Punti Chiave
- L'azione di Dell Technologies (DELL) è scesa di circa il 16% dal 26 ottobre al 2 novembre, chiudendo vicino a $393, poiché i costi più elevati della memoria e la domanda di PC in calo hanno messo sotto pressione le azioni.
- Intel (INTC) ha previsto cali delle unità PC di circa il 12% nel 2026 e del 10% nel 2027, sollevando preoccupazioni su un prolungato periodo di flessione.
- HP (HPQ) ha generato circa il 75% dei ricavi trimestrali dai Sistemi Personali, mentre Super Micro Computer (SMCI) ha successivamente riportato $19,9 miliardi di vendite trimestrali, evidenziando la continua domanda di infrastrutture per l'IA.
- Dell è stata scambiata a un multiplo stimato di 14x sugli utili forward il 2 novembre, ma i suoi $4,1 miliardi di free cash flow nel primo semestre rimangono una preoccupazione nonostante la forte redditività dei server.
Cosa è successo?
L'azione di Dell Technologies (DELL) è scesa di circa il 16% nella settimana conclusasi il 2 novembre, passando da circa $467 a $393, mentre gli investitori valutavano la domanda di PC in calo rispetto al business in espansione dell'azienda nelle infrastrutture per l'IA.
Gran parte del calo è seguito alla discussione sui risultati di Intel del 29 ottobre, quando il management ha avvertito che l'aumento dei prezzi della memoria e i vincoli di approvvigionamento stavano indebolendo la domanda di PC.
Il CFO di Intel, David Zinsner, ha previsto cali delle unità PC di circa il 12% nel 2026 e di un altro 10% nel 2027, suggerendo che la flessione potrebbe continuare anche l'anno prossimo.
Dell aveva già anticipato la pressione. Alla conferenza tecnologica di Citi del 10 settembre, il CFO David Kennedy ha dichiarato che il mercato dei PC "è compresso per il resto di quest'anno, come ho detto, in calo a doppia cifra".
Secondo i risultati del secondo trimestre fiscale di Dell, il Client Solutions Group ha contribuito solo per il 19% all'utile operativo di segmento nel trimestre di luglio, in calo rispetto al 35% di un anno prima. L'Infrastructure Solutions Group ha generato il restante 81%.
Il concorrente HP ha una maggiore esposizione ai PC. I suoi risultati del terzo trimestre fiscale hanno mostrato $11,8 miliardi di ricavi dai Sistemi Personali su un totale di circa $15,7 miliardi di vendite.
Il business dei server per l'IA di Dell fornisce un importante contrappeso, con i margini operativi dell'Infrastructure Solutions Group migliorati al 15,0% dall'8,8% di un anno prima.
Nel frattempo, il concorrente nei server per l'IA Super Micro ha riportato $19,9 miliardi di vendite trimestrali il 3 novembre, fornendo ulteriore prova della forte domanda di infrastrutture nonostante la debolezza del mercato dei PC.
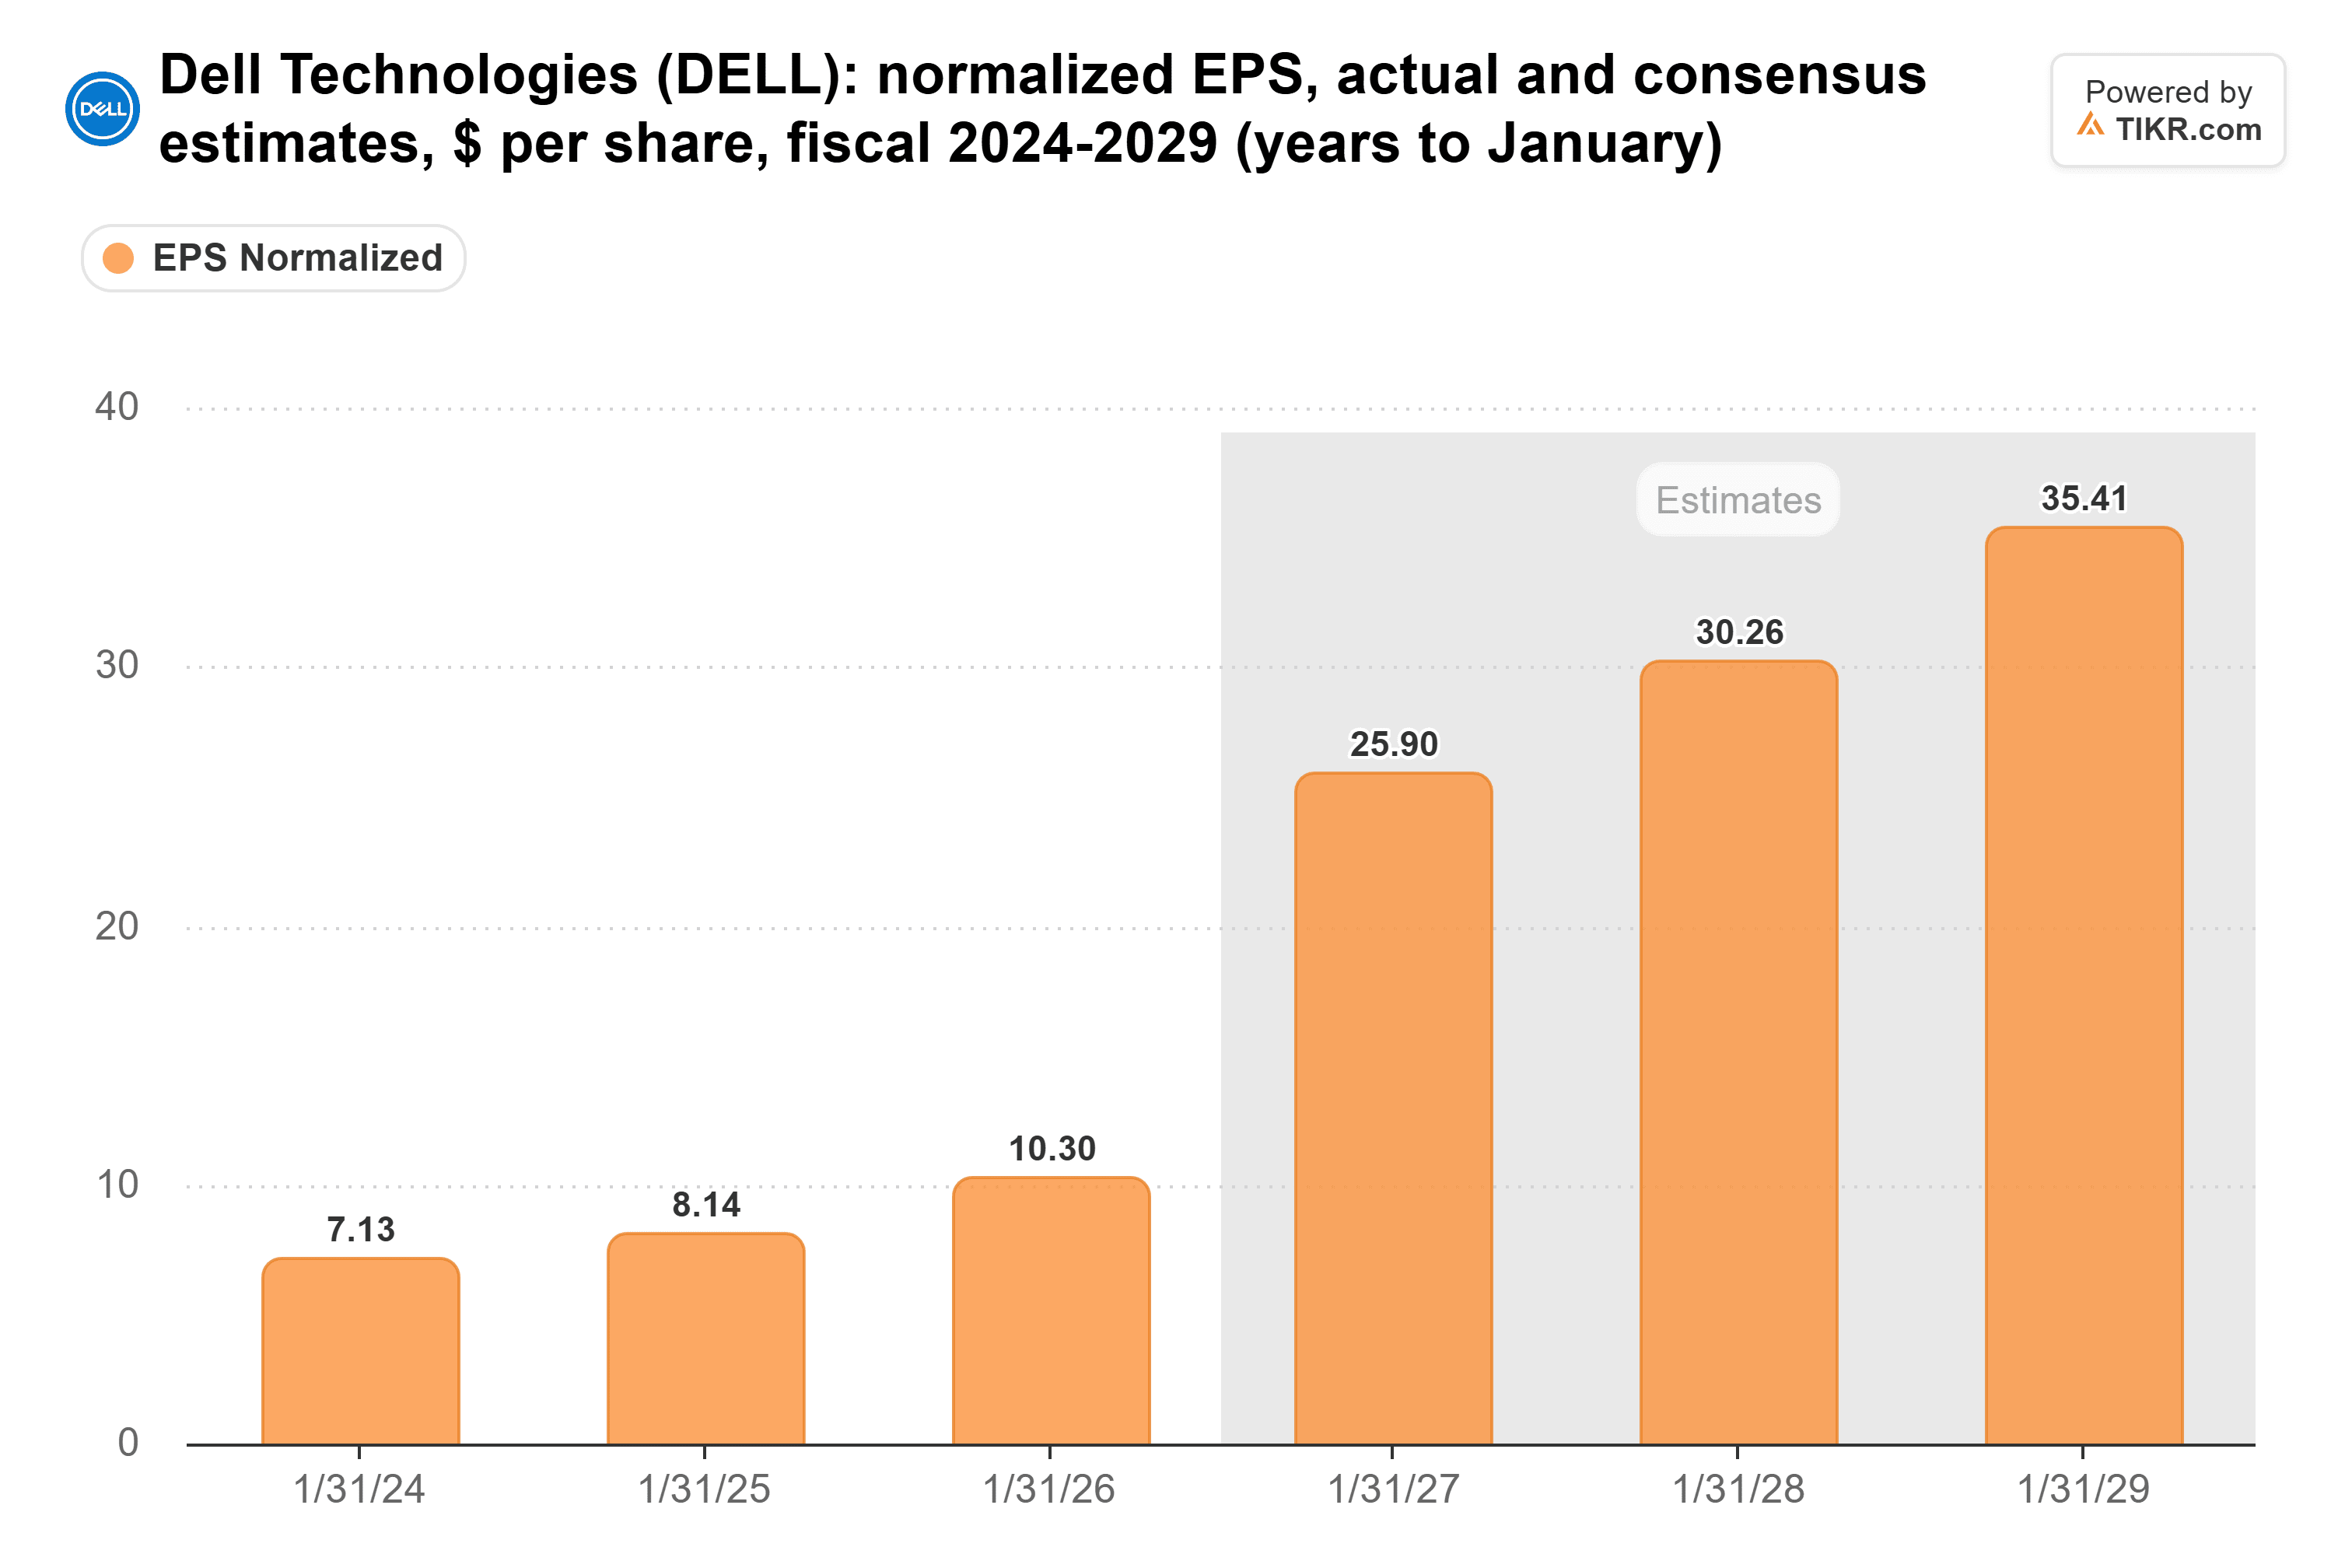
Le stime consenso di TIKR del 27 ottobre prevedevano un aumento dell'EPS normalizzato di Dell da $25,90 per l'anno che termina a gennaio 2027 a $30,26 a gennaio 2028 e $35,41 a gennaio 2029. Queste previsioni precedevano l'avvertimento di Intel.
La cassa deve materializzarsi il 24 novembre
La sfida più grande di Dell è convertire i forti utili in cassa. Secondo i suoi risultati finanziari trimestrali, l'azienda ha generato $7,6 miliardi di utile netto nel primo semestre dell'anno fiscale 2027, rispetto a $4,1 miliardi di free cash flow.
Le variazioni nei crediti di finanziamento hanno avuto un impatto negativo di circa $6,4 miliardi sul cash flow operativo, gravando sulla generazione di cassa convenzionale nonostante la forte redditività delle infrastrutture. Dell ha anche riportato $11,3 miliardi di free cash flow rettificato, che tratta diversamente i movimenti di cassa legati al finanziamento.
Gli analisti si aspettavano precedentemente circa $12 miliardi di free cash flow per l'intero anno, sottolineando l'importanza di una conversione in cassa più forte durante il secondo semestre dell'anno fiscale 2027. Tuttavia, le differenze tra il free cash flow riportato e quello rettificato rendono importanti da monitorare le misure sottostanti.
Il rapporto sugli utili di Dell previsto per il 24 novembre fornirà un test importante per verificare se i forti utili delle infrastrutture per l'IA si stanno traducendo in una migliore generazione di cassa.
L'azione di Dell è sottovalutata o sopravvalutata?
Dell sembrava potenzialmente sottovalutata al suo prezzo di chiusura del 2 novembre, sebbene una conversione in cassa più debole e l'incertezza sulla domanda di PC giustificassero cautela.
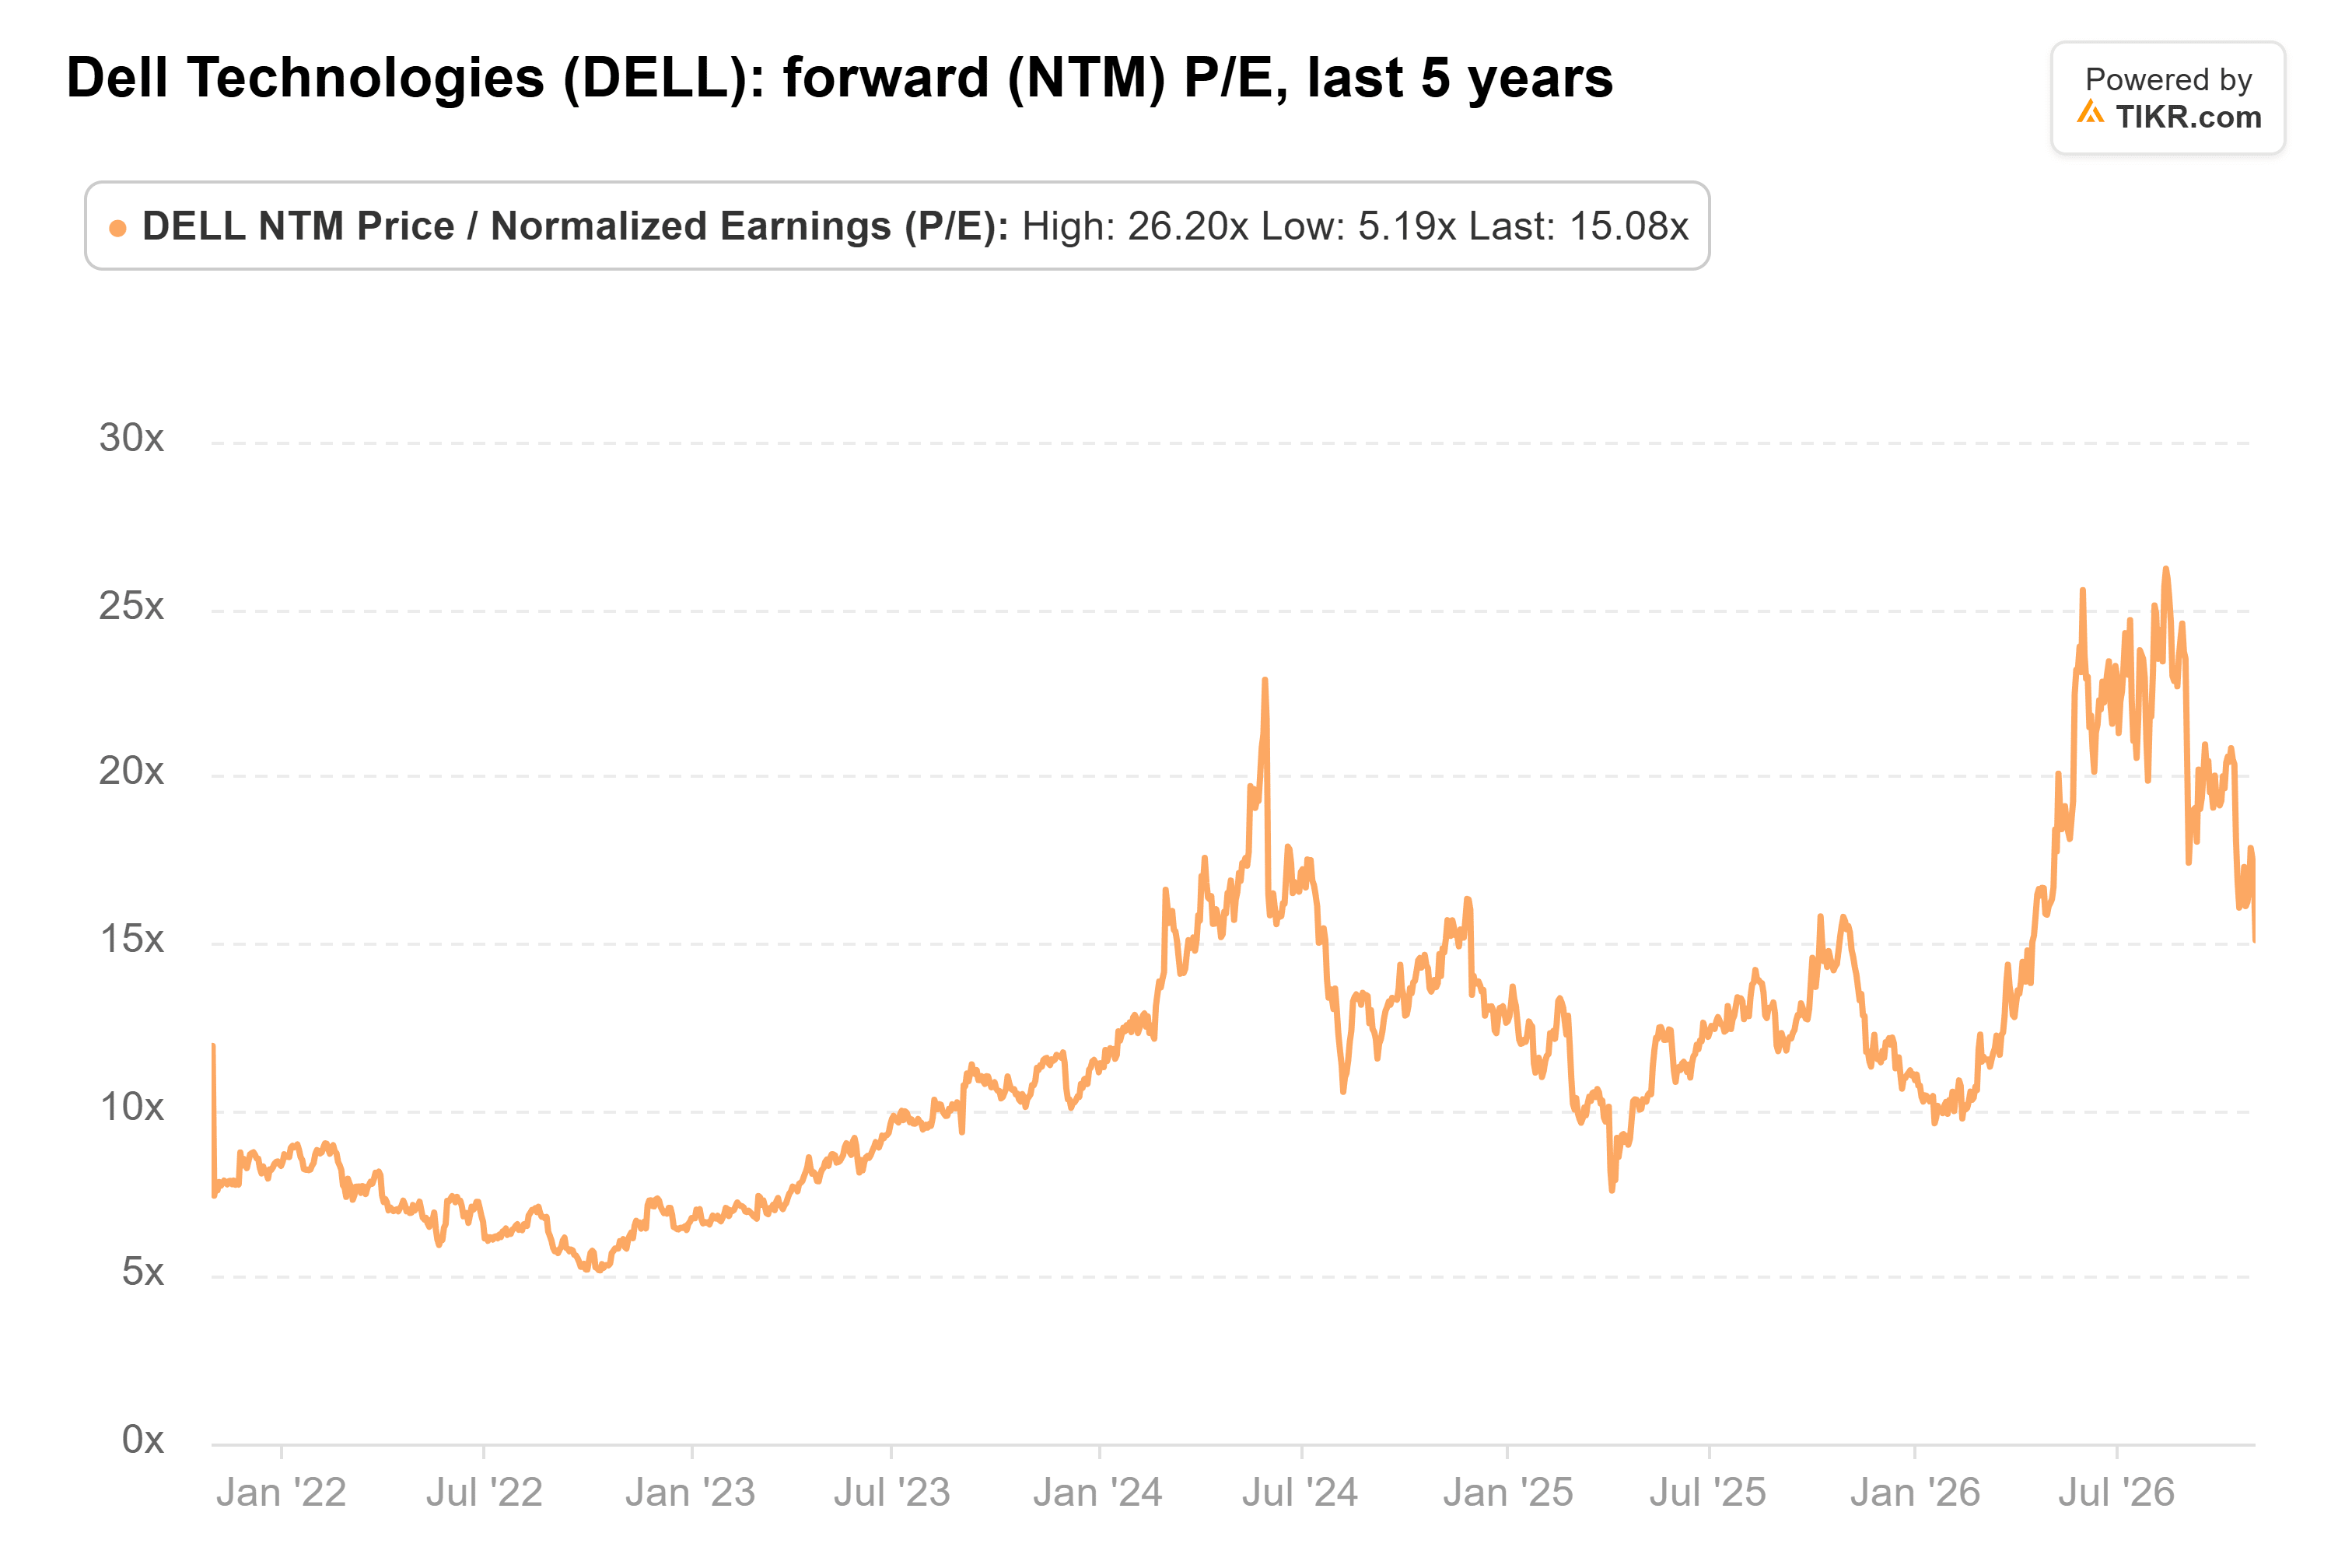
Il P/E forward di Dell è sceso da circa 26x in agosto a 15,1x il 30 ottobre e a un stimato 14x il 2 novembre, avvicinandosi alla sua media quinquennale di 11,7x.
Al suo prezzo di chiusura del 2 novembre di $392,78, il prezzo target consenso di Wall Street di fine ottobre di circa $595 implicava un potenziale rialzo del 51%. Questo confronto storico non riflette le successive variazioni del prezzo delle azioni di Dell o delle stime degli analisti.
Nei prossimi 12 mesi, la crescita degli utili di Dell dipenderà dalla domanda sostenuta di server per l'IA, dai margini delle infrastrutture, dalla stabilizzazione del mercato dei PC e da una conversione in cassa più forte.
Con i server per l'IA che contribuiscono alla maggior parte dell'utile di segmento di Dell e le stime degli utili che puntano al rialzo, la sua valutazione al 2 novembre appariva attraente. Tuttavia, una persistente debolezza del cash flow o carenze di componenti potrebbero limitare il potenziale rialzo, rendendo il rapporto sugli utili del 24 novembre un test critico per la tesi di investimento.
Quindi, qual è il valore reale dell'azione di Dell?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Dell. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!