


Punti Chiave
- PayPal è salita del 36% dal 30 giugno, la migliore delle sette azioni che David Einhorn di Greenlight Capital ha acquistato o incrementato nel secondo trimestre.
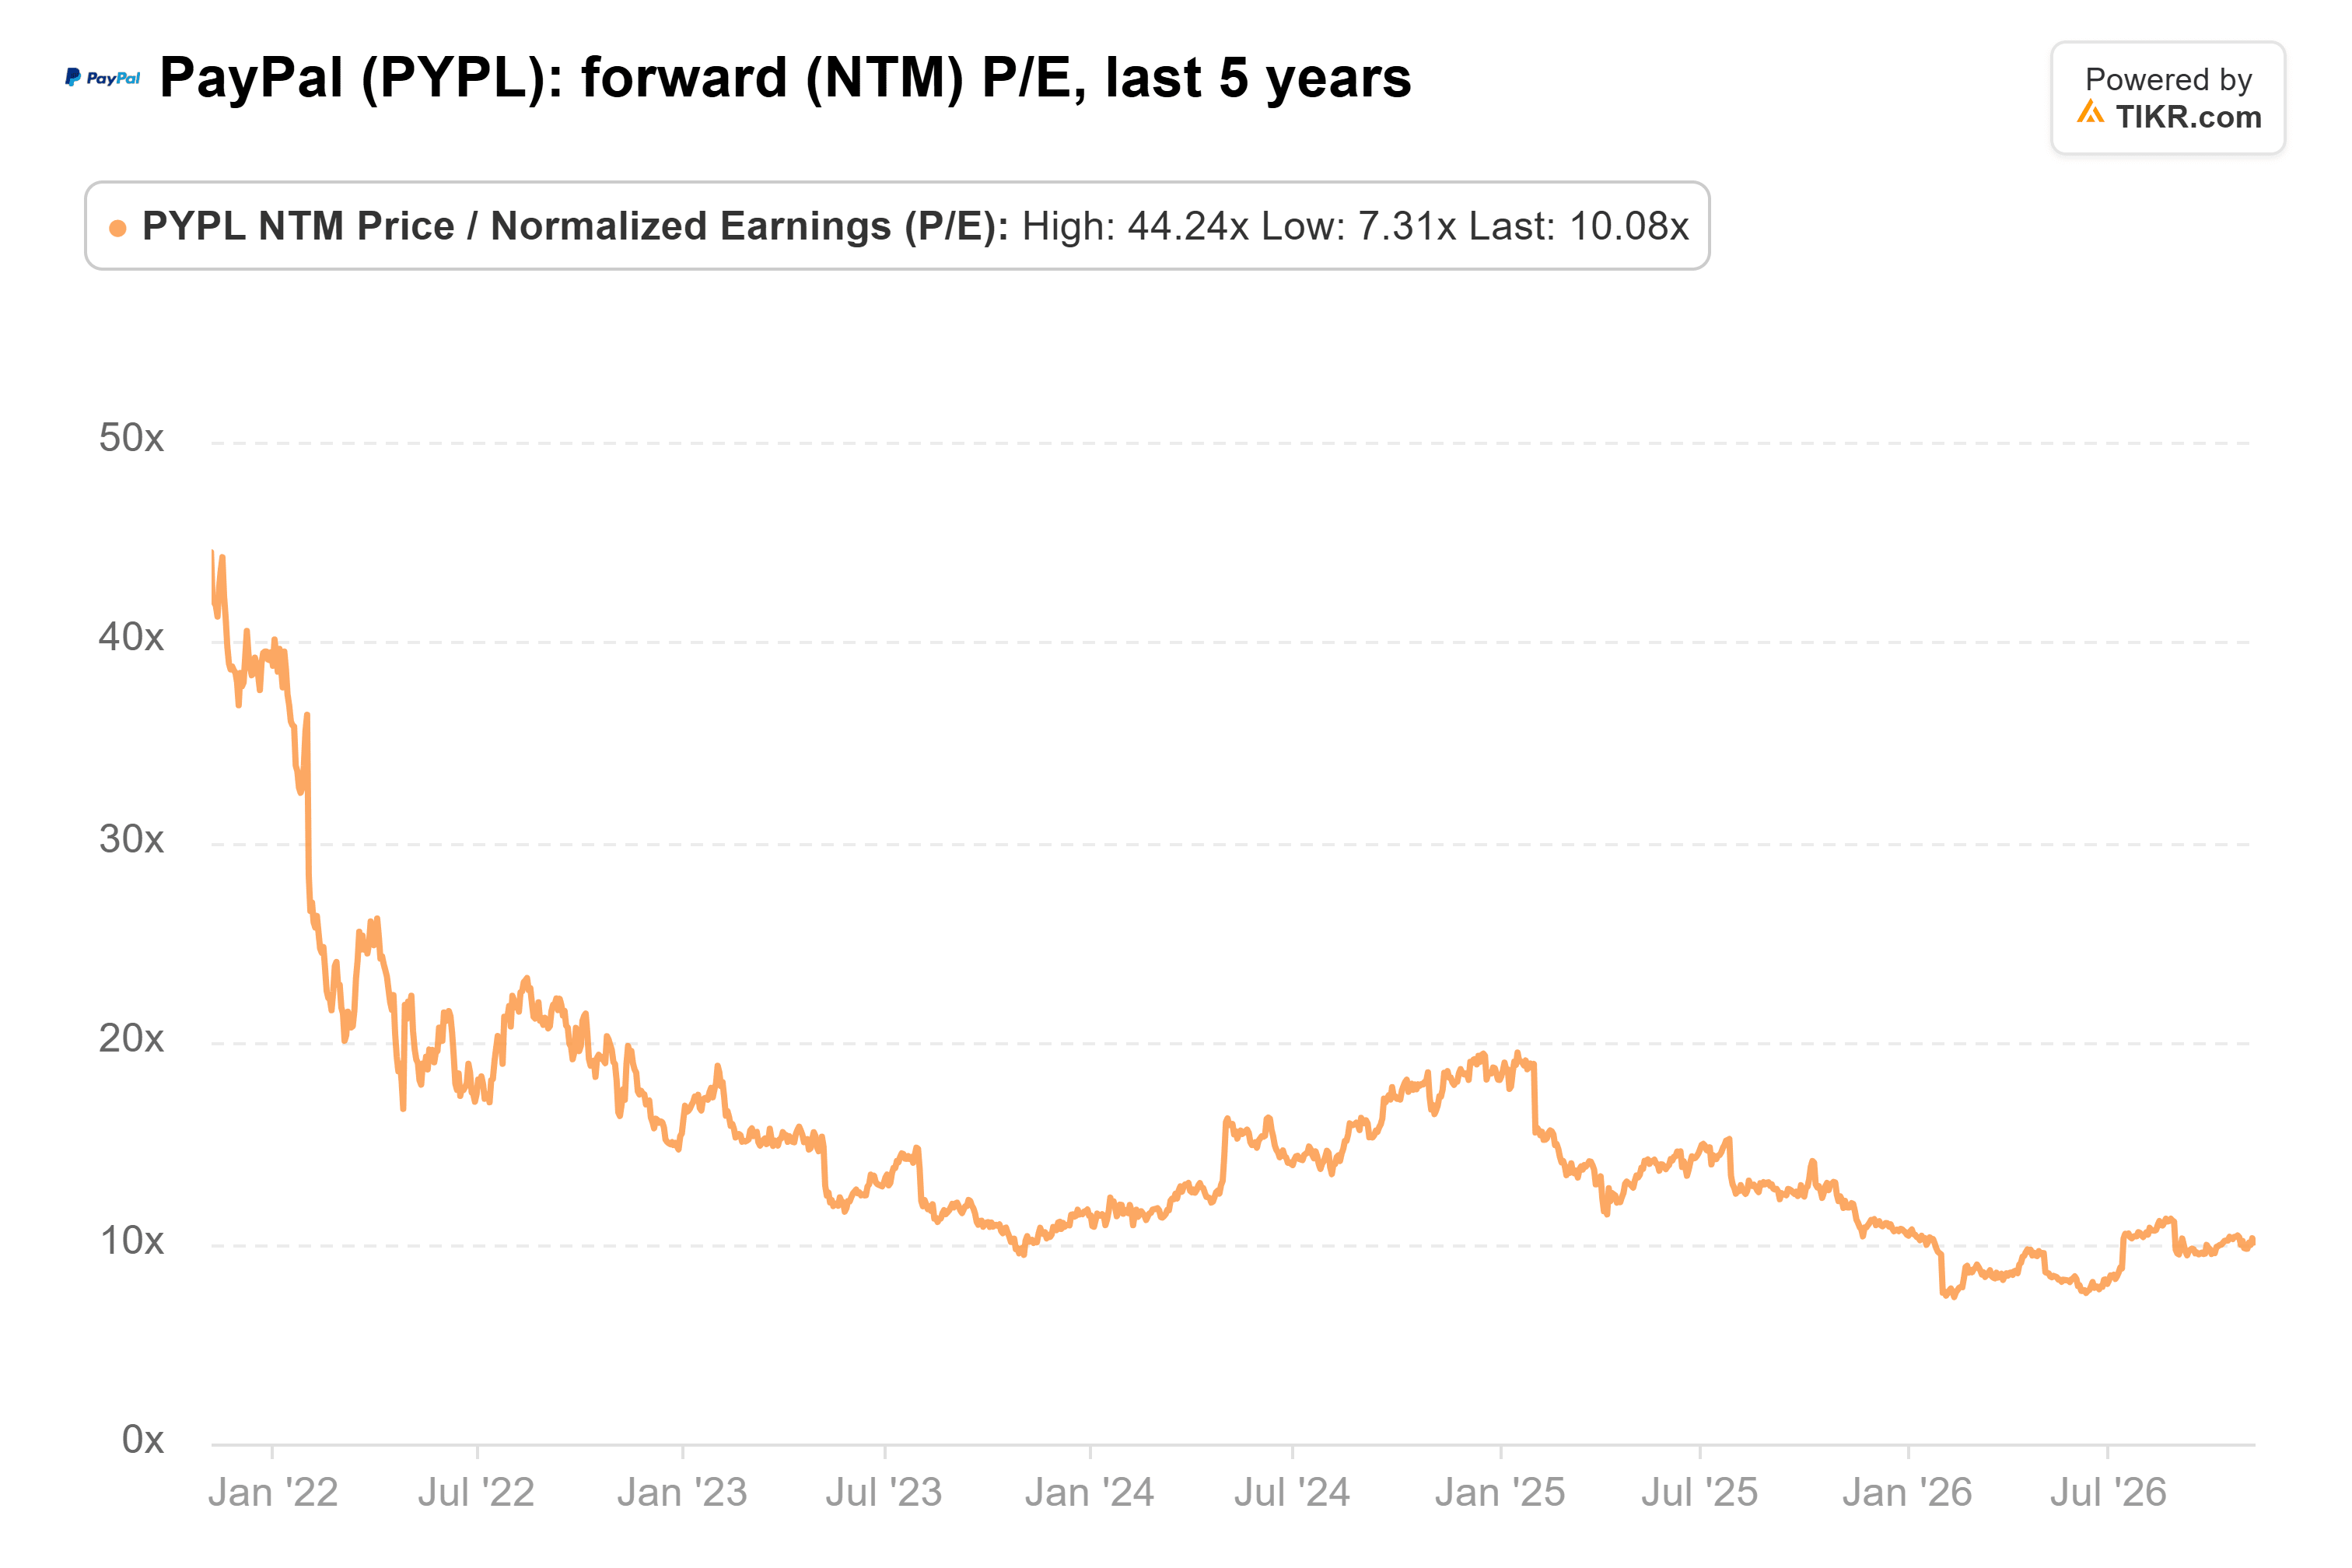
- Anche dopo questa corsa, PayPal scambia a 10x gli utili forward, ben al di sotto della sua media quinquennale, quindi non è troppo tardi per seguirlo.
- Il prezzo target medio degli analisti si trova al di sotto del titolo, e il pulsante di checkout che genera oltre la metà del profitto di PayPal cresce ancora solo dell'1%-2%.
- Viatris è salita anch'essa, mentre Antero Resources, Core Natural Resources e Primo Brands sono rimaste indietro, e il prossimo 13F di Greenlight è previsto entro il 16 novembre.
David Einhorn di Greenlight Capital ha tempo fino al 16 novembre per depositare il suo prossimo 13F, che mostrerà cosa deteneva al 30 settembre. L'ultimo, relativo al trimestre chiuso il 30 giugno e depositato il 14 agosto, mostrava sette azioni che il fondo ha acquistato o incrementato. La migliore di esse, PayPal (PYPL), è salita del 36% dal 30 giugno.
Questo 36% rappresenta la variazione del titolo dalla chiusura del 30 giugno a quella di martedì. Un 13F non mostra quanto Greenlight ha pagato, o se possiede ancora le azioni, quindi non dice nulla sul rendimento del fondo stesso.
Le altre acquisizioni hanno performato meno. Viatris (VTRS) è salita del 31%, Antero Resources (AR) è salita del 7%, Core Natural Resources (CNR) è salita del 4% e Primo Brands (PRMB) è scesa del 2%. Dauch, la peggiore delle sette, è scesa del 18%.
PayPal ha superato le proprie previsioni
PayPal era nuova nel 13F di Greenlight al 30 giugno: 1,42 milioni di azioni per un valore di 62 milioni di dollari, pari all'1,6% delle azioni nel 13F. L'EPS rettificato del terzo trimestre è aumentato dell'8% a 1,45 dollari. Ciò ha superato sia le previsioni del management per un leggero calo che i 1,31 dollari attesi dagli analisti, nonostante i ricavi di 8,58 miliardi di dollari siano stati inferiori al consenso di 8,71 miliardi. Il management ha alzato le sue prospettive per il 2026 a un EPS di circa 5,60 dollari. Ora prevede che più di 700 milioni di dollari di risparmi a run-rate saranno implementati entro la fine dell'anno, rispetto ai circa 400 milioni di dollari precedenti. Il reddito operativo non-GAAP è cresciuto del 3% nel trimestre, dopo essere calato dell'8% nel secondo.
TIKR monitora 43 analisti su PayPal. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su PayPal, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di PayPal
La valutazione supporta ancora Einhorn
Gli analisti si aspettano che l'EPS normalizzato di PayPal continui a salire, da 5,31 dollari nel 2025 a 6,41 dollari nel 2028:
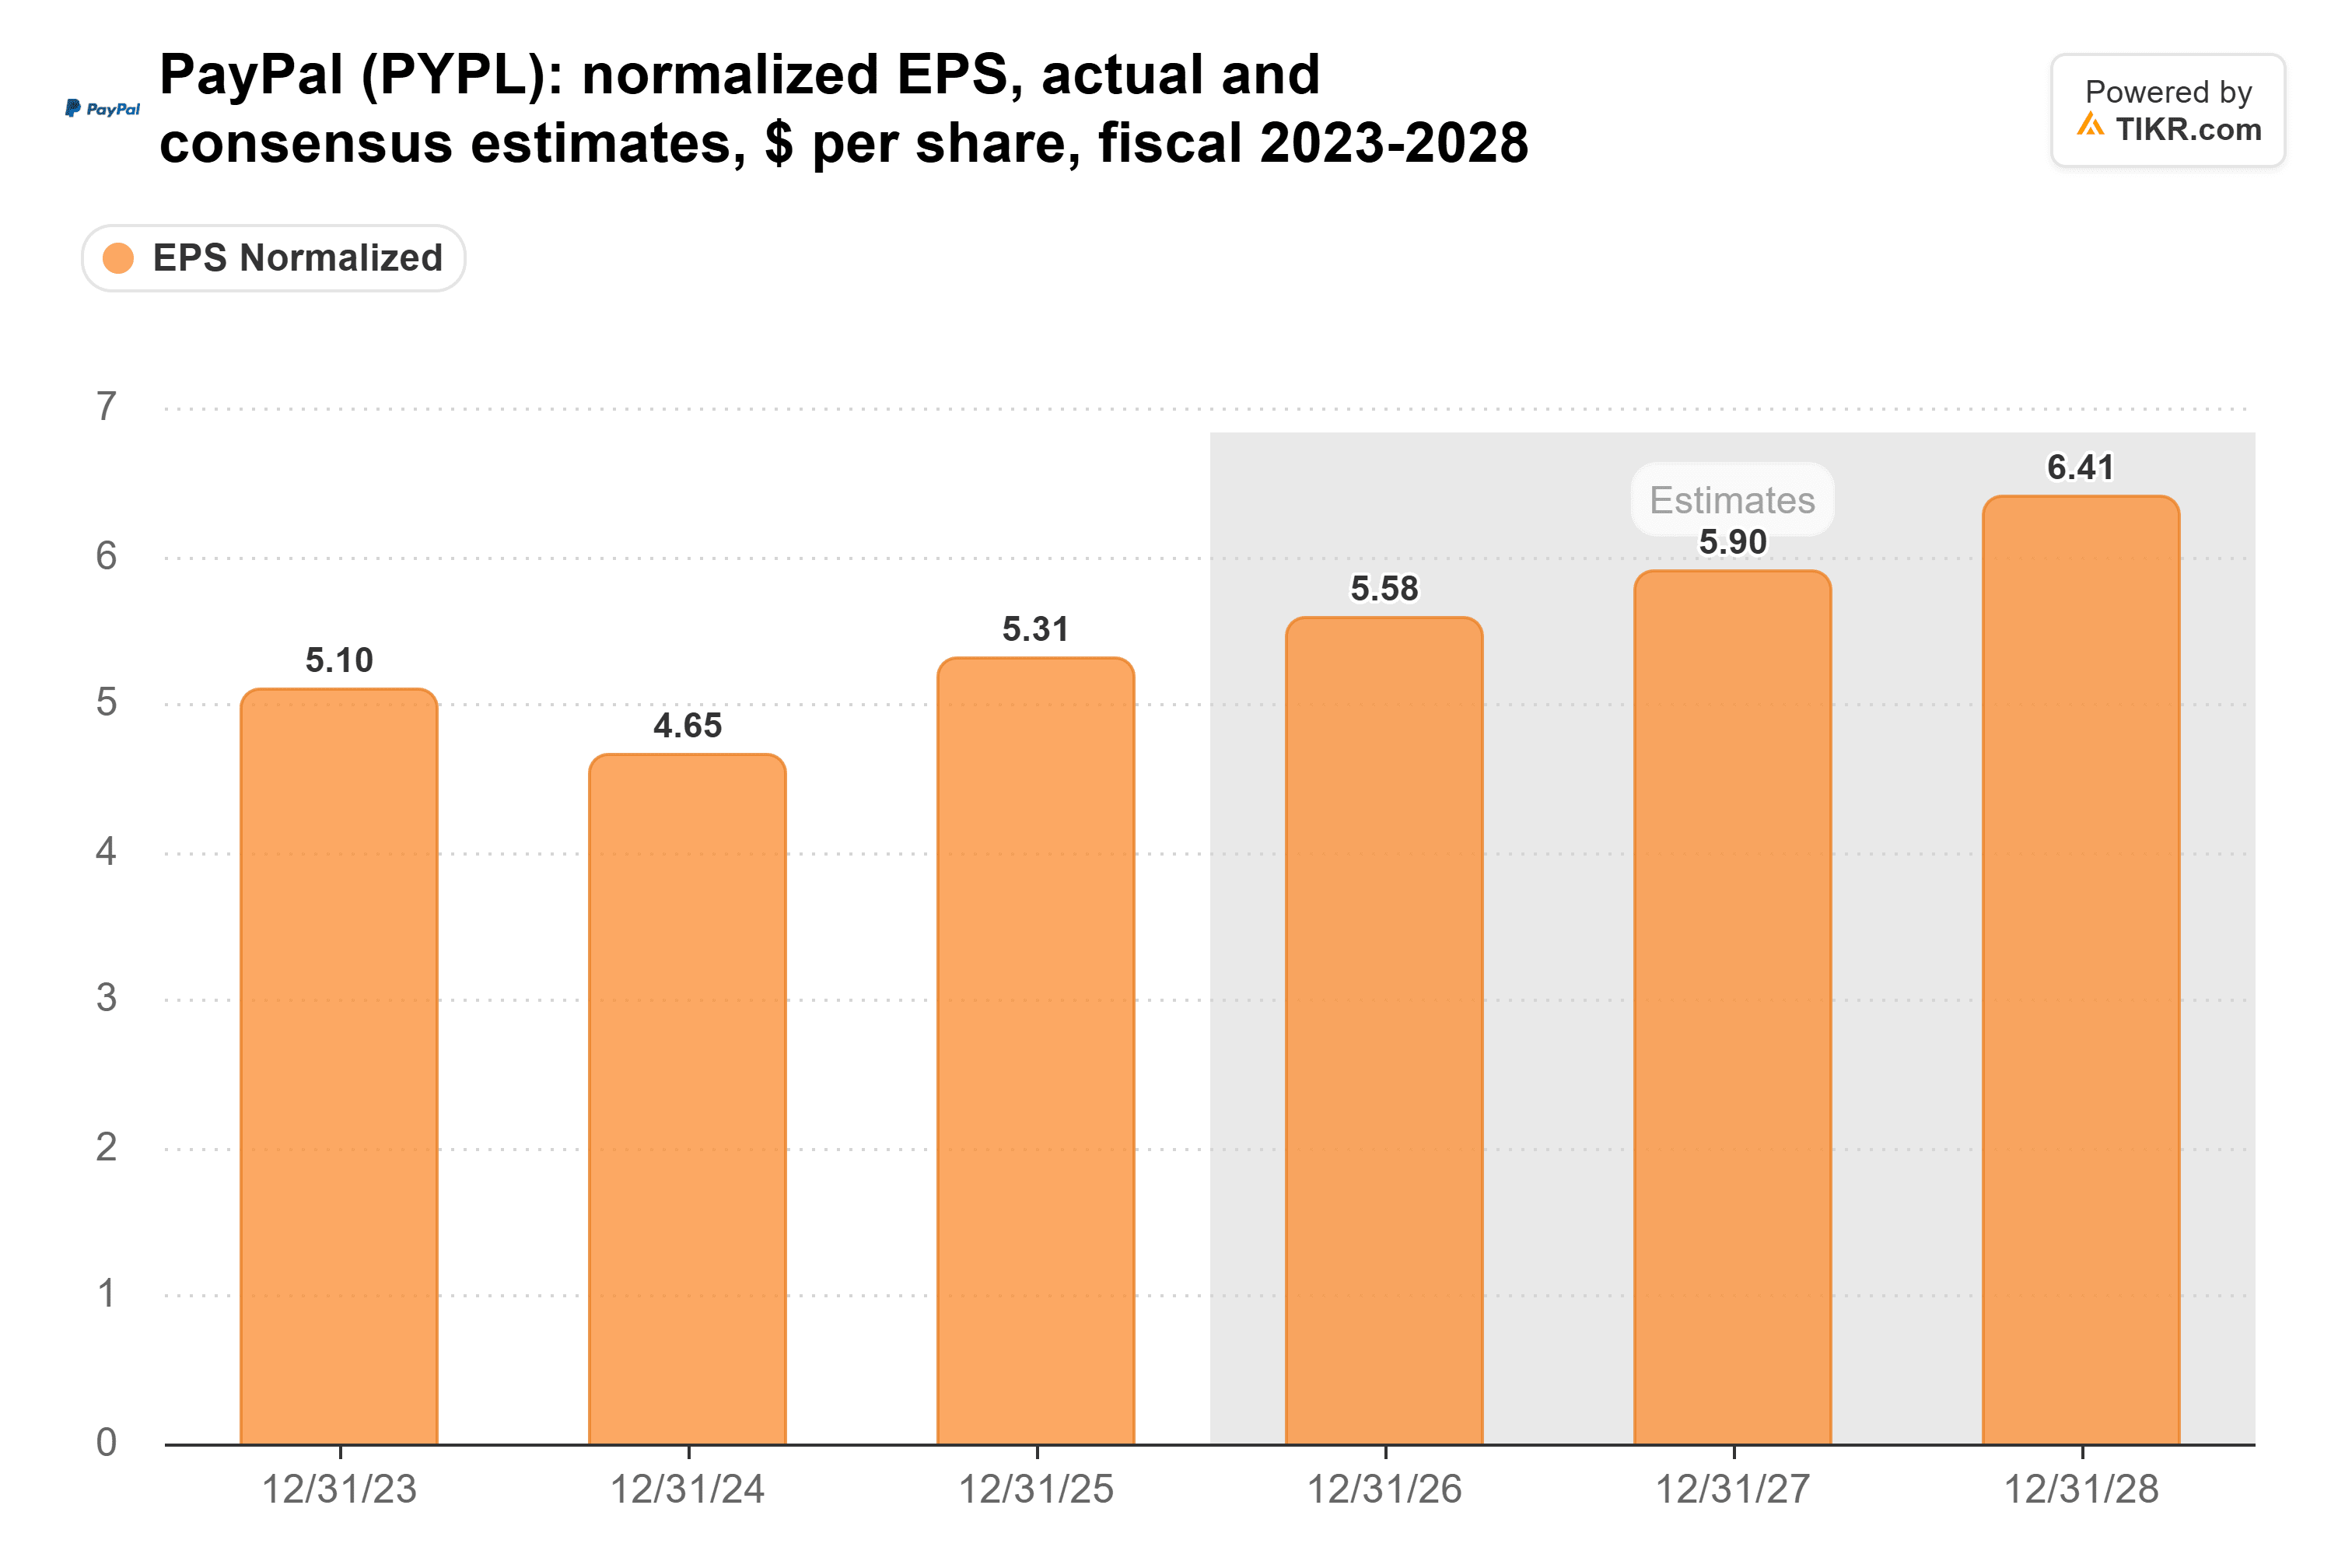
Il consenso per quest'anno è salito a 5,58 dollari da 5,39 dollari prima del rapporto del terzo trimestre, in linea con le prospettive riviste al rialzo del management. Parte di questa crescita deriva dai buyback. Le azioni diluite sono scese a 882 milioni nel secondo trimestre da 977 milioni un anno prima, e PayPal ha riacquistato 6 miliardi di dollari di azioni nei 12 mesi fino a settembre.
Anche dopo la corsa, PayPal scambia a 10x gli utili forward. La sua media quinquennale è di 15x, e il suo minimo quinquennale è stato di 7,3x a febbraio:
Wall Street è meno convinta. Il prezzo target di consenso è sceso da 83 dollari un anno fa a un minimo di 51 dollari a luglio, e ora si attesta a 57 dollari, il 3% al di sotto della chiusura di martedì:
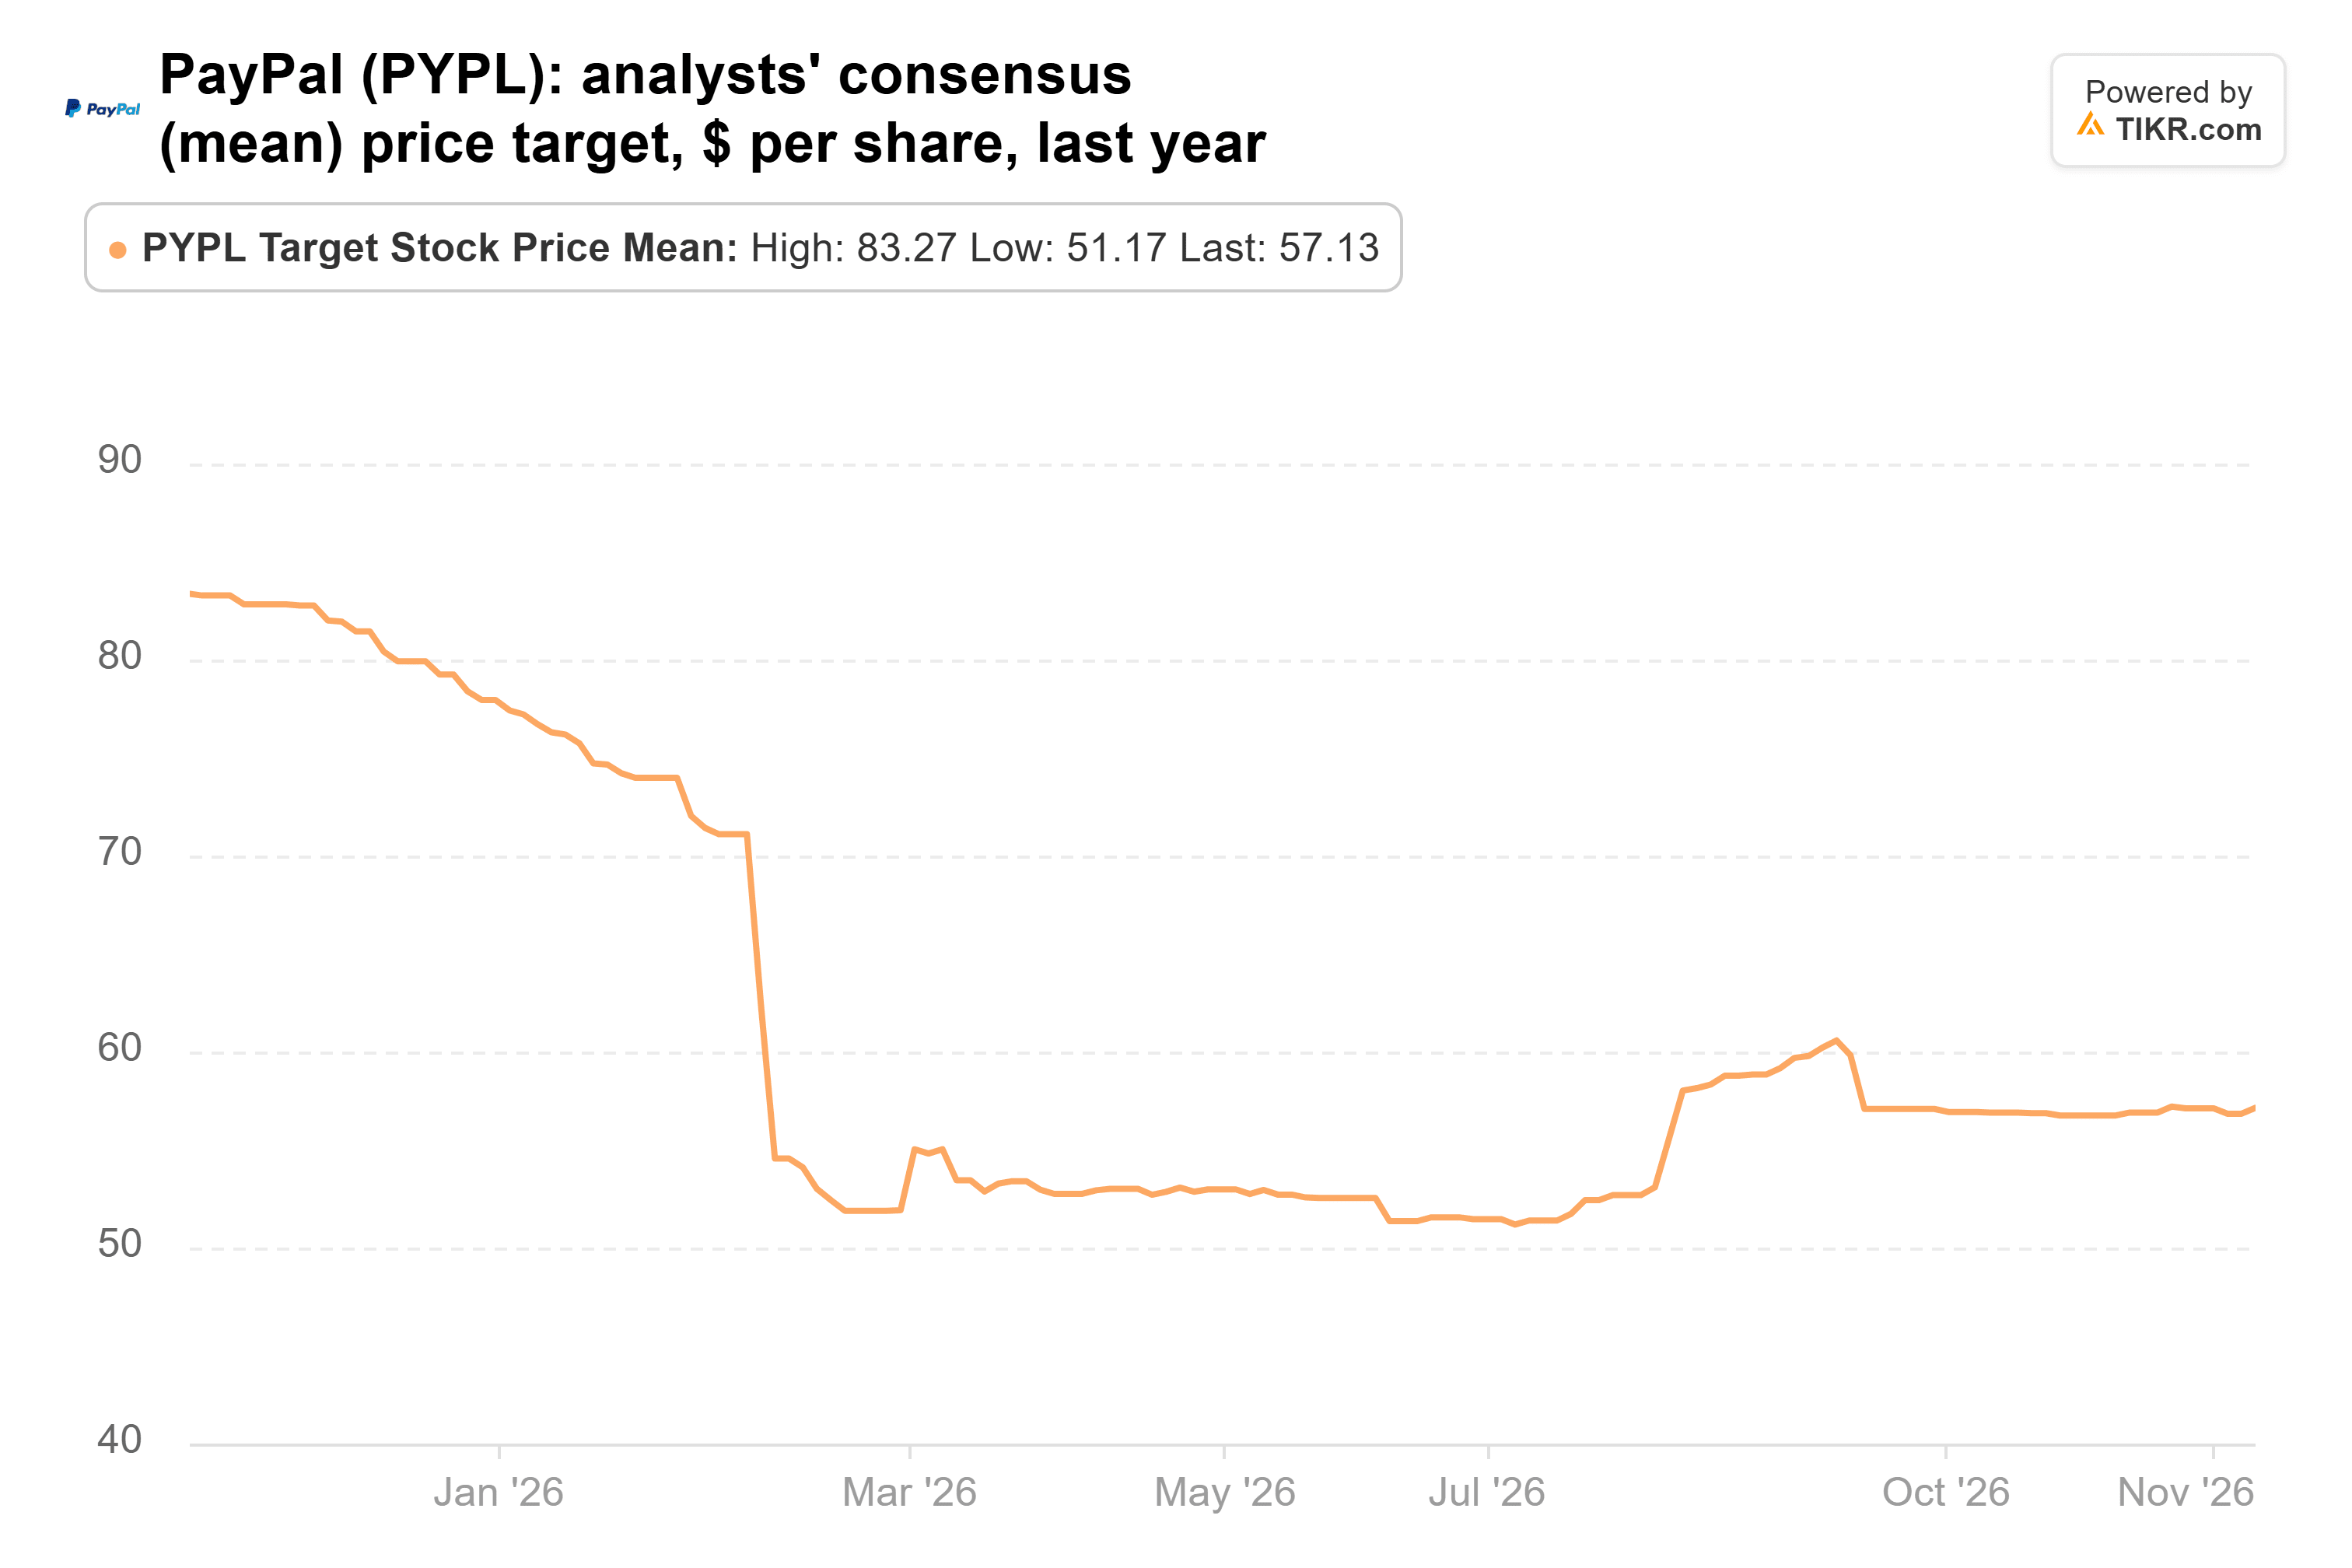
I 43 analisti che seguono PayPal hanno target da 36 a 80 dollari. Barclays ha declassato il titolo a Underweight il 29 ottobre, citando fondamentali in rallentamento. Il checkout a marchio è il pulsante PayPal, e il management ha detto a febbraio che genera oltre la metà dei dollari di profitto dell'azienda. È cresciuto ancora solo dell'1%-2% nel terzo trimestre.
Gli analisti vedono più potenziale nel resto
Se preferisci seguire Einhorn in un titolo che piace di più a Wall Street, le sue altre acquisizioni lo offrono. Antero Resources, dove Greenlight ha quasi raddoppiato la sua posizione, ha un target medio del 35% superiore alla chiusura di martedì. Core Natural Resources è la terza partecipazione più grande di Greenlight, pari al 4,7% delle sue azioni nel 13F. Il suo target medio è del 33% superiore al prezzo, anche se solo quattro analisti la seguono. Primo Brands, nuova nel 13F come PayPal, ha un target medio del 17% superiore al suo prezzo. Viatris, dove Greenlight ha incrementato la sua posizione del 53%, ha chiuso a un massimo di 52 settimane martedì, e il suo target medio è solo dello 0,7% superiore.
Vale ancora la pena seguirlo
Ecco la mia conclusione: non è troppo tardi per seguire Einhorn in PayPal. Il titolo scambia a 10x gli utili forward, le stime sono in aumento e i buyback riducono il numero di azioni ogni trimestre, quindi è valutato per un rendimento molto basso. Il terzo trimestre ha dimostrato che i risparmi possono raggiungere il reddito operativo. Penso che PayPal possa continuare a salire finché il checkout a marchio mantiene la sua posizione.
Il prossimo 13F di Greenlight, previsto entro il 16 novembre, mostrerà se Einhorn deteneva ancora PayPal al 30 settembre. Il rapporto del quarto trimestre di PayPal all'inizio di febbraio porterà le sue prime prospettive per il 2027, dopo che il management ha definito il prossimo anno un anno di investimento.
Quindi, quanto vale realmente l'azione PayPal?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere PayPal. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!






