Punti Chiave
- Apple vale circa 615 miliardi di dollari in più di Nvidia dopo la vendita di giovedì sull'IA, che ha fatto perdere il 9% al titolo Nvidia.
- L'analista di Wedbush Securities Dan Ives ritiene che circa il 15% dei ricavi dei Servizi di Apple proverrà dall'IA nei prossimi anni, e valuta questo contributo a 75 dollari per azione.
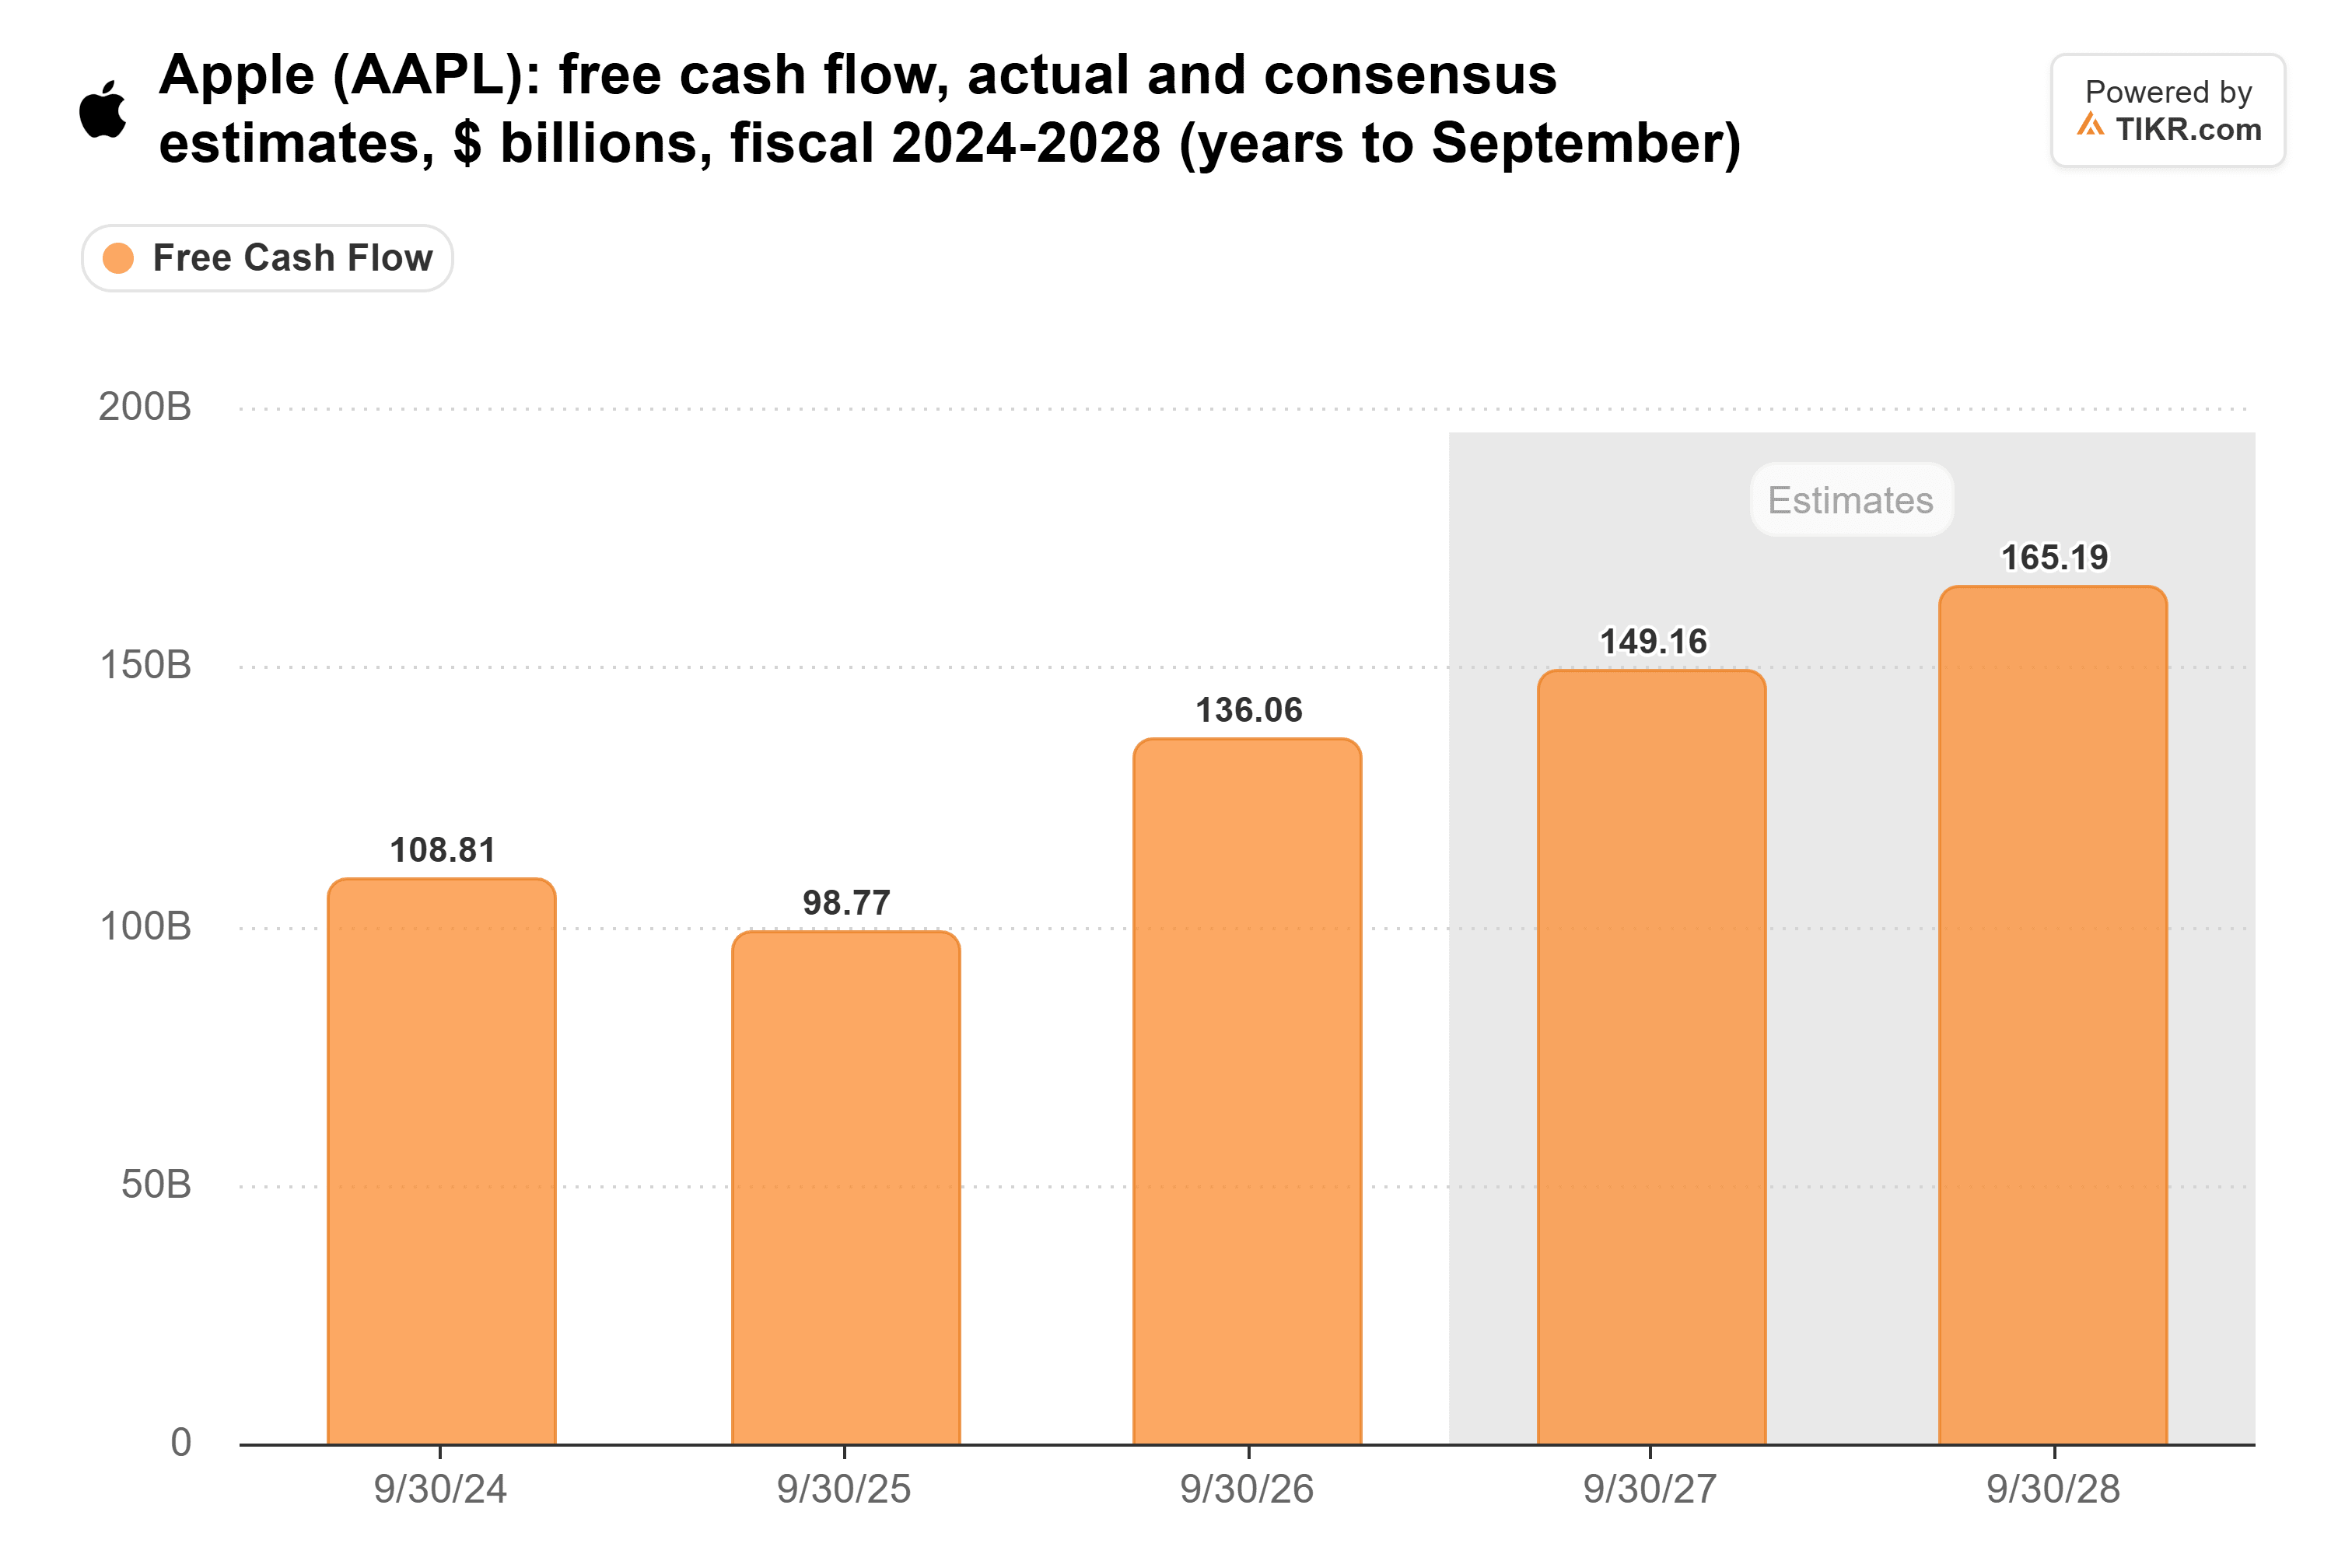
- Apple ha generato 136 miliardi di dollari di flusso di cassa libero nell'anno fiscale 2026 riducendo le spese in conto capitale, e gli analisti si aspettano 149 miliardi nell'anno fiscale 2027.
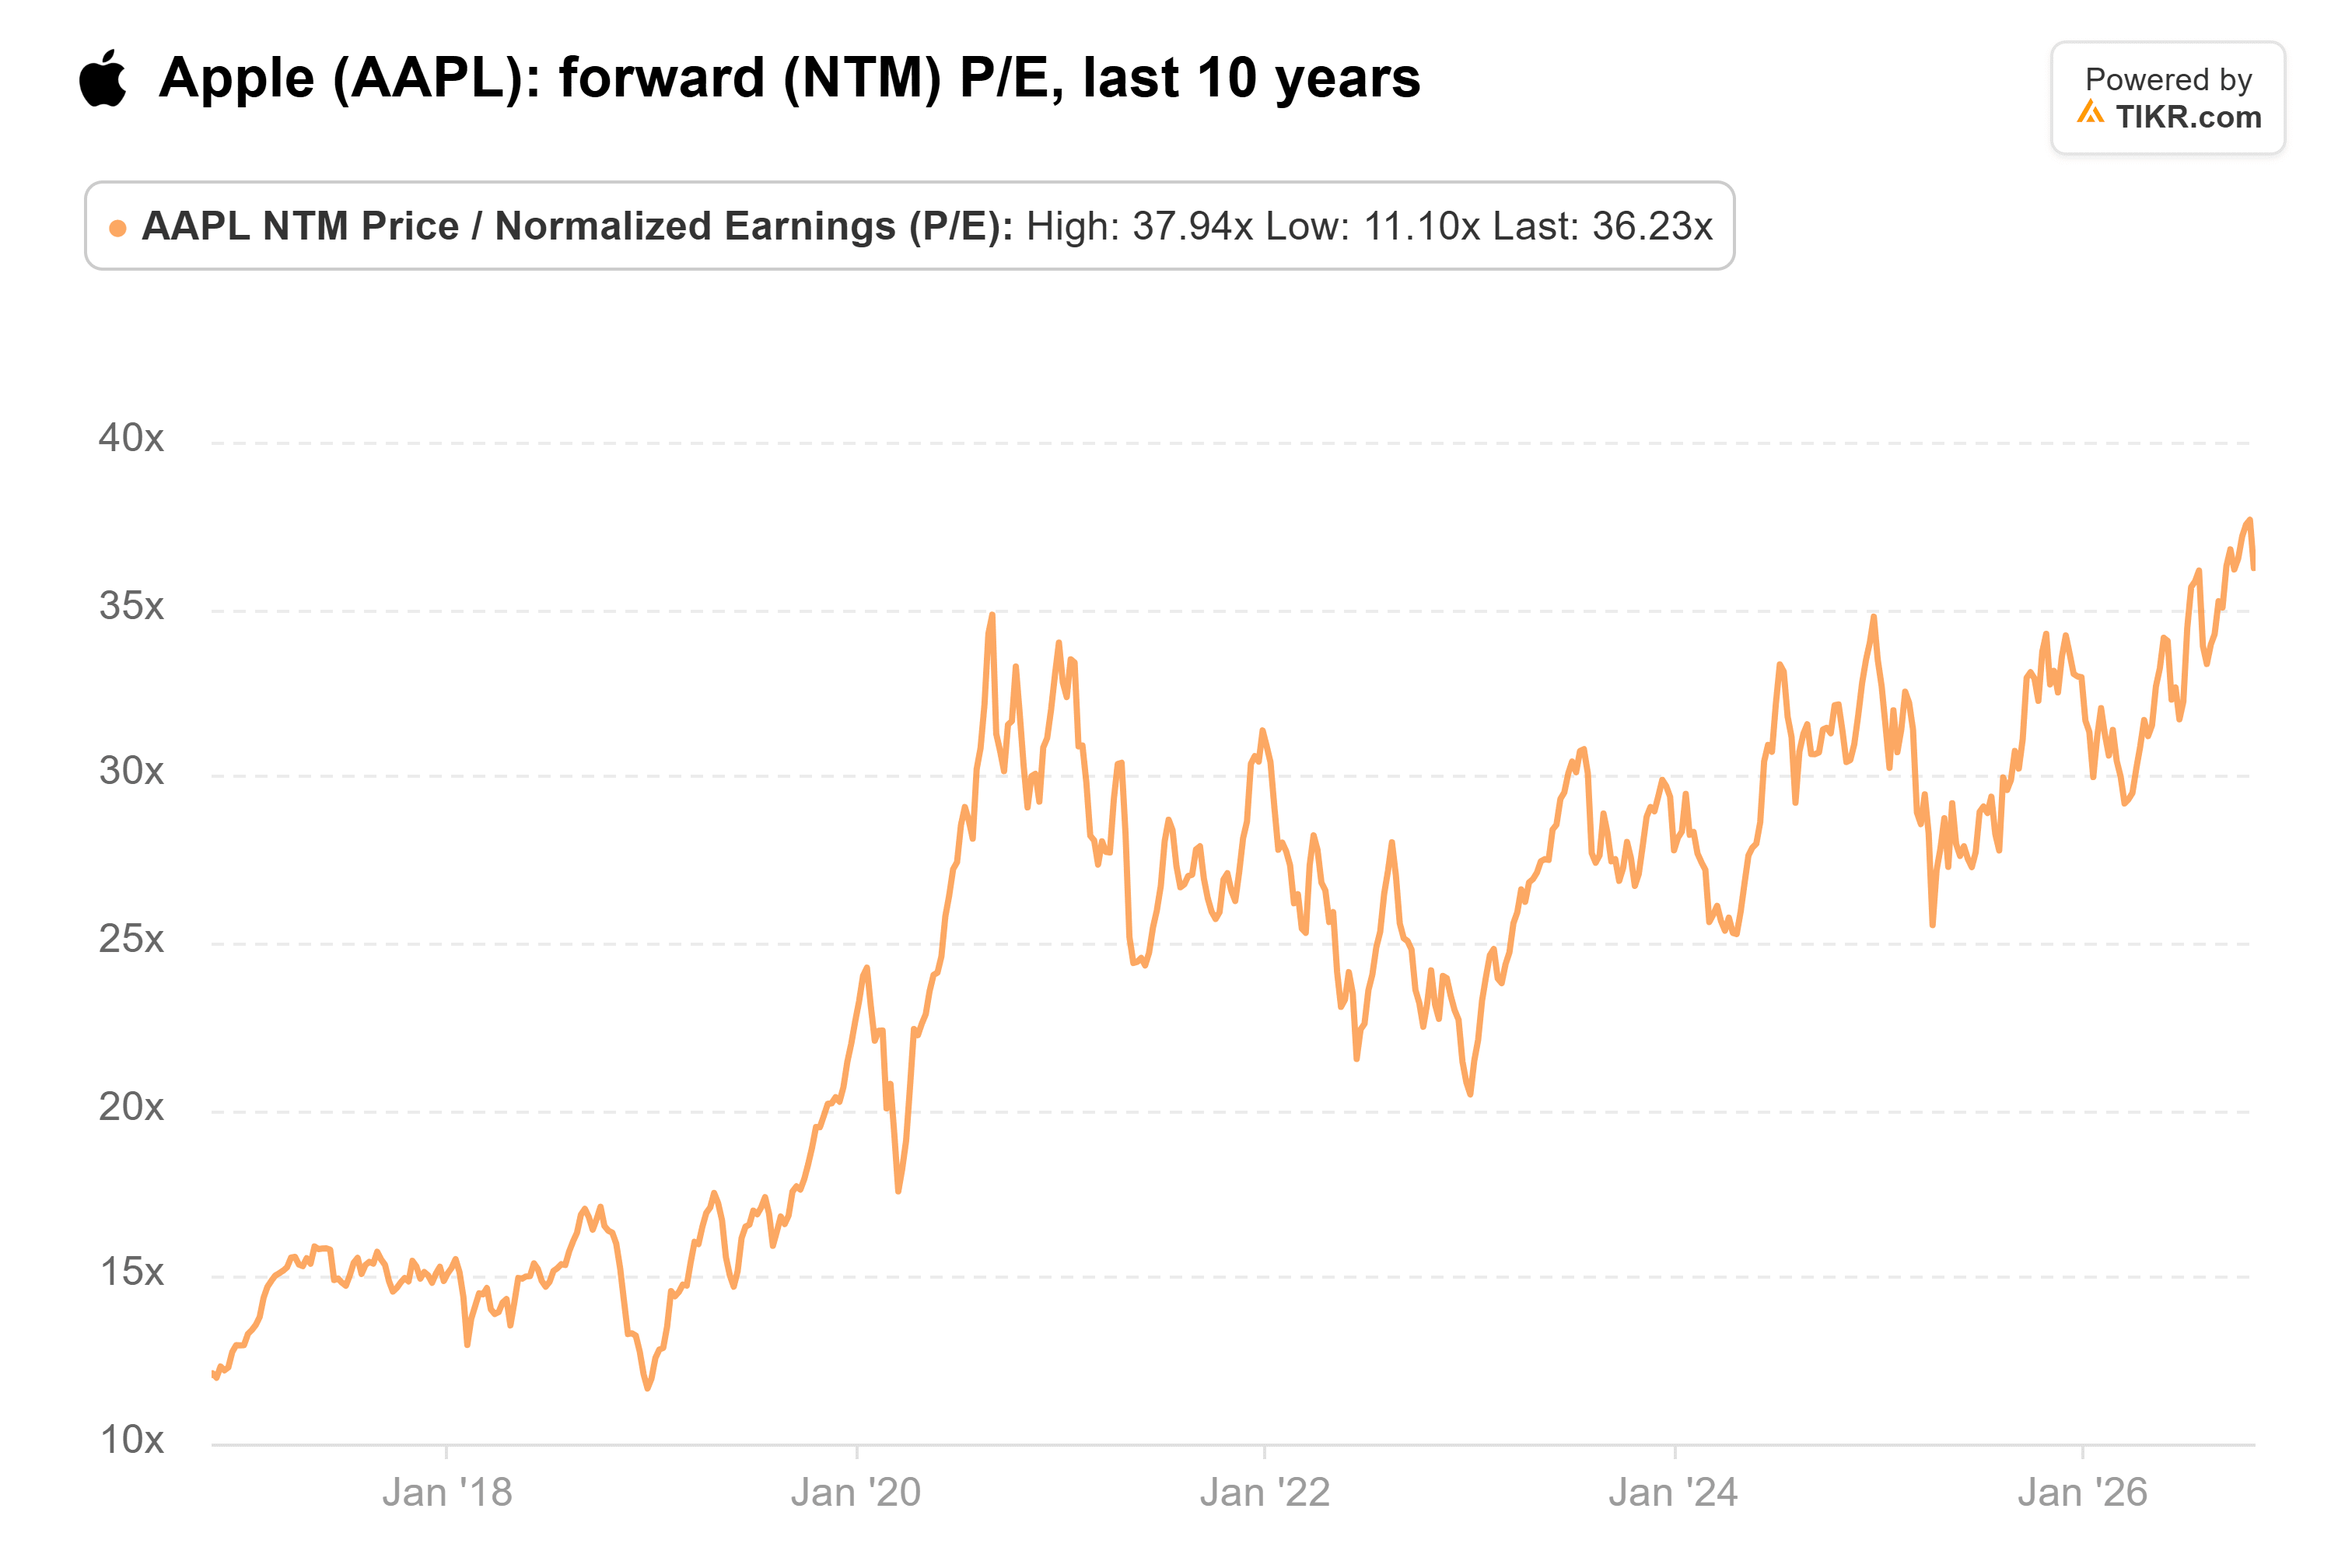
- Apple ora scambia a 36 volte gli utili forward contro una media decennale di 24x, quindi il titolo riflette già gran parte di questo potenziale rialzo legato all'IA.
Apple (AAPL) ha chiuso giovedì con una capitalizzazione di 5.000 miliardi di dollari. Questo è circa 615 miliardi di dollari in più di Nvidia (NVDA), il cui titolo è sceso del 9% a causa dei timori che un Congresso a maggioranza democratica possa rallentare la costruzione dei data center per l'IA.
Due giorni prima, Bloomberg Talks ha chiesto a Dan Ives di Wedbush Securities di riassumere la strategia AI di Apple dopo la conference call sugli utili di lunedì.
L'ha definita "geniale". Apple ha trovato un modo per "spendere praticamente pochissimo quando si tratta di IA", ha detto, e la sua base installata ha continuato a crescere.
Poi ha fatto l'affermazione più grande: "Il 20% del mondo accederà all'IA attraverso un dispositivo Apple."
È una buona posizione in cui trovarsi in una settimana come questa.
TIKR monitora 43 analisti su Apple. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Apple, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Apple
Apple ha già i clienti
Nella sua call del quarto trimestre di lunedì, Apple ha dichiarato di avere più di 2,5 miliardi di dispositivi attivi e oltre 1,5 miliardi di abbonamenti a pagamento. (Ogni iPad, Mac e Watch è conteggiato, quindi copre meno persone che dispositivi.) Tuttavia, quei dispositivi sono già nelle mani delle persone, pronti per l'IA.
Apple inoltre non sta pagando il conto in conto capitale per raggiungerli. La sua spesa in conto capitale è diminuita del 28% a 6,8 miliardi di dollari nei primi nove mesi dell'anno fiscale 2026, mentre la R&S è aumentata del 33% a 34,0 miliardi di dollari.
Questo è l'altro lato del business di Nvidia. Le vendite ai data center sono state 89,0 miliardi di dollari dei 96,2 miliardi di dollari di ricavi di Nvidia nel suo secondo trimestre fiscale. Quei soldi provengono dalle aziende che stanno costruendo la capacità di IA, quindi un rallentamento della costruzione colpisce prima le vendite di Nvidia.
Ives si aspetta che gli sviluppatori costruiscano funzionalità e app di IA sulle piattaforme di Apple, con Apple che incassa i soldi. Alla domanda se questo si sarebbe visto nei Servizi, ha risposto:
"Penso che circa il 15% dei servizi nei prossimi anni sarà IA, che è la nostra visione, come 75 dollari per azione incrementali alla storia solo da una prospettiva di IA."
Per fare un confronto, Apple ha chiuso giovedì a 344,17 dollari.
Il flusso di cassa continua ad arrivare
Robert Schiffman, un analista creditizio senior di Bloomberg Intelligence, ha discusso la nuova emissione obbligazionaria di Apple su Bloomberg Tech giovedì. Ha detto che tutti nel settore degli hyperscaler "stanno sanguinando contanti". Apple non lo fa: "Pensiamo che Apple genererà 150 miliardi di dollari di flusso di cassa libero nell'anno fiscale 2027."
Gli analisti sono d'accordo con lui. Il flusso di cassa libero di Apple è aumentato da 98,8 miliardi di dollari nell'anno fiscale 2025 a 136 miliardi nell'anno fiscale 2026, e il consenso di 16 analisti è di 149 miliardi per l'anno fiscale 2027:
Apple ha abbandonato il suo obiettivo di cassa netta neutrale, quindi Schiffman si aspetta che gran parte di quei contanti vada a riacquisti di azioni proprie, e possibilmente a dividendi più elevati.
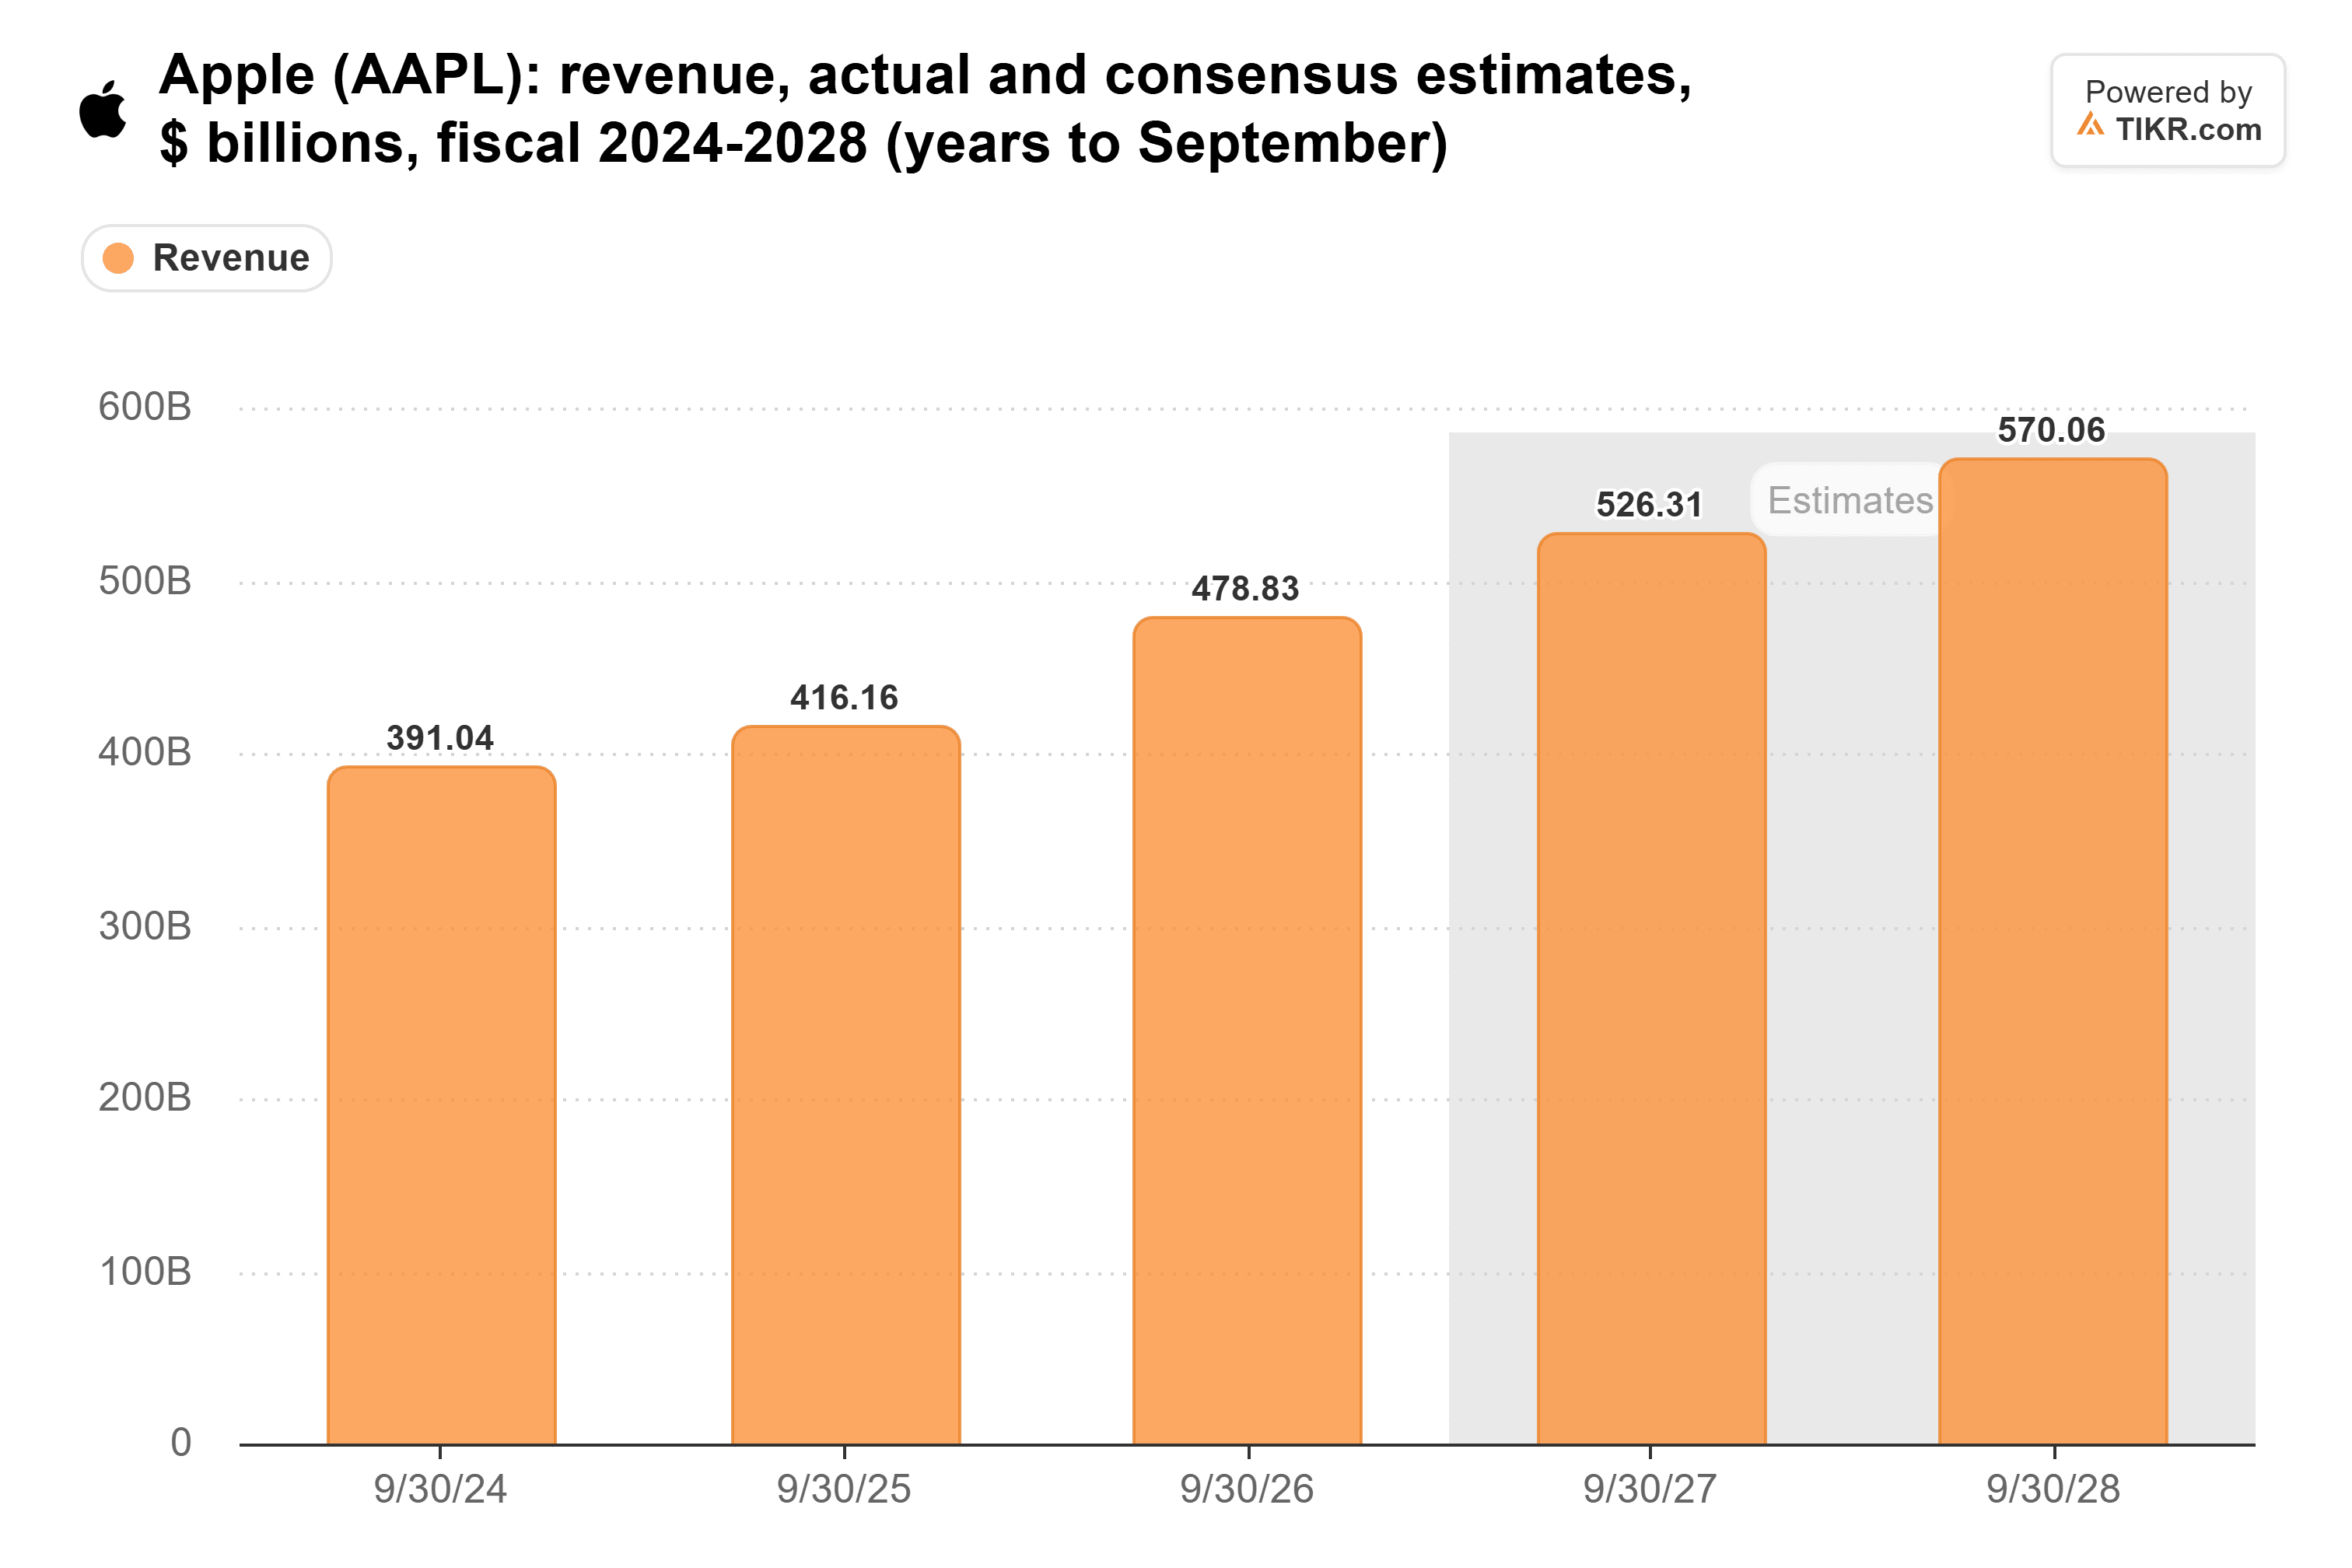
Anche i ricavi dovrebbero continuare a crescere. Il CFO Kevan Parekh ha fornito previsioni per i ricavi del trimestre di dicembre in aumento del 7% al 10% e ha detto: "Ci aspettiamo che questo sia il miglior trimestre per i ricavi nella storia dell'azienda." Gli analisti si aspettano che i ricavi salgano da 479 miliardi di dollari nell'anno fiscale 2026 a 570 miliardi nell'anno fiscale 2028:
I Servizi devono accelerare
Il 15% di Ives deve provenire da un'attività di Servizi che sta rallentando. I ricavi dei Servizi hanno raggiunto un record di 31,6 miliardi di dollari nel trimestre di settembre, in aumento del 10%. Ma Apple ha previsto una crescita del trimestre di dicembre solo dell'8% al 9%, con fattori a sfavore "principalmente guidati dalle licenze di terze parti e dal tasso di cambio."
Le licenze di terze parti sono dove si collocano i pagamenti per la ricerca di Google. Mark Gurman di Bloomberg ha detto che l'IA sta allontanando le ricerche da Safari, quindi la quota di ricavi di Apple da Google "è destinata a diminuire."
L'IA non è nemmeno gratuita per Apple. Apple ha previsto un margine lordo del trimestre di dicembre tra il 45% e il 46%, in calo rispetto al 47,9% del trimestre di settembre. Parekh ha detto che ciò include costi più elevati per la memoria e "alcuni costi legati al lancio di Siri AI."
Gli investitori stanno già pagando per questo
Il P/E forward di Apple è 36x. Questo è vicino al suo massimo decennale di 38x, raggiunto alla fine di ottobre, e molto al di sopra della sua media decennale di 24x:
Ives ha ragione sulla posizione di Apple. Raggiunge miliardi di persone con l'IA senza spendere come un hyperscaler, e il flusso di cassa lo dimostra.
Ma a 36x, penso che i suoi 75 dollari di potenziale rialzo legato all'IA siano già nel prezzo, e i Servizi, dove quel potenziale dovrebbe manifestarsi, sono previsti in rallentamento. Terrei Apple come il posto sicuro per attendere questa vendita. Non aggiungerei a questo multiplo finché Siri AI non inizierà a ripagare nei Servizi.
Apple vende un uso più intenso di Siri AI attraverso i piani iCloud+. Se quegli aggiornamenti iniziano a fare la differenza, i Servizi sono dove si vedrà per primi. Il prossimo rapporto di Apple, previsto per fine gennaio, ci dirà se la previsione dell'8% al 9% di dicembre è stato il punto più basso.
Quindi, quanto vale realmente il titolo Apple?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Apple. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!