Punti Chiave
- Credo è scesa del 17,7% a $112 giovedì e del 25,6% in due sedute, scendendo così del 64% rispetto al massimo a 52 settimane di $309.
- L'ultimo trimestre è stato record, con ricavi in aumento del 115% a $479 milioni e un margine lordo rettificato del 68%.
- Quattro clienti hanno generato circa l'84% dei ricavi, e il CTO ha venduto azioni per oltre $25 milioni da settembre.
- Il report del 2 dicembre mostrerà se i ricavi nel segmento ottico sono in linea con l'obiettivo di oltre $600 milioni per l'anno fiscale 2027.
Credo Technology Group (CRDO) ha alcuni dei migliori margini nel networking per l'IA. In questo momento il mercato la valuta come uno dei nomi più rischiosi.
Le azioni sono scese del 17,7% giovedì a $112, dopo un calo del 9,6% mercoledì. Il Nasdaq è scivolato in una correzione mentre i titoli AI venivano venduti, e Credo ora si trova al 64% sotto il suo massimo a 52 settimane di $309.
L'intero gruppo ottico è stato colpito. Coherent (COHR) è scesa del 13% giovedì e Lumentum (LITE) ha perso il 18,7%, eppure Credo ora scambia a un multiplo forward inferiore a entrambe, con margini lordi ben superiori.
Quindi, è questa l'occasione per acquistare un leader dell'interconnessione AI a prezzo scontato? O il mercato ha ragione a scontare un'azienda che dipende da quattro clienti?
Un trimestre record, poi un reset
Il primo trimestre fiscale di Credo, comunicato il 1° settembre, ha stabilito record quasi ovunque:
- I ricavi sono aumentati del 115% a $479 milioni, superando le previsioni di $465-475 milioni.
- L'EPS rettificato di $1,20 ha battuto la stima di $1,17.
- Il margine lordo rettificato ha raggiunto il 68%, con un margine operativo al 48,2%.
Gli AEC rimangono il business più grande, con relazioni presso cinque hyperscaler. Sia i retimer che i DSP ottici hanno segnato record, e Credo ha registrato i primi ricavi da PIC di fotonica al silicio dopo l'acquisizione di DustPhotonics per $750 milioni.
La linea dei ricavi è diventata quasi verticale, e gli analisti si aspettano di più...
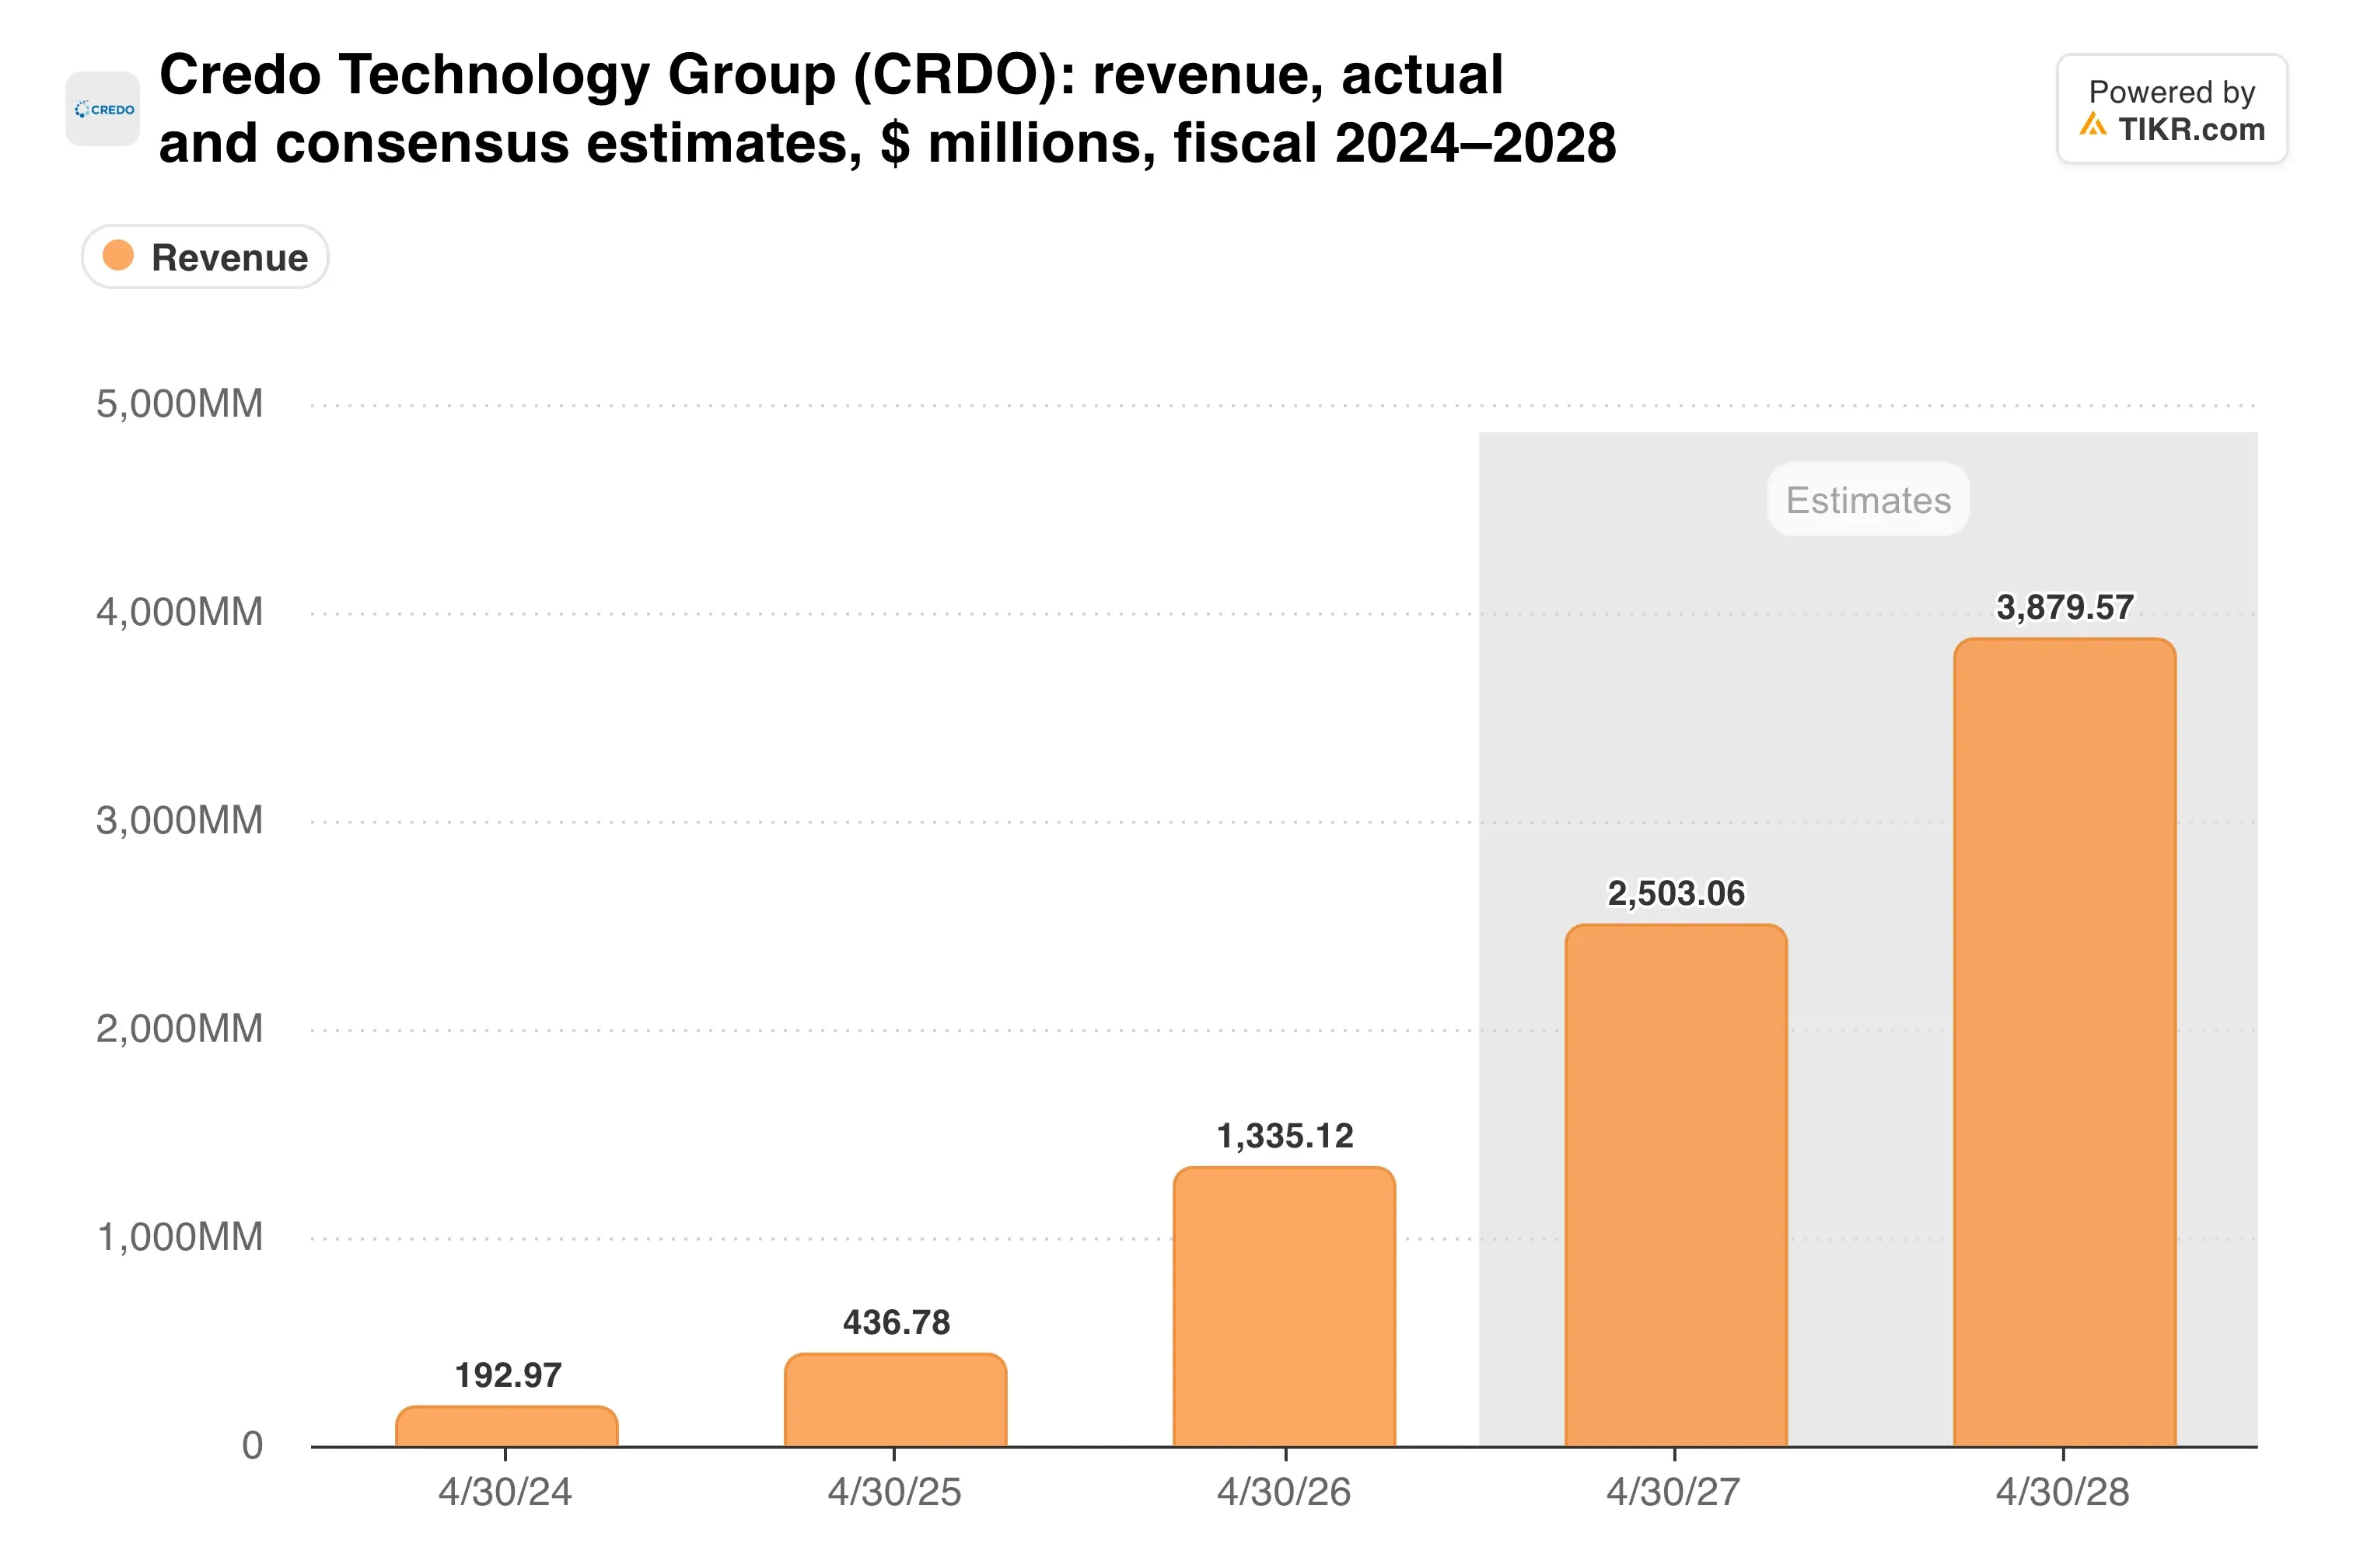
Le previsioni del management per il 2027 fiscale indicano una crescita superiore all'85%, quindi le stime presuppongono ancora un anno molto ripido.
Margini che i pari non possono eguagliare
Le previsioni per il secondo trimestre indicano ricavi tra $525 e $535 milioni, ovvero una crescita sequenziale di circa il 10,6%, con un margine lordo rettificato tra il 67% e il 69%.
Il management si aspetta inoltre ricavi ottici superiori a $600 milioni in questo anno fiscale. ZeroFlap Optics, i PIC di fotonica al silicio e i DSP ottici dovrebbero superare ciascuno i $100 milioni, e questa accelerazione guida l'inflection del secondo semestre.
La spinta nel settore ottico porta Credo più in profondità nel territorio di Coherent e Lumentum. Le strutture dei costi difficilmente potrebbero essere più diverse:

Il margine lordo trailing di Credo del 67,1% si confronta con il 48,0% di Lumentum e il 37,5% di Coherent.
TIKR monitora 20 analisti su Credo Technology. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Credo Technology, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per Credo Technology
La concentrazione è lo sconto
Quattro clienti finali hanno generato circa l'84% dei ricavi del primo trimestre. Uno ha rappresentato il 33% e un altro il 28%, quindi un singolo cambiamento negli ordini potrebbe influenzare un trimestre.
Le vendite di insider aggiungono disagio. Il CTO Cheng Chi Fung ha segnalato sei vendite dal 10 settembre per un totale di oltre $25 milioni, e il COO Lam Yat Tung ha venduto $20,6 milioni alla fine di settembre.
Quanto di questo è già nel prezzo?

A circa 15,8x gli utili forward, Credo scambia sotto Coherent a circa 18,5x e Lumentum a circa 20,9x. Il target medio di Wall Street di $284 si trova al 153% sopra la chiusura di giovedì.
La mia opinione: penso che la vendita sia andata troppo oltre per un'azienda che prevede una crescita dell'85% con margini lordi del 68% e $738 milioni di liquidità netta. La concentrazione è un rischio reale, e mi aspetto che il titolo rimanga volatile. Ma a meno di 16x gli utili forward, il prezzo presuppone già che qualcosa vada storto, e l'ultimo trimestre non ha mostrato alcun segno in tal senso.
Il report del 2 dicembre è il test. Osserva se i ricavi si collocano nell'intervallo $525-535 milioni e se il management vede ancora i ricavi ottici sopra i $600 milioni.
Quindi, quanto vale realmente il titolo Credo?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Credo. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti basandoci sui dati di investimento del Terminal TIKR e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!