Punti Chiave
- B. Riley mantiene il rating Buy su Applied Digital con un target di $51, il 265% sopra il prezzo delle azioni dopo un calo del 72% dal massimo di maggio.
- Gli analisti si aspettano che i ricavi raddoppino circa nel 2028 fiscale, ma la loro stima della perdita per quell'anno è peggiorata notevolmente negli ultimi 90 giorni.
- Il debito è il rischio principale per tutto il settore: le obbligazioni del tenant CoreWeave rendevano oltre il 14% a metà novembre, e TeraWulf ha assicurato il supporto di Google per il finanziamento del suo contratto di locazione da $19 miliardi con Anthropic.
- Il target di B. Riley implica circa 15x i ricavi forward, sopra la media triennale del titolo, un multiplo che le stime di perdita in peggioramento non supportano per ora.
Applied Digital (APLD) ha perso il 72% dal suo massimo di maggio, e Nick Giles di B. Riley lo valuta ancora Buy con un prezzo target di $51, il 265% sopra la chiusura del titolo a $13,98 del 19 novembre.
Il debito è il problema, e non solo per Applied Digital. CoreWeave (CRWV), il tenant dietro circa $11 miliardi dei contratti di locazione di Applied Digital, ha obbligazioni che rendevano oltre il 14% all'11 novembre. TeraWulf (WULF) ha assicurato il supporto di Google il 4 novembre per il finanziamento pianificato del suo contratto di locazione da $19 miliardi con Anthropic.
I ricavi sono schizzati alle stelle, e così la spesa per interessi
Il comunicato del primo trimestre fiscale di Applied Digital del 7 ottobre ha mostrato ricavi in aumento del 322% a $341,9 milioni. Ma $183,5 milioni di questi provenivano da lavori di allestimento per i tenant, che sono costati $176,1 milioni da realizzare. La spesa per interessi è balzata a $77,4 milioni da $8,0 milioni di un anno prima, superando i $65,8 milioni dell'affitto di base. Poi le scommesse su ulteriori rialzi dei tassi hanno colpito i titoli dell'infrastruttura AI ad alto debito il 14 ottobre, e il 25 ottobre Elon Musk ha avvertito su X di una "morte da pesciolino" tra i neocloud, un gruppo che include CoreWeave e lo stesso ChronoScale di Applied Digital.
B. Riley rimane fermo su $51
I $51 sono già un taglio: B. Riley li ha abbassati da $75 il 30 ottobre, con Giles che ha indicato i circa $36 miliardi di contratti di locazione firmati. Non tutte le società sono così pazienti. Stephen Byrd di Morgan Stanley ha tagliato il suo target a $25 da $41 il 9 novembre e ha mantenuto un rating Equal Weight, dopo aver aumentato i costi del debito che la società assume.
TIKR monitora 16 analisti su Applied Digital. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Applied Digital, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Applied Digital
I $51 hanno senso?
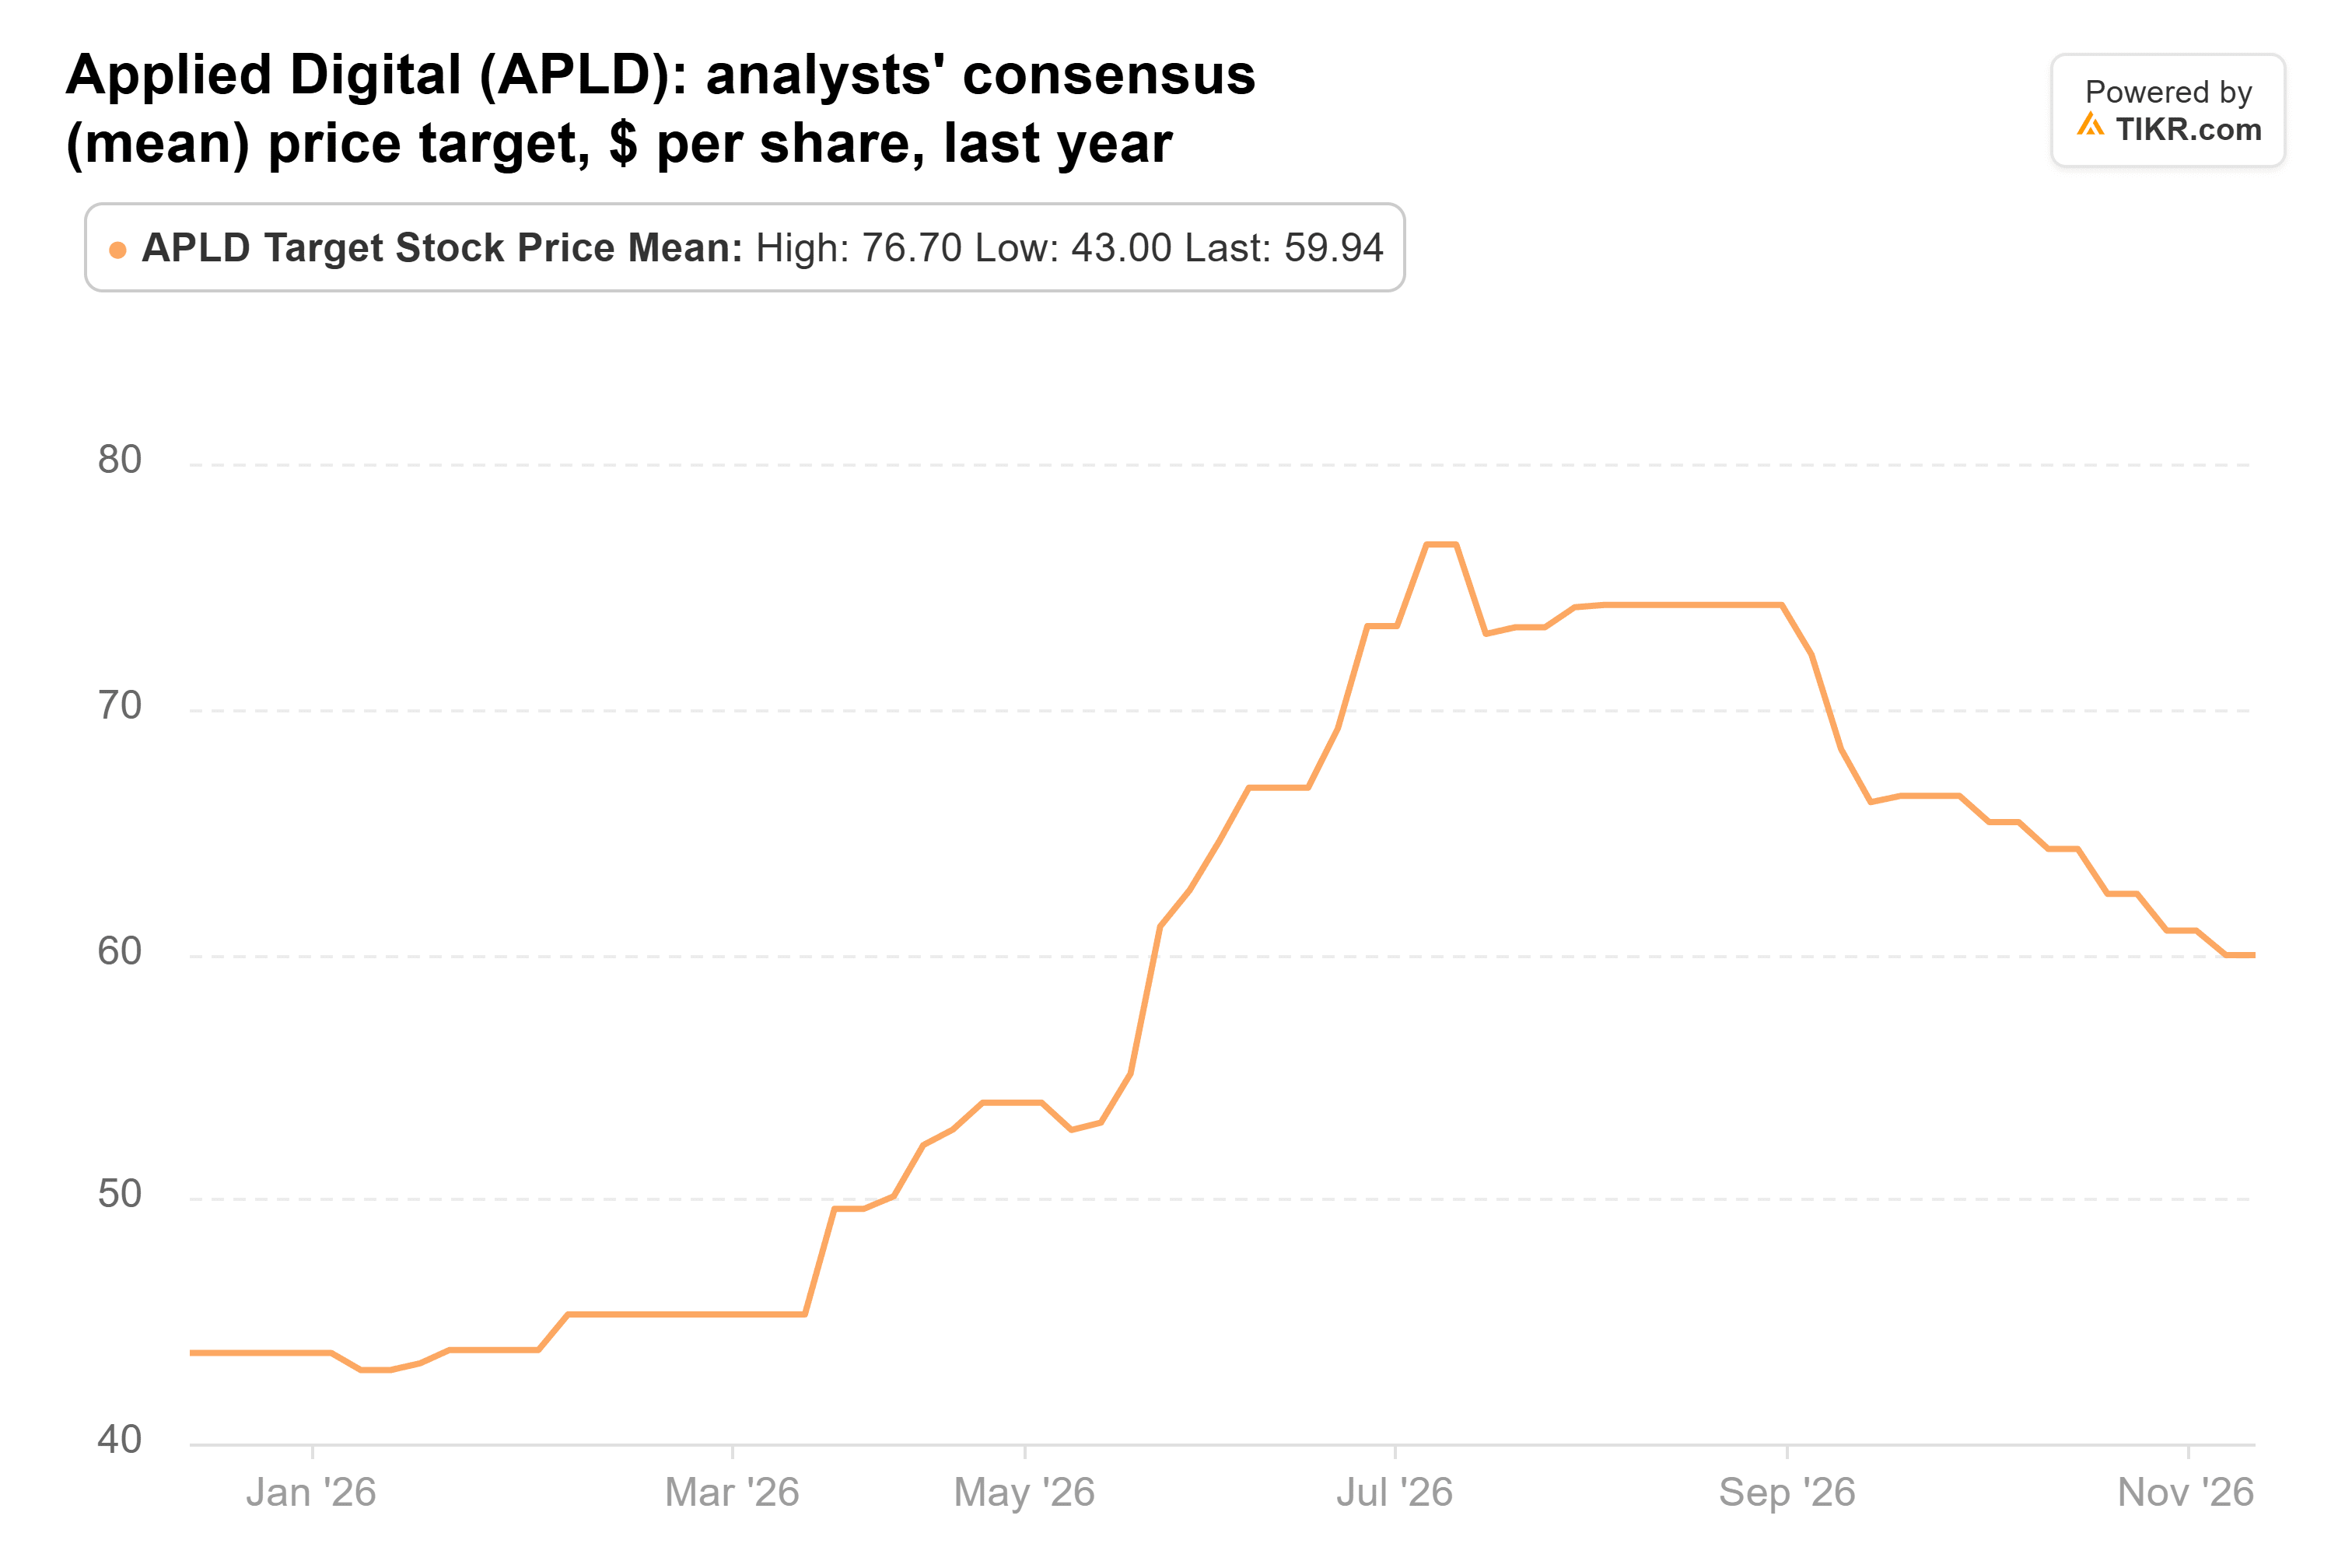
I 16 analisti che seguono Applied Digital sono ancora più rialzisti, con un target medio di $60, il 329% sopra il prezzo. Questo è in aumento rispetto ai $44 di un anno fa, anche se in calo rispetto ai quasi $77 di luglio.
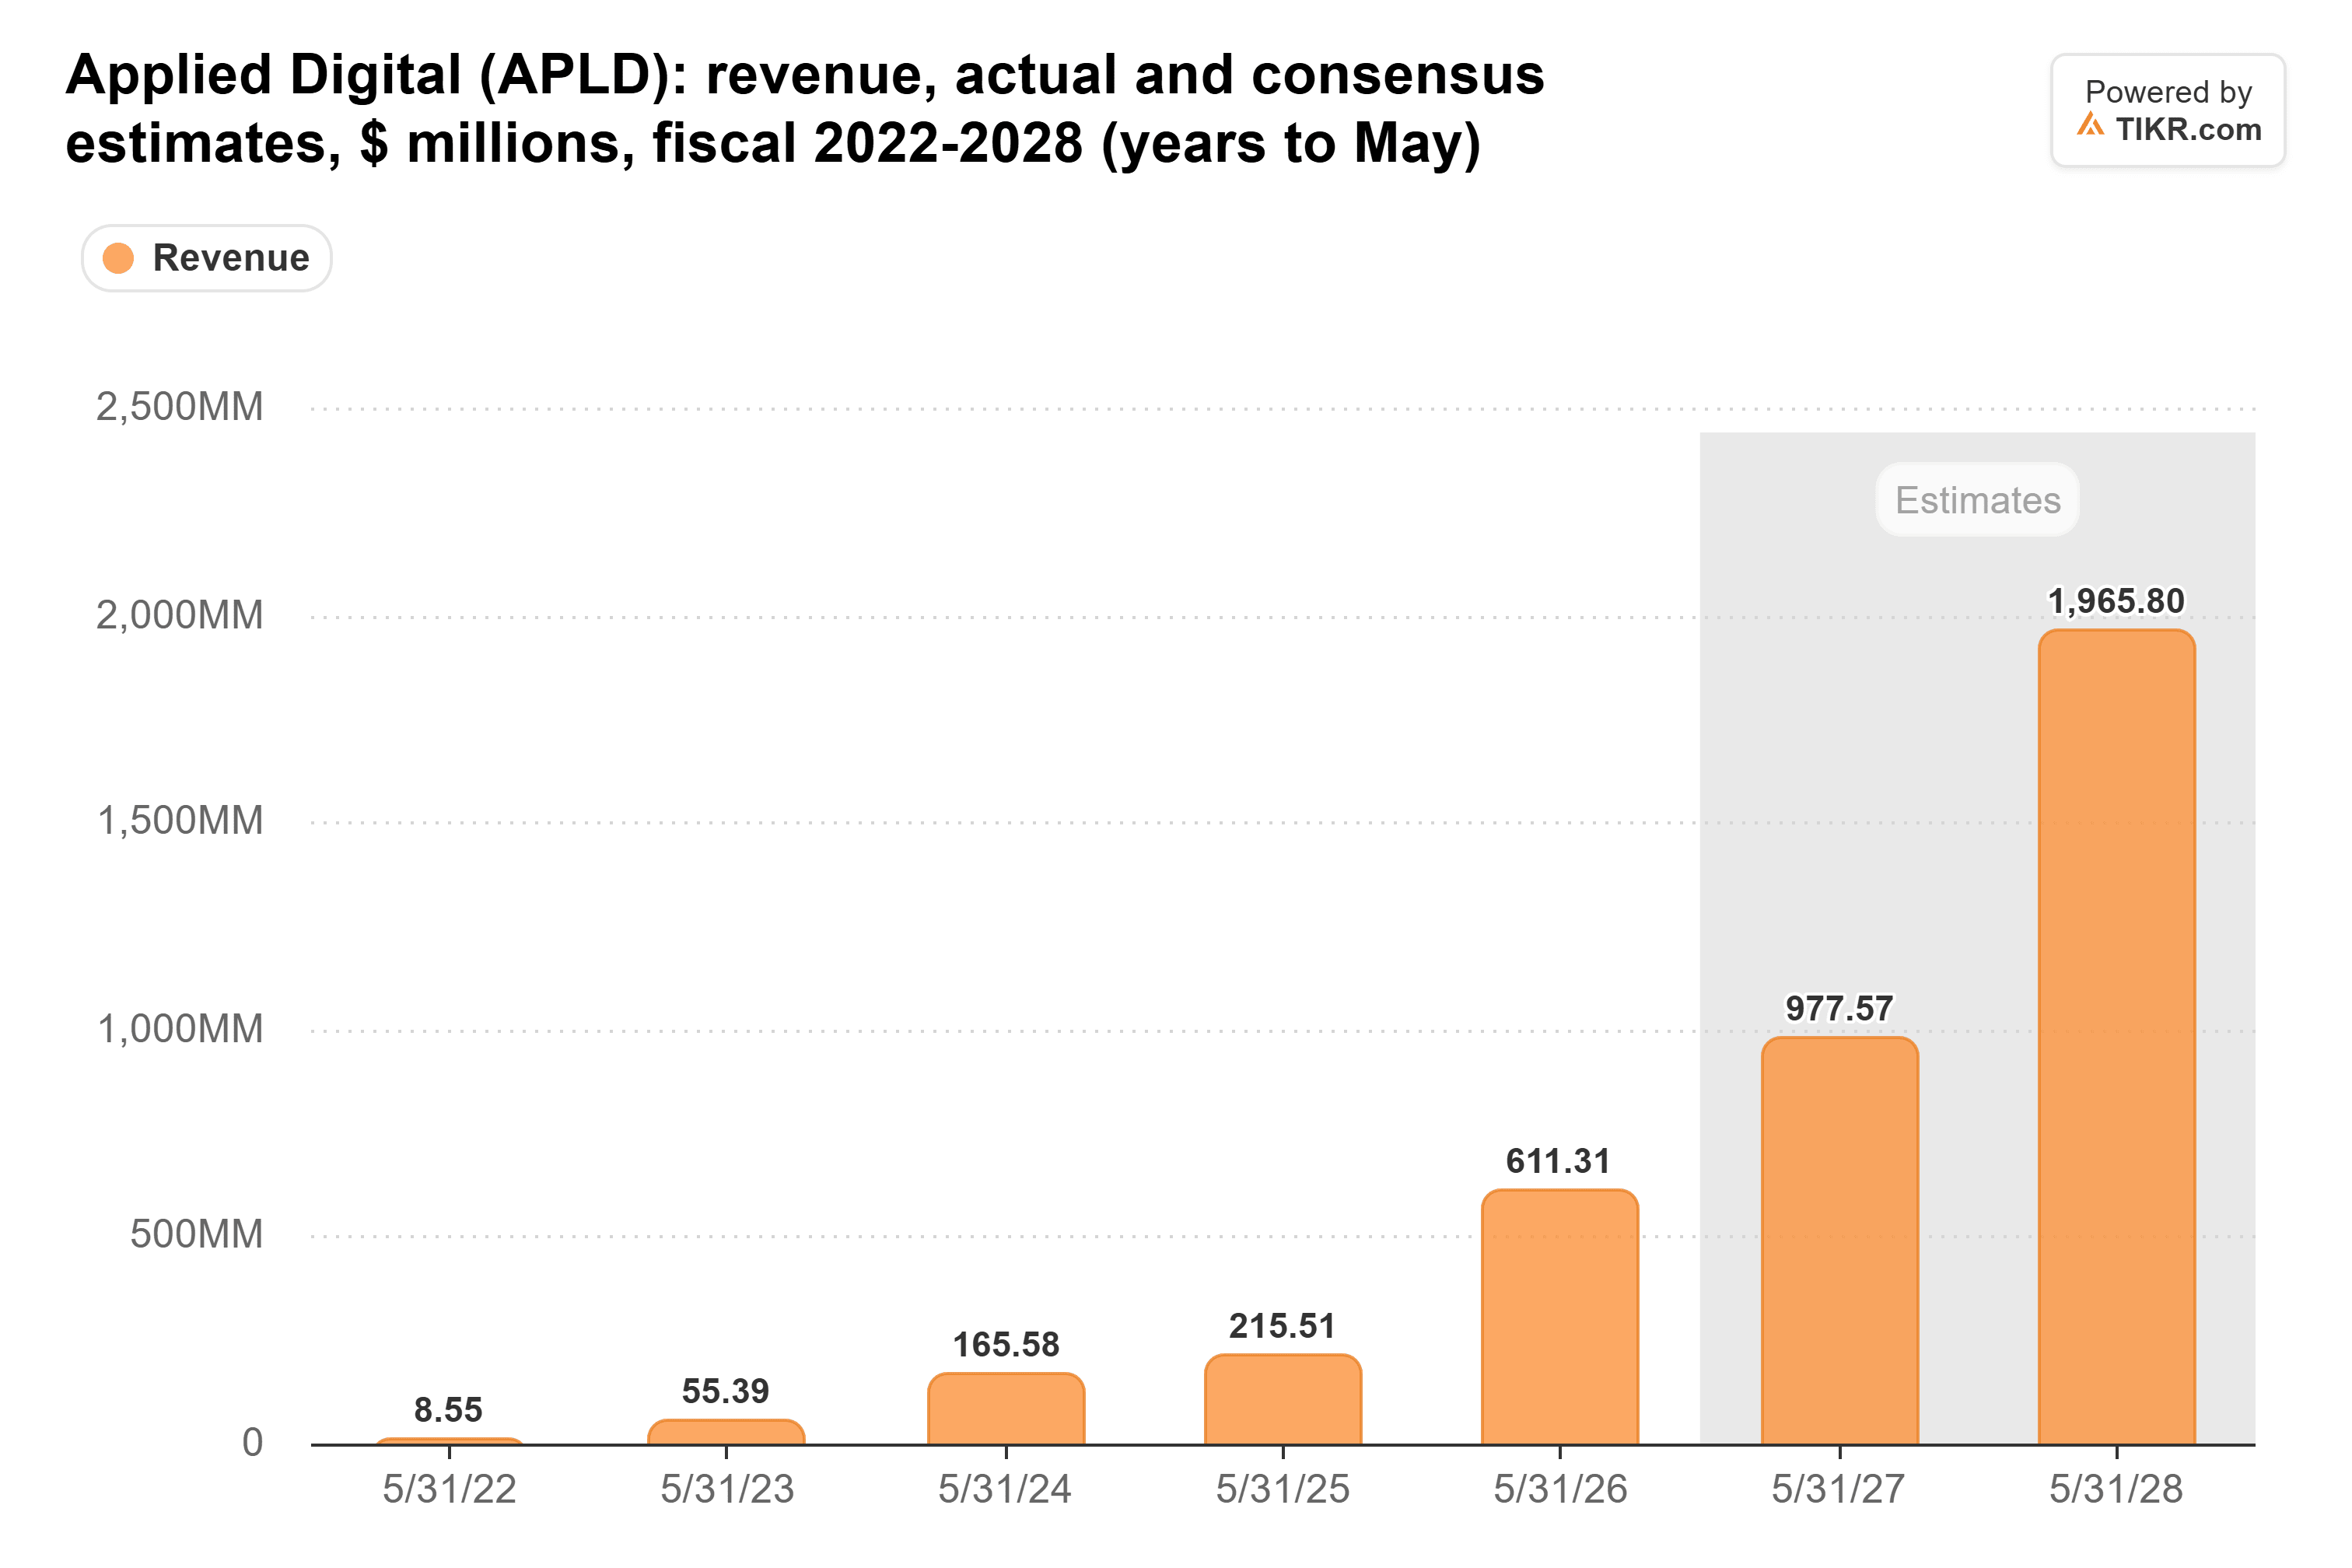
Si aspettano che i ricavi raddoppino circa, da $978 milioni nel 2027 fiscale a $1,97 miliardi nel 2028 fiscale (anni a maggio), man mano che più edifici iniziano a pagare l'affitto.
Ma negli ultimi 90 giorni, la perdita consenso per il 2028 fiscale è peggiorata a $0,78 per azione da $0,25.
Senza utili da valutare, il titolo si scambia sui ricavi forward, a 4,1x contro una media triennale di 11x.
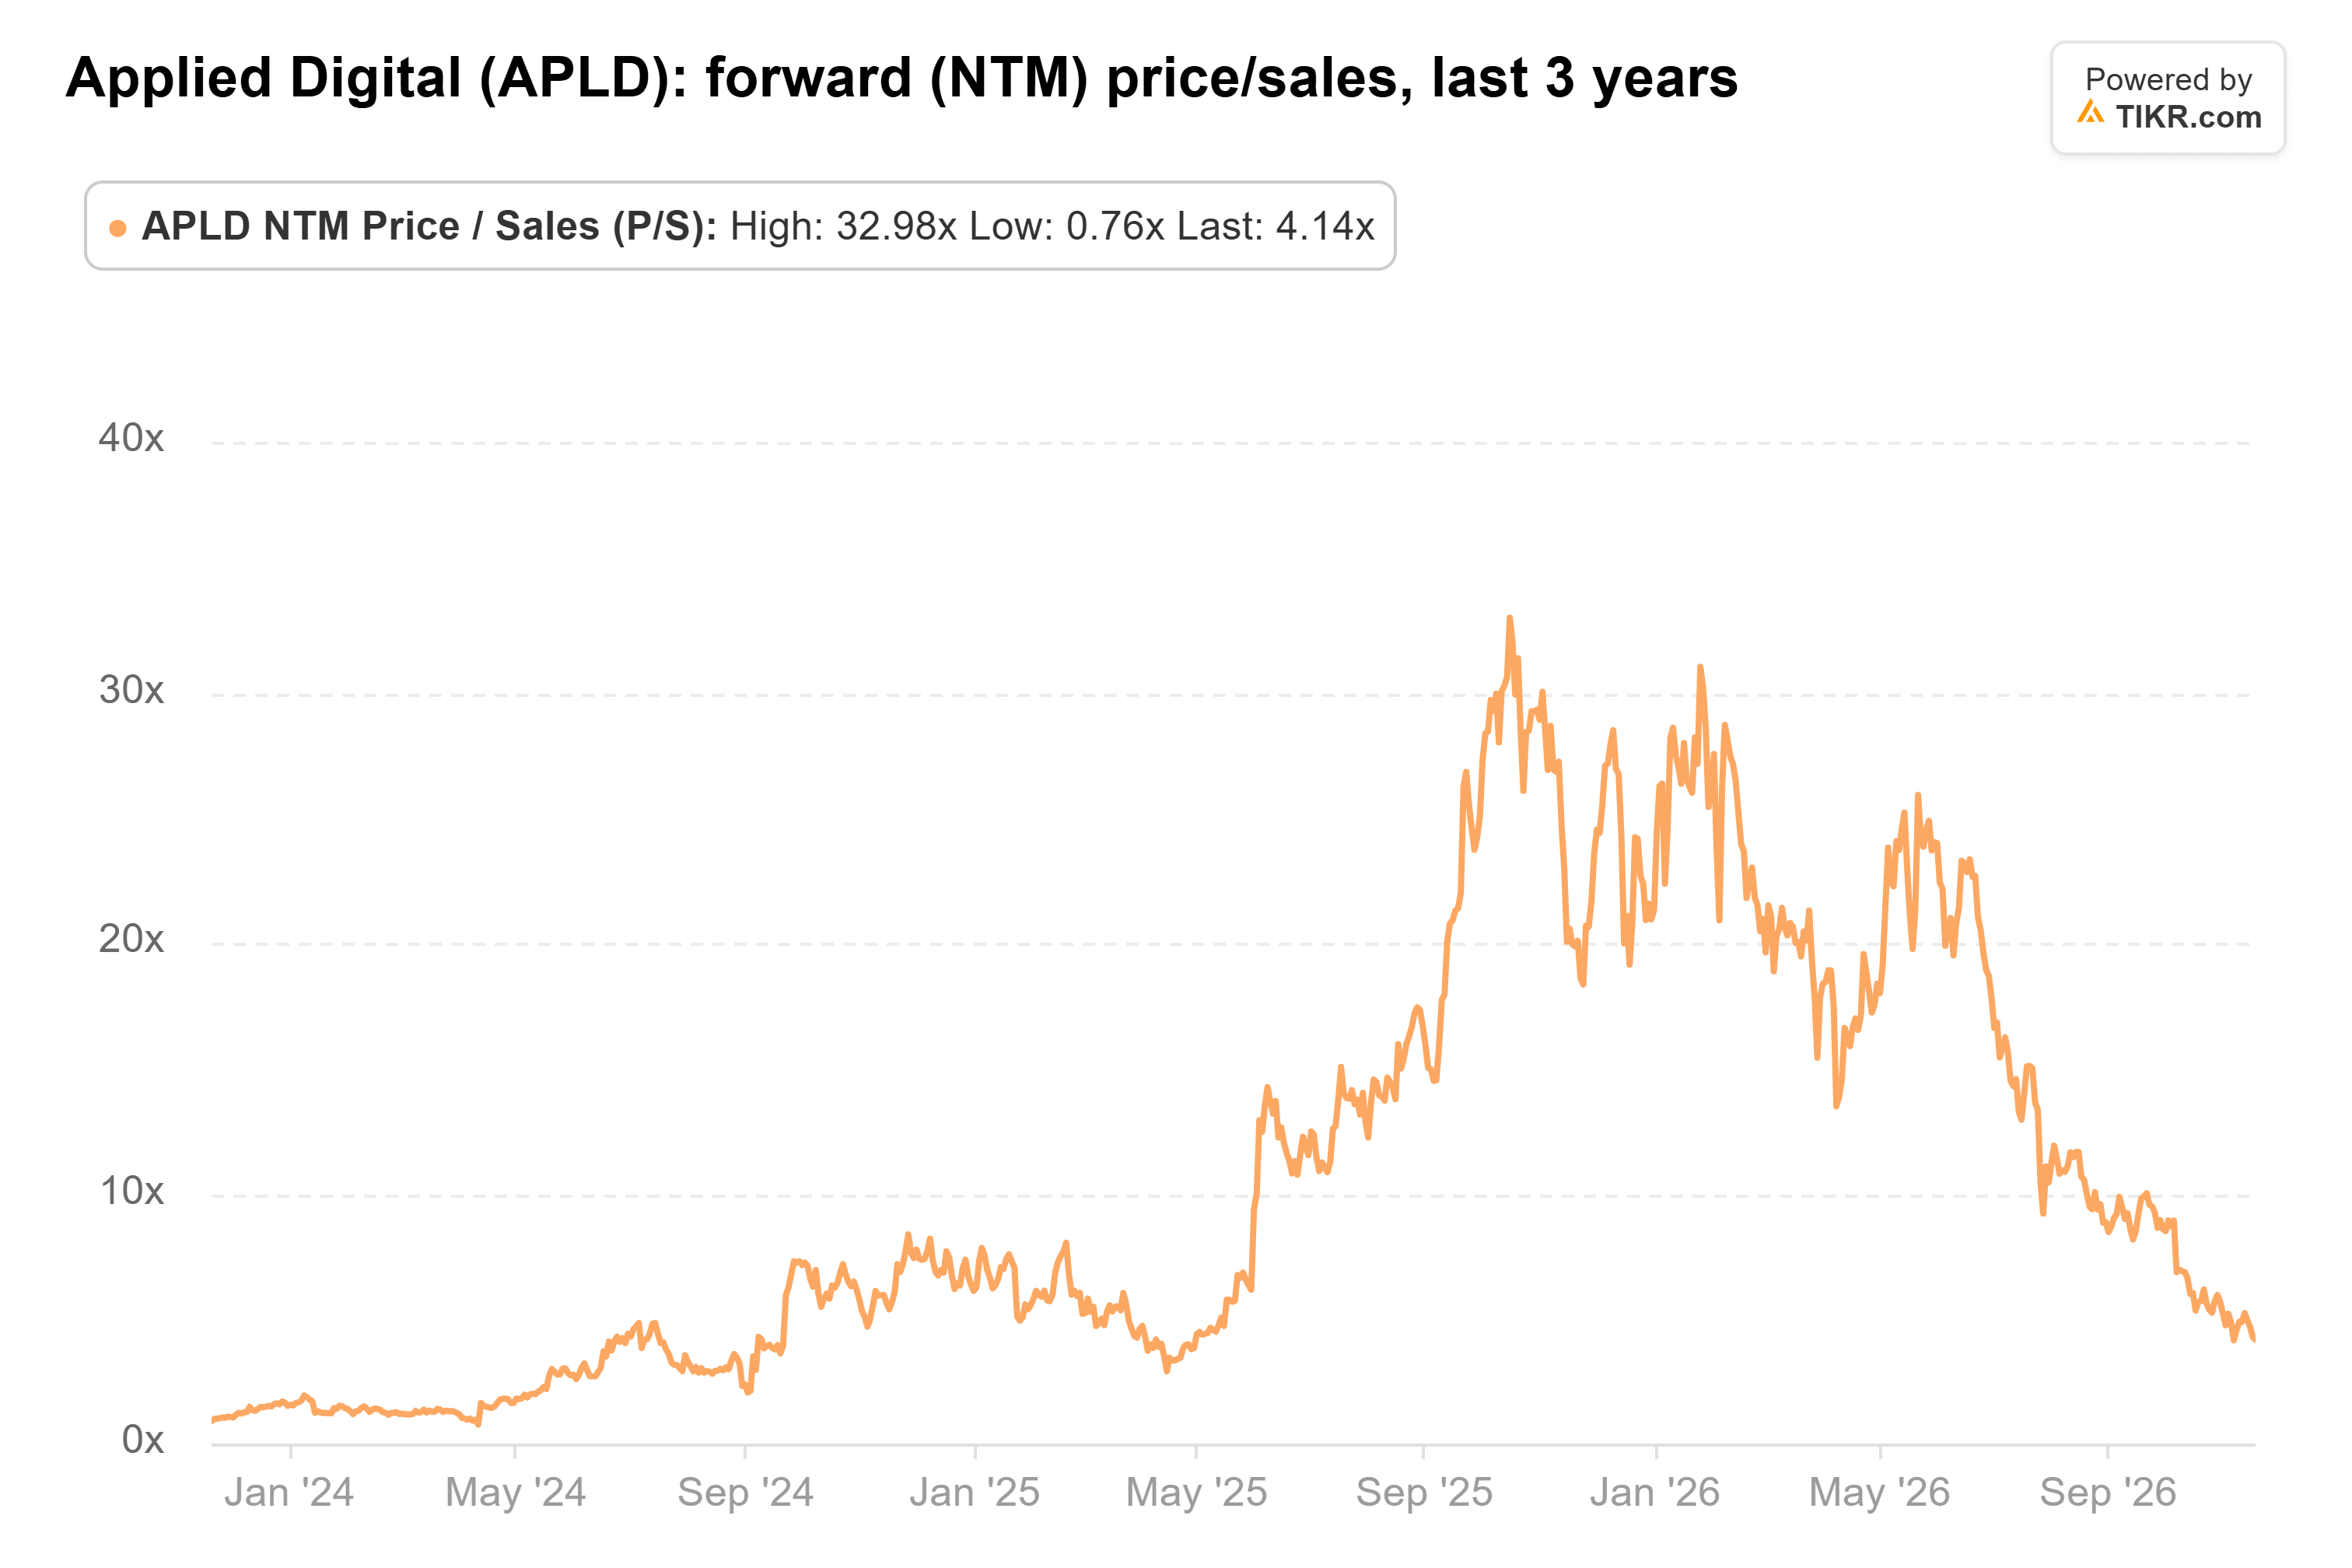
I $51 di B. Riley equivalgono a circa 15x quei ricavi, sopra quella media, anche se apparirebbero più bassi sui ricavi dell'anno prossimo.
$51 chiede troppo per ora
Applied Digital deve ancora finanziare i suoi prossimi tre campus, e i suoi finanziatori e l'equity preferenziale al 12,75% di Macquarie vengono pagati prima degli azionisti comuni. TeraWulf ha già il supporto di Google per il suo finanziamento pianificato. L'opzione della Louisiana di Applied Digital, un accordo proposto che consentirebbe fino a $4,6 miliardi di revenue bond per il suo campus Delta Forge 1, non ha ancora un tasso, e l'avvocato del distretto ha detto ai commissari locali che non c'è un piano attuale per emetterli.
Il titolo potrebbe benissimo essere troppo economico a 4,1x i ricavi. Ma $51 richiedono un multiplo più ricco del solito mentre gli analisti continuano ad aumentare le perdite che si aspettano, e questo è molto su cui contare oggi. Due cose cambierebbero questa visione: i circa 250 MW di contratti di locazione per espansione che Applied Digital si aspetta di firmare entro fine anno, che il CEO Wes Cummins ha detto dovrebbero avere tassi di locazione significativamente più alti, e nuovo debito per progetti prezzato al di sotto o al 7% che Applied Digital ha pagato sulle sue note a giugno.
Quindi, quanto vale realmente il titolo Applied Digital?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Applied Digital. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Valuta Applied Digital gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!