Punti Chiave
- Il 17 novembre, Bernstein ha reiterato il suo rating Outperform e il prezzo target di $1,298 su GE Vernova. Il target è superiore del 72% rispetto alla chiusura del titolo del 19 novembre, e il titolo è sceso del 36% rispetto al massimo di giugno.
- Il titolo è calato a causa delle preoccupazioni sulla spesa per i data center di IA. Ciò è avvenuto nonostante GE Vernova abbia alzato le sue previsioni per il 2026 e Caterpillar abbia riportato un aumento del 30% delle vendite di generazione di energia.
- Sulla base delle stime degli utili per il 2028 degli analisti, il target di $1,298 si traduce in un multiplo di circa 35x, ben al di sotto della media a un anno del titolo di 54x.
- La chiamata di Bernstein sembra solida, e il rapporto del quarto trimestre a fine gennaio sarà la prossima prova per il backlog che la sostiene.
GE Vernova (GEV) è sceso del 36% rispetto al suo massimo di chiusura del 30 giugno, e Bernstein non si muove. Il 17 novembre, ha reiterato il suo rating Outperform e il prezzo target di $1,298, superiore del 72% rispetto alla chiusura del titolo del 19 novembre a $756.28.
La domanda sembrava solida fino a settembre. Caterpillar (CAT) ha riportato il 29 ottobre che le vendite di generazione di energia del terzo trimestre sono aumentate del 30%, principalmente grazie a turbine e grandi motori per data center.
La preoccupazione sono i data center
Il trimestre di GE Vernova è stato forte. Il suo rapporto del 28 ottobre ha mostrato ordini organici aumentati del 96%, e ha alzato le sue previsioni di free cash flow per il 2026 a $16-17 miliardi da $11.5-12.5 miliardi. Il problema è arrivato dai suoi clienti. I governatori neo-eletti in Texas, Ohio e altri stati hanno fatto campagna elettorale per una pausa nella costruzione di data center, e questi stati rappresentano circa il 40% della capacità di data center pianificata negli USA, secondo Cleanview. SoftBank ha anche registrato una svalutazione di $3.7 miliardi dopo aver cancellato le prenotazioni di turbine per data center statunitensi, presumibilmente principalmente con GE Vernova, sebbene GE Vernova abbia dichiarato che la mossa non ha avuto alcun impatto finanziario sul suo business. L'11 novembre, JPMorgan ha ridotto il suo target a $1,000 da $1,035 mantenendo il rating Overweight, e il 18 novembre Erste Group ha declassato il titolo a Hold, aspettandosi una crescita degli ordini più lenta il prossimo anno.
TIKR monitora 37 analisti su GE Vernova. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su GE Vernova, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di GE Vernova
Il percorso di Bernstein passa attraverso il gas
Bernstein ha fissato il suo target di $1,298 il 23 luglio, in aumento da $1,206, e lo ha mantenuto durante il calo. A settembre, l'analista Sunaina Ocalan ha sostenuto che le prospettive di GE Vernova non dipendono principalmente dalla spesa in IA, notando che le utility hanno guidato circa il 62% degli ordini di Elettrificazione nel primo semestre. Il CEO Scott Strazik ha dichiarato nella conference call del terzo trimestre che, tra i suoi clienti del gas, "circa l'80% sono clienti tradizionali e il 20% sono per data center". E il terzo trimestre è stato il primo a un ritmo di spedizioni di gas di 5 GW a prezzi più alti, il che ha portato il margine EBITDA del segmento Power al 21.4% dal 13.4%.
$1,298 ha senso?
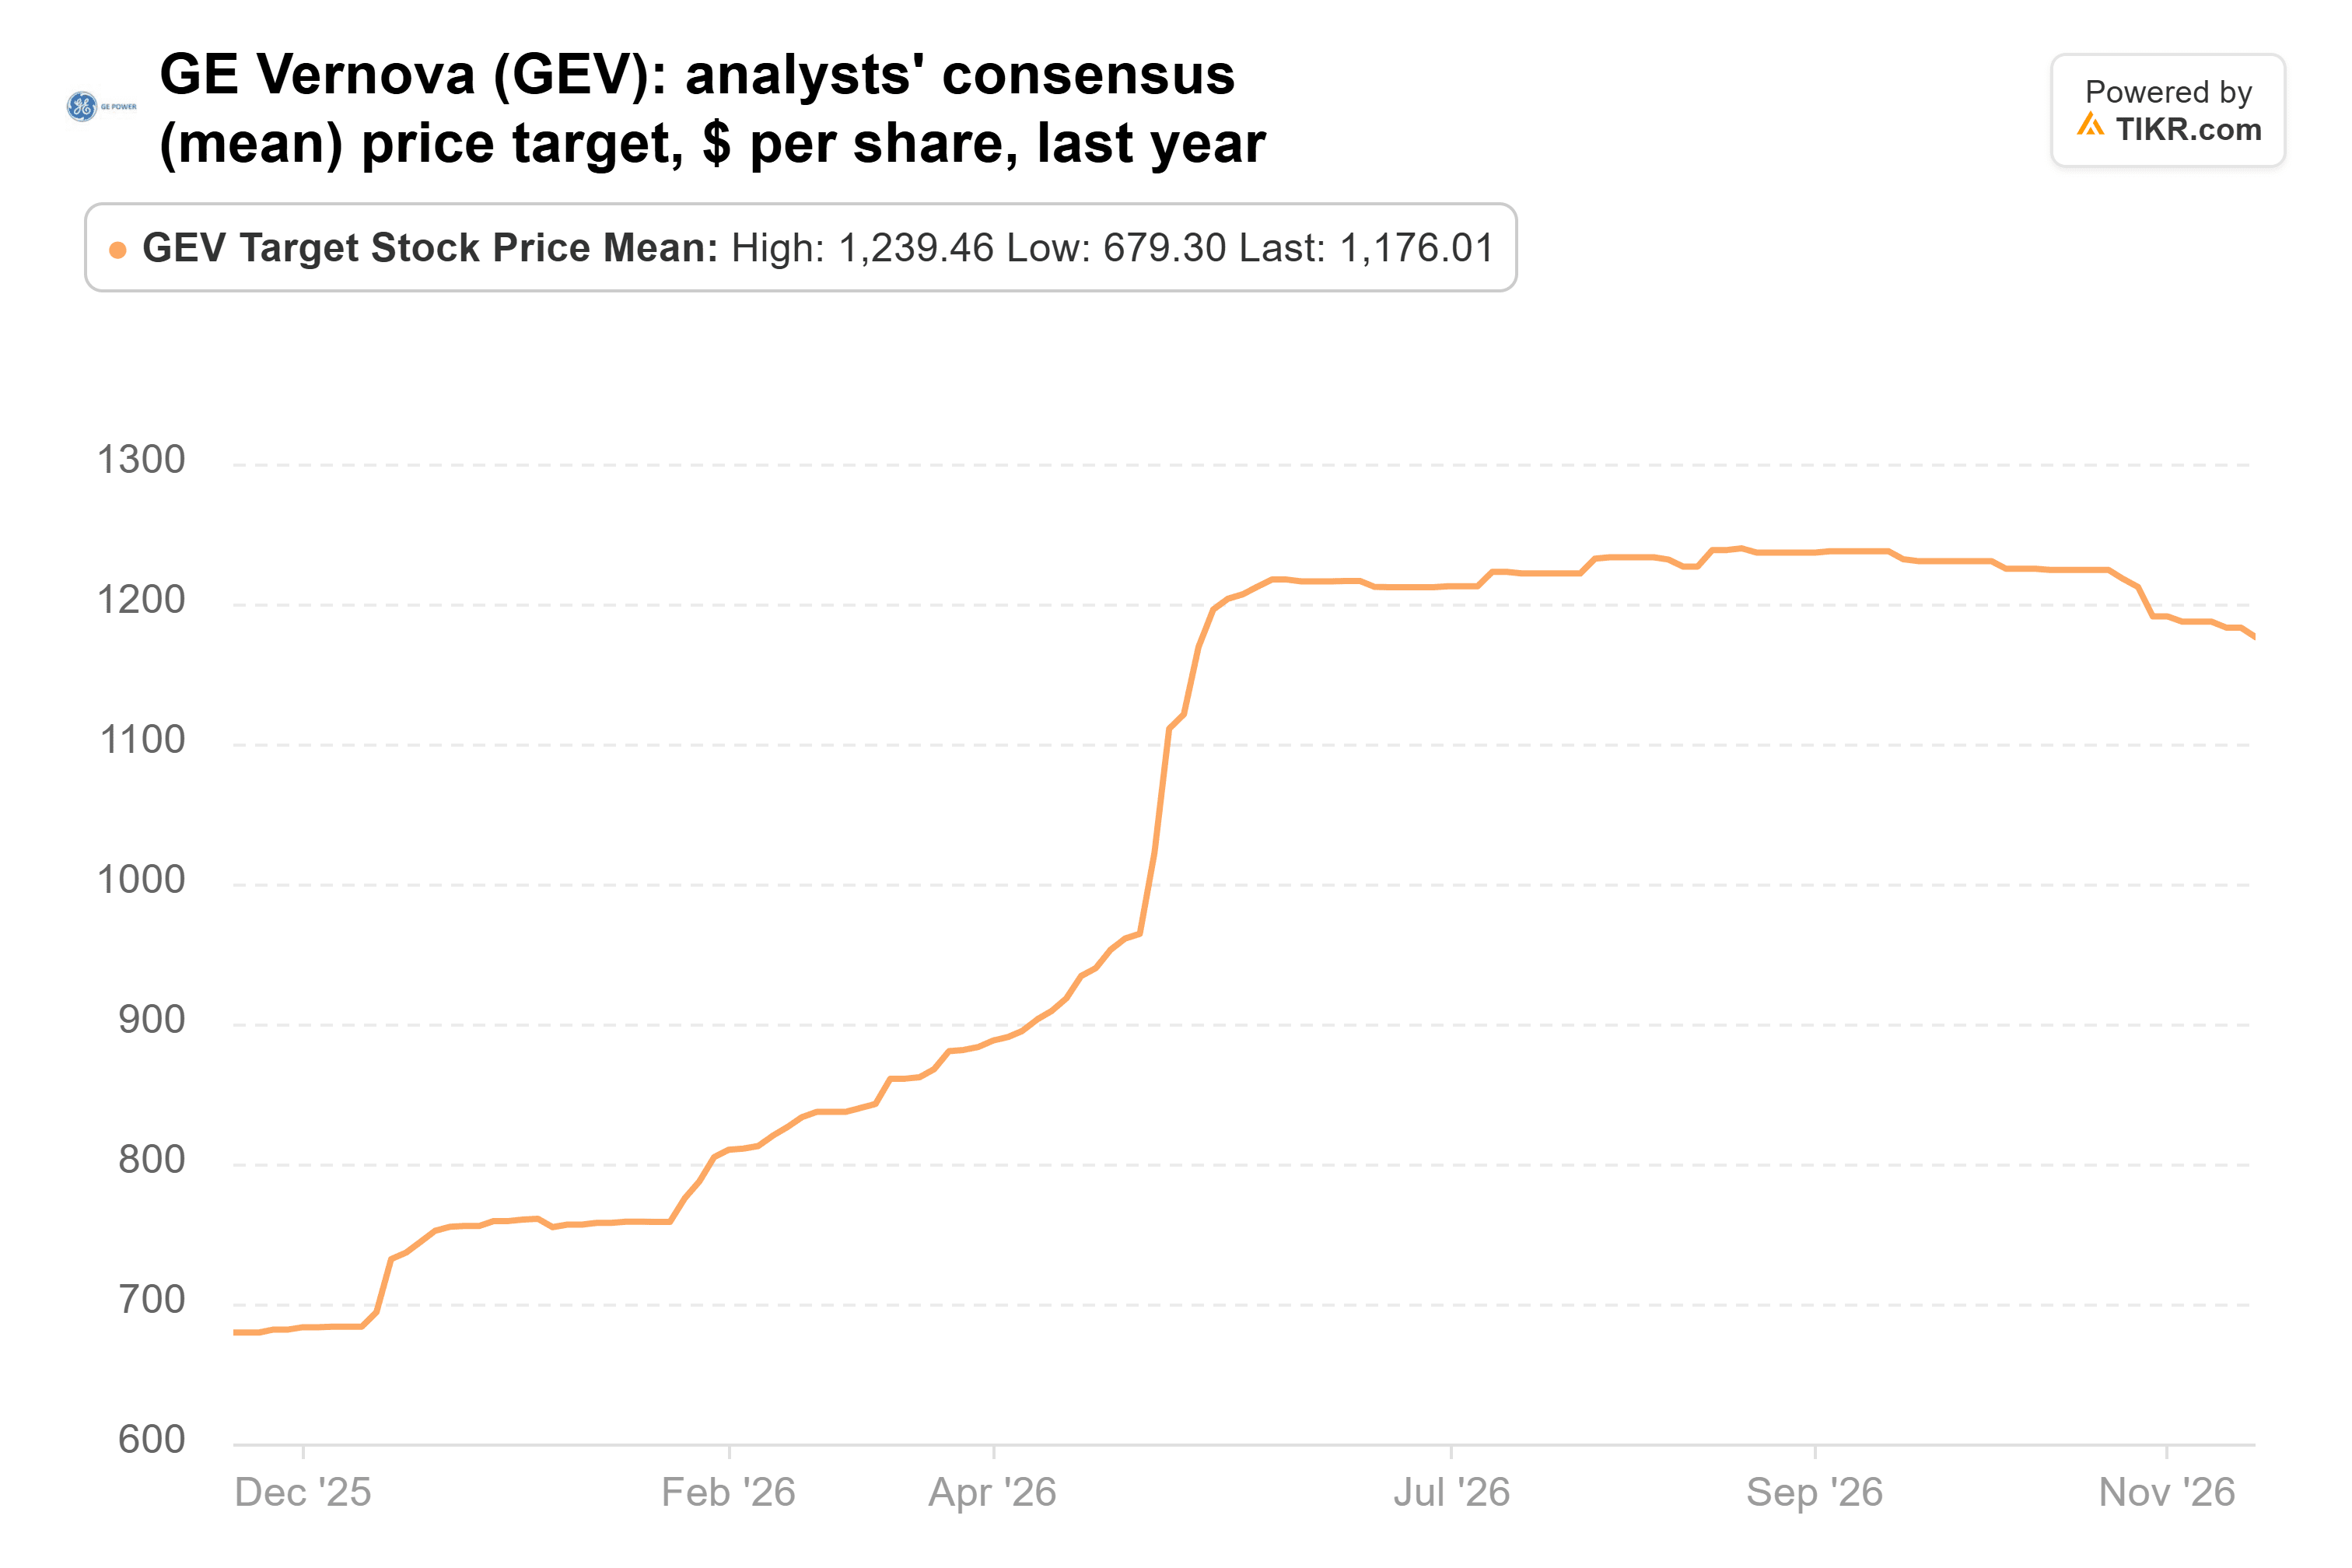
Il target consenso tra gli analisti che seguono GE Vernova è $1,176, superiore del 55% rispetto al titolo e in aumento rispetto ai $679 di un anno fa:
Gli analisti si aspettano che l'EPS normalizzato più che raddoppi, passando da $15.75 nel 2026 a $37.16 nel 2028:
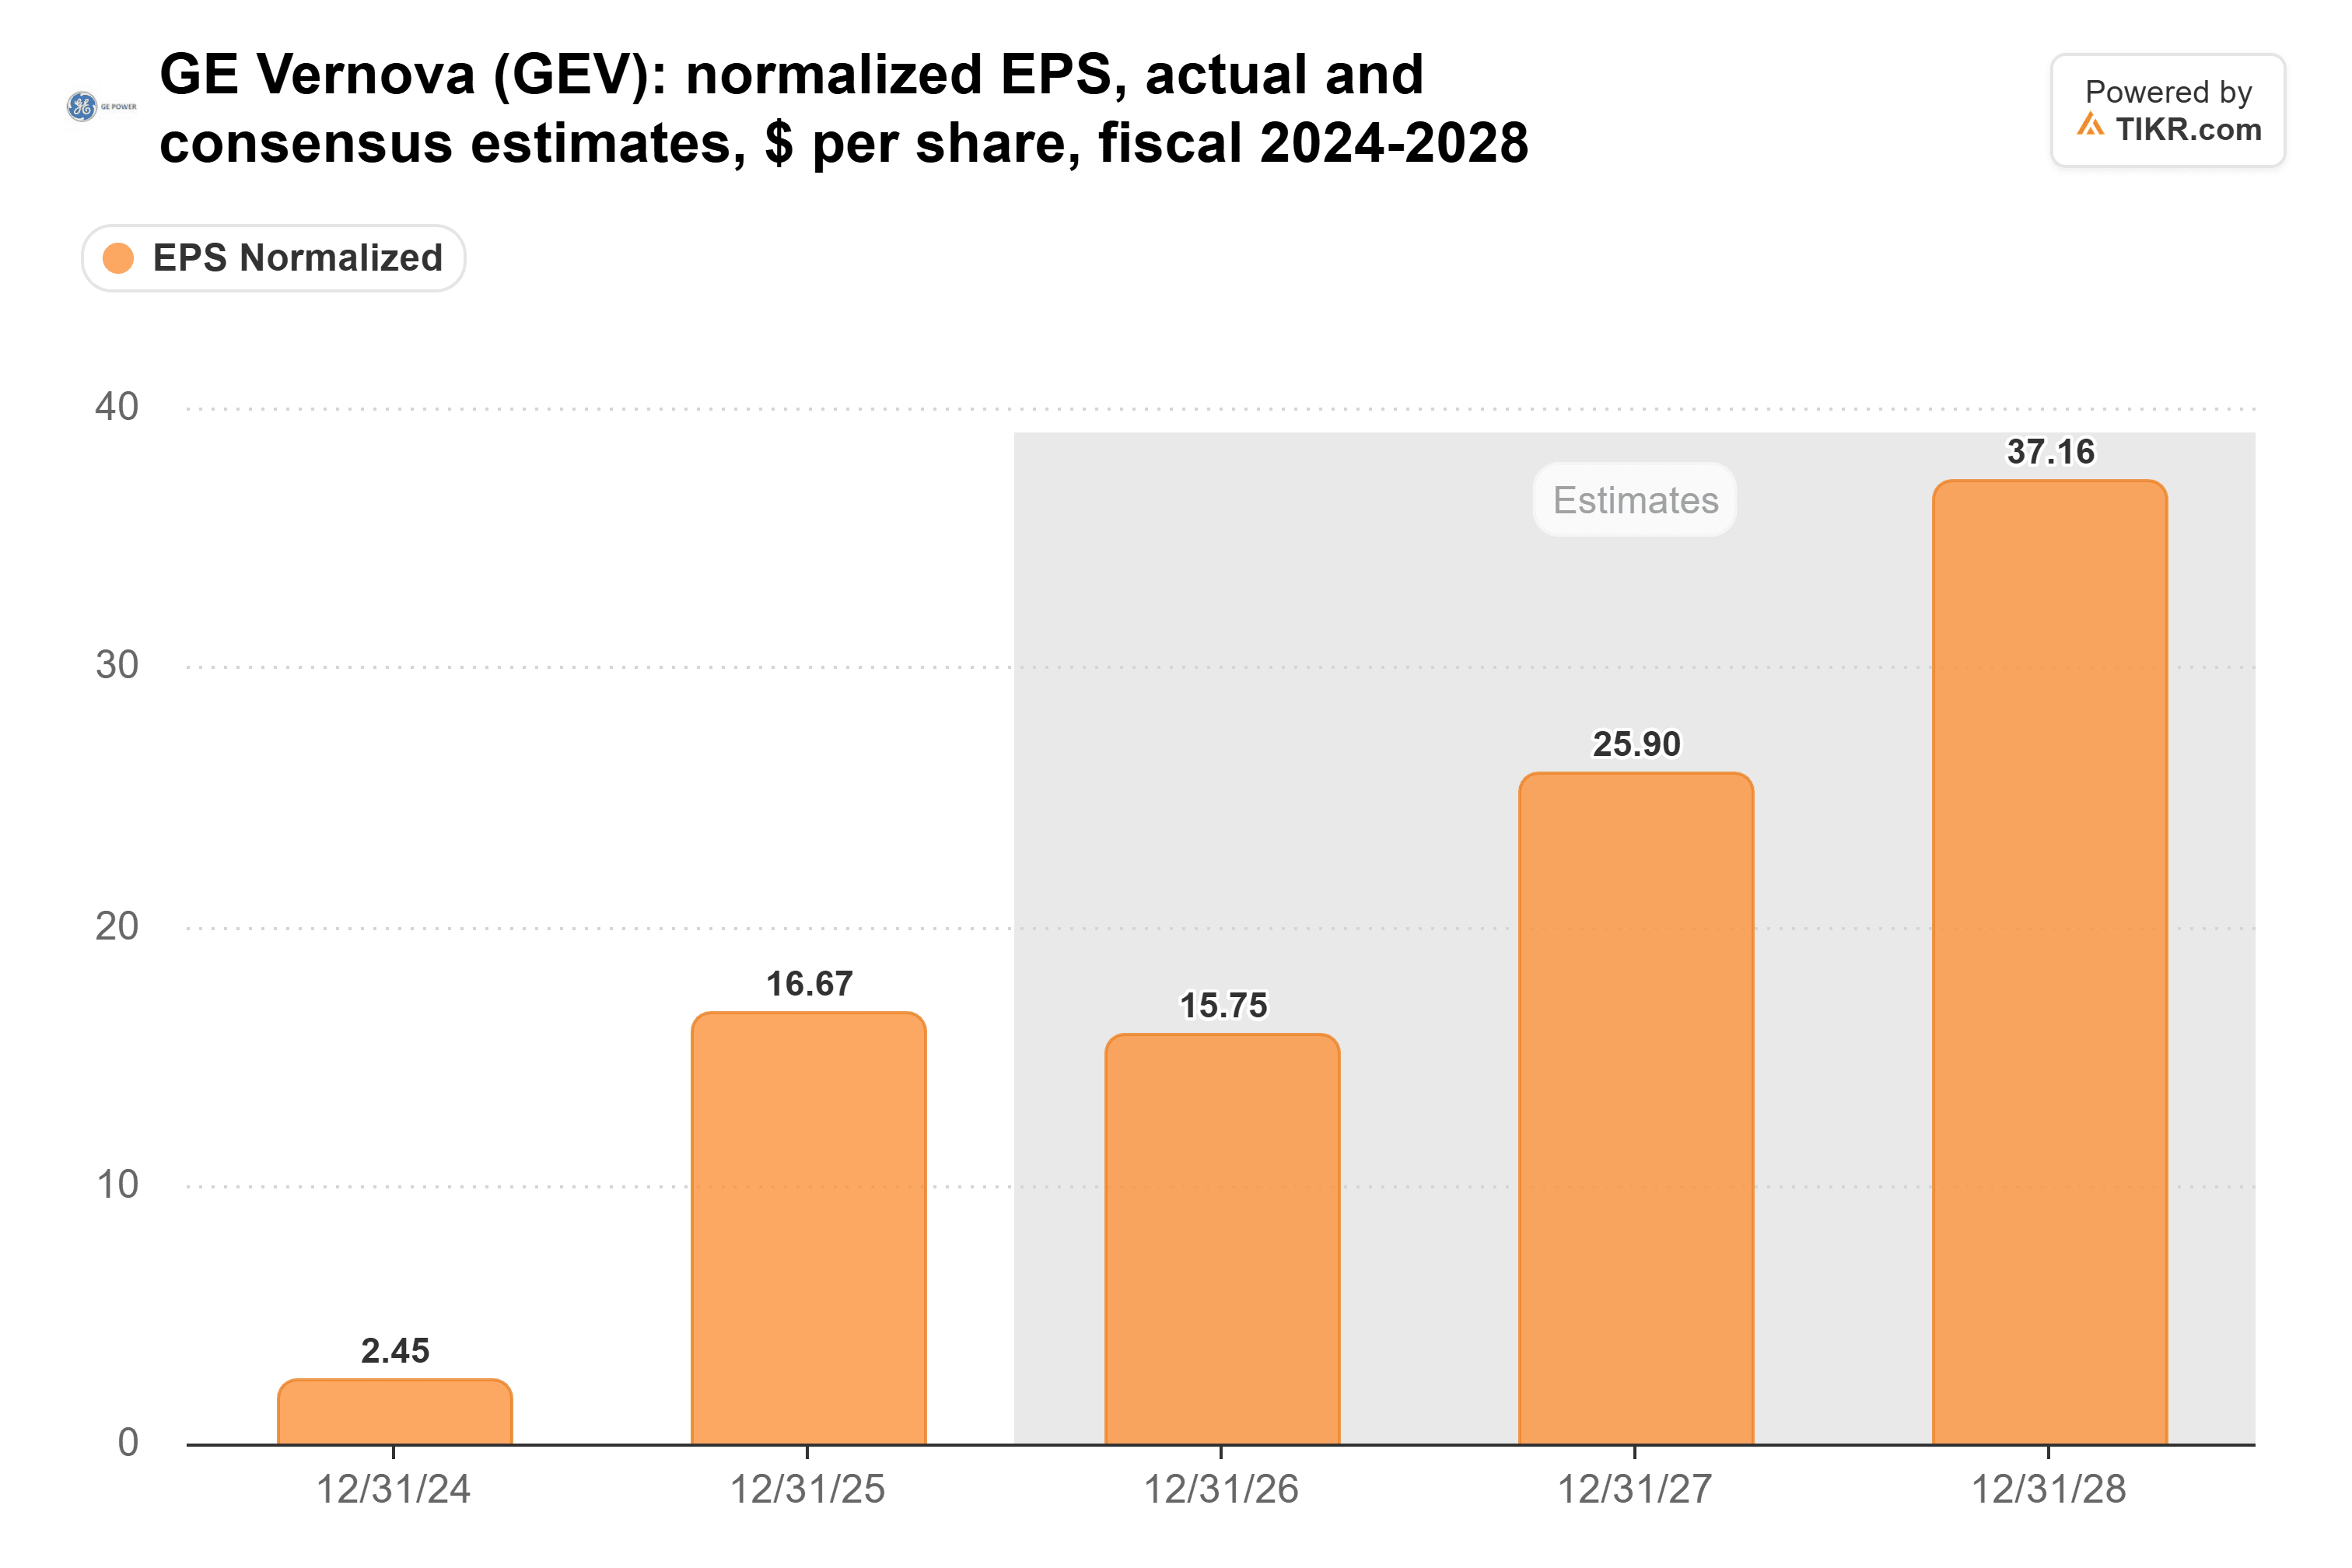
(I $16.67 del 2025 includono un beneficio fiscale una tantum di $2.9 miliardi, quindi il calo nel 2026 non significa che il business si stia riducendo.)
Su quella stima per il 2028, $1,298 è circa 35x gli utili. GE Vernova ha scambiato a circa 33x gli utili forward alla chiusura del 19 novembre, contro una media a un anno di 54x:
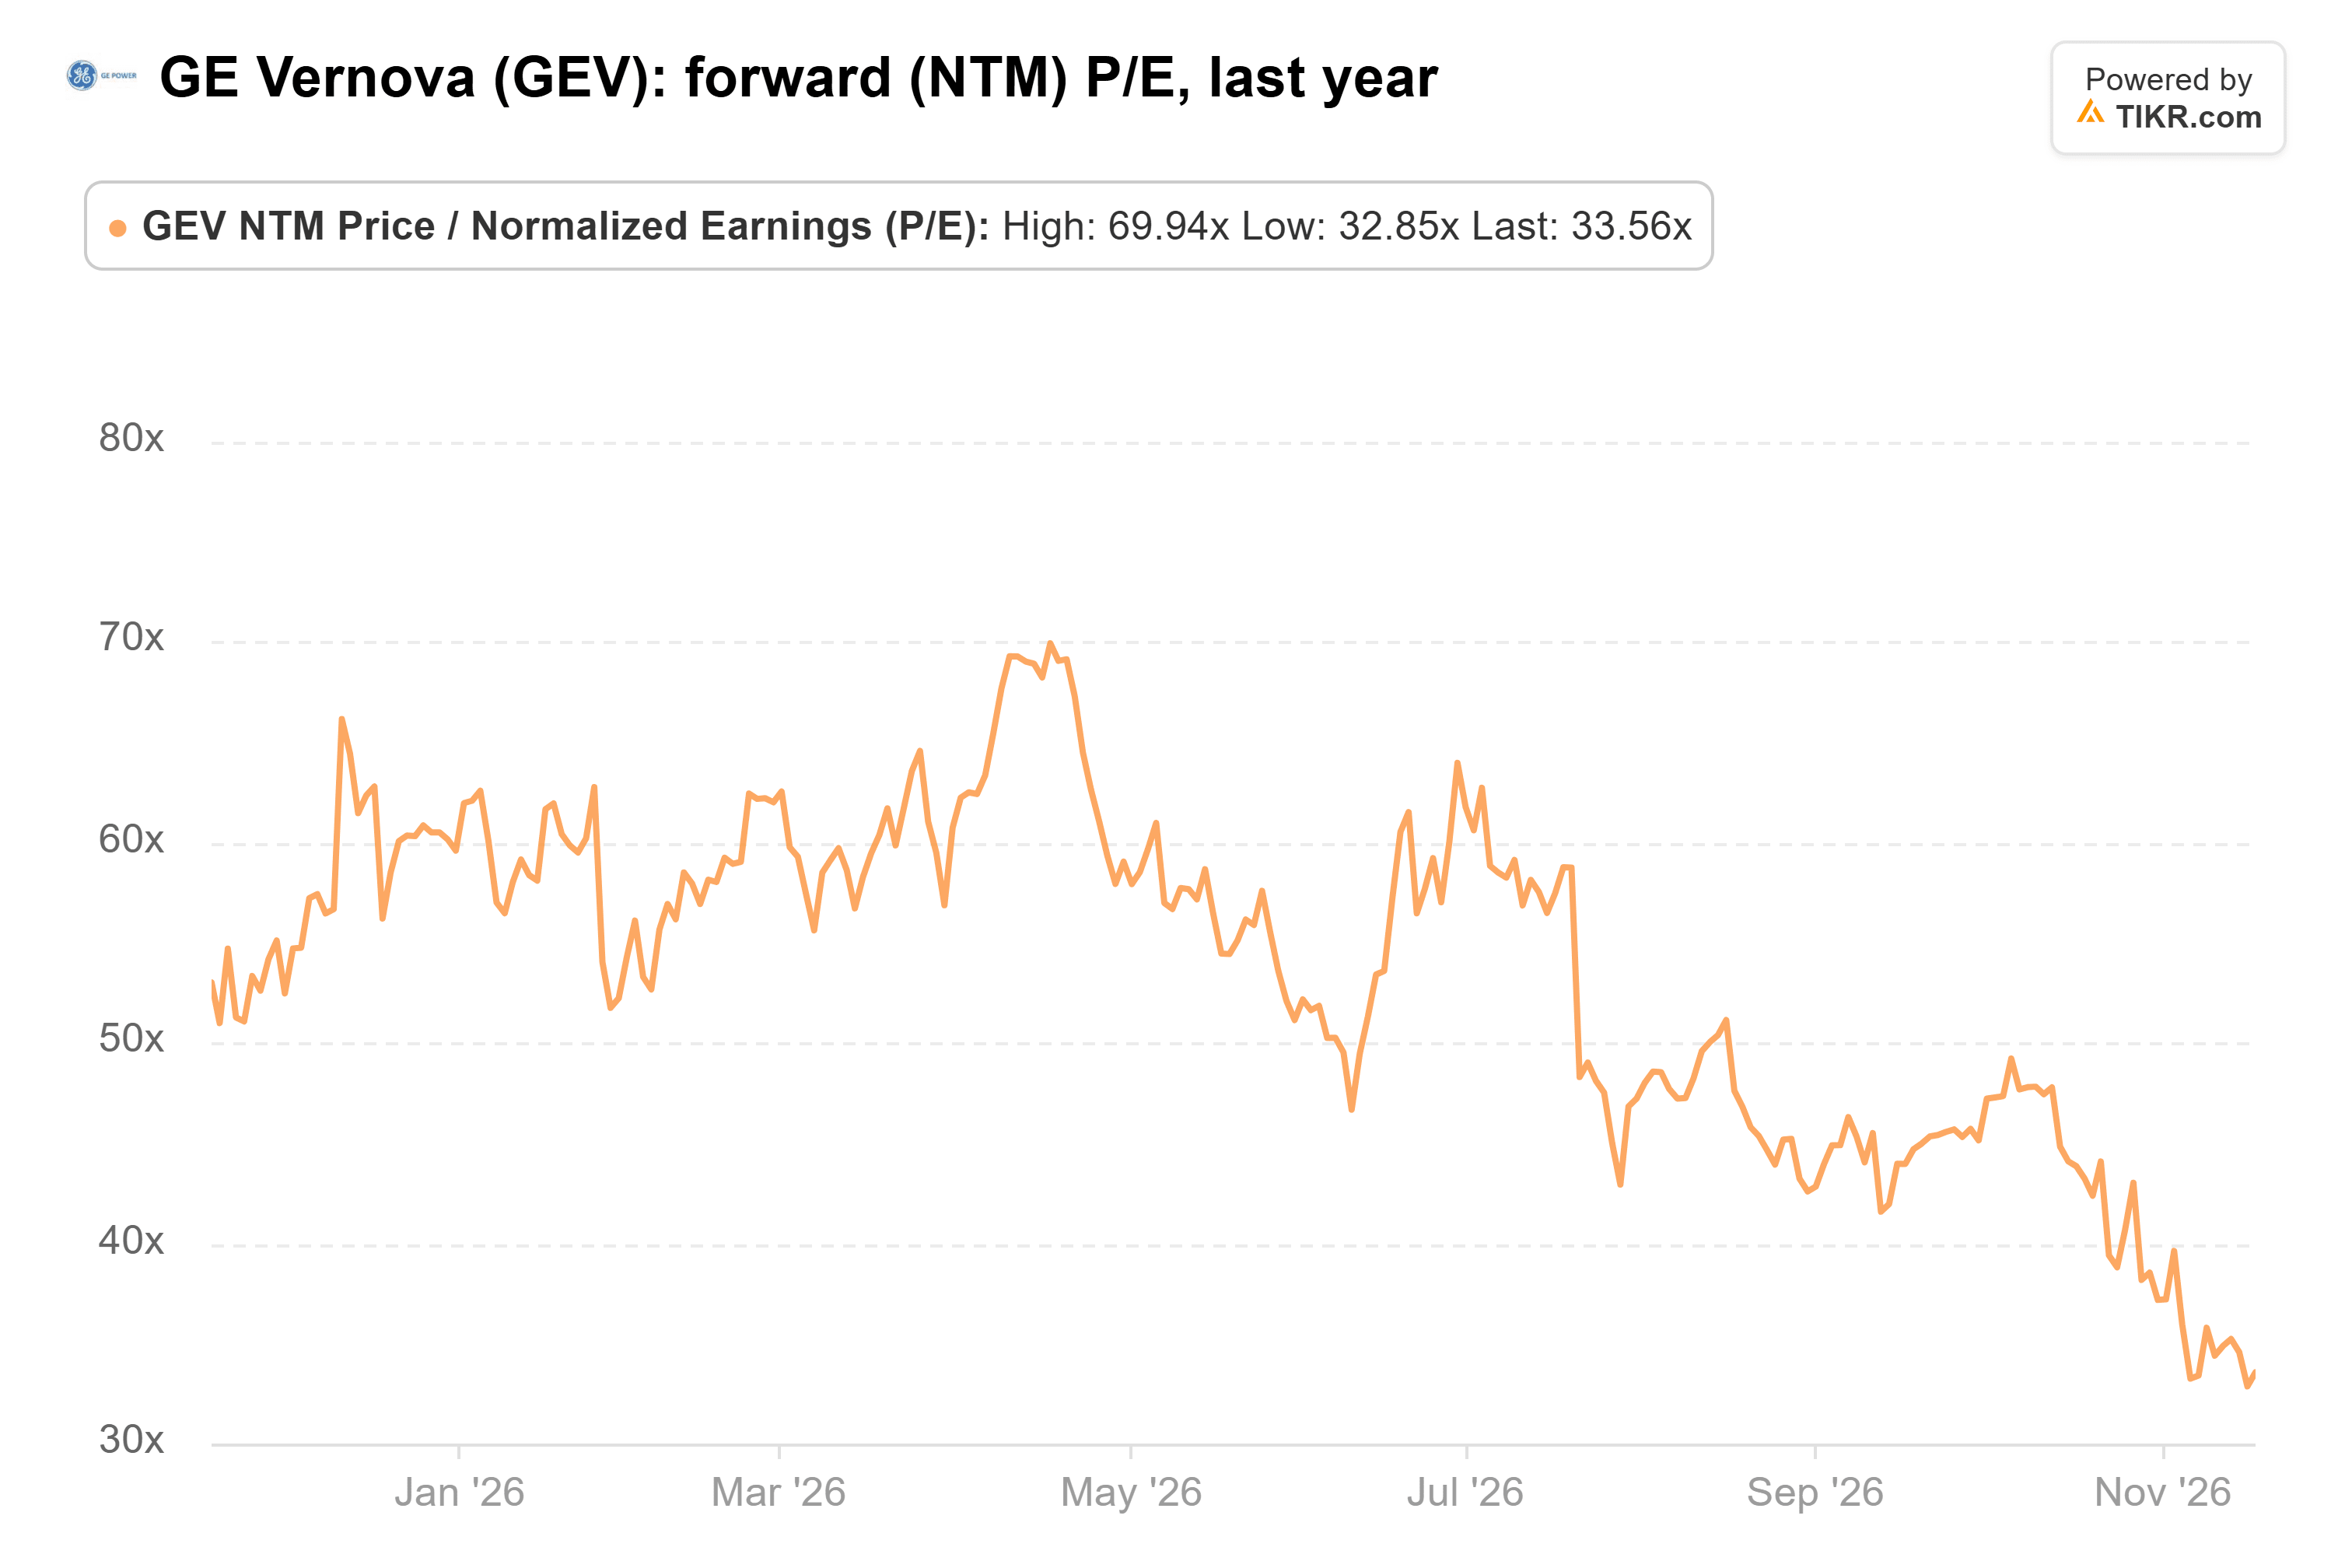
Quindi il target richiede una crescita degli utili di circa il 60%, da $23.24 nei prossimi dodici mesi a $37.16, e un multiplo più alto di circa il 7%. (Questo calcolo utilizza le cifre consenso di TIKR; Bernstein non ha pubblicato il suo metodo.)
Schierarsi con Bernstein
Il rischio è la liquidità. Gli acconti dei clienti hanno fornito la maggior parte dei $5.4 miliardi di free cash flow del terzo trimestre, e il management si aspetta che gli ordini di gas del quarto trimestre abbiano un prezzo per kilowatt inferiore.
Tuttavia, Bernstein ha bisogno solo degli utili che gli analisti già si aspettano, a un multiplo vicino a quello di oggi, con un backlog di $197 miliardi a sostegno. Il rapporto del quarto trimestre a fine gennaio è la prossima prova. Un backlog superiore ai $200 miliardi previsti dal management manterrebbe intatte le stime per il 2028. Il rapporto di Caterpillar intorno a quel periodo mostrerà se gli acquirenti di data center stanno ancora ordinando.
Quindi, quanto vale realmente il titolo GE Vernova?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere GE Vernova. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta GE Vernova gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!