


Statistiche Chiave per l'Azione Costco
- Prezzo Attuale: $915.74
- Prezzo Obiettivo (Medio): ~$1,350
- Obiettivo della Street: ~$1,072
- Potenziale Rendimento Totale: ~47%
- IRR Annualizzato: ~10% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Costco Wholesale Corporation (COST) ha comunicato agli investitori il 2 settembre che le vendite nette di agosto sono aumentate del 9,9% a 23,70 miliardi di dollari, chiudendo un anno fiscale in cui le vendite hanno superato i 297 miliardi di dollari. Sulla carta, è il tipo di dato a doppia cifra che ha sostenuto l'azione per gran parte del decennio. Invece, le azioni sono scivolate nelle sedute successive, chiudendo la settimana a $915,74, circa il 16% al di sotto del massimo di chiusura di maggio. Il divario tra un titolo forte e un'azione in calo è la storia che vale la pena comprendere qui.
L'inflazione dei prezzi della benzina ha aggiunto circa 2,9 punti percentuali alle vendite comparabili riportate, e il prezzo medio per gallone è balzato del 25,8% su base annua. Escludendo benzina e tassi di cambio, le vendite comparabili totali dell'azienda sono cresciute del 5,4%. Un Labor Day di quest'anno più tardivo ha inciso negativamente su questa cifra, riducendo le vendite riportate di poco meno di 75 punti base, quindi il ritmo sottostante pulito era più vicino al 6%. In ogni caso, il segnale di domanda reale viaggia a cifre singole medie, non al tasso a doppia cifra che il titolo pubblicizza. Il traffico è comunque aumentato del 2,5% a livello mondiale, quindi l'attività è sana, solo che non cresce così velocemente come suggerisce il dato top line.
Il Motore per cui gli Investitori Pagano ha Tenuto
La parte di Costco che giustifica il suo premio è l'abbonamento e il traffico, ed entrambi sono stati mantenuti in agosto. Il traffico comparabile, ovvero la frequenza con cui i membri fanno acquisti, è salito del 2,5% a livello mondiale e del 2,3% negli Stati Uniti. Le vendite comparabili abilitate digitalmente sono aumentate del 17,9%, vicino o sopra il 18% ogni mese di quest'anno. I membri visitano più spesso e acquistano più online, il segnale più difficile da falsificare per un retailer.
Andrew Yoon, Direttore Finanziario e delle Relazioni con gli Investitori, ha commentato il mese in modo chiaro nella chiamata preregistrata: "le vendite nette per il mese sono state di 23,70 miliardi di dollari, un aumento del 9,9% rispetto ai 21,56 miliardi di dollari dell'anno scorso". La cifra è accurata, ma raggruppa tre forze: domanda reale, inflazione della benzina e valuta. Separarle ti dice se l'attività sta accelerando o sta confrontandosi con un periodo di riferimento più facile. In agosto, è stato principalmente quest'ultimo, con alimentari, cibi freschi e non alimentari tutti a cifre singole basse o medie prima che benzina e categorie ancillari sollevassero il totale.

Vedi le stime storiche e forward per l'azione Costco (È gratuito!) >>>
Un'indagine sulla Carne e Tagli ai Target in un Momento Scomodo
Mentre usciva il comunicato sulle vendite, il Dipartimento di Giustizia ha ampliato un'indagine antitrust sui prezzi della carne bovina, iniziata con i "Big Four" dei macellai, a otto grandi rivenditori di generi alimentari, tra cui Costco. Il DOJ ha chiesto ai retailer di fornire informazioni agli investigatori sui prezzi della carne bovina, i margini e gli accordi all'ingrosso a partire dal 2020. Si tratta di una richiesta di informazioni, non di un'accusa o di una constatazione, e coinvolge Walmart, Kroger, Amazon e altri cinque insieme a Costco. L'impatto finanziario a breve termine è probabilmente minimo, ma aggiunge un rischio di titoli negativi a un'azione già sotto scrutinio di valutazione.
COST ha chiuso in ribasso nelle sedute successive al dato, e gli analisti si sono mossi di conseguenza: Bernstein ha tagliato il suo target a $1.144 da $1.194, e Deutsche Bank lo ha ridotto a $1.091 da $1.120, entrambi ancora sopra il prezzo attuale ma andando nella direzione sbagliata. L'azione scambia a circa 46 volte gli utili trailing e 42 volte quelli forward, un rapporto P/E che prezza molto più di comps stabili a cifre singole medie. A quel livello, il mercato smette di premiare i risultati in linea e richiede prove, e un mese di vendite gonfiate dalla benzina non le fornisce.
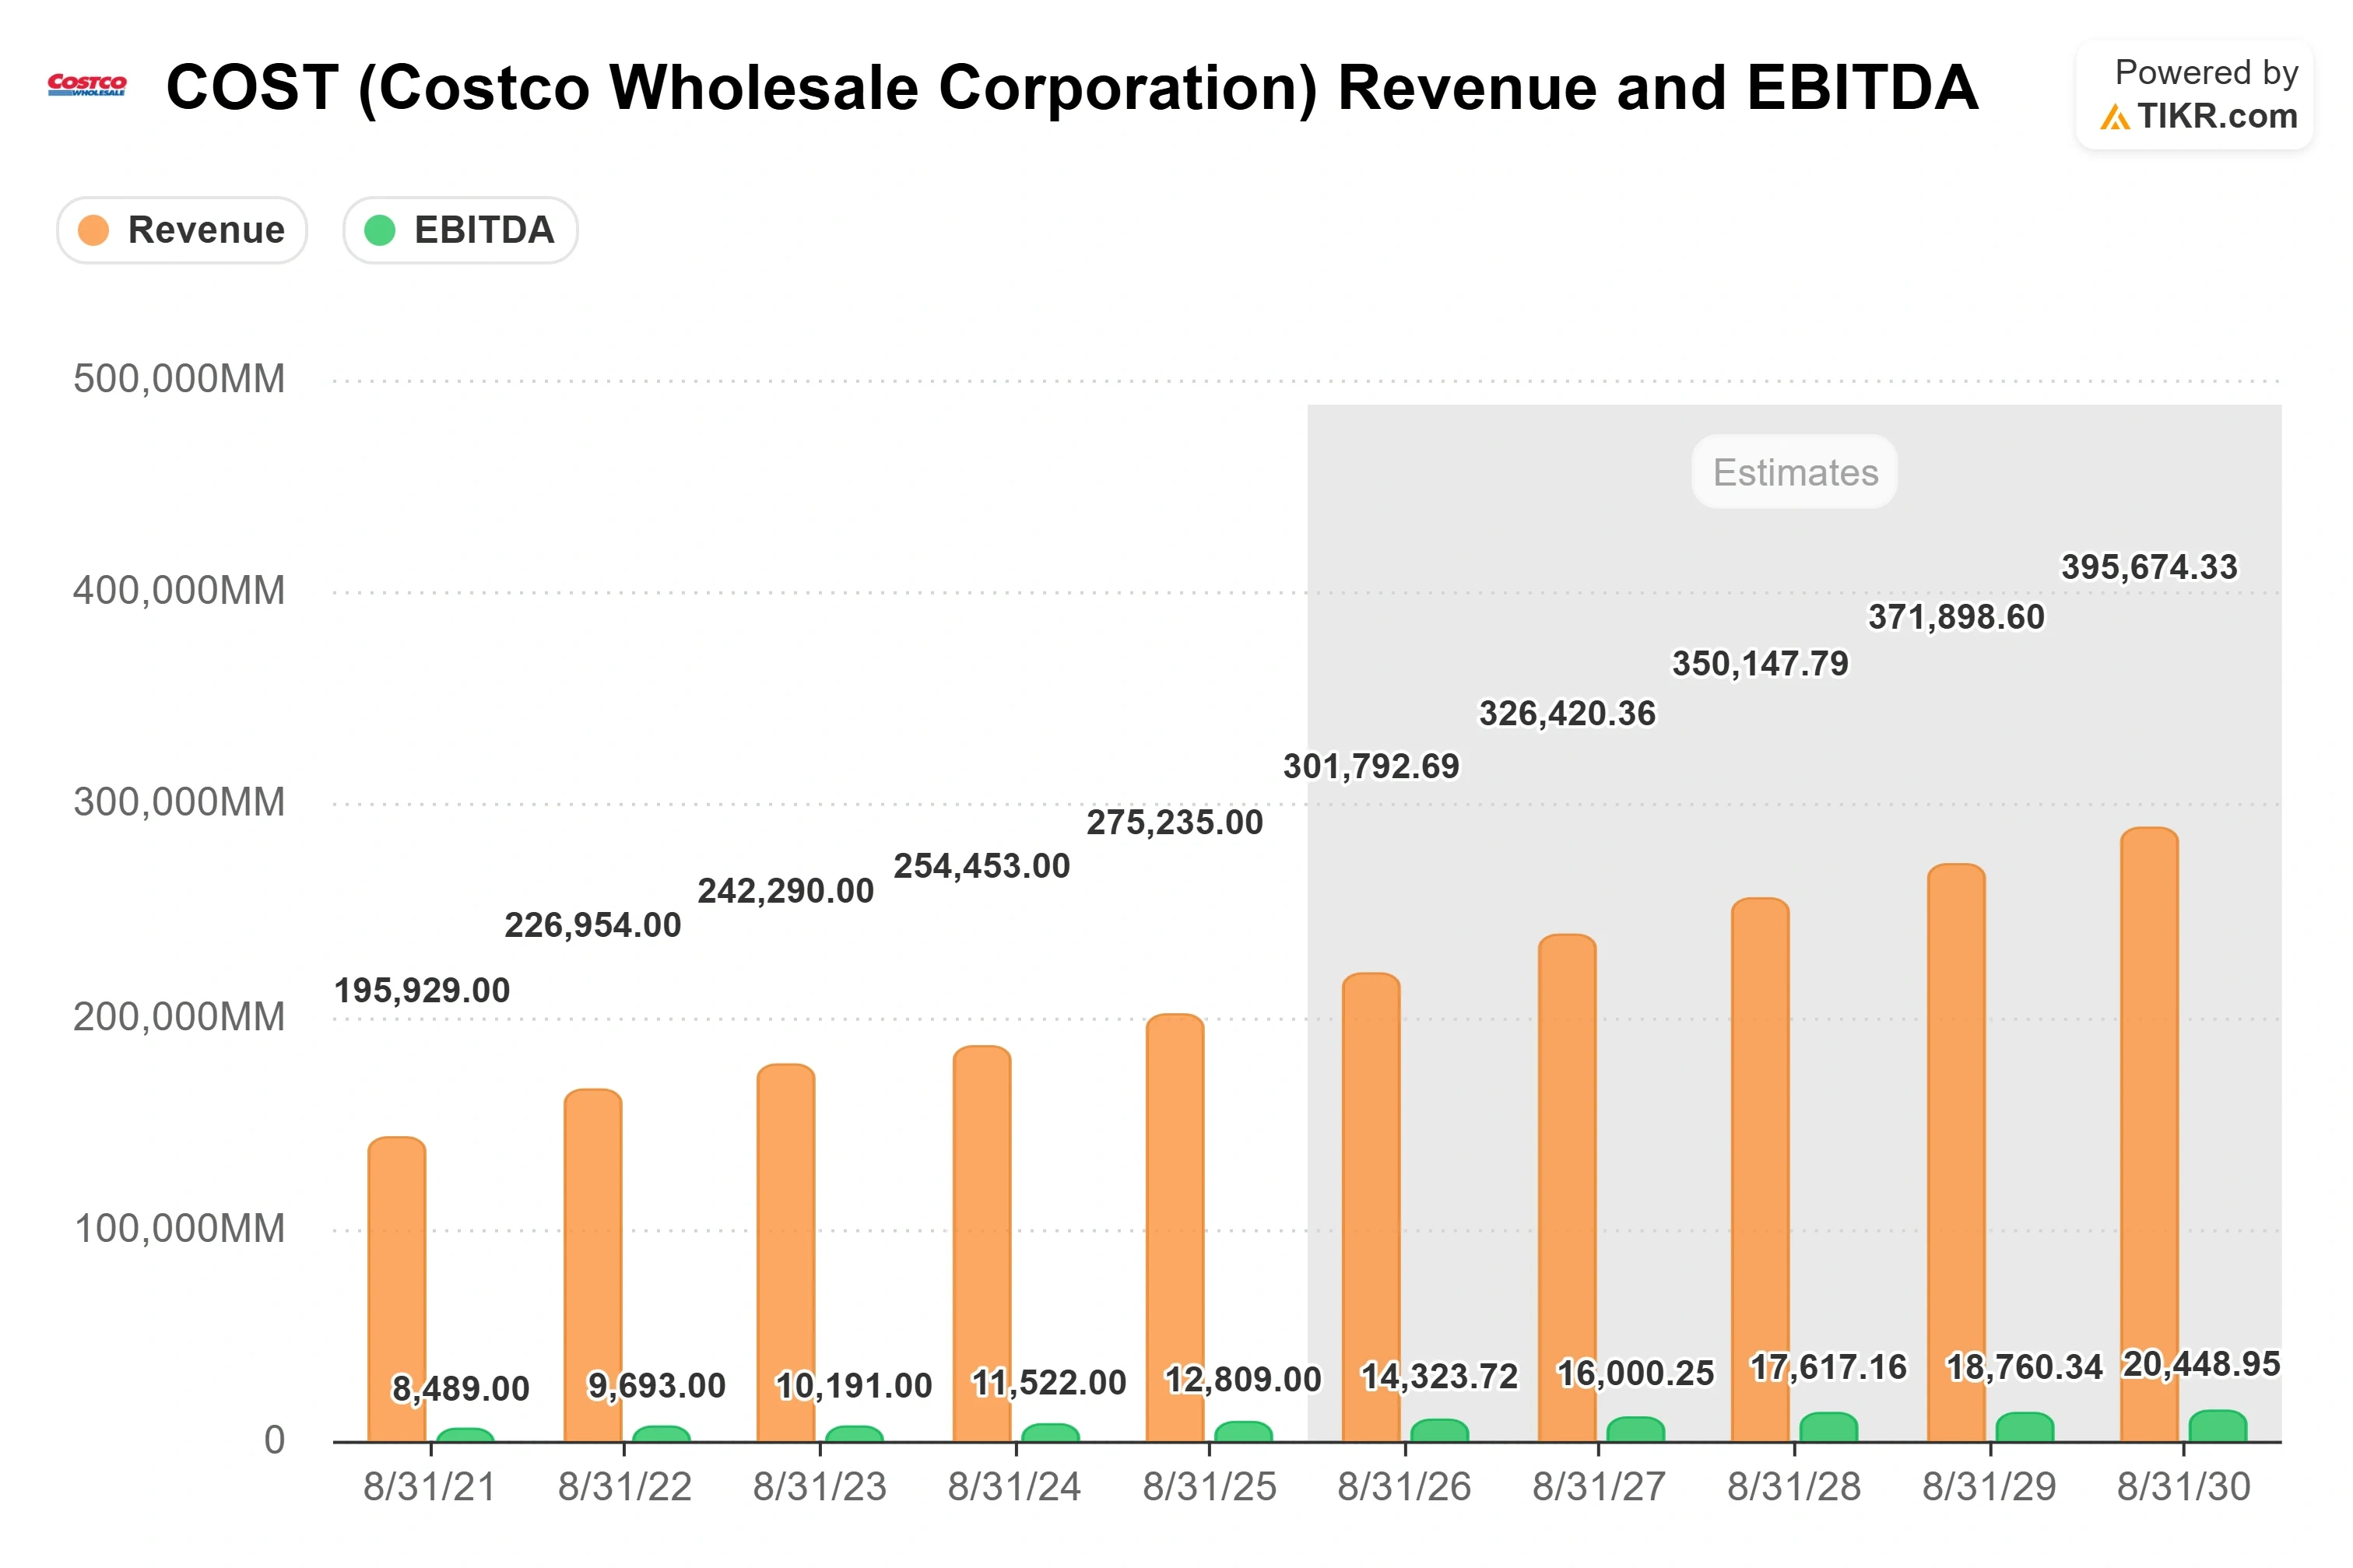
Vedi come Costco si comporta rispetto ai suoi pari in TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $915.74
- Prezzo Obiettivo (Medio): ~$1,350
- Potenziale Rendimento Totale: ~47%
- IRR Annualizzato: ~10% / anno

Vedi le previsioni di crescita e i price target degli analisti per l'azione Costco (È gratuito!) >>>
Utilizzando lo scenario medio di TIKR, Costco si modella verso un obiettivo vicino a $1.350 nei prossimi quattro anni, un rendimento totale di circa il 47% e circa il 10% all'anno. Il lato dei ricavi si basa su due driver: l'espansione di nuovi magazzini, che aggiunge superficie di vendita e nuovi pool di membri, e il flywheel digitale e degli abbonamenti, dove le comps abilitate digitalmente vicino al 18% attirano membri a frequenza più alta più in profondità nell'ecosistema. Il driver del margine è il reddito da quote associative, che fluisce quasi interamente al profitto e permette al modello di aumentare il margine netto da circa il 2,8% verso l'intervallo basso del 3% anche se la merce rimane sottile.
Il rischio principale è il multiplo. Questo mese ha reso il punto direttamente: un titolo che sembrava a doppia cifra era in realtà a cifra singola media una volta tolta la benzina, e l'azione scambia ancora vicino a 46 volte gli utili. Lo scenario medio presuppone solo una leggera compressione del P/E di circa l'1,6% all'anno, quindi un de-rating più rapido cancellerebbe gran parte dell'upside anche se gli utili si compongono secondo il piano. Lo scenario rialzista punta a circa $2.257 se crescita e margini corrono alti. Il rischio al ribasso è un'azienda che continua a comporre gli utili mentre il suo multiplo perde lentamente valore, lasciando i rendimenti ben al di sotto dello scenario medio.
Conclusione
Il numero che conta arriverà il 24 settembre, quando Costco riporterà i risultati completi del Q4 e dell'anno fiscale 2026 dopo la chiusura. Le cifre delle vendite sono già note, quindi il rapporto si concentrerà su ciò che il comunicato mensile non può mostrare: il tasso di rinnovo degli abbonamenti negli Stati Uniti e in Canada, la lettura più chiara sul fatto che i membri continuino a pagare, e se il margine operativo è ancora in aumento. Rinnovi vicini ai massimi recenti con progressi di margine confermerebbero che il premio è meritato. Rinnovi in calo, o margini stagnanti mentre il multiplo si trova a 46 volte, darebbero agli scettici le loro ragioni.
Dovresti Investire in Costco?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Costco e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Costco insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Costco su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!


