Punti Chiave
- Le azioni di Cimpress sono scese del 19% dopo che i risultati del primo trimestre fiscale hanno deluso le aspettative del management stesso, con una crescita organica del 2% e un EBITDA rettificato in calo del 9%.
- Il management ha mantenuto i suoi obiettivi per l'intero anno, che ora si basano su tagli ai costi più rapidi, acquisizioni e un secondo semestre più forte.
- Cimpress ha bisogno di almeno 430 milioni di dollari di EBITDA rettificato nei prossimi tre trimestri, contro gli 89,8 milioni del primo.
Cimpress (CMPR) è in calo del 19% oggi dopo che i risultati del suo primo trimestre fiscale sono risultati inferiori alle stesse aspettative del management.
I ricavi sono aumentati dell'8% a 934 milioni di dollari nel trimestre terminato il 30 settembre, ma solo del 2% su base organica e a tasso di cambio costante. L'EBITDA rettificato è sceso del 9% a 89,8 milioni di dollari.
Il management ha comunque mantenuto le sue previsioni per l'intero anno, e il CEO Robert Keane ha dichiarato durante la conference call di giovedì:
"Stiamo accelerando le misure di riduzione dei costi come piano assicurativo per raggiungere i nostri obiettivi finanziari."
Il resto dell'anno ha molto da sopportare
Cimpress si aspetta ancora almeno 520 milioni di dollari di EBITDA rettificato nell'anno fiscale 2027 (l'anno che termina a giugno), circa 200 milioni di dollari di free cash flow rettificato e almeno una crescita organica del 3%.
Ciò lascia almeno 430 milioni di dollari di EBITDA rettificato per gli ultimi tre trimestri. Nel quarto trimestre fiscale dello scorso anno ne ha generati 120,4 milioni.
Gli analisti si aspettavano già un balzo dell'EBITDA quest'anno:
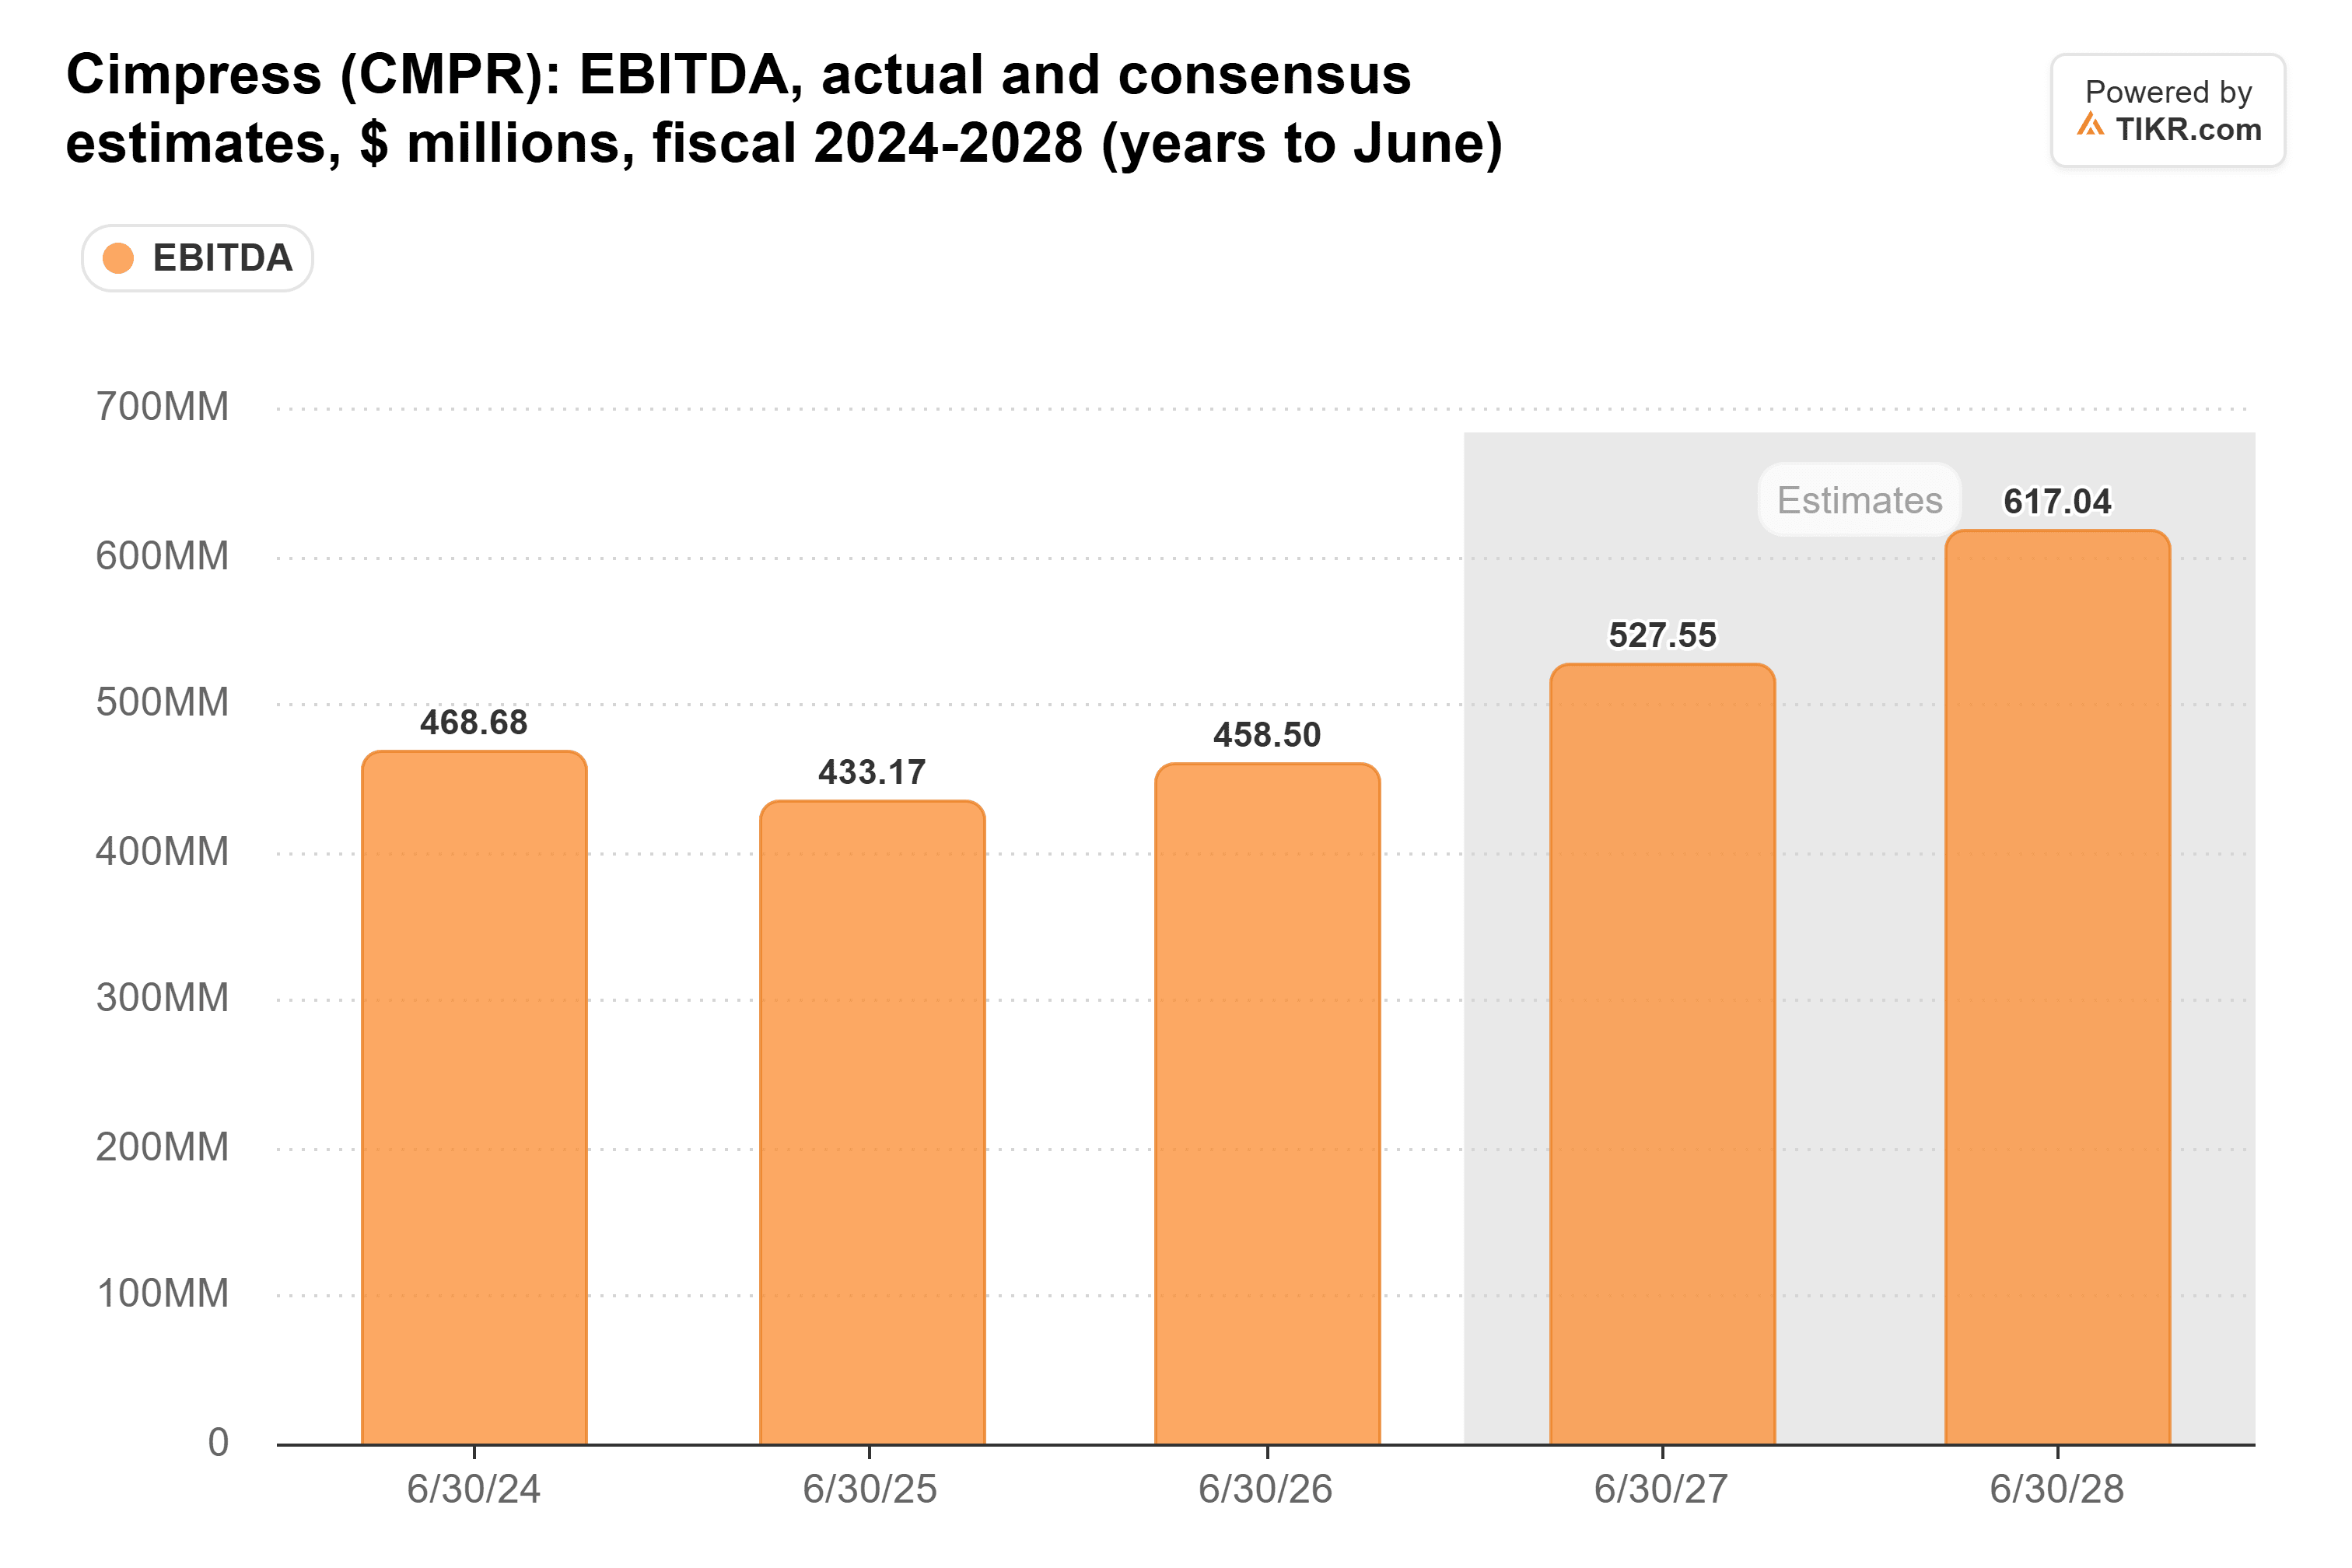
Entrambe le stime dietro quella cifra di 528 milioni di dollari sono state formulate prima dei risultati di questo trimestre. Dopo un calo del 9%, mi aspetterei che scendano.
Le acquisizioni dovrebbero aggiungere da 18 a 21 milioni di dollari di EBITDA quest'anno, quindi da sole non colmeranno il divario.
Il free cash flow si è ridotto per due anni consecutivi:
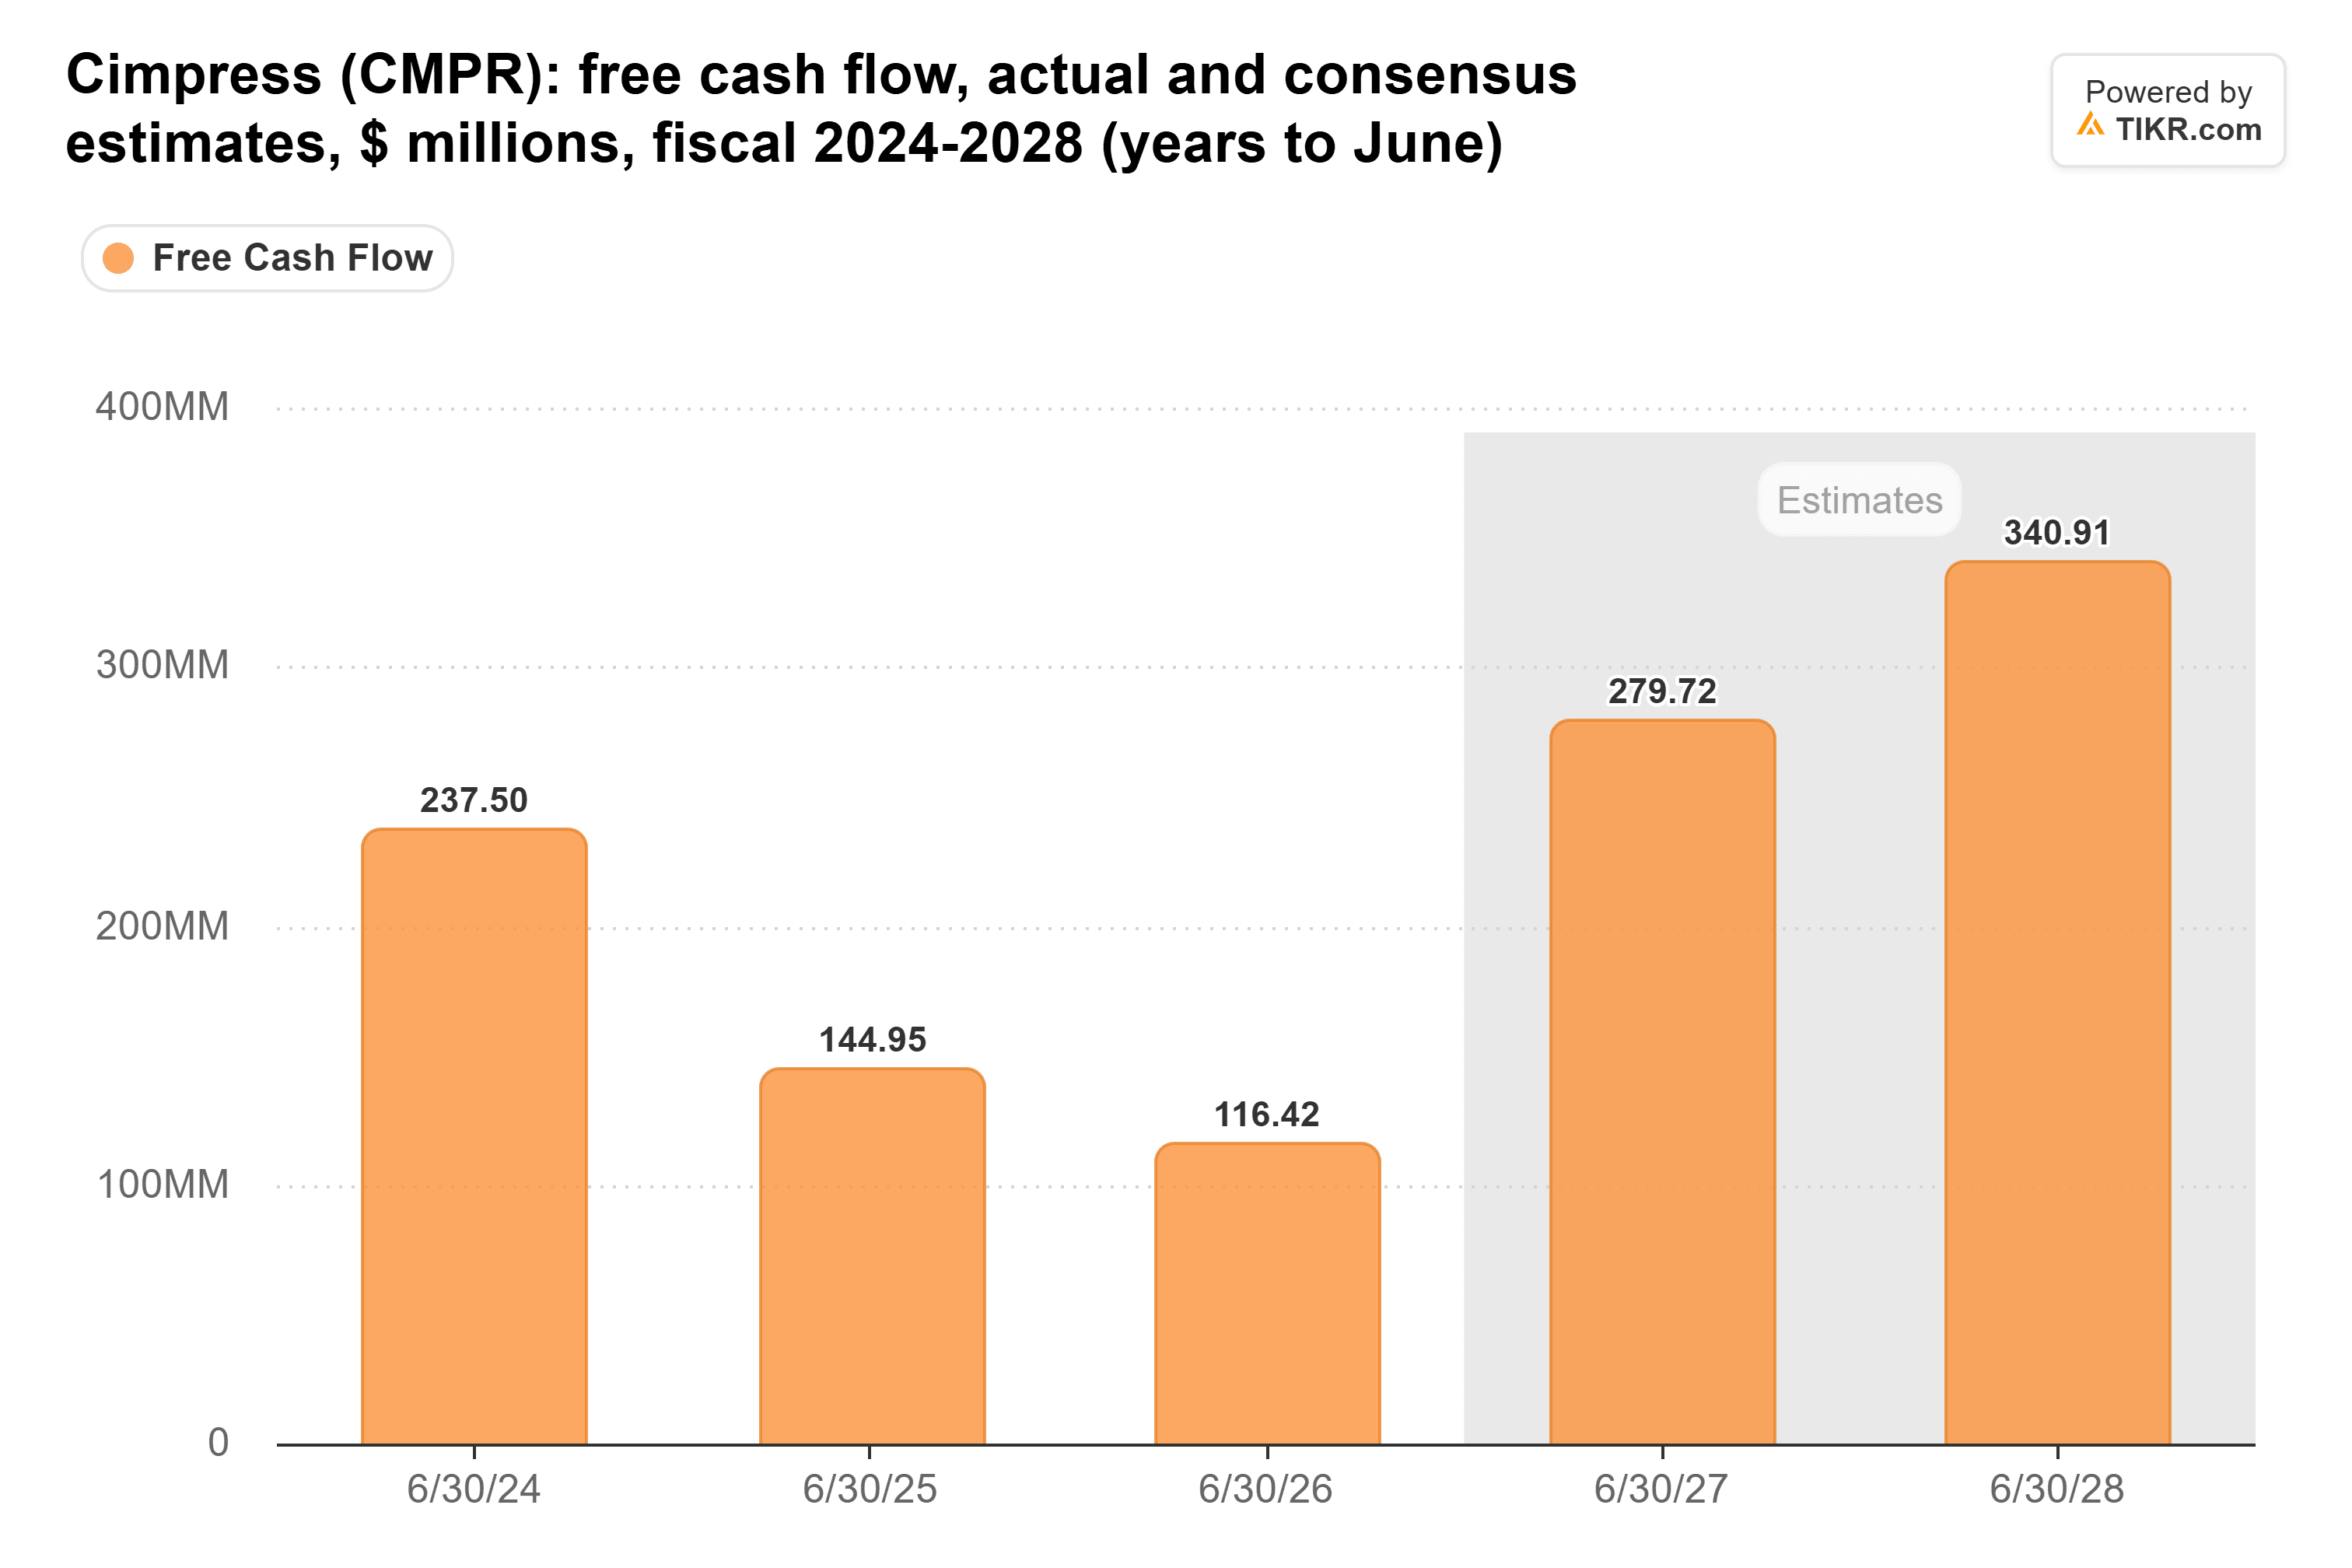
Il free cash flow rettificato nel primo trimestre è stato un deflusso di 9,3 milioni di dollari, quindi i prossimi tre trimestri devono generare più di 200 milioni di dollari.
La crescita è la soluzione più difficile
Le acquisizioni hanno aggiunto 60 milioni di dollari di ricavi nel trimestre, il che spiega gran parte del divario tra l'8% e il 2% di crescita. E Keane ha dichiarato che i prodotti legacy di VistaPrint e i piccoli clienti "attualmente stanno compensando i fattori a favore provenienti dai clienti di alto valore".
Vedi i rating degli analisti su Cimpress (è gratuito):
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Cimpress, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Cimpress
Prezzato per il piano
Prima di oggi, Cimpress veniva scambiata a 15 volte gli utili forward. Questo è in calo rispetto ai 21x di luglio ma superiore alla sua media quinquennale di 13x:
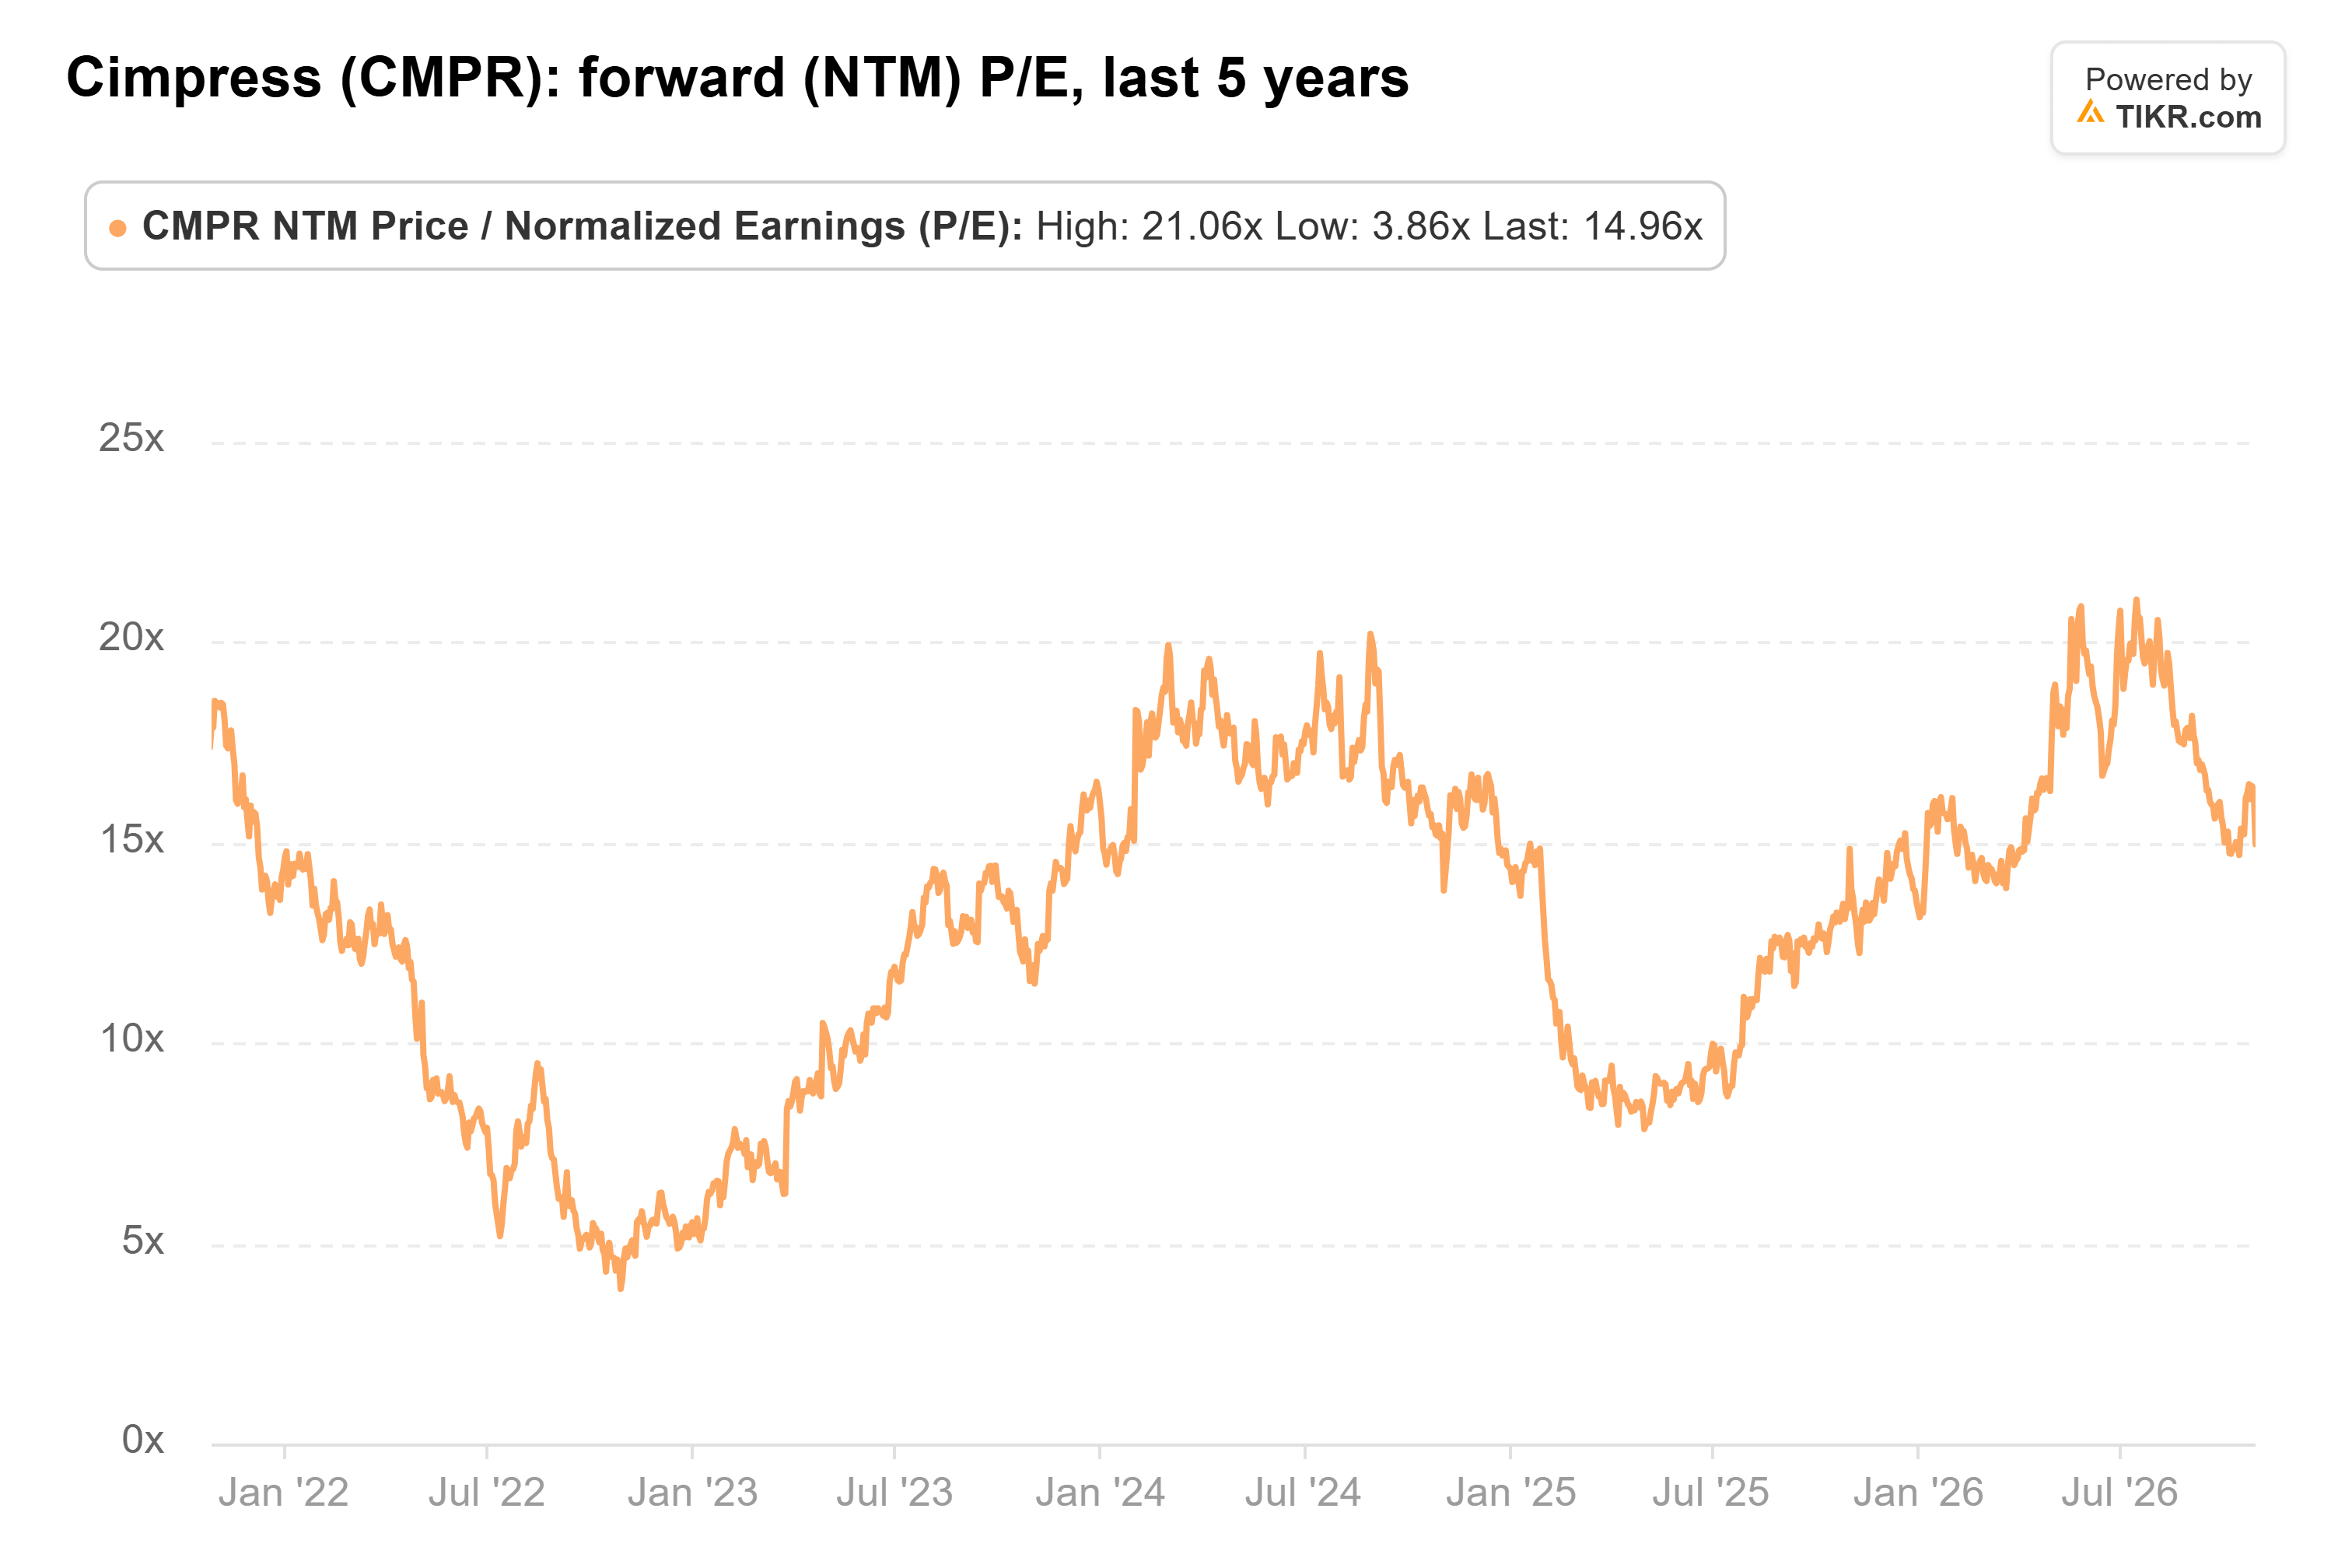
Il calo di oggi la porta a circa 13x, e le stime degli utili dietro quel multiplo sembrano destinate a scendere.
La mia opinione: A quel prezzo, il mercato presuppone ancora che le previsioni si mantengano. Dopo un trimestre così al di sotto del piano, vorrei vedere il trimestre di dicembre prima di acquistare. Naturalmente, un forte secondo trimestre, comunicato a fine gennaio, farebbe molta strada.
Quindi, qual è il valore effettivo delle azioni Cimpress?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Cimpress. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!