Punti Chiave
- Bill Ackman ha dichiarato su Squawk Pod di CNBC che Pershing Square ha acquistato Meta a un enorme sconto dopo che la società ha annunciato ingenti spese in conto capitale, e che ha acquistato Microsoft e Amazon allo stesso modo quando i loro titoli sono scesi.
- Ackman afferma che gli analisti inseriscono il costo dello sviluppo dell'IA nei loro modelli ma non attribuiscono alcun credito per una crescita più rapida, e vede in Muse il payoff di Meta.
- Dalla fine di settembre 2025, gli analisti hanno alzato la loro stima dei ricavi 2027 per Meta del 19% e la loro stima degli utili 2027 solo dell'1,4%, mentre il consensus prevede un flusso di cassa libero negativo fino al 2028.
- Meta quota a 18 volte gli utili forward, al di sotto della sua media quinquennale di 21x, e la prossima prova è la conference call del quarto trimestre a fine gennaio.
Bill Ackman afferma che i modelli di Wall Street per Meta Platforms (META) stanno tralasciando qualcosa di importante:
Contano ogni dollaro del suo sviluppo dell'IA e non gli attribuiscono alcun credito per una crescita più rapida.
Nell'episodio del giorno delle elezioni di Squawk Pod di CNBC, Ackman ha spiegato come Pershing Square sfrutti le grandi oscillazioni del mercato. Ha acquistato Microsoft (MSFT) quando gli investitori erano preoccupati per i suoi capex, e Amazon (AMZN) quando sono stati annunciati i dazi. E poi:
"Quando Meta ha annunciato ingenti spese in conto capitale, siamo riusciti ad acquistare Meta a un enorme sconto."
Alla domanda se gli piaccia che tutte e tre spendano così tanto, Ackman ha risposto di sì. Possono permetterselo, ha detto, e stanno vedendo una forte domanda e alti rendimenti su ciò in cui investono. Poi ha preso di mira gli analisti:
"Gli analisti stanno sostanzialmente inserendo nel modello il capex associato allo sviluppo, ma non alcun cambiamento significativo nel tasso di crescita. E penso che sia semplicemente sbagliato."
Questa è una chiamata contrarian: Il titolo di Meta è sceso del 15% a ottobre.
TIKR monitora 62 analisti su Meta Platforms. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Meta Platforms, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per Meta Platforms
Gli analisti prevedono una crescita che si stabilizza intorno al 20%
I ricavi di Meta sono cresciuti del 22% nel 2025, raggiungendo 201 miliardi di dollari. Il consensus prevede un balzo del 28% quest'anno, per poi crescere di circa il 20% all'anno nel 2027 e nel 2028:
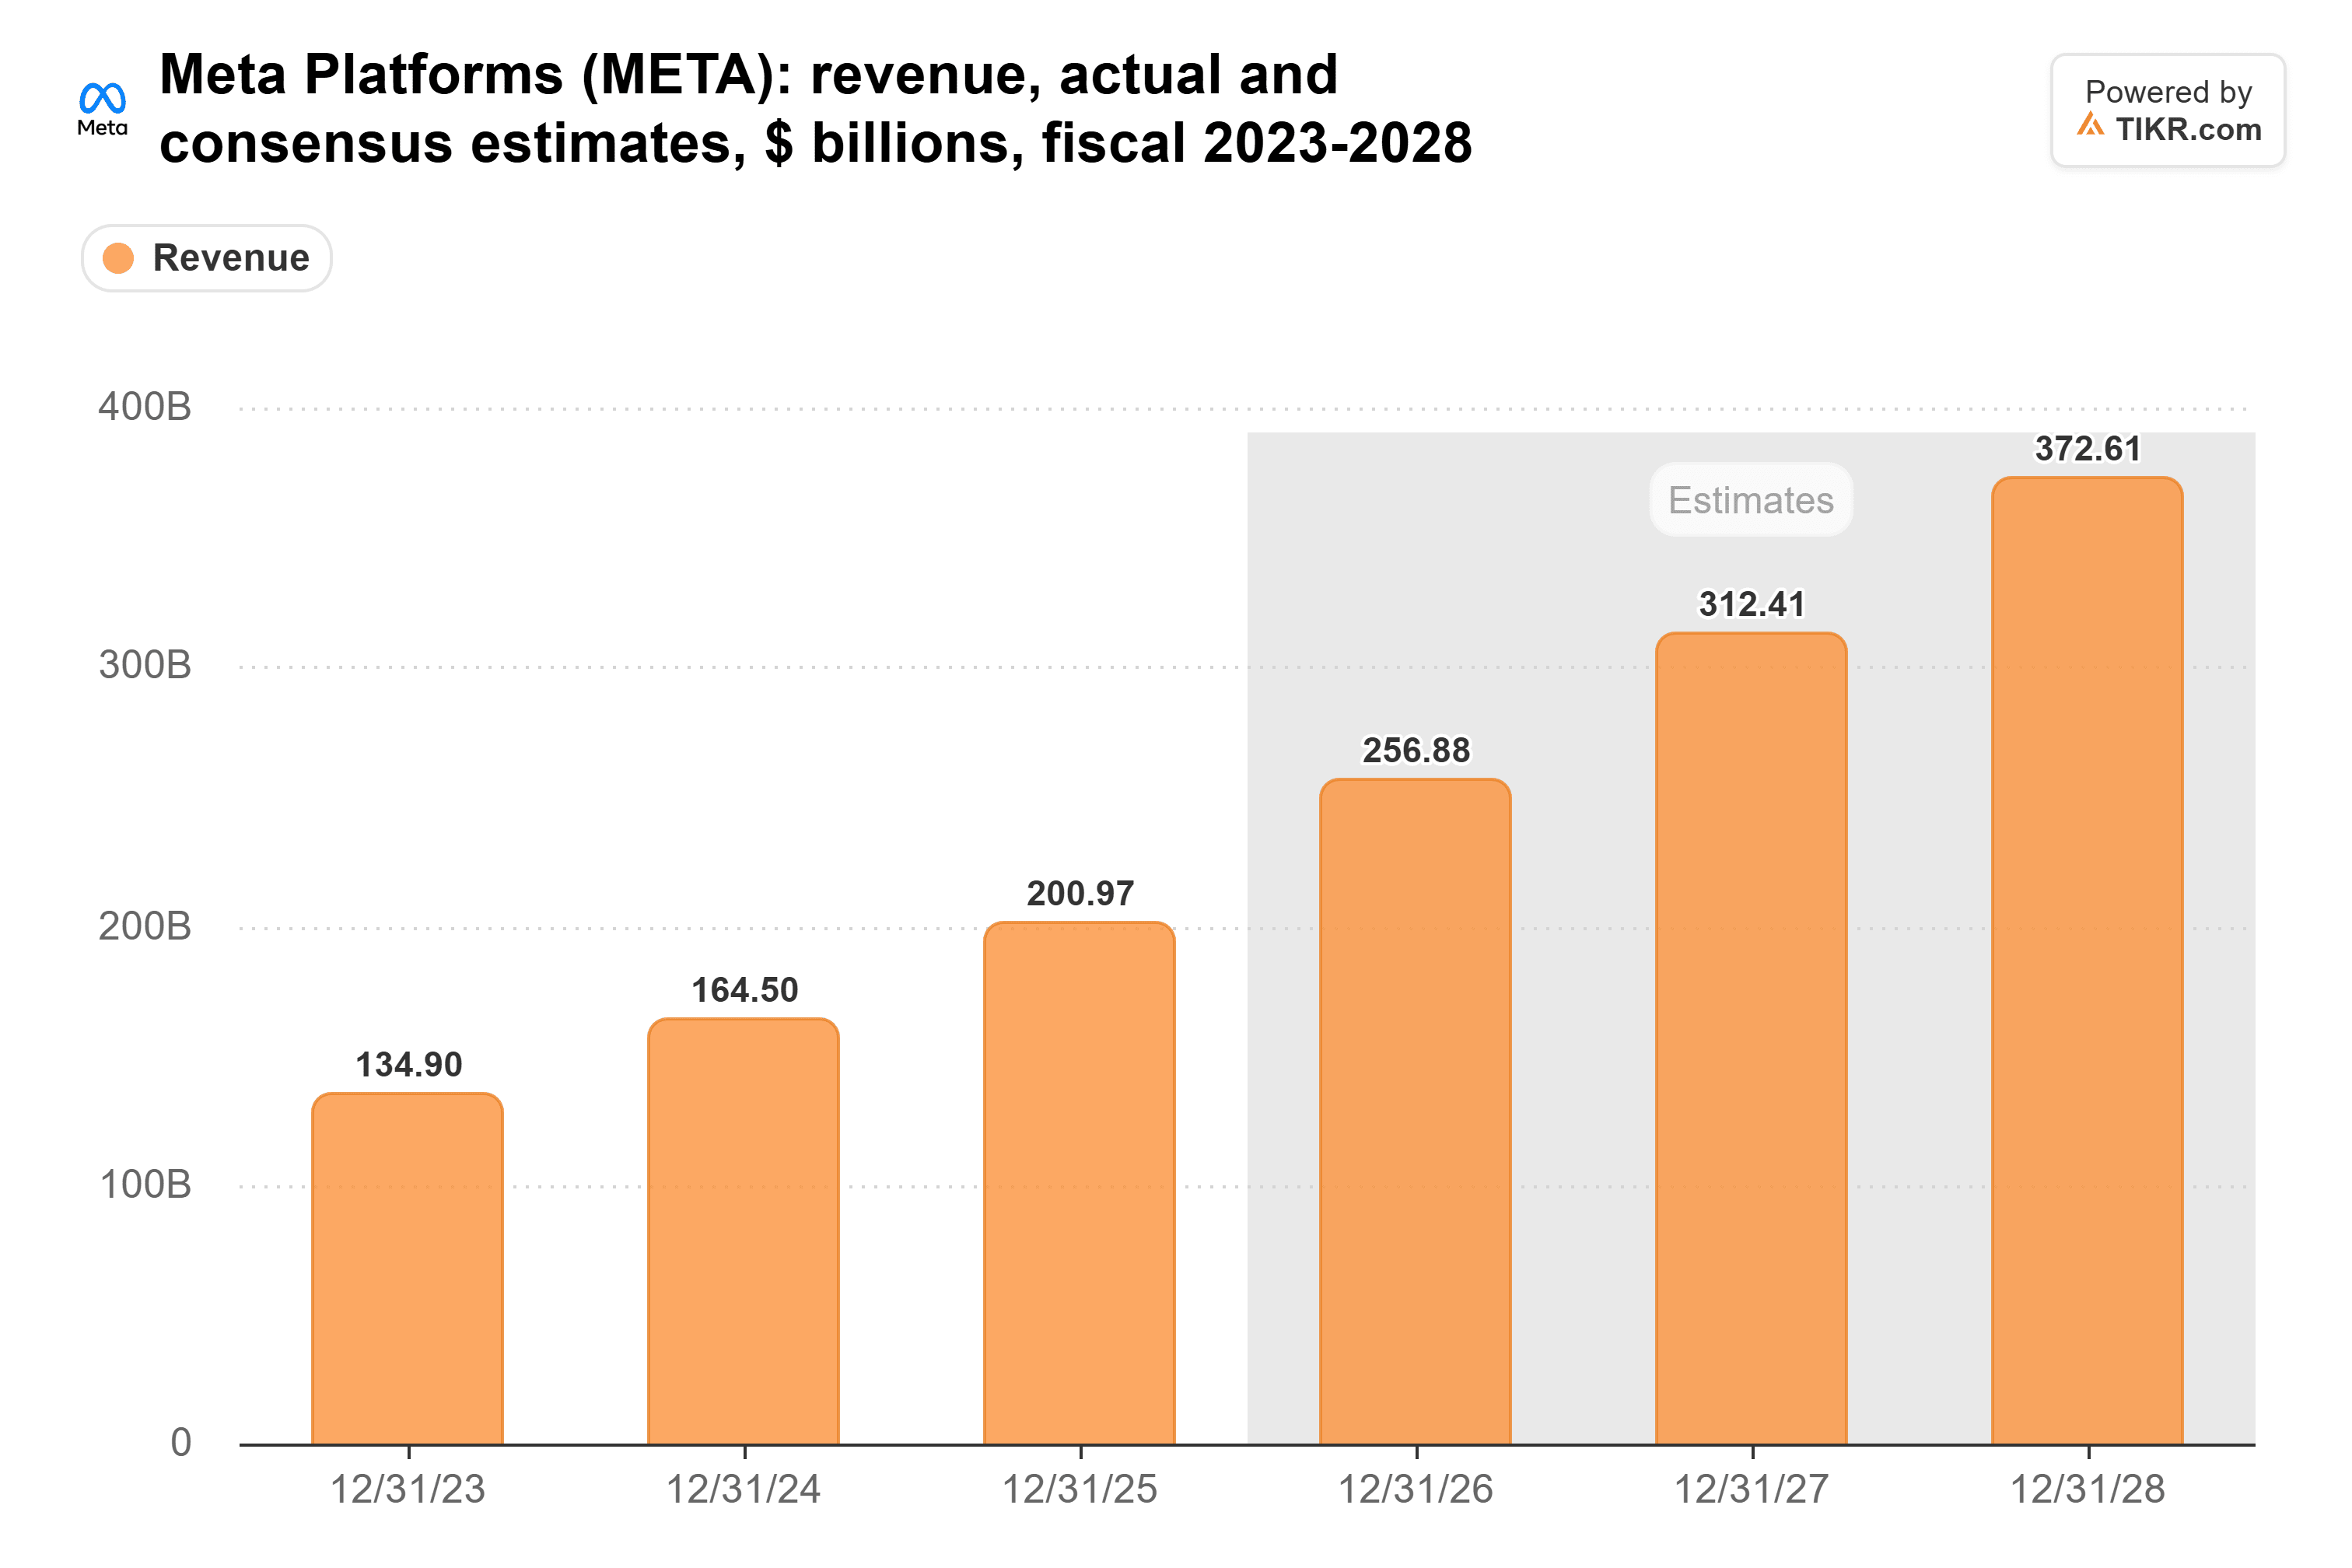
Quindi, una volta concluso quest'anno, i modelli prevedono che Meta cresca a un ritmo simile a quello del 2025, con il costo completo dello sviluppo in aggiunta.
Gli analisti hanno alzato le loro stime. Dalla fine di settembre 2025, hanno aumentato la loro stima dei ricavi 2027 del 19% e la loro stima degli utili 2027 solo dell'1,4%. Nei loro modelli, quasi tutte le vendite extra vanno ai costi.
Il conto è già nel modello
E quei costi sono enormi. Le spese in conto capitale di Meta sono quasi raddoppiate nel 2025, raggiungendo 69,7 miliardi di dollari:
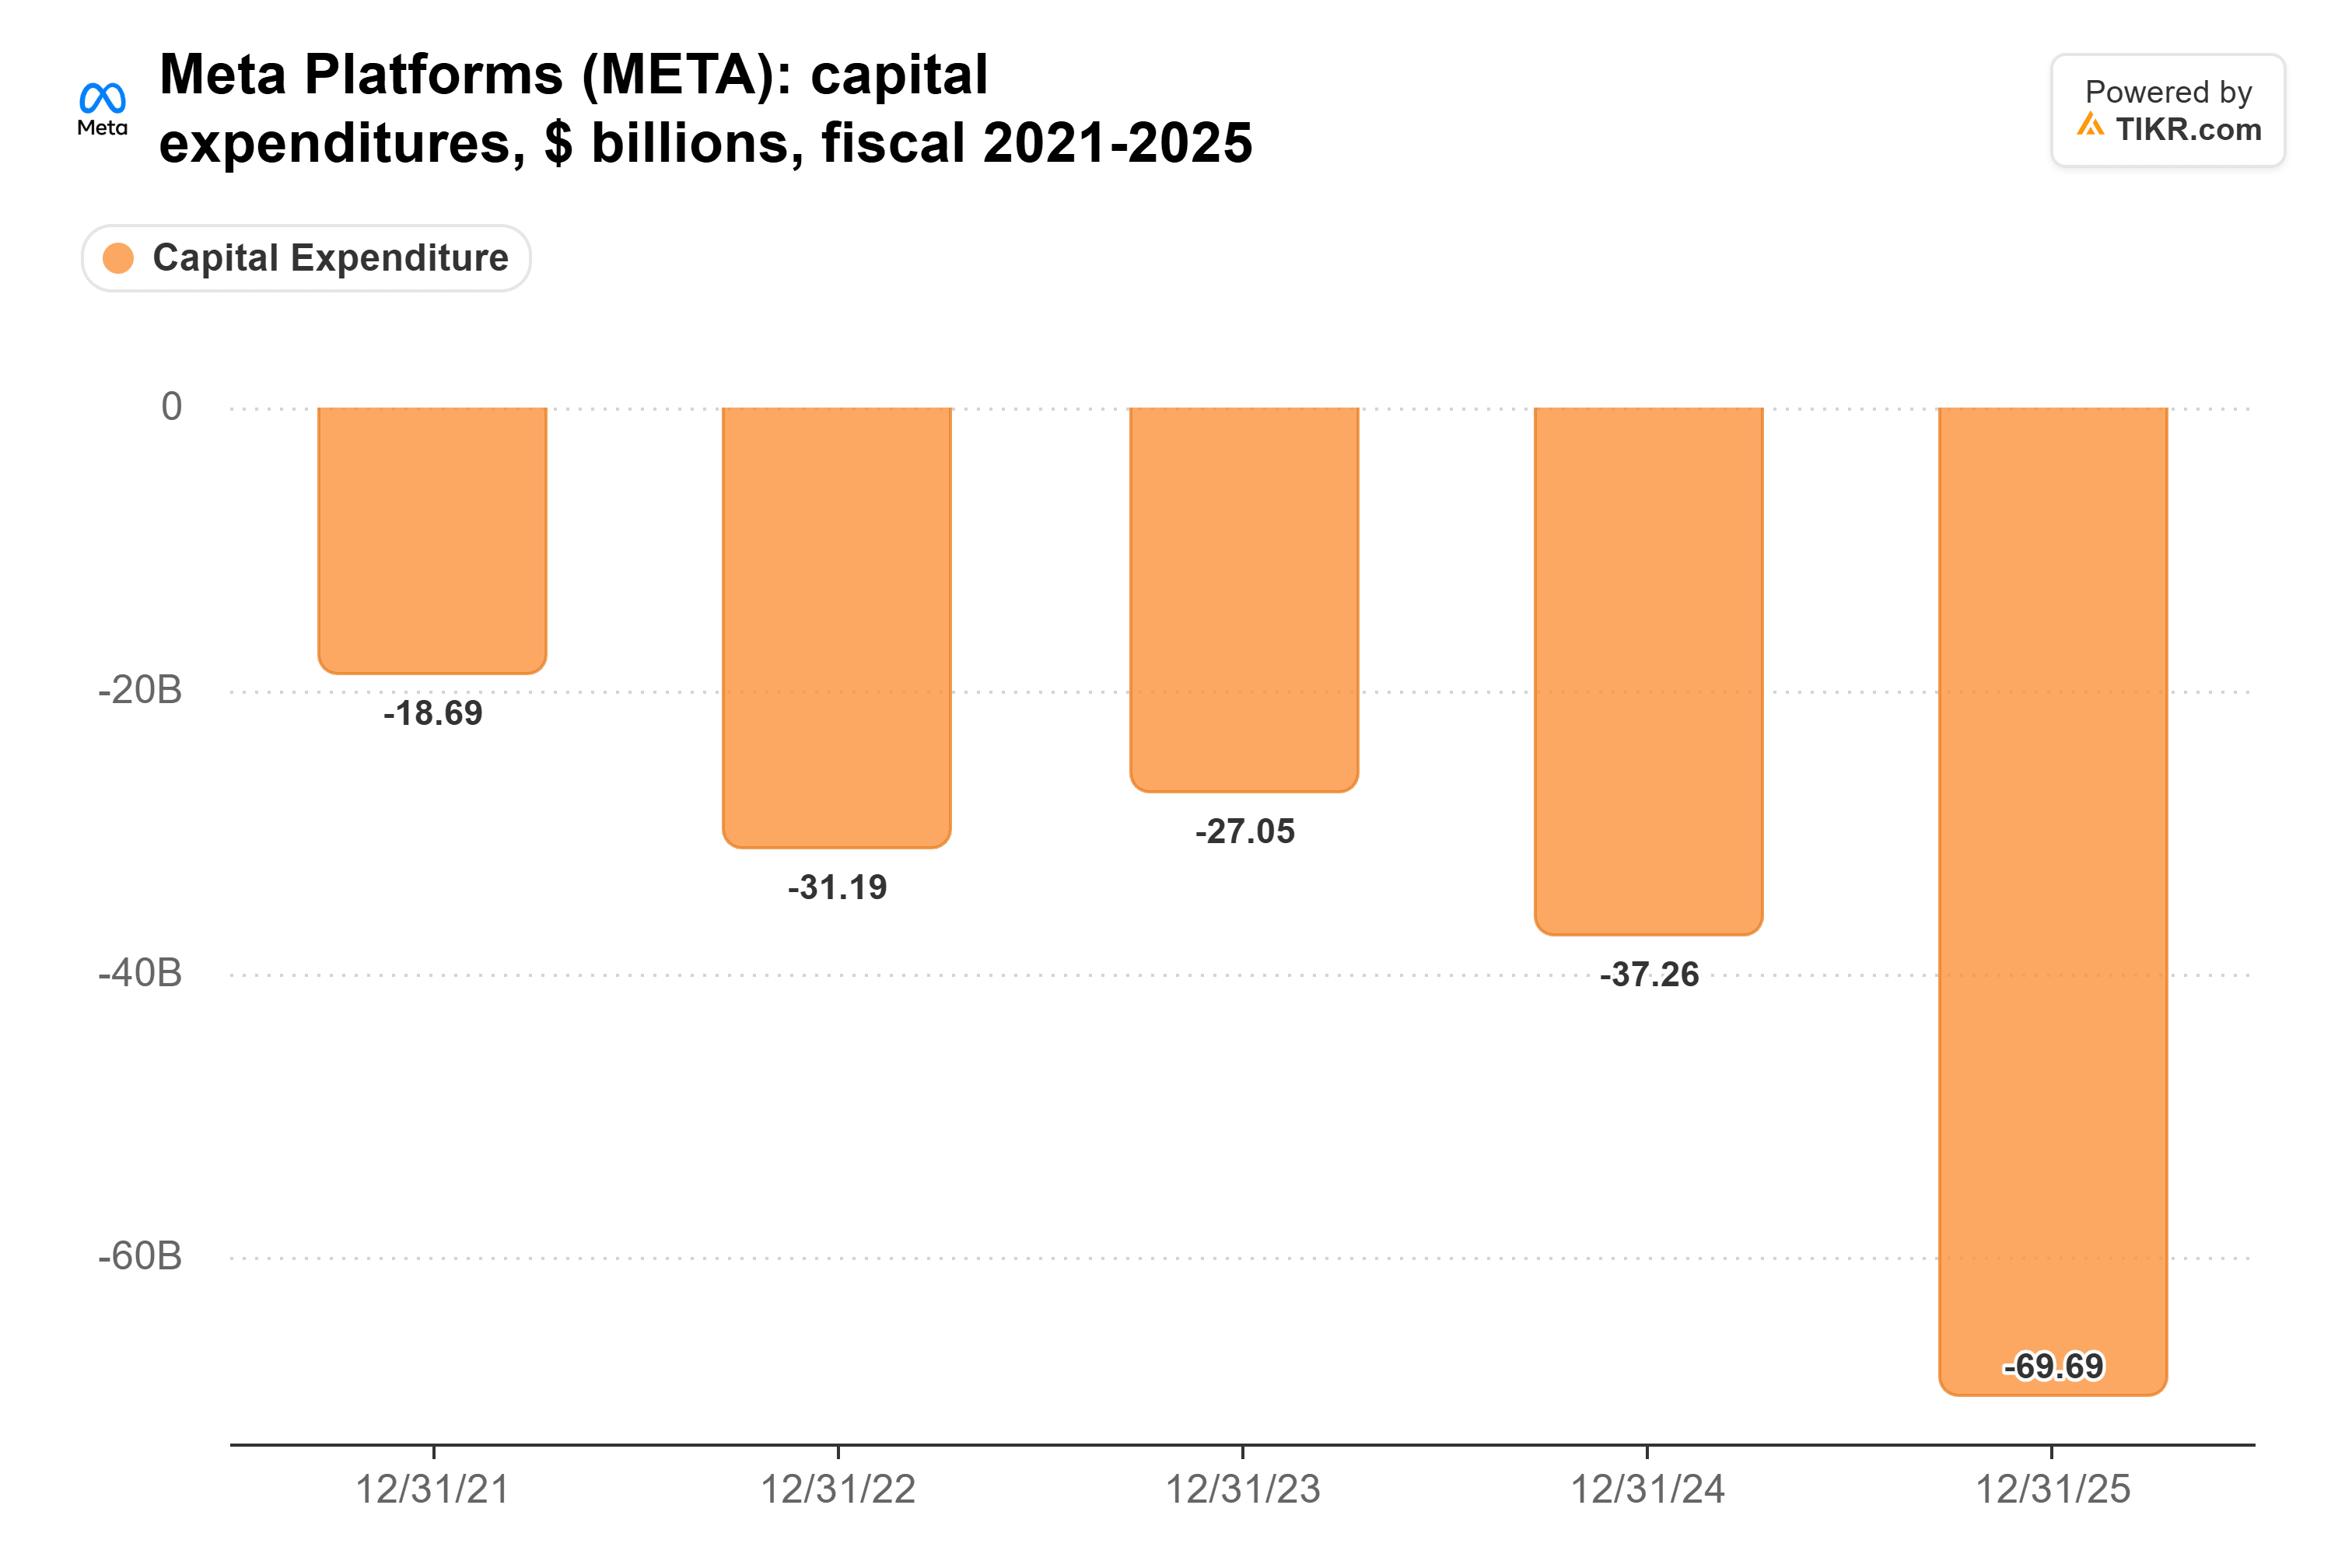
La direzione prevede per il 2026 una cifra compresa tra 135 e 145 miliardi di dollari, leasing finanziari inclusi, e gli analisti si aspettano 209,7 miliardi di dollari nel 2027. Nei modelli degli utili, quella spesa si trasforma in ammortamenti, che il consensus prevede in aumento da 18,6 miliardi di dollari nel 2025 a 64,1 miliardi di dollari nel 2028.
Questo è il punto di Ackman. Se tutta quella potenza di calcolo spinge la crescita di Meta anche solo di pochi punti percentuali oltre il 20%, gli utili del consensus di 34,80 dollari per azione nel 2027 e 40,42 dollari nel 2028 sono troppo bassi.
Il business pubblicitario di Meta sta già crescendo più velocemente di così. I ricavi del terzo trimestre sono aumentati del 26% a 64,6 miliardi di dollari, con il prezzo per annuncio in aumento del 14%, e la direzione prevede ricavi del quarto trimestre in crescita del 22% al 27%.
Meta deve ancora far pagare Muse
La scommessa più grande di Ackman è Muse, l'agente di IA personale di Meta. Alla domanda sulla disputa di Meta con Amazon, che ha bloccato Muse dallo shopping nel suo negozio, ha detto: "Andremo molto bene con Meta se Muse diventerà pervasivo in tutto il mondo."
Muse ha gli utenti per farlo. Più di 10 milioni di persone negli Stati Uniti e in Canada lo hanno configurato nelle sue prime sei settimane, ha dichiarato la direzione nella conference call del terzo trimestre. Ma la maggior parte di loro non paga nulla. Il chief AI officer di Meta, Alexandr Wang, ha detto a Nikkei che la società non ha piani per inserire pubblicità all'interno di Muse, e la direzione non ha ancora attribuito una cifra di ricavo ad esso.
Nel frattempo, Meta spende più di quanto incassa. Ackman ha detto che i grandi spenditori "non devono creare un rischio finanziario per se stessi per spendere i soldi." Ma al 30 settembre, Meta doveva più di quanto detenesse: 83,7 miliardi di dollari di debito, contro 82,45 miliardi di dollari di liquidità e titoli negoziabili. Il consensus prevede un flusso di cassa libero negativo nel 2026, 2027 e 2028. S&P Global Ratings ha abbassato l'outlook su Meta a negativo il 30 ottobre, e secondo la sua misurazione vede un deficit di cassa più del doppio rispetto a quello che vede Wall Street.
Lo sconto è ancora presente
Meta quota a 18 volte gli utili forward, al di sotto della sua media quinquennale di 21x:
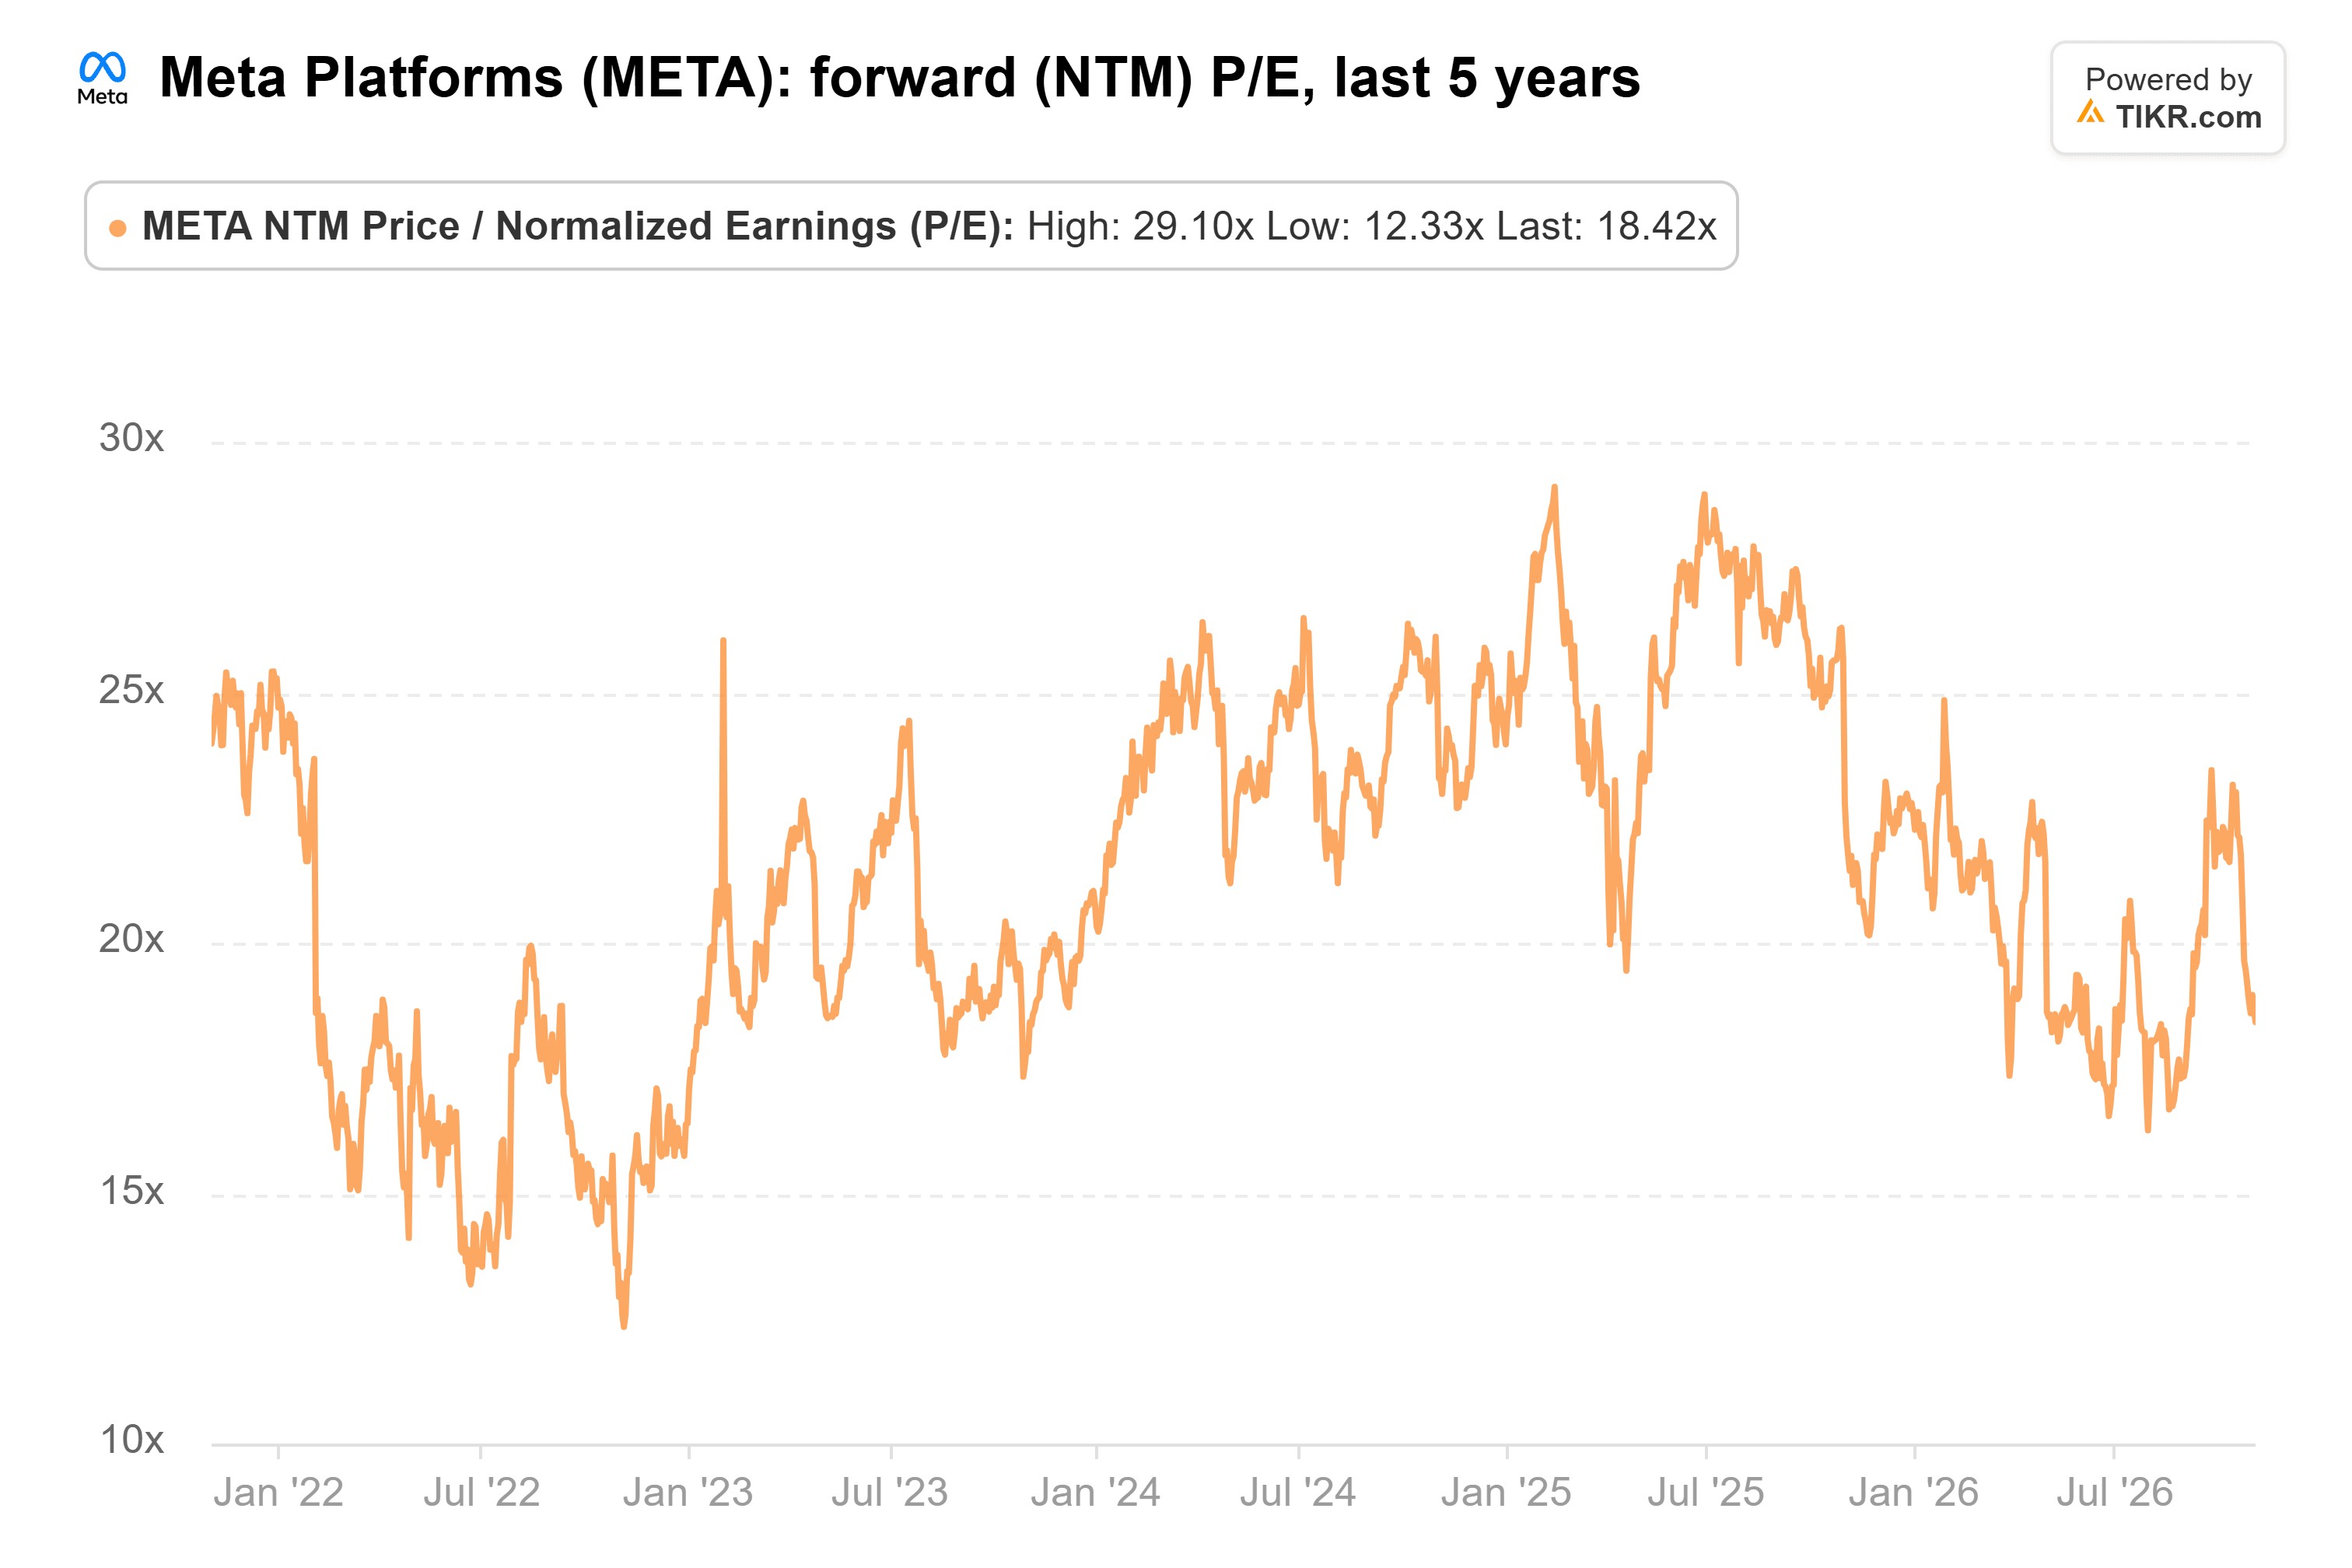
Questo è un prezzo modesto per utili che gli analisti si aspettano crescano del 15% nel 2027 e del 16% nel 2028.
A mio modo di vedere, a questo prezzo stai pagando per il business pubblicitario di Meta e ricevi Muse in omaggio. Se Muse prenderà piede come suggeriscono le sue prime sei settimane, il prezzo di oggi sembrerà un affare.
Naturalmente, Meta deve continuare a finanziare lo sviluppo fino ad allora. La prima vera prova è la conference call del quarto trimestre di Meta a fine gennaio, quando la direzione illustrerà il suo piano di capex per il 2027 e forse fornirà una prima cifra di ricavo per Muse.
Quindi, qual è il valore effettivo del titolo Meta?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Meta. Parti dalle stime del consensus di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!