Punti Chiave
- Le royalty di Arm sono cresciute dell'8% nel suo secondo trimestre fiscale a causa dell'impatto dei costi della memoria sui produttori di smartphone, e la società si aspetta una crescita delle royalty a una sola cifra bassa nel trimestre di dicembre.
- Il CEO Rene Haas ha dichiarato che le royalty del data center sono raddoppiate e dovrebbero continuare a crescere a tassi a tre cifre per anni, favorite dalle CPU basate su Arm di NVIDIA e delle grandi aziende cloud.
- Haas ha affermato che la quota di Arm sui server dei principali hyperscaler è più che triplicata, superando il 50% nel 2025, sebbene i telefoni rimangano il bacino di royalty più grande di Arm, rappresentando circa il 43% dei ricavi da royalty del 2026 fiscale.
- Il P/E forward di Arm era già al di sotto della sua media triennale prima del calo post-risultati, il che sembra ragionevole per un'azienda con un secondo motore di crescita così forte.
Arm Holdings (ARM) ha un problema con i telefoni:
Le sue royalty sono cresciute solo dell'8% nel trimestre di settembre, al di sotto del circa 13% previsto dal management, poiché i prezzi della memoria hanno messo sotto pressione i produttori di smartphone. E Arm si aspetta che la crescita delle royalty rallenti a una sola cifra bassa nel trimestre di dicembre.
Ma durante la conference call del secondo trimestre fiscale di Arm, il CEO Rene Haas ha indicato la parte del business che sta crescendo rapidamente. Le royalty del data center sono raddoppiate su base annua, e una parte significativa di questa crescita passa attraverso NVIDIA (NVDA).
Haas ha dichiarato che Arm ha "un alto grado di fiducia sul fatto che le royalty del data center cresceranno a tre cifre nei prossimi anni."
Questo è un secondo motore di crescita, e veloce.
TIKR monitora 43 analisti su Arm Holdings. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Arm Holdings, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti per Arm Holdings
Arm è passata dal 15% a più della metà
Haas ha supportato la sua affermazione con numeri di quota di mercato. La quota di Arm sui server dei principali hyperscaler è più che triplicata, passando dal 15% nel 2024 a più del 50% nel 2025, ha dichiarato. Si aspetta che superi il 60% entro la fine di quest'anno man mano che le piattaforme Graviton di Amazon, Axion di Google, Cobalt di Microsoft e NVIDIA aumentano la produzione.
Ha anche indicato un cambiamento all'interno dei server AI. La CPU che si collega agli acceleratori (il "nodo principale") si sta spostando dai chip x86 a quelli Arm. La piattaforma Vera Rubin di NVIDIA utilizza la sua CPU Vera basata su Arm, e Google ha annunciato che sposterà la CPU collegata alla sua TPU di ottava generazione da x86 ad Axion.
Questo trasforma l'espansione AI di NVIDIA in un flusso di royalty per Arm. Arm afferma che Vera è ora in produzione con OpenAI, e il cloud di Oracle offre già CPU Vera. NVIDIA pubblicherà i risultati più avanti questo mese, e starò a guardare cosa dirà riguardo alla velocità con cui Vera sta aumentando la produzione.
I telefoni sono ancora il bacino più grande
Lo stallo conta ancora, perché i telefoni sono il più grande business di royalty di Arm. I processori per applicazioni degli smartphone hanno prodotto circa il 43% dei ricavi da royalty nel 2026 fiscale (l'anno fino a marzo 2026), afferma il rapporto annuale di Arm. Cloud e networking rappresentavano solo circa il 10% delle royalty alla fine del 2025 fiscale, ha dichiarato il CFO Jason Child all'epoca.
Ma le royalty del data center sono più che raddoppiate su base annua in ogni trimestre da allora. Se Haas ha ragione sulla crescita a tre cifre, una fetta di quelle dimensioni raggiunge i telefoni nel giro di pochi anni.
Inoltre: Arm ora ha il suo chip. Quando ha lanciato la CPU Arm AGI a marzo, ha parlato di una visibilità della domanda di 1 miliardo di dollari. Haas ha dichiarato che questa è circa raddoppiata, a circa 2 miliardi di dollari di ricavi tra il 2027 e il 2028 fiscale, con ordini d'acquisto da più clienti che si estendono fino al 2027 e le prime consegne in linea per il trimestre di marzo 2027.
Gli analisti si aspettano già molto
Prima della pubblicazione dei risultati, gli analisti si aspettavano che i ricavi di Arm salissero da 4,92 miliardi di dollari nel 2026 fiscale a 8,27 miliardi di dollari nel 2028 fiscale (l'anno che termina a marzo 2028):
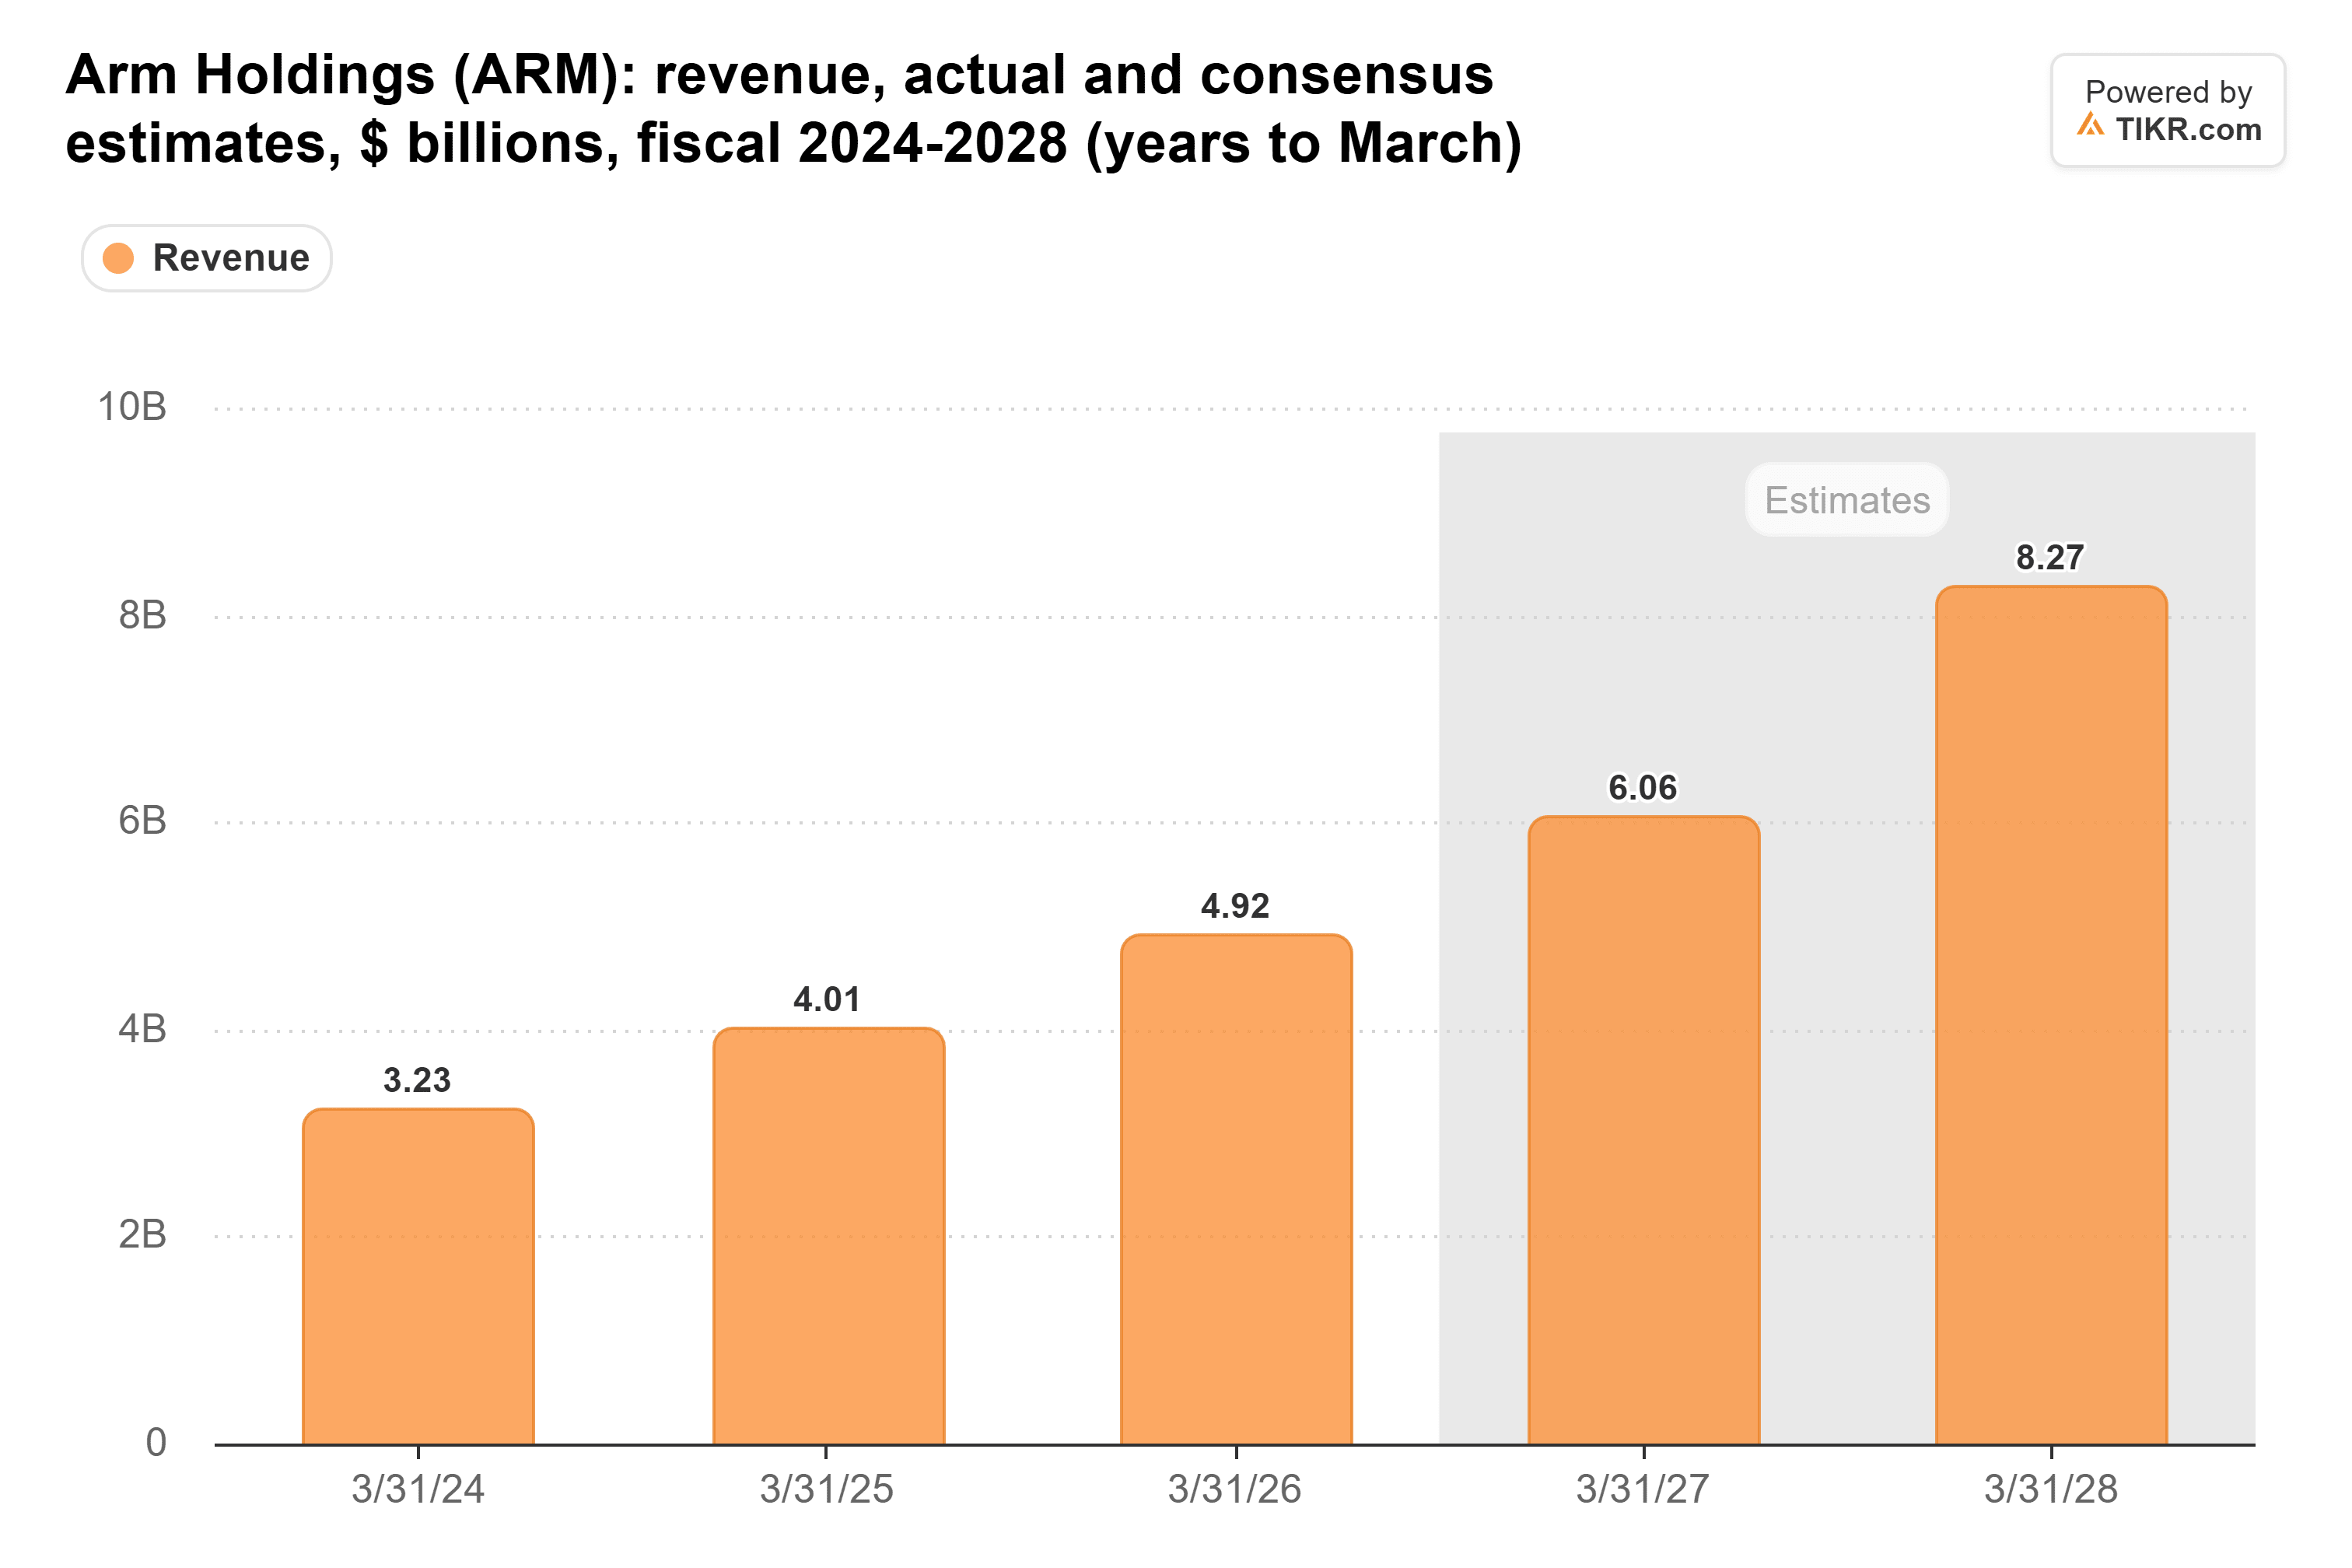
Parte di questo balzo è dovuto al nuovo chip. E con Arm che prevede ricavi per il trimestre di dicembre di 1,54 miliardi di dollari, circa i 1,53 miliardi di dollari attesi dagli analisti, non vedo nulla in questo rapporto che dovrebbe abbassare quelle stime.
Anche la valutazione è scesa. Anche prima del calo post-risultati, Arm veniva scambiata a 82x gli utili forward. Questo è leggermente al di sotto della sua media triennale di 85x e molto al di sotto dei 202x toccati a giugno:
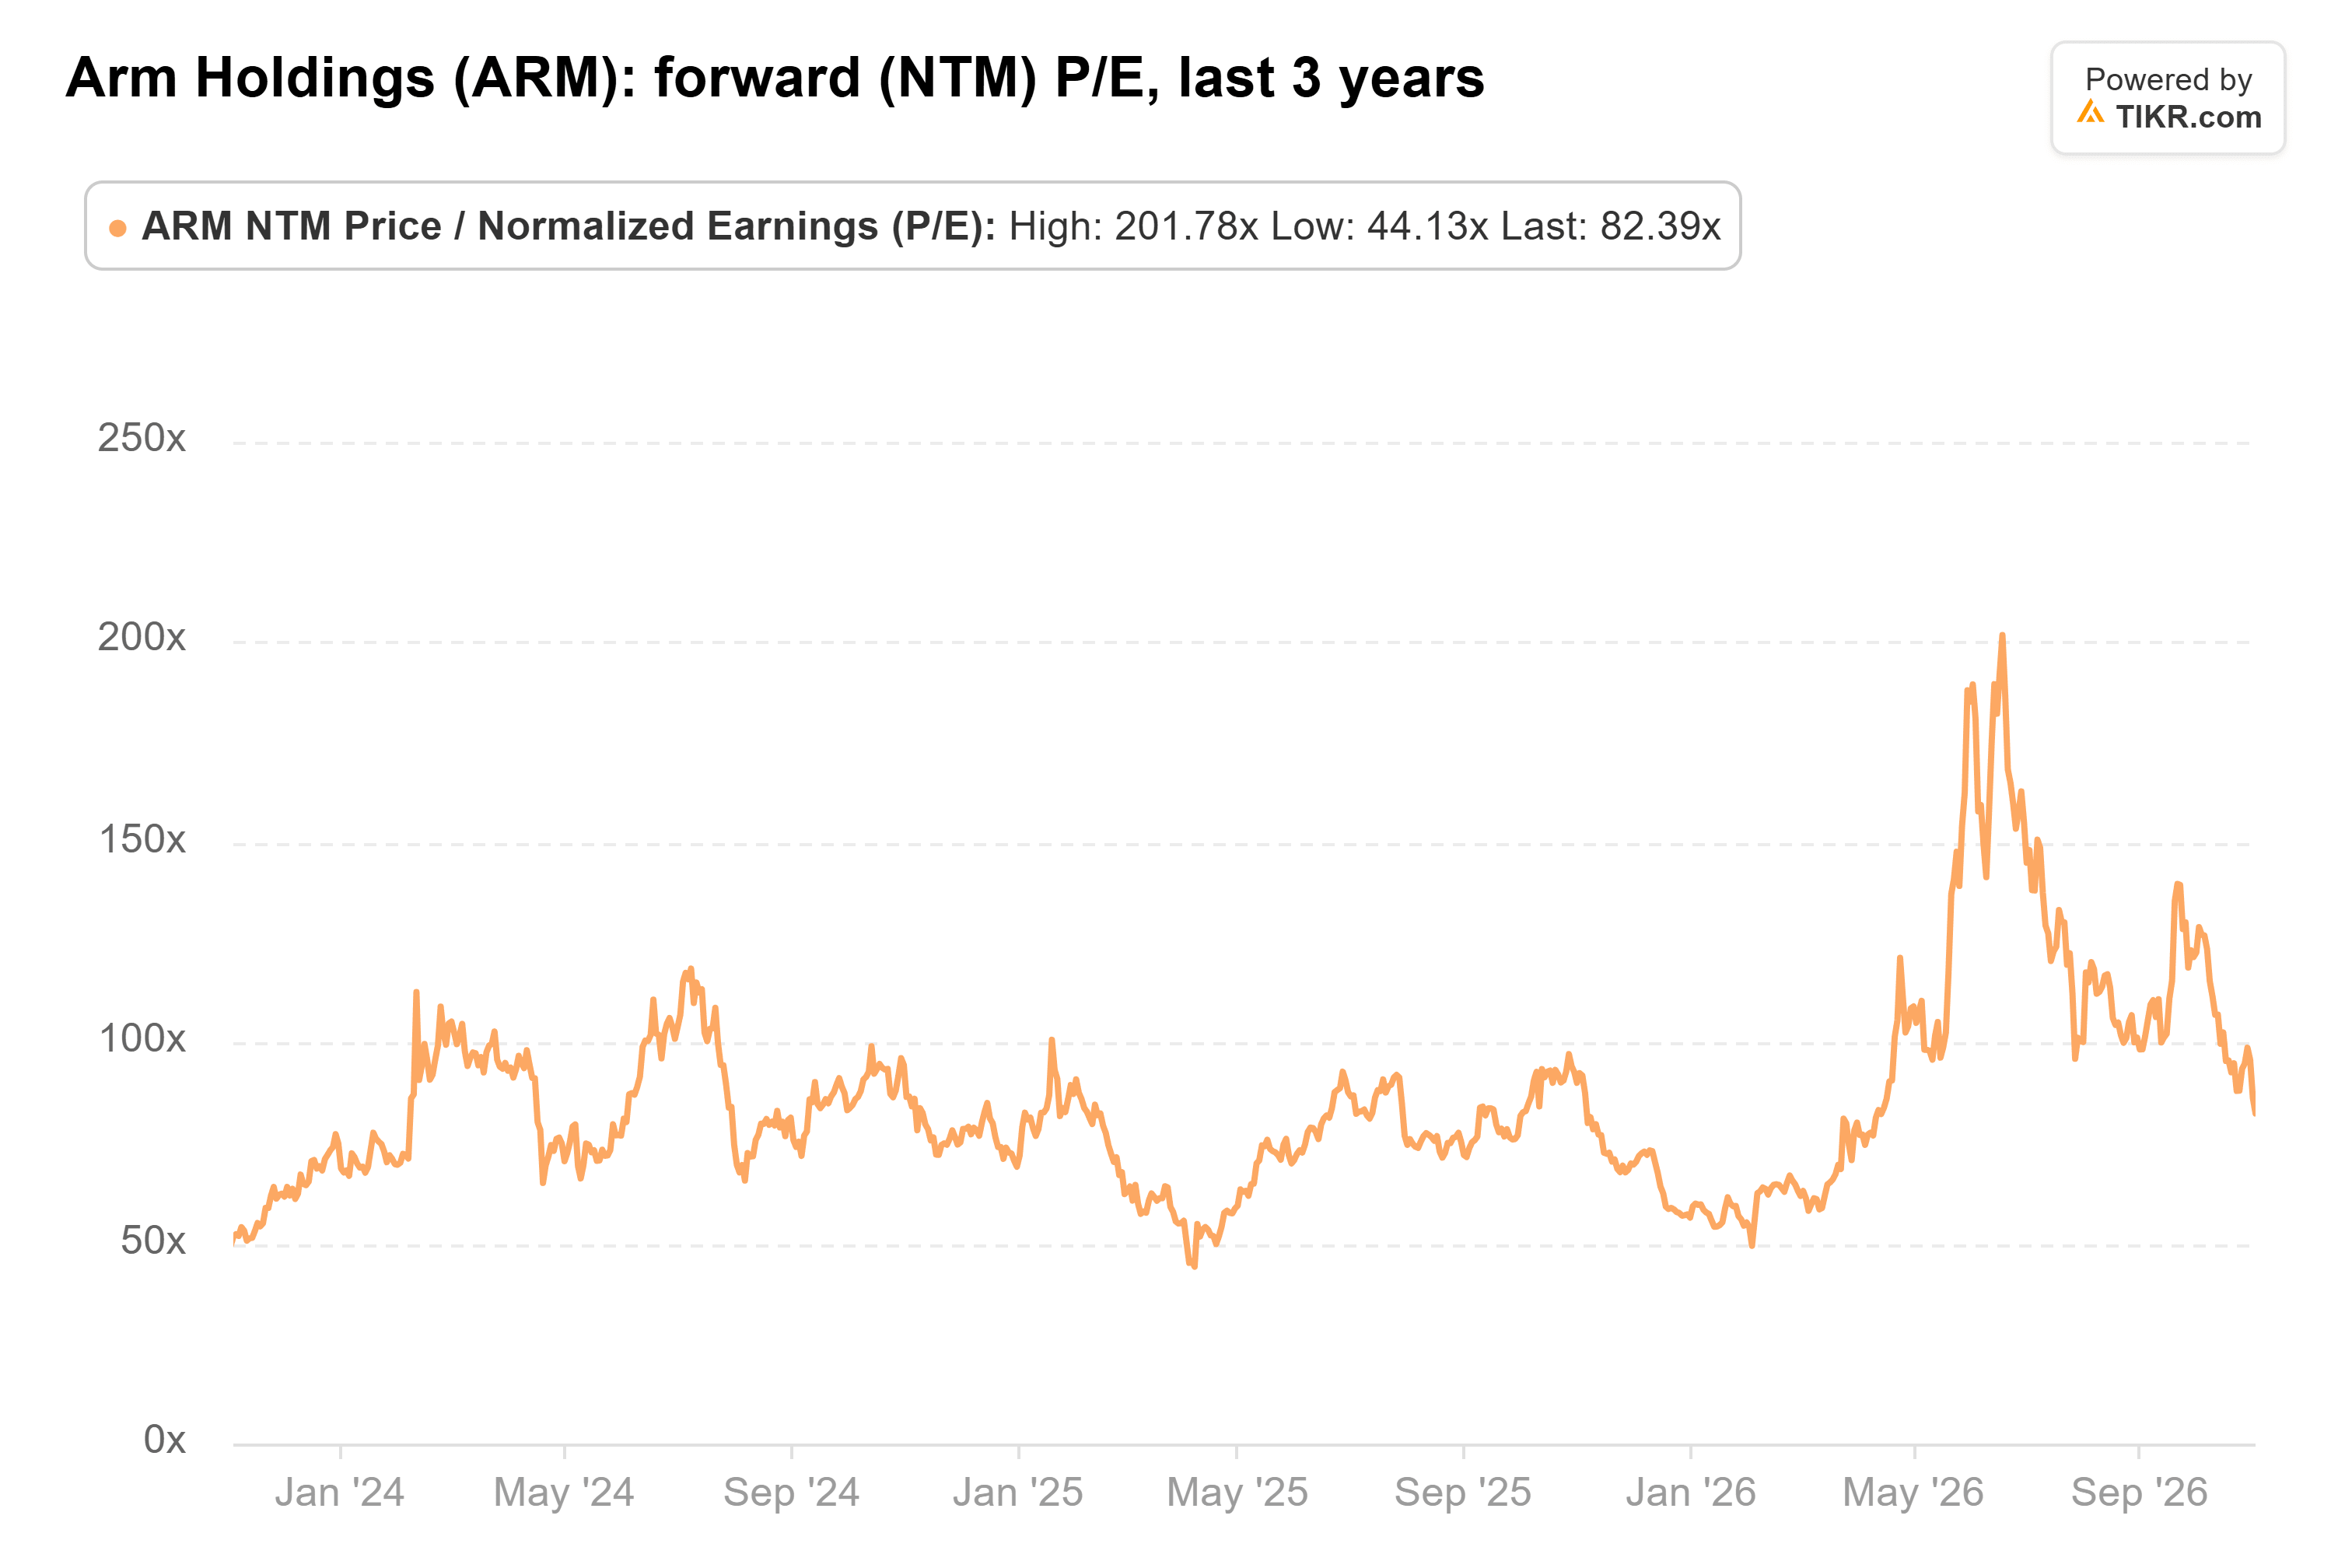
Al prezzo di oggi, è ancora più basso. Rimane comunque un multiplo elevato, e una flessione prolungata del mercato dei telefoni lascerebbe meno margine per errori.
Il data center è la storia
A mio parere, il mercato sta valutando Arm sul suo business più debole in questo momento. Con le royalty del data center e un business di chip completamente nuovo che crescono entrambi rapidamente, e il multiplo al di sotto della sua media triennale, questa mi sembra un'opportunità di acquisto.
Naturalmente, i prezzi della memoria potrebbero continuare a mettere sotto pressione i telefoni più a lungo del previsto. Arm pubblicherà nuovamente i risultati all'inizio di febbraio, quando il management ha promesso una previsione solida per le vendite dei suoi chip nel 2028 fiscale.
Quindi, quanto vale realmente l'azione Arm Holdings?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Arm Holdings. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Arm Holdings gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!