Punti Chiave
- Verizon ha aumentato il suo dividendo del 2,5% a gennaio, e Enterprise Products Partners è sulla buona strada per il suo 28° anno consecutivo di crescita della distribuzione nel 2026.
- Verizon rende il 6,8% al suo attuale tasso di dividendo, contro il 6,2% di Enterprise.
- Il dividendo di Verizon utilizza un confortevole 54% del flusso di cassa libero negli ultimi dodici mesi, mentre il flusso di cassa distribuibile di Enterprise ha coperto la sua distribuzione 1,7 volte nel 2025, con 1,9 volte previsto nel 2026.
- La distribuzione di Enterprise è cresciuta del 4% annuo dal 2020 al 2025, più del doppio dell'1,9% di Verizon.
Verizon Communications (VZ) prevede che il flusso di cassa libero crescerà del 9% al 10% quest'anno, dopo essere aumentato del 24,4% a 6,4 miliardi di dollari nel secondo trimestre del 2026. Quel denaro finanzia un dividendo che Verizon ha ora aumentato per 20 anni consecutivi.
Da Enterprise Products Partners (EPD), il secondo trimestre è stato un record. Il flusso di cassa distribuibile operativo è aumentato del 21% rispetto all'anno precedente, a 2,3 miliardi di dollari, e la partnership è sulla buona strada per il suo 28° anno consecutivo di crescita della distribuzione.
Entrambe rendono più del 6% ai loro attuali tassi. Quindi, quale è il miglior titolo ad alto rendimento da dividendo?
| Metrica | Verizon (VZ) | Enterprise Products (EPD) |
|---|---|---|
| Rendimento al tasso di dividendo attuale | 6,8% (2,83$ all'anno) | 6,2% (2,24$ all'anno) |
| Crescita del dividendo, anno fiscale 2020–2025 | 1,9% annuo | 4,0% annuo |
| Record (conteggio dell'azienda) | 20 anni consecutivi di aumenti (2026) | Sulla buona strada per 28 anni consecutivi di crescita (2026) |
| Copertura, ultimo dato riportato | Payout ratio del dividendo in contanti: 54% (TTM al 30 giugno 2026) | Copertura del flusso di cassa distribuibile: 1,69x (anno fiscale 2025) |
| Copertura, prospettiva (consenso anno fiscale 2026) | 54% | 1,91x |
| Debito netto / EBITDA (LTM) | 3,35x | 3,2x |
Verizon ha margine di manovra
Il core business di Verizon è ancora in crescita. Le entrate da servizi di mobilità e banda larga sono aumentate del 2,8% a 23,4 miliardi di dollari nel secondo trimestre del 2026 rispetto all'anno precedente. Verizon si aspetta anche che AI Connect, la sua nuova attività in fibra per i data center di intelligenza artificiale, aggiunga entrate multimiliardarie a partire dal 2027.
Il dividendo ha assorbito un ben coperto 54% del flusso di cassa libero nei dodici mesi fino al 30 giugno 2026, e gli analisti si aspettano lo stesso 54% nell'anno fiscale 2026. Il flusso di cassa libero è stato inferiore al dividendo nell'anno fiscale 2016 e 2017, e lo ha superato ogni anno da allora.
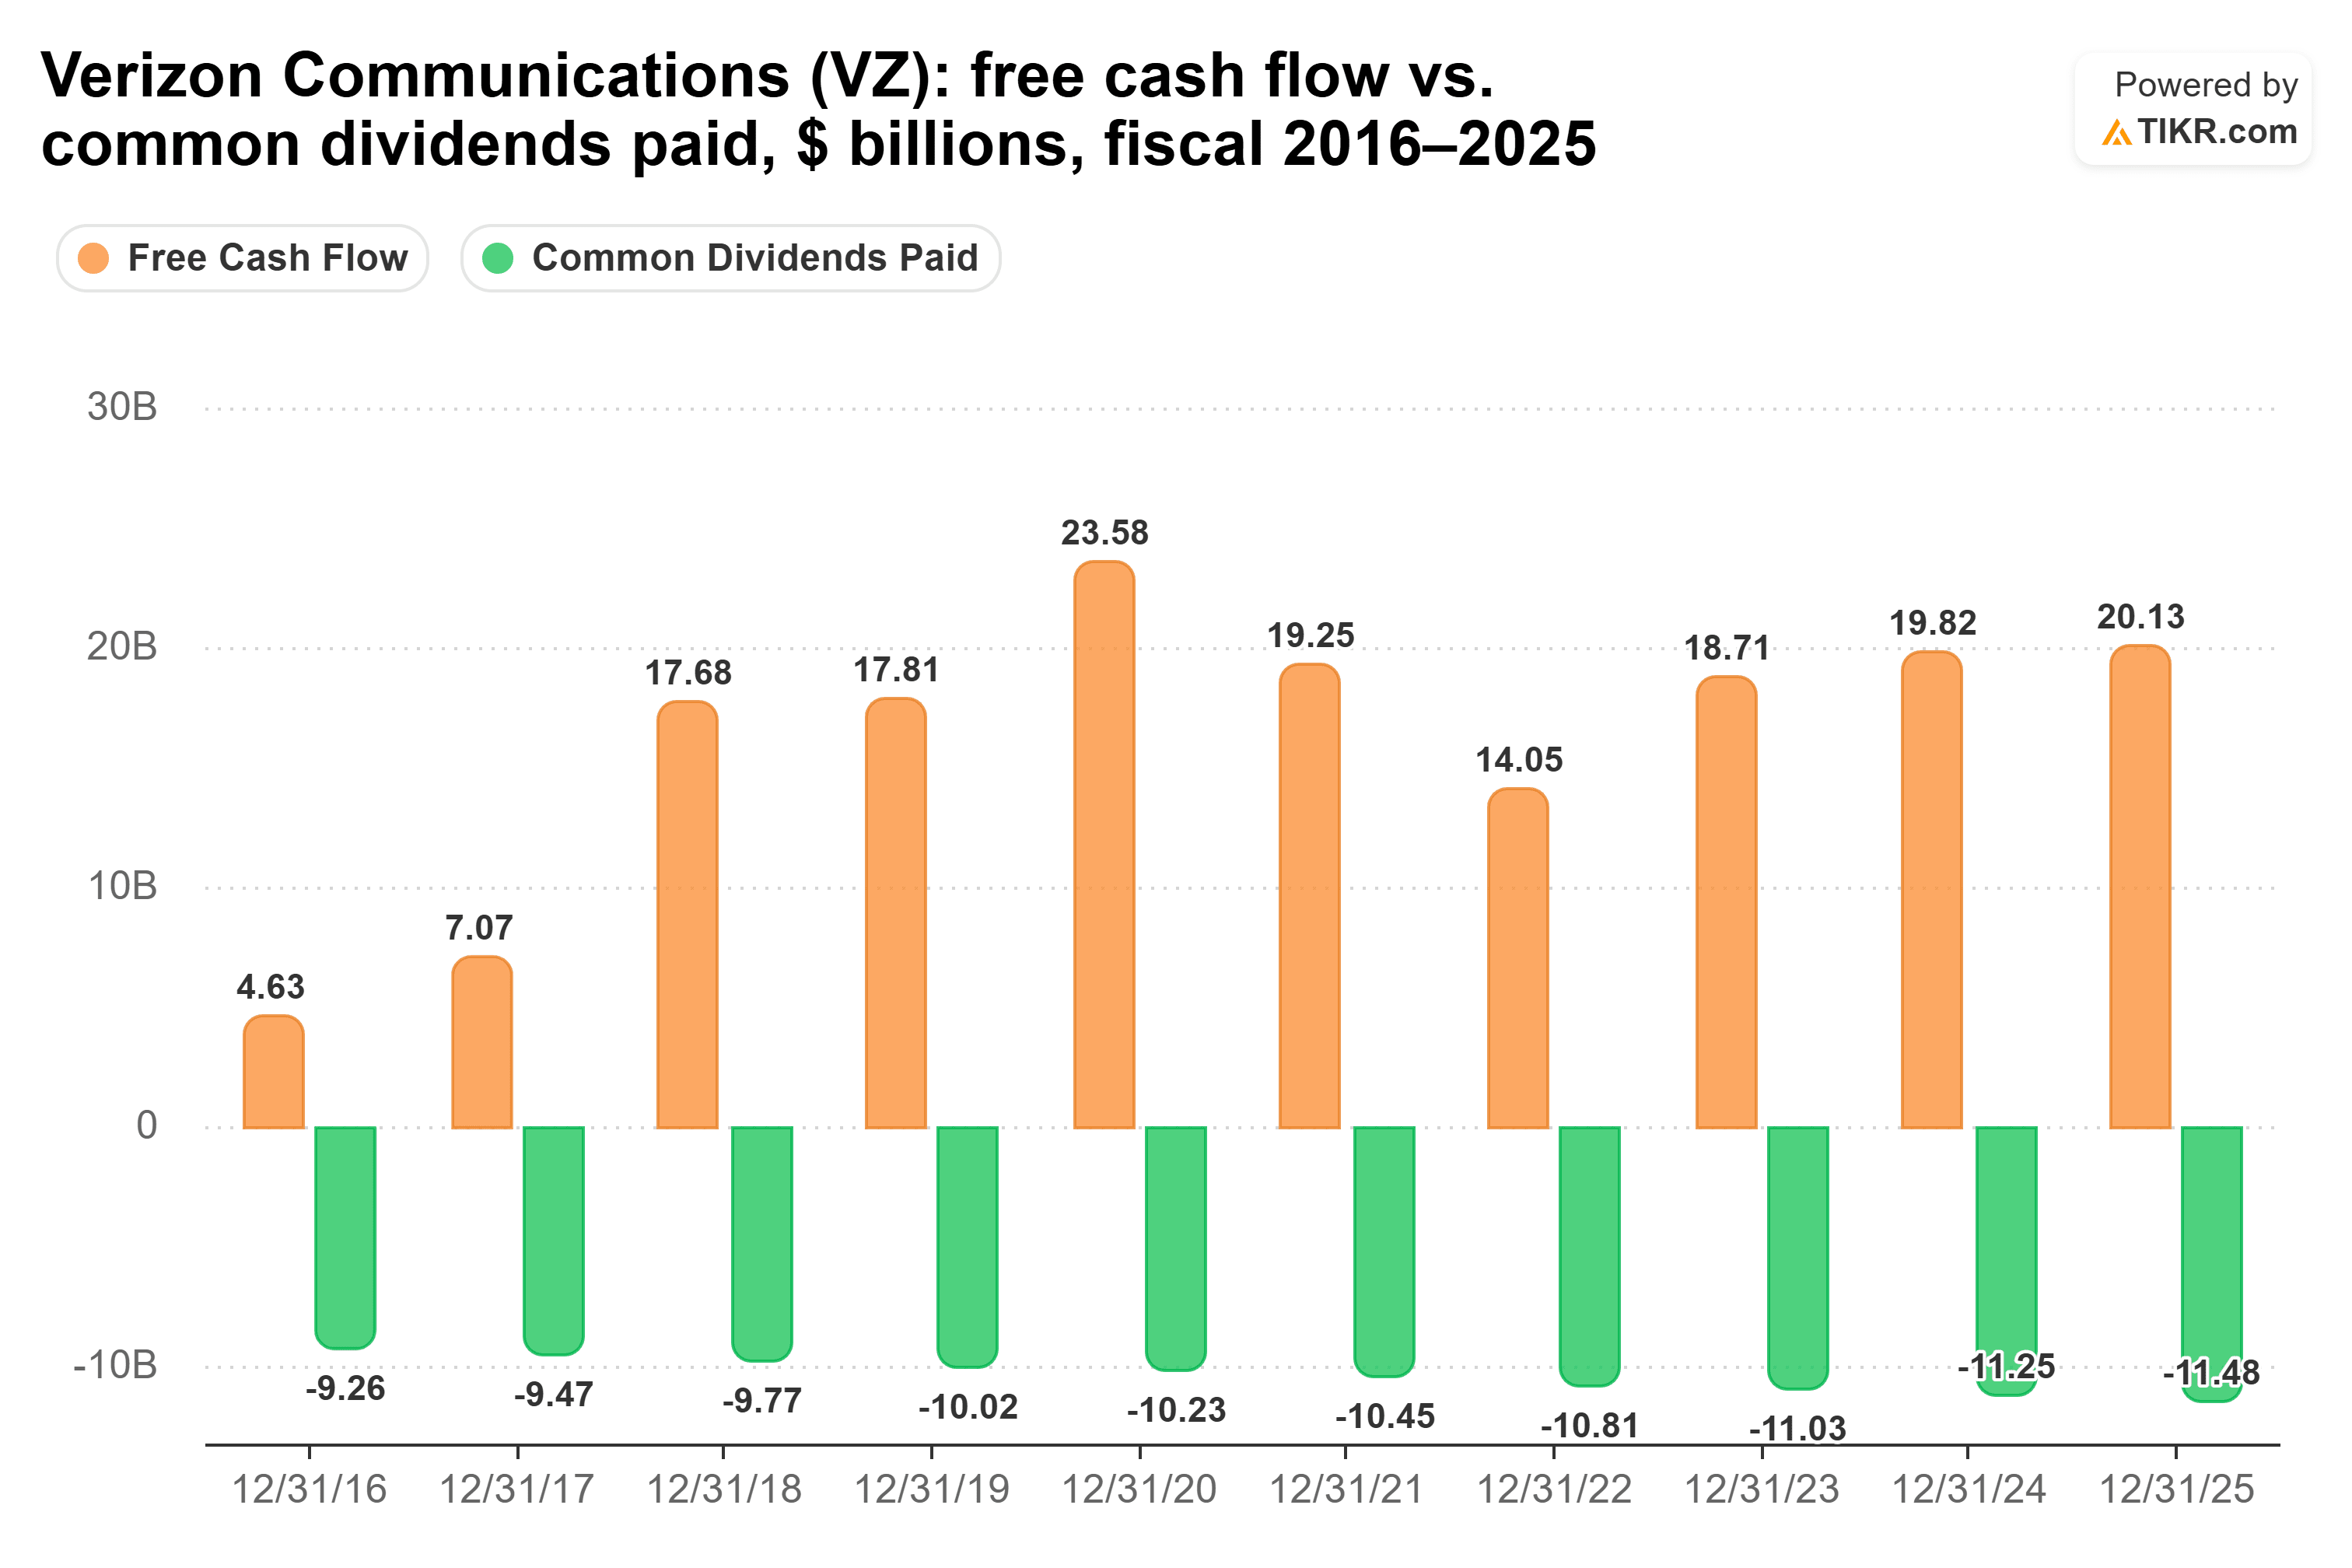
Il management afferma di aumentare il dividendo e ridurre il debito contemporaneamente, e utilizzare il 54% del flusso di cassa libero lascia spazio per entrambi. Gli aumenti sono però piccoli: 1,9% annuo dall'anno fiscale 2020 all'anno fiscale 2025 (da 2,48$ a 2,73$ per azione), e 2,5% a gennaio, a 0,7075$ per trimestre. Il rischio da monitorare è il debito, a 3,35 volte il rapporto debito netto/EBITDA negli ultimi dodici mesi.
Il rischio più recente è la concorrenza. SpaceX ha concordato l'8 ottobre di acquistare spettro a banda bassa a livello nazionale per il suo servizio telefonico Starlink, e il titolo di Verizon è sceso dell'8,7% il giorno successivo. L'accordo ha ancora bisogno dell'approvazione della FCC, e Verizon afferma che lo spettro da solo "non fornisce la rete o l'infrastruttura per offrire una vera copertura a livello nazionale".
Il cuscinetto di Enterprise continua ad ampliarsi
La distribuzione di Enterprise funziona su una misura diversa da quella di Verizon. È una pipeline, quindi viene valutata sulla copertura del flusso di cassa distribuibile. (È anche una master limited partnership: paga distribuzioni sulle unità, e i possessori ricevono un modulo K-1 al momento delle tasse.)
La copertura è stata di 1,69 volte nell'anno fiscale 2025 (3,66$ di flusso di cassa distribuibile per unità contro 2,17$ di distribuzioni), e gli analisti si aspettano 1,91 volte nell'anno fiscale 2026 (4,27$ contro 2,24$). Il balzo del 17% nel flusso di cassa distribuibile per unità si sta già manifestando: il flusso di cassa distribuibile operativo ha coperto la distribuzione del secondo trimestre 1,9 volte. L'8 ottobre, Enterprise ha dichiarato 0,56$ per unità per il terzo trimestre, lo stesso del secondo e il 2,8% in più rispetto a un anno prima.
Il cuscinetto si è ampliato da 1,22 volte nell'anno fiscale 2016 a 1,69 volte nell'anno fiscale 2025, poiché il flusso di cassa distribuibile per unità è cresciuto più della distribuzione.

Il management afferma che le distribuzioni dovrebbero crescere in linea con il flusso di cassa distribuibile per unità. Sono rimaste un po' indietro: le distribuzioni sono aumentate del 4,0% annuo dall'anno fiscale 2020 all'anno fiscale 2025 (da 1,78$ a 2,17$ per unità), mentre il flusso di cassa distribuibile per unità è passato da 2,91$ a 3,66$. Questo è comunque più del doppio del ritmo di Verizon.
Il rischio è che parte della forza di quest'anno si attenui. Il management afferma che i volumi dei terminali marittimi si sono normalizzati a giugno e luglio, dopo un'impennata ad aprile e maggio legata al conflitto in Medio Oriente.
Quindi, quale dividendo vince?
Enterprise Products Partners è il miglior titolo ad alto rendimento da dividendo. Verizon paga l'assegno più grande oggi, 6,8% al suo tasso attuale contro il 6,2%. Ma la distribuzione di Enterprise è cresciuta più del doppio, la sua copertura è destinata ad ampliarsi a 1,91 volte quest'anno, e porta un po' meno debito (3,2 volte il rapporto debito netto/EBITDA contro 3,35 volte). Ai loro tassi di crescita a 5 anni, il reddito di Enterprise supererebbe quello di Verizon intorno al 2030. Preferisco quella crescita rispetto a un vantaggio iniziale di 0,6 punti percentuali.
Il dividendo di Verizon è comunque sicuro. Utilizza poco più della metà del flusso di cassa libero, il management prevede una crescita del flusso di cassa libero del 9% al 10% quest'anno, e AI Connect potrebbe dare al business una nuova corsia. La distribuzione di Enterprise semplicemente cresce più velocemente su un cuscinetto che continua ad ampliarsi, ed è questo che voglio da un holding ad alto rendimento.
Naturalmente, 1,91 volte è ancora una previsione, quindi i risultati del terzo trimestre di Enterprise mostreranno quanto della forza del primo semestre si mantiene.
Quindi, quanto vale effettivamente il titolo di Enterprise Products Partners?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Enterprise Products Partners. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Valuta Enterprise Products Partners gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!