Punti Chiave
- Il titolo Oracle è sceso del 50% rispetto al massimo di giugno. Il 10 novembre, Bernstein ha mantenuto il suo rating Outperform e il target price di $325, che è del 159% superiore al prezzo attuale.
- Bernstein vede i business dei data center e dei database di Oracle come vincitori a lungo termine dell'IA e indica due catalizzatori: un'IPO di OpenAI e un flusso di cassa libero positivo nella seconda metà dell'anno fiscale 2028.
- Gli analisti hanno alzato le loro stime degli utili anche mentre il titolo scendeva, quindi Oracle scambia a circa 14x gli utili forward contro una media quinquennale di 21x.
- La vendita sembra eccessiva. Ma $325 richiedono circa 38x gli utili forward mentre Oracle è ancora in fase di raccolta fondi, e questo è troppo da aspettarsi entro un anno.
Oracle (ORCL) è sceso del 50% rispetto al suo massimo di giugno, e Bernstein non si muove ancora. Il 10 novembre, l'analista Mark Moerdler ha mantenuto il suo rating Outperform e il target price di $325, superiore del 159% rispetto al prezzo attuale del titolo.
Prima sono arrivate le bollette, poi le cattive notizie
Il calo è iniziato con il costo della costruzione dell'IA di Oracle. S&P ha tagliato il rating creditizio di Oracle a BBB- a luglio. Nel trimestre terminato il 31 agosto, il capex ha raggiunto i $28,5 miliardi, il flusso di cassa libero è stato negativo per $5 miliardi, e Oracle ha completato un'emissione di azioni da $20 miliardi. Il 2 novembre, ha prezzato un'altra raccolta da $20 miliardi in nuove azioni e note.
Poi novembre ha aggiunto il carico. Oracle ha annullato un accordo di leasing di chip con Tencent del valore stimato di $7 miliardi, ha riportato il Financial Times. I titoli legati alla costruzione dell'IA hanno subito vendite il 5 novembre dopo che i Democratici hanno vinto entrambe le camere del Congresso. E il 6 novembre, Bloomberg ha riportato che Microsoft sta smantellando un accordo per affittare potenza di calcolo per l'IA da Oracle.
TIKR monitora 42 analisti su Oracle. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Oracle, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Oracle
Bernstein sta giocando una partita a 10 anni
"Oracle è stato il titolo più controverso nella nostra copertura", ha scritto Moerdler. Bernstein ha ricalcolato la sua previsione a 10 anni sulle ultime cifre del management e ha scoperto che l'economia di Oracle è migliore di quanto gli analisti avessero ipotizzato. Con gli investitori preoccupati che l'IA possa erodere il software, Moerdler vede la divisione data center di Oracle e il suo business di database come vincitori. I suoi due catalizzatori sono un'IPO di OpenAI, che mostrerebbe se i laboratori di IA possono permettersi la potenza di calcolo per cui si sono impegnati, e il ritorno di Oracle a un flusso di cassa libero positivo nella seconda metà dell'anno fiscale 2028, una data fornita dal management a ottobre.
Oracle può crescere fino a $325?
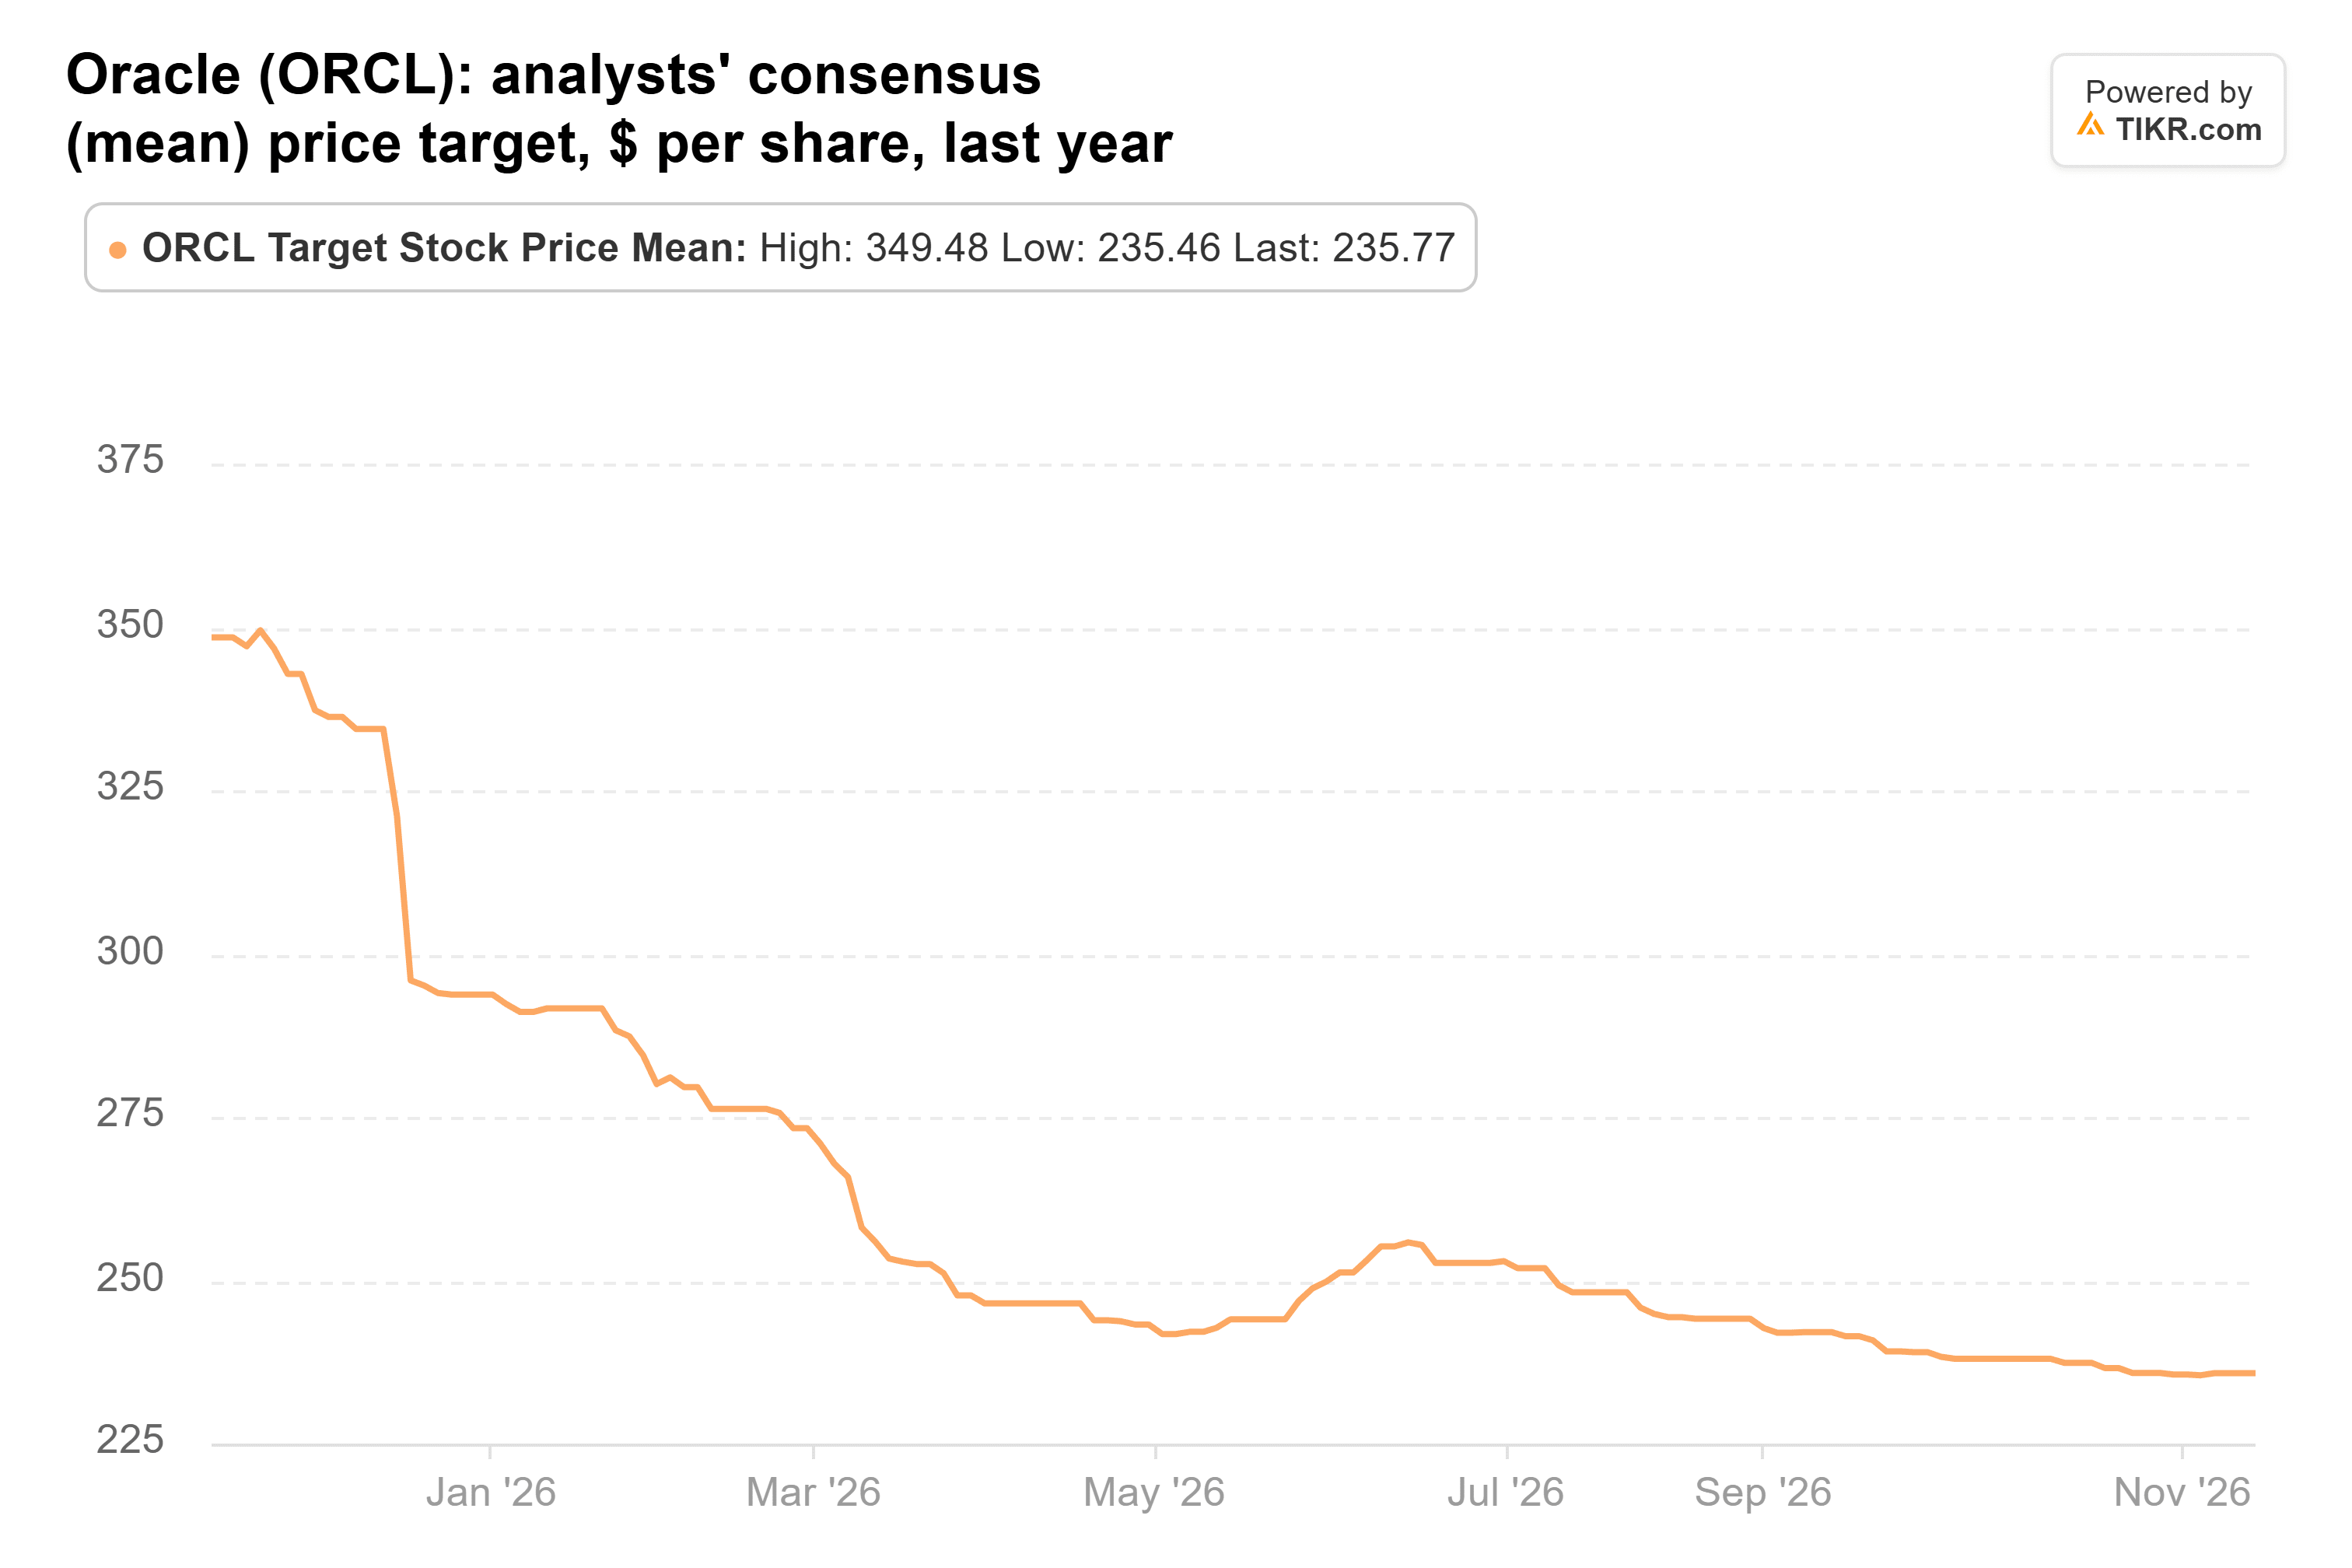
Quarantadue analisti coprono Oracle, e il loro target medio di $236 è superiore dell'88% rispetto al prezzo, ma $325 si trova addirittura del 38% sopra anche quello. Il target di consenso è sceso da $348 di un anno fa:
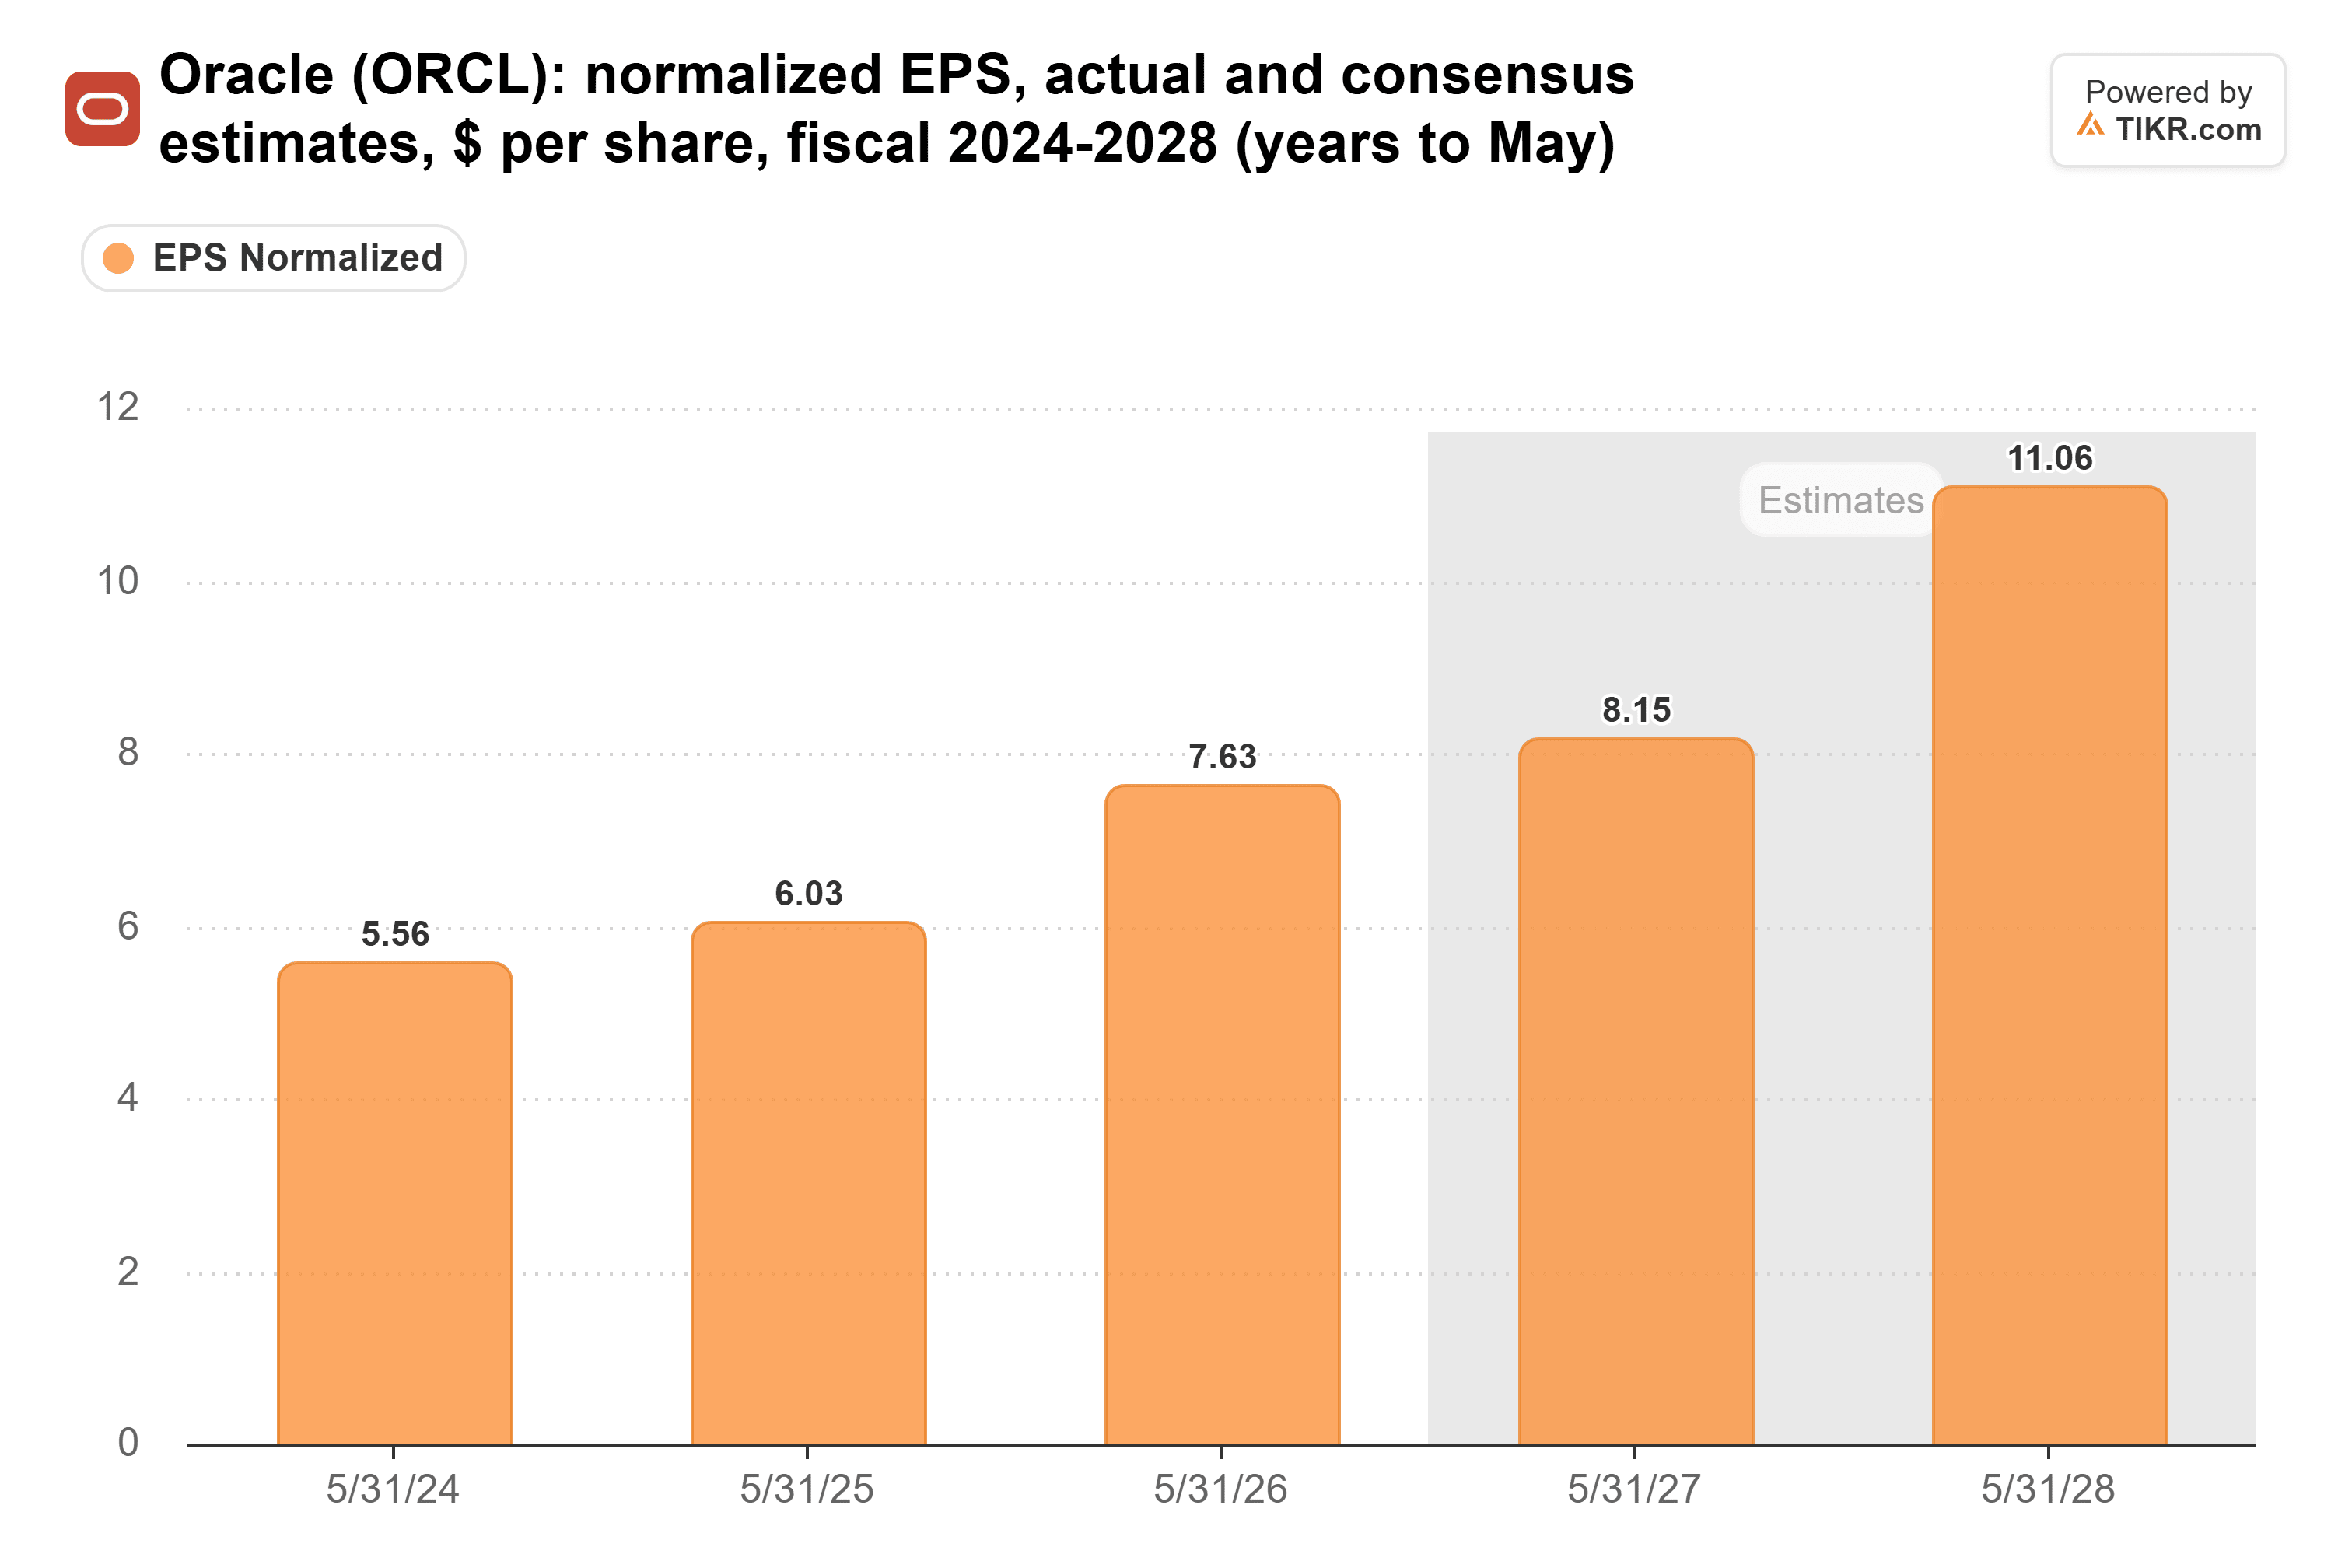
Le stime degli utili sono andate nella direzione opposta. Gli analisti si aspettano $8,15 di EPS normalizzato per l'anno fiscale terminato a maggio 2027, in aumento rispetto agli $8,05 di 90 giorni fa, e $11,06 per l'anno fiscale 2028, in aumento rispetto ai $10,90:
Quindi il titolo è diventato più economico mentre le prospettive di utili miglioravano. All'ultima chiusura, Oracle scambiava a circa 14x gli utili forward, vicino al minimo di 12x degli ultimi cinque anni e ben al di sotto della sua media di 21x:
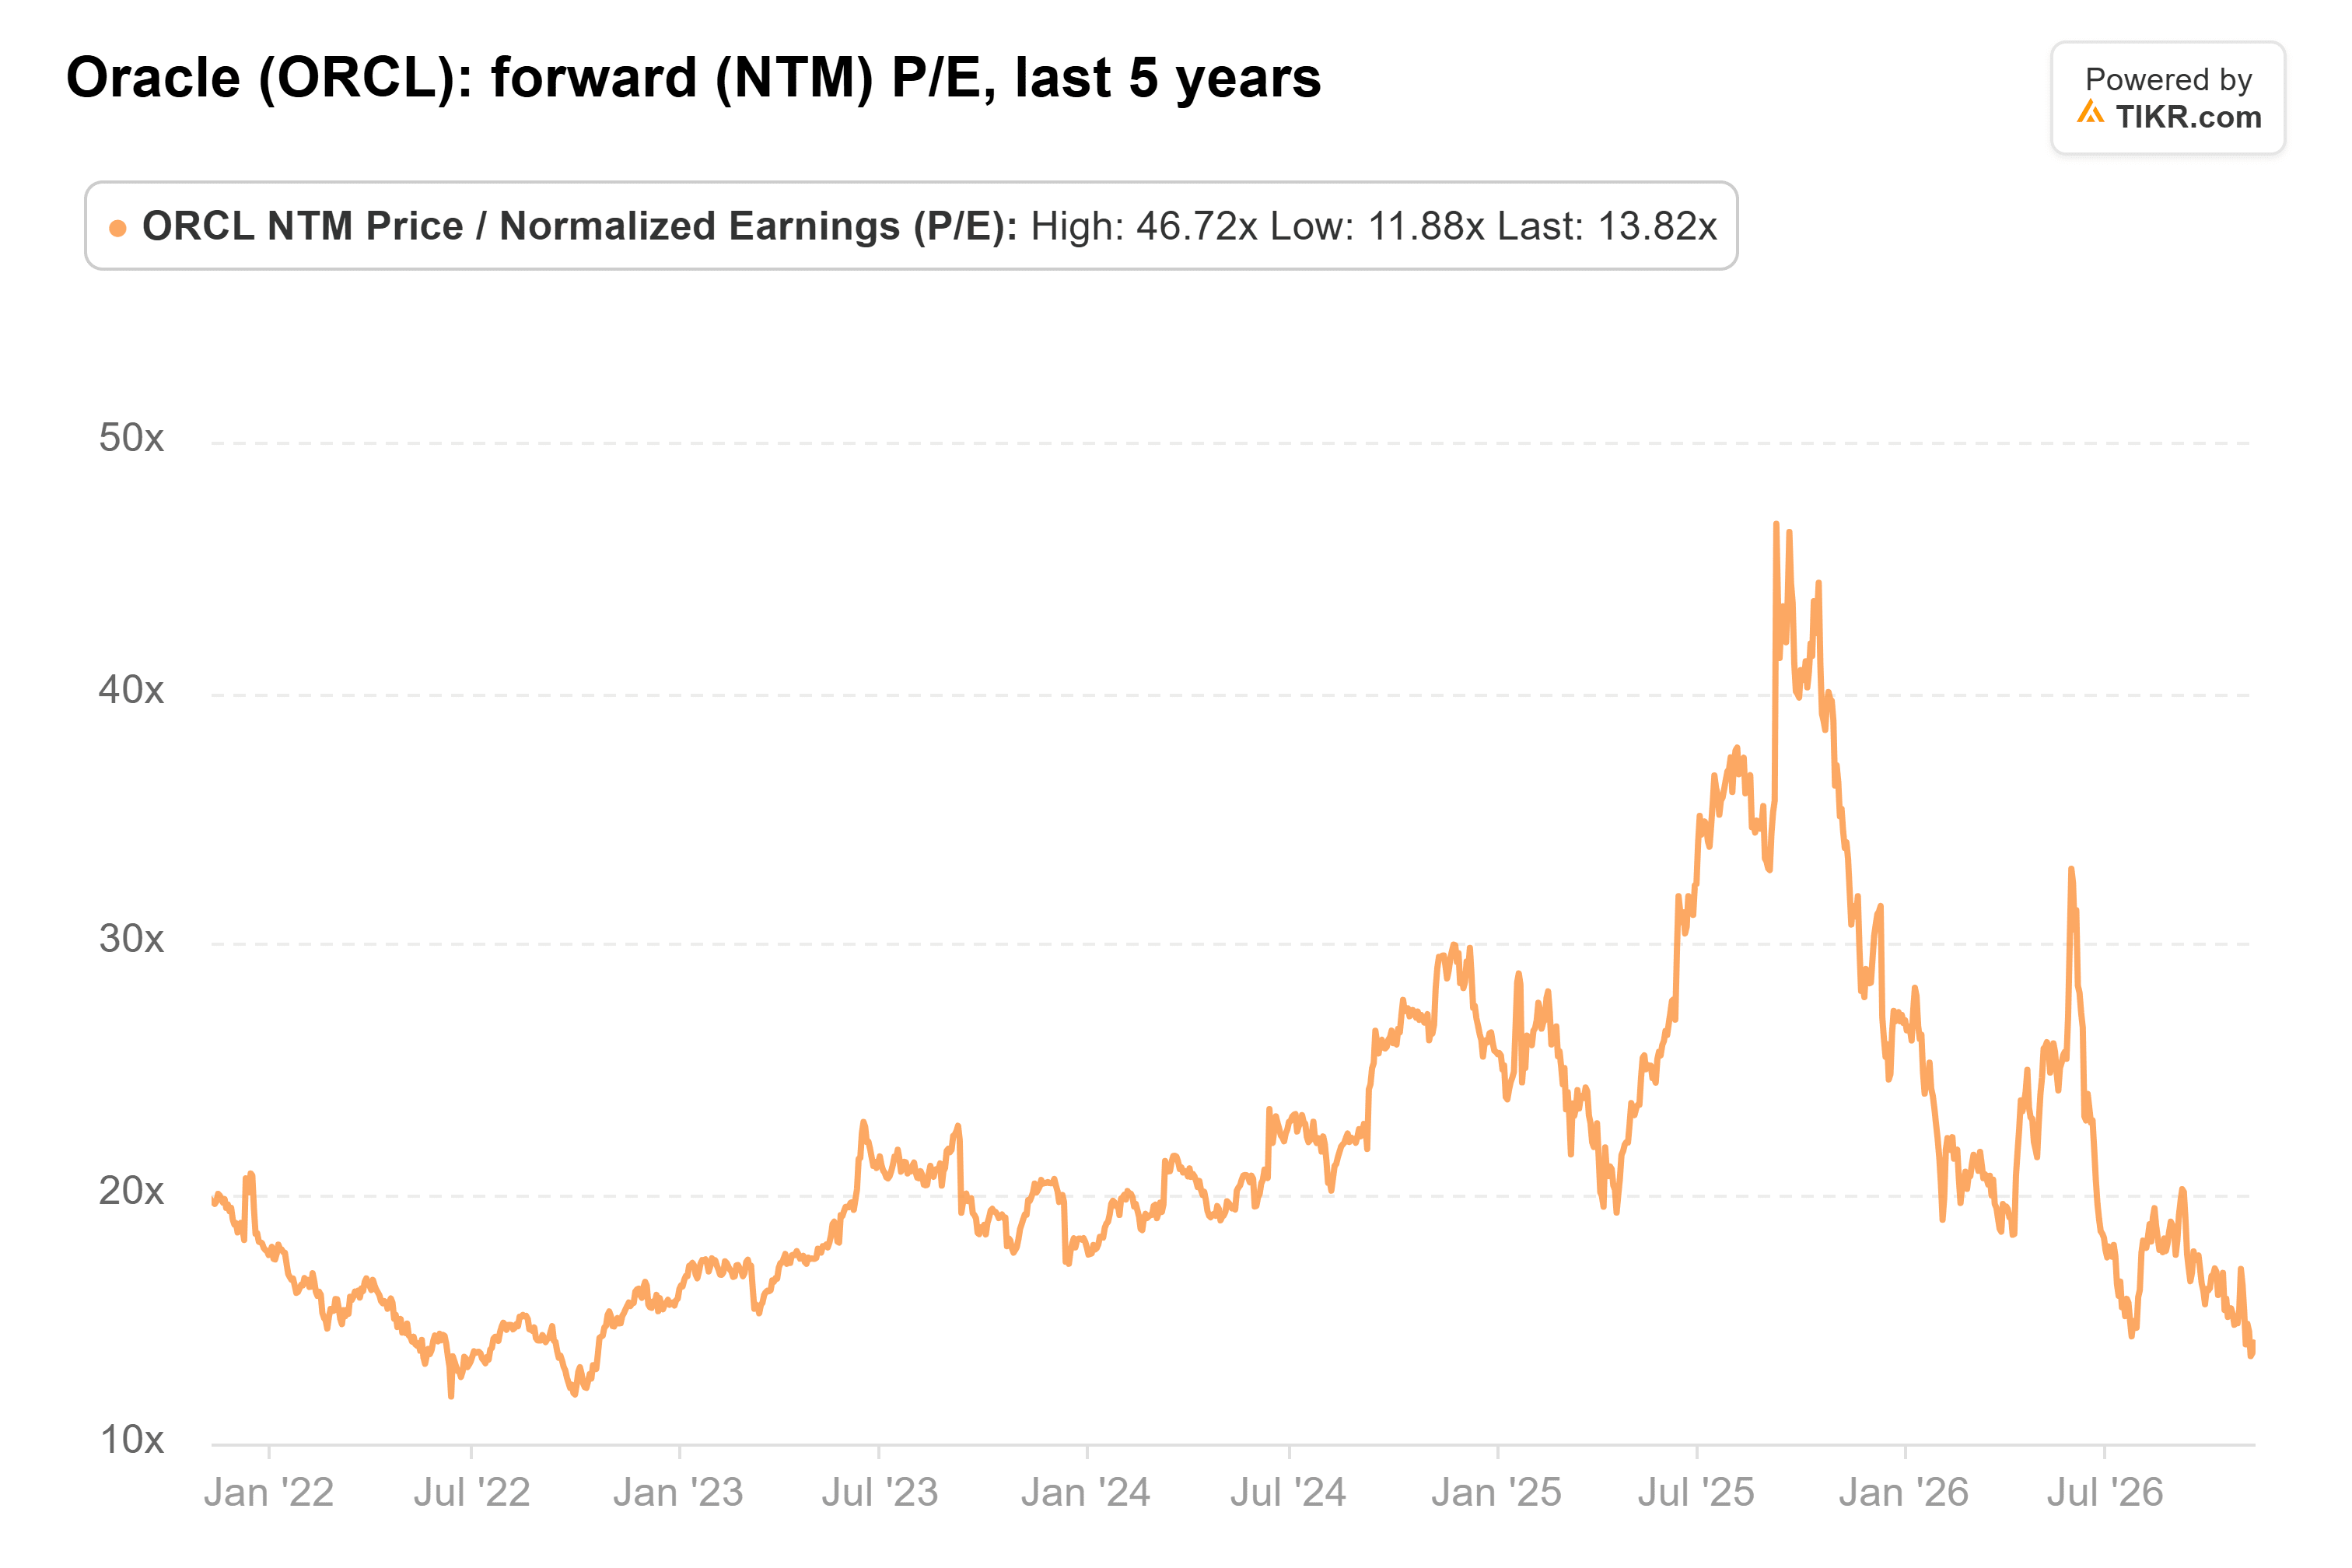
Il target di Bernstein chiede molto di più: circa 38x l'EPS di consenso dei prossimi dodici mesi di $8,54. Il massimo quinquennale di Oracle è 47x, da settembre 2025.
Spazio per un rimbalzo, ma $325 è un obiettivo ambizioso
Il rischio è il bilancio: il debito totale, inclusi i leasing, era di $169,1 miliardi al 31 agosto, prima della raccolta di questo mese.
Penso davvero che la vendita sia andata troppo oltre, dato che un titolo vicino al fondo della sua gamma di multipli con stime in aumento ha spazio per recuperare. Ma $325 richiedono un multiplo ben al di sopra della media di Oracle mentre sta ancora vendendo azioni e obbligazioni per finanziare i suoi data center, e questo è troppo da aspettarsi entro un anno. Il suo rapporto del secondo trimestre a metà dicembre mostrerà se il backlog è rimasto stabile dopo la cancellazione di Tencent e il ritiro di Microsoft.
Quindi, quanto vale realmente il titolo Oracle?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Oracle. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti della società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!