Punti Chiave
- Il CEO di AWS Matt Garman afferma che Amazon sta installando una GPU ogni 14 secondi e si aspetta comunque che AWS rimanga a corto di capacità per i prossimi due anni.
- Con la domanda che supera l'offerta e le resistenze locali che rallentano la costruzione di nuovi data center, la capacità già operativa di AWS vale di più.
- AWS ha generato circa il 23% dei ricavi del terzo trimestre di Amazon ma circa il 63% del suo reddito operativo, e gli analisti si aspettano che l'EPS normalizzato quasi raddoppi dal 2025 al 2028.
- Il costo si vede nella cassa: il flusso di cassa libero è stato un deflusso di $42,4 miliardi nei 12 mesi terminati il 30 settembre, e le prospettive di capex di Amazon per il 2027 all'inizio di febbraio rappresentano la prossima prova.
Amazon (AMZN) sta aggiungendo hardware per l'IA a un ritmo difficile da immaginare, e il capo del suo business cloud afferma che non è comunque sufficiente.
Nell'episodio di questa settimana di Sources with Alex Heath, Heath ha chiesto al CEO di AWS Matt Garman della costruzione di data center nello spazio. Garman l'ha definita "altamente improbabile che sia economicamente fattibile o pratica nel prossimo decennio o due", in parte perché il mondo intero non gestisce un lancio di razzo al giorno.
Poi ha offerto un paragone: "oggi stiamo atterrando in un data center, una GPU ogni 14 secondi."
Eppure questo non soddisfa la domanda. "In questo momento la domanda supera di gran lunga l'offerta," ha detto Garman all'inizio della conversazione, e anche con tutto il capex che Amazon sta spendendo, "anticipo che saremo a corto di capacità per i prossimi due anni."
Quindi la parte più redditizia di Amazon è esaurita.
TIKR monitora 61 analisti su Amazon. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Amazon
AWS potrebbe vendere tutta la capacità del 2027 già ora
Garman è andato oltre. "Potrei scegliere di vendere ogni singolo acceleratore che ho e che so che atterrerà nel 2027 e finirla lì," ha detto. AWS non lo fa, perché tiene da parte parte della capacità per le imprese e le startup che arrivano più tardi.
La domanda arriva anche con contratti alle spalle. Garman ha detto che la maggior parte dei clienti più grandi di AWS si impegna per le proprie spese per tre-sei anni, alcuni fino a 10, e spesso finiscono per spendere più di quanto si erano impegnati. Amazon ha indicato che il backlog di AWS ammontava a $578 miliardi alla fine di settembre.
Garman non è preoccupato nemmeno che l'IA più economica possa ridurre il business: "ogni volta che vediamo l'inferenza diventare, sai, il 50% più economica, vediamo un ordine di grandezza in più di utilizzo."
Una costruzione più lenta aiuta chi ha già costruito
Le elezioni di midterm rendono questo aspetto più rilevante. Il 3 novembre, i Democratici hanno vinto la Camera e il Senato, e dieci città dell'Ohio hanno vietato i grandi data center. Due di questi divieti riguardano apparentemente Amazon. In tutto il paese, i risultati puntano più verso autorizzazioni più lente che verso divieti completi, il che potrebbe costringere gli hyperscaler a una disciplina sul capex.
Se ogni nuovo data center richiede più tempo per essere approvato, la capacità già operativa e già venduta vale di più. AWS ne ha più di quasi chiunque altro, sebbene abbia bisogno anche di nuovi siti.
Il cloud paga i conti
Nel terzo trimestre, le vendite di AWS sono aumentate del 39% a $46,0 miliardi. I suoi $17,8 miliardi di reddito operativo rappresentavano circa il 63% del totale di $28,1 miliardi di Amazon, su circa il 23% delle vendite di Amazon, e il suo margine operativo è salito al 38,7% dal 34,6% di un anno prima. Nella conference call del terzo trimestre di Amazon, il CEO Andy Jassy ha parlato di una crescita di AWS del 40% all'anno in ciascuno dei prossimi due anni, e ha detto che potrebbe "alla fine diventare un business da oltre mille miliardi di dollari."
Gli analisti si aspettano che l'EPS normalizzato di Amazon salga da $7,17 nel 2025 a $13,99 nel 2028.
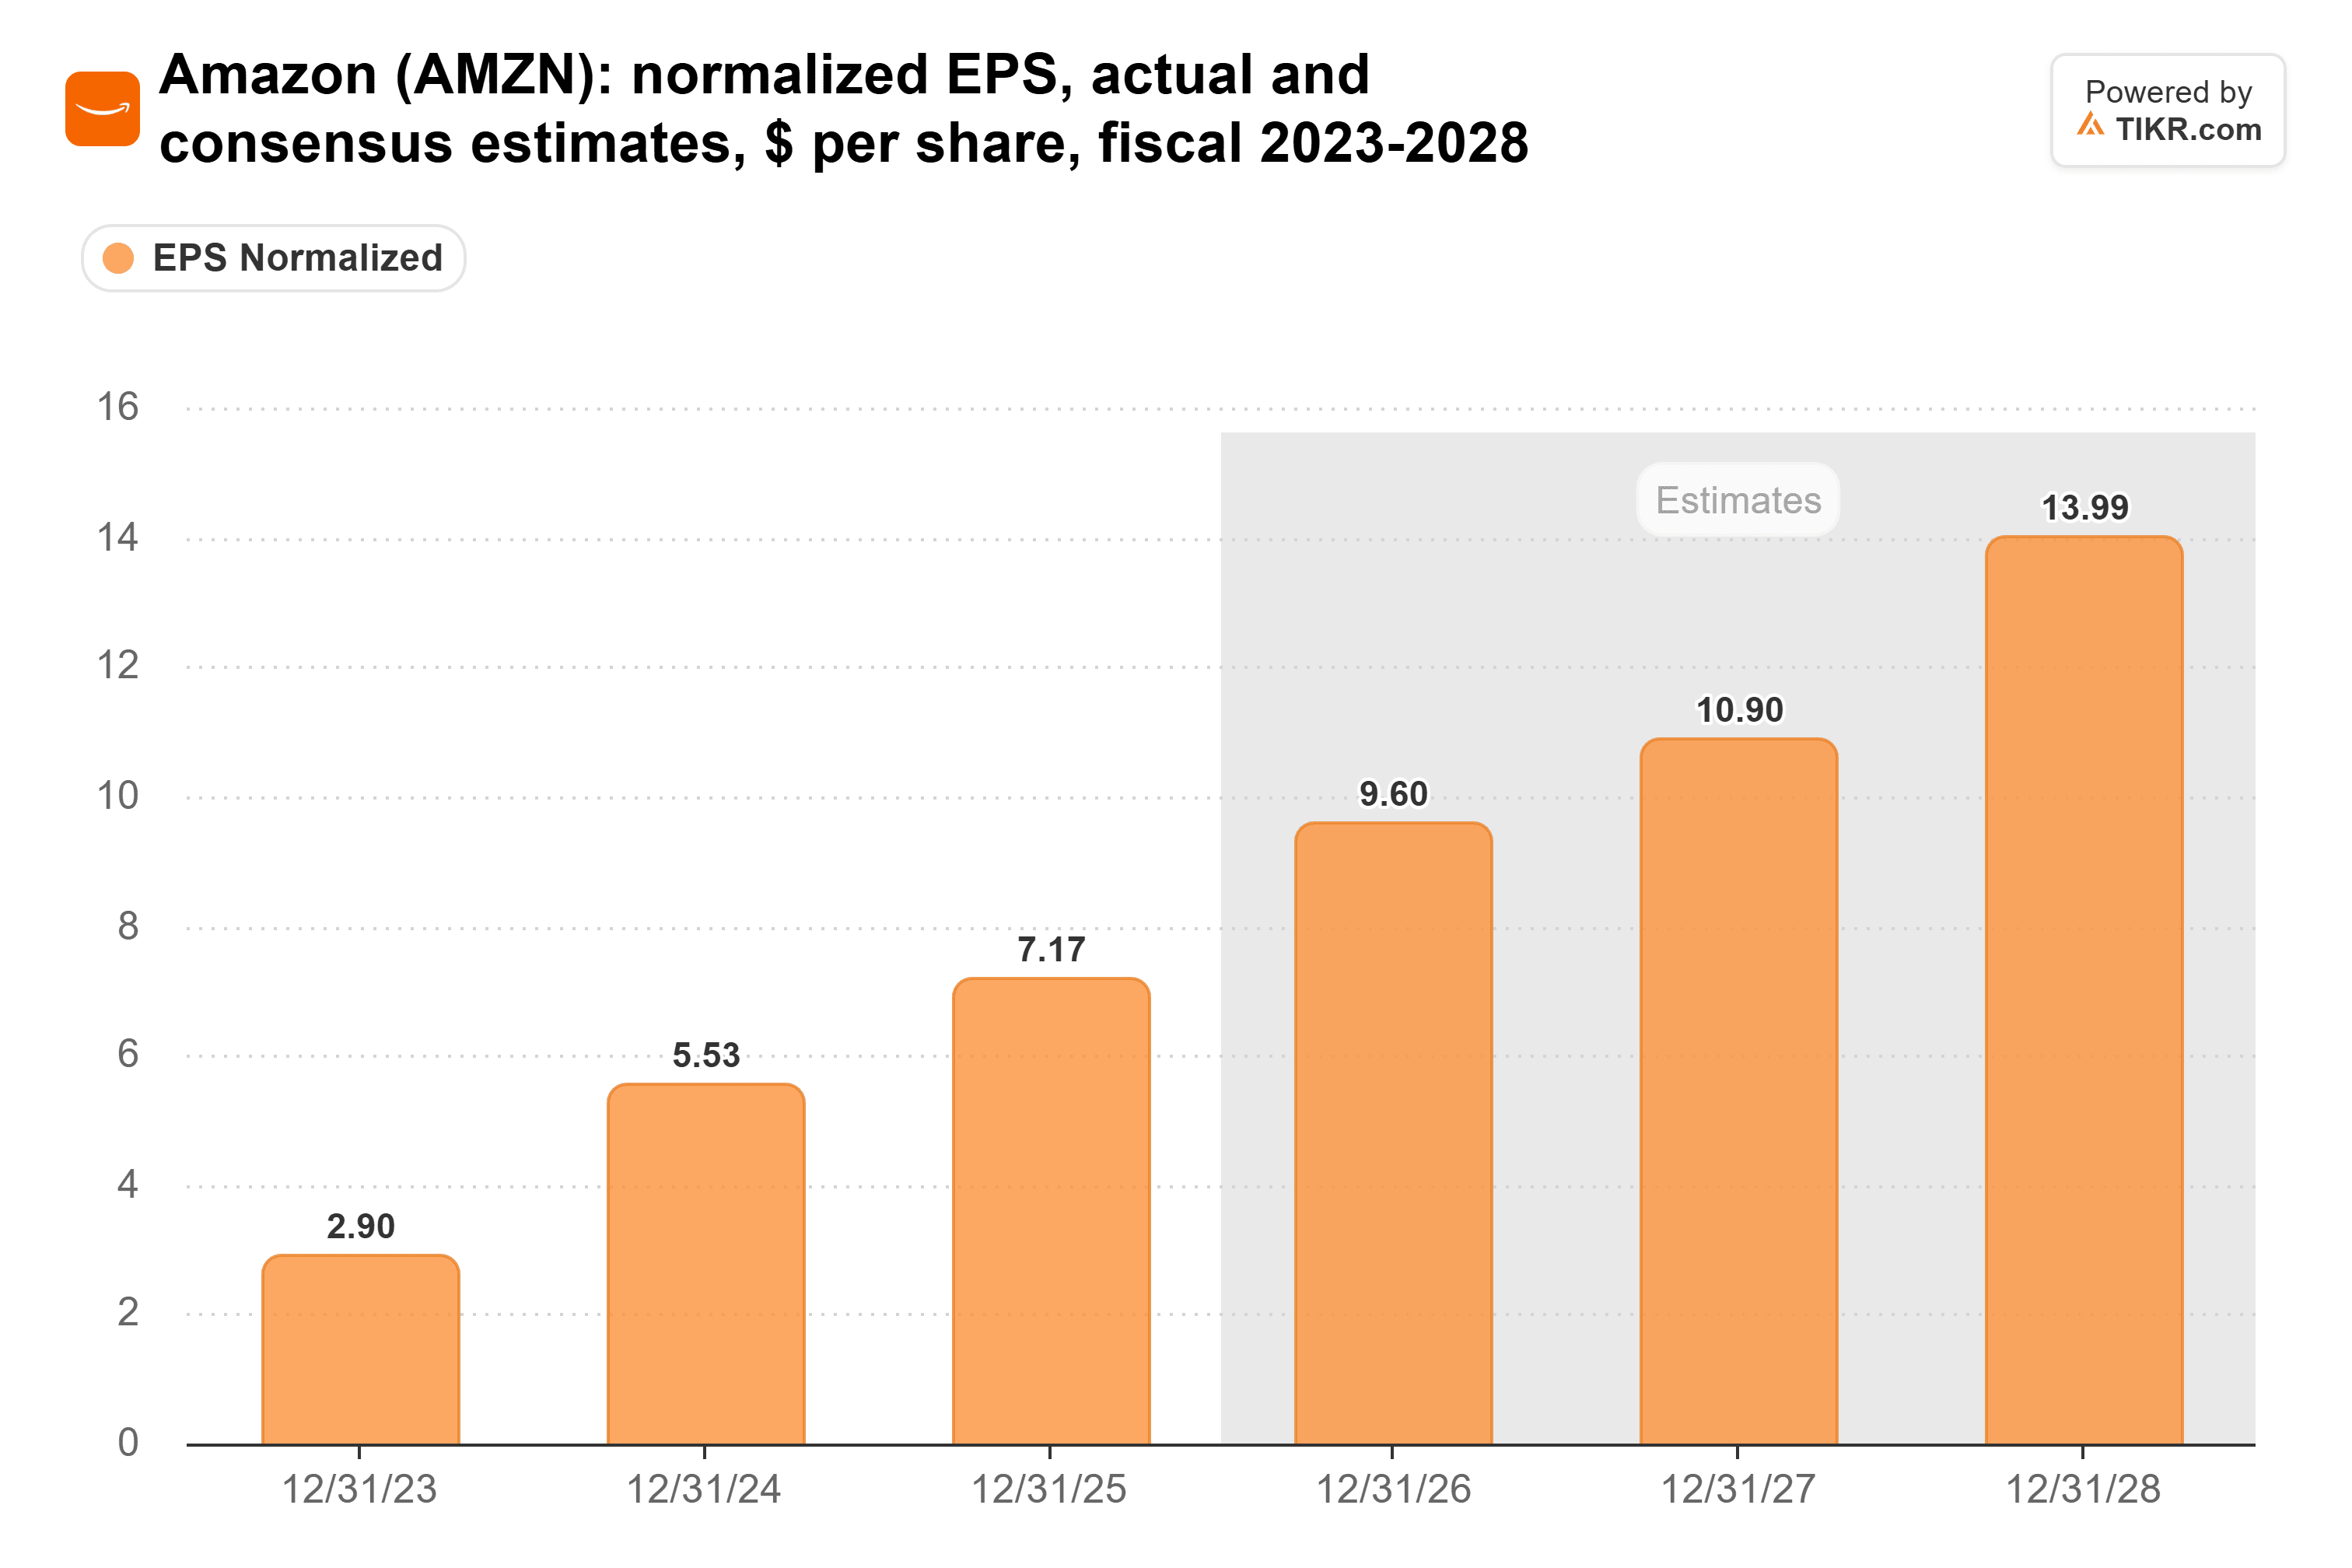
La quota crescente di profitti di AWS è una delle ragioni principali per cui il margine operativo di Amazon è circa raddoppiato dal 2021, passando dal 5,3% all'11,2% nel 2025.
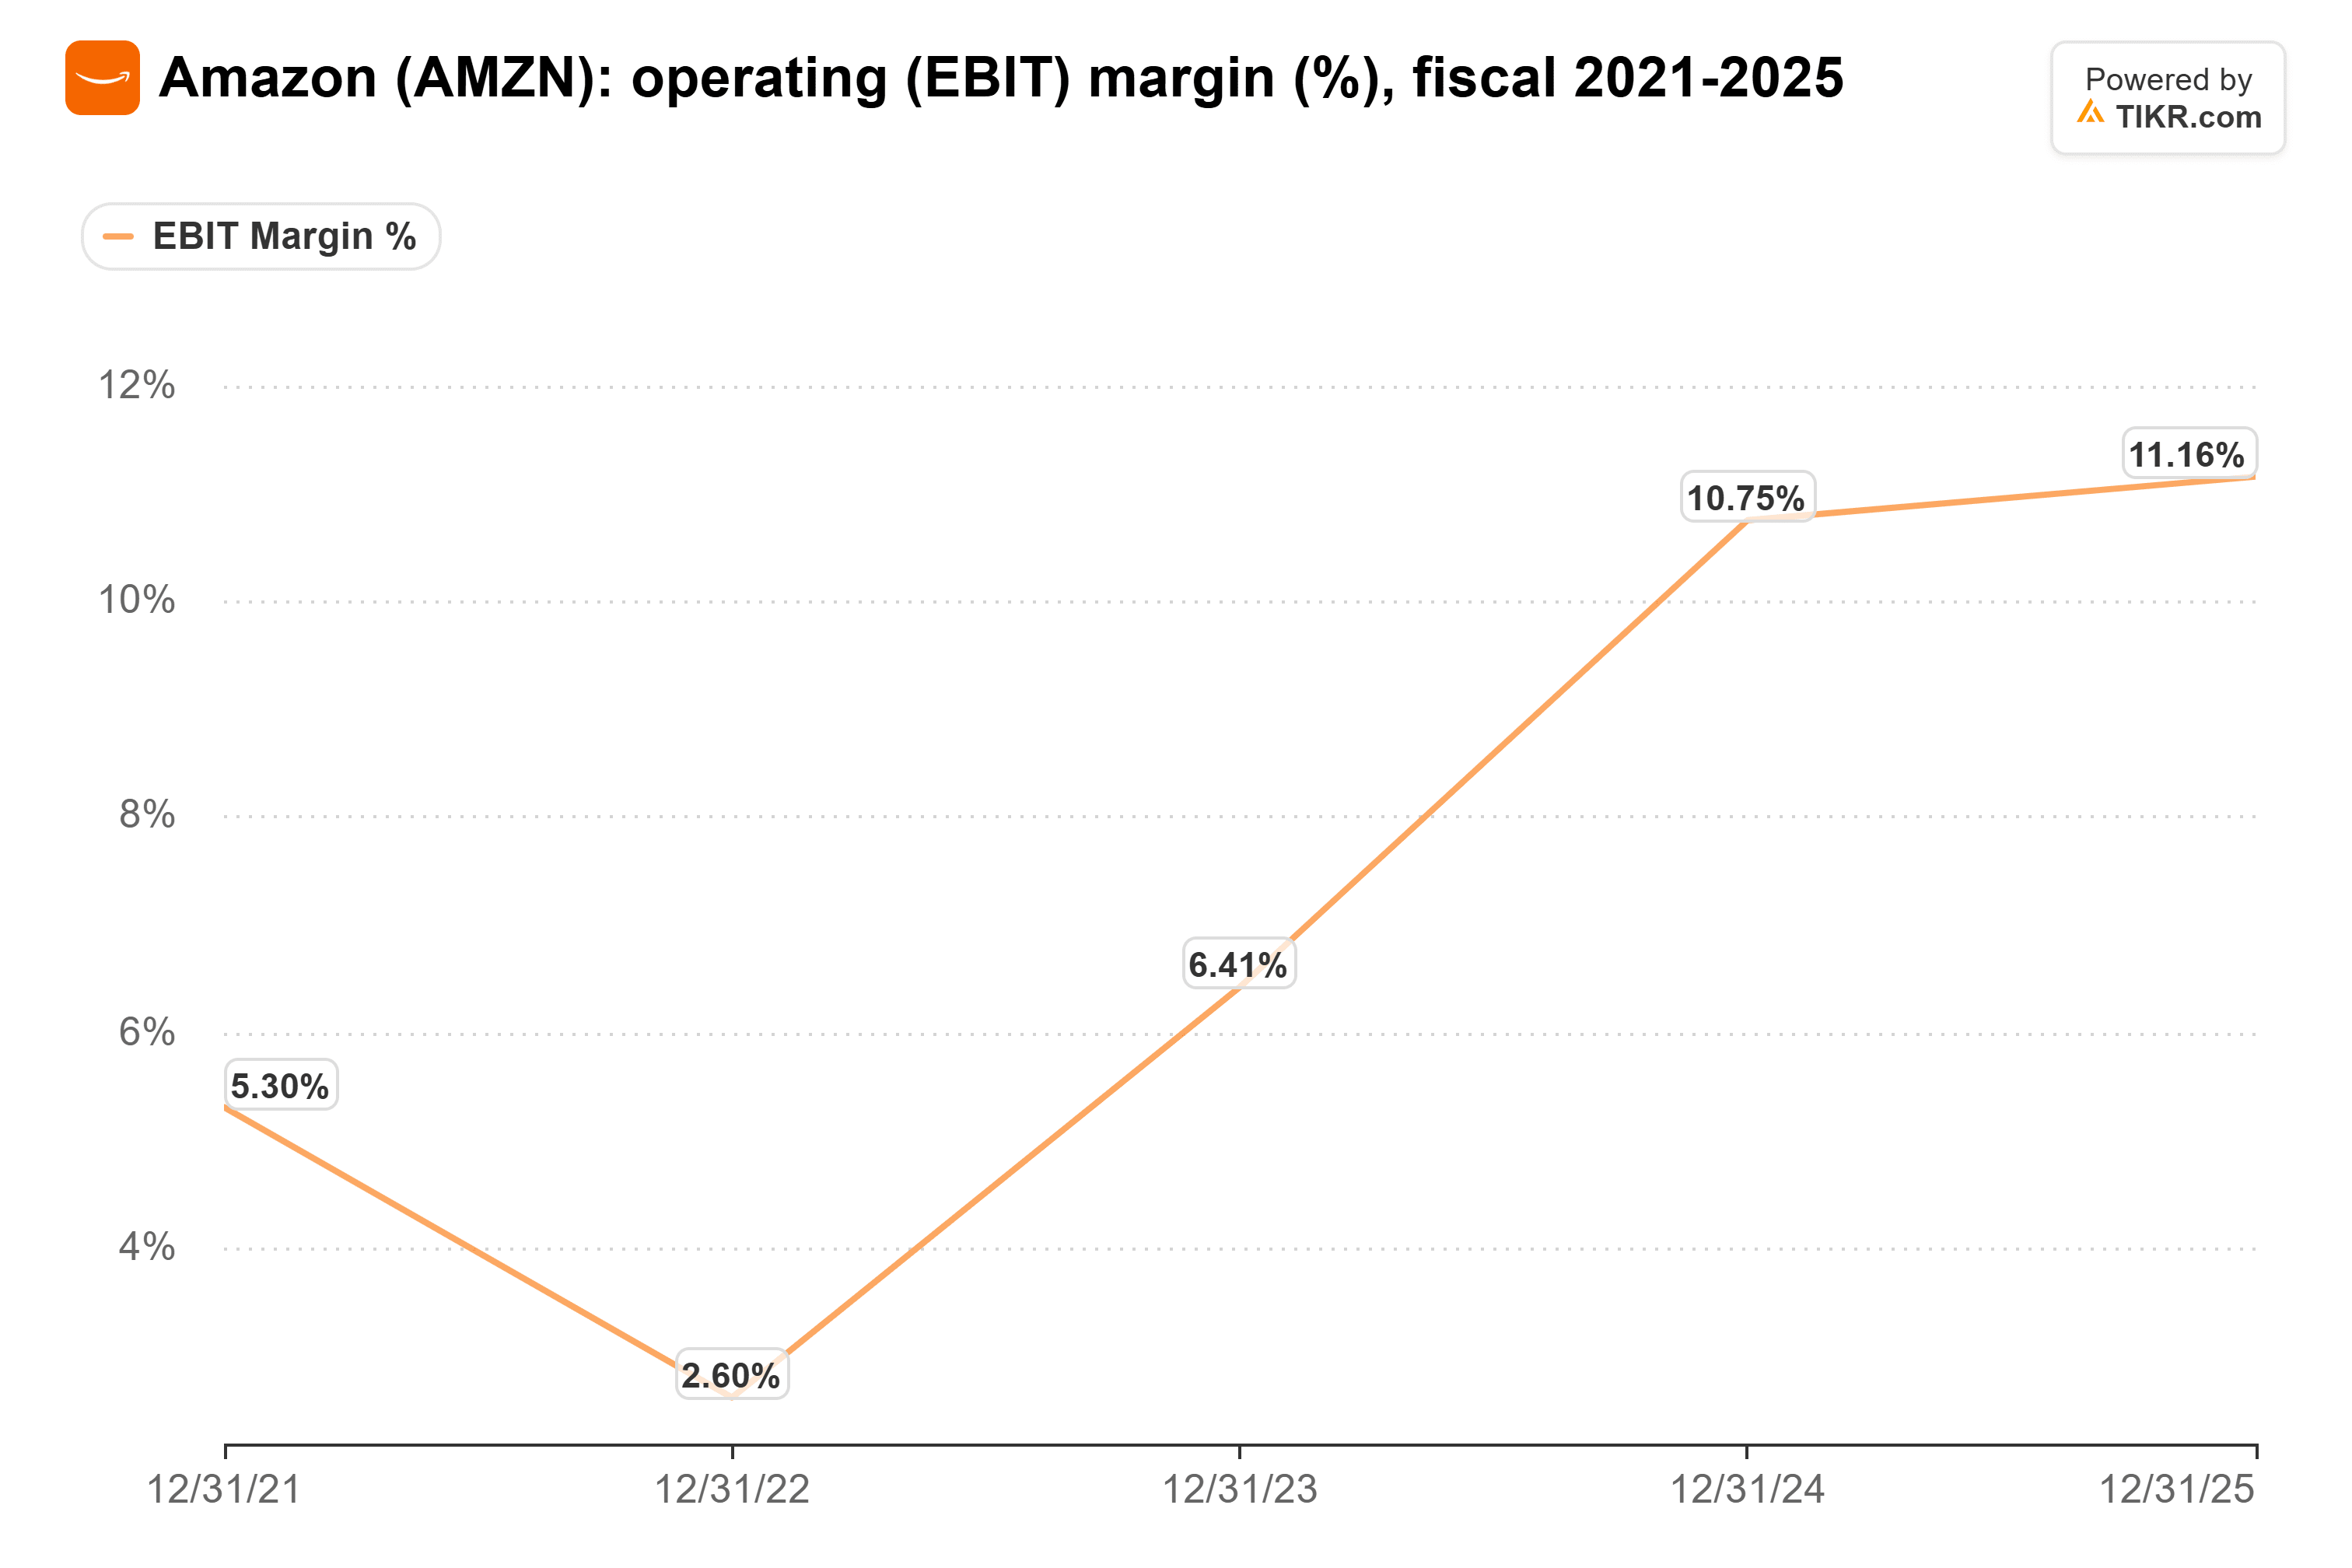
Ha raggiunto un record del 13,9% nel terzo trimestre.
Rimanere a corto di capacità costa molto
Naturalmente, un cloud che non riesce a tenere il passo con la domanda continua a spendere per recuperare. Nel 2025, i $132 miliardi di capex di Amazon hanno consumato quasi tutti i $140 miliardi generati dalle sue operazioni.
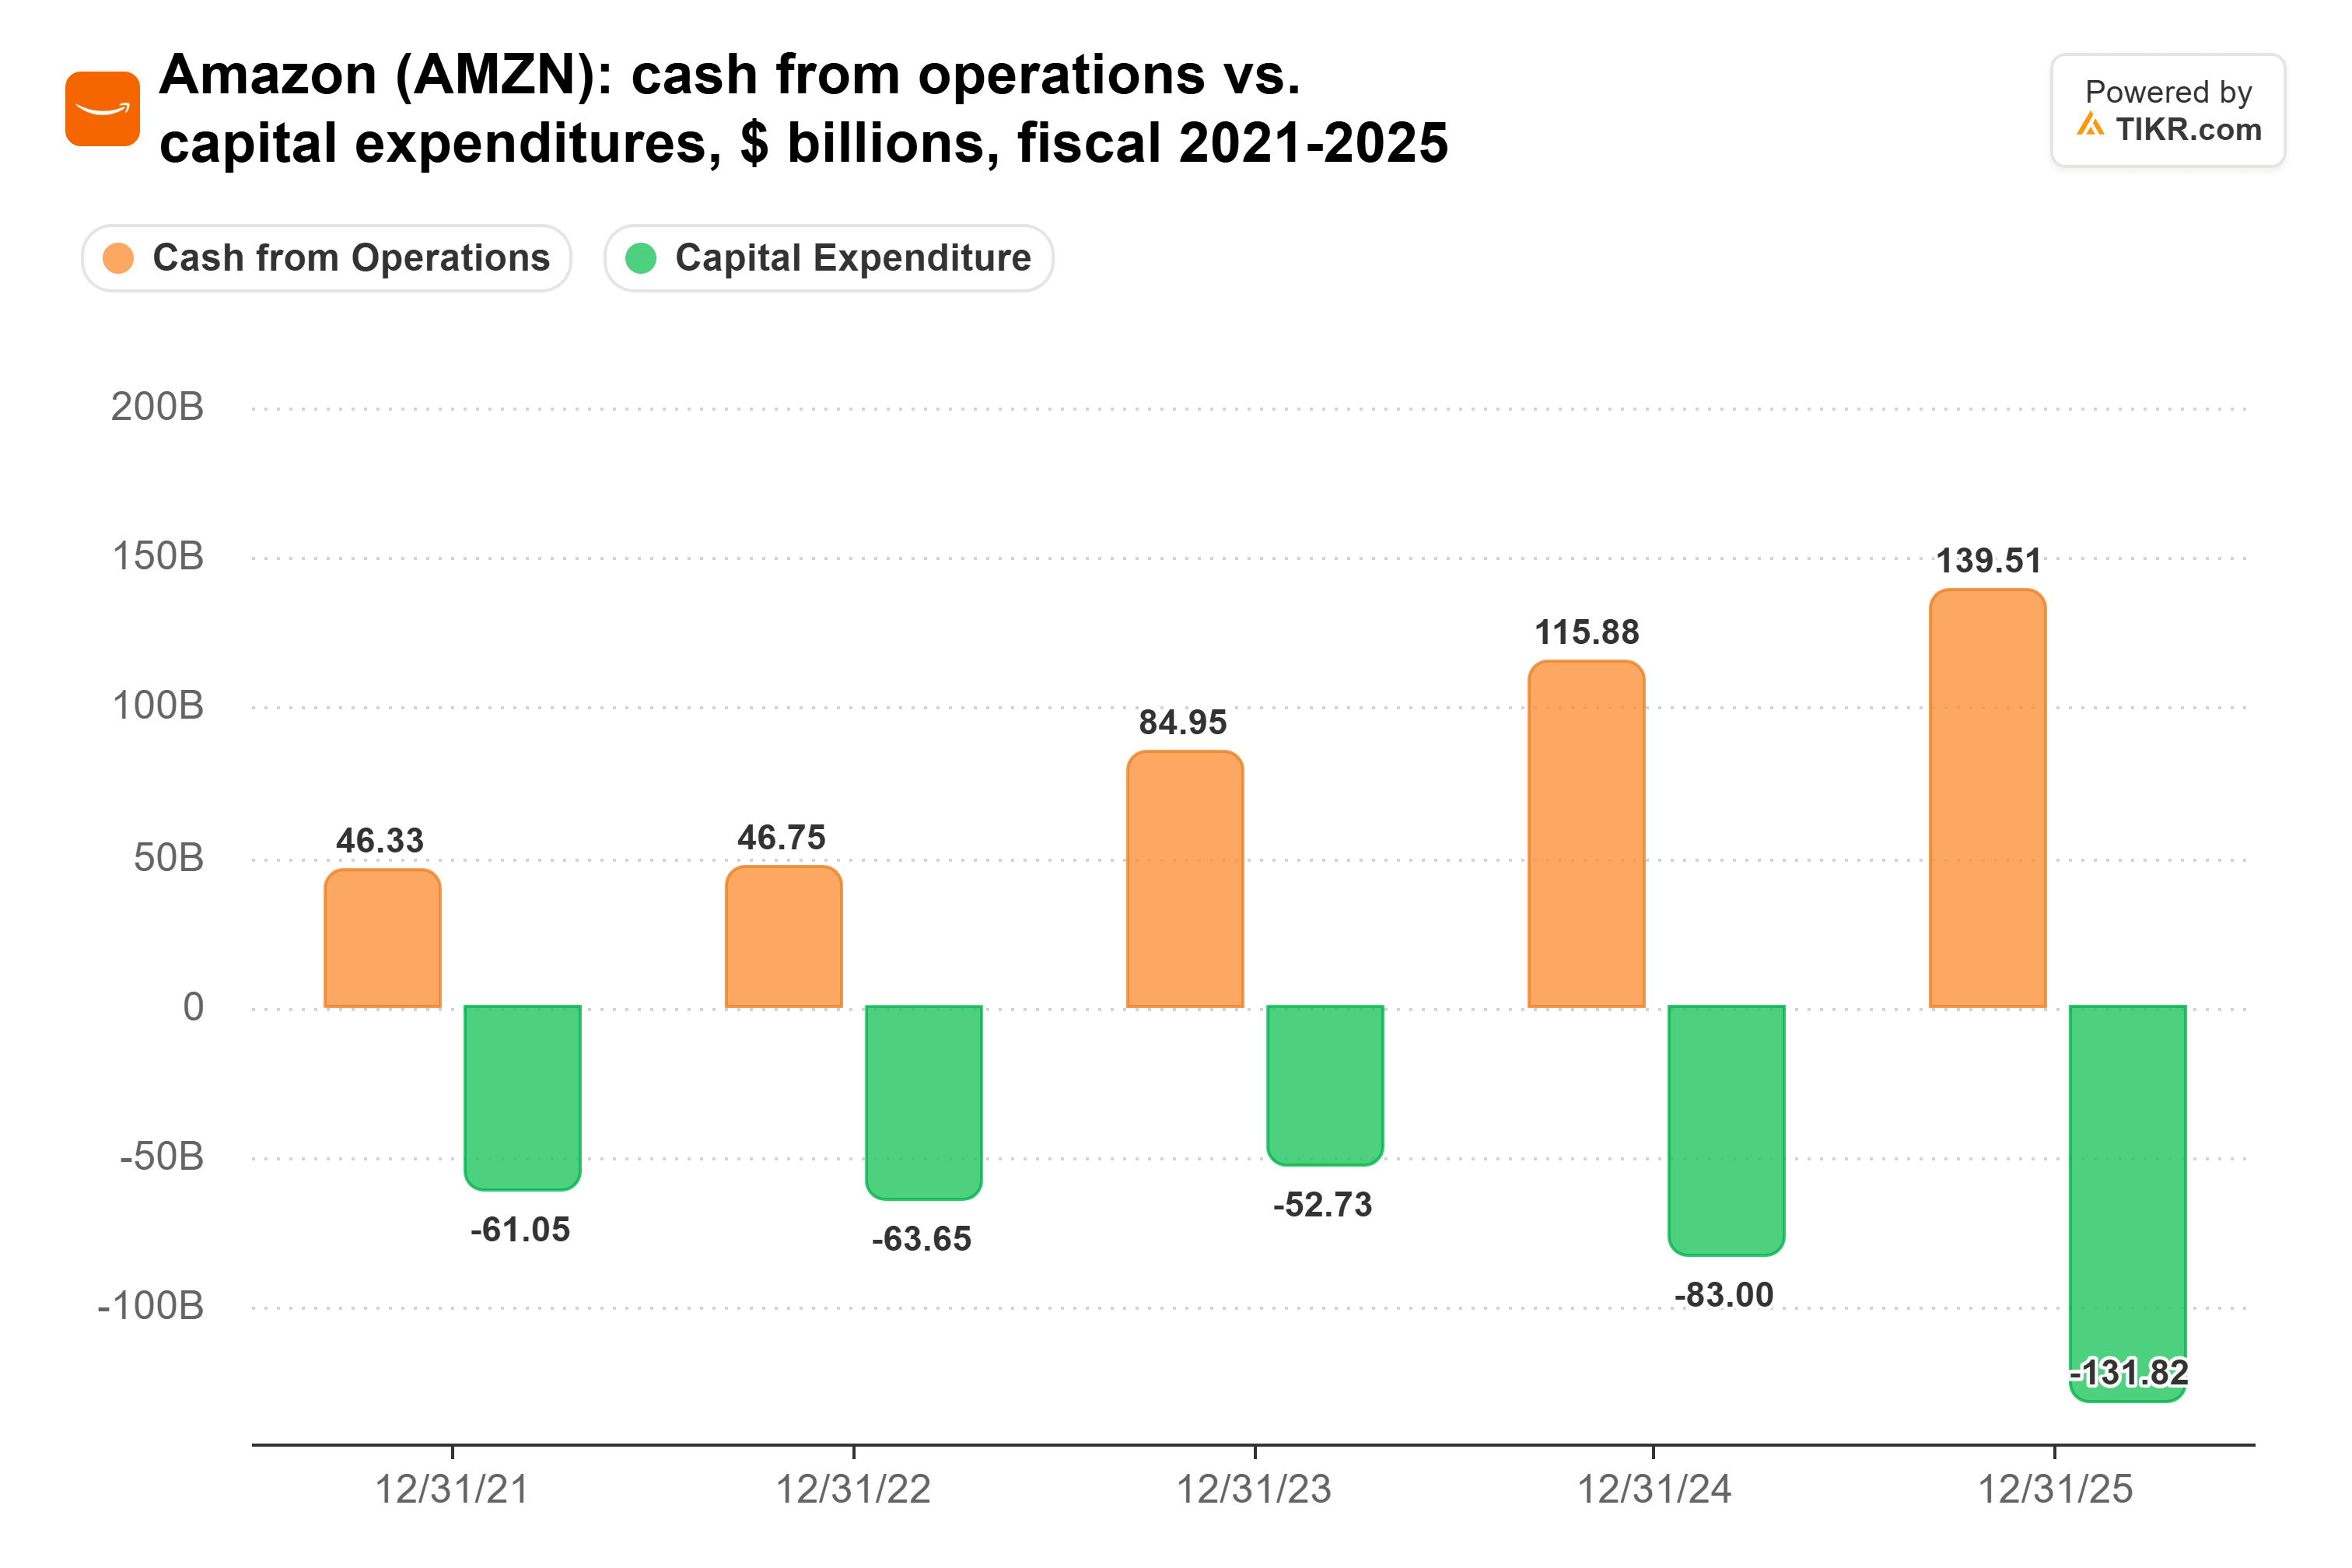
La spesa è solo aumentata da allora. Nei 12 mesi terminati il 30 settembre, il capex netto ha raggiunto $210,7 miliardi, e il flusso di cassa libero è passato da un afflusso di $14,8 miliardi un anno prima a un deflusso di $42,4 miliardi. Il management si aspetta circa $220 miliardi di capex in contanti nel 2026, e il debito a lungo termine è raddoppiato a $128,9 miliardi nella prima metà dell'anno. Gli analisti non si aspettano che il flusso di cassa libero torni positivo prima del 2028.
La carenza è anche il motivo per cui la spesa dovrebbe ripagarsi. Il management afferma che i server raggiungono il pareggio in poco meno di tre anni e durano almeno cinque-sei anni, e la maggior parte della capacità di IA è contrattata per almeno cinque anni. Un server che viene venduto prima di essere collegato e che ripaga il suo costo in meno di tre anni è un buon posto dove mettere la cassa.
Il rischio è chi sta facendo gran parte degli acquisti. OpenAI e Anthropic hanno aggiunto ciascuna impegni su AWS per $100 miliardi o più quest'anno, e Amazon ha investito $68 miliardi nelle due, quindi parte di quel backlog dipende da laboratori che Amazon aiuta a finanziare.
La capacità scarsa vale la pena pagarla
A mio modo di vedere, Garman ha appena dato agli investitori la migliore ragione per sopportare la spesa di Amazon. Un business che potrebbe vendere oggi tutti i suoi chip del 2027 e che guadagna circa il 63% del reddito operativo di Amazon ha spazio per crescere fino a un budget di capex di $220 miliardi, specialmente se le resistenze locali rallentano la costruzione di tutti gli altri. E gli investitori pagano meno per quegli utili di prima: il P/E di Amazon è sceso da 34 a 21.
La prossima prova arriva all'inizio di febbraio, quando Amazon fornirà le sue prospettive di capex per il 2027 insieme ai risultati del quarto trimestre. Se il capex continua a crescere più velocemente dei ricavi di AWS, gli investitori dovranno aspettare oltre il 2028 per quel flusso di cassa libero.
Quindi, quanto vale realmente l'azione Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!