Punti Chiave
- Le azioni di Atlassian sono scese del 12% oggi dopo aver fornito previsioni di crescita dei ricavi di circa il 13,75% per l'anno fiscale 2027, contro il 24% del trimestre scorso.
- Gran parte di questo rallentamento deriva dalla pianificata dismissione del Data Center di Atlassian, quindi la vendita sembra eccessiva.
- I rapporti di monday.com e Salesforce mostreranno se il software basato su posti (seat-based) sta rallentando in generale.
- Il titolo scambiava a 33 volte gli utili forward prima del calo, contro una media quinquennale di 81x.
Atlassian (TEAM) ha superato la stima degli utili di Wall Street per il suo primo trimestre fiscale, eppure il suo titolo è comunque sceso del 12% oggi. Gli investitori hanno guardato oltre, concentrandosi sulle previsioni per l'intero anno che indicano appena la metà della crescita del trimestre.
Prossimi in lista ci sono il concorrente nella gestione del lavoro monday.com (MNDY), che pubblicherà i risultati all'inizio della prossima settimana, e Salesforce (CRM), che propone agenti di IA alle stesse grandi aziende e pubblicherà i risultati all'inizio di dicembre.
Il trimestre è stata la parte facile
I ricavi sono aumentati del 24% a 1,77 miliardi di dollari nel trimestre terminato il 30 settembre, e l'EPS rettificato di 1,65 dollari ha superato il consenso di 1,44 dollari. Il CEO Mike Cannon-Brookes è andato oltre: "L'IA aziendale ha raggiunto un punto di svolta."
Ma per l'anno che termina a giugno 2027, Atlassian prevede una crescita dei ricavi di circa il 13,75%.
Gli analisti si aspettavano già circa quel ritmo in partenza:
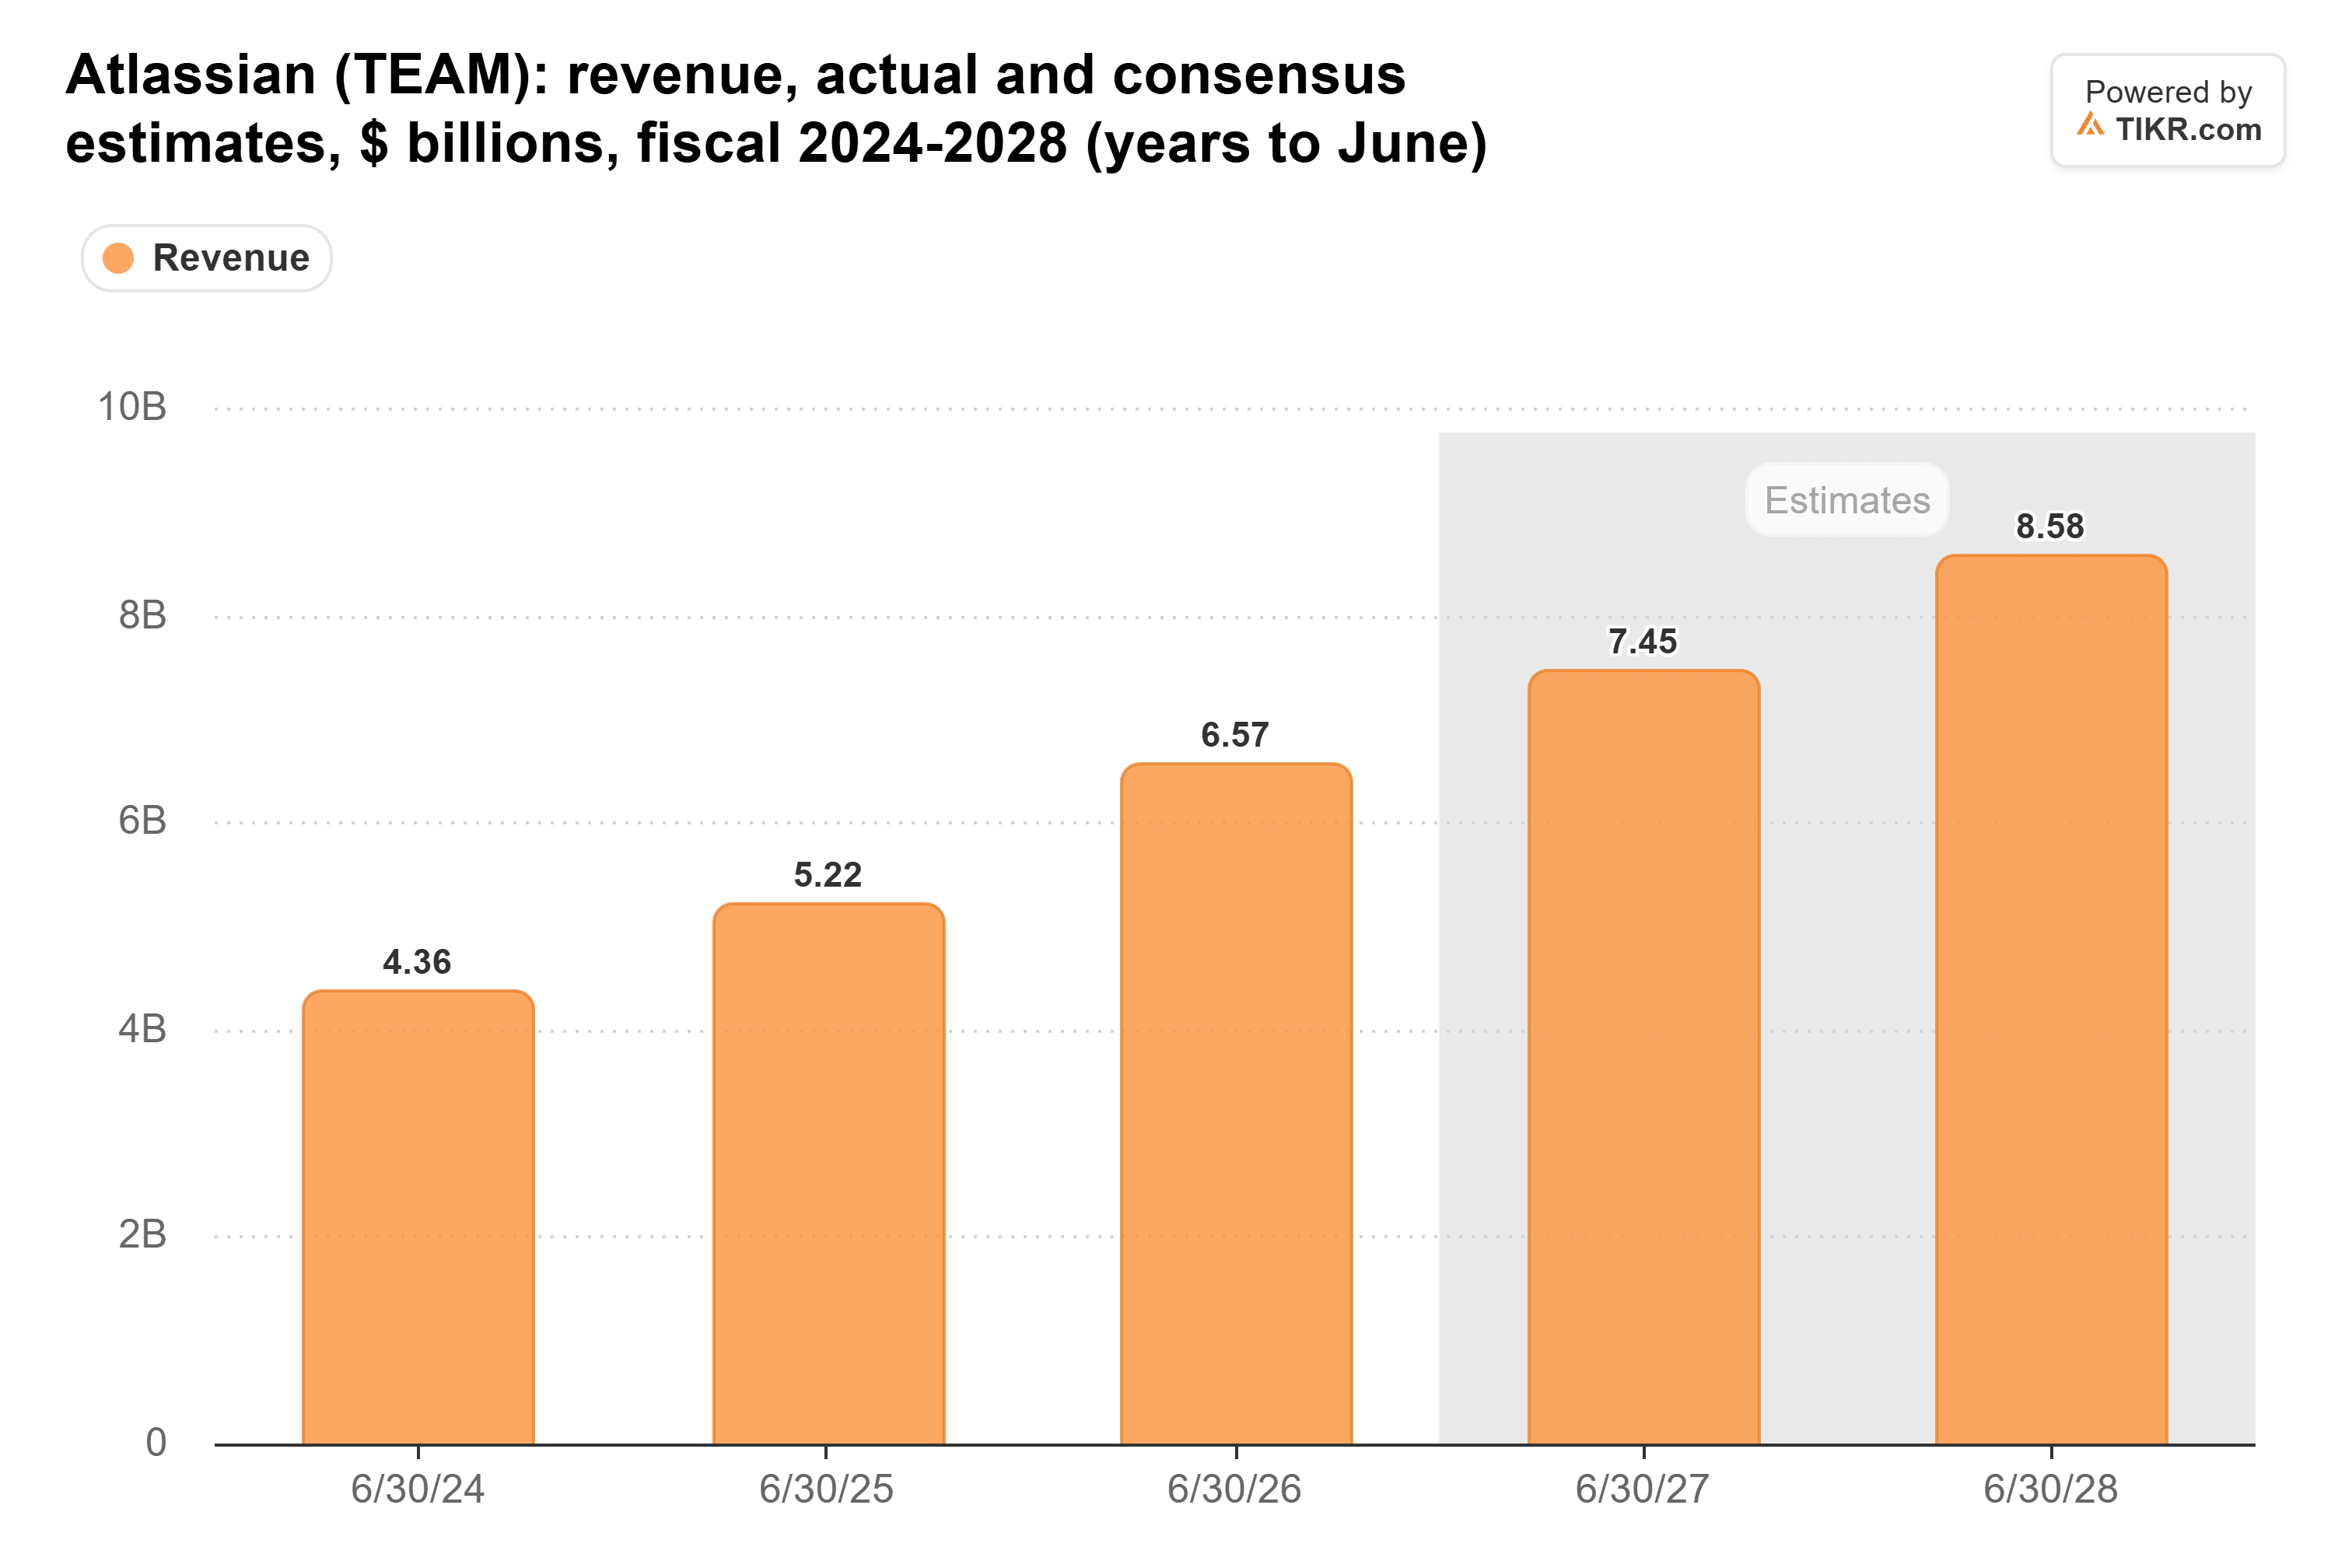
Quindi non mi aspetto che le stime si muovano molto.
Un rallentamento scelto da Atlassian
Atlassian ha smesso di vendere il software Data Center a nuovi clienti a marzo e prevede di ritirarlo a marzo 2029. Quindi Atlassian si aspetta che i ricavi del Data Center scendano di circa il 16% per l'anno, mentre quelli del Cloud aumentino di circa il 26%. Sospetto che questo spieghi gran parte del rallentamento.
Non è solo Atlassian
monday.com stava già rallentando: aveva previsto una crescita dei ricavi del 16% - 17% per il trimestre di settembre, rispetto al 22% del trimestre di giugno. Se la sua retention netta in dollari del 109% si manterrà la prossima settimana, attribuirei il rallentamento di Atlassian al suo passaggio dal Data Center.
L'ARR di Agentforce di Salesforce ha superato 1,5 miliardi di dollari al 31 luglio, con un aumento di oltre il 240%, eppure prevede solo una crescita dei ricavi dell'11% - 12% quest'anno fiscale. Il suo rapporto di dicembre mostrerà se gli agenti di IA stanno già aggiungendo crescita al software a prezzo per posto.
TIKR monitora 33 analisti su Atlassian. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Atlassian, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Atlassian
Troppo economico per una società che cresce del 26%
Atlassian scambiava a 33 volte gli utili forward alla chiusura di giovedì, molto al di sotto della sua media quinquennale di 81x:
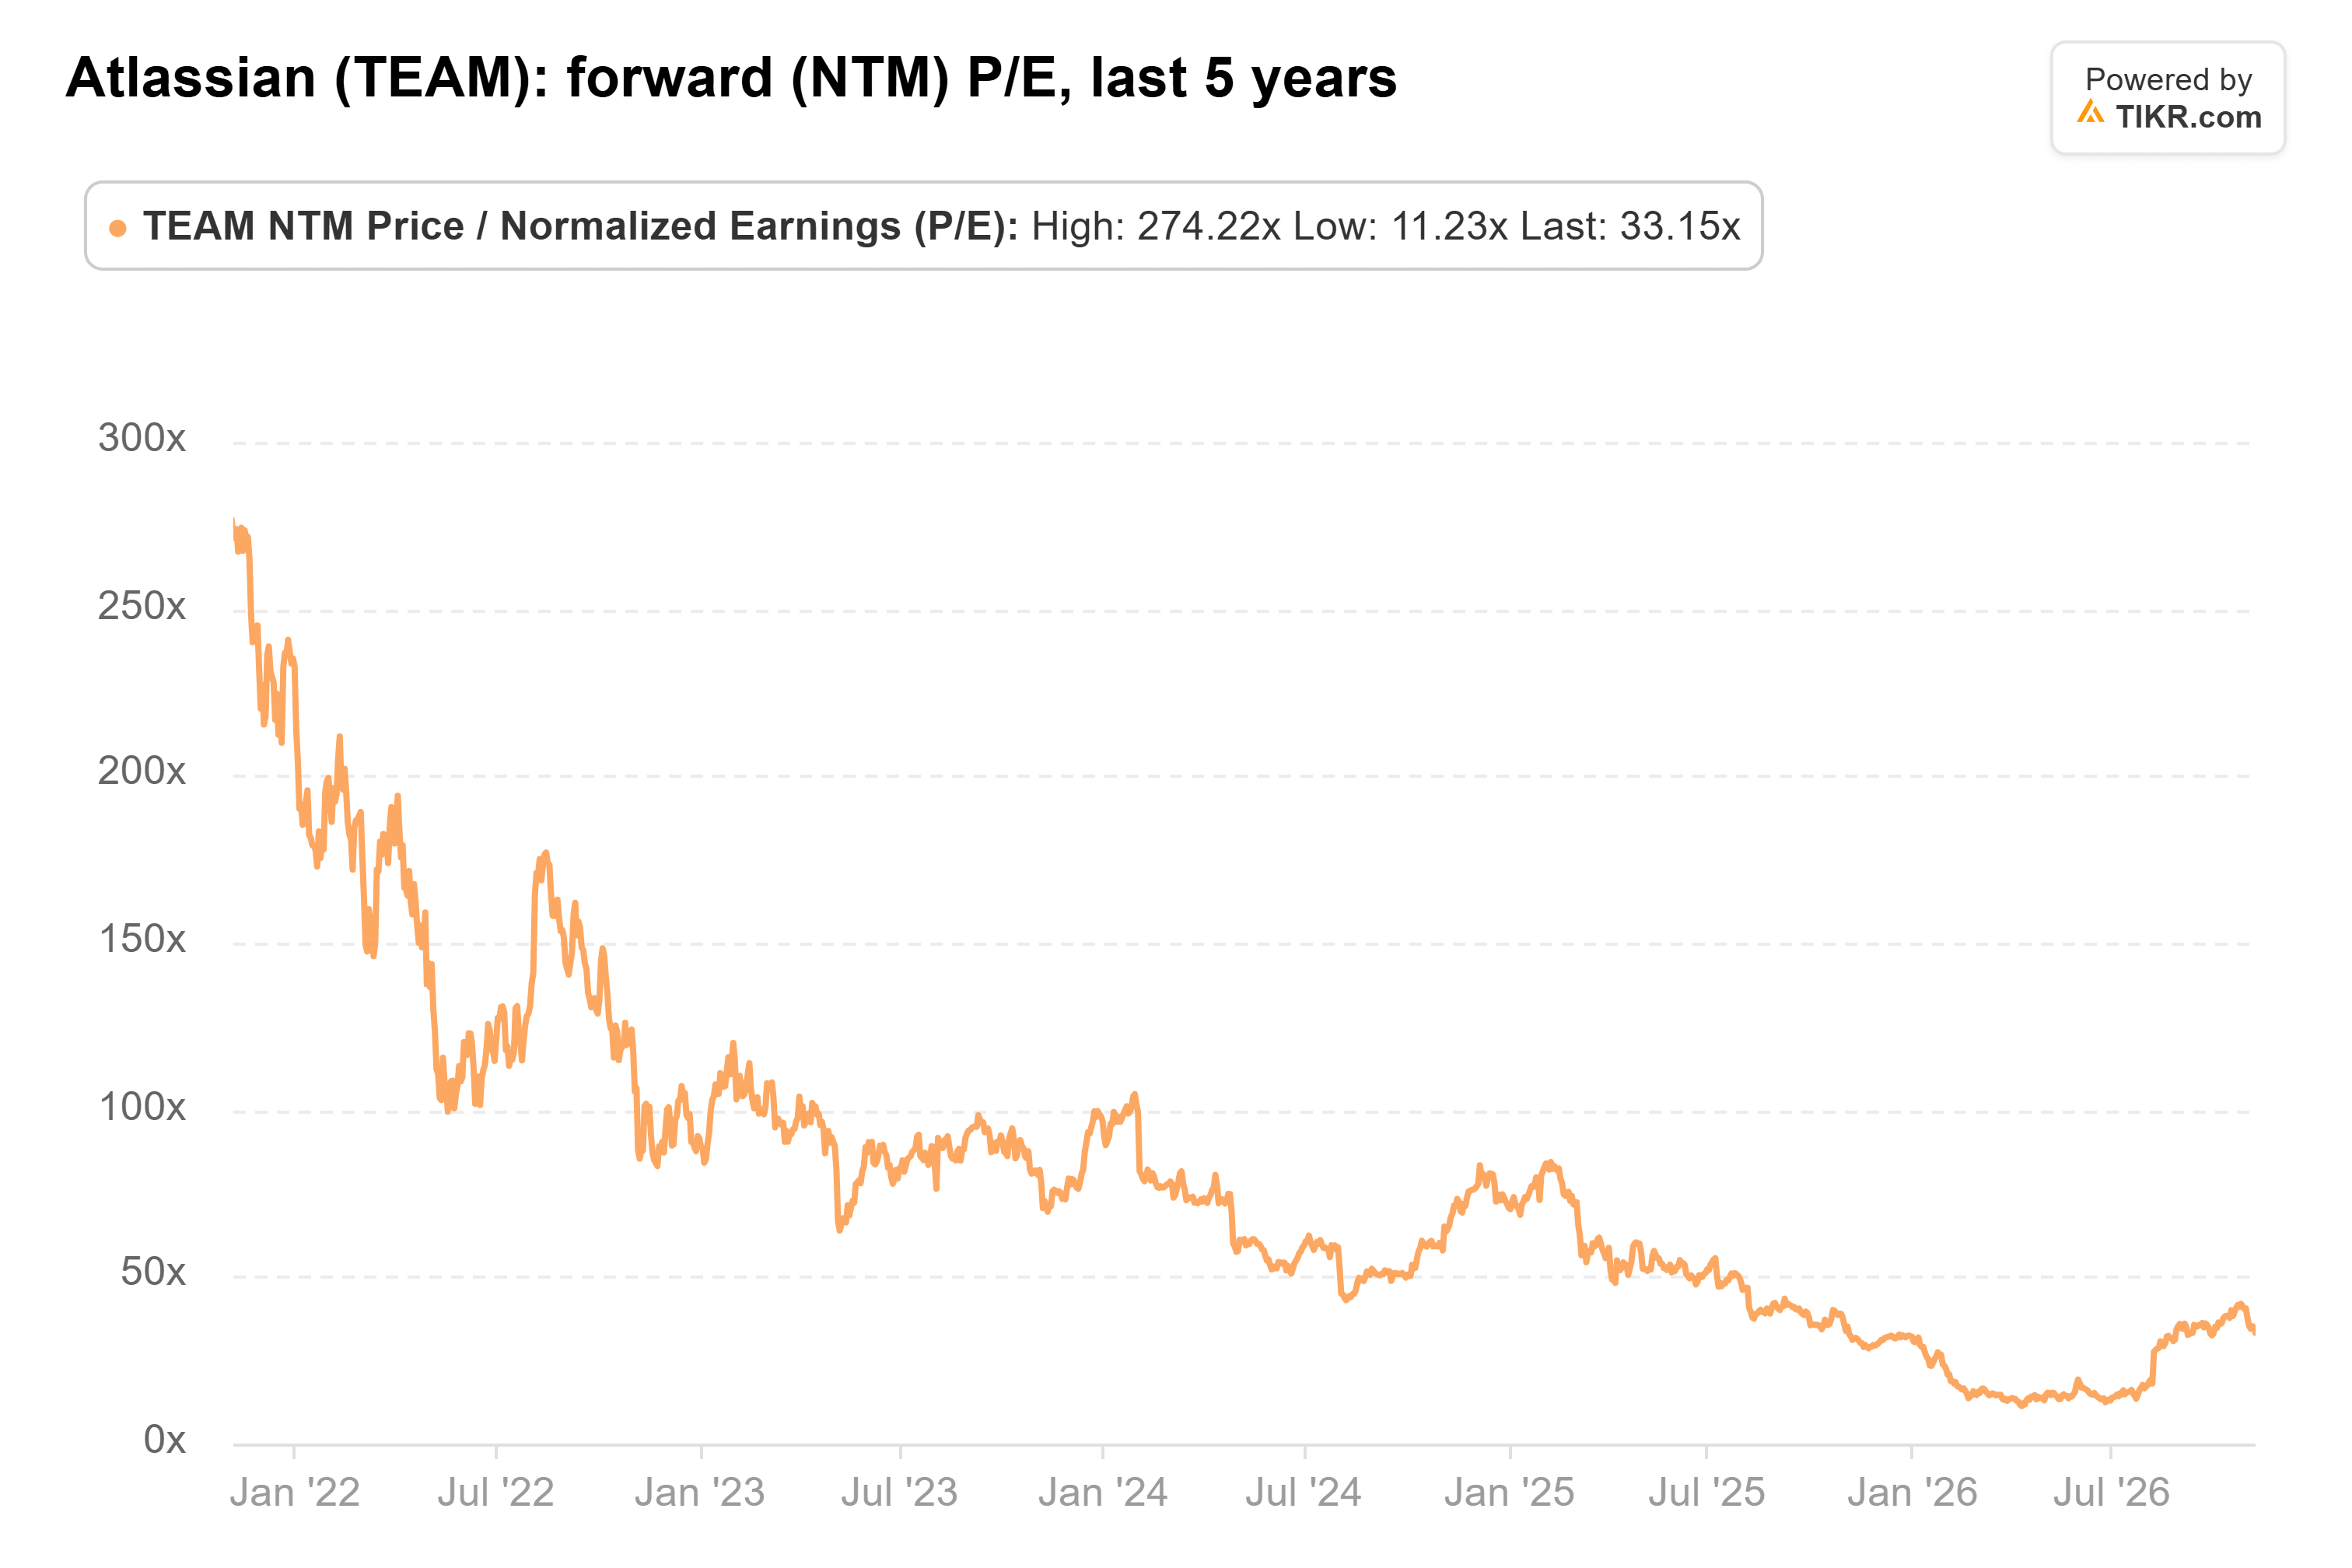
Al prezzo di oggi, è più vicino a 28x, anche se comunque ben al di sopra del minimo di aprile di 11x.
Un'azienda che fa crescere il Cloud del 26% e ha prodotto 463 milioni di dollari di free cash flow l'ultimo trimestre mi sembra economica a quel prezzo.
Naturalmente, si prevede che il Cloud rallenterà da una crescita del 31% a circa il 27% il prossimo trimestre. Se scende al di sotto di quella soglia quando Atlassian pubblicherà i risultati all'inizio del prossimo anno, il mercato avrà avuto ragione a preoccuparsi.
Quindi, quanto vale effettivamente il titolo Atlassian?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Atlassian. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Atlassian gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!