Punti Chiave
- UBS si aspetta che i ricavi dell'iPhone di Apple aumentino del 12% a $95 miliardi questo trimestre festivo anche se le vendite unitarie calano del 3%, quindi sono i prezzi più alti a trainare la crescita.
- Gli aumenti di prezzo di Apple non hanno impedito al suo margine lordo di scendere, quindi potrebbe averne bisogno di più solo per mantenere il margine.
- Netflix è l'avvertimento: i suoi ricavi sono comunque cresciuti del 12% lo scorso trimestre mentre gli spettatori guardavano meno, e il suo titolo è sceso del 53% dal picco di giugno 2025.
- A circa 38x gli utili forward, proprio al suo massimo decennale, il titolo di Apple è prezzato come se gli acquirenti non si tirassero mai indietro.
Apple (AAPL) ha raggiunto un massimo storico questa settimana. Il suo prossimo trimestre record arriverà dal far pagare di più ogni telefono.
UBS si aspetta che i ricavi dell'iPhone salgano del 12% a $95 miliardi nel trimestre festivo, anche se le vendite unitarie calano del 3%. Questo batterebbe il record di $85,3 miliardi portati dall'iPhone durante il trimestre di dicembre dello scorso anno.
Alex Kantrowitz, conduttore del Big Technology Podcast, pensa che Apple possa essere diretta verso lo stesso limite che Netflix (NFLX) ha raggiunto. Nella puntata di questa settimana, parlando della capacità di Apple di aumentare i prezzi, ha indicato Netflix: "Aumenta i prezzi, aumenta i prezzi, aumenta i prezzi, il margine è salito. ... E alla fine la gente dice, no, giusto? E ha smesso di crescere ed è finita nei guai. Quindi forse c'è un muro lì per Apple."
Il titolo Netflix ora quota al di sotto di dove era nel novembre 2021, ed è sceso del 53% dal suo picco di giugno 2025.
Ahi.
Meno telefoni, più soldi
Se UBS ha ragione, l'iPhone medio verrà venduto per circa il 15% in più rispetto a un anno fa. La gamma di Apple ora supera ampiamente i $1.000. Lo scrittore tecnologico M.G. Siegler ha detto nella stessa puntata: "Ora abbiamo un iPhone da oltre $2.000. Abbiamo diversi modelli che costano oltre $1.000." Apple ha fornito previsioni di crescita dei ricavi totali del 7% al 10% per il trimestre di dicembre, e gli analisti si aspettano una crescita di circa il 10% nell'anno fiscale 2027 e dell'8% nell'anno fiscale 2028 (gli anni fiscali di Apple terminano a settembre).
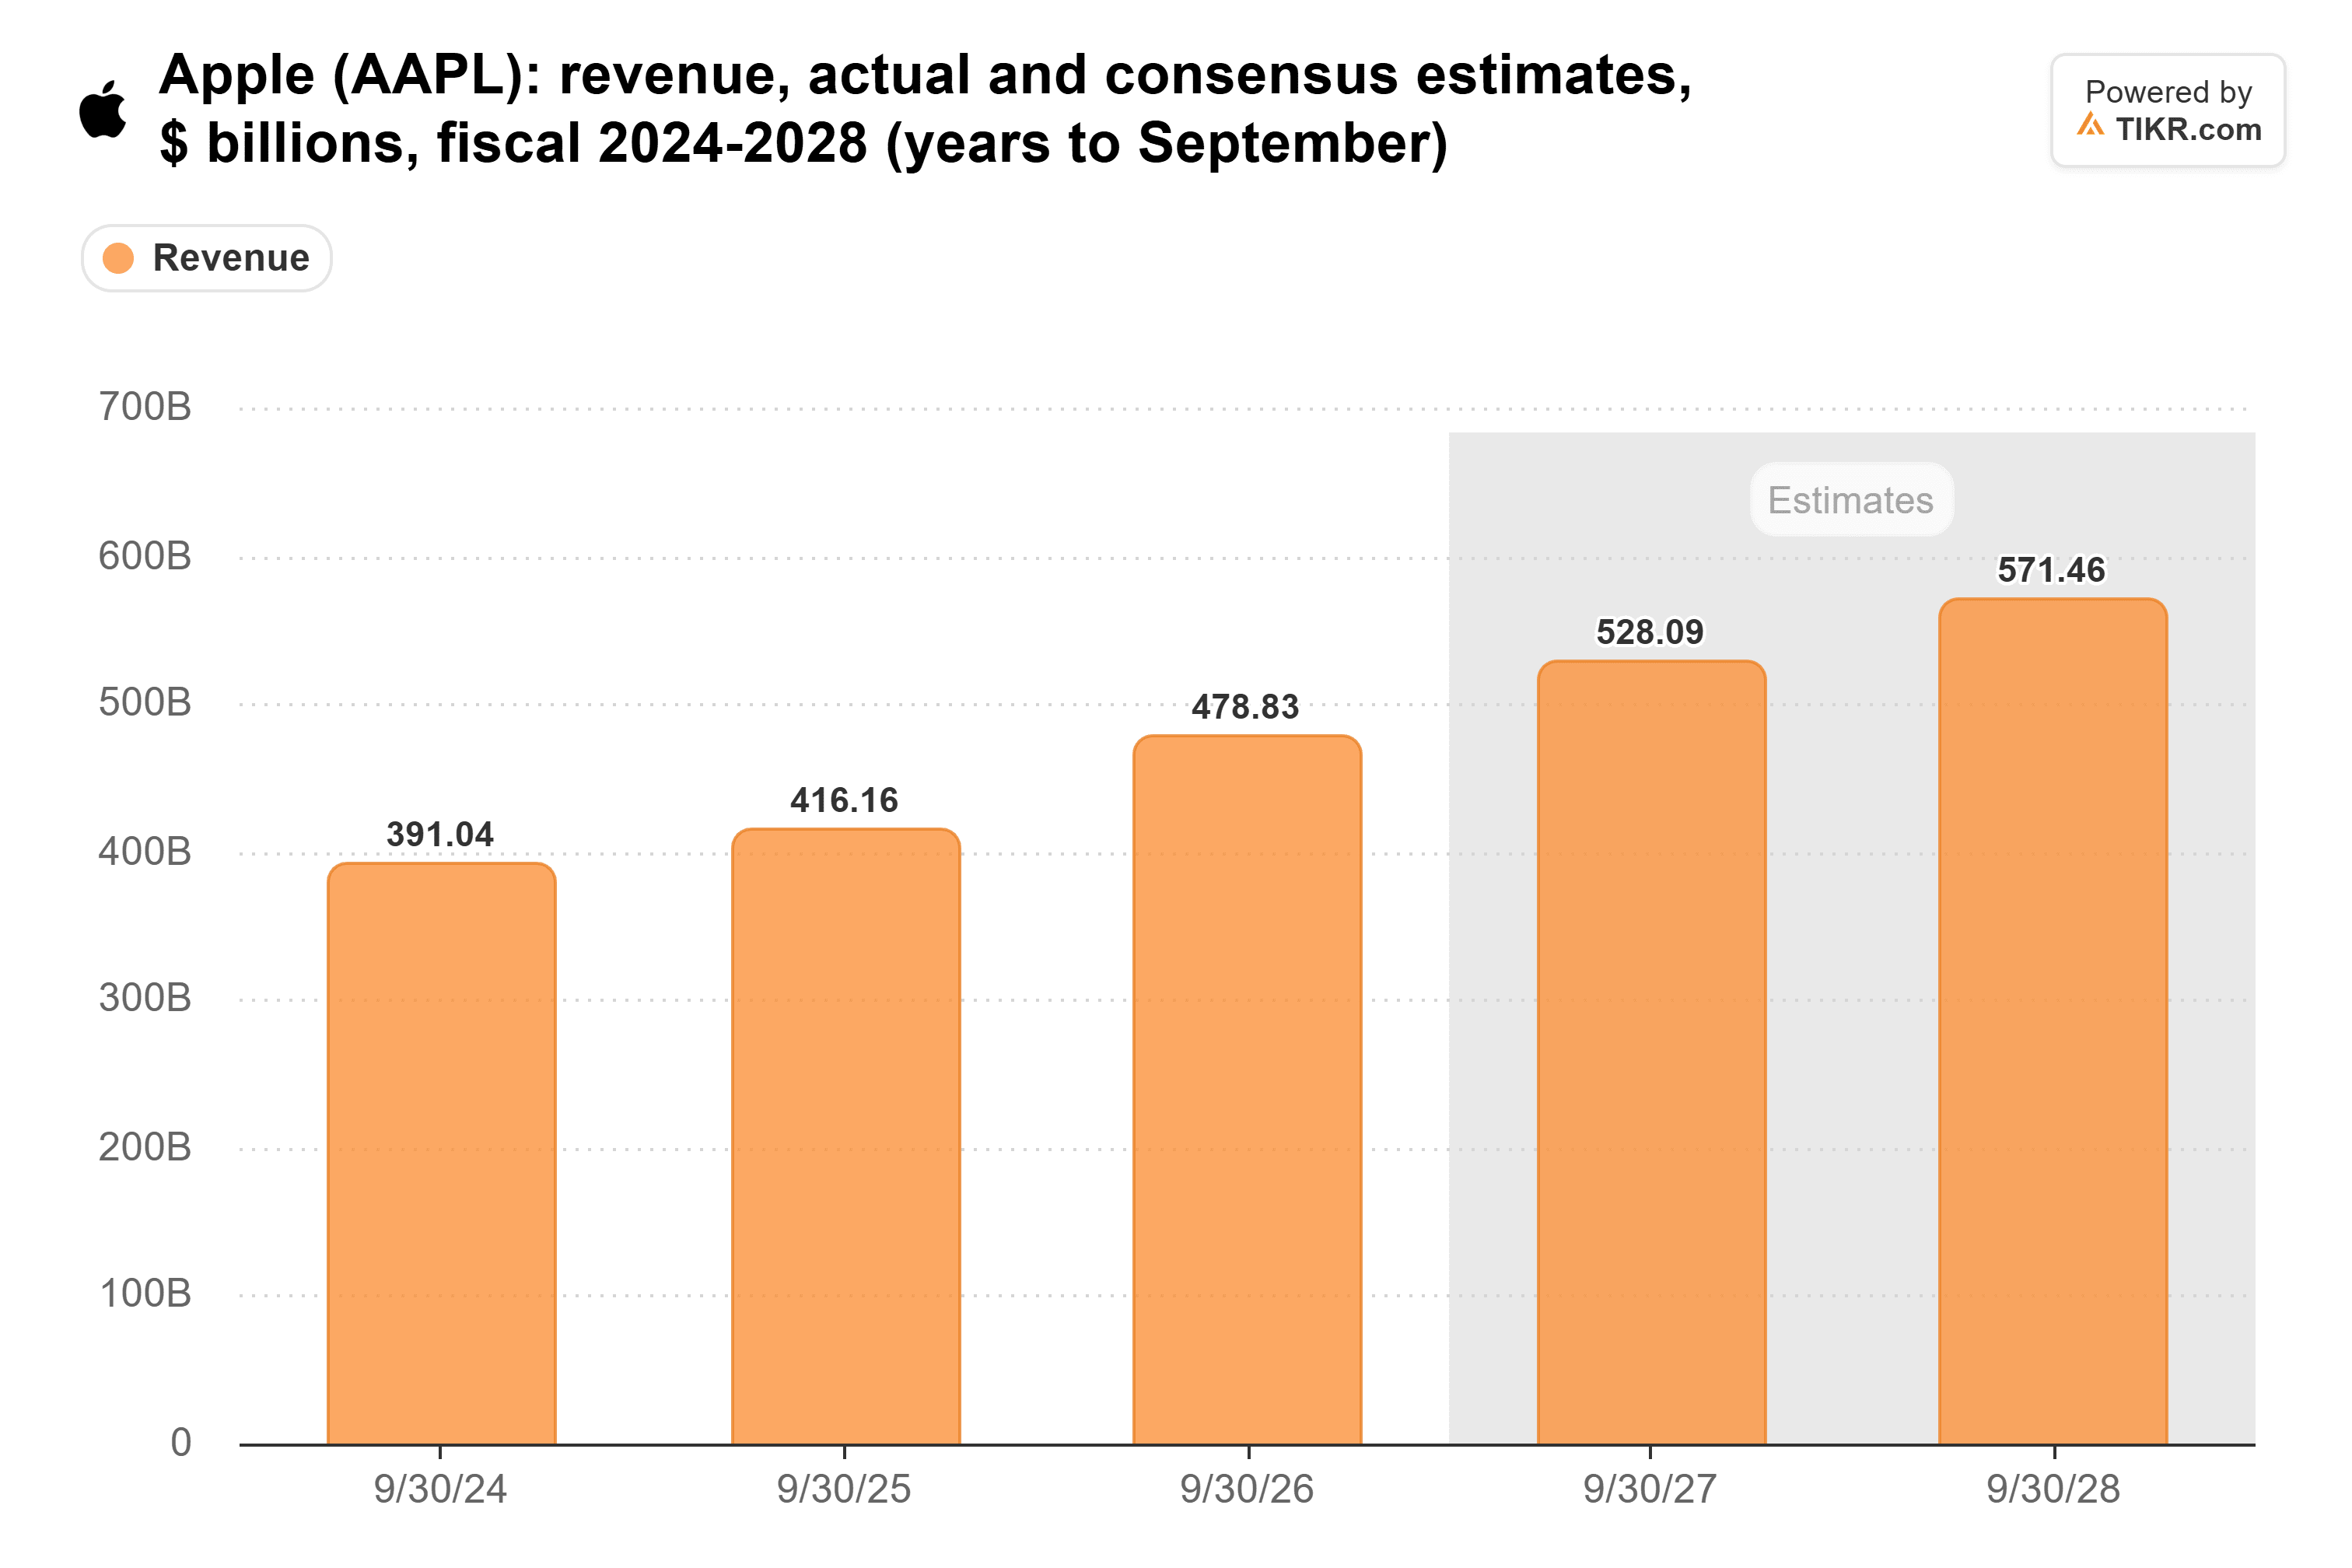
Affinché quelle stime si mantengano, gli acquirenti devono continuare ad assorbire prezzi più alti, dato che UBS vede meno iPhone uscire dalla porta.
TIKR monitora 45 analisti su Apple. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Apple, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Apple
I margini stanno andando nella direzione sbagliata
Prezzi più alti sarebbero più facili da amare se stessero rendendo il margine di Apple più grasso. Per gran parte di un decennio l'hanno fatto, e il margine lordo è salito dal 38,5% nell'anno fiscale 2017 al 48,8% nell'anno fiscale 2026.
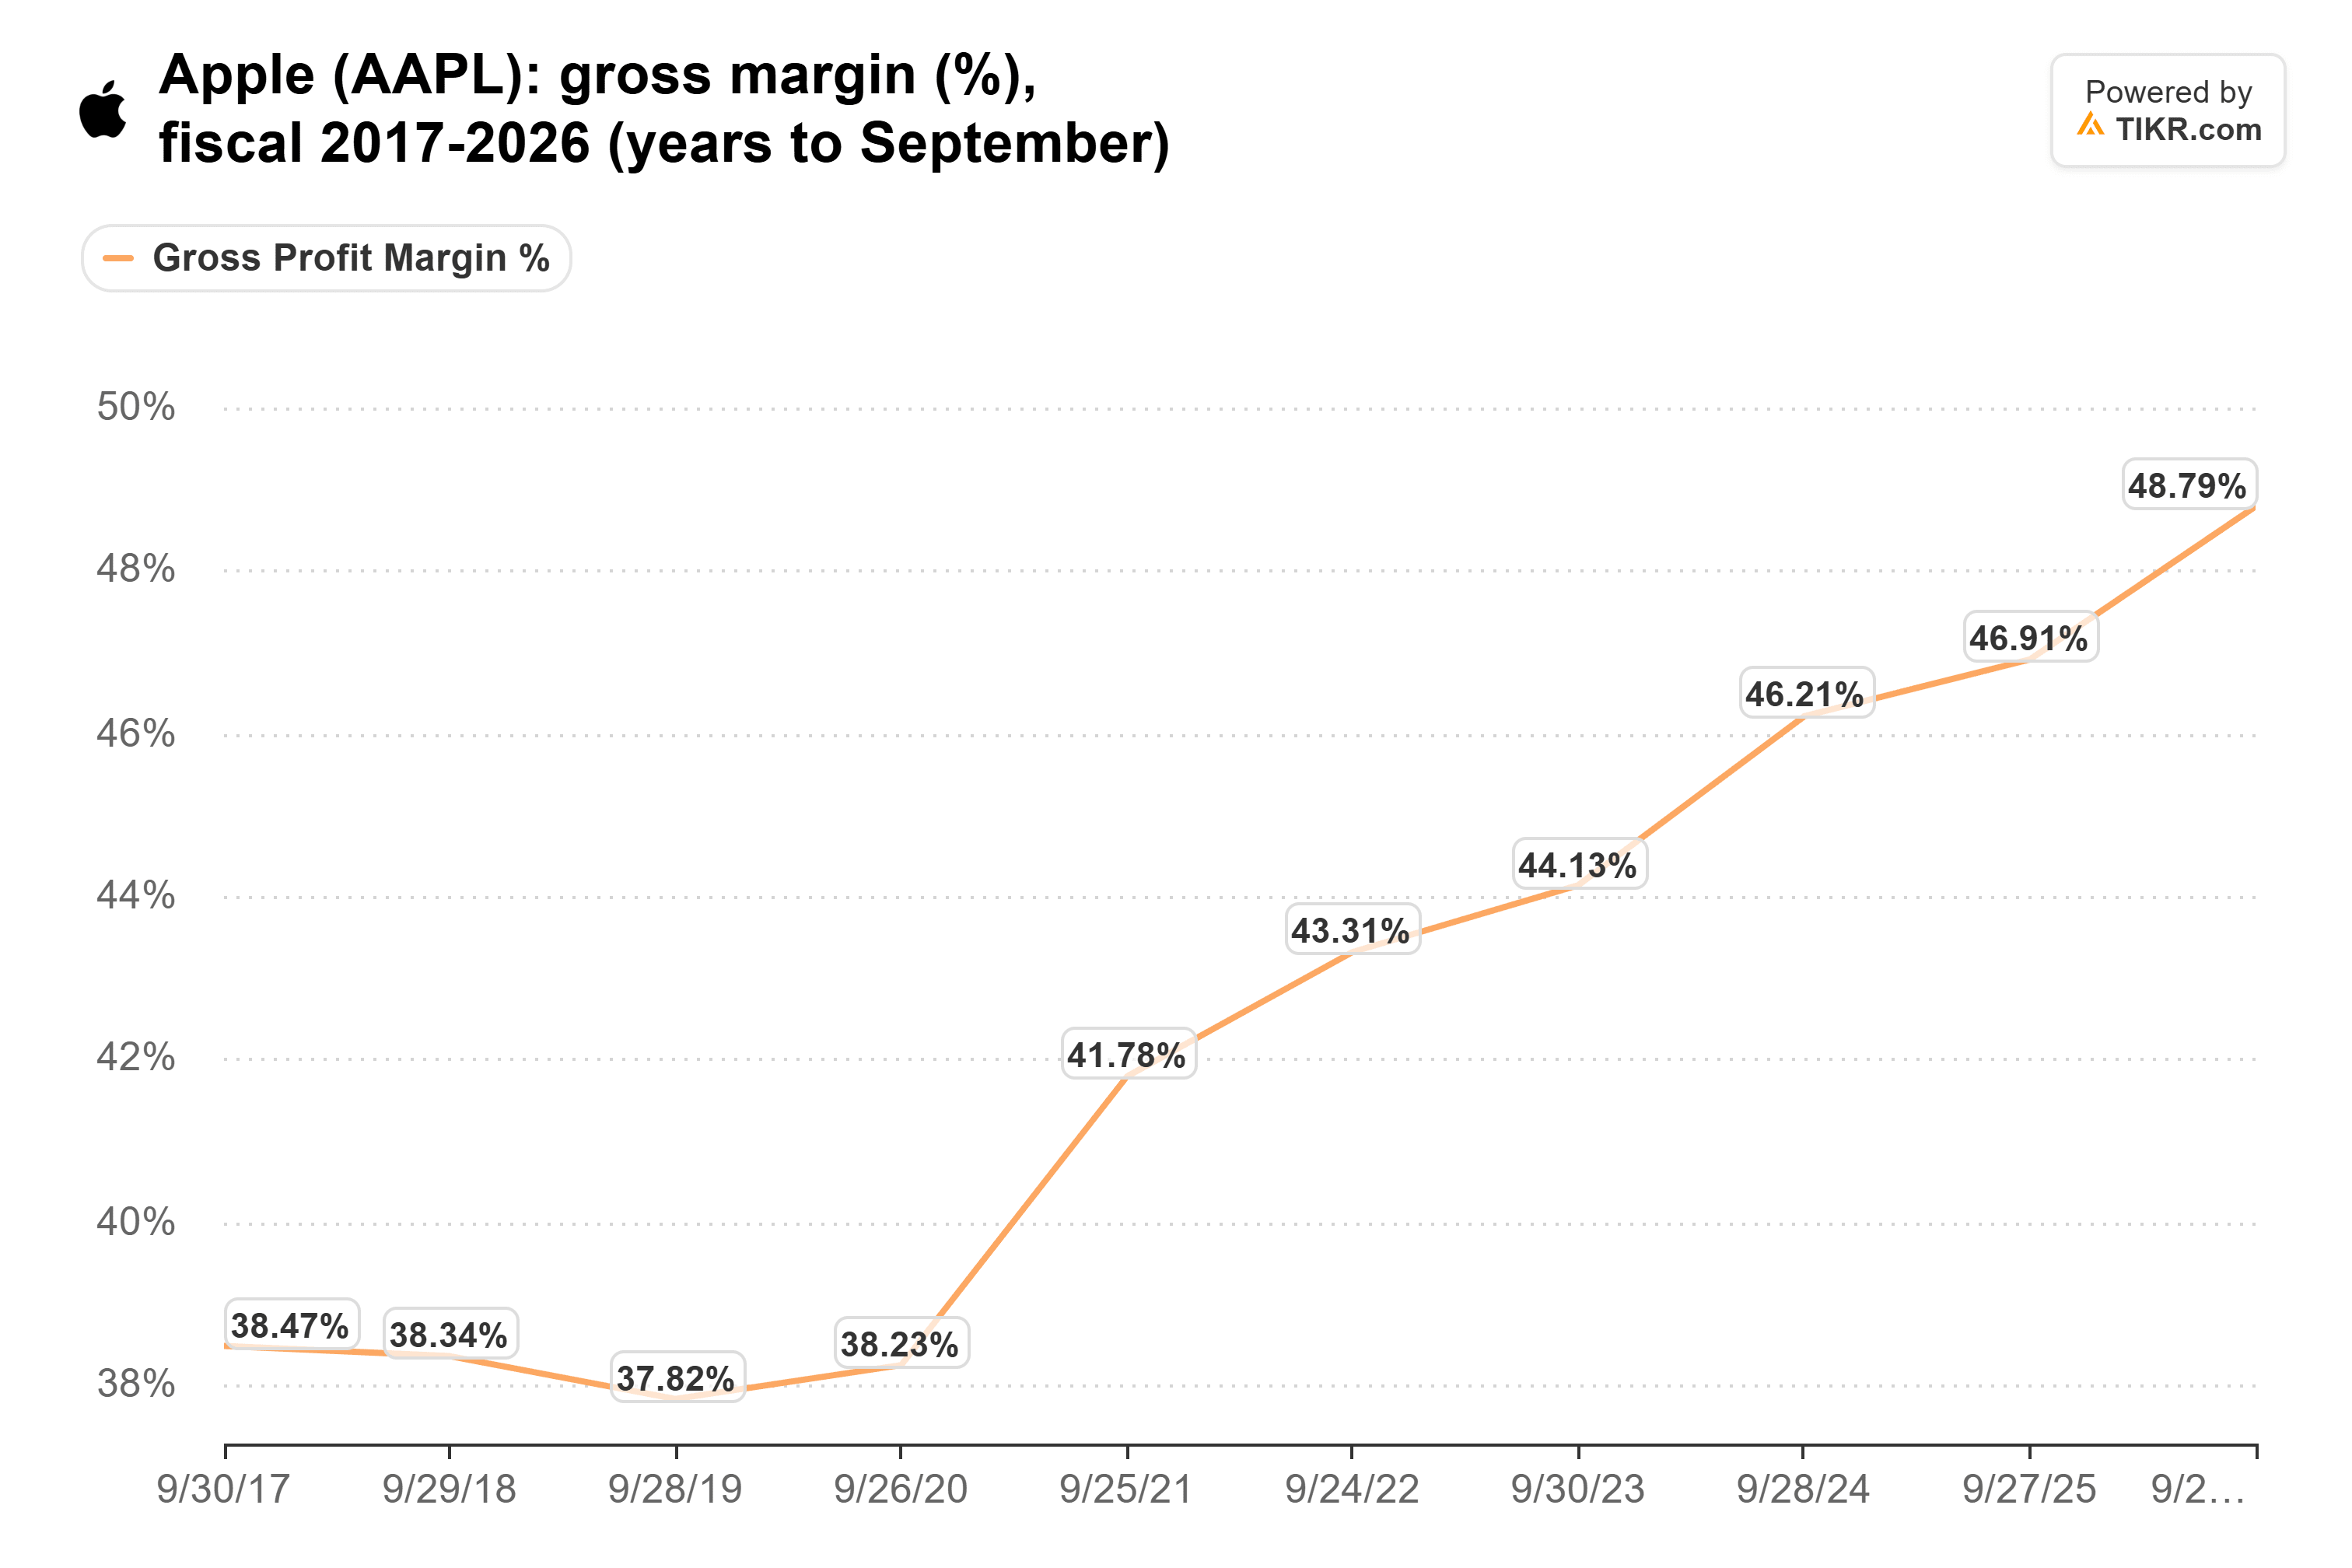
Ma come ha detto Siegler, "i margini stanno andando nella direzione sbagliata per la prima volta da molto tempo." Il margine lordo di Apple era del 47,9% nel trimestre di settembre, e circa un punto di quello proveniva da rimborsi tariffari. Nella sua ultima conferenza sugli utili, Apple ha fornito previsioni del 45% al 46% per il trimestre di dicembre a causa dei costi più alti della memoria e del costo dell'aumento delle capacità dell'IA di Siri. Quella previsione include già gli aumenti di prezzo di quest'anno, che Apple ha definito solo un parziale compenso ai costi della memoria. Quindi Apple potrebbe aver bisogno di un altro giro di aumenti solo per mantenere il suo margine dove è, e ogni giro la avvicina a qualunque muro Kantrowitz abbia in mente.
Un iPhone è molto più difficile da cancellare
C'è però una grande differenza tra le due aziende. Puoi cancellare un abbonamento streaming in pochi clic. Lasciare un iPhone significa lasciare le app, le foto e i messaggi legati a uno dei più di 2,5 miliardi di dispositivi attivi di Apple. Finora, gli acquirenti di Apple stanno pagando i prezzi più alti. I ricavi del Mac sono aumentati del 24% a $10,8 miliardi nel trimestre di settembre anche dopo gli aumenti di prezzo di giugno dei MacBook di $100 a $300. E i nuovi ordini per l'iPhone Duo pieghevole da $2.000 non arriveranno fino a fine gennaio.
Il CFO di Apple, Kevan Parekh, ha anche detto a luglio che i costi della memoria spiegavano più del 100% di ogni passo indietro nel margine lordo quest'anno. Quindi la pressione sul margine viene da ciò che Apple paga per i componenti, e la domanda sembra sana.
Tuttavia, il problema di Netflix non si è manifestato prima nei suoi ricavi. I suoi ricavi del terzo trimestre sono cresciuti del 12% a $12,9 miliardi mentre gli spettatori guardavano meno, e il titolo ha continuato a scendere. Per Apple, il numero da osservare sono i telefoni venduti, e UBS già vede quello calare del 3%.
Prezzato per acquirenti che non dicono mai no
Apple quota a circa 38x gli utili forward. Questo è proprio al suo massimo decennale e molto al di sopra della sua media di 24x in quel periodo.
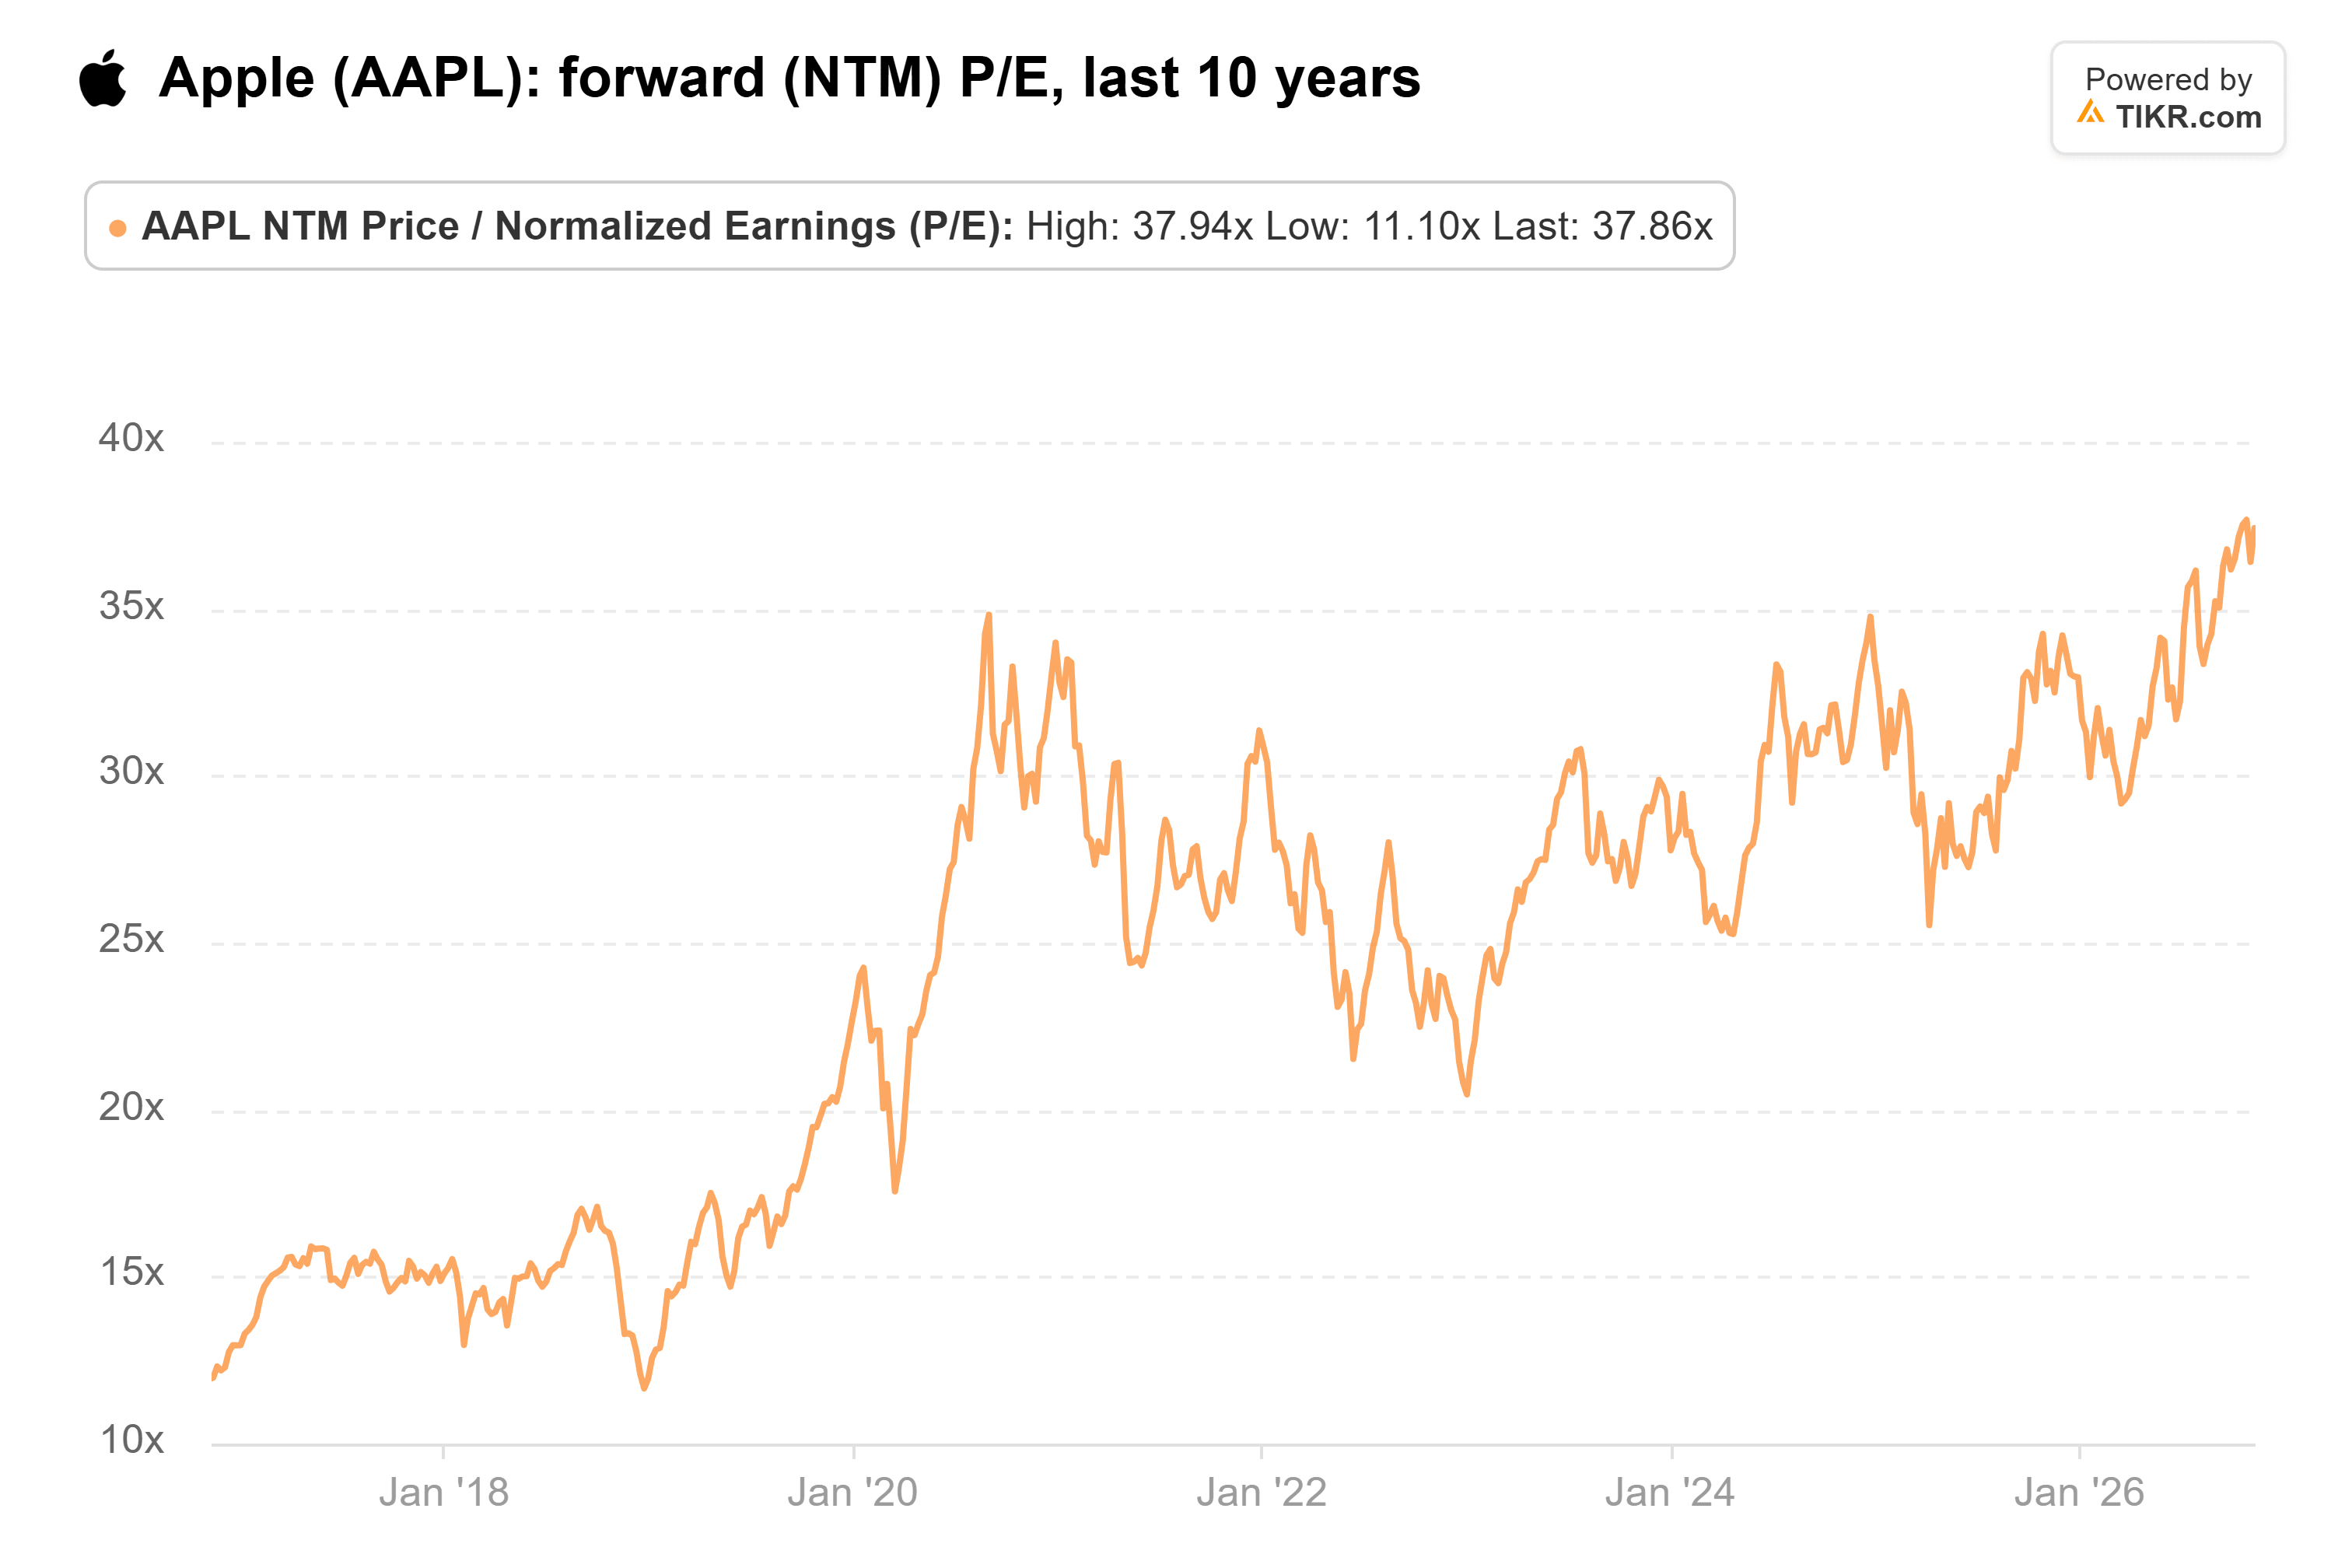
Gli analisti si aspettano che l'EPS normalizzato aumenti solo di circa il 6% nell'anno fiscale 2027, a $9,50. È molto da pagare per una crescita degli utili a una sola cifra.
A mio modo di vedere, Apple non ha ancora raggiunto il muro di Kantrowitz. I suoi acquirenti hanno accolto gli aumenti di prezzo di quest'anno senza problemi, e un proprietario di iPhone è molto più "appiccicoso" di quanto un abbonato Netflix sia mai stato. Ma a 38x, il titolo è prezzato come se gli acquirenti non si tirassero mai indietro, e vorrei un prezzo più basso prima di comprare. Naturalmente, se i prezzi della memoria si alleggeriranno il prossimo anno, Apple potrebbe riconquistare il suo margine senza aumentare di nuovo i prezzi, e questa preoccupazione sembrerebbe esagerata.
Quindi, quanto vale realmente il titolo Apple?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Apple. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!