Punti Chiave
- I ricavi di Amazon AWS sono aumentati del 39% a 46,0 miliardi di dollari nel terzo trimestre, registrando la crescita più rapida degli ultimi quasi cinque anni.
- Le azioni sono scese del 6,5% in after-hours dopo che il free cash flow cumulativo è passato a un deflusso di 42,4 miliardi di dollari.
- Azure di Microsoft è cresciuto del 48% e Google Cloud di Alphabet è raddoppiato, quindi AWS sta crescendo più lentamente dei suoi due maggiori rivali.
- Il rapporto del quarto trimestre, previsto per inizio febbraio, mostrerà se la crescita di AWS supera il 40% e se la crescita della pubblicità raggiunge il livello alto delle due cifre.
Il business cloud di Amazon ha appena avuto il suo trimestre migliore degli ultimi quasi cinque anni. Gli investitori hanno comunque venduto il titolo.
Amazon.com (AMZN) ha riportato ricavi del terzo trimestre per 201,9 miliardi di dollari il 29 ottobre, in aumento del 12% ma appena al di sotto dei 202,2 miliardi di dollari attesi da Wall Street. Di conseguenza, le azioni sono scese del 6,5% nel trading after-hours. La preoccupazione maggiore risiedeva nel rendiconto dei flussi di cassa, dove il free cash flow cumulativo è passato a un deflusso di 42,4 miliardi di dollari.
Anche i rivali rendono il confronto più difficile. Microsoft (MSFT) ha fatto crescere i ricavi di Azure del 48% a 33,2 miliardi di dollari nello stesso trimestre. Alphabet (GOOGL) è andata oltre, con i ricavi di Google Cloud raddoppiati a 30,7 miliardi di dollari.
Quindi il 39% di AWS sembra ottimo di per sé e semplicemente solido rispetto ai suoi pari. Nel frattempo, Amazon continua a indebitarsi per finanziare l'espansione, con oltre 92 miliardi di dollari di obbligazioni vendute quest'anno.
AWS ha trainato il trimestre
I dati principali sono stati per lo più eccellenti:
- I ricavi di AWS sono aumentati del 39% a 46,0 miliardi di dollari, un run-rate annualizzato di 184 miliardi di dollari.
- Il reddito operativo è salito del 61% a 28,1 miliardi di dollari, con un margine operativo record del 13,9%.
- L'utile per azione è sceso a 1,89 dollari da 1,95 dollari, poiché l'anno scorso includeva 9,5 miliardi di dollari di plusvalenze su Anthropic.
La crescita di AWS continua ad accelerare, trimestre dopo trimestre...
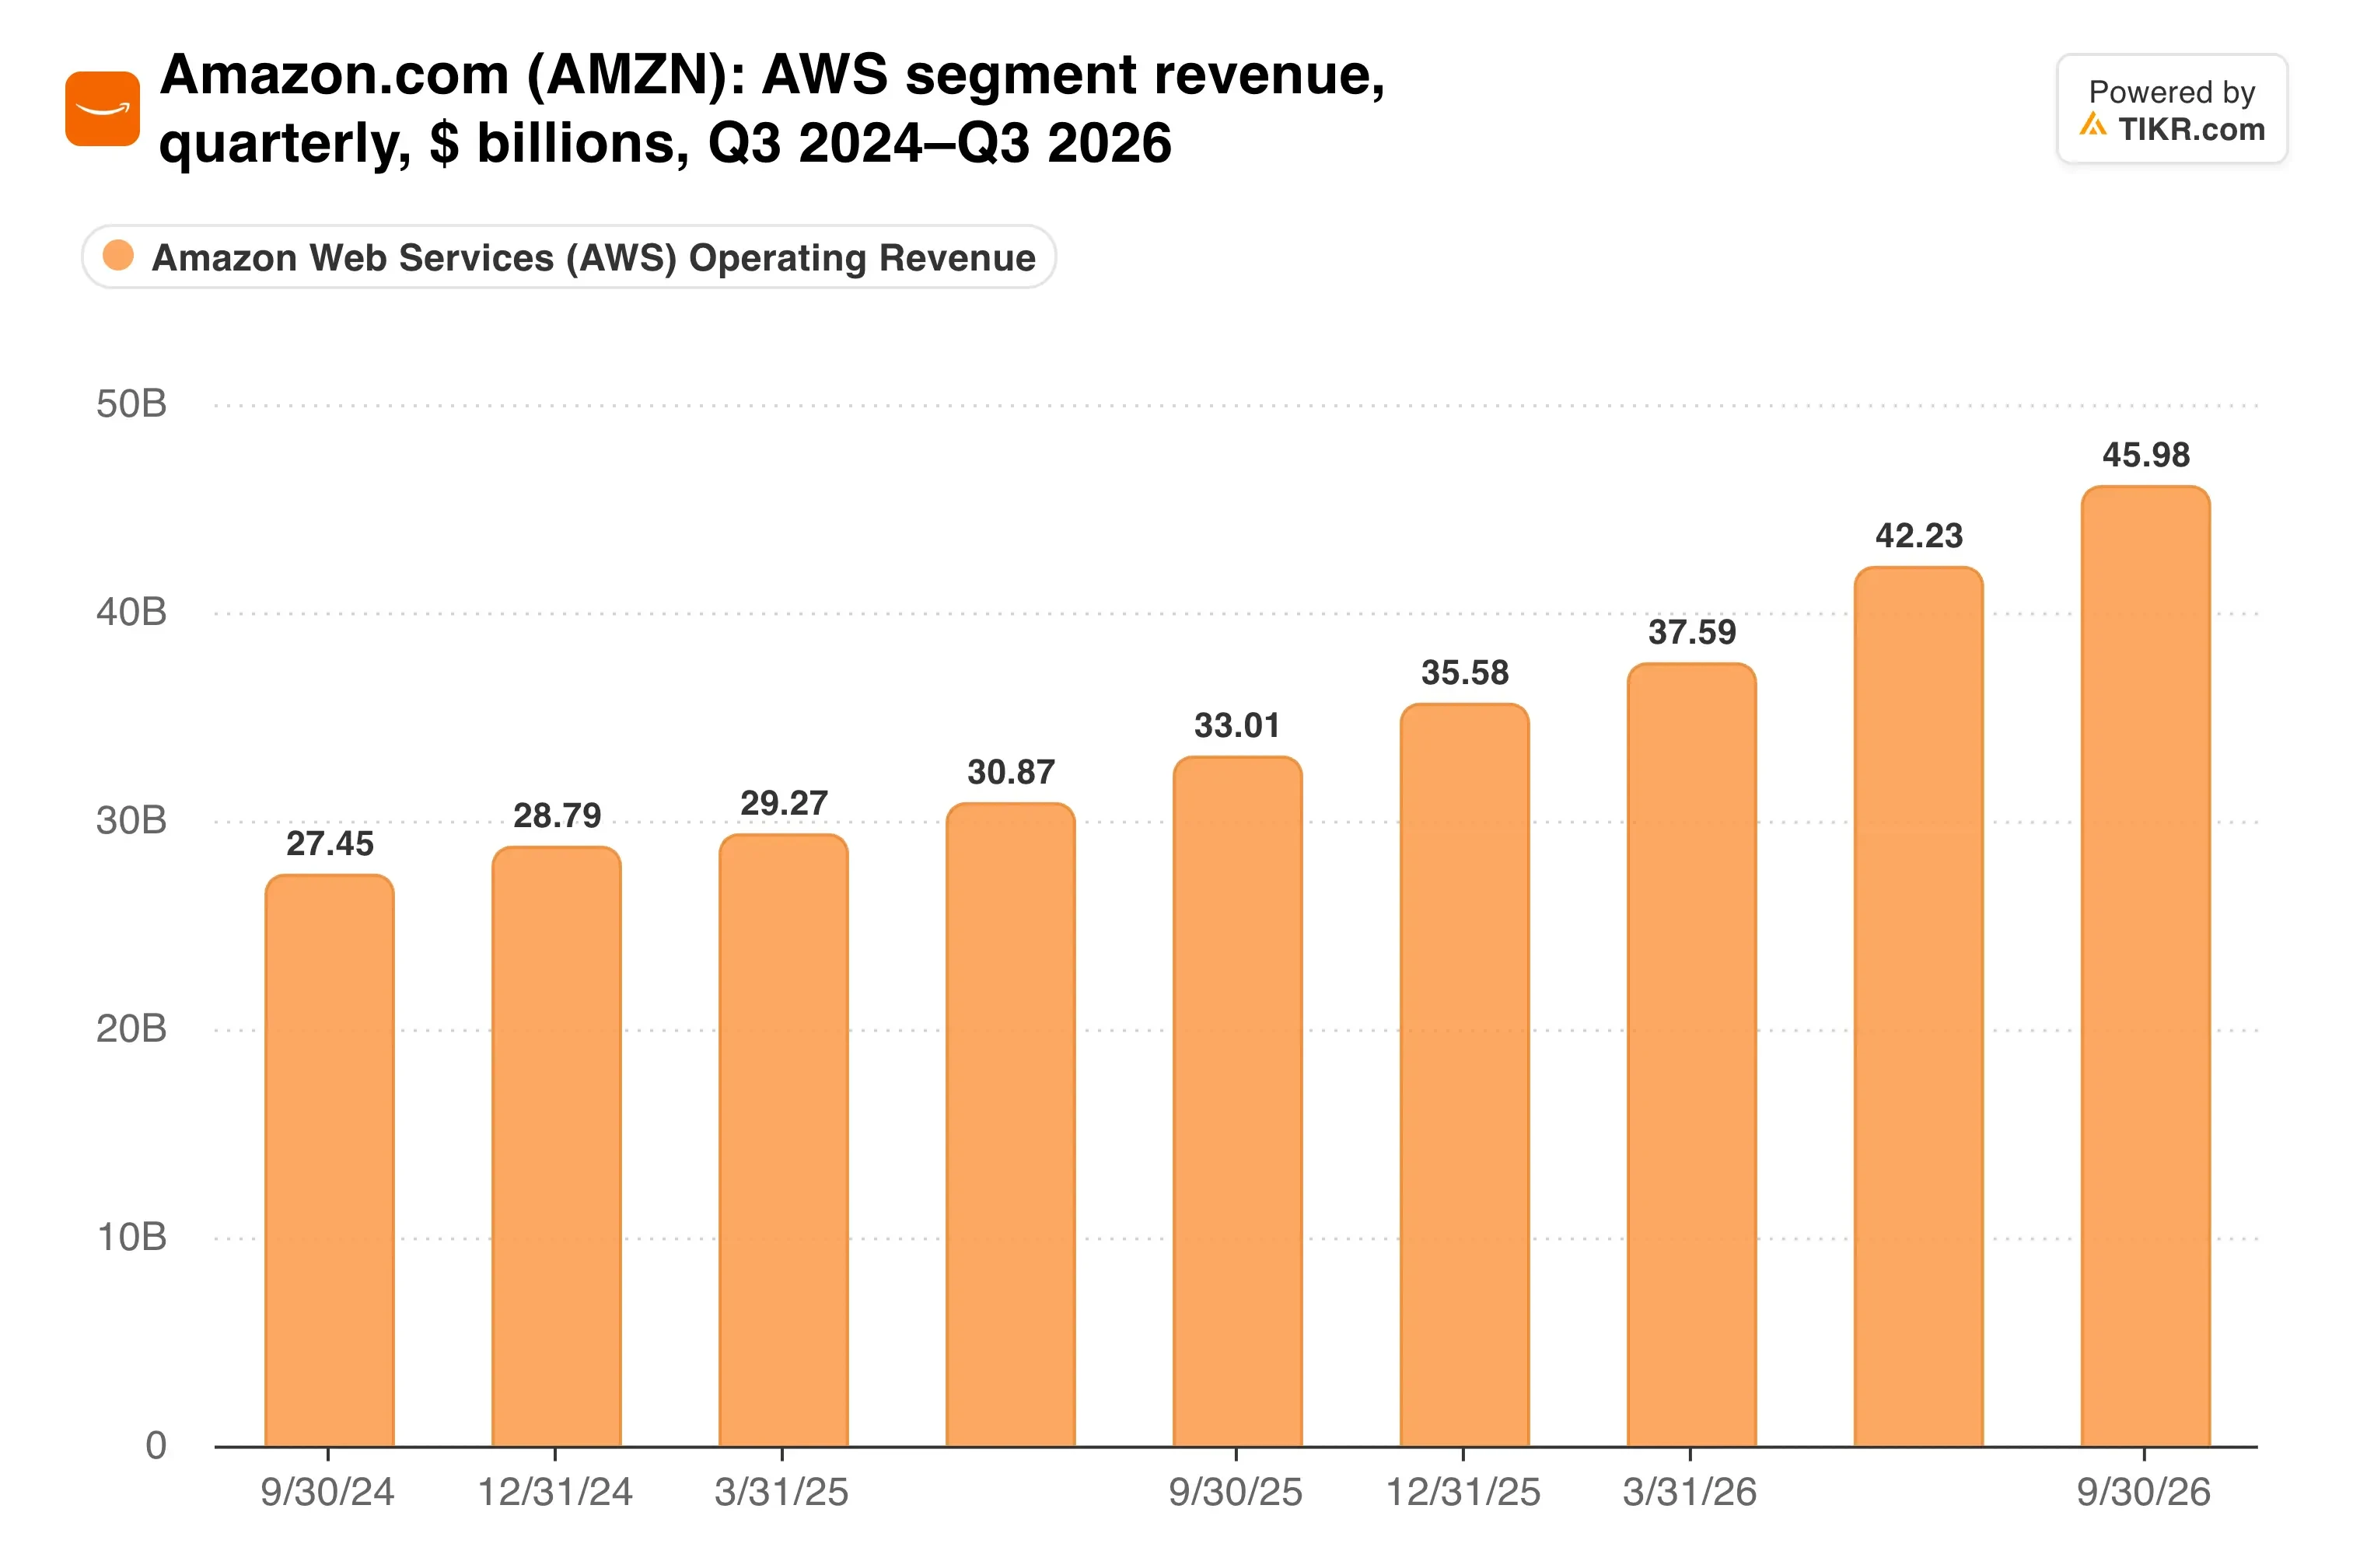
Il segmento ha aggiunto circa 13 miliardi di dollari di ricavi rispetto all'anno precedente. È all'incirca la dimensione di una grande società software, e ci sono voluti dodici mesi.
Anche il retail ha fatto la sua parte. Il reddito operativo del Nord America è salito a 8,7 miliardi di dollari da 4,8 miliardi di dollari con una crescita delle vendite del 6%. Il Prime Day è stato spostato nel secondo trimestre quest'anno, e Amazon afferma che la crescita totale sarebbe stata di circa 4 punti percentuali più alta senza questo spostamento.
Da dove viene il profitto
AWS ha prodotto 17,8 miliardi di dollari di reddito operativo, circa il 63% del totale della società su meno di un quarto dei ricavi. Il suo margine operativo ha raggiunto il 38,7%, mentre un anno prima era al 34,5%.
Questo mix continua a spingere verso l'alto il margine consolidato. Quanto è arrivato lontano?
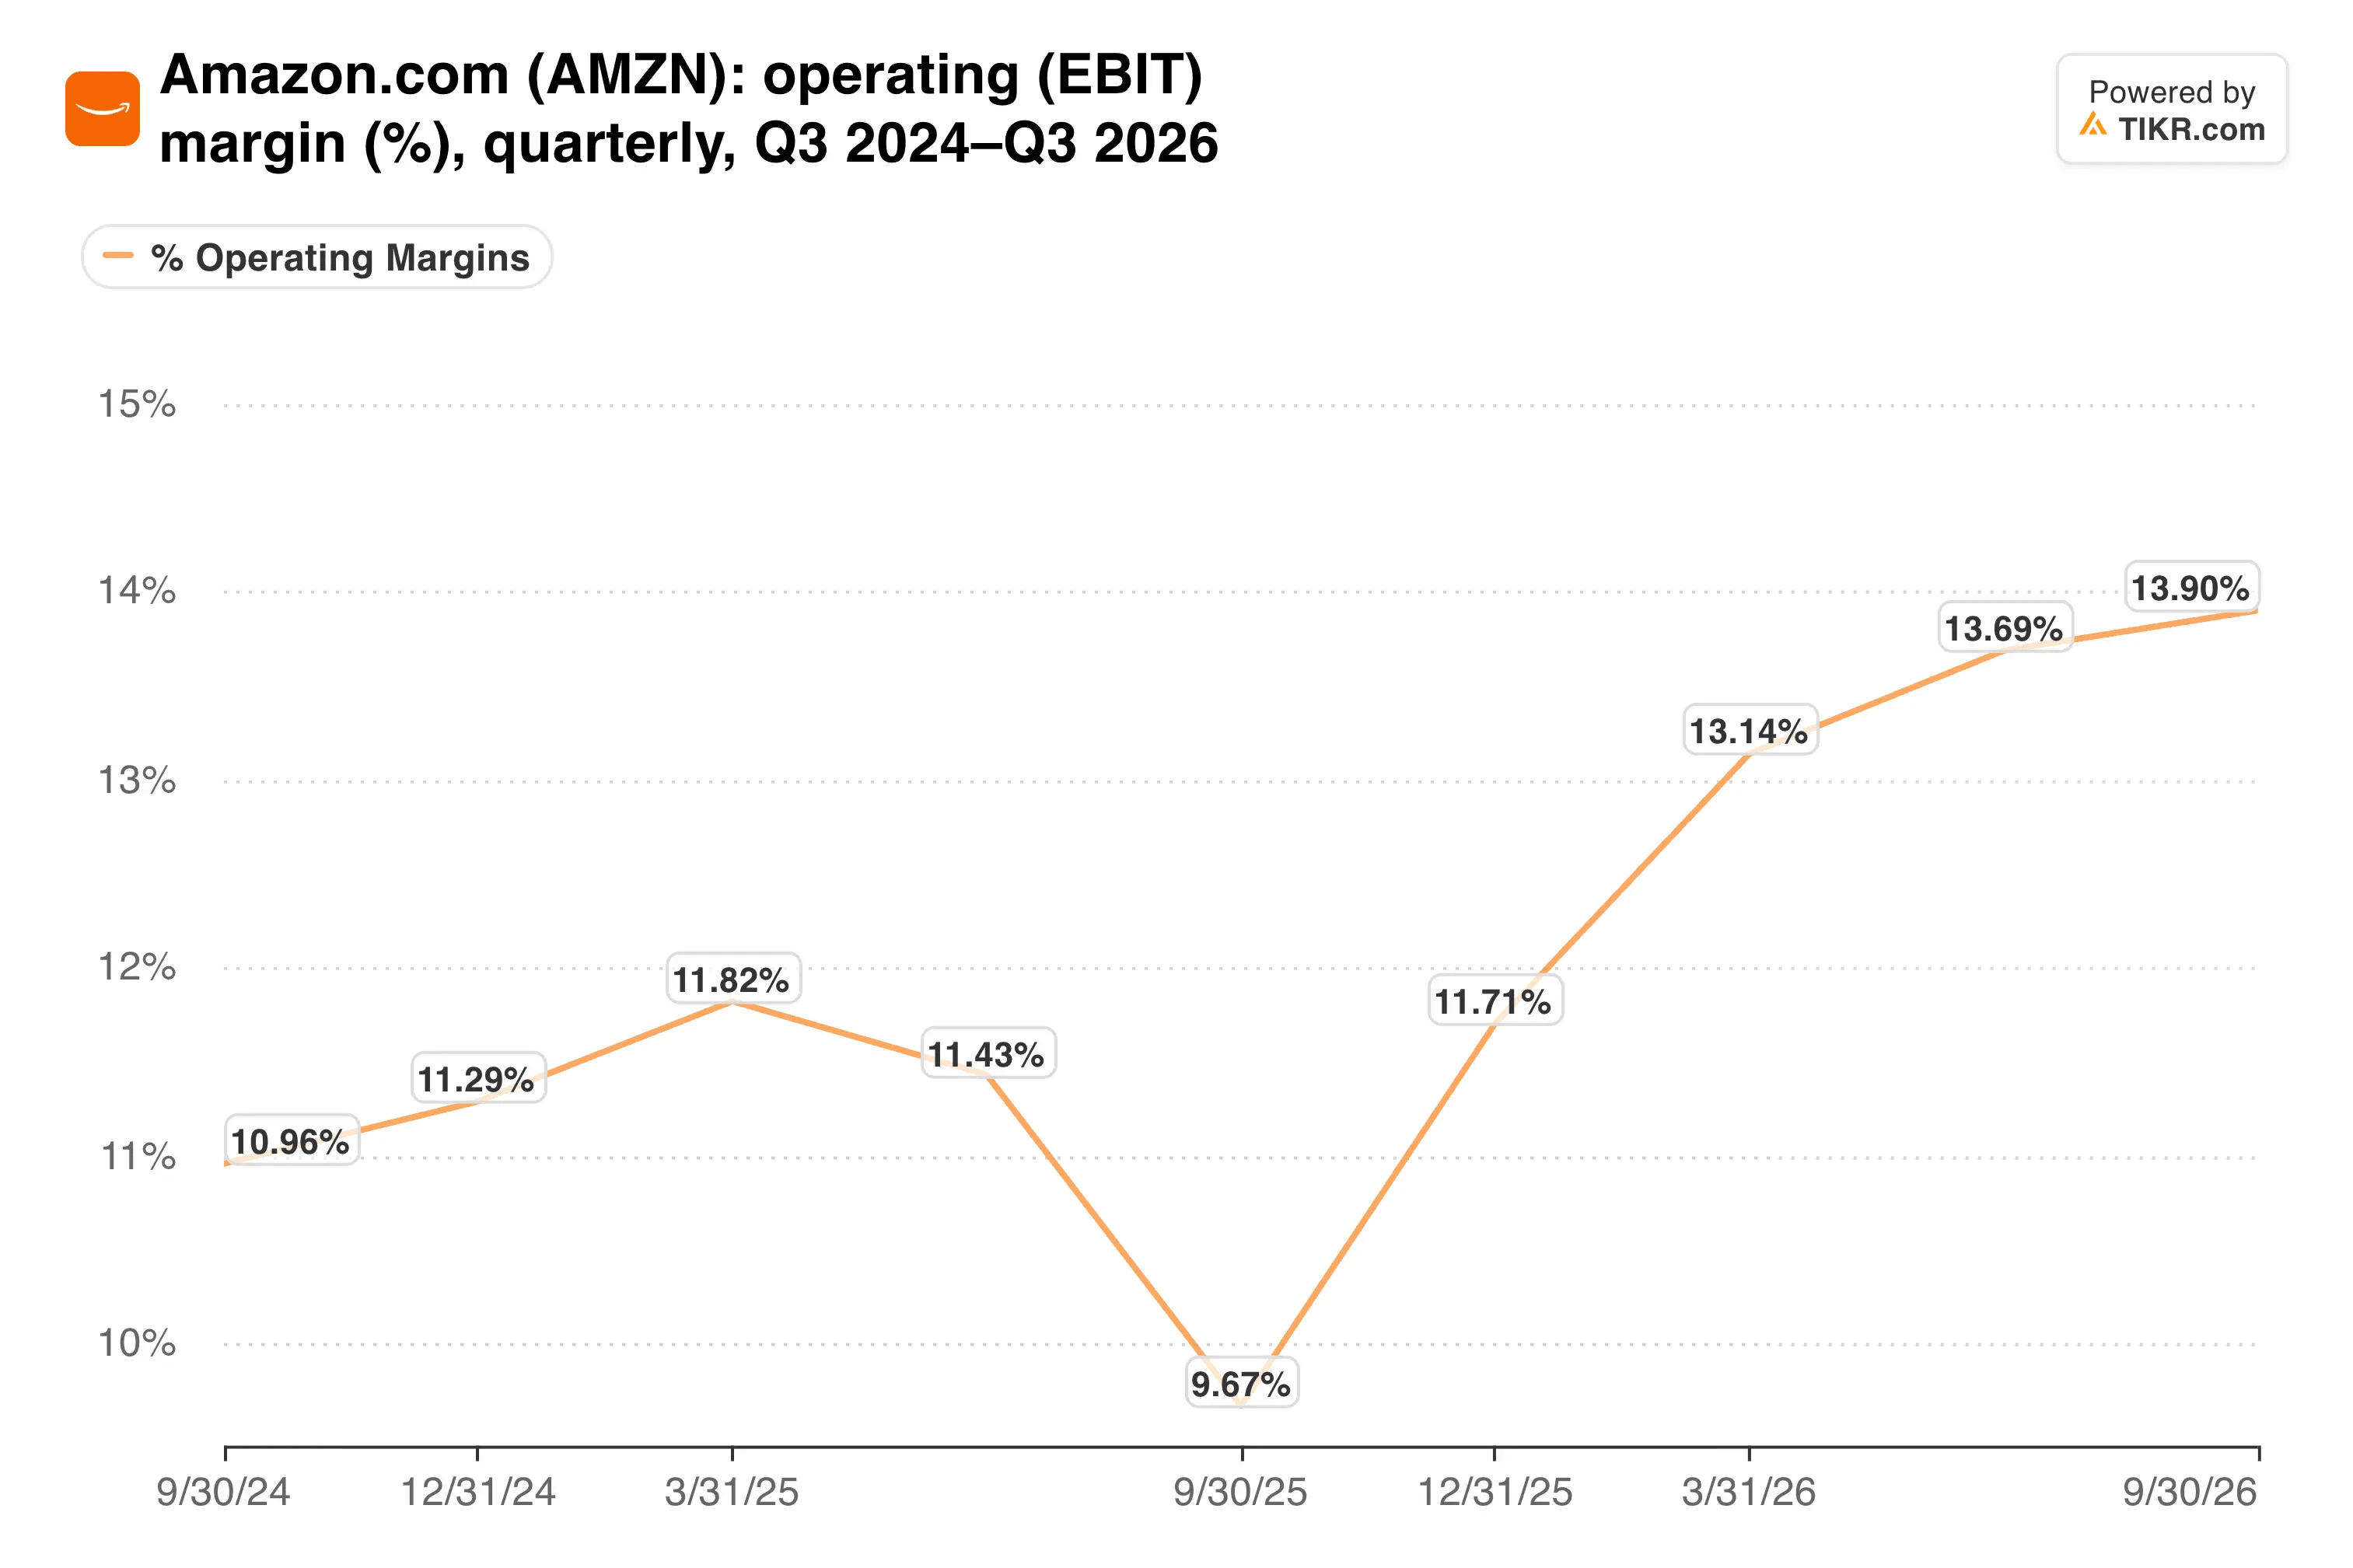
Il margine operativo di Amazon è salito al 13,9% dal 9,7% di un anno prima. Le previsioni per il quarto trimestre indicano un reddito operativo compreso tra 28,5 e 33,5 miliardi di dollari, contro i 25,0 miliardi di dollari dell'anno scorso.
E la domanda sembra sicura per ora. Il backlog di AWS è cresciuto a 578 miliardi di dollari da 496 miliardi di dollari alla fine di giugno. "Quasi alla stessa velocità con cui installiamo capacità, i clienti la divorano", ha detto Jassy durante la conference call sui risultati.
TIKR monitora 60 analisti su Amazon. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Amazon
Il problema è la cassa
Ma costruire quella capacità è costoso. Gli acquisti di proprietà e attrezzature sono aumentati di 94,8 miliardi di dollari nell'ultimo anno, e Amazon si aspetta ancora circa 220 miliardi di dollari di capex in contanti nel 2026. Jassy ha anche detto agli analisti che si aspetta di spendere significativamente di più nel 2027.
Ecco cosa fa questo alla cassa.
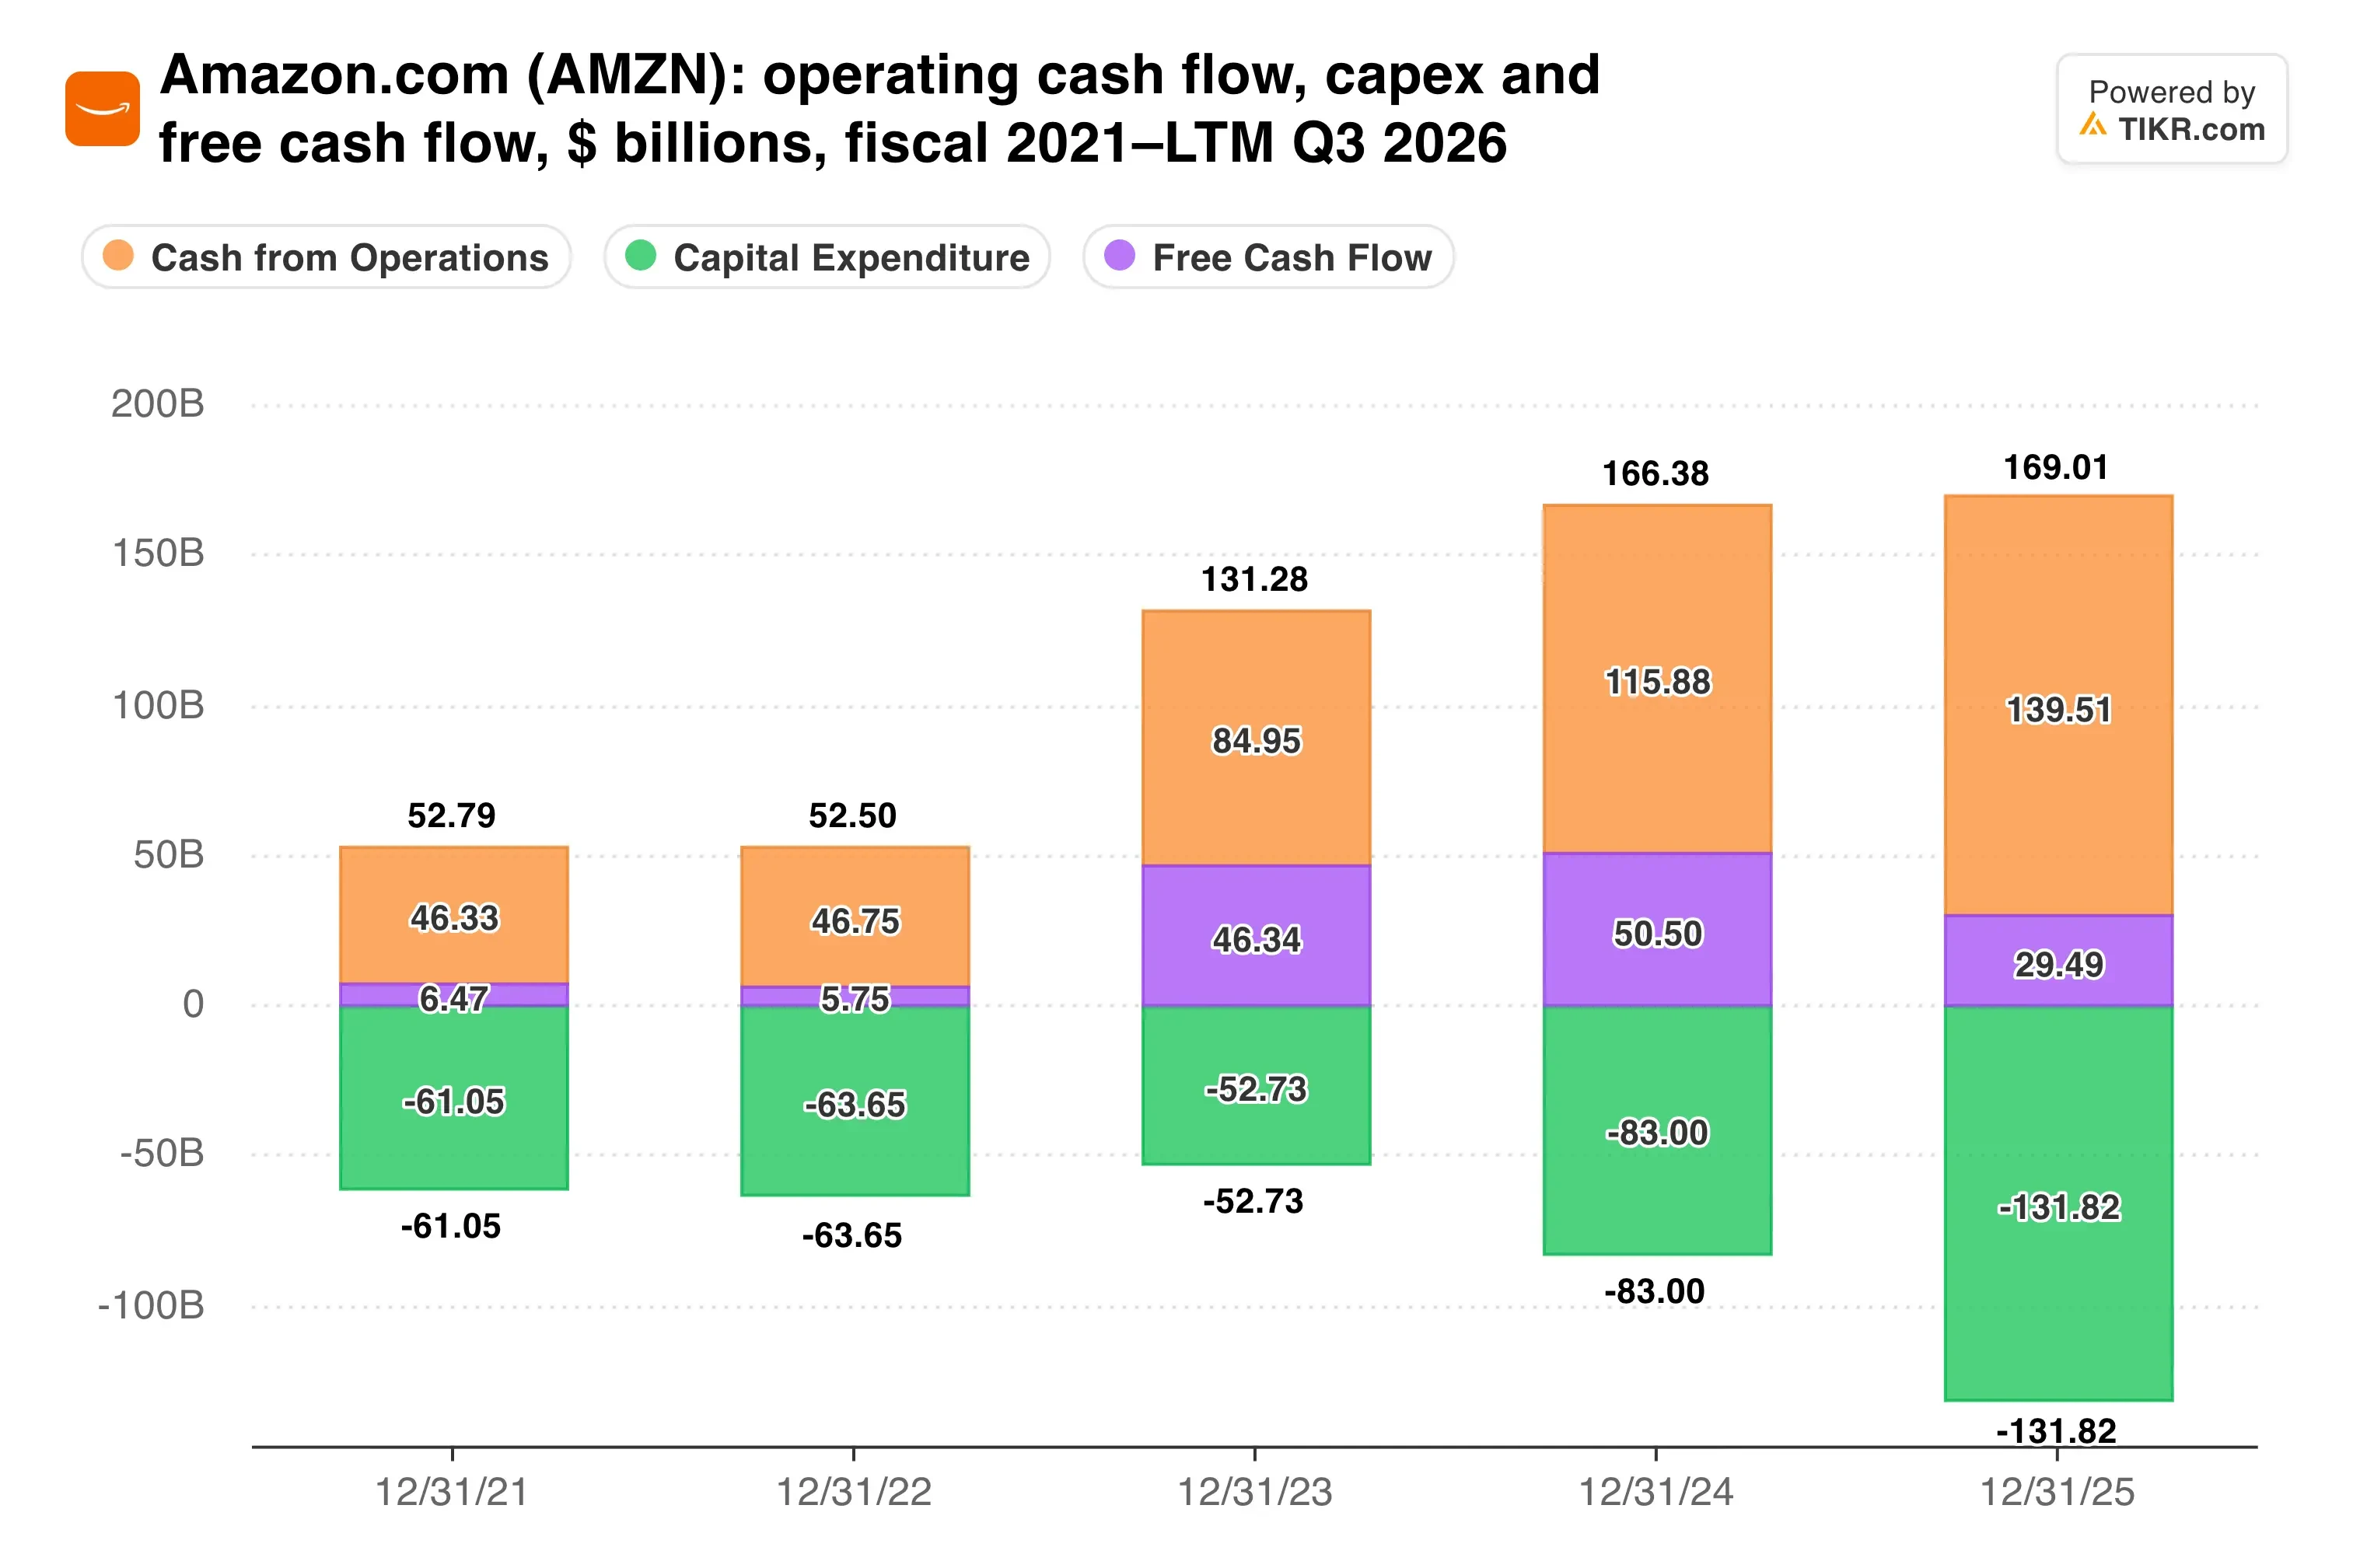
Il flusso di cassa operativo è cresciuto del 29% a 168,3 miliardi di dollari negli ultimi dodici mesi. Tuttavia, il capex ha assorbito tutto e anche di più.
Quindi questo gap spiega la frenesia delle obbligazioni. A settembre, Amazon ha raccolto 4,25 miliardi di sterline nella sua prima emissione in sterline, dopo vendite in euro, franchi svizzeri, dollari canadesi e dollari statunitensi all'inizio dell'anno. Jassy sostiene che il ritorno sarà enorme, poiché ritiene che Amazon potrebbe gestire due business con ricavi da 1 trilione di dollari ciascuno entro un decennio.
La mia opinione: credo che la vendita abbia punito Amazon per aver speso per una domanda già sottoscritta. Un backlog di 578 miliardi di dollari e margini AWS del 38,7% costituiscono una base solida. Tuttavia, Azure e Google Cloud stanno crescendo più velocemente, e un free cash flow negativo lascia poco spazio per un passo falso. Vorrei vedere quel deflusso ridursi prima di definire il titolo economico.
Il prossimo punto di controllo è il rapporto del quarto trimestre, previsto per inizio febbraio. Mostrerà se AWS supera la crescita del 40% e se la pubblicità torna alla crescita a due cifre alte prevista da Amazon.
Quindi, quanto vale realmente il titolo Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!