Punti Chiave
- Altria rende il 5,9% e Hormel il 5,4% e, negli ultimi dodici mesi di ciascuna società, hanno distribuito rispettivamente il 78% e l'82% del loro flusso di cassa libero in dividendi.
- Il rapporto di distribuzione dei dividendi in contanti di Altria è rimasto tra il 75% e l'82% in ciascuno degli esercizi dal 2021 al 2025, mentre i dividendi di Hormel hanno superato il suo flusso di cassa libero nell'esercizio 2025.
- Hormel ha oggi meno debito, ma sta pagando un accordo per Brakebush del valore di circa 1,06 miliardi di dollari in parte con nuovo indebitamento.
- Altria ha alzato le sue previsioni di utili per il 2026 il 29 ottobre, e il nuovo CEO di Hormel, John Ghingo, ha assunto l'incarico il 26 ottobre.
Hormel Foods (HRL) ha concordato il 30 settembre di acquistare Brakebush Brothers, un'azienda di pollame, per circa 1,06 miliardi di dollari. Pagherà con liquidità disponibile e nuovo debito, un assegno importante per una società i cui dividendi hanno superato il flusso di cassa libero nell'esercizio 2025.
Altria Group (MO) ha avuto un tipo di caduta opposto. Ha alzato le sue previsioni di utili per il 2026 il 29 ottobre, e il suo consiglio ha aggiunto 1 miliardo di dollari al suo programma di buyback in ottobre.
Entrambe rendono oltre il 5% e gli investitori in reddito si affidano a entrambe per un assegno su cui possono contare. Quindi, quale dividendo è più sicuro ora?
| Metrica | Altria Group | Hormel Foods |
|---|---|---|
| Dividend yield | 5.9% | 5.4% |
| Dividendo annuale | $4.44 | $1.17 |
| Crescita del dividendo, esercizi 2020-2025 | 4.1% annuo | 4.5% annuo |
| Rapporto di distribuzione dividendi in contanti (TTM) | 78% (al 30 settembre 2026) | 82% (al 26 luglio 2026) |
| Debito netto/EBITDA (LTM) | 1.7x | 1.2x |
| Copertura interessi (LTM) | 10.9x | 12.6x |
Fonte: TIKR e StockAnalysis, 9 novembre 2026.
6 titoli a dividendo sicuro che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora crediamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi gratuitamente come parte del nostro nuovo rapporto di investimento, a cui puoi accedere proprio qui.
La distribuzione di Altria si muove a malapena
Ad agosto, Altria ha aumentato il suo dividendo trimestrale del 4,7% a 1,11 dollari per azione, "il nostro 61° aumento in 57 anni", come ha detto la società. Altria prevede ulteriori aumenti: "Manteniamo il nostro obiettivo di dividendo progressivo che punta a una crescita annuale del dividendo per azione a cifra media singola fino al 2028".
Il suo flusso di cassa può pagare per quell'obiettivo. Il flusso di cassa libero di Altria è oscillato tra 8,05 e 9,09 miliardi di dollari in ciascun esercizio dal 2021 al 2025. Il suo rapporto di distribuzione dei dividendi in contanti è rimasto tra il 75% e l'82% nello stesso periodo:
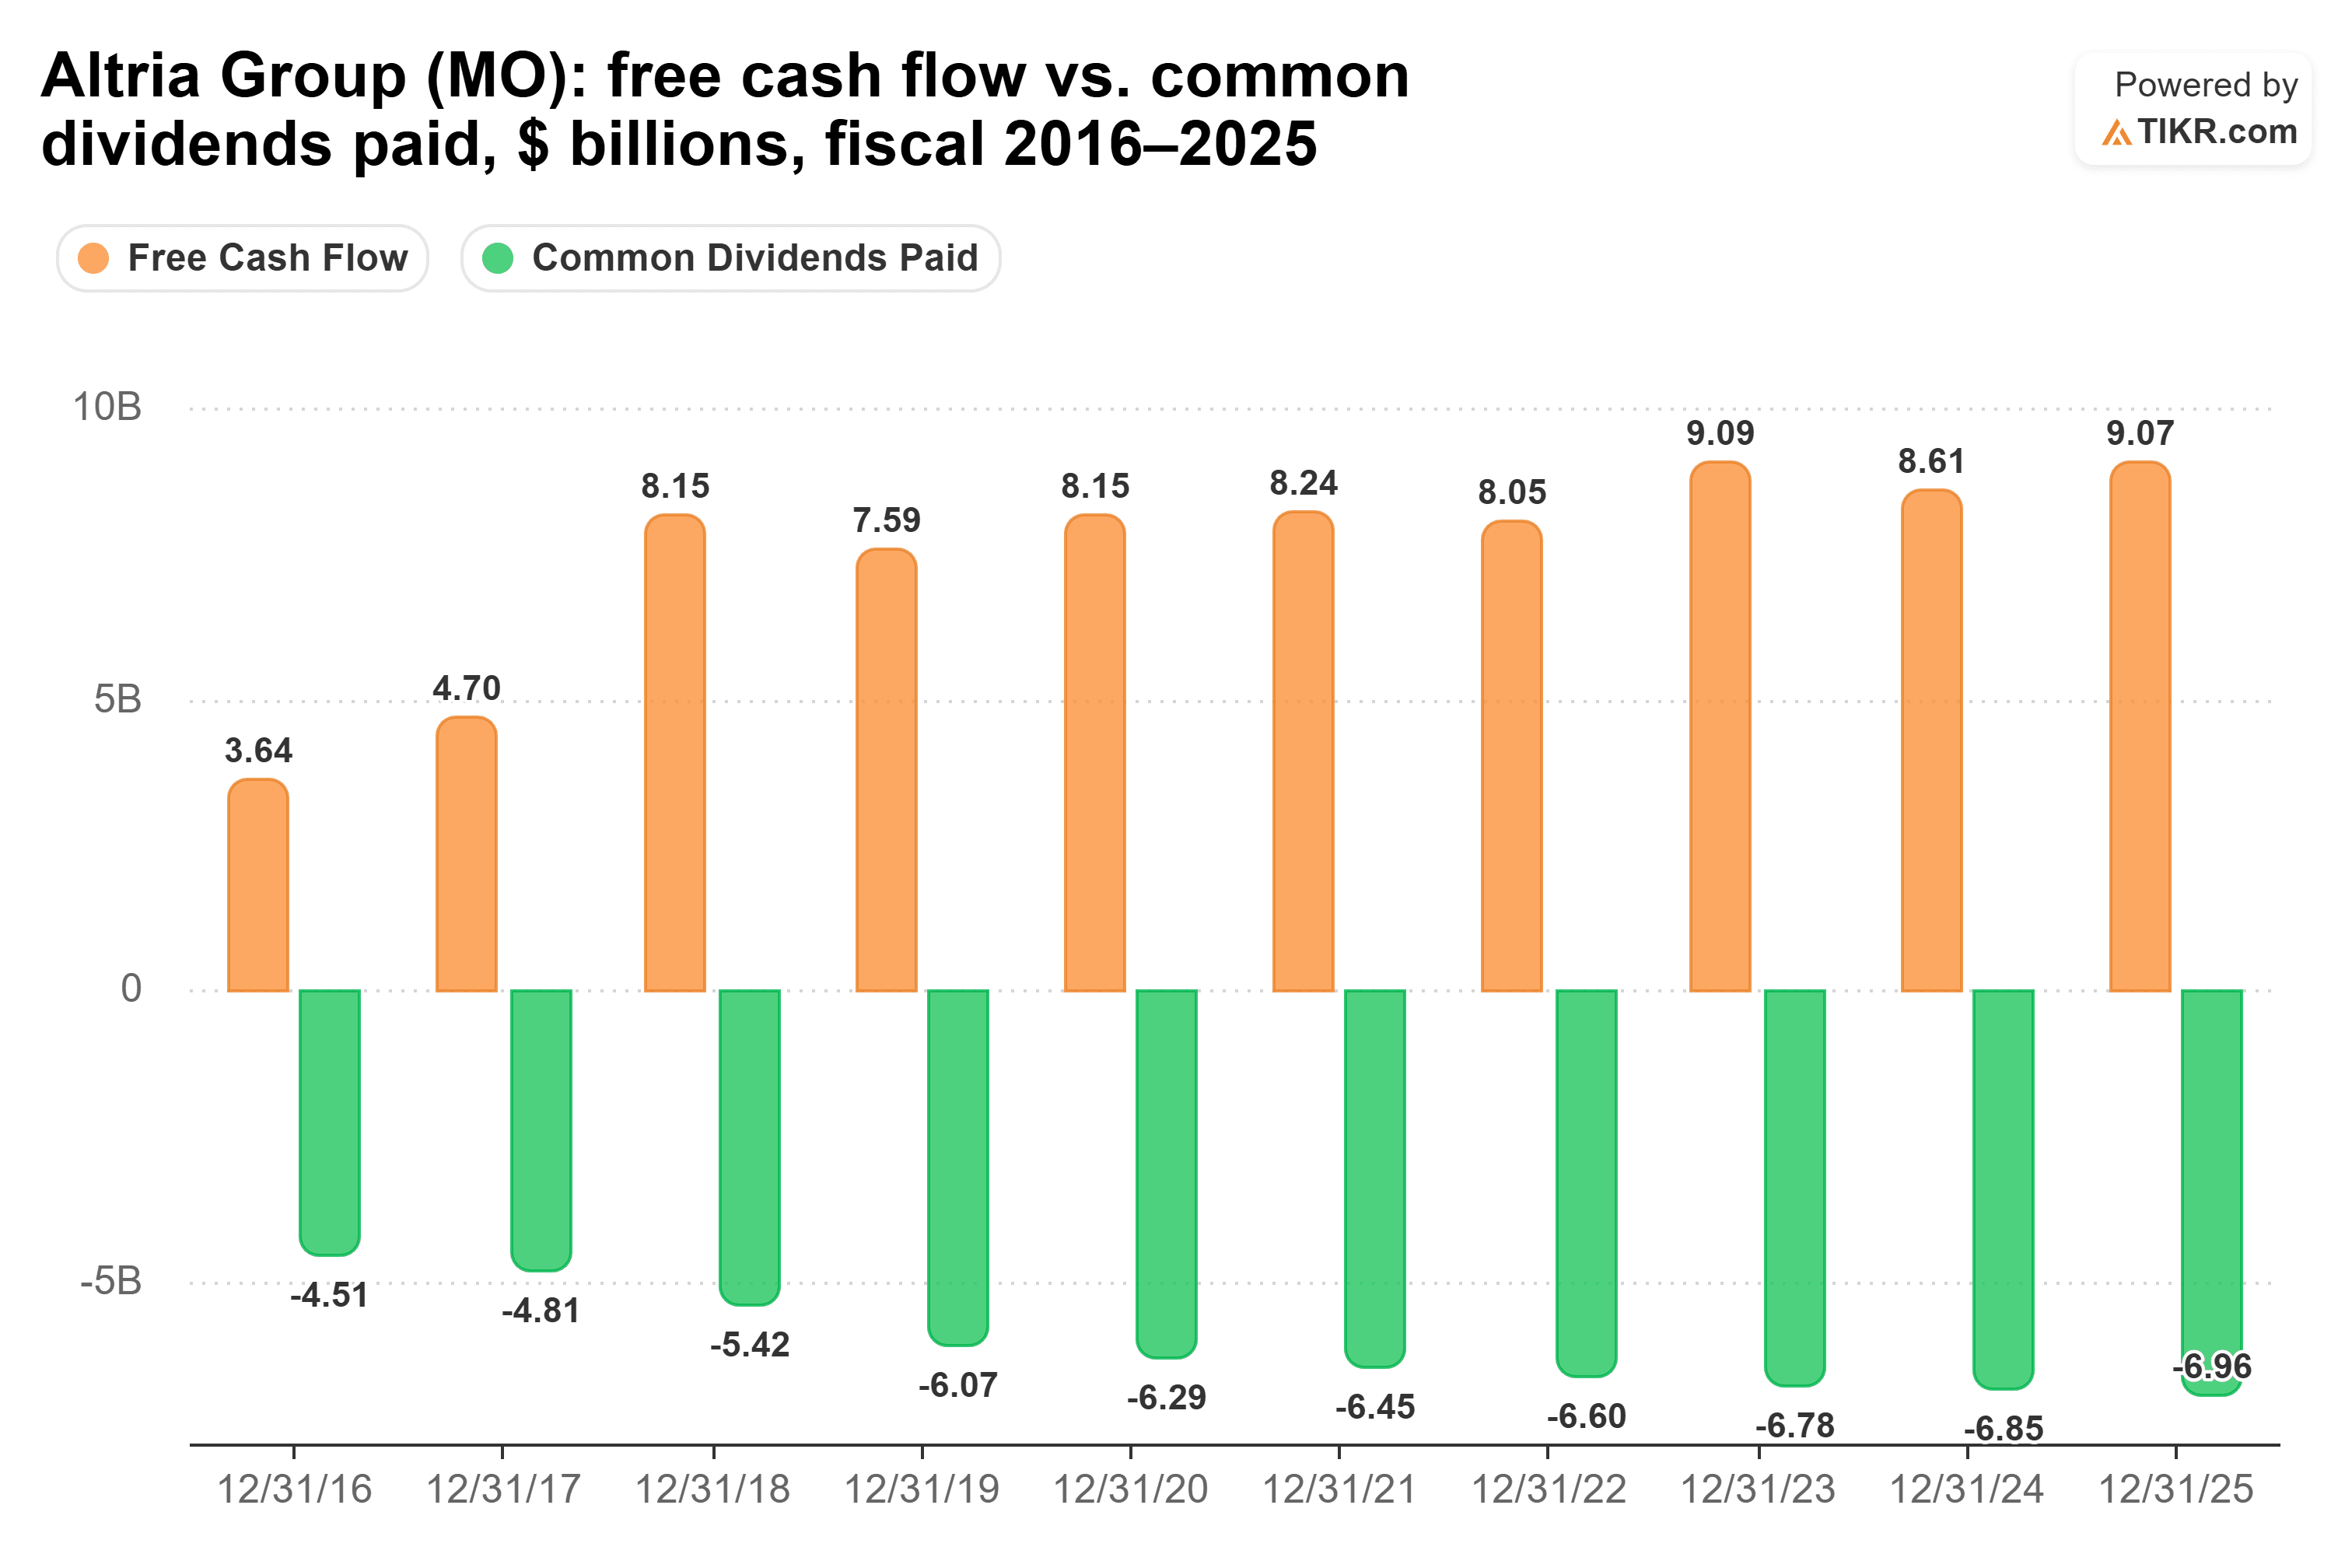
Nei dodici mesi terminati il 30 settembre 2026, Altria ha pagato 7,12 miliardi di dollari di dividendi da 9,07 miliardi di dollari di flusso di cassa libero. È un solido 78%, e ha lasciato 1,95 miliardi di dollari per buyback e debito.
L'EPS rettificato del terzo trimestre è aumentato del 4,8% rispetto all'anno precedente a 1,52 dollari. Altria ora prevede un EPS rettificato 2026 di 5,66-5,74 dollari, che è una crescita dal 4,5% al 6,0% e in linea con il suo obiettivo di dividendo. Le azioni sono salite del 7% nel trading pre-apertura in seguito al rapporto. Le spedizioni di sacchetti di nicotina on! sono aumentate del 13,3% nel trimestre. Il rischio principale è il business principale: le spedizioni nazionali di sigarette continuano a diminuire, e Copenhagen e Skoal stanno perdendo utenti a favore dei sacchetti.
Il cuscinetto di Hormel è tornato, ma sta per indebitarsi
La copertura di Hormel nei suoi ultimi dodici mesi sembra vicina a quella di Altria, ma il record dietro di essa è più accidentato. Il 28 settembre, Hormel ha dichiarato un dividendo trimestrale di 0,2925 dollari per azione, pagabile il 16 novembre. Era il suo 393° dividendo trimestrale consecutivo, allo stesso tasso del trimestre precedente.
I dividendi pagati da Hormel sono più che raddoppiati, da 296 milioni di dollari nell'esercizio 2016 a 633 milioni di dollari nell'esercizio 2025. Il suo flusso di cassa libero è oscillato da 629 milioni di dollari a 1,01 miliardi di dollari dall'esercizio 2016 all'esercizio 2024, per poi scendere a 534 milioni di dollari nell'esercizio 2025:
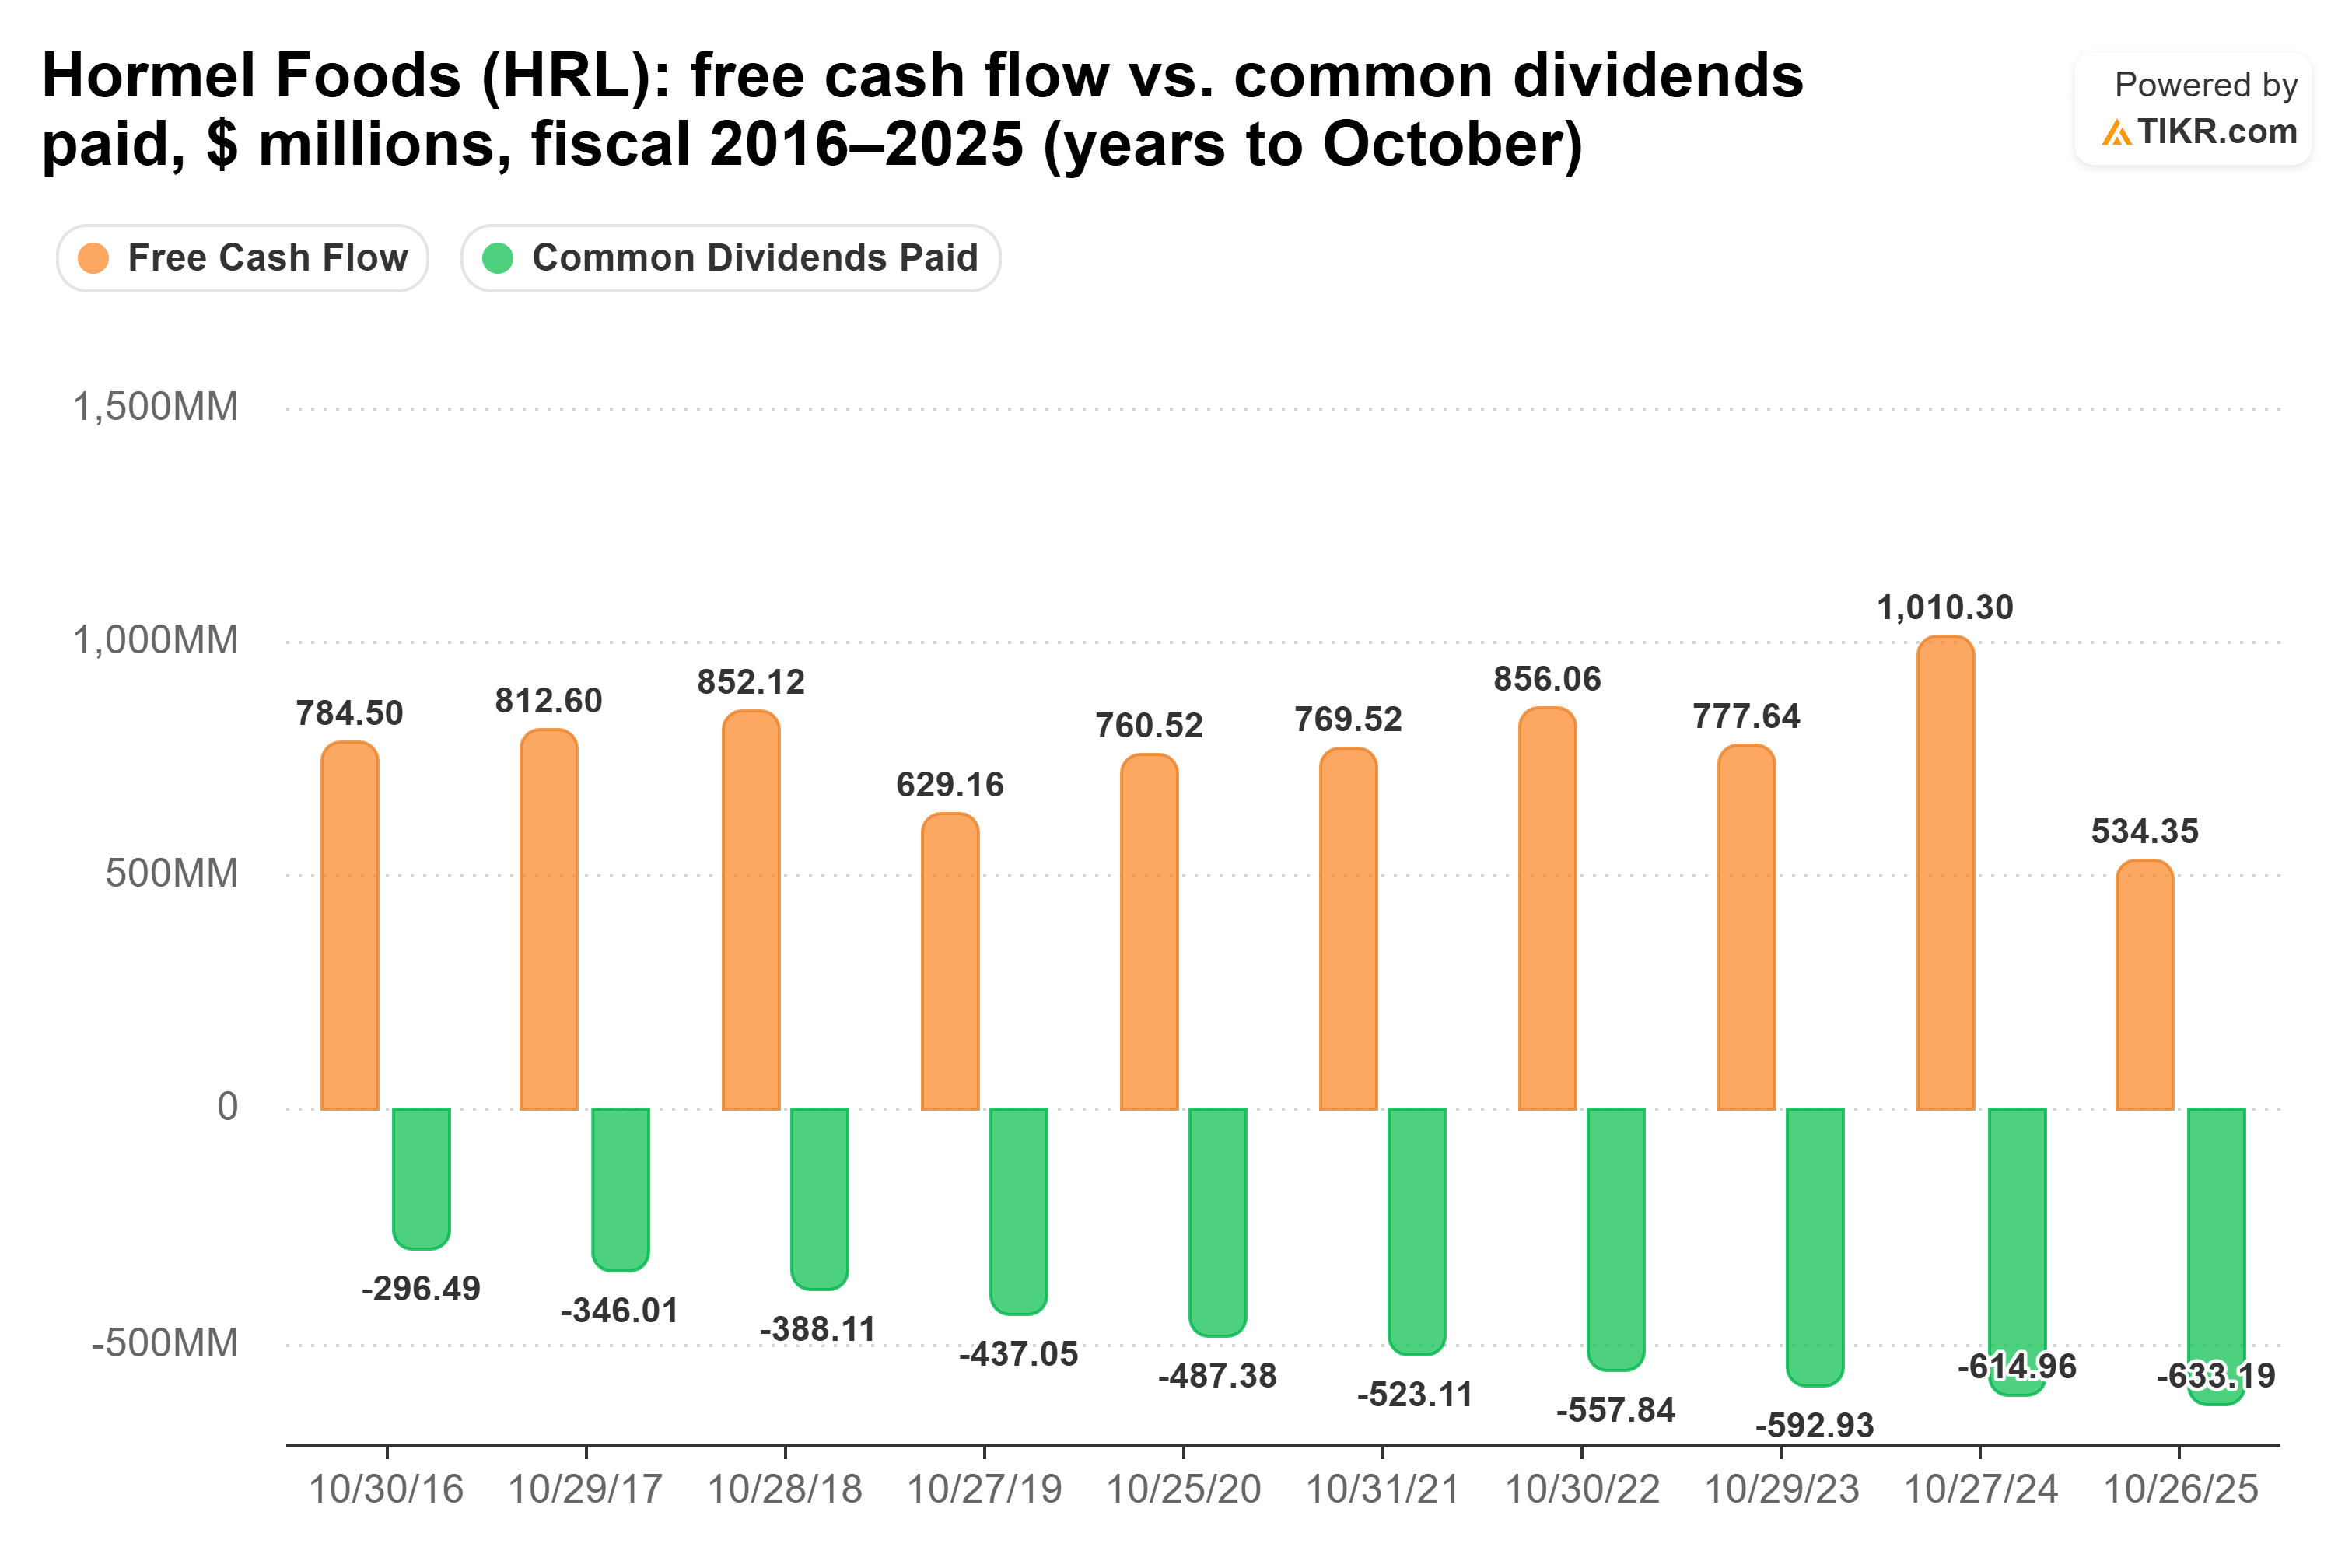
Ciò ha reso il rapporto di distribuzione dell'esercizio 2025 un rischioso 118,5%, in aumento dal 60,9% dell'esercizio 2024. La copertura è tornata all'82% nei dodici mesi terminati il 26 luglio 2026, con 641 milioni di dollari di dividendi pagati da 781 milioni di dollari di flusso di cassa libero. Il flusso di cassa da operazioni del terzo trimestre è aumentato del 54% a 241 milioni di dollari.
Le vendite organiche sono diminuite del 2% nel terzo trimestre, poiché Hormel ha abbandonato il tacchino intero e la frutta secca a marchio privato e la spesa dei consumatori è rimasta sotto pressione. Ma il foodservice ha registrato il suo 12° trimestre consecutivo di crescita organica, e Hormel ha alzato le sue previsioni di EPS rettificato per l'esercizio 2026 a 1,45-1,51 dollari. Brakebush dovrebbe chiudere nel primo trimestre fiscale 2027 di Hormel, e Hormel si aspetta che aggiunga all'EPS rettificato a partire dall'esercizio 2028. Ghingo ha detto nella conference call di agosto che "il dividendo continua a essere molto importante per noi", anche se i contanti dell'esercizio 2025 non lo coprivano.
Quindi, quale dividendo vince?
Il dividendo di Altria è quello più sicuro ora. Il suo rapporto di distribuzione è rimasto tra il 75% e l'82% per cinque esercizi fiscali consecutivi, copre il dividendo con 1,95 miliardi di dollari di margine, e ha appena alzato le sue previsioni di utili.
Hormel ha punti di forza reali. Ha meno debito, a 1,2x EBITDA contro 1,7x di Altria, e copre i suoi interessi 12,6x contro 10,9x. Il foodservice continua a crescere, e il flusso di cassa libero è tornato sopra il dividendo. Ma i dividendi di Hormel hanno superato i suoi contanti solo un anno fa, le sue vendite organiche si stanno riducendo, e si sta indebitando per un accordo che non aggiungerà agli utili fino all'esercizio 2028. Preferirei contare sui contanti più stabili di Altria.
Anche Altria paga di più oggi: 10.000 dollari al suo rendimento del 5,9% pagano 590 dollari all'anno, contro 540 dollari per Hormel al 5,4%. Il dividendo di Hormel è cresciuto più velocemente, al 4,5% annuo dall'esercizio 2020 all'esercizio 2025 contro il 4,1% di Altria. Anche a quei tassi, il reddito di Hormel non supererebbe quello di Altria fino al 2049 circa.
Naturalmente, i risultati completi dell'esercizio 2026 di Hormel, per l'anno terminato a ottobre, mostreranno se il suo flusso di cassa libero ha coperto il dividendo per l'intero anno prima che arrivi il debito per Brakebush.
Dimentica Altria Group: 6 rendimenti da dividendo sicuri del 6%+ che puoi acquistare subito
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo a dividendo ad alto rendimento giusto può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga incassato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che crediamo ogni pensionato dovrebbe conoscere subito. (E Altria Group non è uno di loro.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!