Punti Chiave
- Un fondo con 9,2 miliardi di dollari in azioni statunitensi ha venduto tutte le sue quote di Edwards Lifesciences, PepsiCo e ServiceNow nel terzo trimestre, circa un decimo del suo portafoglio al 30 giugno.
- Edwards è salita del 17% dal 30 settembre dopo aver alzato le sue previsioni di vendite, il che lascia solo un 7% di margine rispetto al prezzo target medio degli analisti.
- I margini in calo degli snack e le stime degli utili di PepsiCo giustificano la vendita, e il suo prezzo target medio si trova al di sotto del prezzo dell'azione.
- La vendita di ServiceNow è la più difficile da difendere, con gli analisti che vedono un potenziale rialzista del 55% e l'azione quotata a circa 22x gli utili forward.
Un fondo con 9,2 miliardi di dollari in azioni statunitensi ha eliminato tre nomi importanti dal suo portafoglio lo scorso trimestre: Edwards Lifesciences (EW), PepsiCo (PEP) e ServiceNow (NOW).
Il 13F del Wellcome Trust per il trimestre chiuso il 30 settembre, depositato il 12 novembre, elenca 23 azioni statunitensi e nessuna di queste tre. Al 30 giugno, valevano insieme quasi 930 milioni di dollari, circa un decimo del fondo.
Edwards ha corso senza di lui
Edwards era la più grande delle tre: 4,80 milioni di azioni per un valore di 434 milioni di dollari al 30 giugno, il 4,8% del fondo. L'azione è salita del 17% dal 30 settembre e si trova entro l'1% dal suo massimo a 52 settimane.
L'azienda si è meritata la corsa. Le vendite del terzo trimestre sono cresciute dell'11,2% a valuta costante a 1,72 miliardi di dollari, i suoi dispositivi mitralici e tricuspidali sono cresciuti del 44% a 207 milioni di dollari, e la direzione ha alzato la sua previsione di crescita delle vendite per l'intero anno a circa l'11,5%, dal 10-11%.
Il prezzo target consenso degli analisti è salito per tutto l'anno:
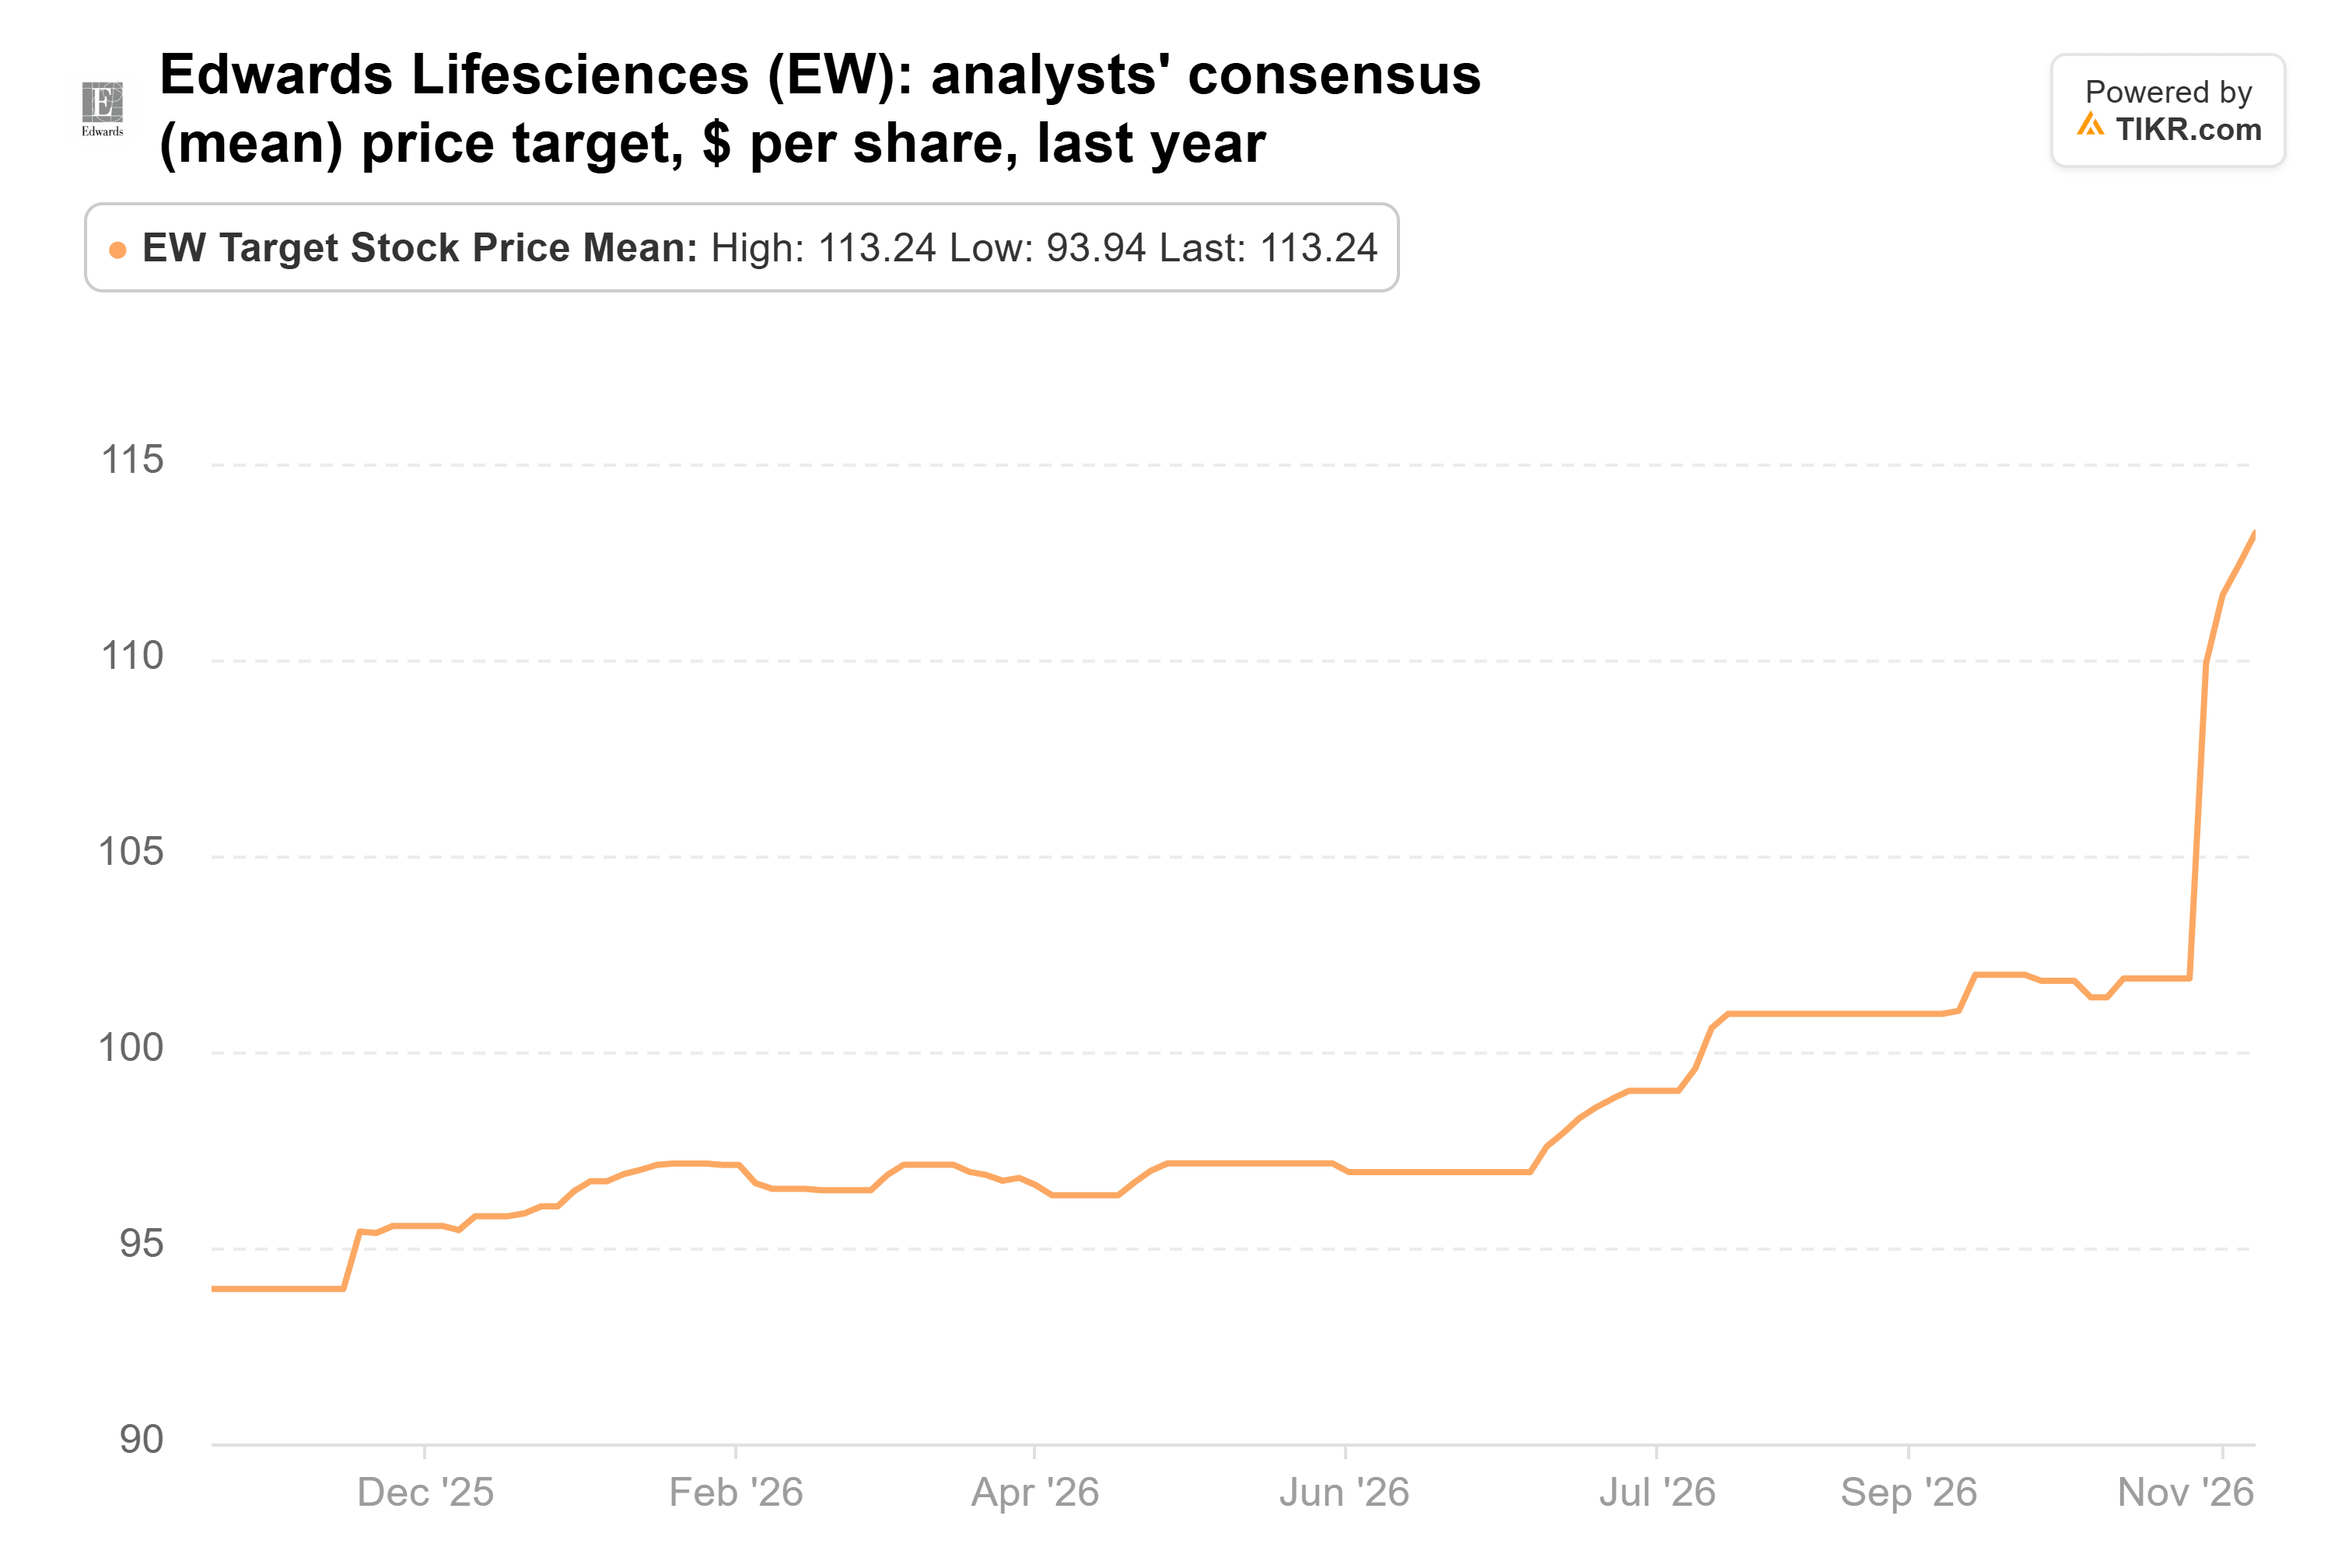
A 113 dollari, in aumento rispetto ai 94 dollari di un anno fa, è ancora solo il 7% sopra l'azione. Con Edwards a circa 33x gli utili forward, non la inseguirei a questo prezzo.
TIKR monitora 30 analisti su Edwards Lifesciences. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Edwards Lifesciences, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Edwards Lifesciences
Il problema degli snack di PepsiCo non è scomparso
PepsiCo è una storia più lenta. Il trust deteneva 2,00 milioni di azioni per un valore di 271 milioni di dollari al 30 giugno, il 3,0% del fondo. L'azione è salita del 5% dal 30 settembre ed è ancora il 17% al di sotto del suo massimo a 52 settimane.
Il problema è Frito-Lay. Il margine operativo core di PepsiCo Foods North America è sceso al 21,2% nel terzo trimestre, dal 24,1% di un anno prima, dopo che la società ha tagliato i prezzi fino al 15% su Lay's, Doritos e altri brand a febbraio. PepsiCo ha tagliato le sue previsioni per il 2026 l'8 ottobre, e il consenso per l'EPS core dell'anno fiscale 2027 è sceso del 5,1% tra il 30 giugno e il 22 ottobre, a 8,64 dollari.
Il target consenso ha seguito le stime al ribasso dal suo picco di maggio:
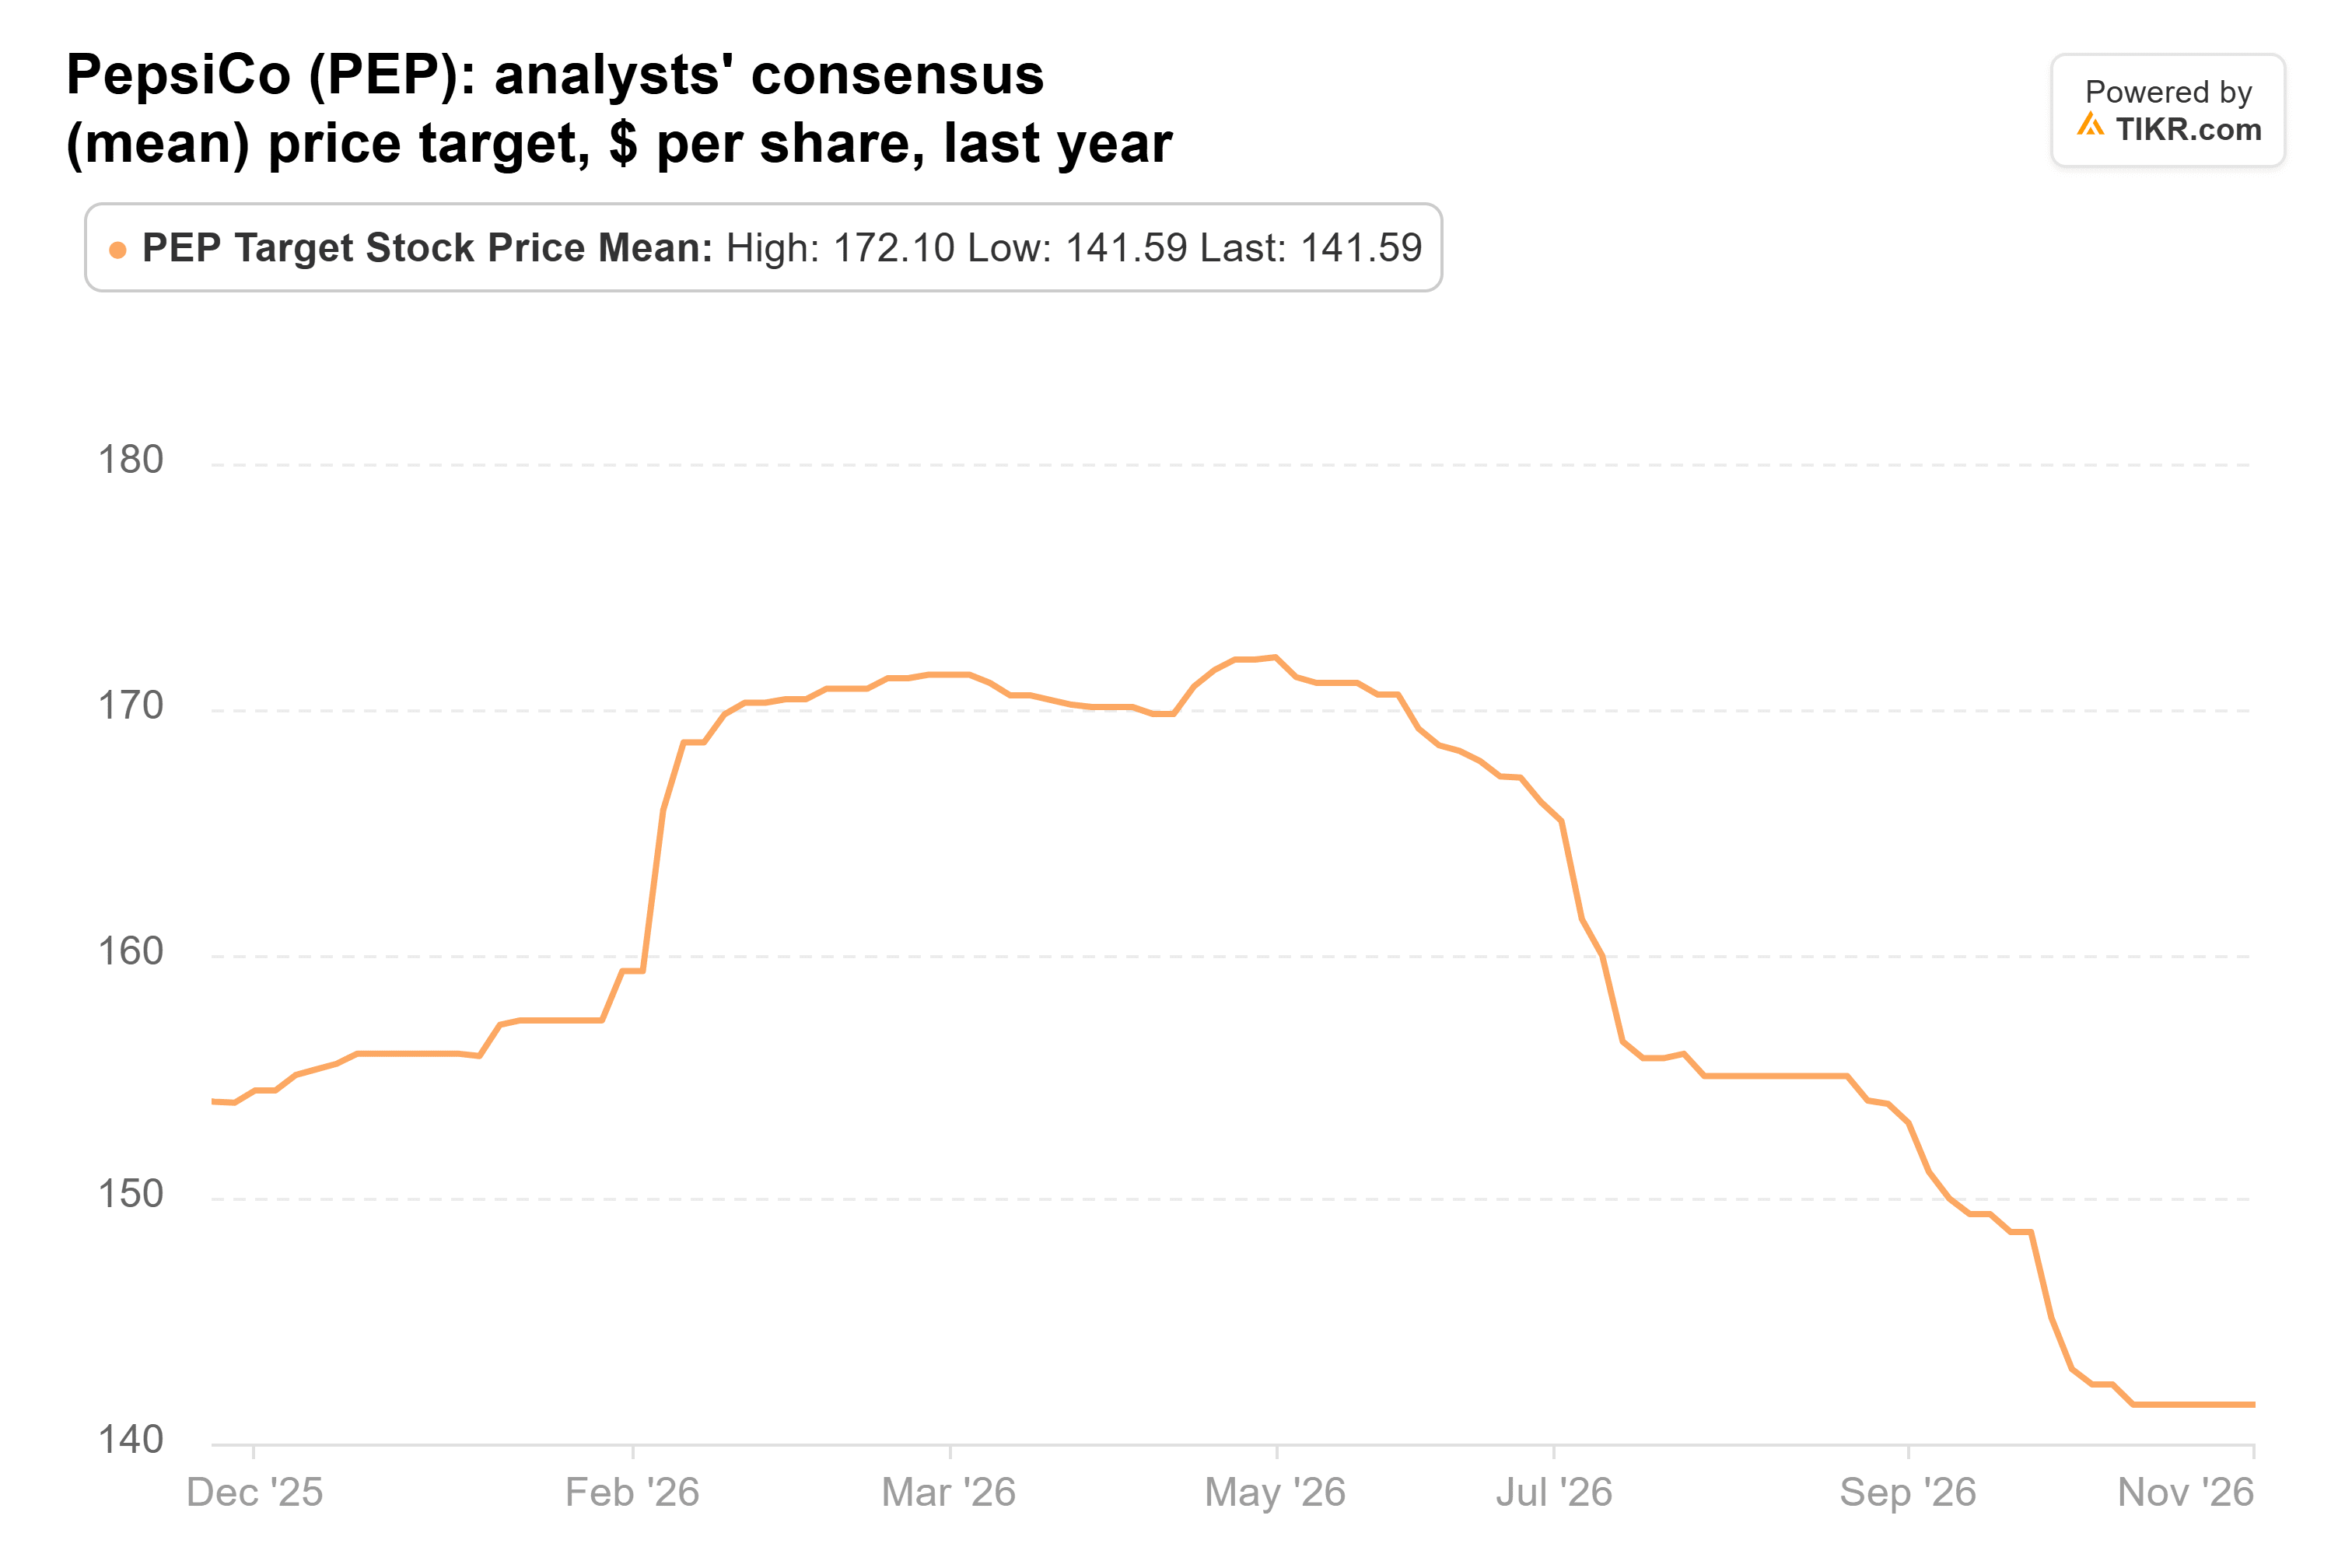
A 142 dollari, ora si trova appena al di sotto dell'azione. PepsiCo sembra economica a circa 17x gli utili forward, contro una media quinquennale vicina a 21x. E i dividendi hanno assorbito un gestibile 75% del free cash flow nei 12 mesi al 5 settembre, quindi i suoi 54 anni consecutivi di aumenti dei dividendi non sembrano a rischio. Ma con le stime ancora in calo, vorrei vedere il margine degli snack invertire la rotta prima di comprare.
ServiceNow è già stata scontata
ServiceNow è il caso opposto: un'azione che è già scesa pesantemente. Il trust deteneva 2,25 milioni di azioni per un valore di 223 milioni di dollari al 30 giugno, il 2,5% del fondo. L'azione è salita dell'1% dal 30 settembre, ma è il 42% al di sotto del suo massimo a 52 settimane.
Il suo terzo trimestre è stato misto. Il cRPO è cresciuto del 21% a valuta costante, sopra la guida del 20%, e la direzione ha alzato il suo target per il 2026 per il valore contrattuale annuale dell'IA a 1,7 miliardi di dollari, da 1,5 miliardi. Ma ha guidato il cRPO del quarto trimestre al 18,5%, e il CFO ha detto che i rinnovi anticipati spostati nel terzo trimestre hanno rappresentato circa metà del superamento. Gli analisti hanno tagliato le loro stime EPS per il 2027 a 4,80 dollari da 5,01 dollari nei 30 giorni al 3 novembre, anche se il CFO ha respinto i timori che l'IA possa danneggiare il business.
Il target consenso è sceso pesantemente nell'ultimo anno prima di riguadagnare un po' di terreno:
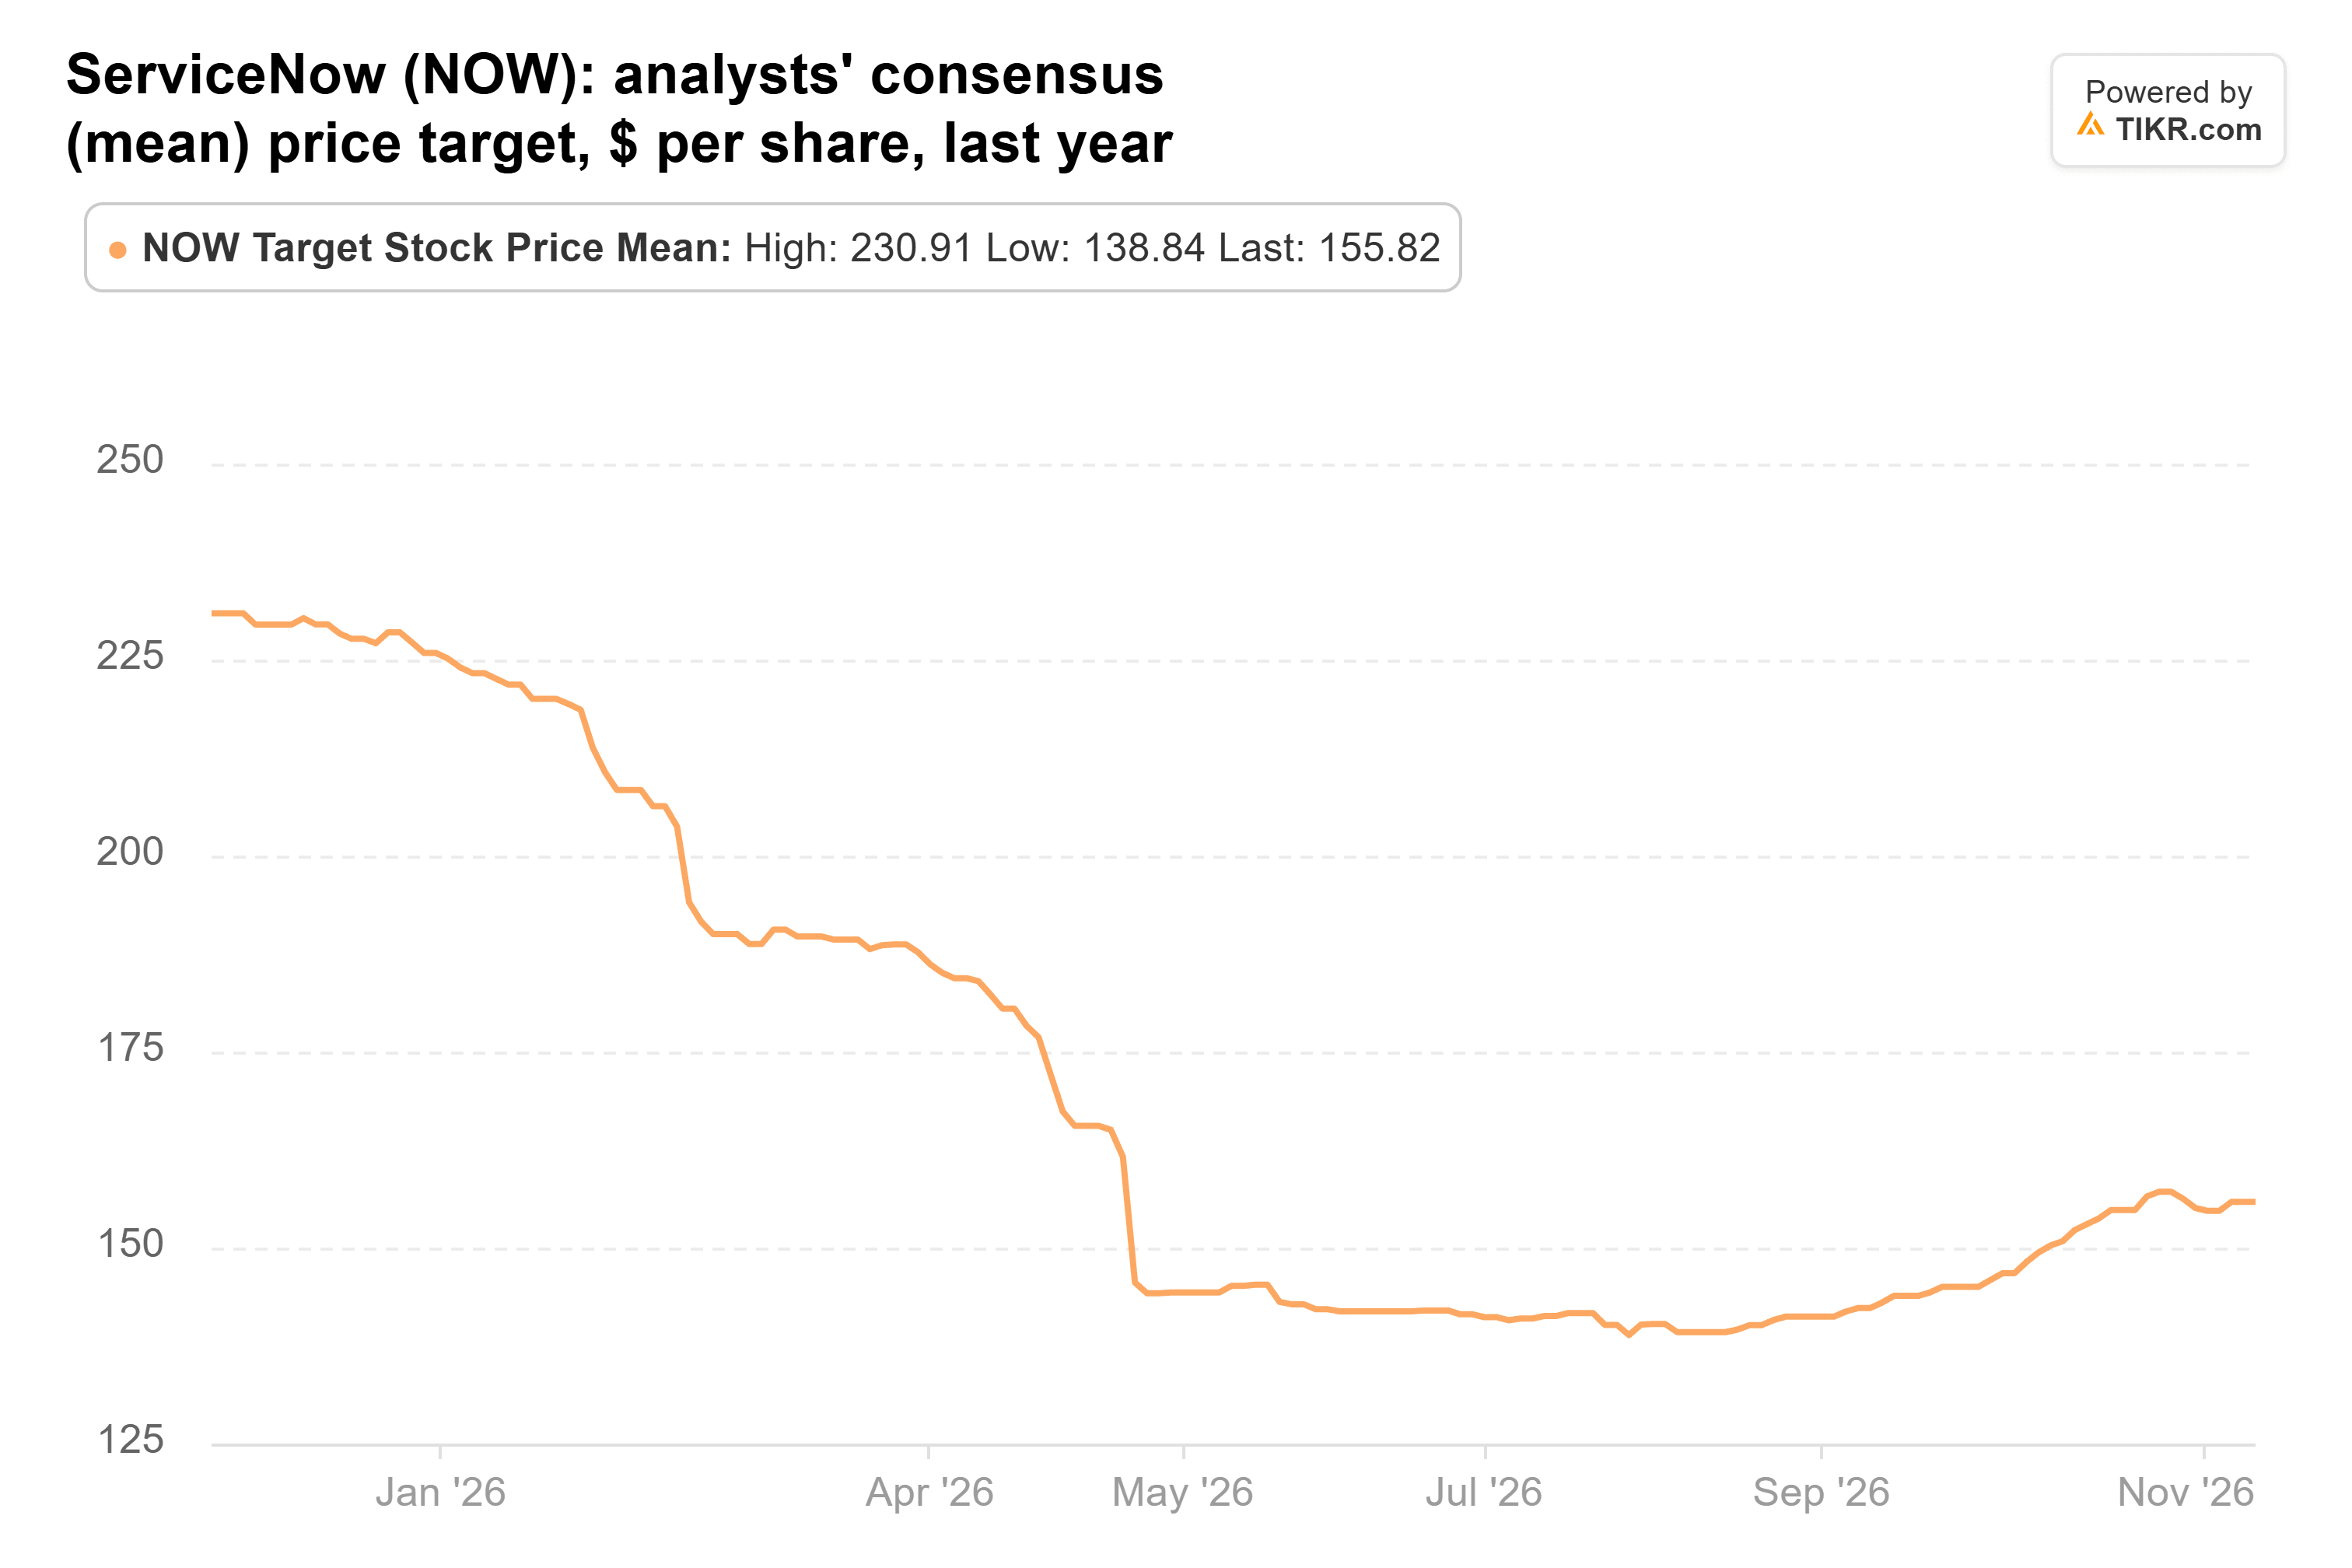
Ora è a 156 dollari, rispetto ai 231 dollari di un anno fa e a un minimo di luglio di 139 dollari, e questo è il 55% sopra l'azione. I target dei 49 analisti vanno da 72 a 266 dollari, quindi la piazza è tutt'altro che unita. A circa 22x gli utili forward, contro una media trimestrale quinquennale di 53x, l'azione sconta già molti dubbi.
Quella che ricomprerei
Delle tre, i numeri sostengono meglio la vendita di PepsiCo: le sue stime sono ancora in calo, e il target medio della piazza si trova al di sotto del prezzo. Anche vendere Edwards sembra ragionevole, dopo una corsa del 17% che lascia poco margine rispetto al target medio.
Se dovessi ricomprare una delle tre, sarebbe ServiceNow. La crescita sta rallentando e le stime stanno scivolando, ma l'azione viene scambiata a meno della metà del suo multiplo medio quinquennale mentre gli analisti vedono un potenziale rialzista del 55%. Il rischio è che la crescita organica continui a scivolare, e le stime cadano con essa.
Le prossime prove arriveranno all'inizio del prossimo anno: il rapporto del quarto trimestre di ServiceNow e le prime previsioni per il 2027 a fine gennaio, le prospettive per il 2027 di PepsiCo a febbraio, e il prossimo 13F del trust, dovuto entro metà febbraio.
Quindi, quanto vale realmente l'azione di Edwards Lifesciences?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Edwards Lifesciences. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Edwards Lifesciences gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti basandoci sui dati di investimento del TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buon investimento!