Punti Chiave
- Zuckerman Investment Group, che gestisce $2,17 miliardi, ha reso SpaceX la sua posizione principale nel terzo trimestre e ha incrementato le posizioni in Amazon e DICK’S Sporting Goods.
- Il prezzo target medio per SpaceX è del 102% superiore al prezzo attuale, ma gli analisti hanno triplicato le loro stime di ricavi da giugno per arrivarci.
- DICK’S viene scambiato a circa 11x gli utili forward dopo un taglio alle previsioni legato a Foot Locker, e gli analisti continuano ad abbassare i loro target.
- Amazon è quello che i numeri supportano meglio: il suo target medio non richiede un multiplo più alto, solo stime per il 2028 che continuano a salire.
L'ultimo 13F di Zuckerman Investment Group ha reso SpaceX (SPCX), quotata solo a giugno, la sua posizione principale. Il fondo ha anche incrementato le sue partecipazioni in Amazon (AMZN) e DICK’S Sporting Goods (DKS).
Il deposito copre il trimestre terminato il 30 settembre ed è stato presentato il 17 novembre. Elenca $1,29 miliardi di azioni statunitensi su 133 posizioni, e queste tre sono state le sue maggiori posizioni nuove o incrementate.
SpaceX è andata direttamente in cima
Il fondo deteneva 811.105 azioni SpaceX per un valore di $122 milioni al 30 settembre. Era una nuova posizione, e si è classificata al primo posto con il 9,5% delle sue azioni 13F. Da allora, il titolo è sceso del 15% rispetto al suo prezzo di fine trimestre.
Gli analisti sono molto più ottimisti. SpaceX ha 40 analisti che la valutano su TIKR, e i loro target vanno da $70 a $800. La media è salita a $257,50 da quando il titolo è stato quotato a giugno:
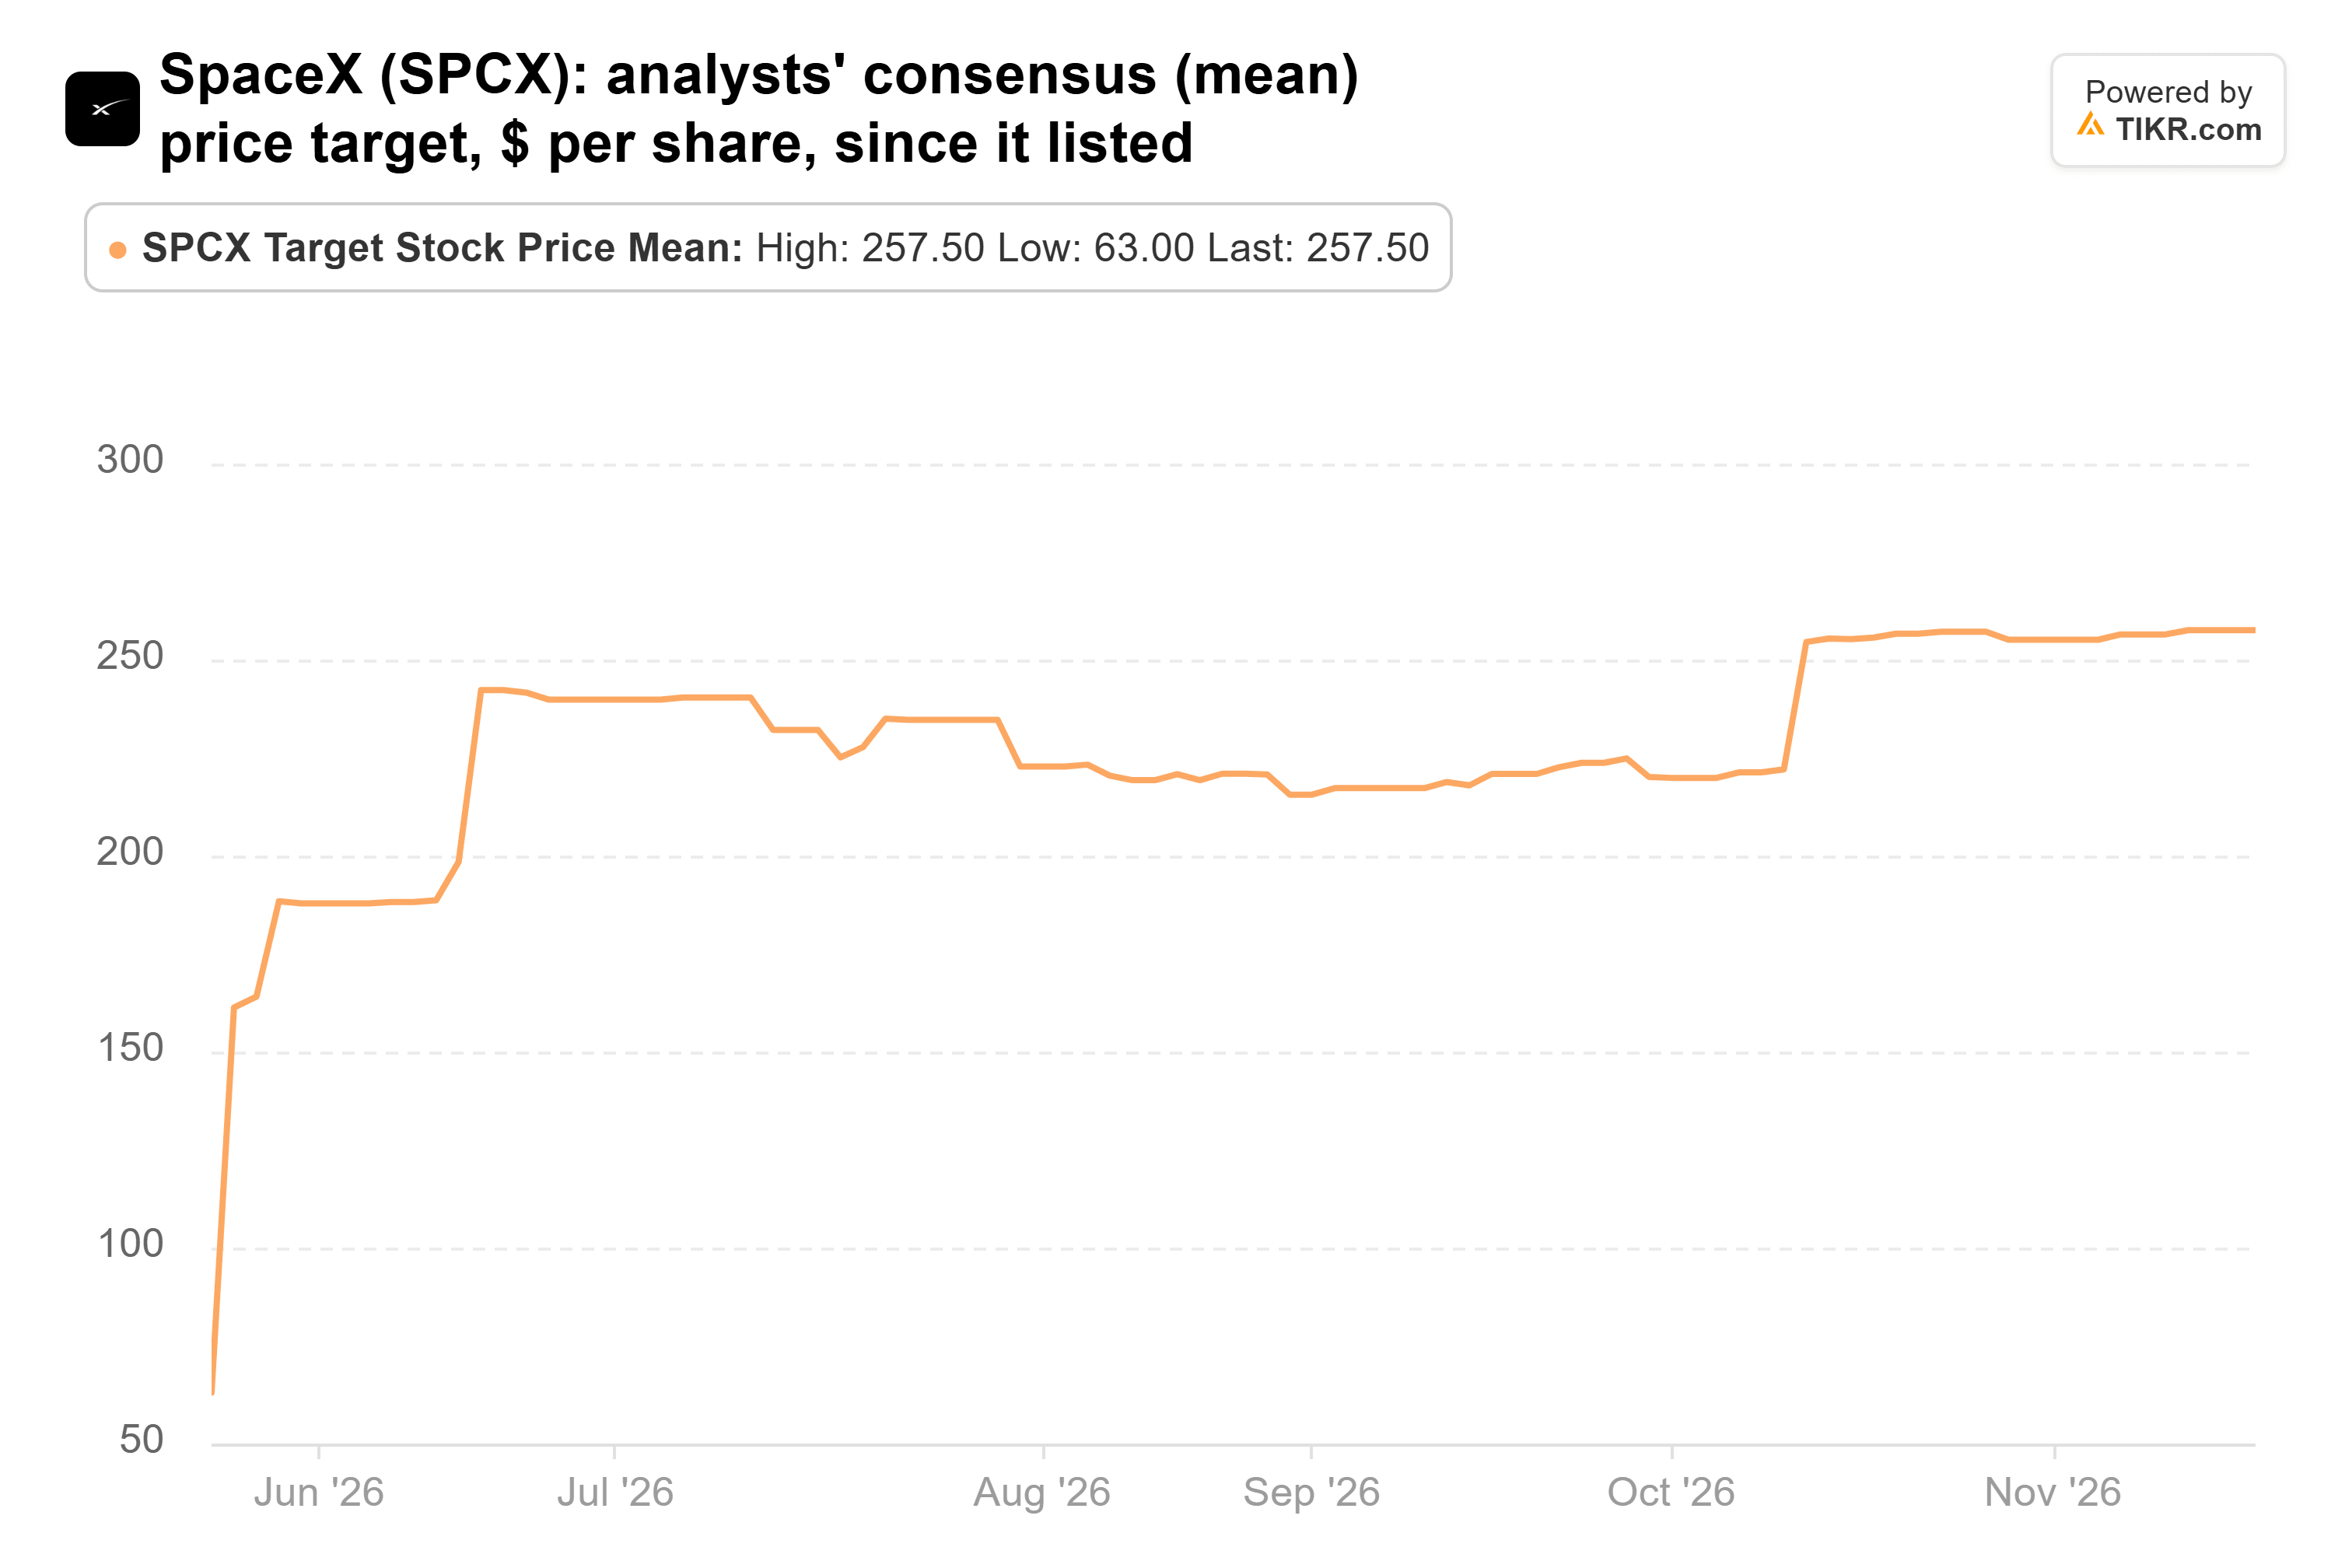
Gli analisti scommettono sul business di calcolo AI di SpaceX. Il suo segmento Super Intelligence ha generato $7,56 miliardi di ricavi del terzo trimestre, più della metà del totale, e gli analisti hanno aumentato le loro stime di ricavi per il 2028 del 200% dalla fine di giugno. Sugli $5,69 di EPS normalizzato per il 2028 che si aspettano, $257,50 è circa 45x. Il titolo viene scambiato oggi a circa 42x gli utili forward, quindi per arrivarci, quelle stime devono reggere.
TIKR monitora 40 analisti su SpaceX. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su SpaceX, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di SpaceX
Il target di Amazon non ha bisogno di una rivalutazione
Zuckerman ha aggiunto il 63% alla sua posizione in Amazon nel trimestre, terminando con 164.374 azioni per un valore di $41 milioni. Questo rappresenta il 3,2% delle sue azioni 13F e la sua ottava posizione. Il titolo è sceso dello 0,9% rispetto al suo prezzo di fine trimestre.
Amazon sta spendendo più che mai in AI. Sul CNBC's Halftime Report questa settimana, il CEO Andy Jassy ha detto che il capex ammonterà a circa $220 miliardi quest'anno e "significativamente di più" nel 2027. Ha aggiunto che la capacità di calcolo è in gran parte prenotata per il 2027 e "una buona parte" del 2028. Il consenso prevede un deflusso di free cash flow di $41,2 miliardi per il 2026.
Wall Street non ha battuto ciglio. Il target medio è salito a $326,51 da $294,09 di un anno fa, il 32% sopra il prezzo odierno:
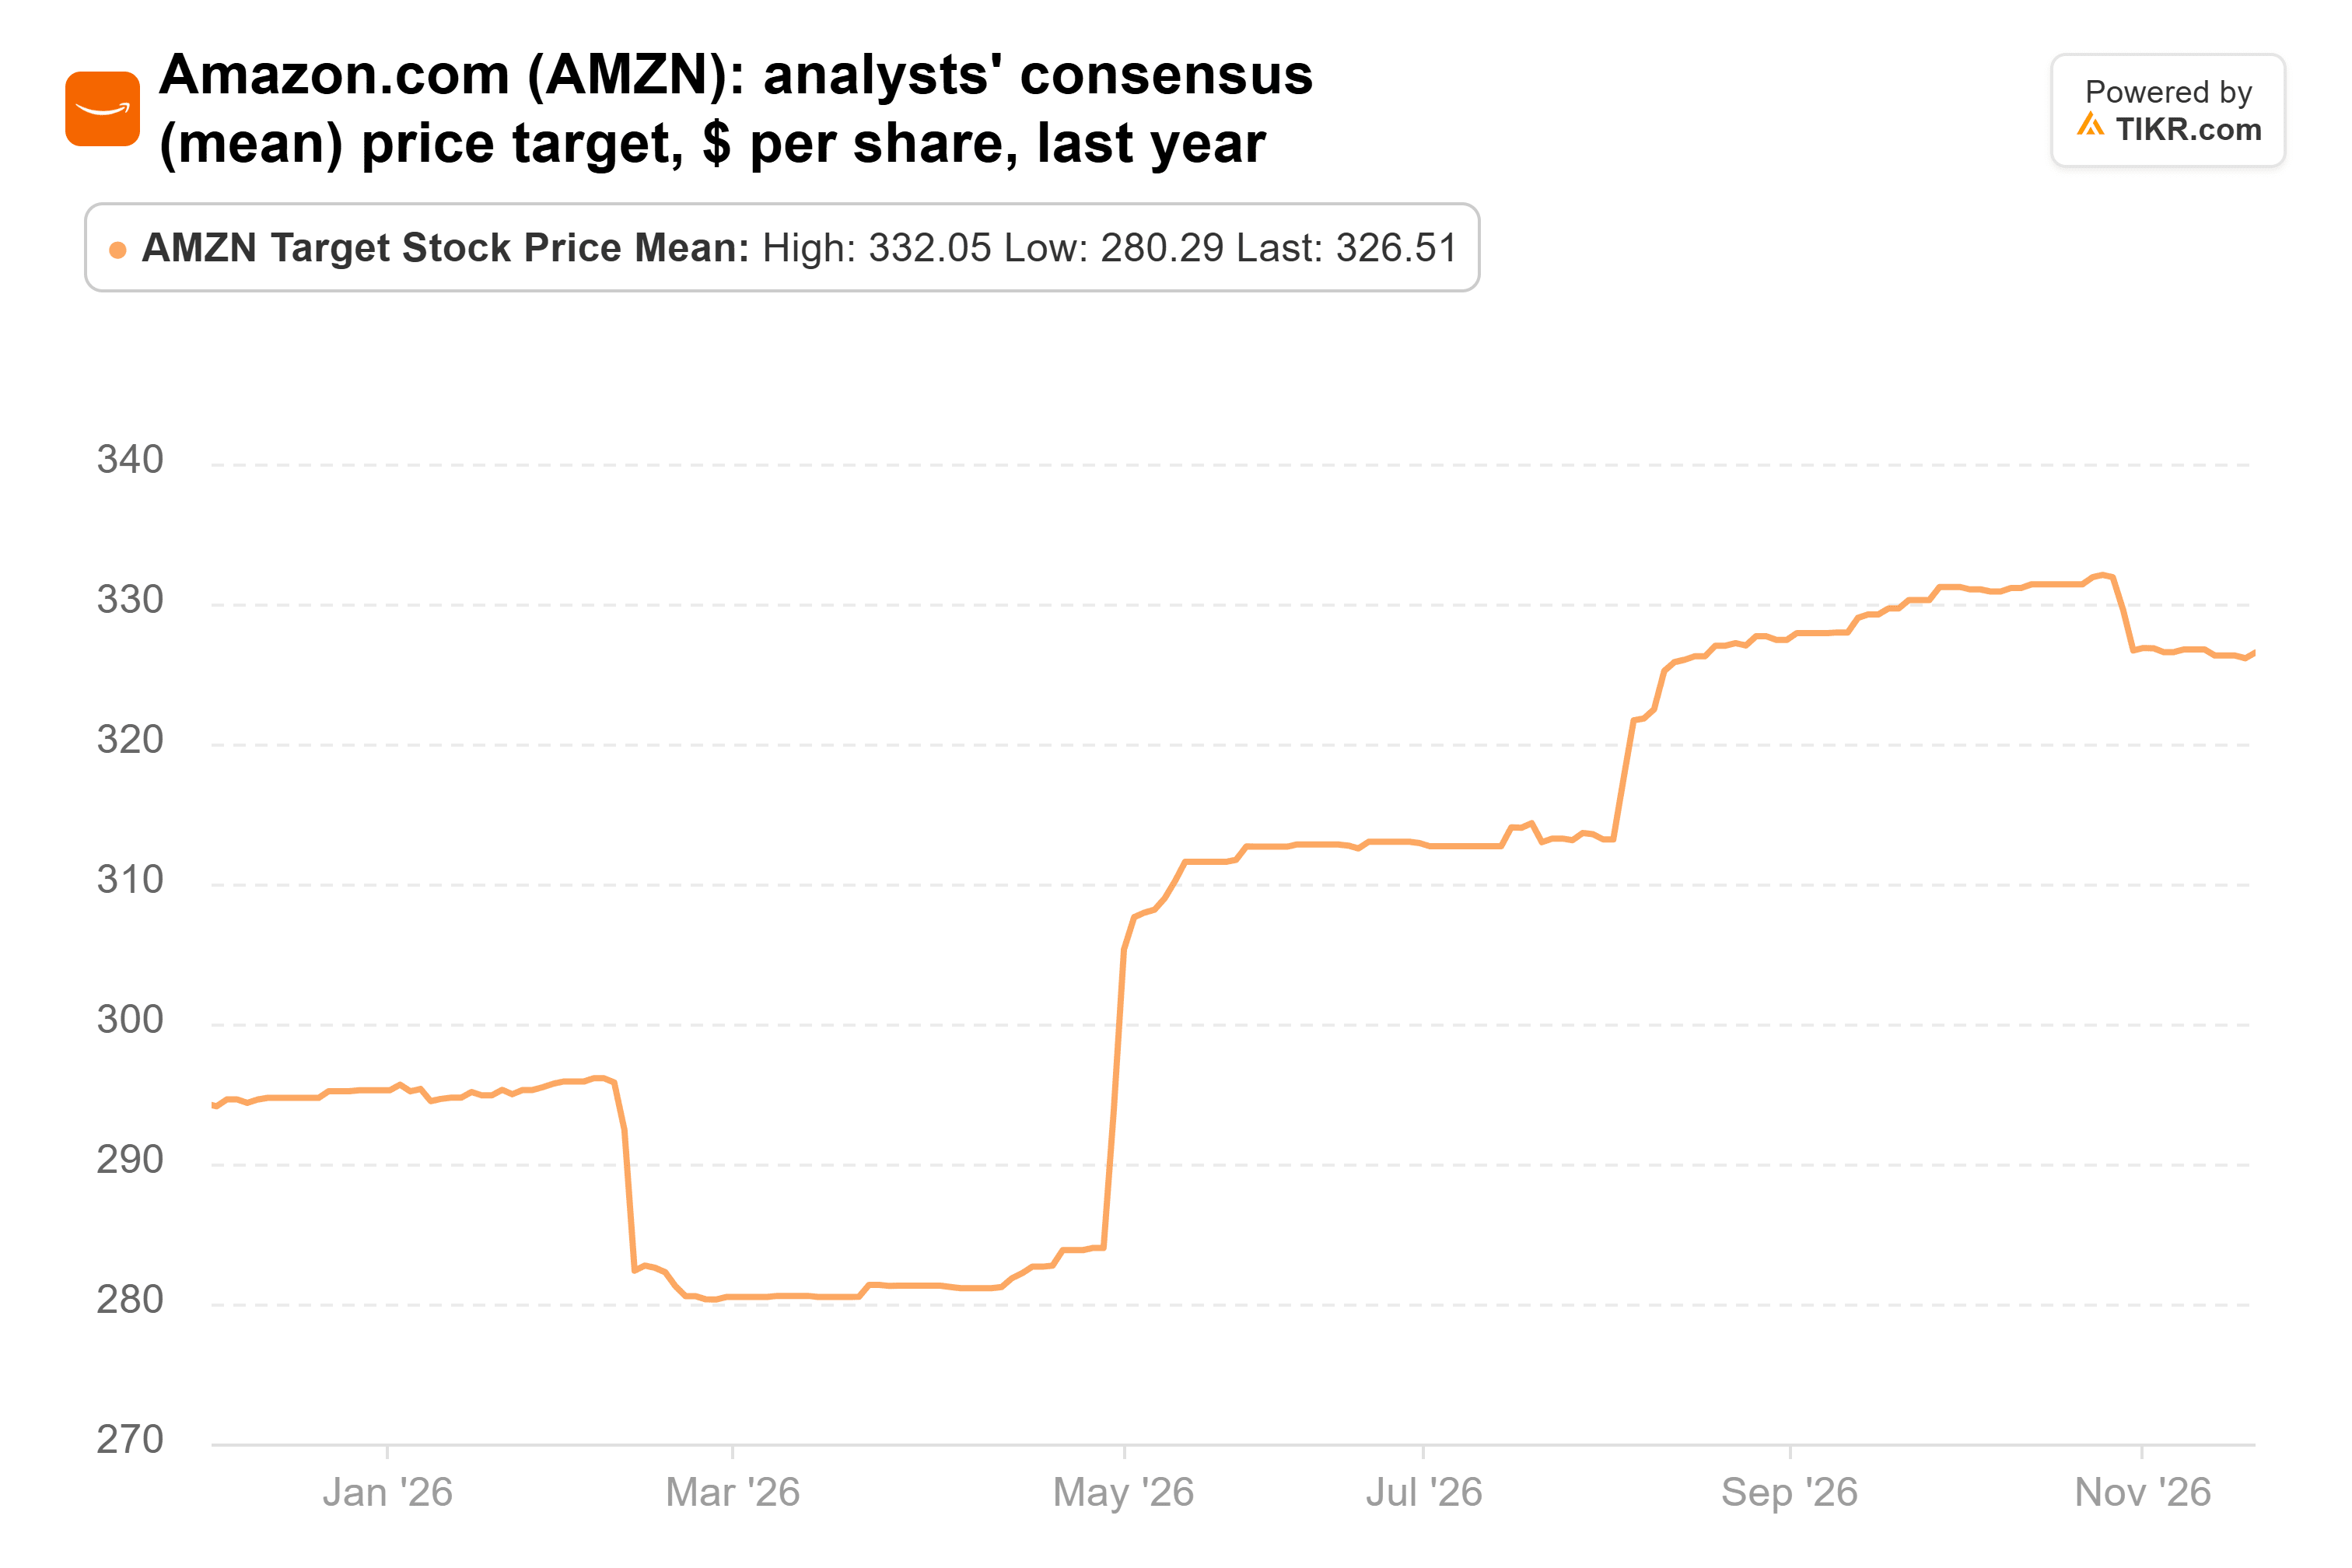
Sugli $13,27 di EPS normalizzato per il 2028 che gli analisti si aspettano, $326,51 è circa 25x. Questo è esattamente dove il titolo viene scambiato sugli utili forward oggi e vicino all'estremo basso della storia di Amazon stessa. Quelle stime per il 2028 sono aumentate del 24% nell'ultimo anno.
DICK'S è economico per un motivo
Il fondo ha aumentato la sua posizione in DICK'S del 71% a 212.793 azioni per un valore di $29 milioni, il 2,2% delle sue azioni 13F e la sua diciassettesima posizione. Il titolo è sceso del 2% rispetto al suo prezzo di fine trimestre e del 46% sotto il suo massimo a 52 settimane.
La maggior parte di quel danno è arrivata il 25 agosto, quando DICK'S ha tagliato la sua guida per l'EPS rettificato dell'anno fiscale 2026 a $11-$12 da $13,50-$14,50. Il business principale di DICK'S ha registrato una crescita delle vendite comparabili del 4,9% nel trimestre terminato il 1° agosto. Ma Foot Locker, acquisita l'anno scorso, ha registrato un calo del 3,6% nelle vendite comparabili pro forma. La società ha attribuito la colpa a un mercato promozionale delle calzature sportive e a un minor numero di lanci di sneaker, che hanno anche venduto peggio del previsto.
Gli analisti hanno seguito la guida al ribasso. Il target medio è sceso a $157,92 da $241,83 di un anno fa ed è ora al punto più basso dell'anno:
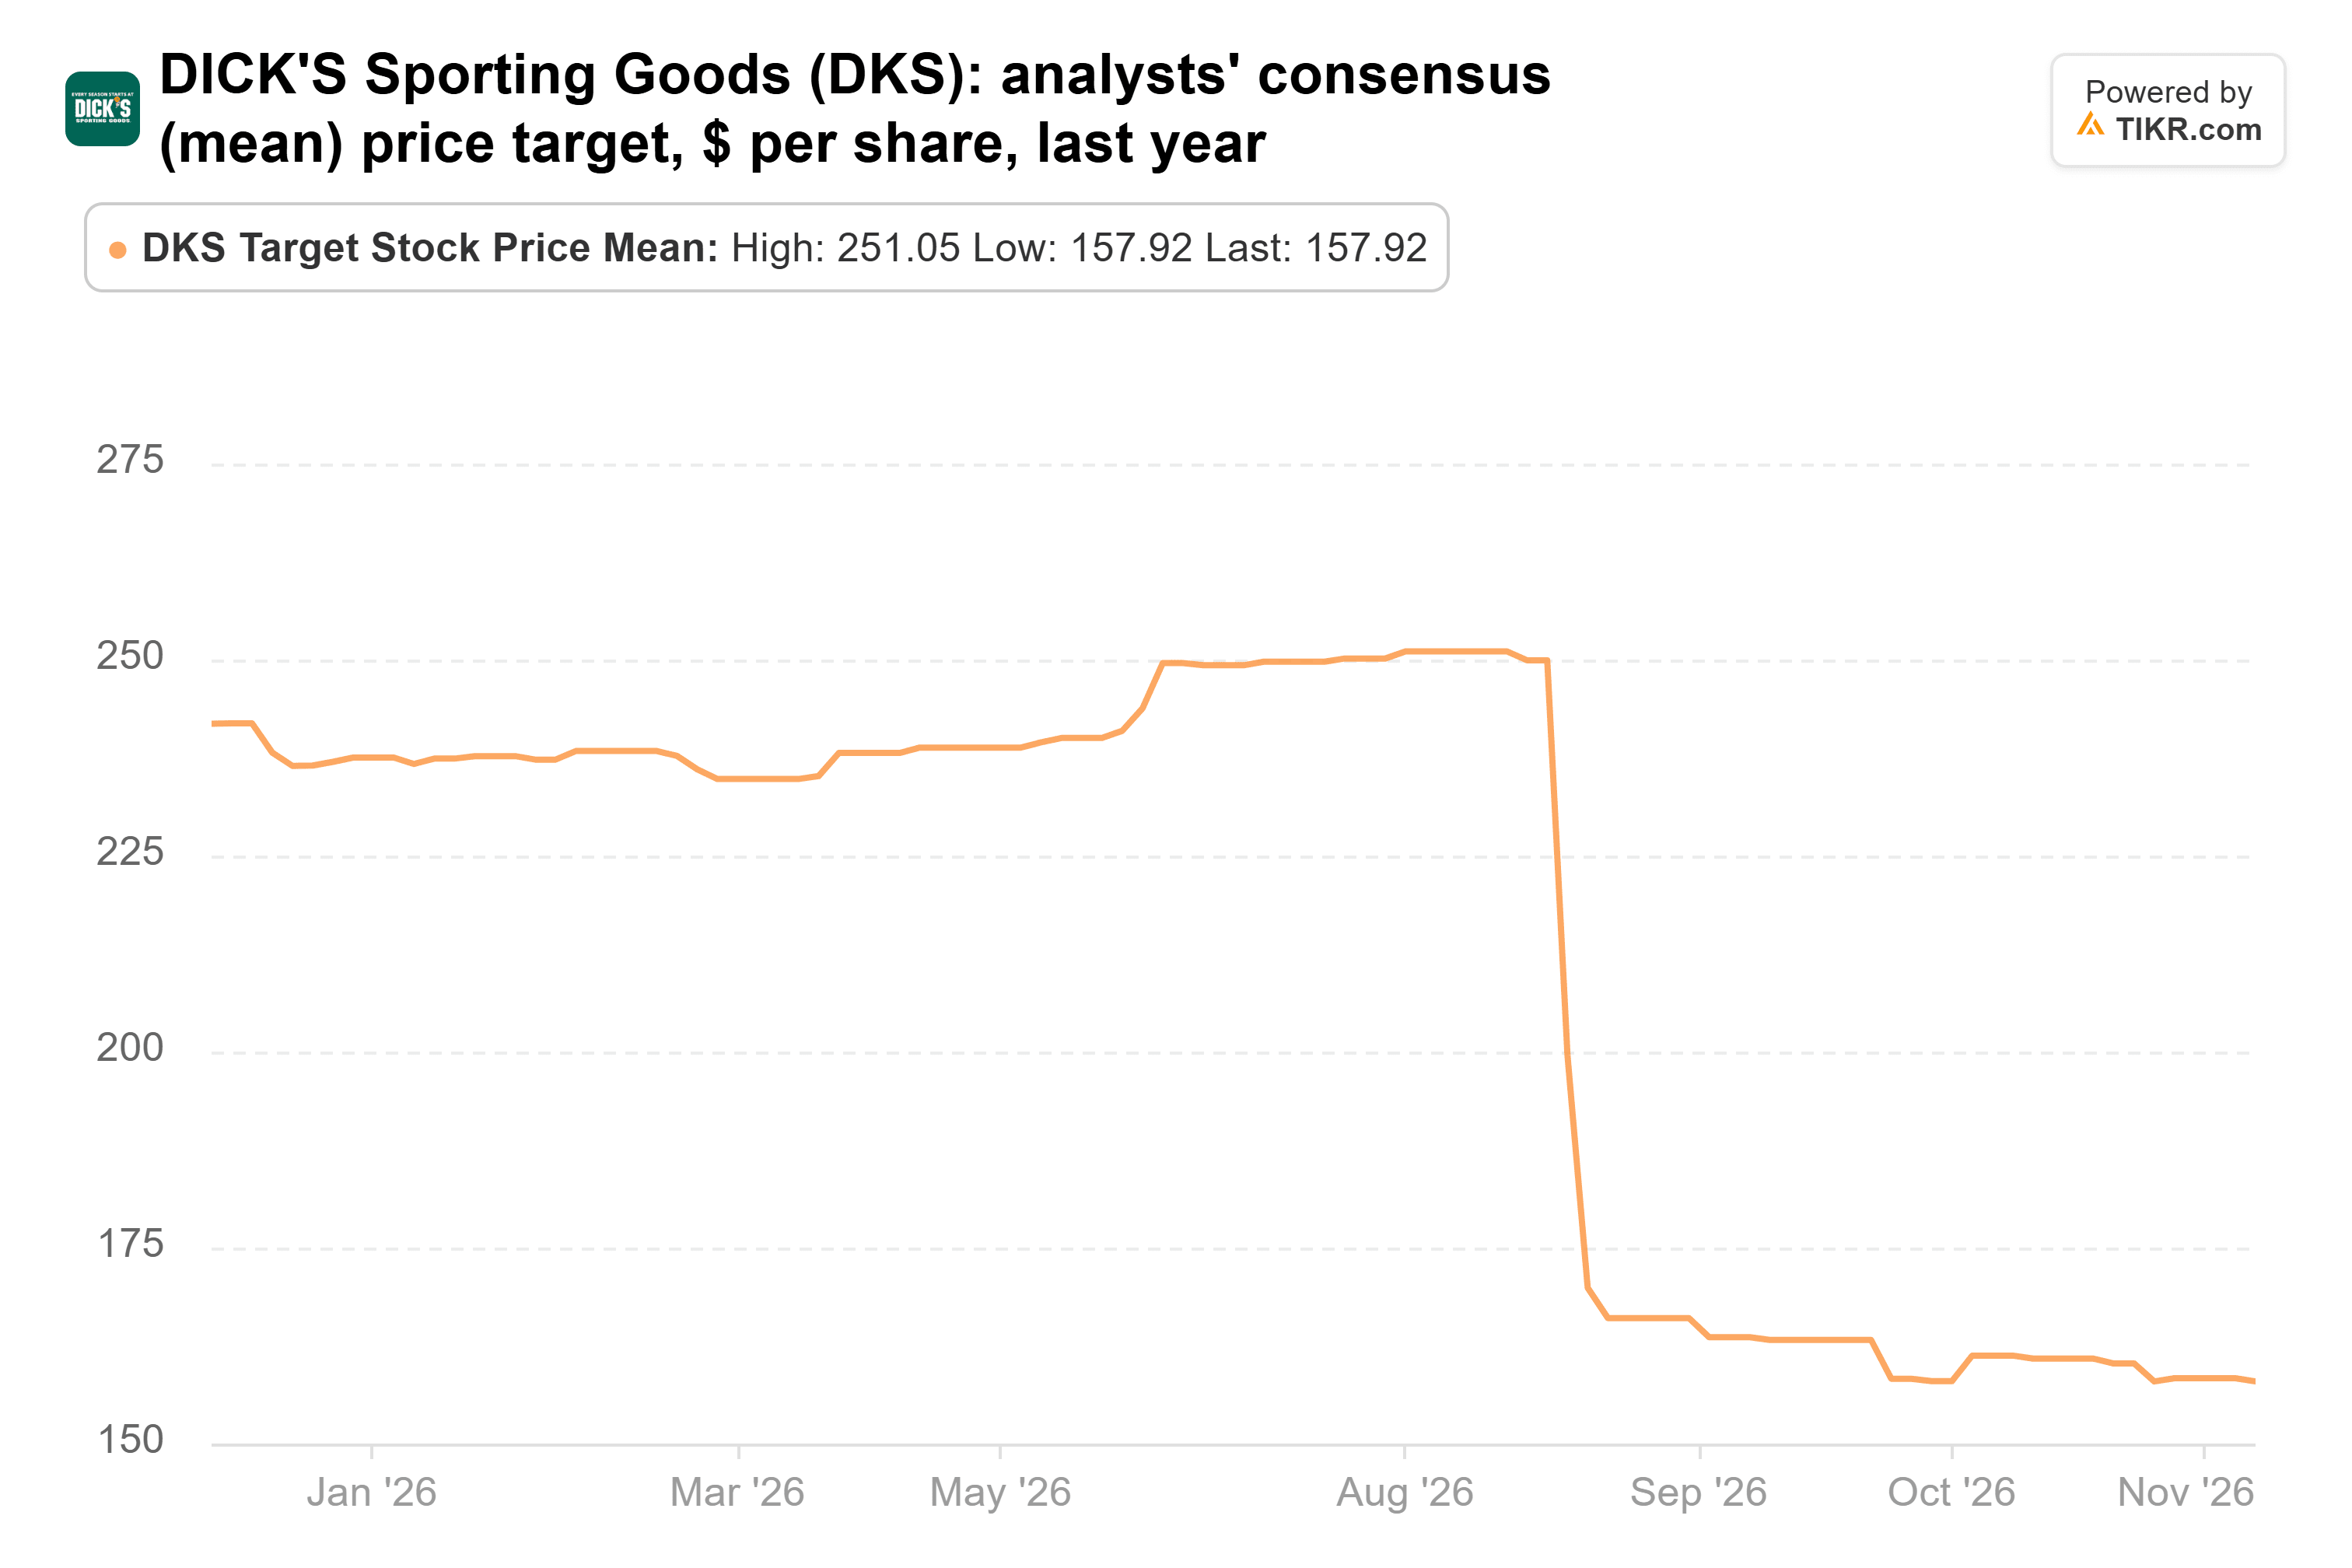
A circa 11x gli utili forward e con un rendimento da dividendo del 3,8%, il titolo sembra prezzato per quel taglio, e il target medio è ancora del 19% sopra il prezzo odierno. I risultati del terzo trimestre, previsti per la fine di questo mese, mostreranno se Foot Locker ha smesso di scivolare.
Amazon è quello che i numeri supportano
SpaceX dipende da pochi grandi acquirenti di capacità di calcolo: uno ha rappresentato il 34,5% dei suoi ricavi del terzo trimestre. Inoltre, fino a 797,6 milioni di azioni bloccate possono essere vendute a partire dall'8 dicembre. DICK'S ha bisogno che Foot Locker si riprenda prima che le sue stime smettano di scendere.
Se potessi seguire il fondo solo in una delle tre, sarebbe Amazon. Arrivare al target medio degli analisti non richiede altro che il multiplo di oggi su stime di utili che continuano a salire. E Jassy dice che la maggior parte della capacità di calcolo del prossimo anno è già prenotata.
La prossima prova sono i risultati del quarto trimestre all'inizio di febbraio, quando Amazon fornirà la guida per il capex 2027. Se quella guida arriverà ben al di sopra del consenso di $278,2 miliardi senza una crescita più rapida di AWS a compensare, il ritorno di Amazon al free cash flow positivo viene ulteriormente posticipato. Il prossimo 13F di Zuckerman, per il trimestre terminato il 31 dicembre, è previsto entro la metà di febbraio.
Quindi, quanto vale realmente l'azione SpaceX?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SpaceX. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!