Punti Chiave
- Avala Global, che gestisce 3,8 miliardi di dollari, ha aperto posizioni in Microsoft e Sandisk e ha aumentato la sua posizione in Intel del 431% nel terzo trimestre, come mostra il suo ultimo 13F.
- Intel e Sandisk hanno perso ciascuna più della metà del loro valore dal 30 settembre, mentre Microsoft è scesa del 6%.
- Gli analisti vedono ancora un forte potenziale di rialzo per tutte e tre, anche se hanno tagliato duramente i loro target su Intel dall'inizio di ottobre.
- Microsoft è quella che i numeri supportano meglio, con stime in aumento e un multiplo al di sotto delle sue medie di lungo periodo.
Avala Global non è un nome familiare. Ma lo scorso trimestre, ha fatto grandi scommesse su tre dei titoli tecnologici più dibattuti.
Il 13F di Avala per il trimestre terminato il 30 settembre, depositato il 16 novembre, mostra una nuova posizione in Microsoft (MSFT), una posizione più grande del 431% in Intel (INTC) e una nuova posizione in Sandisk (SNDK). La società gestisce in totale 3,8 miliardi di dollari, e il suo 13F elenca 3,06 miliardi di dollari di azioni statunitensi distribuite su 30 posizioni.
Da quando il trimestre è terminato, due delle tre sono state dimezzate o peggio.
Microsoft è quella stabile
Microsoft è stata la più grande nuova posizione di Avala: 400.773 azioni per un valore di 206 milioni di dollari al 30 settembre, pari al 6,7% delle sue azioni 13F e la sua terza partecipazione più grande. Il titolo è sceso del 6% da allora.
L'azienda non ha dato agli investitori molti motivi di preoccupazione. I ricavi sono aumentati del 19% a 92,3 miliardi di dollari nel trimestre di settembre, e Azure è cresciuto del 48%, superando il circa 45% che la direzione aveva indicato nelle sue previsioni. Gli analisti hanno alzato le loro stime di EPS normalizzato dalla fine di ottobre, a 20,01 dollari per l'anno fiscale 2027 e 24,20 dollari per l'anno fiscale 2028.
Il target consenso è salito con loro, a 636 dollari da un minimo di fine luglio di 556 dollari:
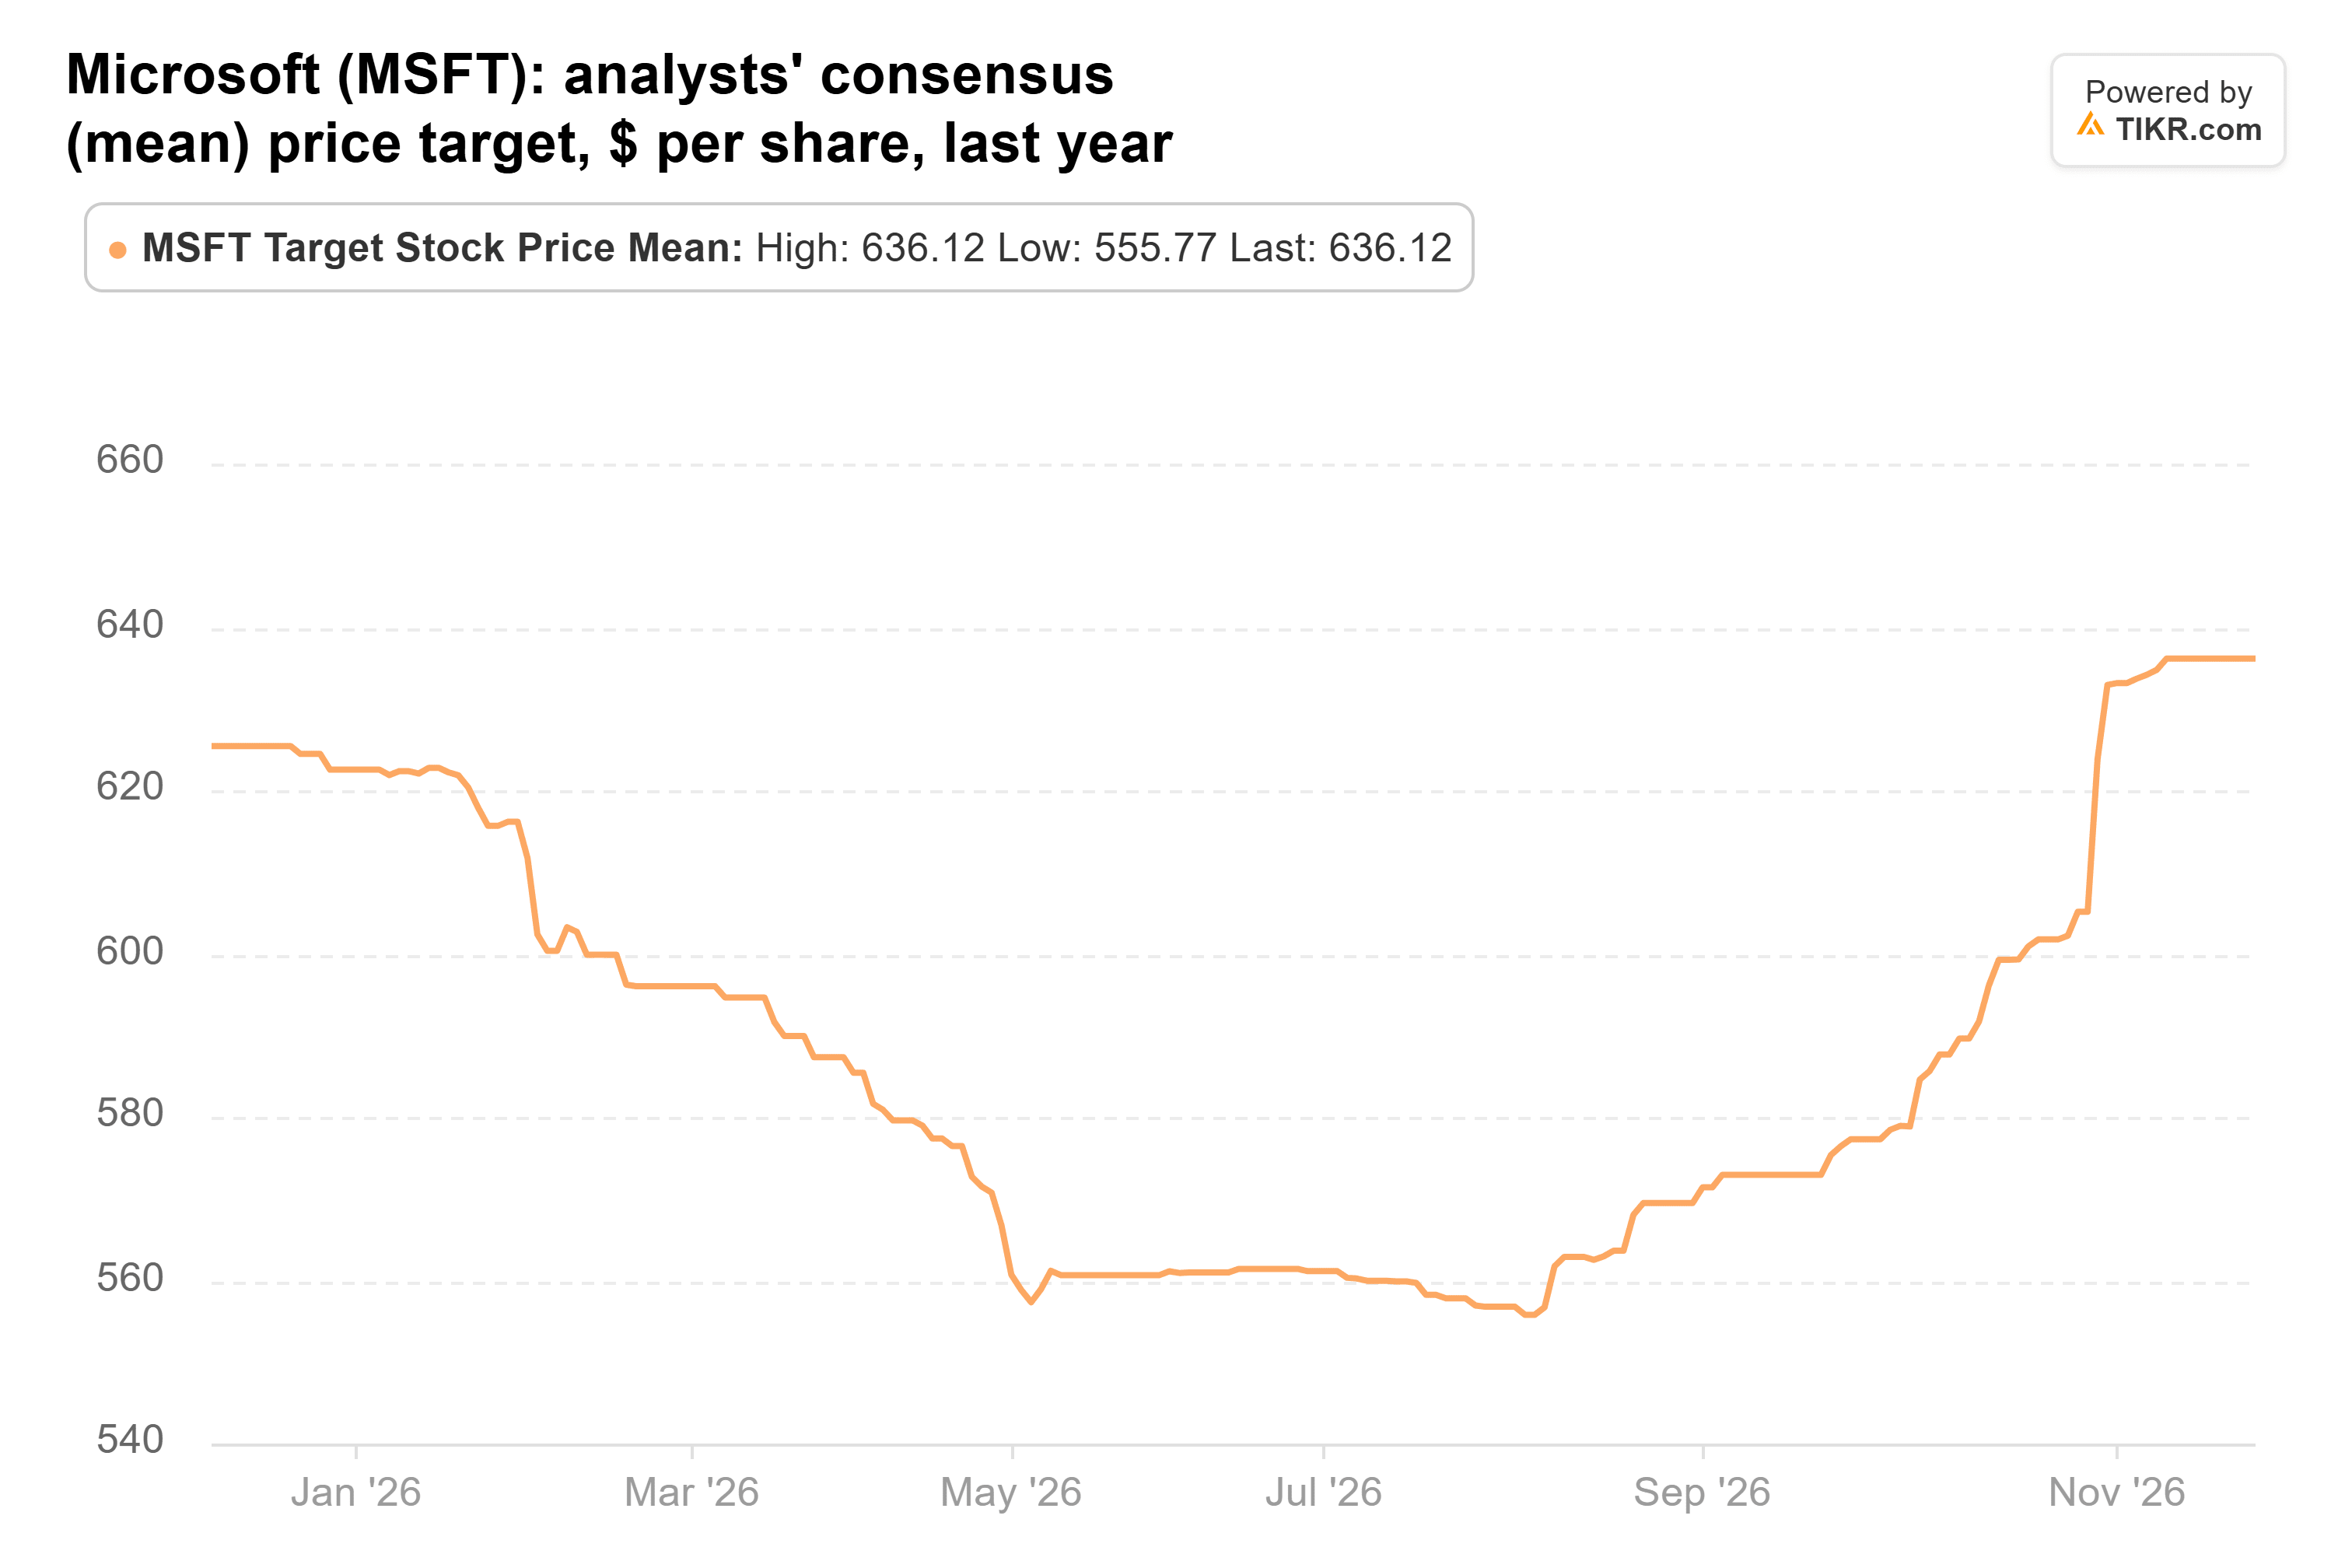
Questo è il 31% sopra l'ultima chiusura. E a circa 23x gli utili forward, Microsoft negozia al di sotto della sua media di 12 anni di 26x e della sua media di cinque anni di 30x.
TIKR monitora 58 analisti su Microsoft. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Microsoft
Intel è diventata più economica, ma non è economica
Avala ha aumentato la sua posizione in Intel del 431% nel terzo trimestre, a 1,46 milioni di azioni per un valore di 176 milioni di dollari, il 5,8% delle sue azioni 13F. Intel è scesa del 57% dal 30 settembre.
Gli investitori hanno venduto a causa delle prospettive. Intel ha superato le sue stesse previsioni nel terzo trimestre, con ricavi in aumento del 21% a 16,5 miliardi di dollari. Ma ha indicato ricavi per il quarto trimestre a 15,0-16,0 miliardi di dollari e il suo margine lordo rettificato al 38%, in calo dal 44,1%, in parte a causa delle carenze di memoria. Poi Jensen Huang si è dimesso da CEO di Nvidia il 12 novembre, e lo stesso 13F di Nvidia ha mostrato che aveva ridotto la sua posizione in Intel di circa un quarto al 30 settembre.
Il 18 novembre, però, il CEO Lip-Bu Tan ha dichiarato che Intel aveva firmato il suo primo cliente esterno per il suo processo 18A, e ha nominato Microsoft come primo cliente pubblico per EMIB, il suo packaging più avanzato.
Gli analisti hanno comunque ritirato i loro target duramente dal loro picco di inizio ottobre di 118 dollari:
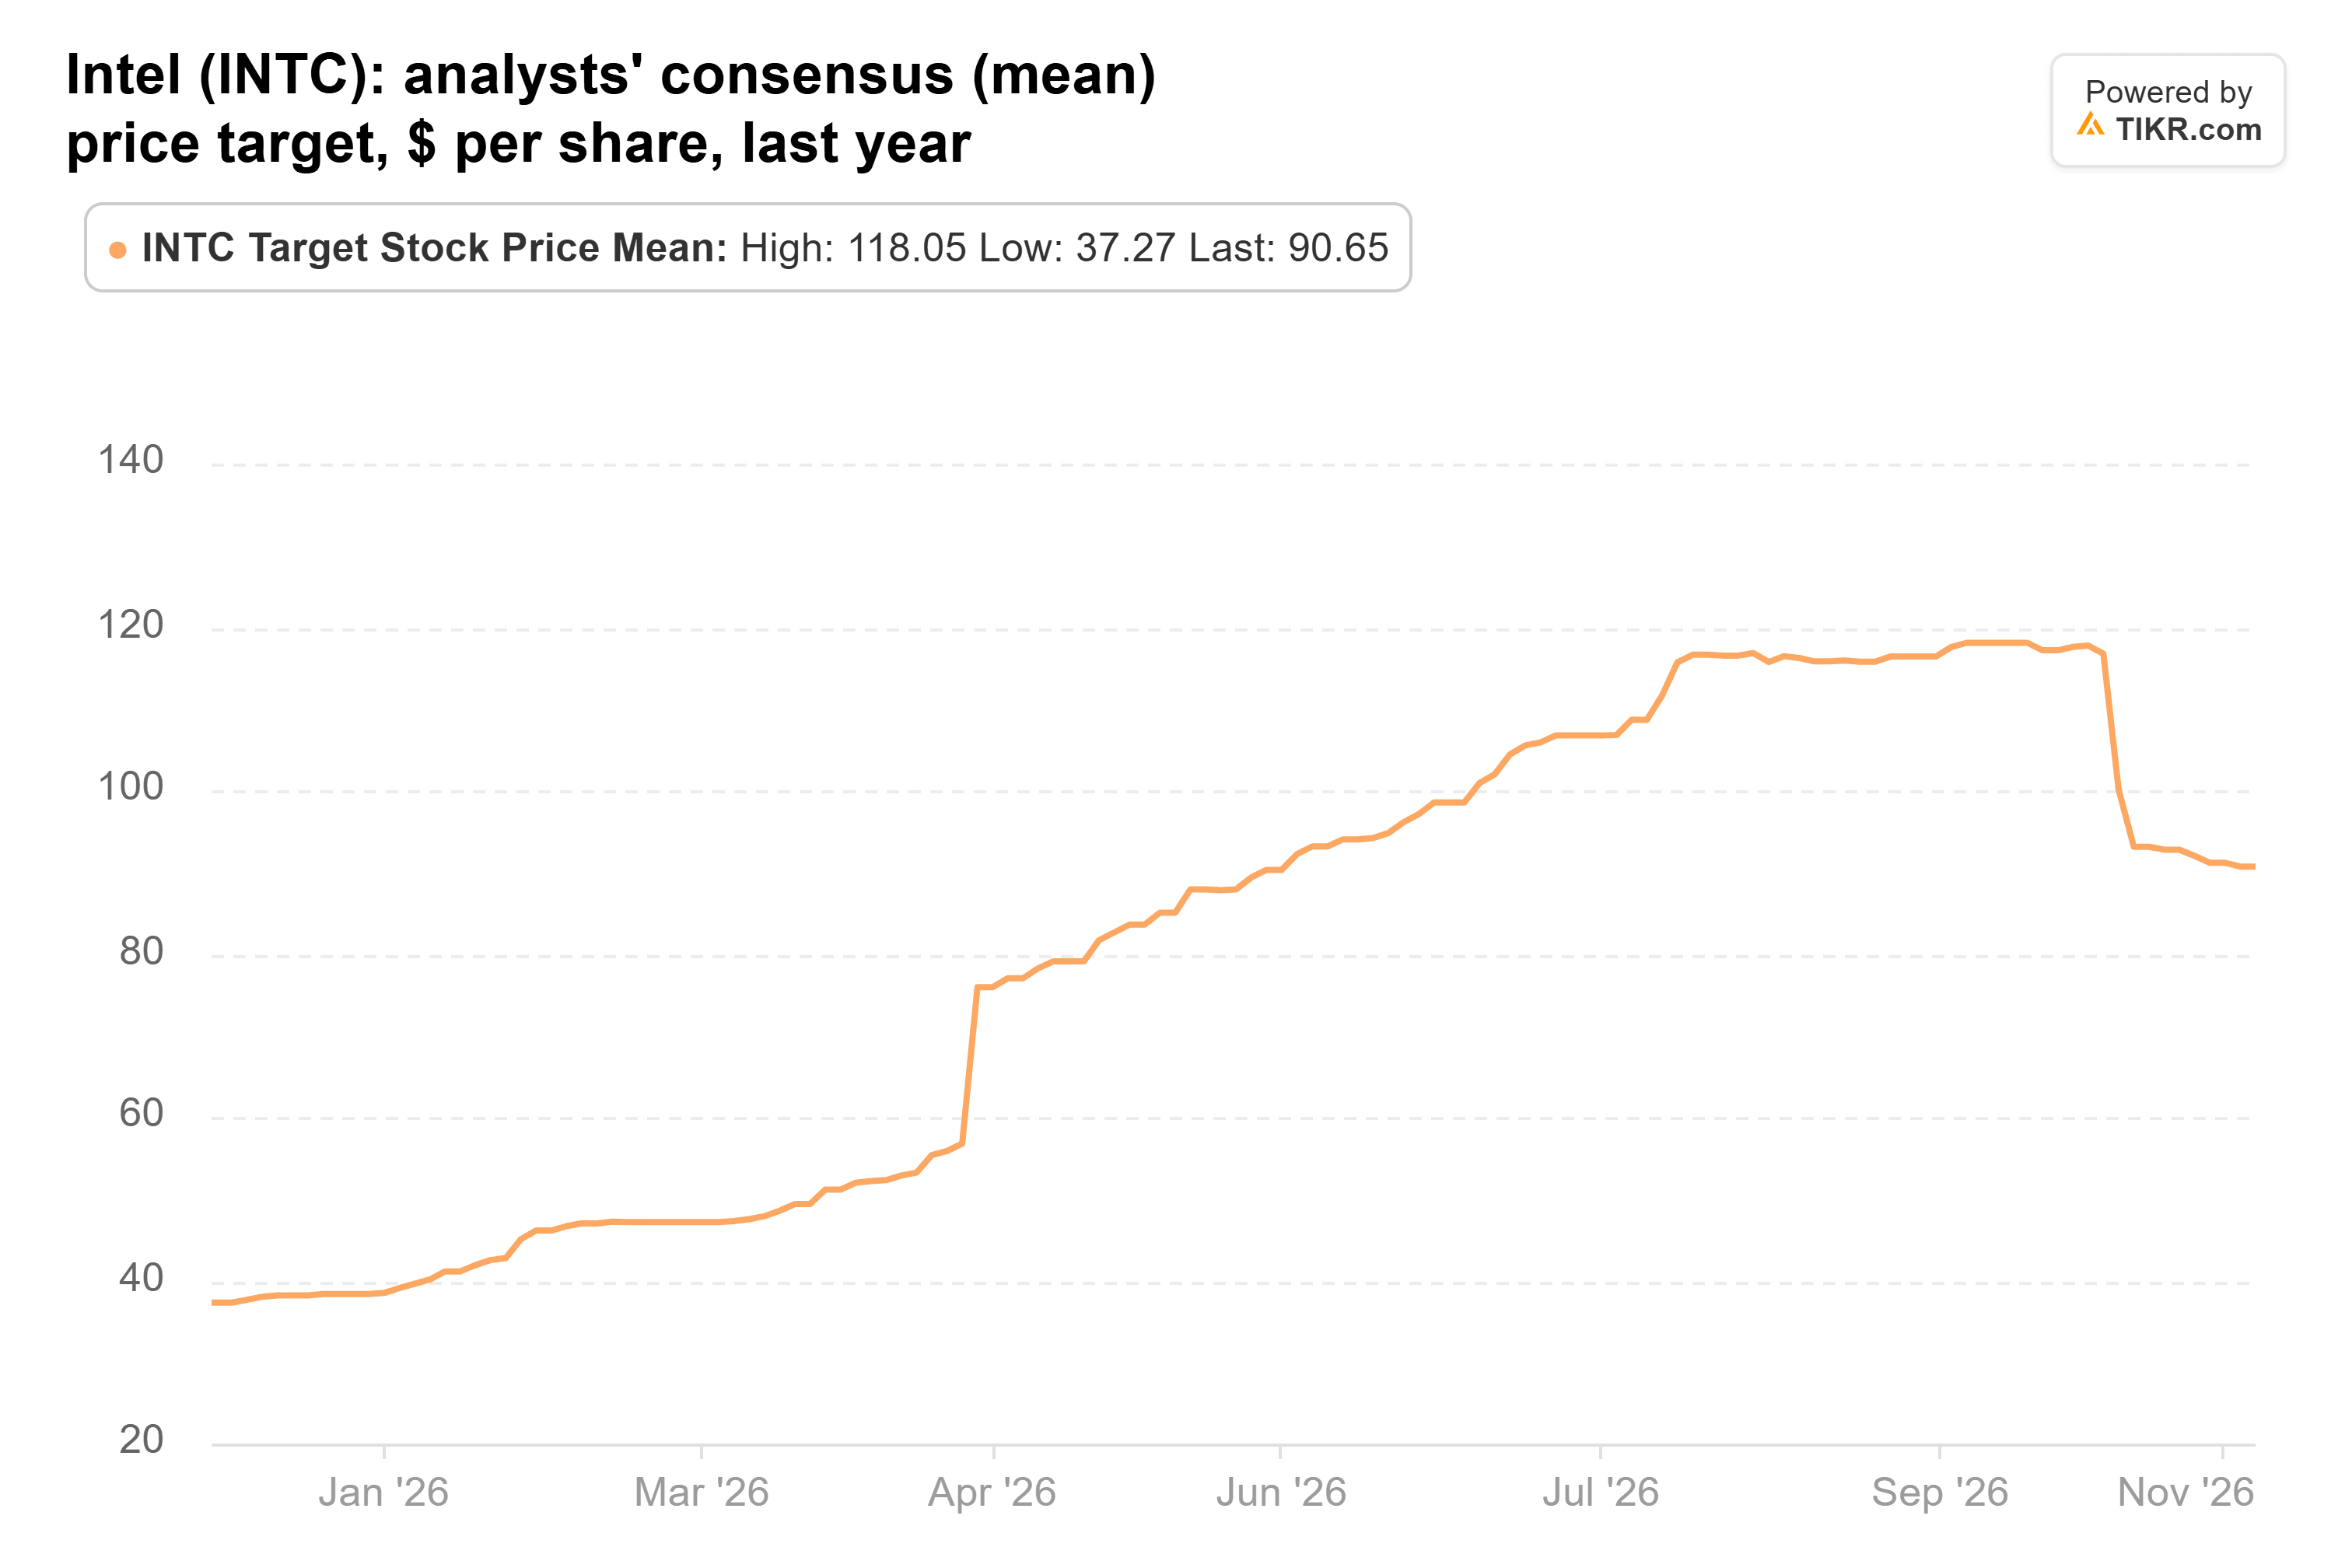
A 91 dollari, il target consenso si trova il 77% sopra l'ultima chiusura. Ma gli analisti hanno tagliato le loro stime EPS per il 2027 e il 2028 dopo il rapporto del terzo trimestre. A circa 37x gli utili forward, Intel negozia anche molto al di sopra dei 13x che ha mediato dal 2014 al 2022.
Sandisk è prezzata per la fine del boom
Sandisk era nuova nel 13F di Avala: 92.480 azioni per un valore di 161 milioni di dollari al 30 settembre, il 5,3% delle sue azioni 13F. Quel numero di azioni è precedente all'effetto dello split 8 per 1 di Sandisk avvenuto il 20 novembre. Rettificato per lo split, il titolo è sceso di circa il 64% dalla fine del trimestre.
L'azienda è ancora in forte crescita. I ricavi per il trimestre terminato il 2 ottobre sono stati di 11,03 miliardi di dollari, 4,8 volte l'anno precedente, e il margine lordo non-GAAP ha raggiunto l'85,1%, in aumento dal 29,9%. Ma i risultati superiori alle attese di Sandisk si stanno riducendo: i ricavi hanno superato il limite alto delle sue previsioni del 24% nel suo terzo trimestre fiscale del 2026 e solo del 2% lo scorso trimestre. E Kioxia, il suo partner di fabbricazione, ha visto i suoi guadagni di prezzo della memoria flash raffreddarsi a percentuali a metà degli anni '20 dal circa 70%.
Gli analisti non hanno seguito il titolo al ribasso. Il target consenso è ancora vicino al suo massimo di luglio:
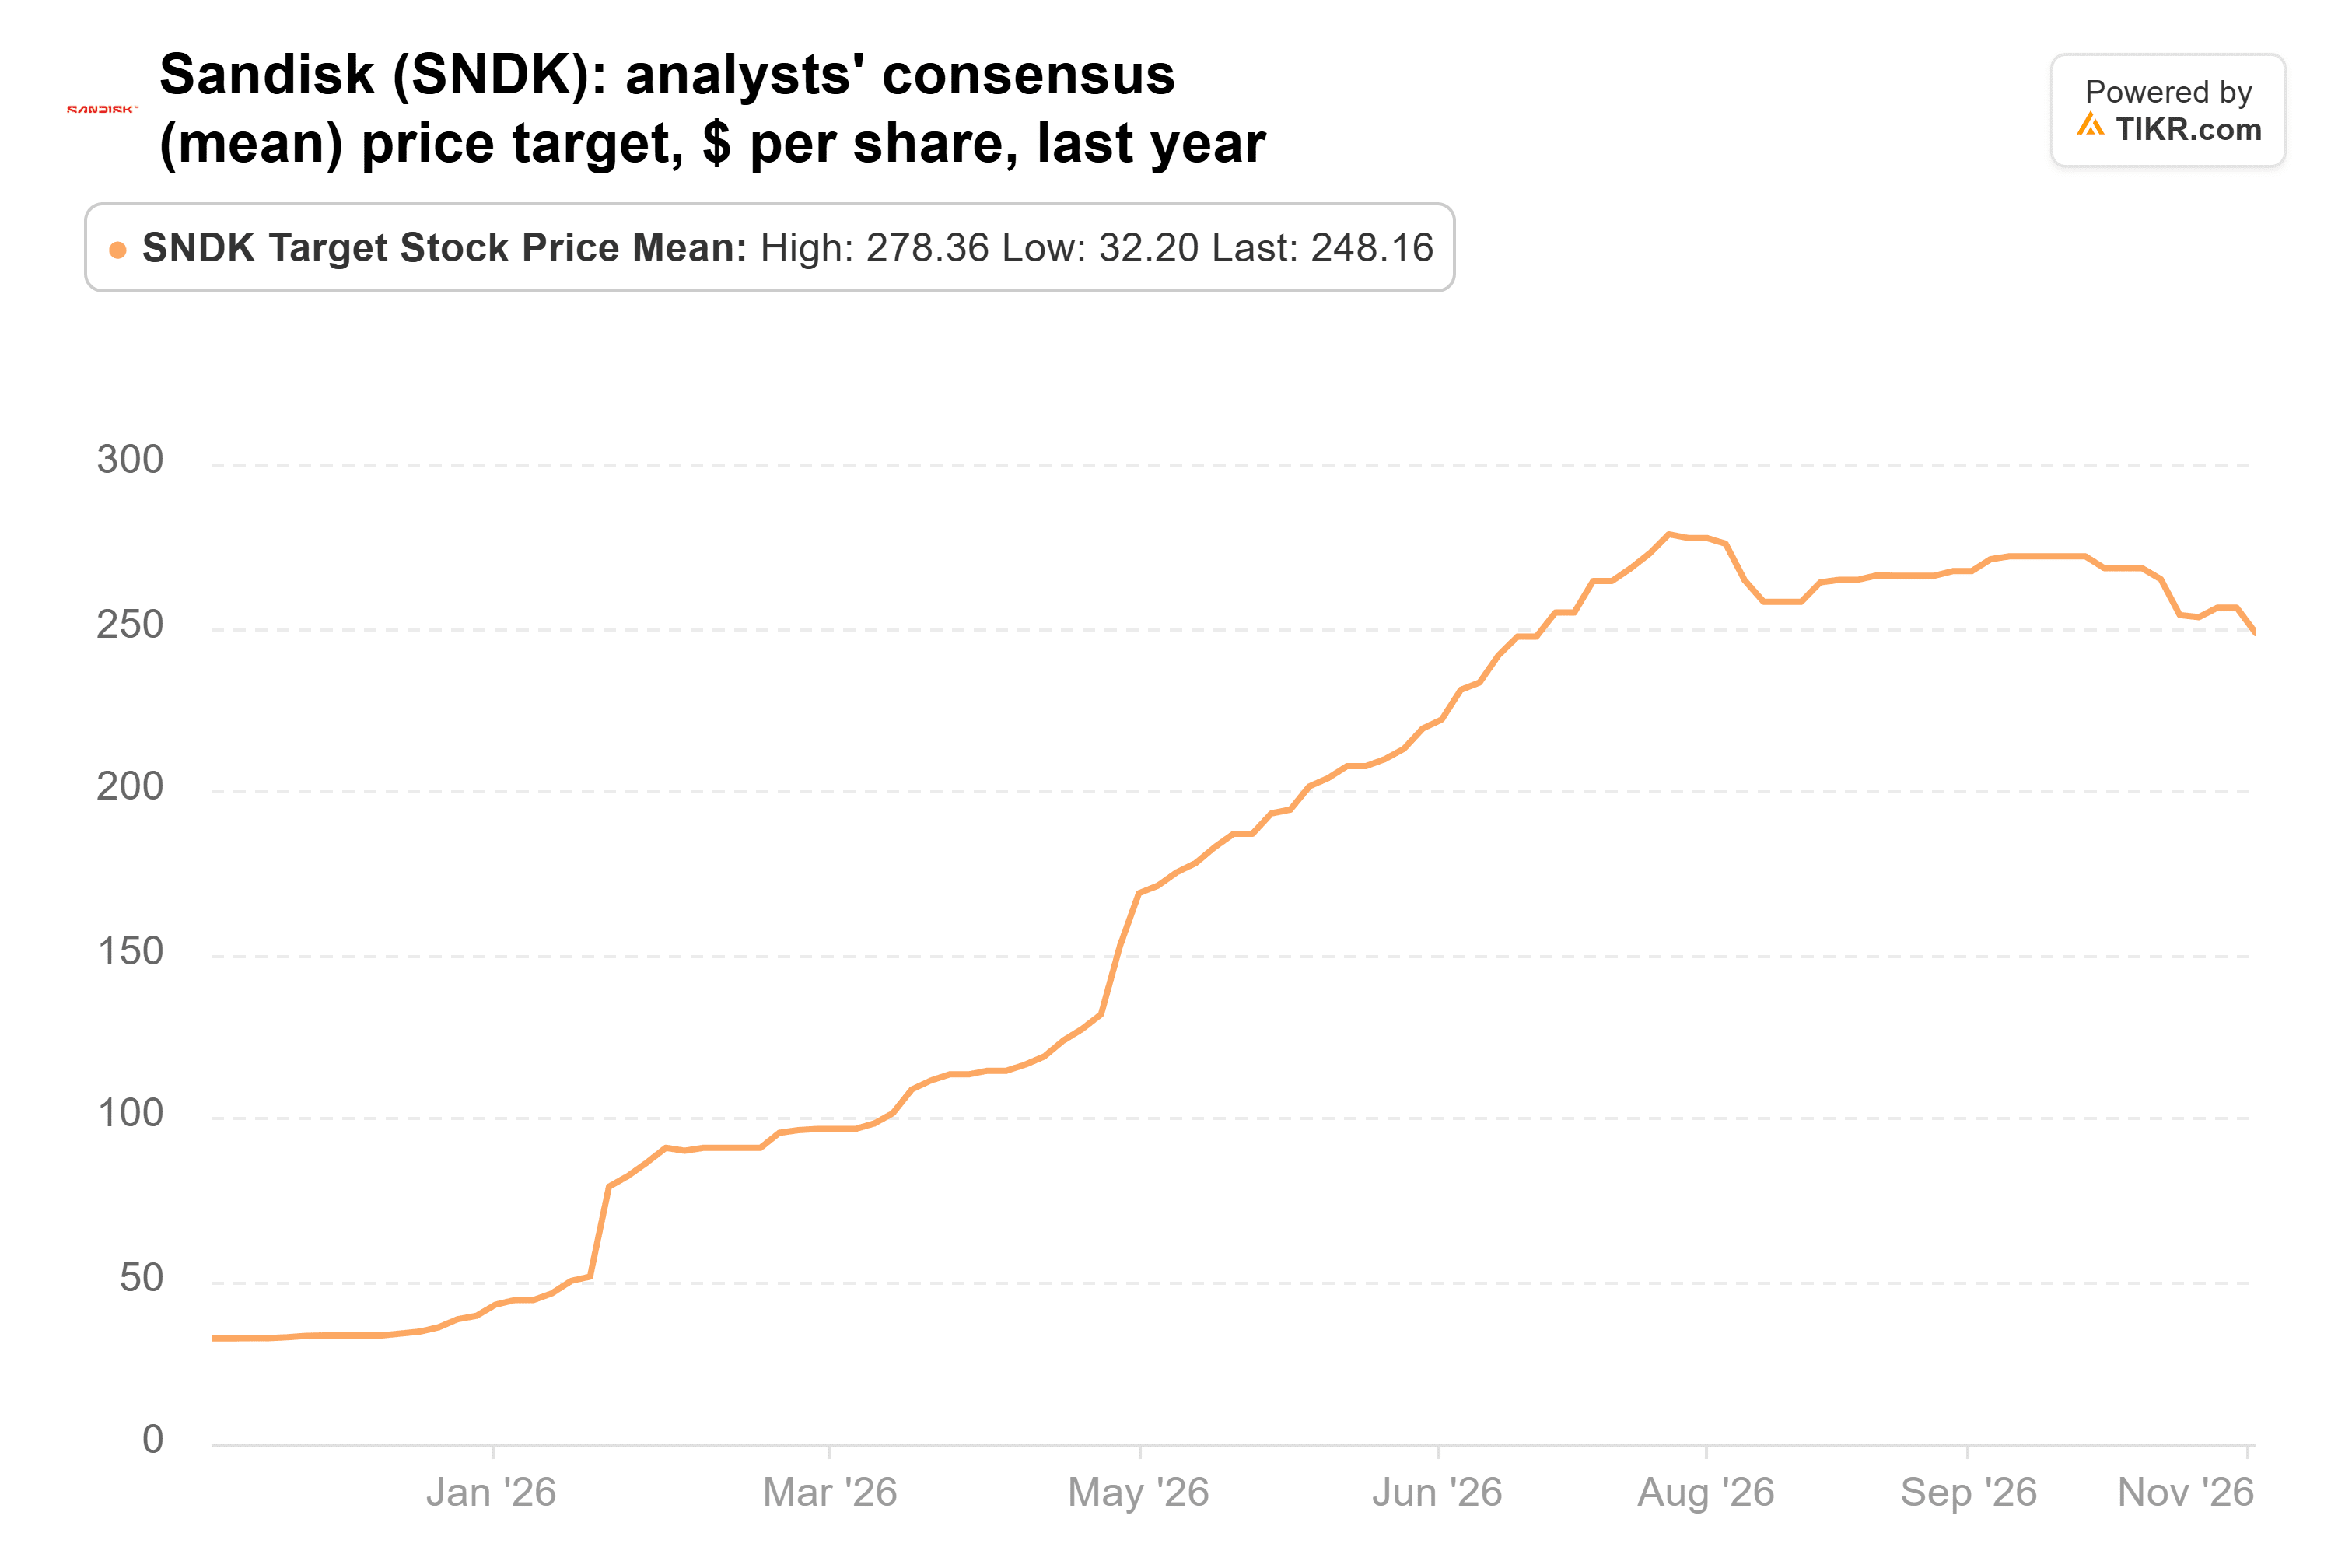
A 248 dollari, è il 213% sopra l'ultima chiusura. Eppure a circa 3x gli utili forward, gli investitori stanno prezzando un forte calo dei profitti. I pochi analisti che stimano l'anno fiscale 2030 si aspettano che l'EPS scenda del 49% rispetto all'anno fiscale 2029. La risposta di Sandisk sono i suoi contratti pluriennali: 88,9 miliardi di dollari di essi a prezzi minimi, che la direzione afferma garantiscano ancora un margine lordo di circa l'80%.
Microsoft è quella che comprerei
Il 13F di Avala elenca solo ciò che deteneva al 30 settembre, quindi non sappiamo a che prezzo abbia pagato o se possieda ancora le azioni.
Se potessi comprarne solo una di queste ora, sarebbe Microsoft. Le sue stime sono in aumento, il suo target è a un massimo annuale e negozia al di sotto del suo multiplo abituale. Il rischio è la liquidità: gli analisti si aspettano un flusso di cassa libero di 32,7 miliardi di dollari nell'anno fiscale 2027, in calo rispetto ai 67,0 miliardi di dollari dell'anno fiscale 2026, man mano che la spesa per l'IA aumenta.
Sandisk è la scommessa più ampia. A 3x gli utili, molte cattive notizie sono già nel prezzo, e ripaga se quei contratti resistono quando i prezzi della memoria flash scendono. Intel, a 37x con stime in calo, chiede ancora agli investitori di pagare un prezzo elevato per una ripresa.
Il prossimo 13F di Avala, dovuto entro metà febbraio, mostrerà se ha mantenuto le posizioni. Prima di allora, Sandisk riferirà a fine gennaio, e le sue previsioni per il trimestre di marzo, normalmente il suo più debole, sono il test. Un intervallo pari o superiore ai 12,48 miliardi di dollari che gli analisti si aspettano mostrerebbe che la domanda supera ancora l'offerta.
Quindi, qual è il valore effettivo del titolo Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!