Punti Chiave
- Prana Capital Management, che gestisce 4,31 miliardi di dollari, ha venduto tutte le sue azioni di HCA Healthcare, Berkshire Hathaway e PulteGroup nel terzo trimestre.
- Tutte e tre le azioni sono salite dal 30 settembre. I target medi degli analisti ora si attestano appena al 2% sopra il prezzo di HCA, al 6% sopra quello di PulteGroup e al di sotto di quello di Berkshire.
- Nello stesso trimestre, il fondo ha più che raddoppiato la sua posizione in Nasdaq e ha aumentato di oltre cinque volte la sua posizione in Citigroup, e gli analisti vedono un potenziale rialzista del 36% in Citi.
- La vendita di Berkshire è la più facile da difendere: scambia a circa 25x gli utili forward, e gli analisti si aspettano che gli utili crescano a malapena.
Prana Capital Management deteneva HCA Healthcare (HCA), Berkshire Hathaway (BRK.B) e PulteGroup (PHM) alla fine di giugno. Il suo 13F per il trimestre terminato il 30 settembre, depositato il 16 novembre, non ne mostra nessuna.
La società gestisce 4,31 miliardi di dollari, e il suo 13F contiene 3,11 miliardi di dollari di azioni statunitensi in 122 posizioni. Nello stesso trimestre, ha più che raddoppiato la sua posizione in Nasdaq (NDAQ) e ha aumentato di oltre cinque volte la sua posizione in Citigroup (C).
Tutte e tre le azioni che ha venduto sono salite dal 30 settembre. Gli analisti non vedono molto altro in esse.
Il rimbalzo di HCA si è per lo più esaurito
Prana deteneva 193.779 azioni HCA al 30 giugno, per un valore di 76 milioni di dollari, pari al 2,3% delle sue azioni 13F. L'azione è salita dell'11% dal 30 settembre.
L'attività tiene. Nel suo comunicato del 27 ottobre, HCA ha riportato ricavi del terzo trimestre in aumento del 3,6% a 19,85 miliardi di dollari e EPS diluito GAAP in aumento del 4,5% a 7,27 dollari, anche se l'utile netto è sceso del 3,9%. La direzione ora si aspetta risultati annuali nella metà superiore degli intervalli di previsione stabiliti a luglio. Ha affermato che ciò vale nonostante uno sfavorevole cambiamento nel suo mix di pagatori.
All'ultima chiusura di 475,57 dollari, HCA scambia a circa 16x gli utili forward. Il target medio degli analisti di 486 dollari è appena il 2% superiore a questo, e si è mosso a malapena in un anno:
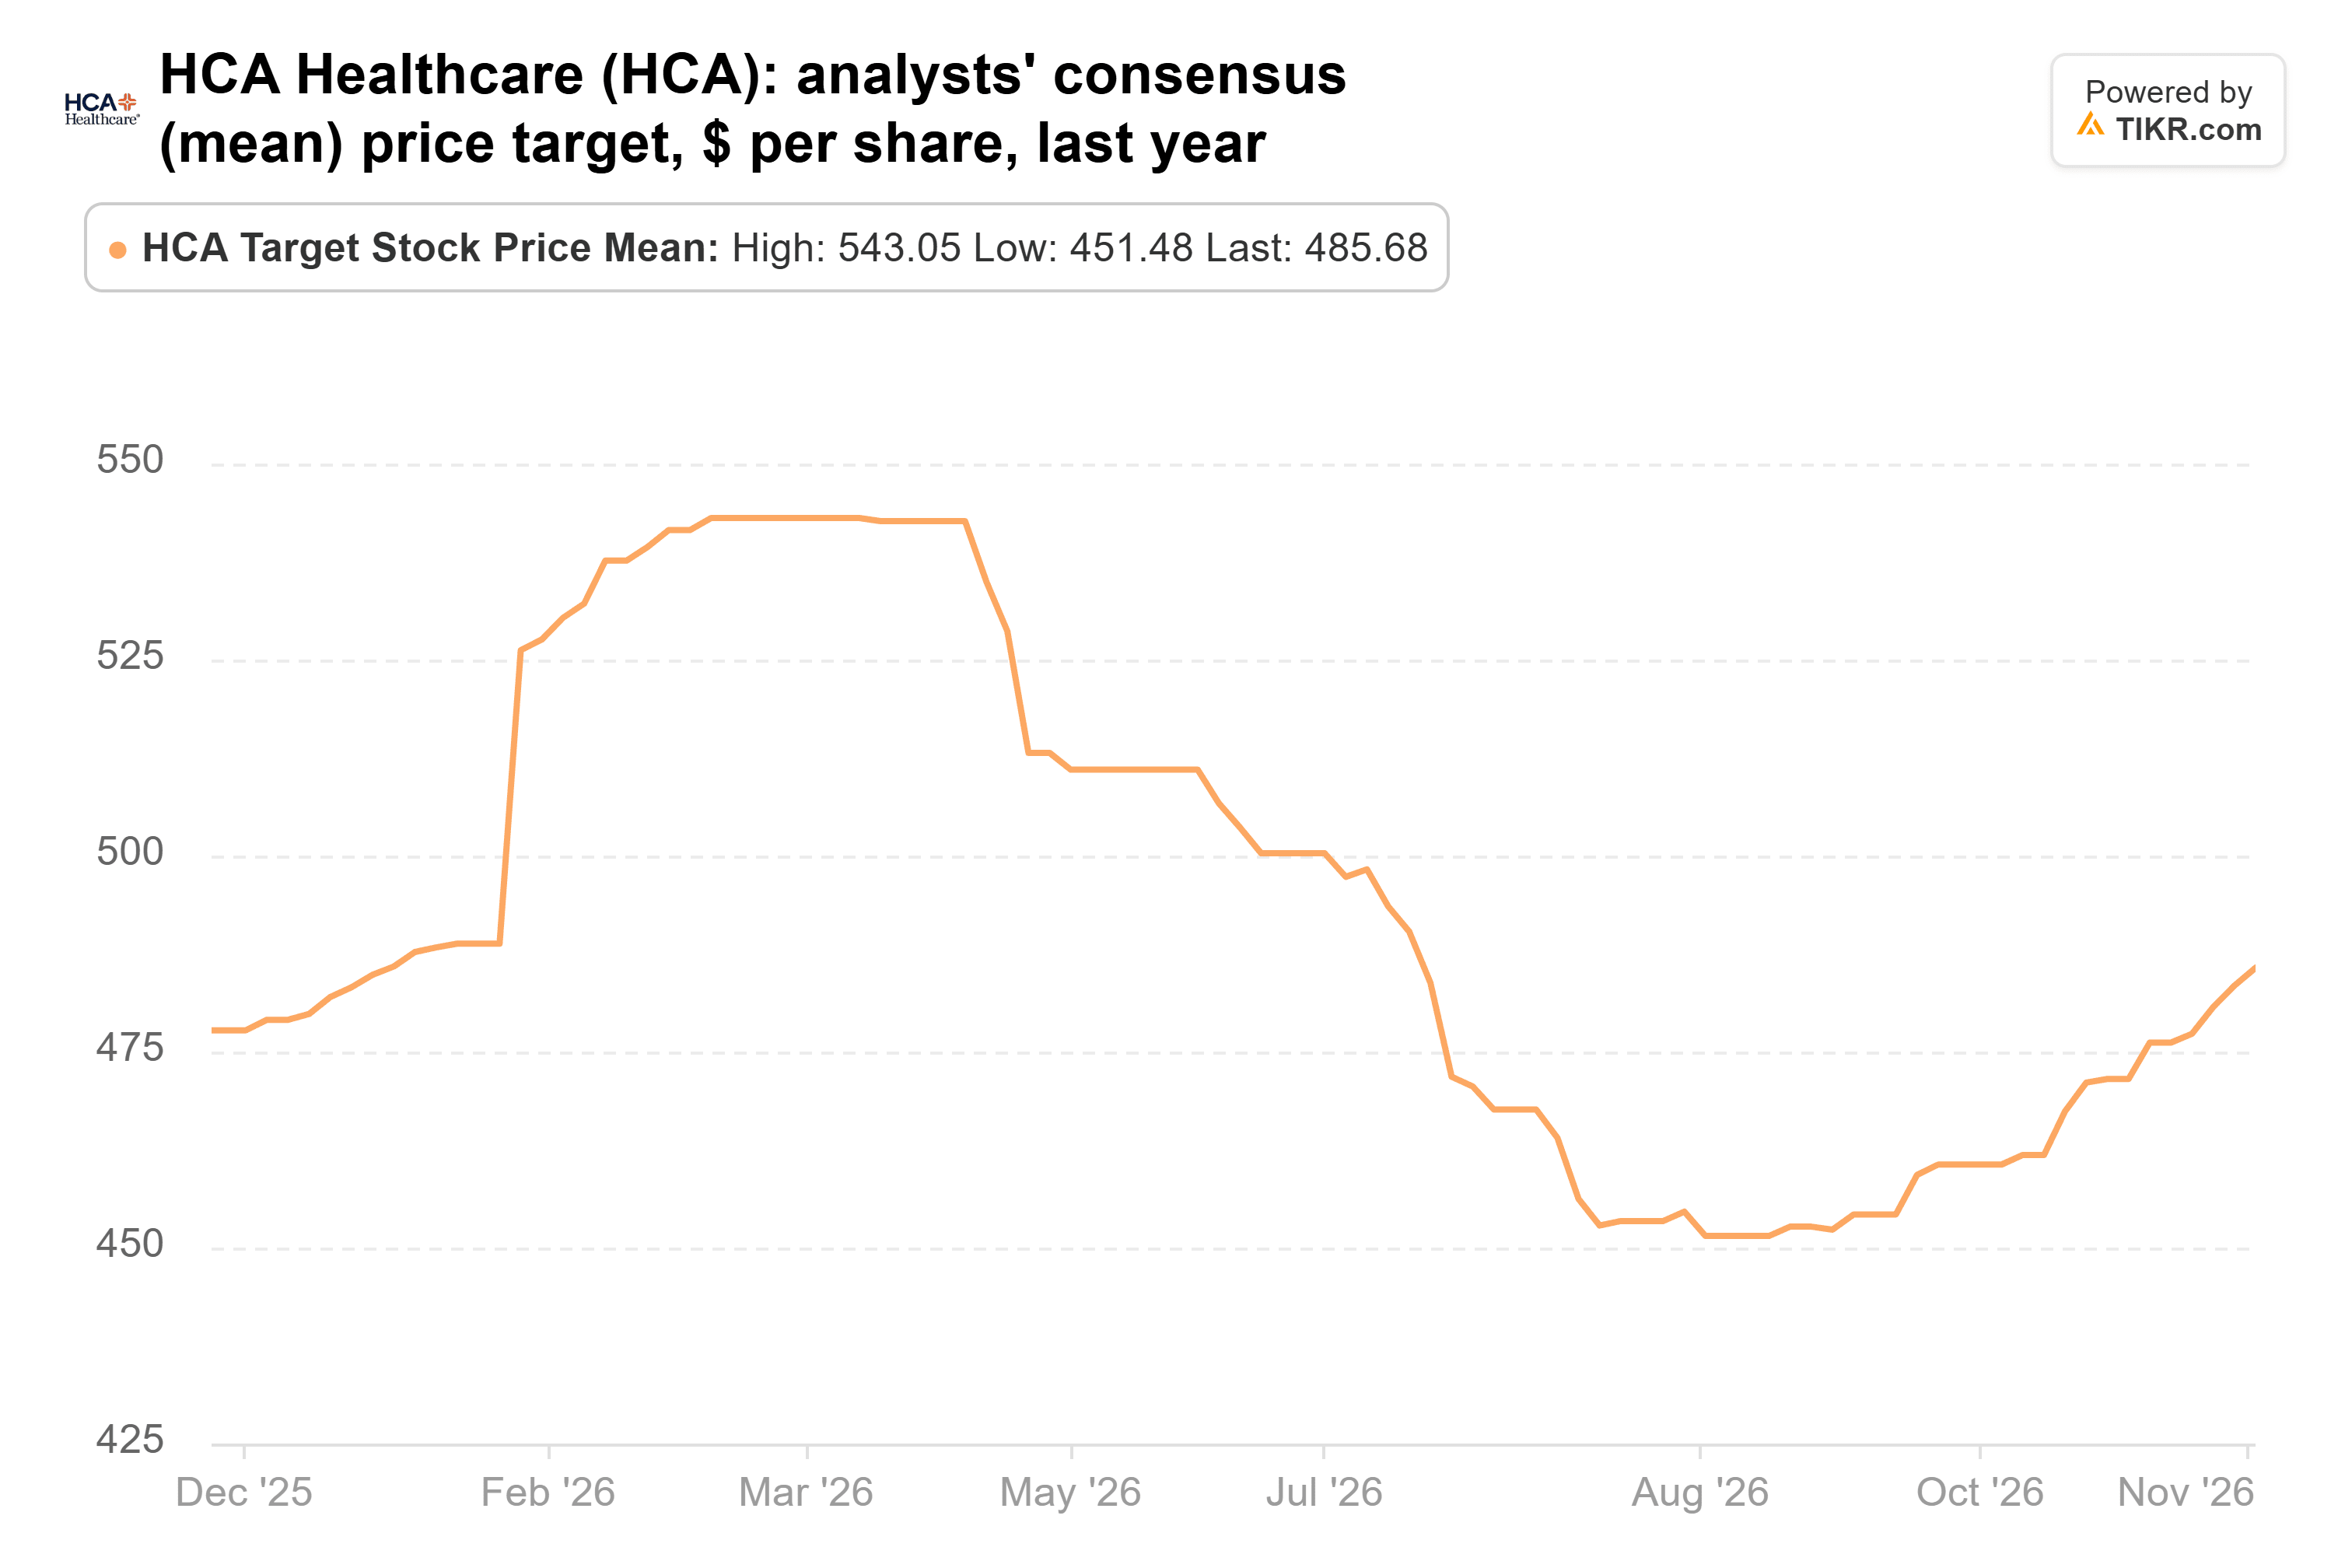
Ha raggiunto il picco a 543 dollari a marzo. Con l'azione al 15% al di sotto del suo massimo a 52 settimane, gli analisti vedono poco rimasto nel rimbalzo.
TIKR monitora 26 analisti su HCA Healthcare. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su HCA Healthcare, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di HCA Healthcare
Berkshire è valutata per più di quanto mostrano le stime
Prana deteneva 136.632 azioni di Classe B al 30 giugno, per un valore di 68 milioni di dollari, pari al 2,1% delle sue azioni 13F. L'azione è salita del 14% dal 30 settembre.
Questa corsa è seguita a un trimestre debole. Gli utili operativi del terzo trimestre di Berkshire sono scesi del 5,8% a 12,7 miliardi di dollari, e l'utile pre-tasse sottoscrizione di GEICO è sceso a 982 milioni di dollari da 1,77 miliardi. I buyback sono però aumentati: 9,6 miliardi di dollari nel trimestre, contro 4,5 miliardi nel secondo.
A 570 dollari, Berkshire scambia a circa 25x gli utili forward, al di sopra della sua media quinquennale di 22x. Gli analisti si aspettano EPS normalizzato di 22,56 dollari quest'anno e 22,82 dollari il prossimo, che è una crescita appena accennata. E l'azione ha già superato il loro target medio:
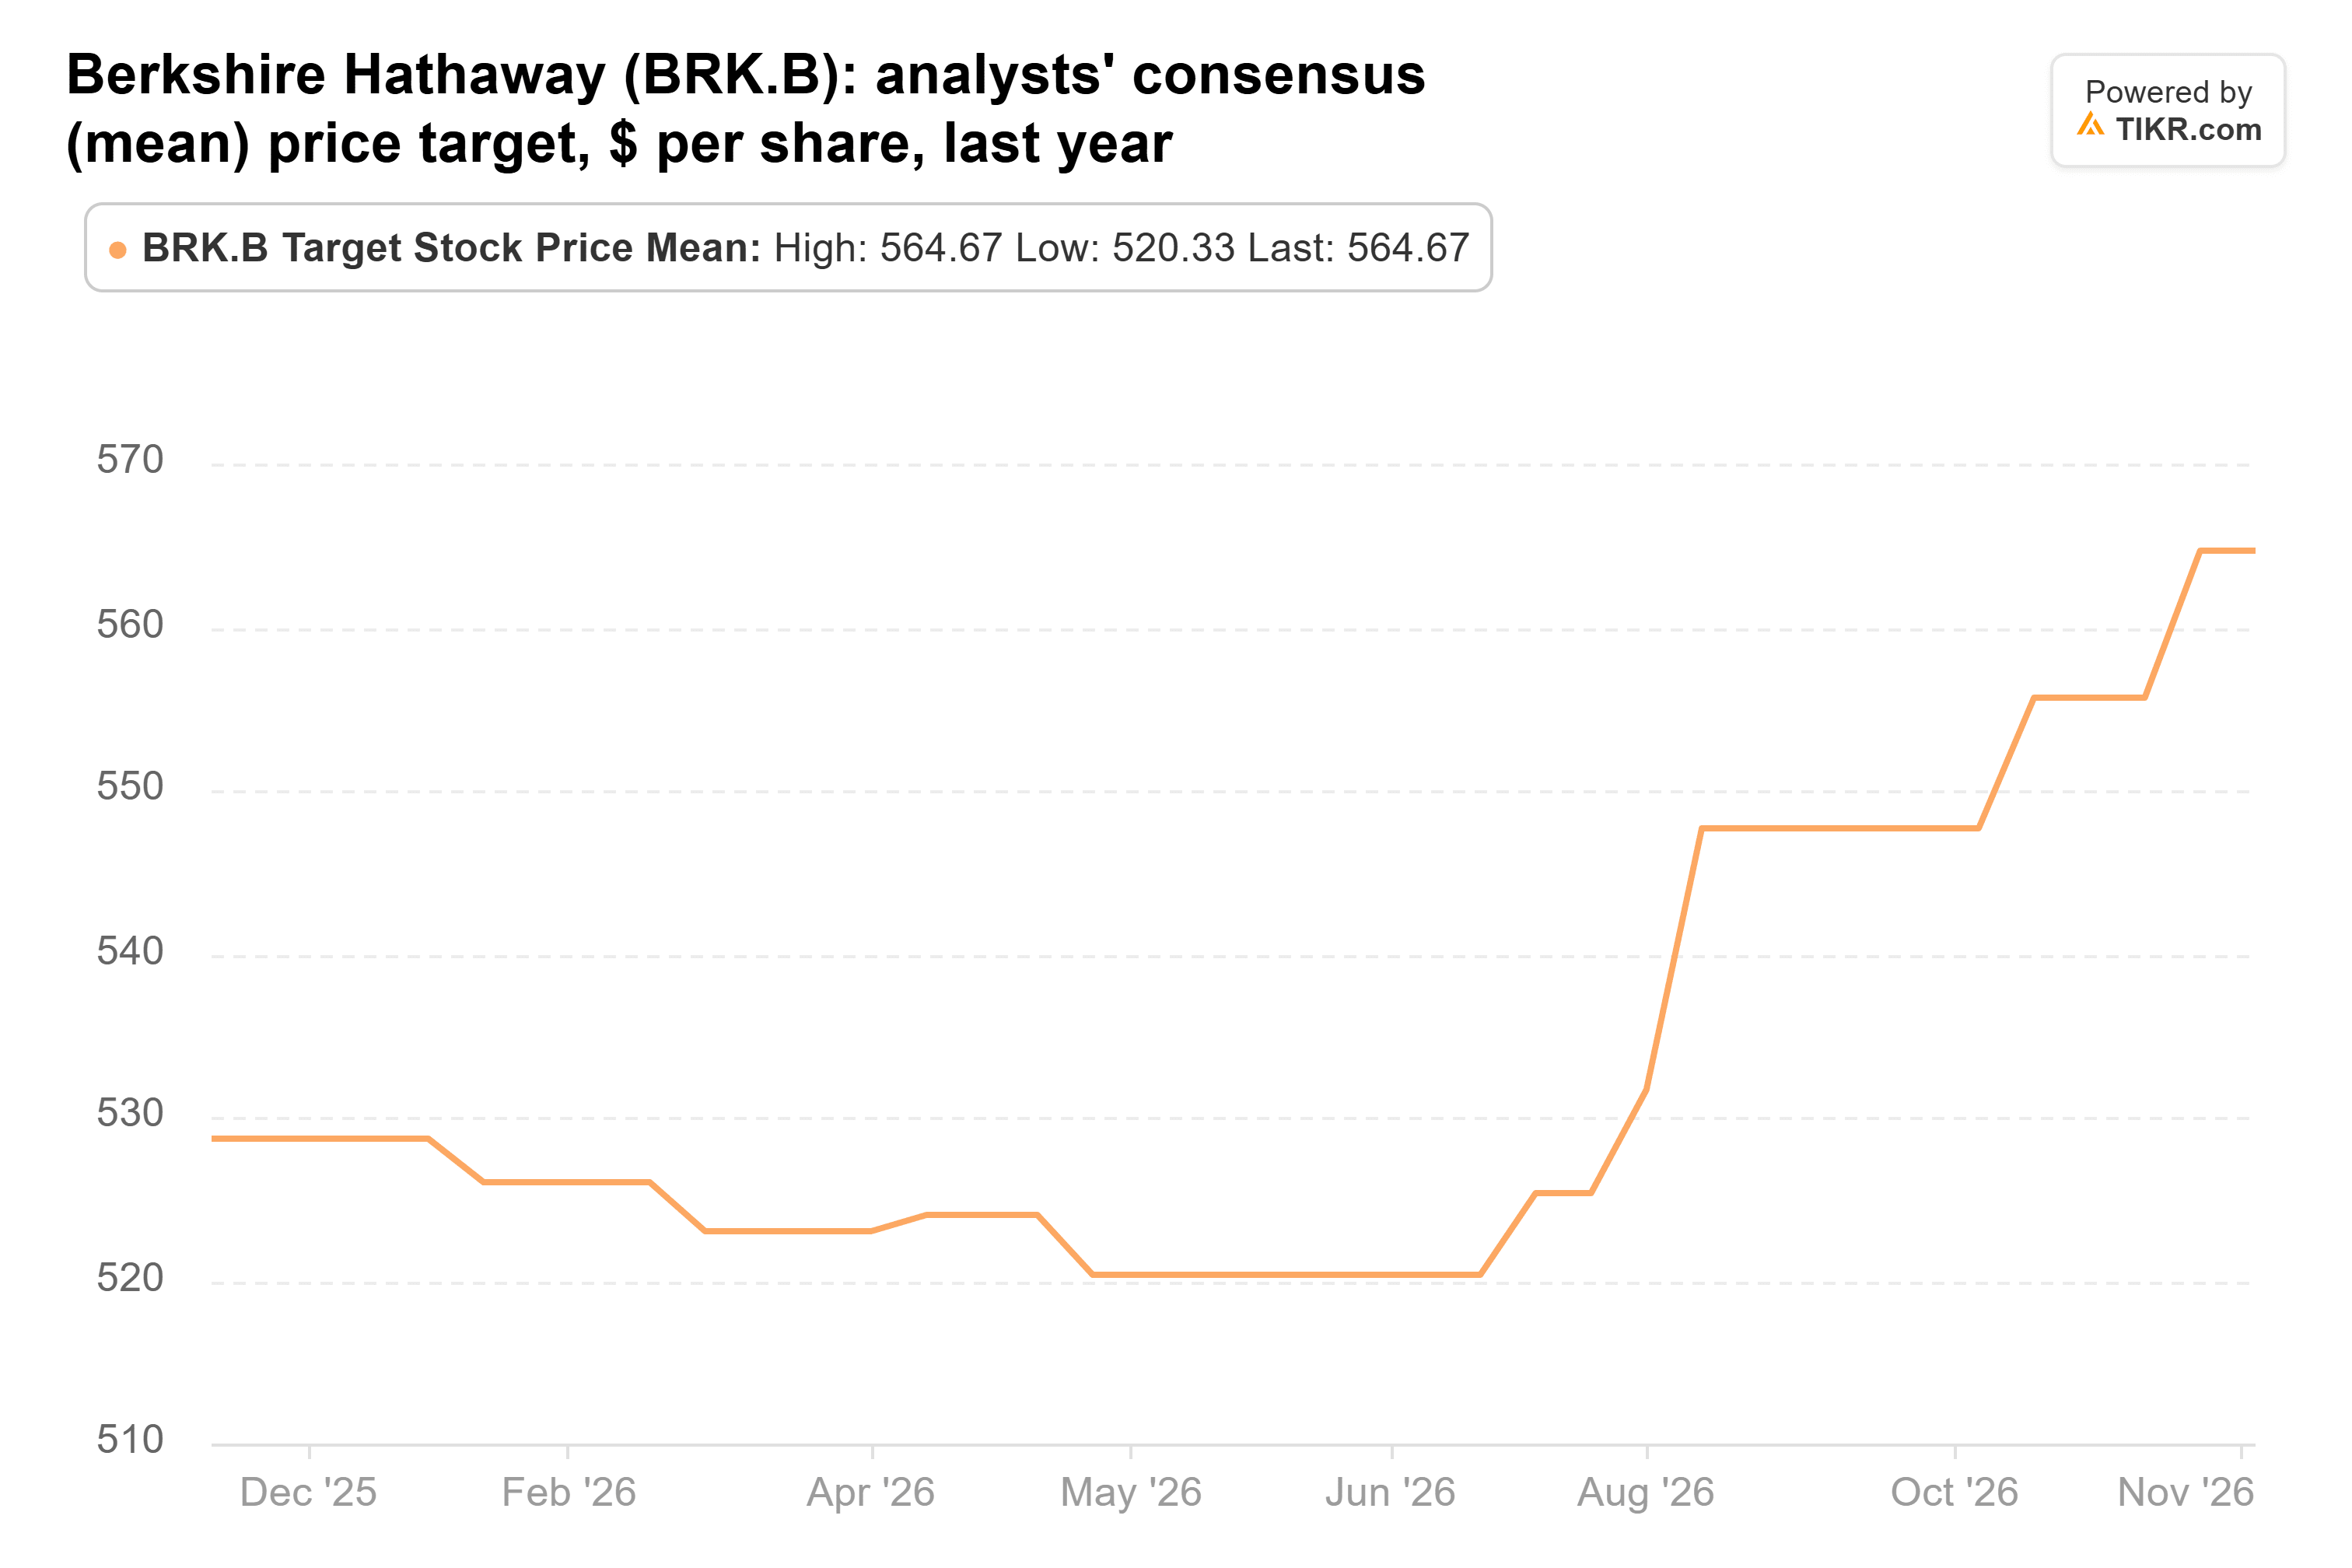
Quel target è salito da 529 a 565 dollari nell'arco dell'anno ed è ancora al di sotto del prezzo dell'azione.
Gli ordini di PulteGroup continuano a ridursi
Prana e Berkshire divergono sul settore delle costruzioni residenziali. Berkshire ha acquistato il costruttore di case Taylor Morrison per circa 6,8 miliardi di dollari quest'anno, mentre Prana ha venduto tutte le sue 441.025 azioni PulteGroup, per un valore di 61 milioni di dollari al 30 giugno, pari all'1,8% delle sue azioni 13F. PulteGroup è salita del 7% dal 30 settembre.
Il suo terzo trimestre ha mostrato un mercato immobiliare che continua a rallentare. Le consegne sono scese del 9% a 6.876 case, gli ordini sono scesi del 6% a 6.208, e il margine lordo sulle vendite di case è sceso al 24,8% dal 26,2%. Le svalutazioni dei terreni hanno tolto circa 70 punti base dall'ultima cifra. L'ordine di produzione è però salito del 4%, a 10.298 case.
A 124,67 dollari, PulteGroup scambia a circa 13x gli utili forward. Il suo target medio di 132 dollari è del 6% superiore a quel prezzo, ma il target è stato in calo per tutto l'anno:
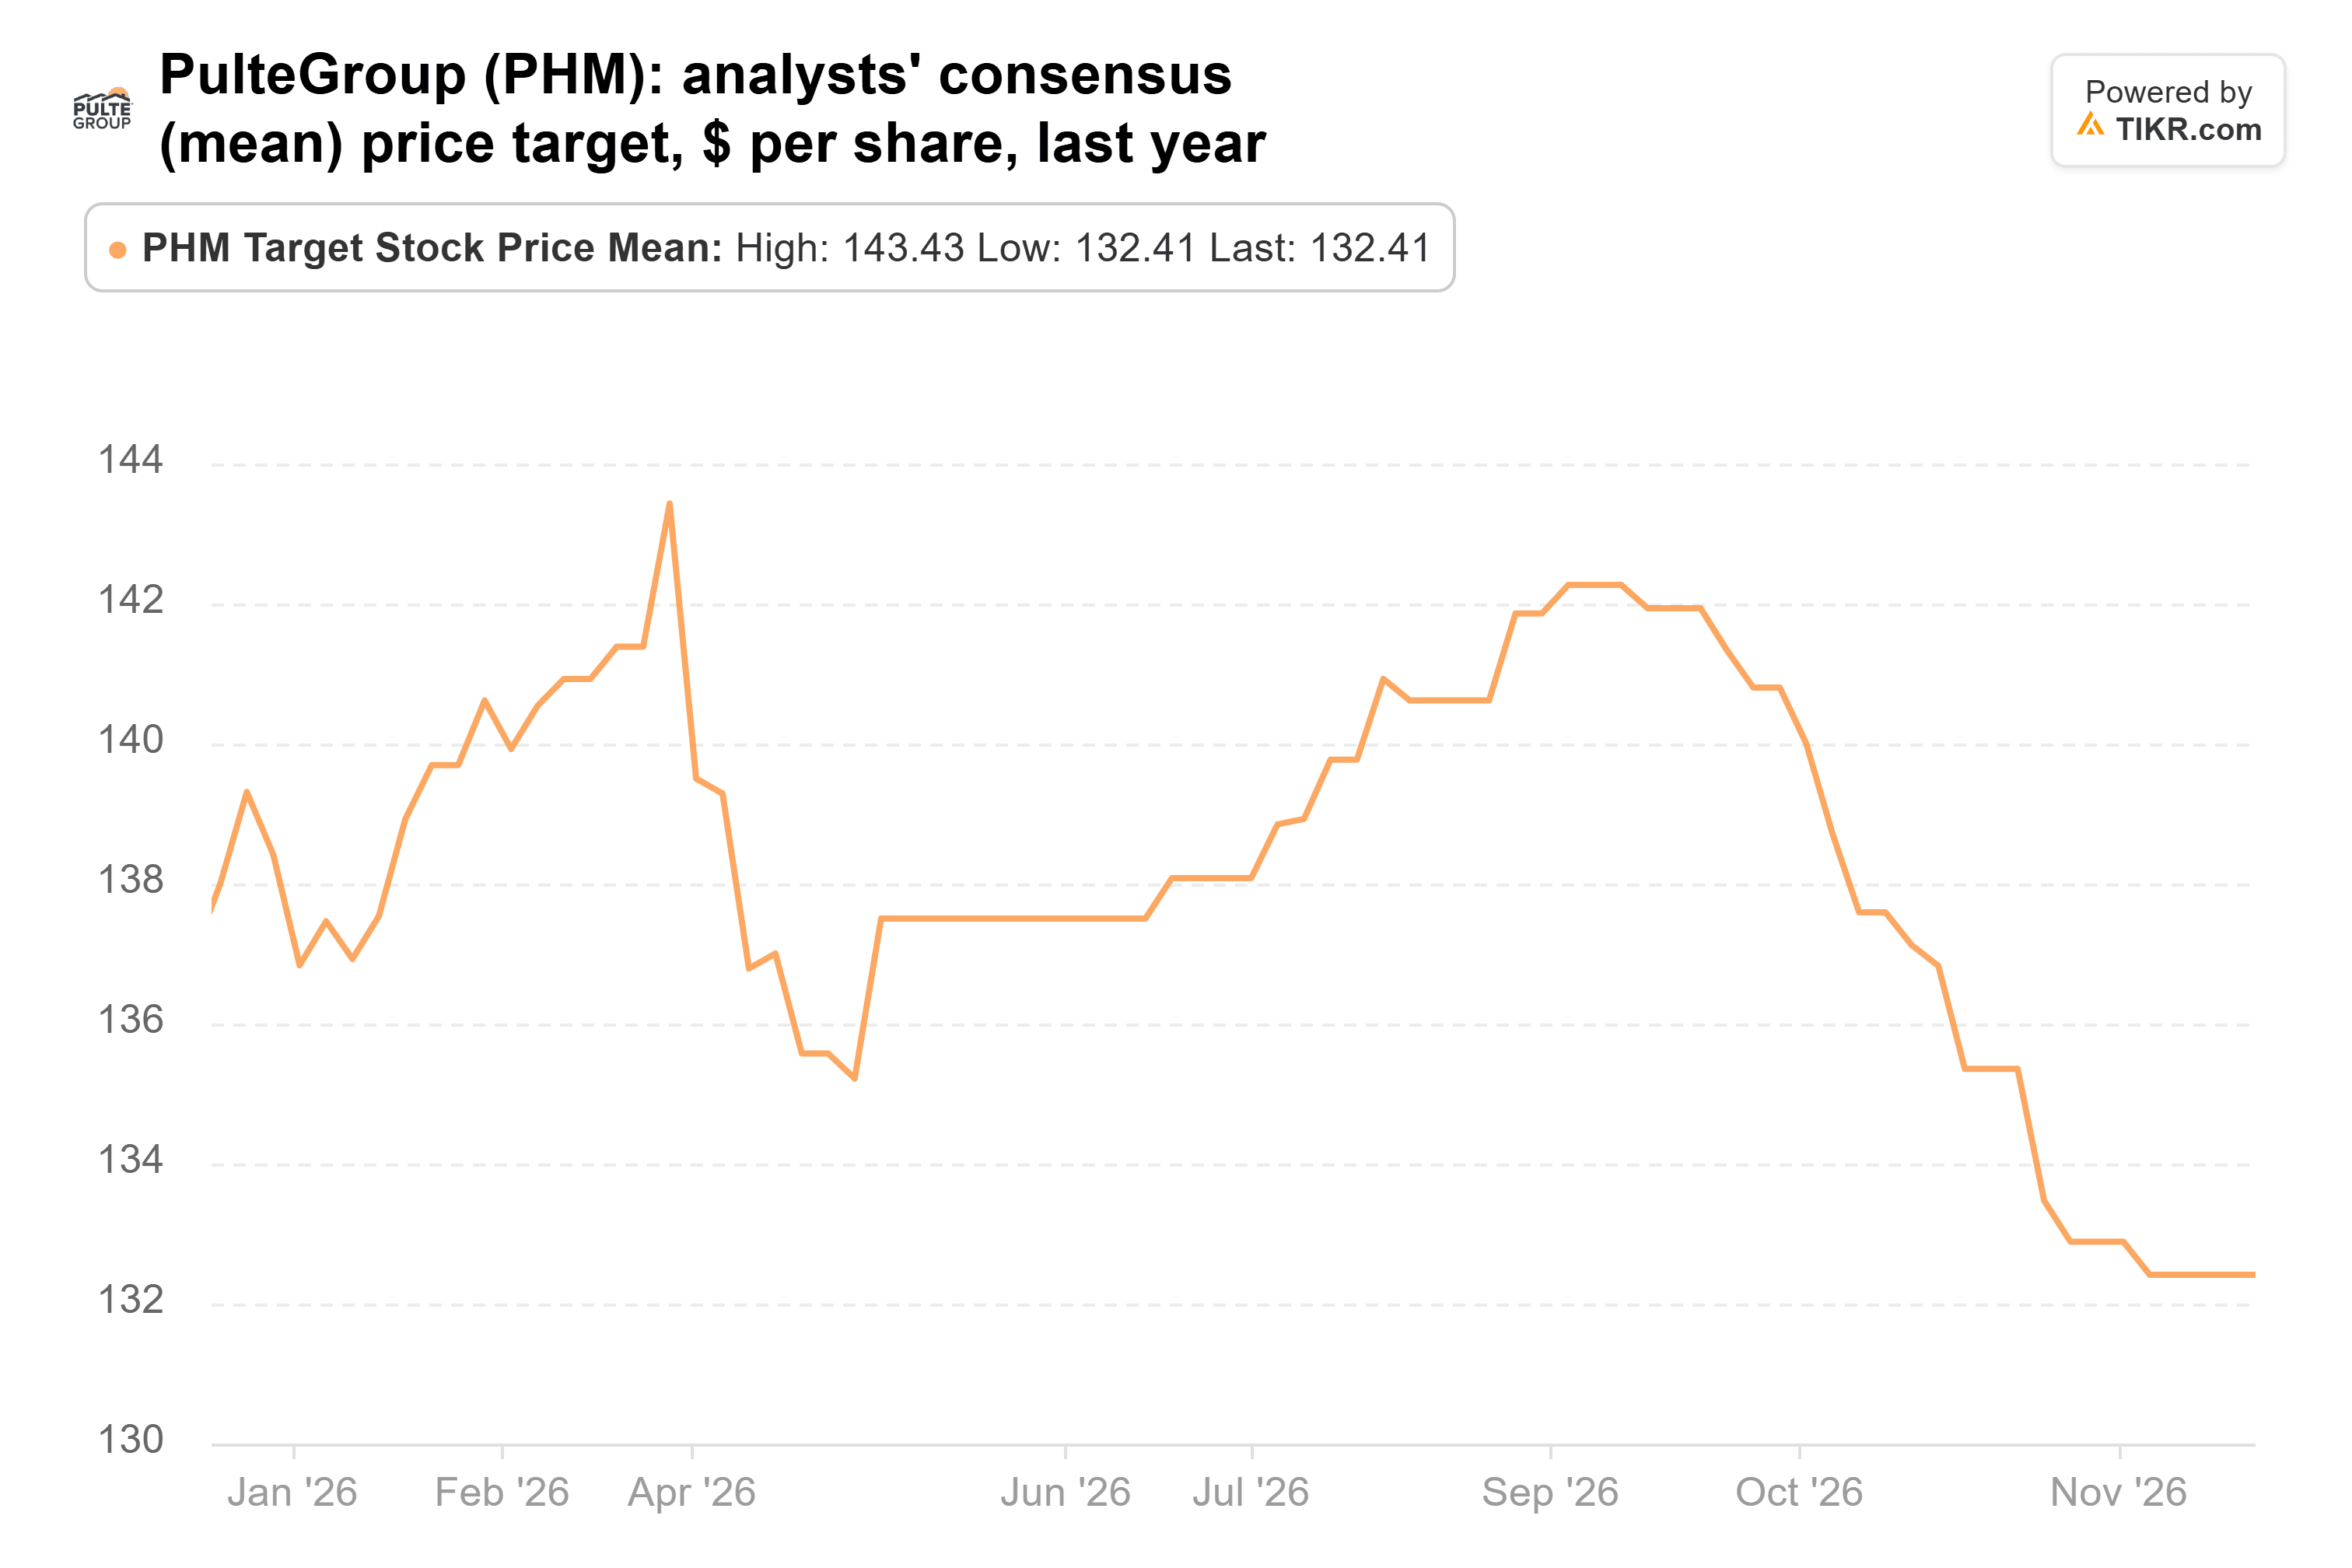
È sceso da 138 dollari un anno fa e 143 dollari a marzo, e ha raggiunto il suo minimo dell'anno questo mese.
Dove la Street vede più spazio
Gli analisti vedono più potenziale rialzista nelle due azioni che Prana ha aggiunto. Le sue 957.241 azioni Nasdaq valevano 88 milioni di dollari al 30 settembre, il 2,8% delle sue azioni 13F, e deteneva anche opzioni put con un valore nominale di 4 milioni di dollari. Nasdaq è salita del 12% da allora e scambia a circa 22x gli utili forward. Il suo target medio di 115 dollari è del 12% superiore all'ultima chiusura.
Citigroup è andata nella direzione opposta. Le 640.638 azioni di Prana valevano 83 milioni di dollari al 30 settembre, il 2,7% delle sue azioni 13F, e l'azione è scesa del 15% da allora. Il rendimento sul capitale comune tangibile di Citi è sceso all'11,5% nel terzo trimestre dal 13,0% nel secondo. La direzione si aspetta che i ricavi del quarto trimestre di Markets scendano di circa il 20% o più rispetto al terzo. A circa 9x gli utili forward, Citi scambia al di sotto della sua media annuale di 11x, e gli analisti hanno alzato nettamente il loro target nell'arco dell'anno:
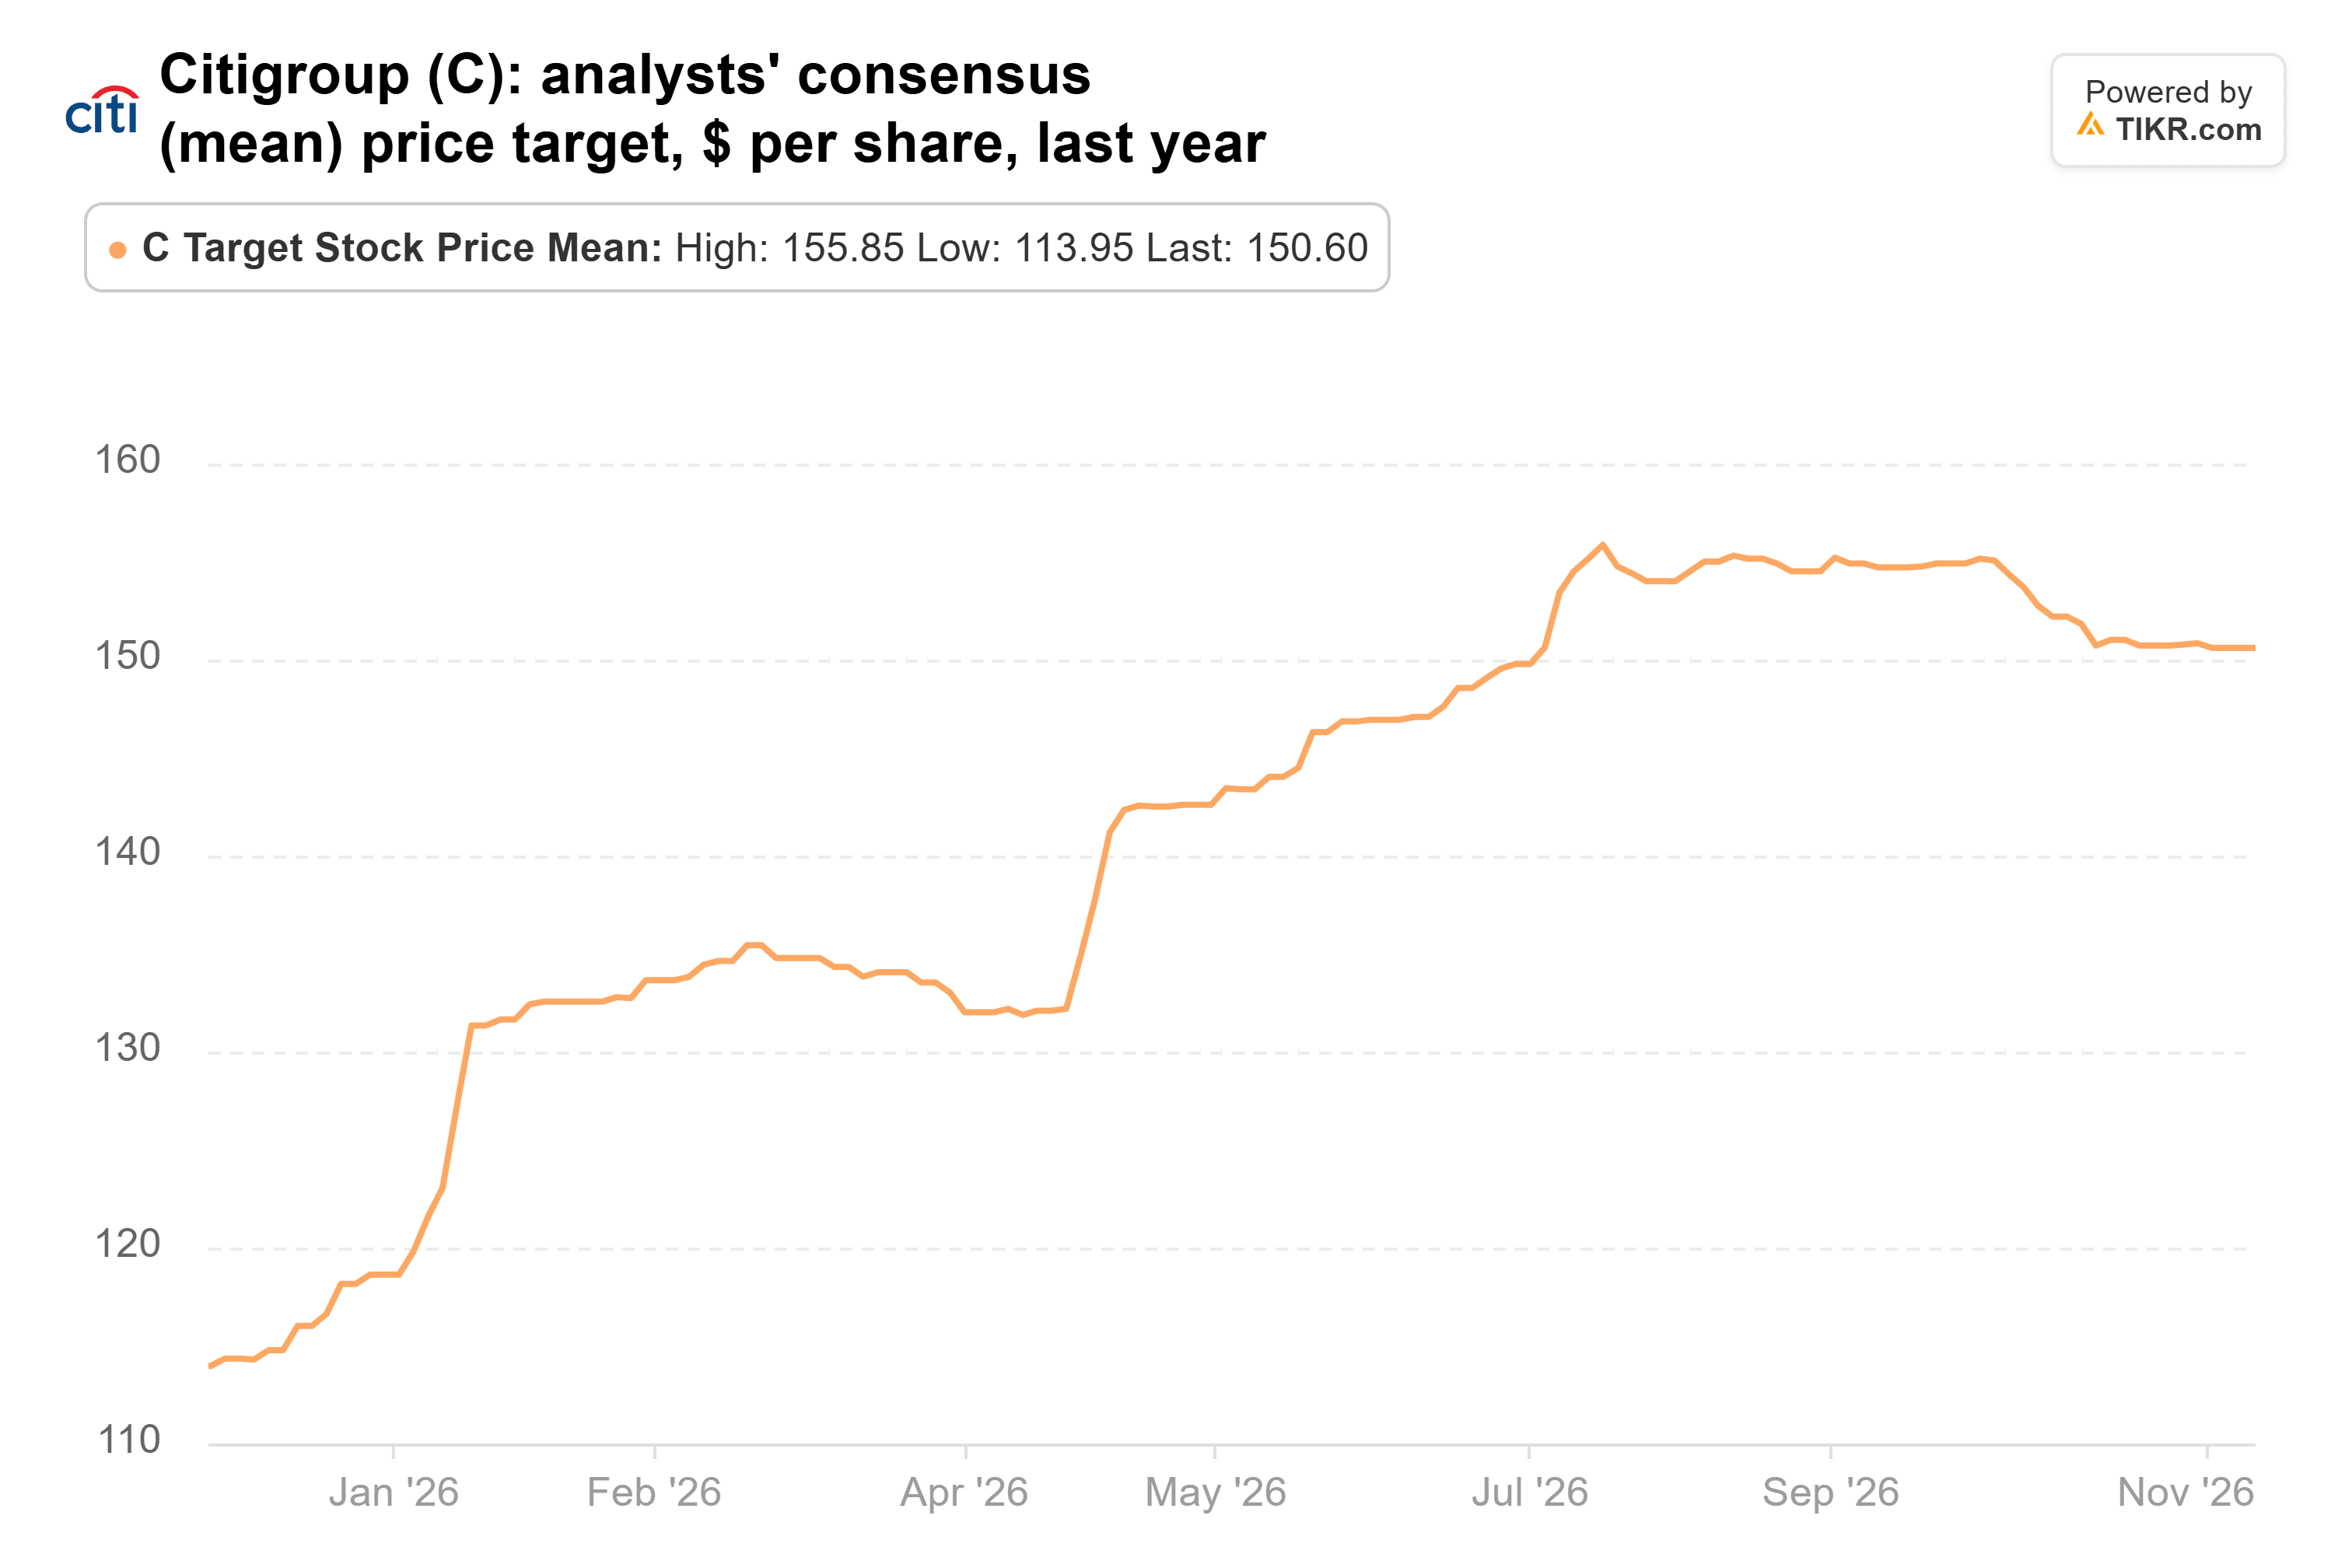
Il target medio è ora di 151 dollari, il 36% al di sopra dell'ultima chiusura e leggermente al di sotto del picco di 156 dollari di luglio. Questo è un potenziale rialzista molto maggiore di quanto gli analisti vedano in una qualsiasi delle tre azioni che Prana ha venduto.
La vendita di Berkshire regge meglio
Il rischio nel vendere una qualsiasi di queste è che le aziende continuino a performare. HCA prevede risultati nella metà superiore dei suoi intervalli, e Berkshire riacquista azioni più velocemente.
Tuttavia, se dovessi sostenere una di queste vendite, sarebbe Berkshire. Scambia a 25x gli utili forward, le stime crescono a malapena e il target medio è al di sotto del prezzo, quindi c'è poco margine di errore.
Il rapporto del quarto trimestre di Citi del 14 gennaio è la prossima prova per la posizione che Prana ha aumentato di più. Il suo prossimo 13F, previsto per metà febbraio, mostrerà se ha continuato ad aggiungere.
Quindi, quanto vale effettivamente l'azione HCA Healthcare?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere HCA Healthcare. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Valuta HCA Healthcare gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!