Punti Chiave
- Oppenheimer ha mantenuto il suo rating Outperform e il prezzo target di $150 su CoreWeave nonostante il selloff, il 165% sopra la chiusura del titolo del 12 novembre.
- CoreWeave è sceso del 59% rispetto al massimo di maggio dopo il selloff delle sue obbligazioni, le dimissioni del CEO di NVIDIA in mezzo a un'indagine del consiglio e gli interessi che hanno continuato a superare il reddito operativo.
- A $150, CoreWeave scambierebbe a 3,6x i ricavi che gli analisti si aspettano nei prossimi dodici mesi, vicino alla sua media dell'ultimo anno.
- La matematica dei ricavi regge, ma gli azionisti vengono pagati dopo i creditori, e il tasso del prossimo prestito e i prossimi pagamenti anticipati dei clienti mostreranno se $150 è raggiungibile.
CoreWeave (CRWV) è sceso del 59% dal suo massimo di maggio, e Oppenheimer pensa ancora che possa più che raddoppiare. L'analista Param Singh ha mantenuto il suo rating Outperform e il prezzo target di $150 durante il selloff, il 165% sopra la chiusura del titolo a $56,60 del 12 novembre.
I finanziatori si sono preoccupati per primi
Il 14 ottobre, le obbligazioni di CoreWeave al 9,625% con scadenza 2032 sono scese sotto gli 80 centesimi sul dollaro, con un rendimento vicino al 15%.
Poi l'8 novembre, il consiglio di NVIDIA (NVDA) ha aperto un'indagine su rapporti che coinvolgono il CEO Jensen Huang, le cui dimissioni sono state annunciate il 12 novembre. Il CFO Colette Kress è ora CEO ad interim. Questo ha portato gli investitori a chiedersi quanto CoreWeave dipenda da NVIDIA, che ha investito 2 miliardi di dollari in gennaio e detiene un ordine da 6,3 miliardi di dollari per qualsiasi capacità lasciata inutilizzata dai clienti di CoreWeave.
Il rapporto del terzo trimestre del 10 novembre ha superato le previsioni sui ricavi, ma le spese nette per interessi di 846 milioni di dollari erano più del doppio dei 379 milioni di dollari di reddito operativo rettificato. Il titolo è comunque balzato del 24,71% l'11 novembre, per poi cedere il 6,86% il 12 novembre quando l'uscita di Huang ha colpito i titoli del cloud AI.
Oppenheimer pensa che il mercato obbligazionario abbia sbagliato
In una nota del 27 ottobre, Singh ha stimato le attività recuperabili di CoreWeave a circa 83 miliardi di dollari, contro circa 42 miliardi di dollari di debito pro forma e 37 miliardi di dollari di altre passività. La sua conclusione: anche in una liquidazione estrema, i detentori di obbligazioni non garantite potrebbero recuperare tutto il loro capitale.
Ha anche interpretato un contratto A100 che si estende fino al 2029 come un segnale che i server di CoreWeave generano ricavi per circa nove anni, contro i sei che i suoi conti assumono.
TIKR monitora 41 analisti su CoreWeave. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su CoreWeave, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di CoreWeave
I $150 hanno senso?
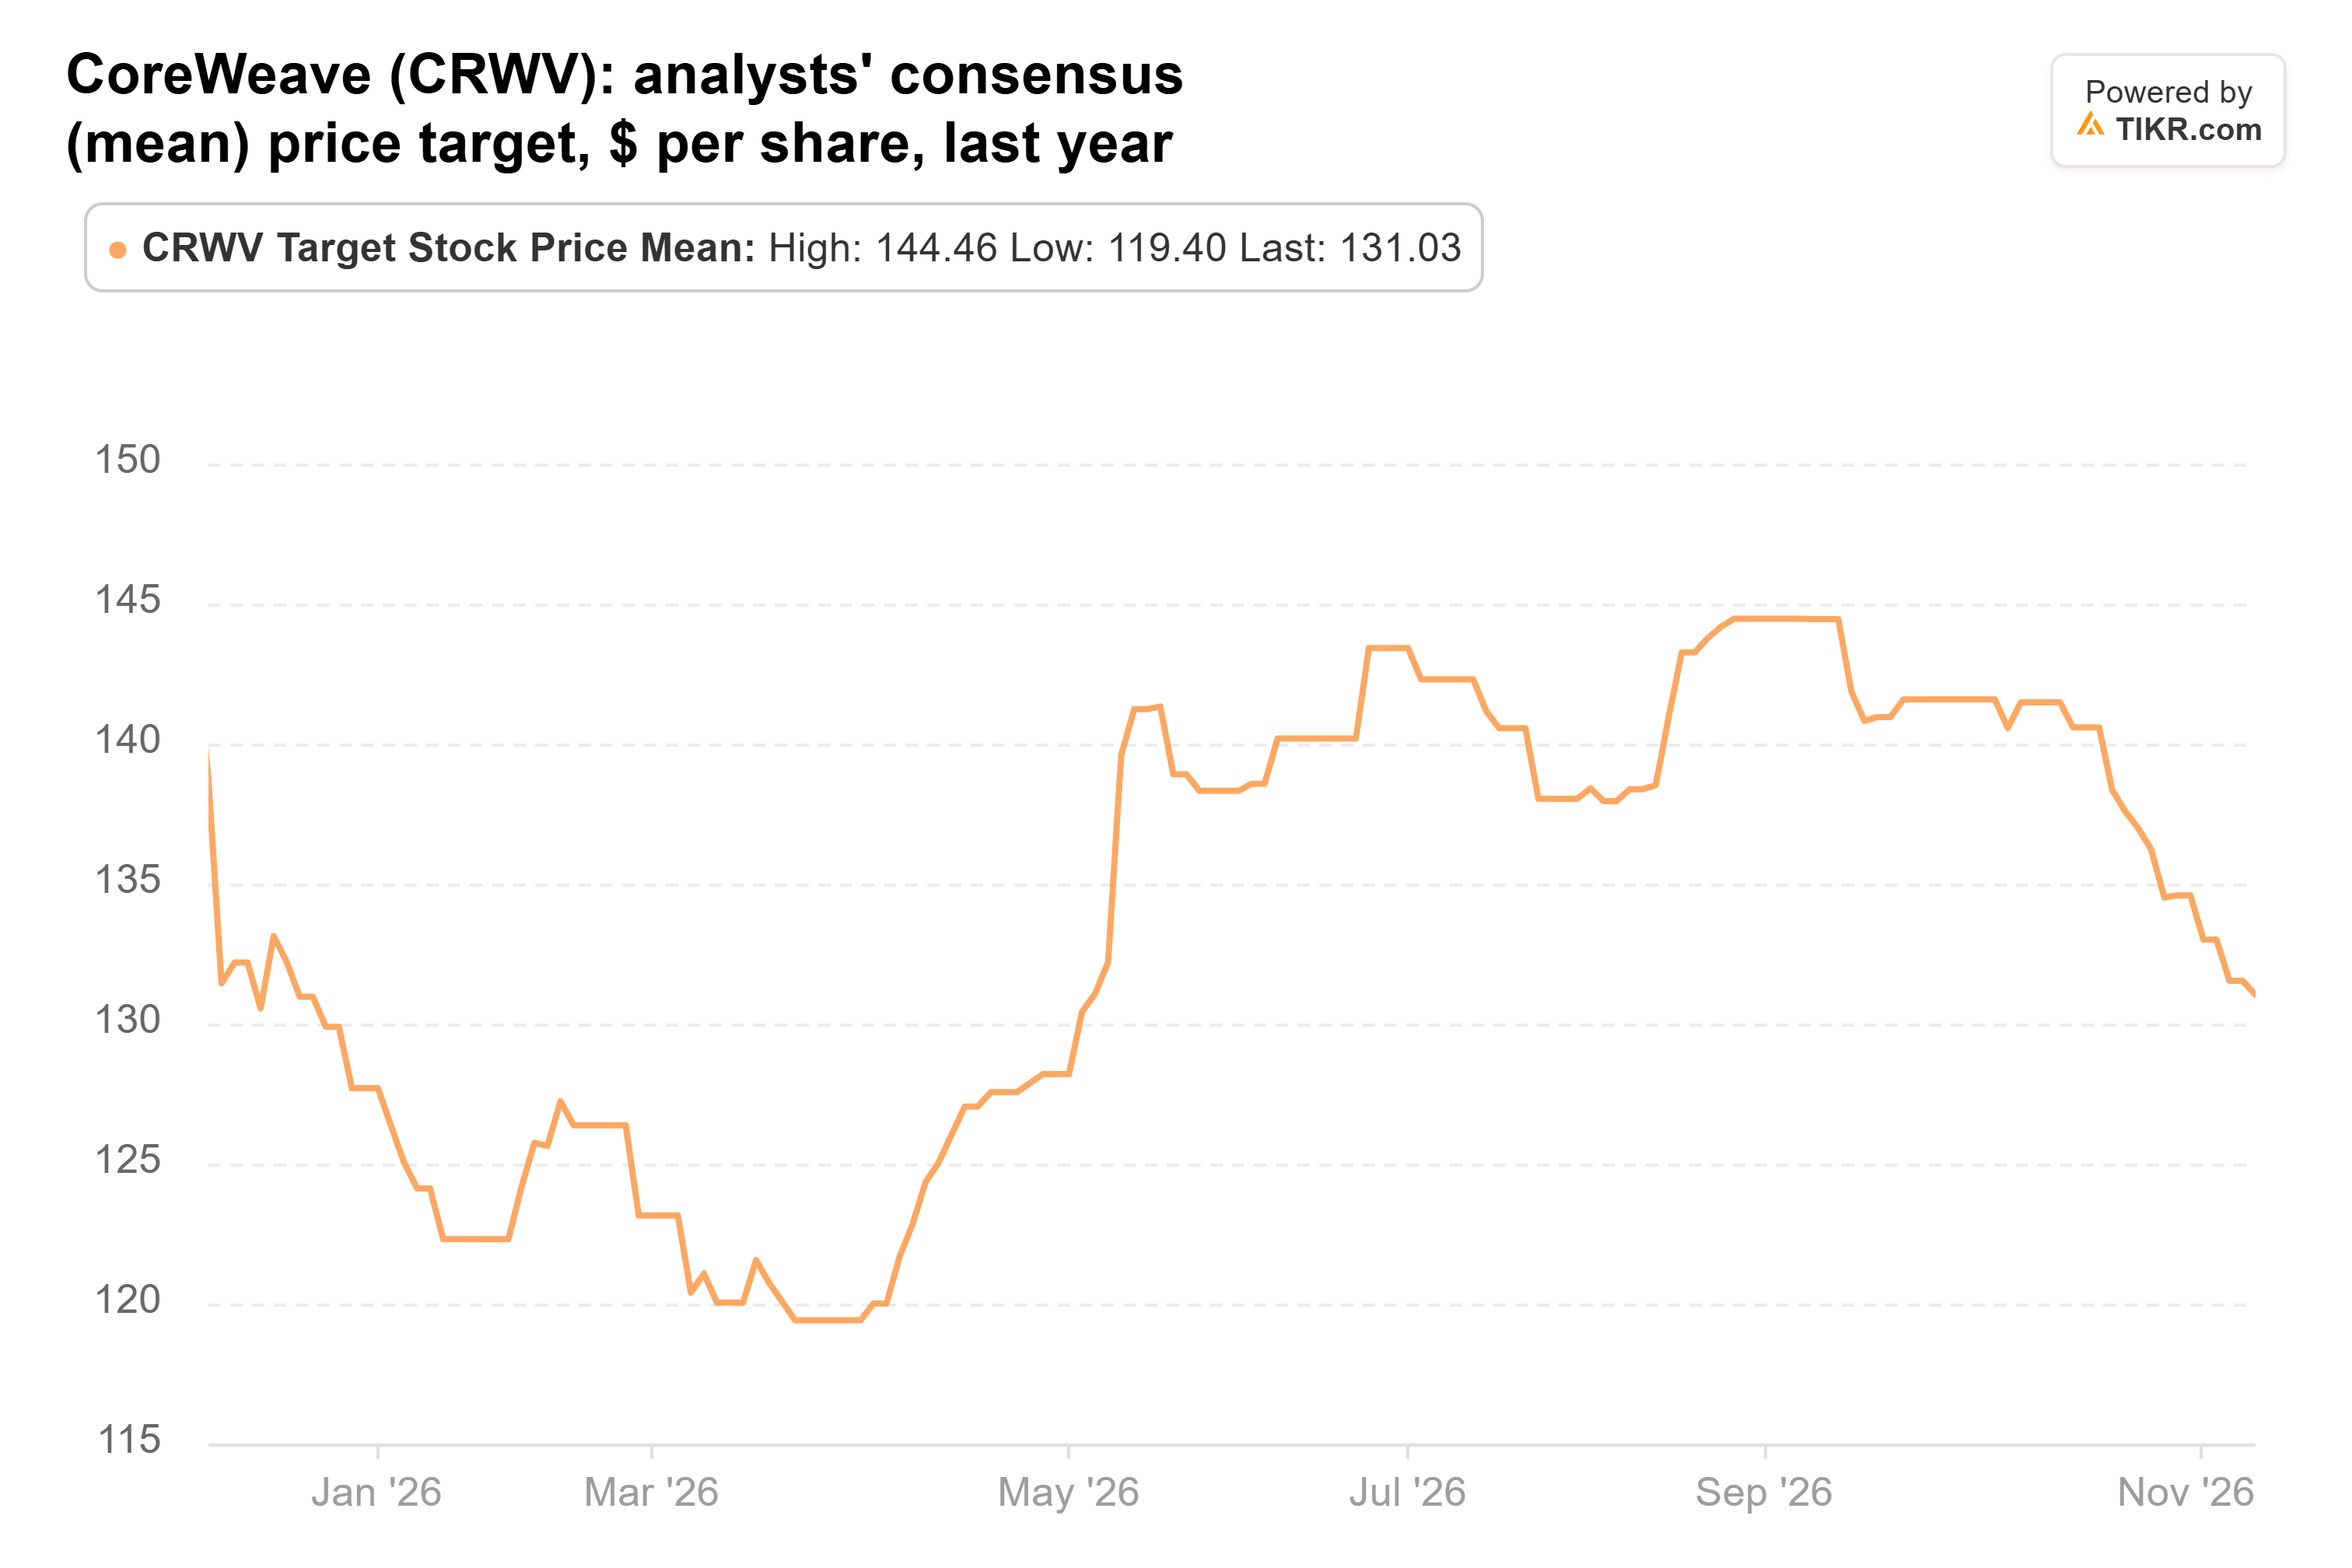
Wall Street è meno sicura. Il prezzo target consenso era di $131 l'11 novembre, in calo rispetto ai $144 di agosto, e diverse società hanno tagliato i loro target dopo il rapporto:
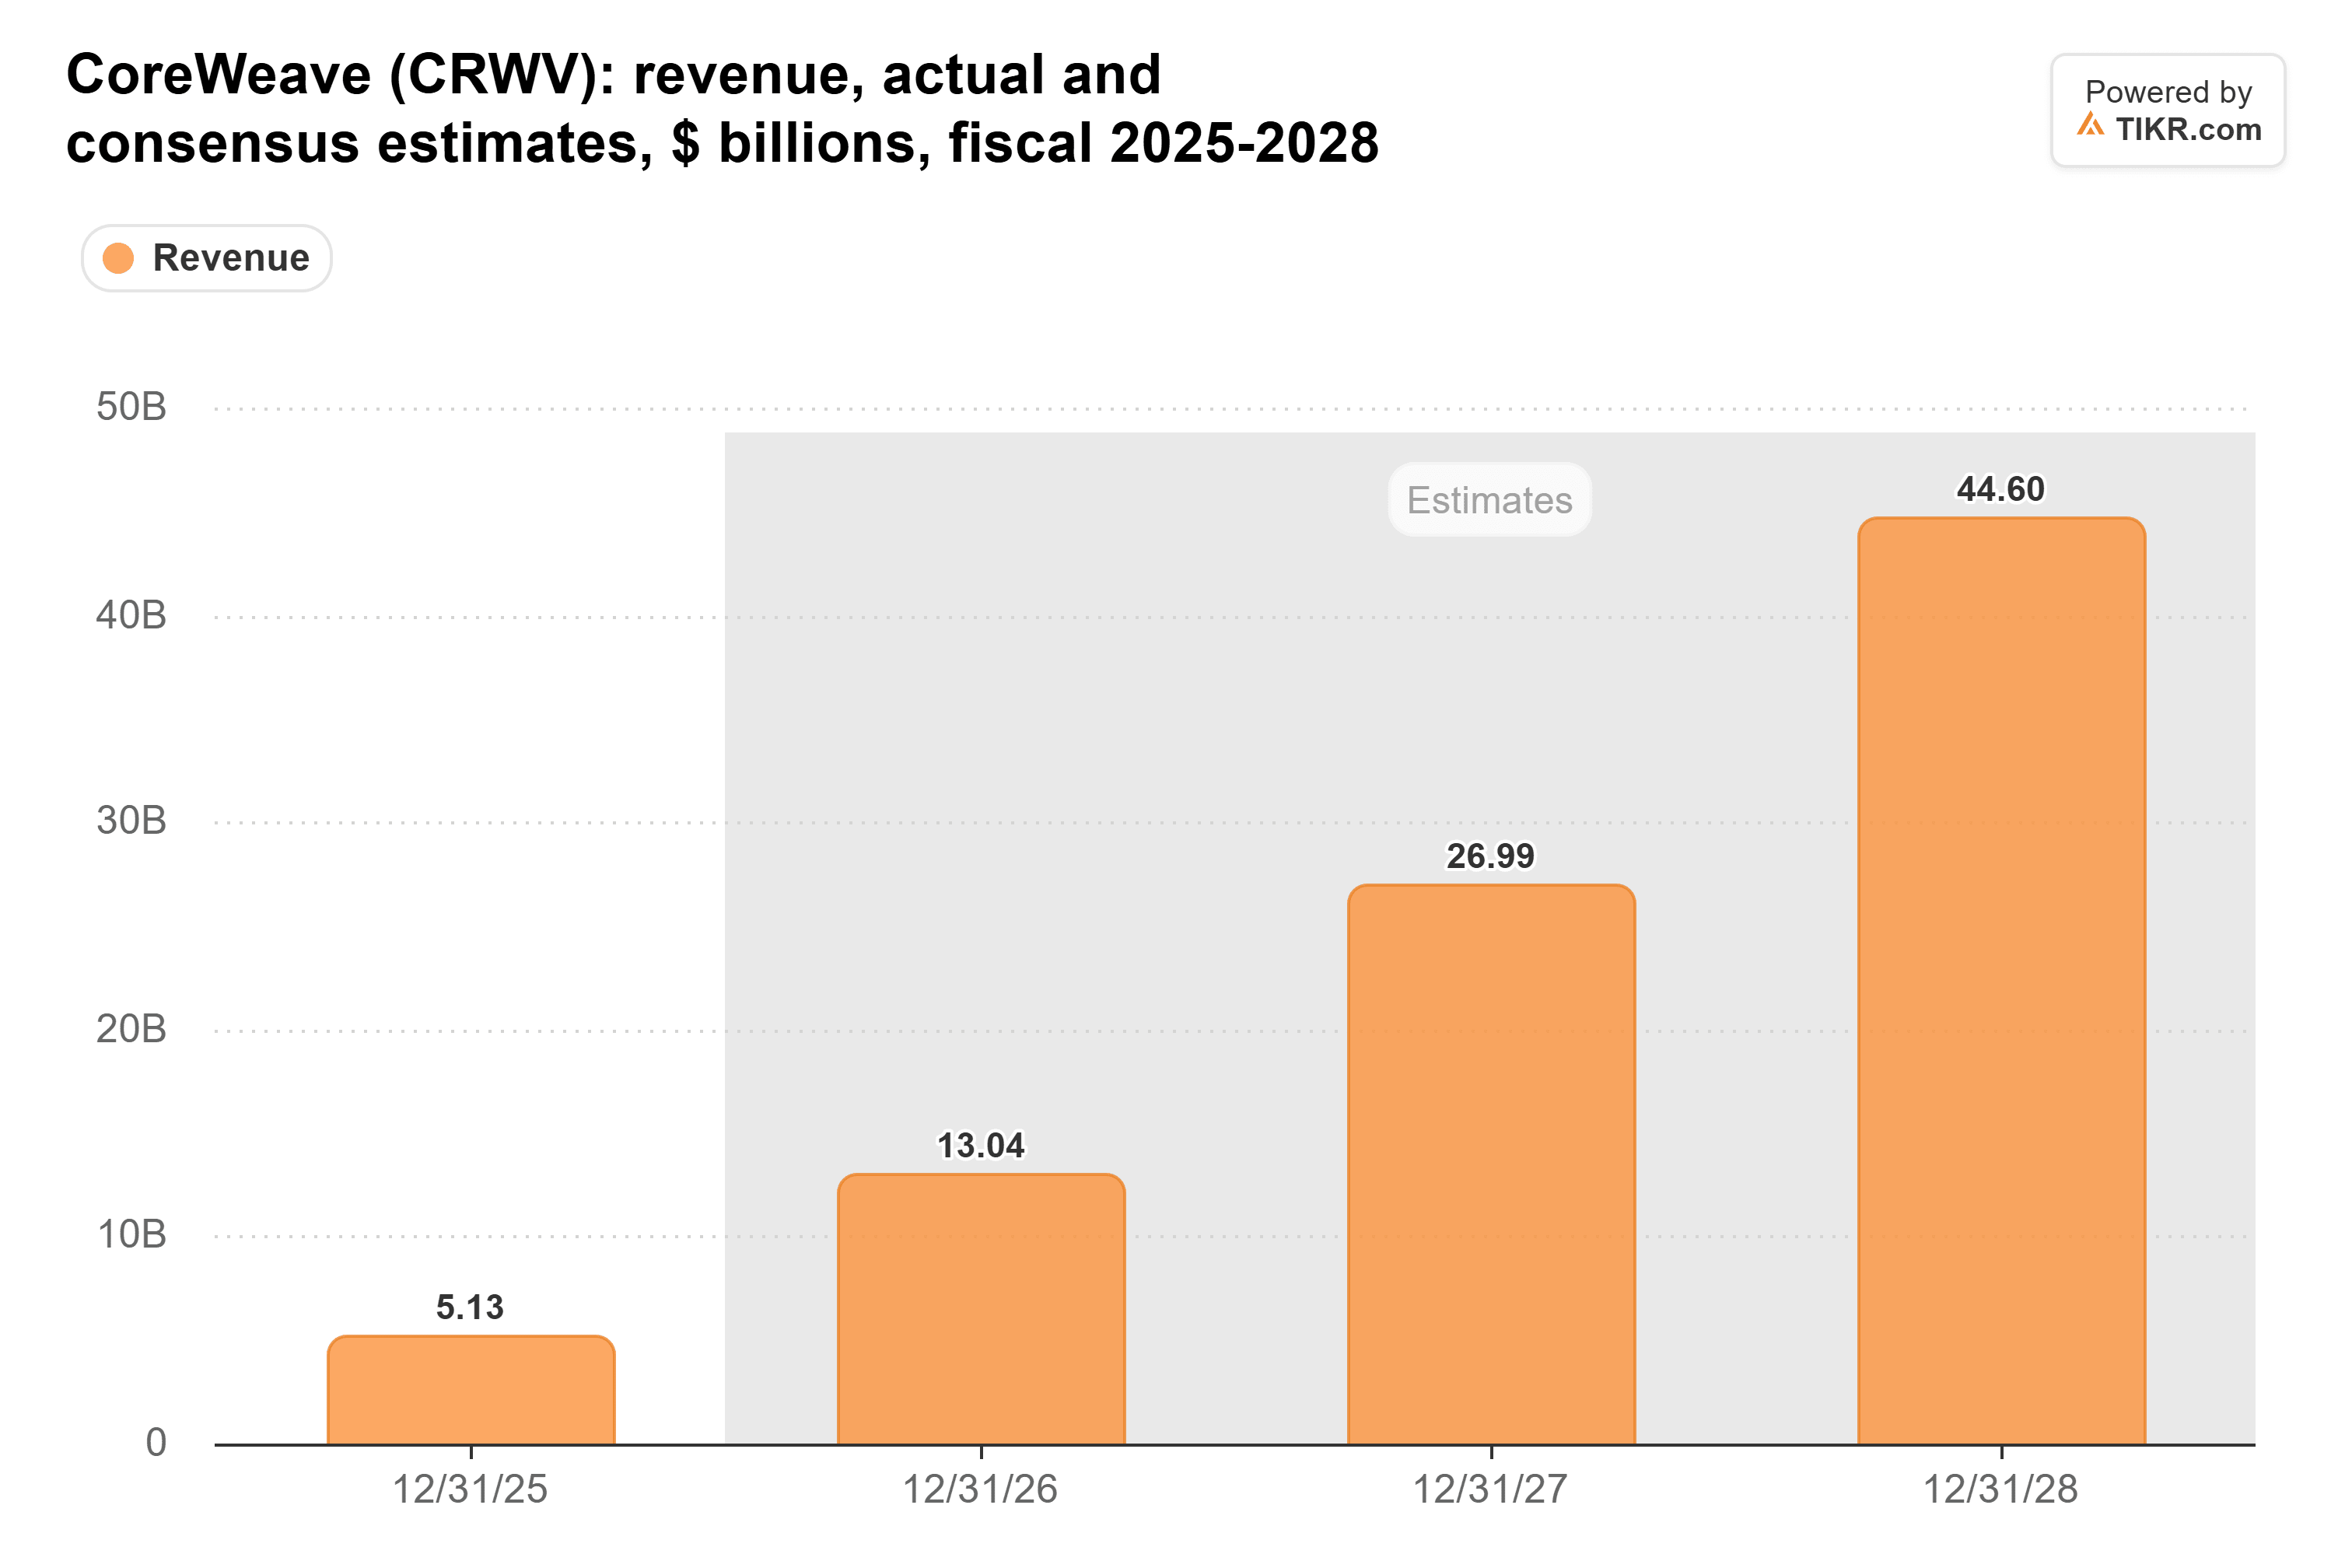
Gli analisti si aspettano che i ricavi passino da 5,13 miliardi di dollari nel 2025 a 44,6 miliardi di dollari nel 2028:
Vedono ancora una perdita GAAP di circa $4,60 per azione nel 2027, più ampia di tre mesi fa.
Il titolo scambia a 1,3x i ricavi che gli analisti si aspettano nei prossimi dodici mesi, contro una media di 3,5x nell'ultimo anno:
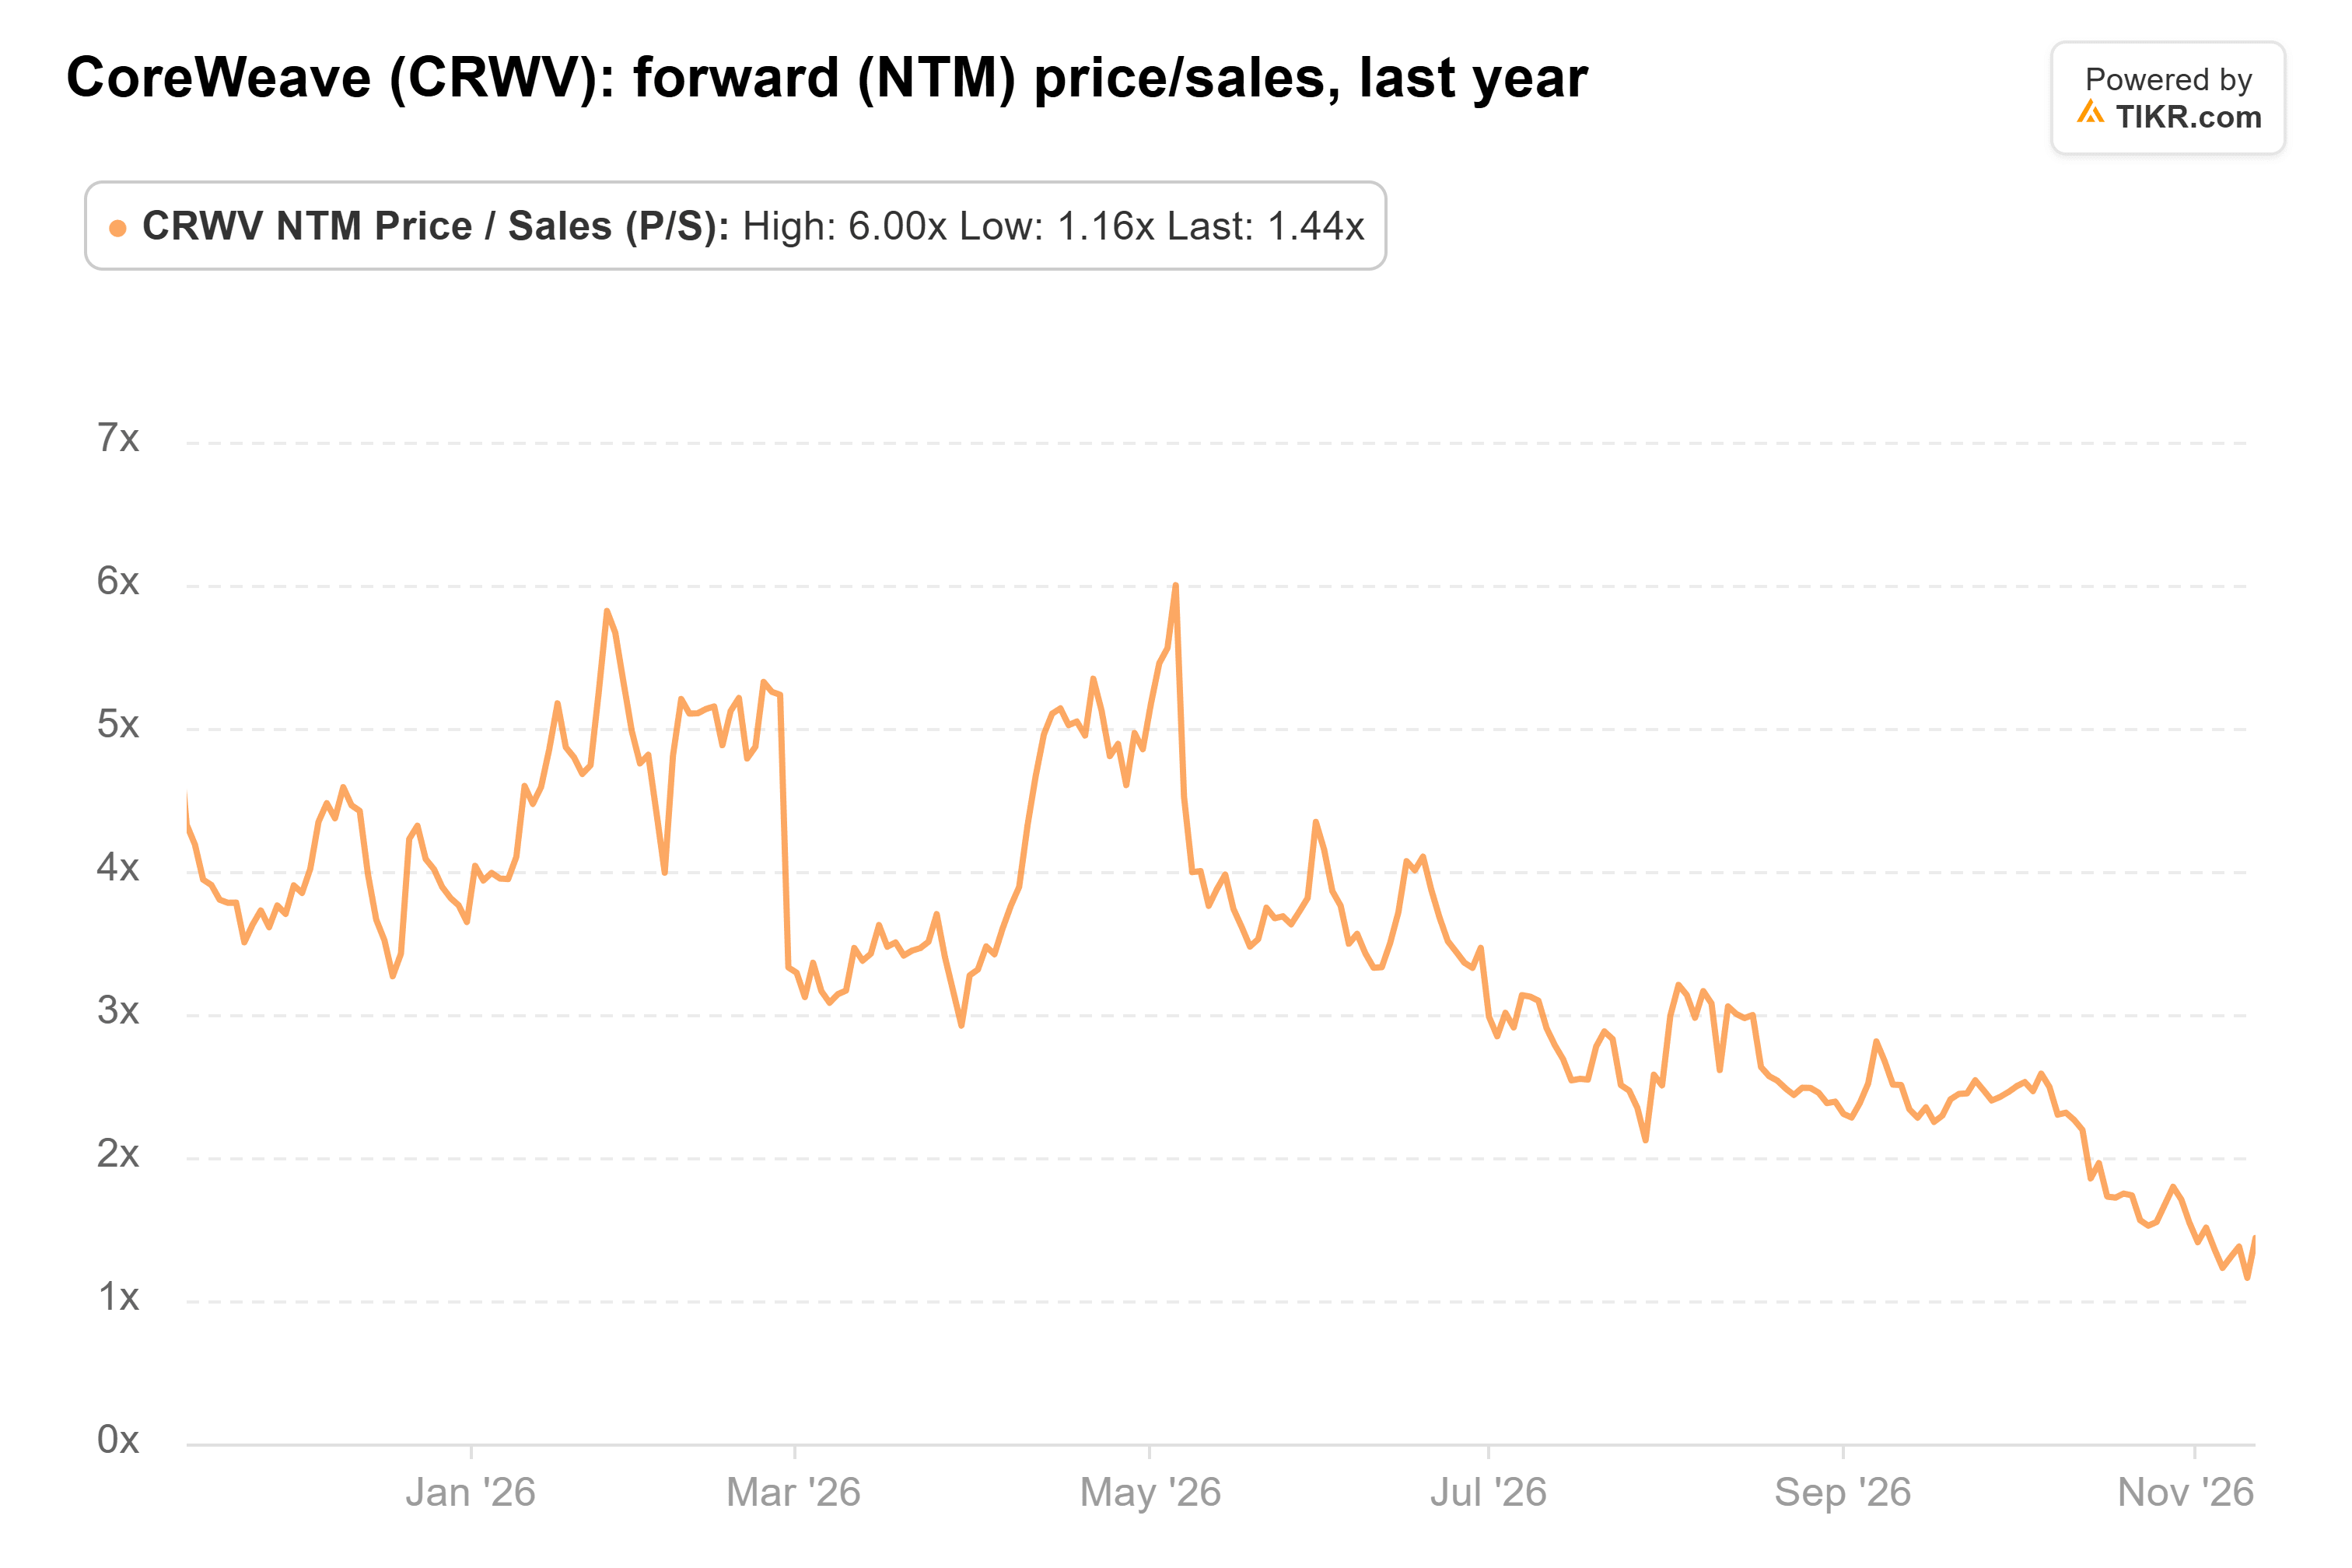
A $150, scambierebbe a 3,6x quei ricavi, appena sopra quella media.
Gli azionisti vengono pagati dopo i finanziatori
Ma un pieno recupero per i detentori di obbligazioni lascia comunque gli azionisti solo con ciò che rimane dopo di loro, con interessi più che doppi rispetto al reddito operativo rettificato. Il CFO Nitin Agrawal definisce il reddito operativo che cresce più velocemente degli interessi "il percorso verso gli utili", e il management si aspetta che il reddito netto rettificato diventi positivo nella prima metà del 2028.
Singh ha sostenuto la tesi per i detentori di obbligazioni, e gli azionisti hanno bisogno che quel divario si chiuda prima che $150 appaia raggiungibile. Agrawal si aspetta il prossimo prestito garantito da contratti nelle prossime settimane, con un rendimento dal 7% al 7,5%, più circa 9 miliardi di dollari di pagamenti anticipati e depositi dei clienti nei prossimi tre mesi. Se entrambi si concretizzano come promesso, il rapporto del quarto trimestre all'inizio del 2027 renderebbe $150 molto più credibili, specialmente se il reddito operativo rettificato si avvicina agli 1,05-1,15 miliardi di dollari di interessi previsti per il trimestre.
Quindi, quanto vale realmente il titolo CoreWeave?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere CoreWeave. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta CoreWeave gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!