Punti Chiave
- Un hedge fund che gestisce 12,97 miliardi di dollari ha reso Meta Platforms la sua posizione più grande, ha incrementato la posizione in SiTime e ha acquistato Microsoft per la prima volta nel terzo trimestre.
- Tutte e tre le azioni sono calate dal 30 settembre: Meta del 15%, SiTime del 36% e Microsoft dello 0,9%.
- I target medi degli analisti si collocano rispettivamente al 38% sopra l'ultima chiusura di Meta, al 70% sopra quella di SiTime e al 25% sopra quella di Microsoft.
- Microsoft è la scelta, perché gli analisti stanno alzando le stime degli utili e il suo P/E forward è al di sotto della sua media quinquennale.
Un hedge fund che gestisce 12,97 miliardi di dollari ha appena mostrato cosa ha acquistato nel terzo trimestre. I suoi tre acquisti più grandi sono stati Meta Platforms (META), SiTime (SITM) e Microsoft (MSFT).
Il fondo è Whale Rock Capital Management. Il suo 13F per il trimestre chiuso il 30 settembre, depositato il 13 novembre, elenca 11,45 miliardi di dollari di azioni statunitensi distribuite su 40 posizioni. Tutti e tre questi acquisti sono più economici ora di quanto non fossero al 30 settembre.
Meta è ora la scommessa più grande di Whale Rock
Whale Rock deteneva 1,20 milioni di azioni Meta al 30 settembre, il 163% in più rispetto a un trimestre prima. Con un valore di 869 milioni di dollari, ciò rappresenta il 7,6% delle sue azioni 13F e la sua posizione più grande. Il business pubblicitario di Meta continua a crescere rapidamente: i ricavi del terzo trimestre sono aumentati del 26% a 64,6 miliardi di dollari. Tuttavia, i 34,9 miliardi di dollari di capex di quel trimestre hanno superato i 32,8 miliardi di dollari di flusso di cassa operativo, e gli analisti ora vedono il free cash flow toccare il minimo a -48,0 miliardi di dollari nel 2027.
Il target medio di Wall Street si è appena mosso in un anno, passando da 840 a 848 dollari:
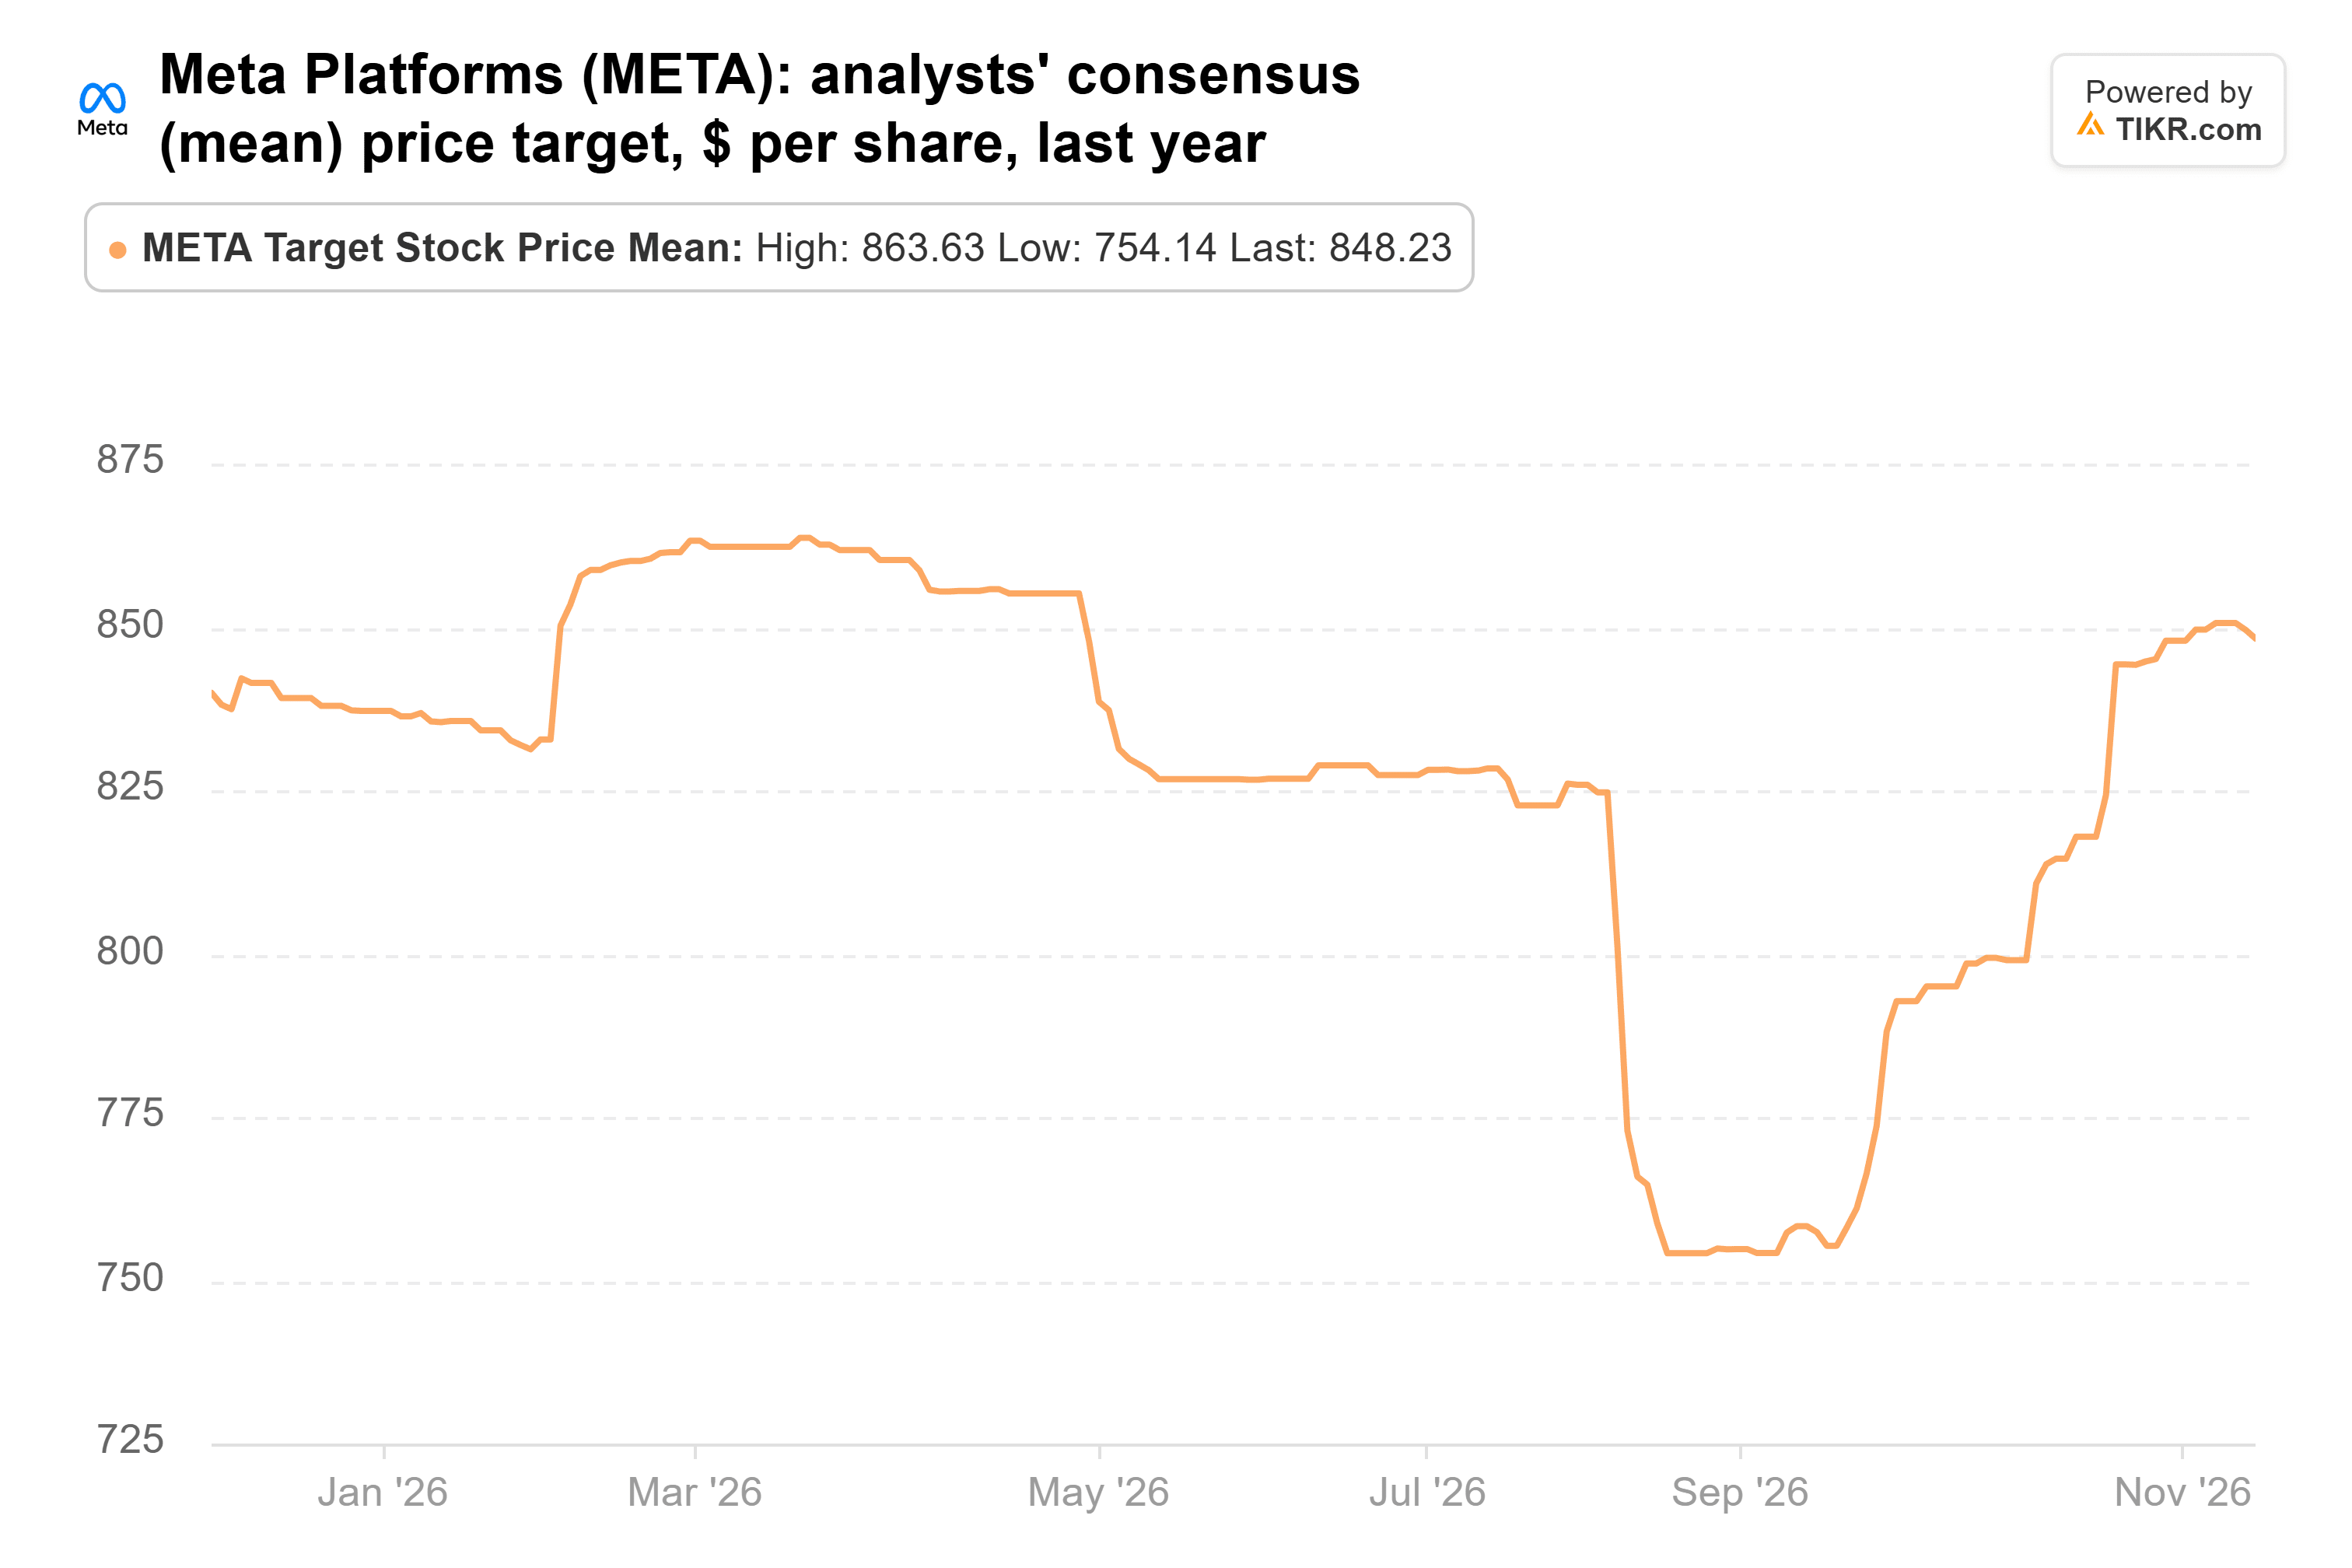
Questo target è del 38% superiore all'ultima chiusura, e il P/E forward di Meta di circa 19x è al di sotto della sua media quinquennale di circa 21x. Tuttavia, gli analisti hanno tagliato le loro stime degli utili per il 2027 del 4% dalla fine di giugno, quindi parte di questo sconto deriva da stime degli utili più basse.
TIKR monitora 62 analisti su Meta Platforms. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Meta Platforms, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti per Meta Platforms
La crescita di SiTime arriva con un problema di fornitura
Whale Rock ha incrementato del 33% la sua posizione in SiTime. Ha chiuso il trimestre con 747.269 azioni per un valore di 487 milioni di dollari, pari al 4,3% delle sue azioni 13F. Da allora, SiTime è scesa del 36% e ora quota il 54% al di sotto del suo massimo a 52 settimane.
L'attività sta crescendo molto rapidamente. I ricavi del terzo trimestre di SiTime sono stati di 298,7 milioni di dollari, in aumento rispetto agli 83,6 milioni di dollari di un anno prima, aiutati dal business di temporizzazione Renesas di cui ha assunto il controllo il 1° luglio. Ha fornito una guida per i ricavi del quarto trimestre a 331-341 milioni di dollari. Ma durante la conference call del terzo trimestre, il CEO Rajesh Vashist ha dichiarato che la fornitura di wafer rimarrà limitata fino al 2027, e il flusso di cassa operativo è stato negativo per 6,6 milioni di dollari nel trimestre a causa dell'aumento delle scorte e dei crediti.
Gli analisti hanno più che raddoppiato il loro target medio nell'ultimo anno, sebbene sia diminuito da agosto:
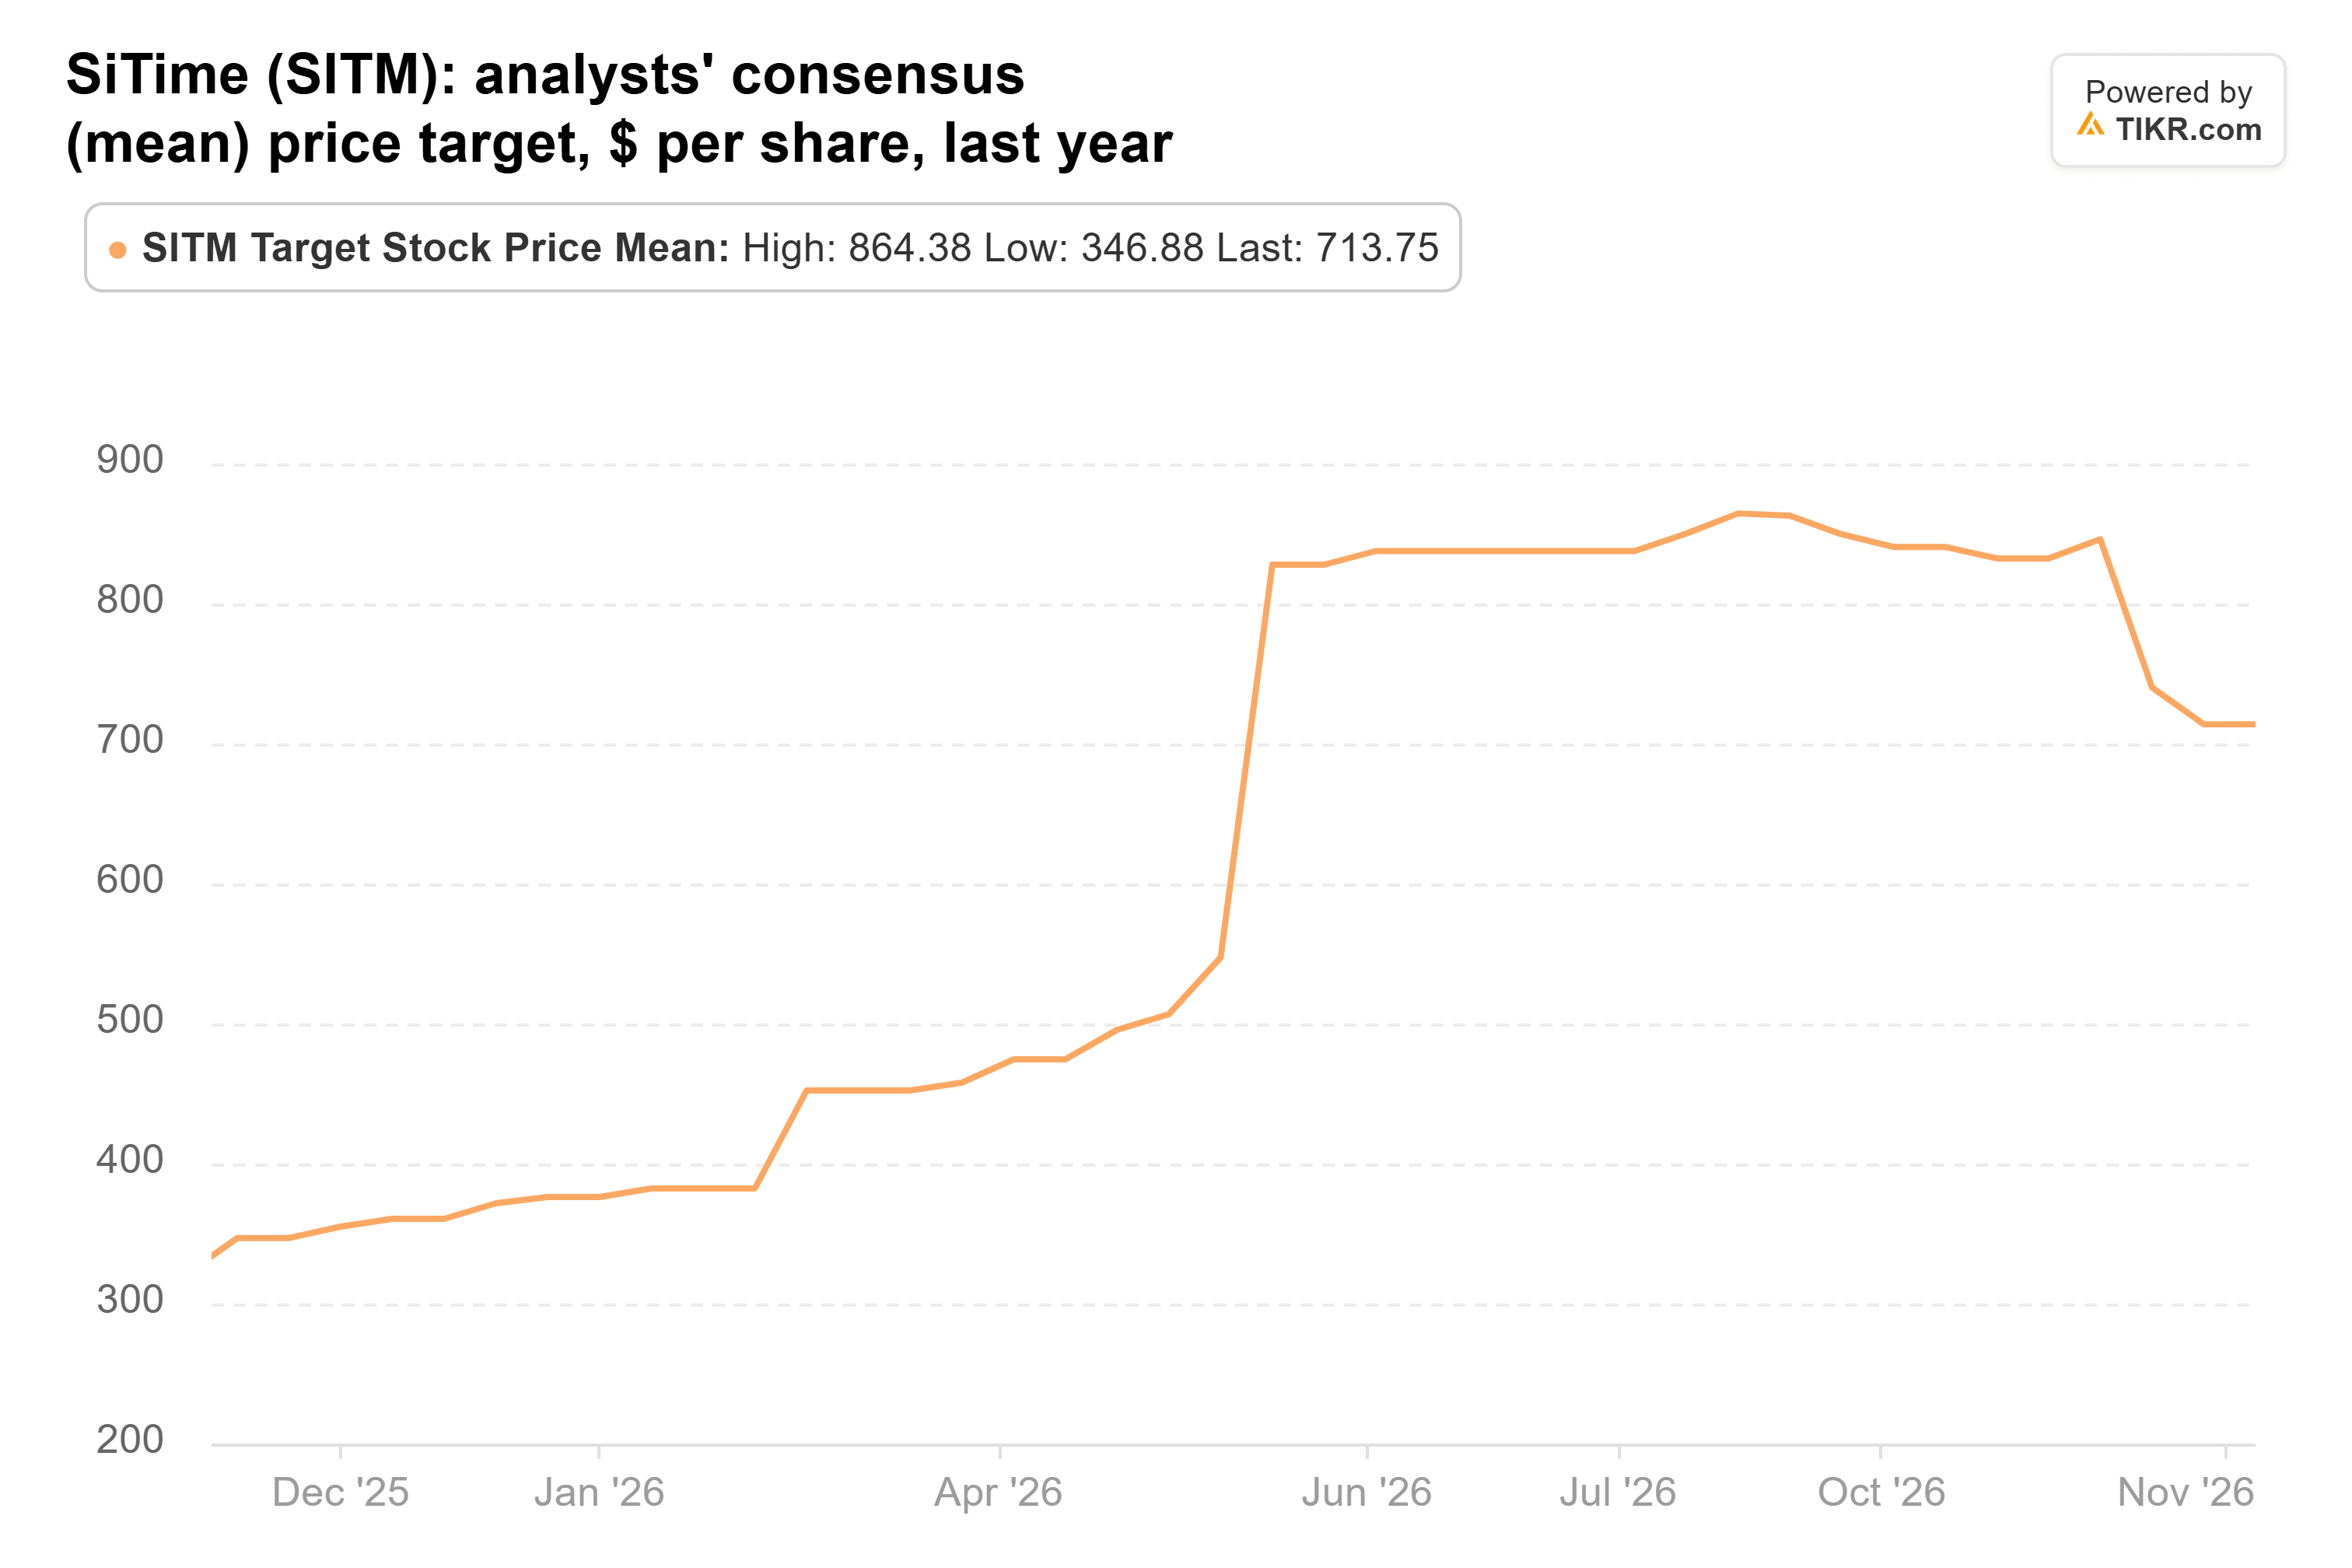
Il target medio di 714 dollari è del 70% superiore all'ultima chiusura. Ma il target più basso è sceso a 425 dollari dagli 800 di agosto, circa dove quota ora l'azione. A circa 23x gli utili forward, gli investitori stanno ancora pagando per una crescita che dipende dalla fornitura limitata di wafer.
Microsoft è il nuovo nome, e le sue stime stanno salendo
Microsoft è l'unica delle tre che Whale Rock non deteneva un trimestre prima. Al 30 settembre deteneva 861.645 azioni per un valore di 442 milioni di dollari, pari al 3,9% delle sue azioni 13F. L'azione è scesa solo dello 0,9% da allora. Nel trimestre di settembre, i ricavi del cloud commerciale Microsoft 365 sono cresciuti del 17% mentre le postazioni commerciali sono aumentate del 5%, poiché i clienti sono passati a piani più costosi che includono Copilot, E5 ed E7. Gli analisti hanno alzato l'EPS normalizzato di consenso a 20,01 dollari per l'anno fiscale 2027 e 24,20 dollari per l'anno fiscale 2028, rispetto a 19,76 e 23,70 dollari di fine ottobre.
Il target medio di Wall Street è ora al suo massimo dell'anno:
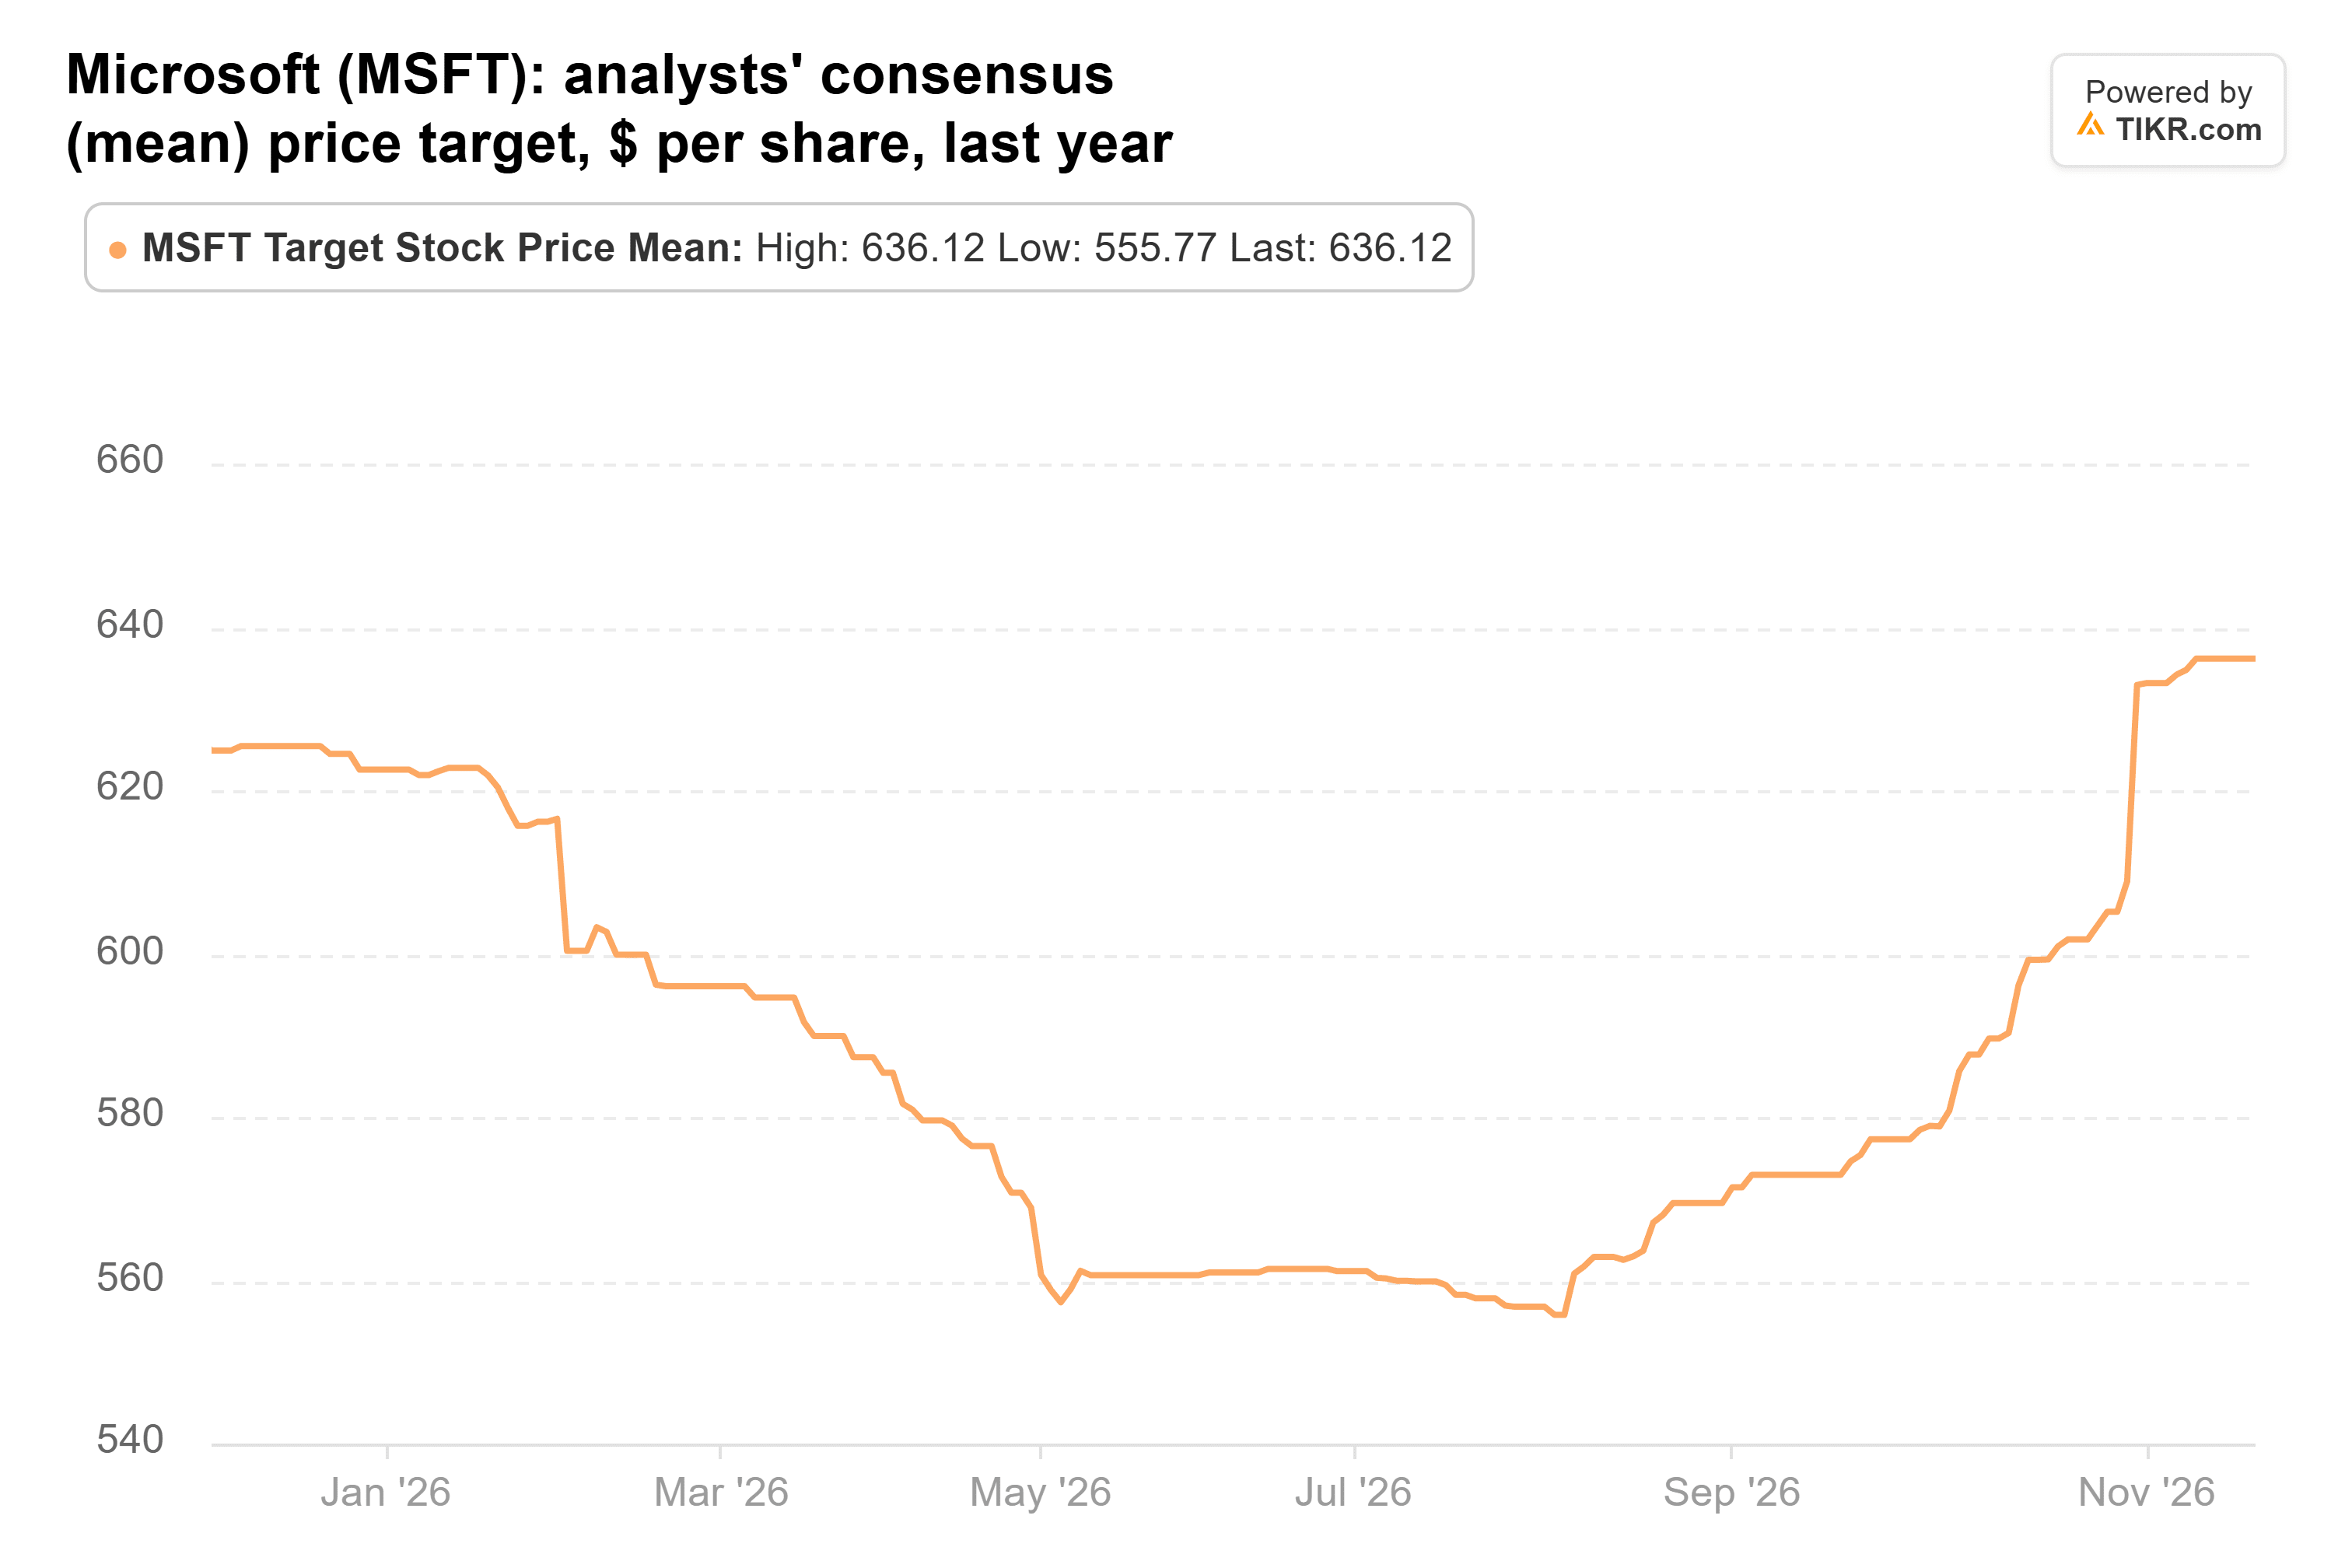
A 636 dollari, quel target è del 25% superiore all'ultima chiusura, e il P/E forward di Microsoft di circa 24x è al di sotto della sua media quinquennale di circa 29x. Il rischio è il contante: gli analisti hanno tagliato la loro stima del free cash flow per l'anno fiscale 2027 a 32,7 miliardi di dollari da 34,6 miliardi poiché il capex continua a salire.
Microsoft è quella che comprerei
Se potessi comprarne solo una in questo momento, sarebbe Microsoft. Le sue stime degli utili stanno salendo, quota al di sotto del suo multiplo abituale, e i suoi clienti Office stanno pagando di più per postazione. Il multiplo di Meta è ancora più al di sotto della sua media, ma le sue stime stanno scendendo e la sua spesa supera il contante che genera. Il potenziale rialzista del 70% di SiTime è allettante, ma con i target in calo e i wafer limitati fino al 2027, vorrei prima vedere il quarto trimestre.
Sia Meta che Microsoft pubblicano i risultati a fine gennaio. È allora che Meta deve rientrare nella sua guida ai ricavi di 73-76 miliardi di dollari, e Microsoft deve dimostrare che il suo free cash flow resiste sotto il capex. Il prossimo 13F di Whale Rock, previsto per metà febbraio, mostrerà se il fondo è rimasto con tutte e tre.
Quindi, quanto vale realmente l'azione Meta?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Meta. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buon investimento!