


Punti Chiave
- MPLX ha aumentato la sua distribuzione trimestrale del 12,5% il 3 novembre, il quinto anno consecutivo di aumenti a doppia cifra, e J.M. Smucker ha dichiarato un dividendo trimestrale di $1,12 il 22 ottobre, in aumento rispetto a $1,10.
- MPLX rende l'8,6% e Smucker rende il 3,4%, quindi $10.000 pagano $860 all'anno in MPLX e $340 in Smucker oggi.
- Il dividendo di Smucker assorbe il 29% del free cash flow degli ultimi dodici mesi, mentre il distributable cash flow di MPLX copre il suo payout 1,4 volte, con più debito dietro.
- Al tasso di crescita del dividendo a cinque anni di ciascuna, $10.000 in MPLX pagano circa $40.000 in 20 anni, contro circa $10.000 in Smucker.
Chiunque acquisti un titolo azionario a dividendo per tenerlo per 20 anni vuole un assegno che continui a crescere. MPLX (MPLX) ha aumentato la sua distribuzione trimestrale del 12,5% il 3 novembre, il quinto anno consecutivo di aumenti a doppia cifra. J.M. Smucker (SJM) si è mossa più lentamente, dichiarando un dividendo trimestrale di $1,12 il 22 ottobre, in aumento rispetto a $1,10, dopo il suo 25° anno fiscale consecutivo di aumenti.
Ciò lascia un grande divario tra i due: MPLX rende l'8,6% e Smucker rende il 3,4%. Quindi quale terrei per i prossimi due decenni?
| Metrica | J.M. Smucker (SJM) | MPLX (MPLX) |
|---|---|---|
| Dividend yield | 3,4% | 8,6% |
| Crescita del dividendo, 5 anni | 4,1% all'anno, fiscale 2021-2026 | 8,2% all'anno, fiscale 2020-2025 |
| Record (conteggio dell'azienda) | 25 anni fiscali consecutivi di aumenti | 5 anni consecutivi di aumenti a doppia cifra |
| Copertura, ultimo riportato | Cash dividend payout ratio: 29% (TTM al 31 luglio 2026) | Copertura del distributable cash flow: 1,40x (fiscale 2025) |
| Copertura, forward | Cash dividend payout ratio: 40% (consenso fiscale 2027) | Copertura del distributable cash flow: 1,28x (consenso fiscale 2026) |
| Debito netto/EBITDA | 2,9x | 4,1x |
| Copertura degli interessi | 4,7x | 4,0x |
6 titoli a dividendo sicuri che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora crediamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi come parte del nostro nuovo report di investimento. Scopri di più su come ottenere l'accesso proprio qui.
Smucker ha ampio margine
Il dividendo di Smucker è ben coperto, assorbendo solo il 29% del free cash flow nei dodici mesi terminati il 31 luglio 2026, e il 40% sul consenso per il fiscale 2027. La cifra trailing riceve una spinta da un primo trimestre con $337,3 milioni di free cash flow, contro i -$94,9 milioni di un anno prima. Il management prevede circa $1,1 miliardi di free cash flow per il fiscale 2027.
Il free cash flow ha coperto il dividendo ogni anno dal fiscale 2017, ma il dividendo ha assorbito il 68,1% di esso nel fiscale 2024 prima di scendere al 40,2% nel fiscale 2026:
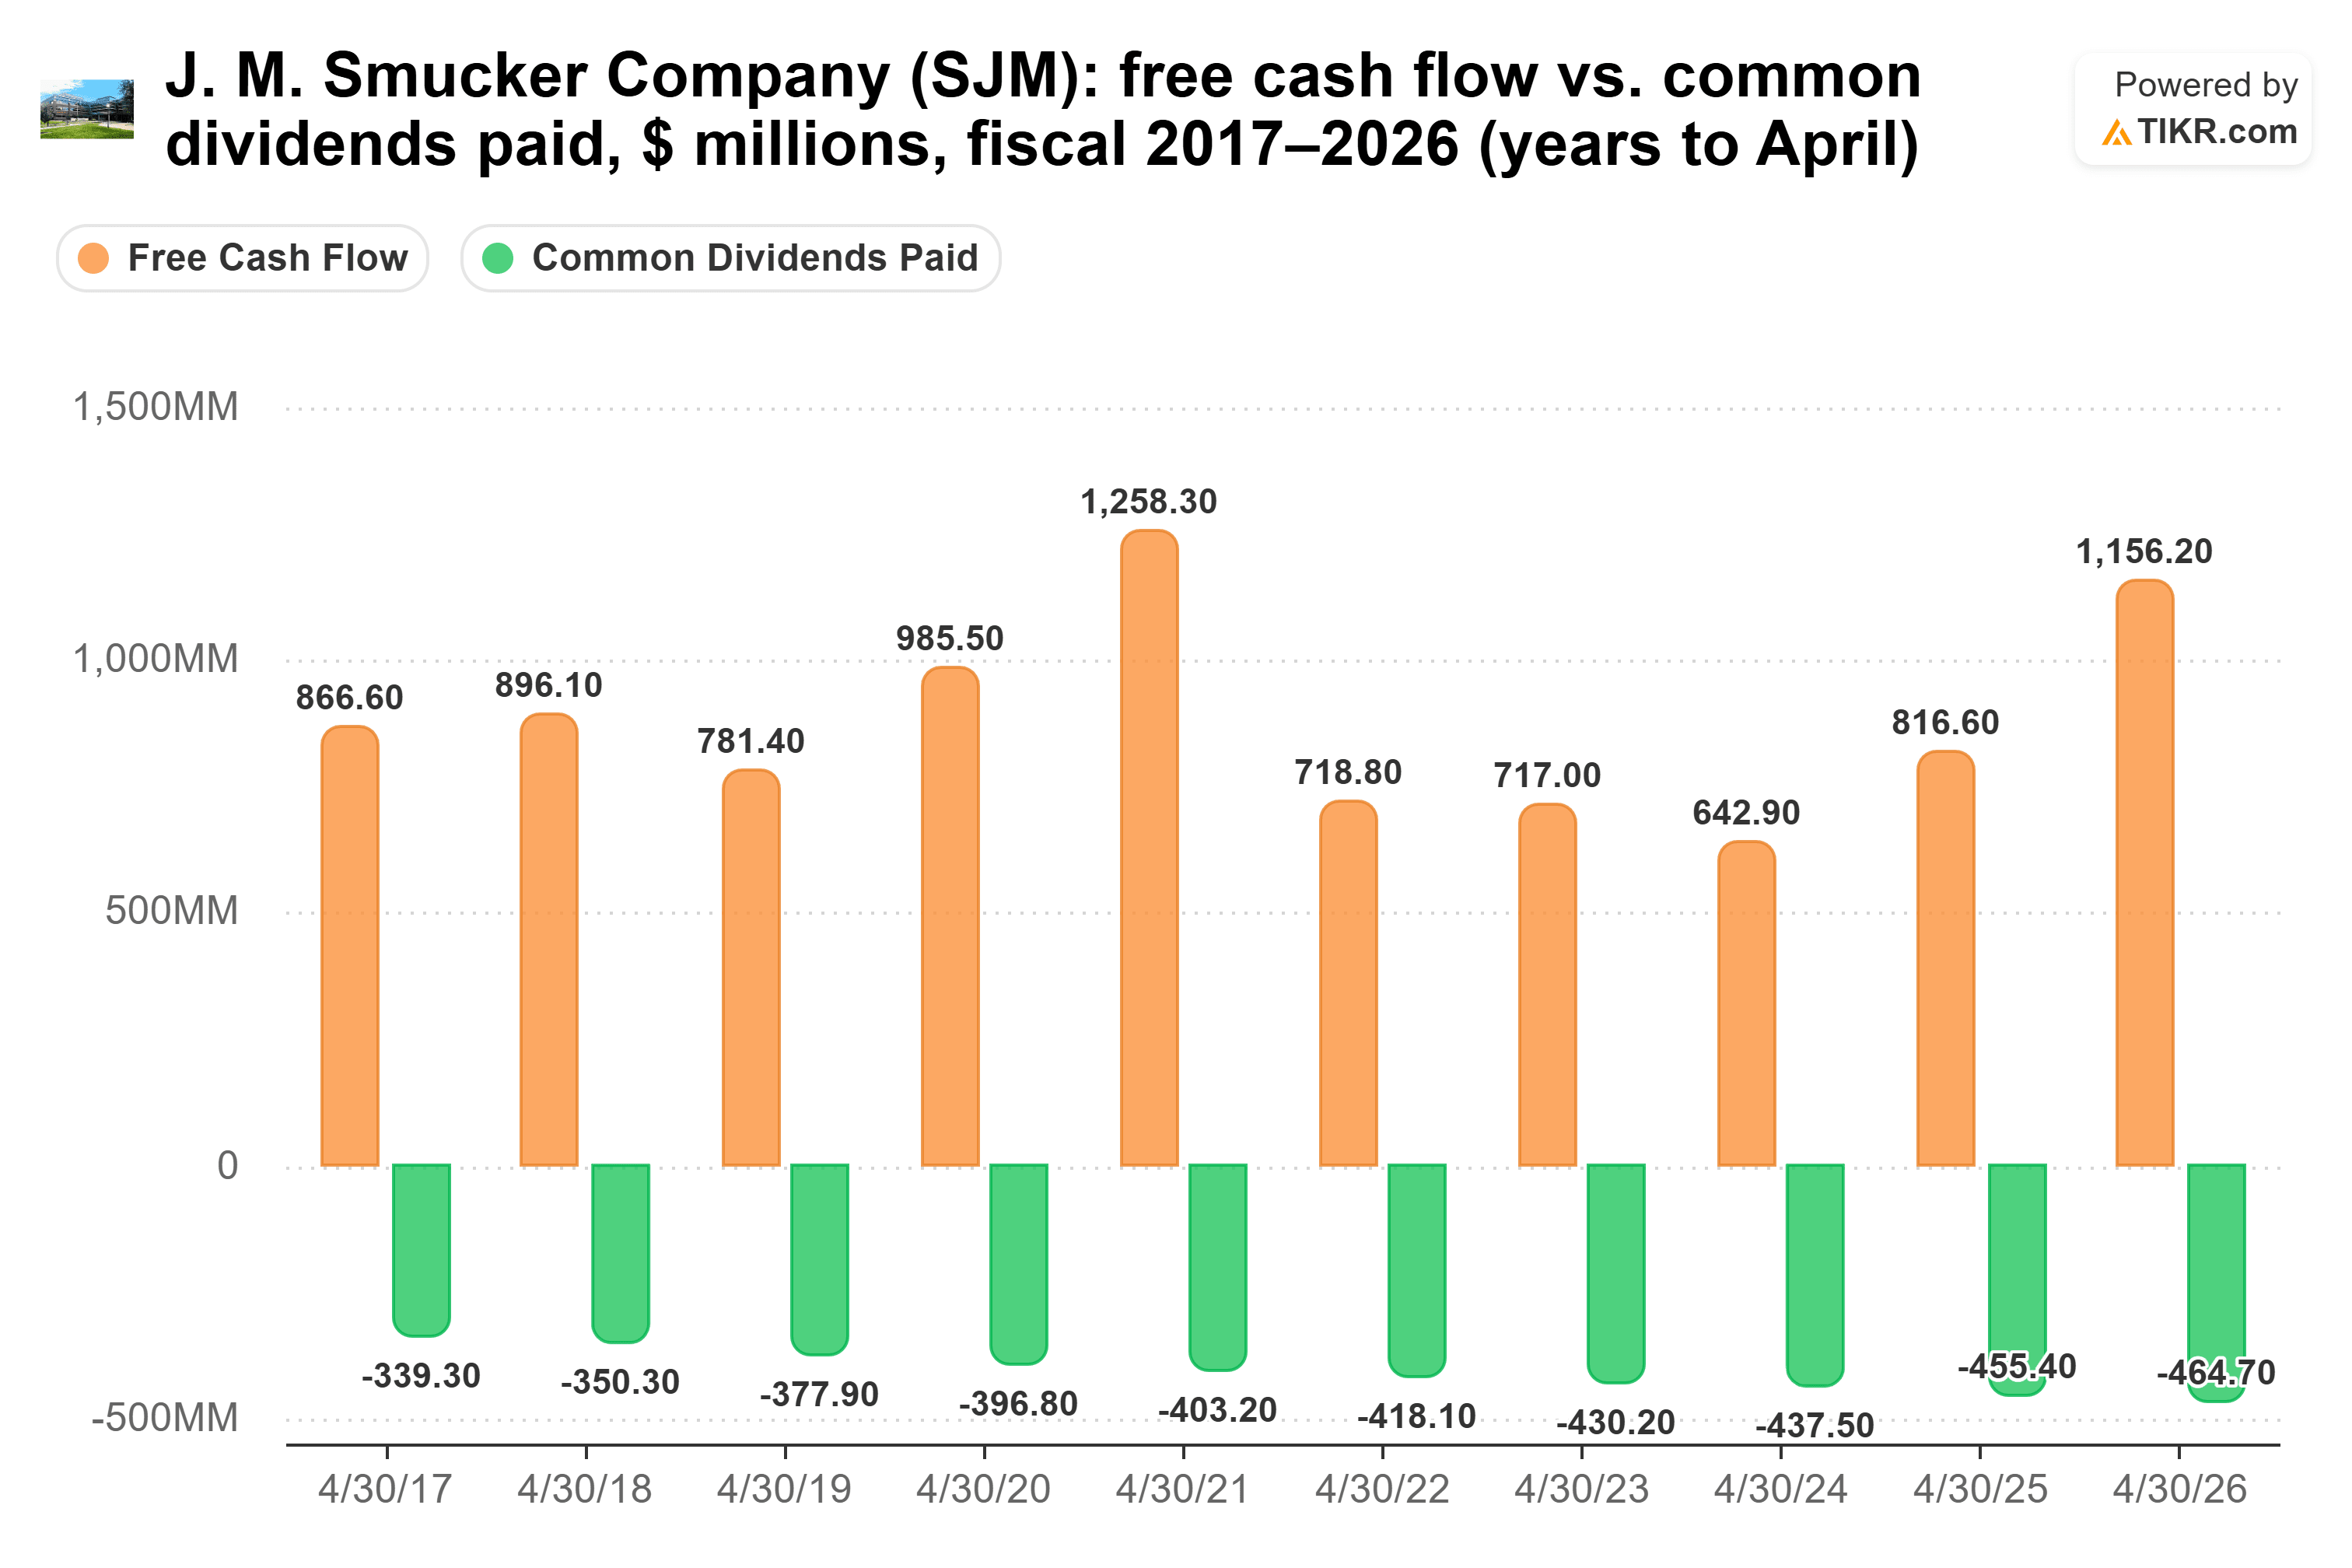
Il business è misto. Nel primo trimestre, le vendite nette di Café Bustelo sono aumentate del 23% e Uncrustables ha registrato una crescita a doppia cifra dei volumi, mentre le vendite nette di Sweet Baked Snacks sono diminuite del 7%. Per tutto il fiscale 2027, Smucker prevede che le vendite nette diminuiranno dell'1% al 2%. Ha raggiunto il suo obiettivo di debito netto/EBITDA pari o inferiore a 3x prima del previsto, e il CFO Tucker Marshall ha dichiarato: "rimaniamo impegnati nel dividendo trimestrale". Il rischio è la crescita lenta: il dividendo è aumentato dell'1,9% nel fiscale 2026, contro il 4,1% all'anno dal fiscale 2021 al fiscale 2026.
MPLX copre un assegno molto più grande
Mentre il cuscinetto di Smucker è ampio e i suoi aumenti sono piccoli, MPLX paga molto di più e aumenta il suo payout rapidamente. Il suo distributable cash flow ha coperto la distribuzione 1,40 volte nel fiscale 2025, e il consenso per il fiscale 2026 ha ancora un solido 1,28 volte. In quanto master limited partnership, MPLX paga distribuzioni sulle unità, e i possessori ricevono un modulo K-1 al momento delle tasse.
Il distributable cash flow per unità ha superato la distribuzione ogni anno dal fiscale 2016. La copertura è scesa da 1,59 volte quell'anno a 1,40 volte nel fiscale 2025, poiché il payout è cresciuto più velocemente:
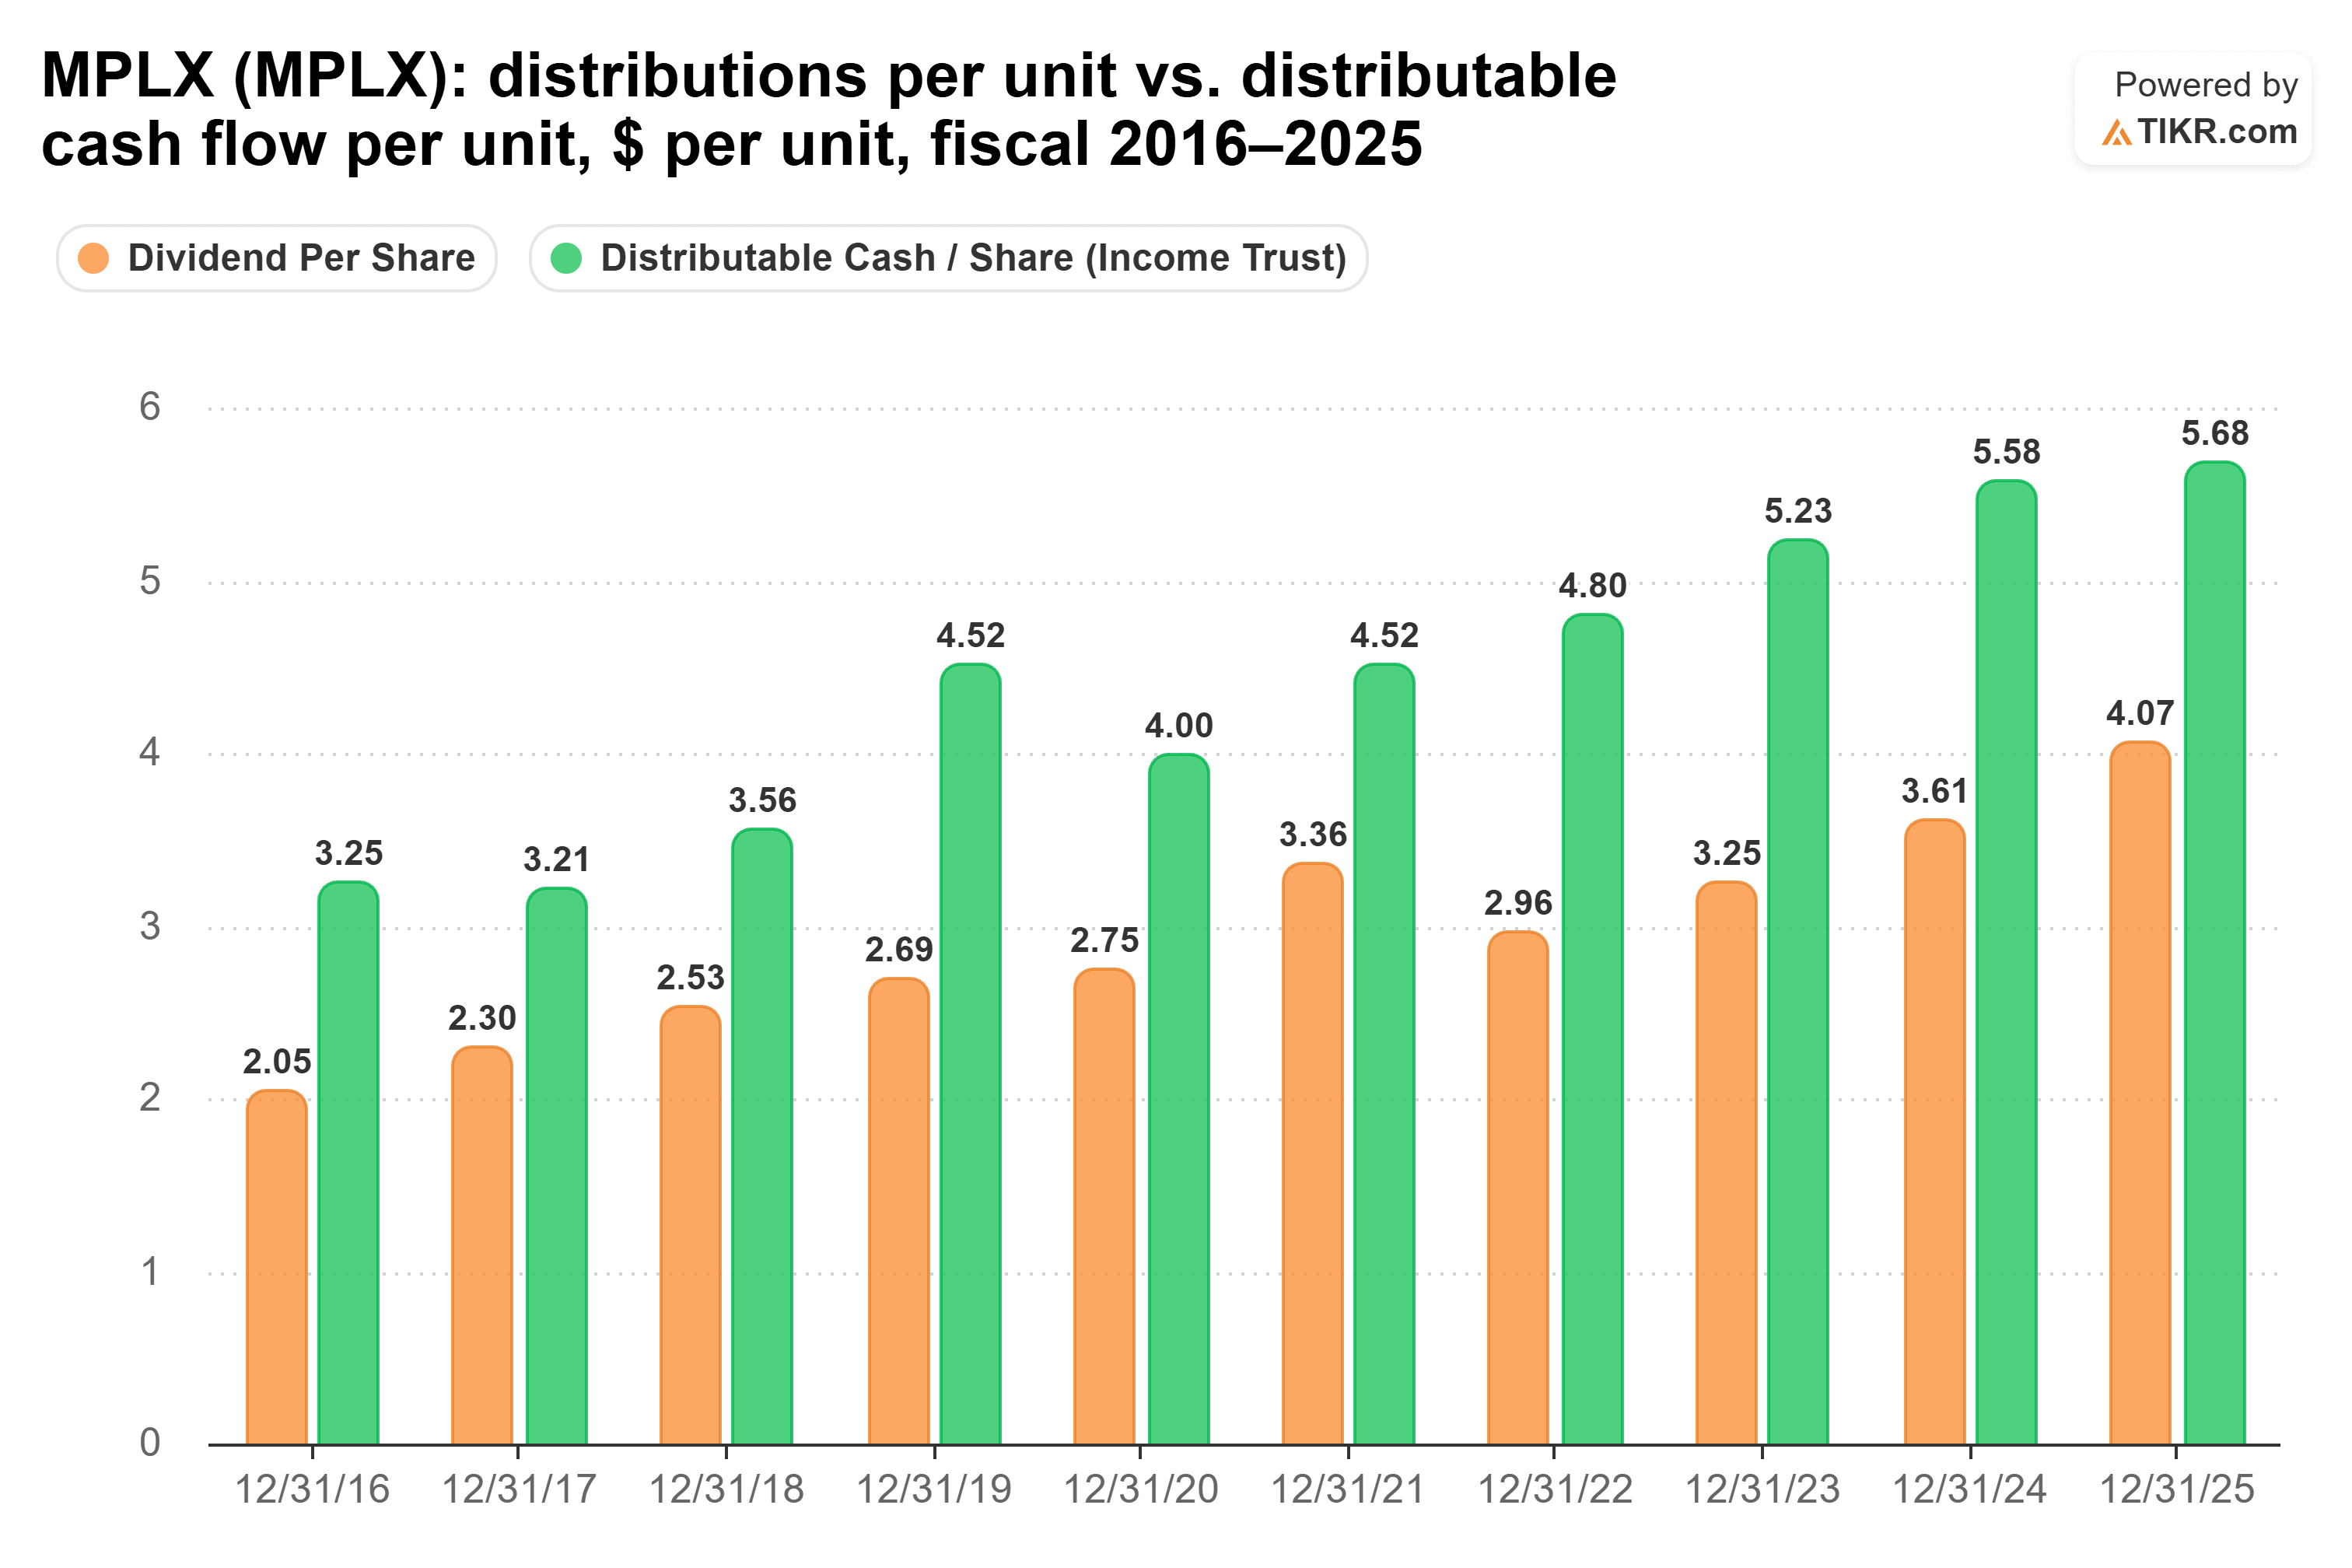
Questo è intenzionale. Il management è a suo agio con una copertura annuale di 1,3 volte e si aspetta che l'aumento del 2027 superi la crescita del distributable cash flow. Prevede anche una crescita dell'EBITDA a tasso medio-singola cifra, e l'EBITDA rettificato del terzo trimestre è aumentato del 5,3% a $1,86 miliardi rispetto a un anno prima.
Il 3 novembre, MPLX ha anche concordato di vendere asset legati a due raffinerie di Marathon Petroleum a CVR Energy per $750 milioni. Il CEO Maryann Mannen ha dichiarato che la vendita "rappresenta attualmente un fattore a sfavore per il 2027 che non era stato inizialmente contemplato quando sono stati stabiliti altri parametri operativi". Le unità sono scese fino al 4% quel giorno, nonostante l'aumento.
Quindi quale dividendo vince?
Terrei MPLX per i prossimi 20 anni. In quel periodo, voglio una copertura che regga, un business in crescita e una storia di aumenti. Il distributable cash flow di MPLX ha coperto il suo payout almeno 1,35 volte in ogni anno dal fiscale 2016 al fiscale 2025, e negli stessi anni il payout è circa raddoppiato.
Il reddito extra è enorme. Al tasso di crescita a cinque anni di ciascuna, $10.000 in MPLX pagano circa $40.044 in 20 anni, inclusi circa $3.815 nell'anno 20, un rendimento del 38,1% sui $10.000 originali. Gli stessi $10.000 in Smucker pagano circa $10.225, inclusi circa $729 nell'anno 20, un rendimento del 7,3%. Non mi aspetto aumenti dell'8% per due decenni. Ma anche senza aumenti del tutto, i $860 all'anno di MPLX si sommano a $17.200 in 20 anni.
Ciò che accetto in cambio è il debito. Il debito netto di MPLX è rimasto tra 3,4x e 4,0x EBITDA negli ultimi cinque anni:
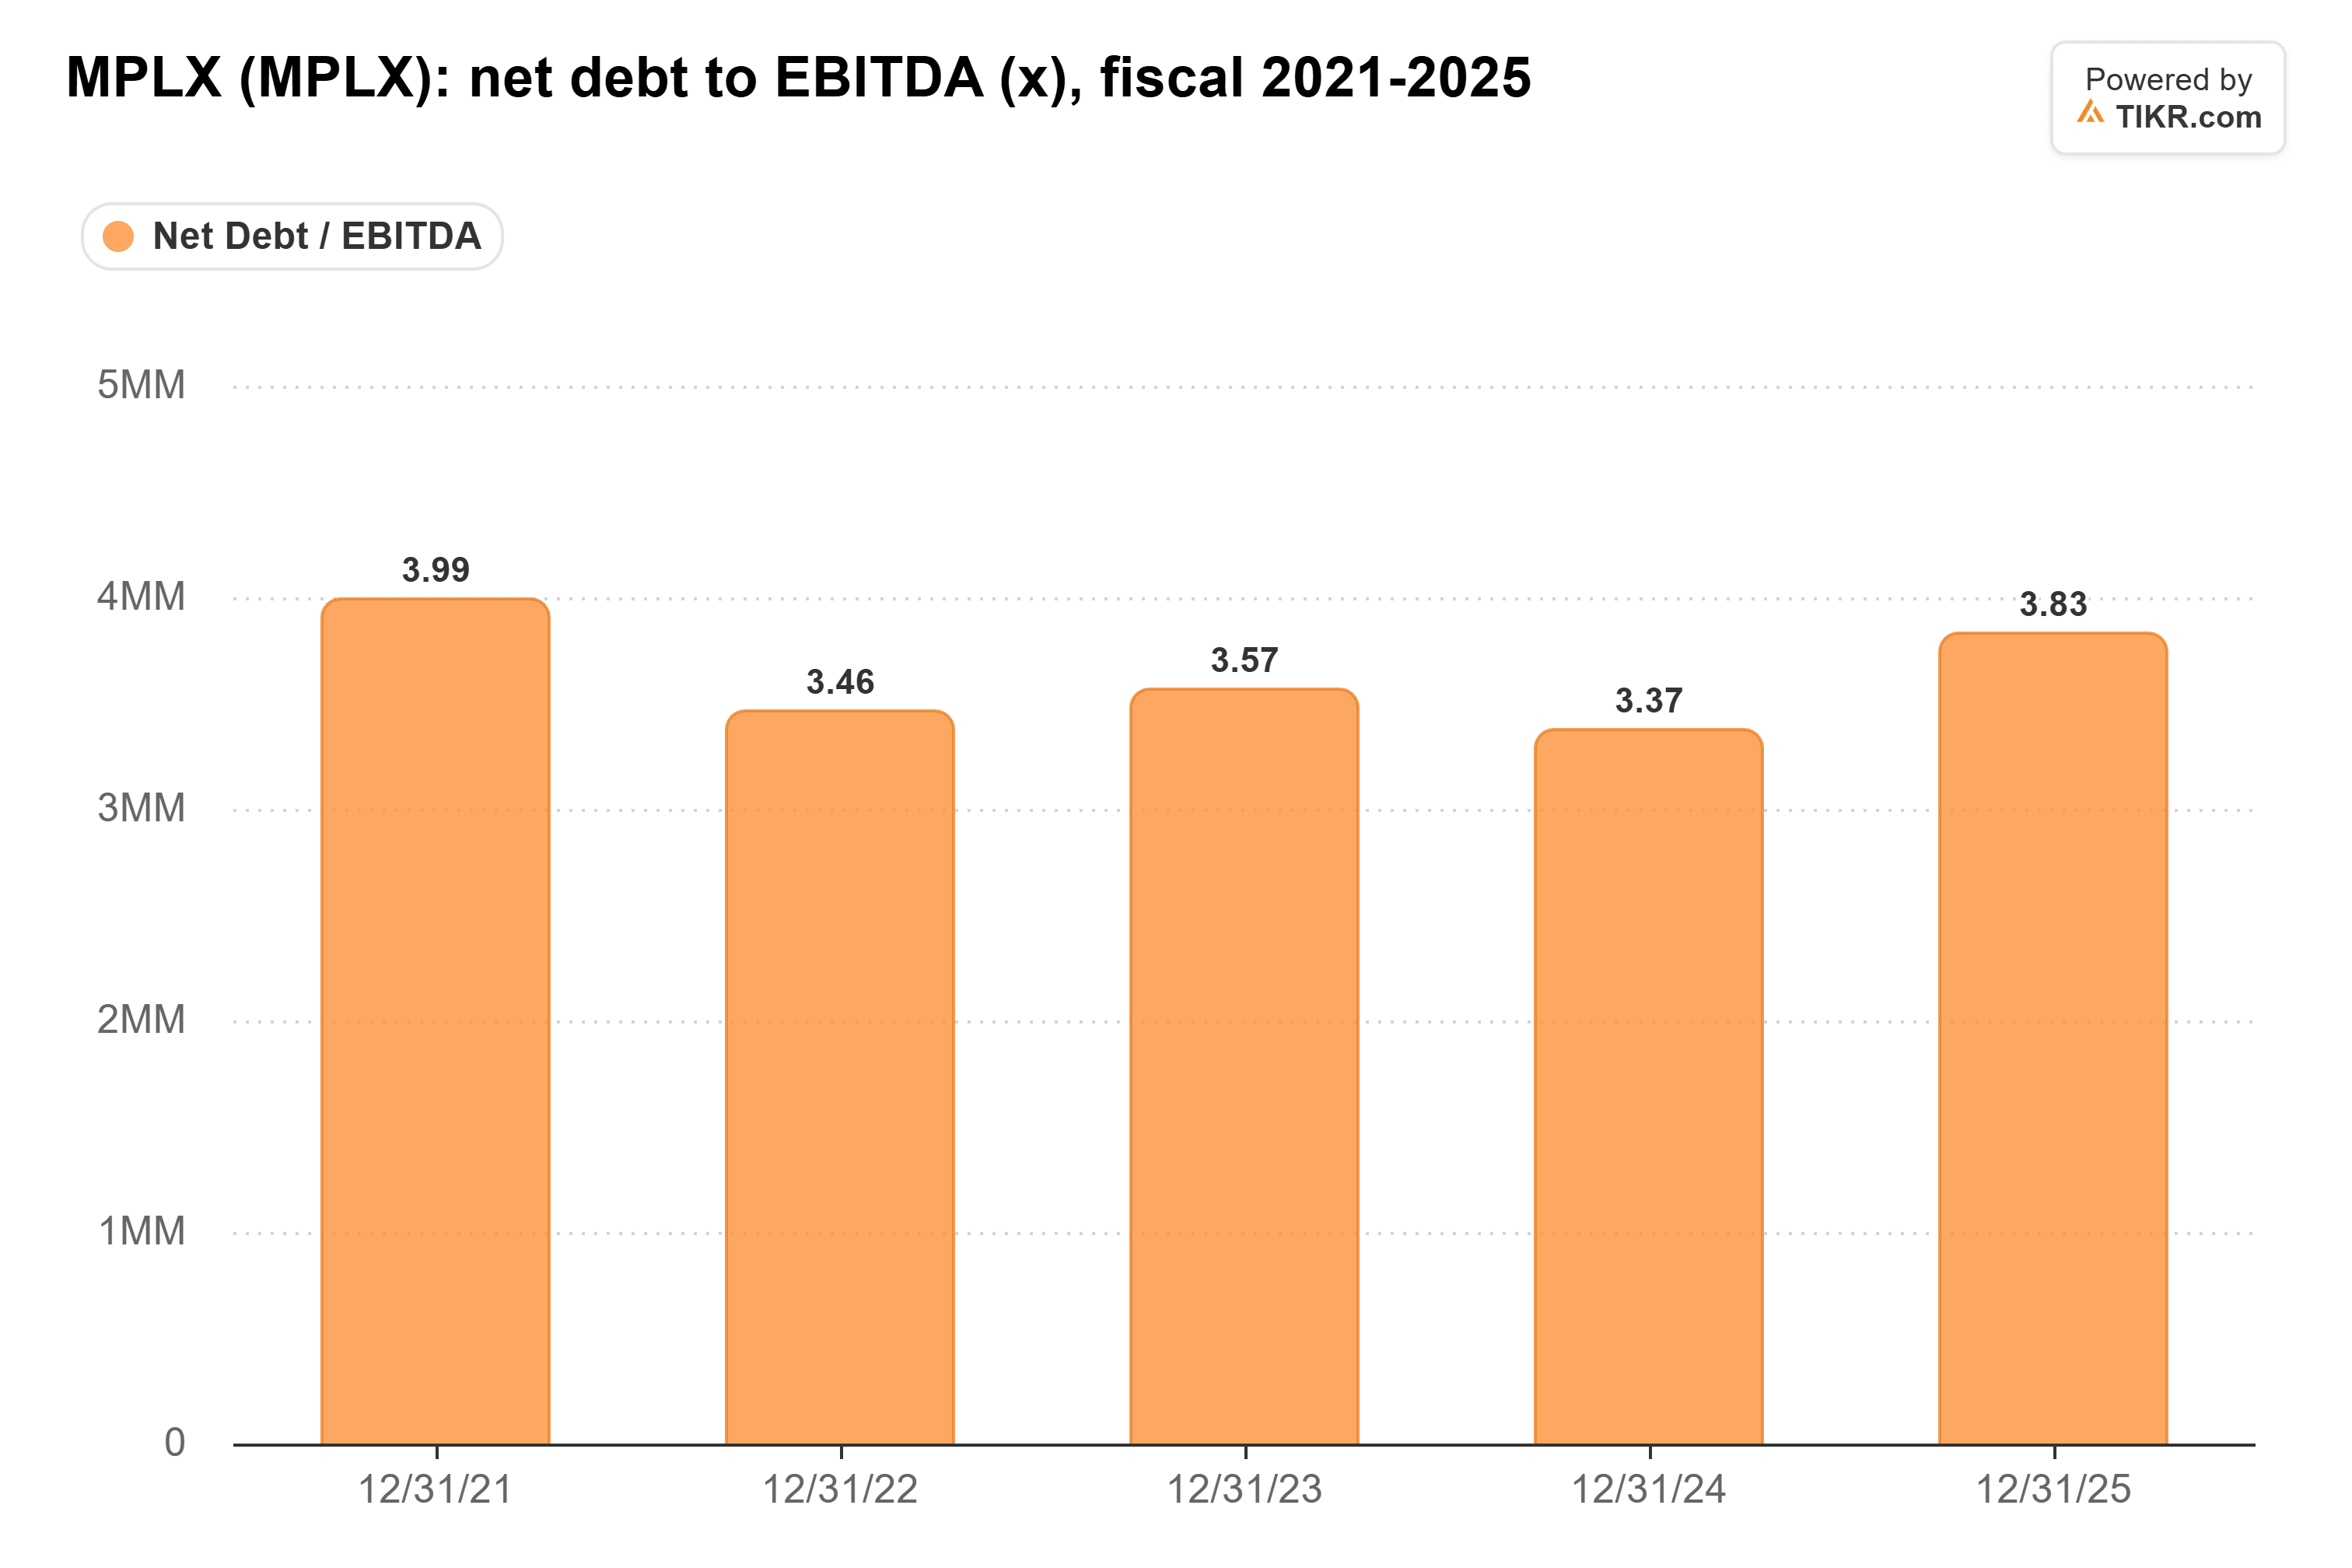
Il caso di Smucker è reale. Il suo dividendo assorbe ben meno della metà del free cash flow, la sua leva finanziaria è 2,9x contro il 4,1x di MPLX, e il management lavorerà duramente per mantenere un record di 25 anni consecutivi di aumenti. È solo che un rendimento del 3,4% che cresce dell'1,9% all'anno lascia un investitore focalizzato sul reddito con molto meno, e mi fido del business in crescita di MPLX per continuare a finanziare l'assegno più grande.
Naturalmente, la copertura dopo l'aumento del 2027 mostrerà se MPLX può mantenere quel ritmo.
Dimentica MPLX: 6 rendimenti da dividendo sicuri del 6%+ che puoi acquistare ora
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo a dividendo ad alto rendimento giusto può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga incassato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che crediamo ogni pensionato dovrebbe conoscere ora. (E MPLX non è uno di loro.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


