


Points clés
- Nebius affiche toujours une hausse de 38% en 2026, mais a reculé de 61% par rapport à son sommet de juin, suite à un rapport du troisième trimestre qui a réduit ses prévisions de revenus pour 2026 en raison de retards dans les centres de données partenaires.
- Le chiffre d'affaires du troisième trimestre a augmenté de 571% pour atteindre 980,8 millions de dollars, et l'estimation des analystes pour 2027 se situe toujours dans la nouvelle fourchette de 12 à 13 milliards de dollars de Nebius.
- Les risques résident dans la livraison et le financement des investissements : le reste de la capacité de Microsoft dans le New Jersey est désormais attendu au deuxième trimestre 2027, Nebius prévoit des dépenses en capital de 40 à 45 milliards de dollars en 2027, et le départ de Jensen Huang chez Nvidia soulève des questions sur le financement du groupe.
- Le multiple de ventes anticipées de l'action est inférieur au tiers de son niveau de juin, donc conserver l'action a plus de sens que de vendre ou d'acheter davantage jusqu'à l'arrivée de cette capacité.
Nebius Group (NBIS) affiche toujours une hausse de 38% en 2026, mais a reculé de 61% par rapport à son sommet de juin. Ce pic a couronné une progression d'environ quatre fois son creux de février.
Les actions du cloud IA ont été vendues depuis l'automne en raison des préoccupations sur le financement et les limites de puissance des centres de données. Ensuite, le propre rapport de Nebius du 12 novembre a dépassé les attentes en matière de revenus, mais a réduit ses perspectives pour 2026 parce que les centres de données tiers ont pris du retard. L'un d'eux est un site à Vineland, dans le New Jersey, où Nebius développe une capacité pour Microsoft (MSFT). Le même jour, Jensen Huang a quitté son poste de direction chez Nvidia (NVDA). Nvidia fournit les GPU de Nebius et a été un investisseur à hauteur de 2 milliards de dollars depuis mars.
Le PDG Arkady Volozh a été franc concernant les retards lors de la conférence téléphonique du troisième trimestre :
« Construire à cette échelle est difficile, et les retards font partie de notre secteur actuellement. Nous n'y échappons pas. »
TIKR suit 23 analystes sur Nebius. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Nebius, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Nebius
La croissance était la partie facile
Le chiffre d'affaires du troisième trimestre a augmenté de 571% pour atteindre 980,8 millions de dollars, bien que Nebius considère 325,1 millions de dollars de ce montant comme non récurrents. Les perspectives sont le problème. Nebius a réduit sa fourchette de revenus pour 2026 à 3,0-3,2 milliards de dollars, contre 3,0-3,4 milliards précédemment. Elle a également repoussé son objectif de plus de 7 milliards de dollars de revenus annualisés (run-rate) à février. L'estimation des analystes pour 2027 se situe déjà dans la fourchette de 12 à 13 milliards de dollars que Nebius indique désormais comme objectif :
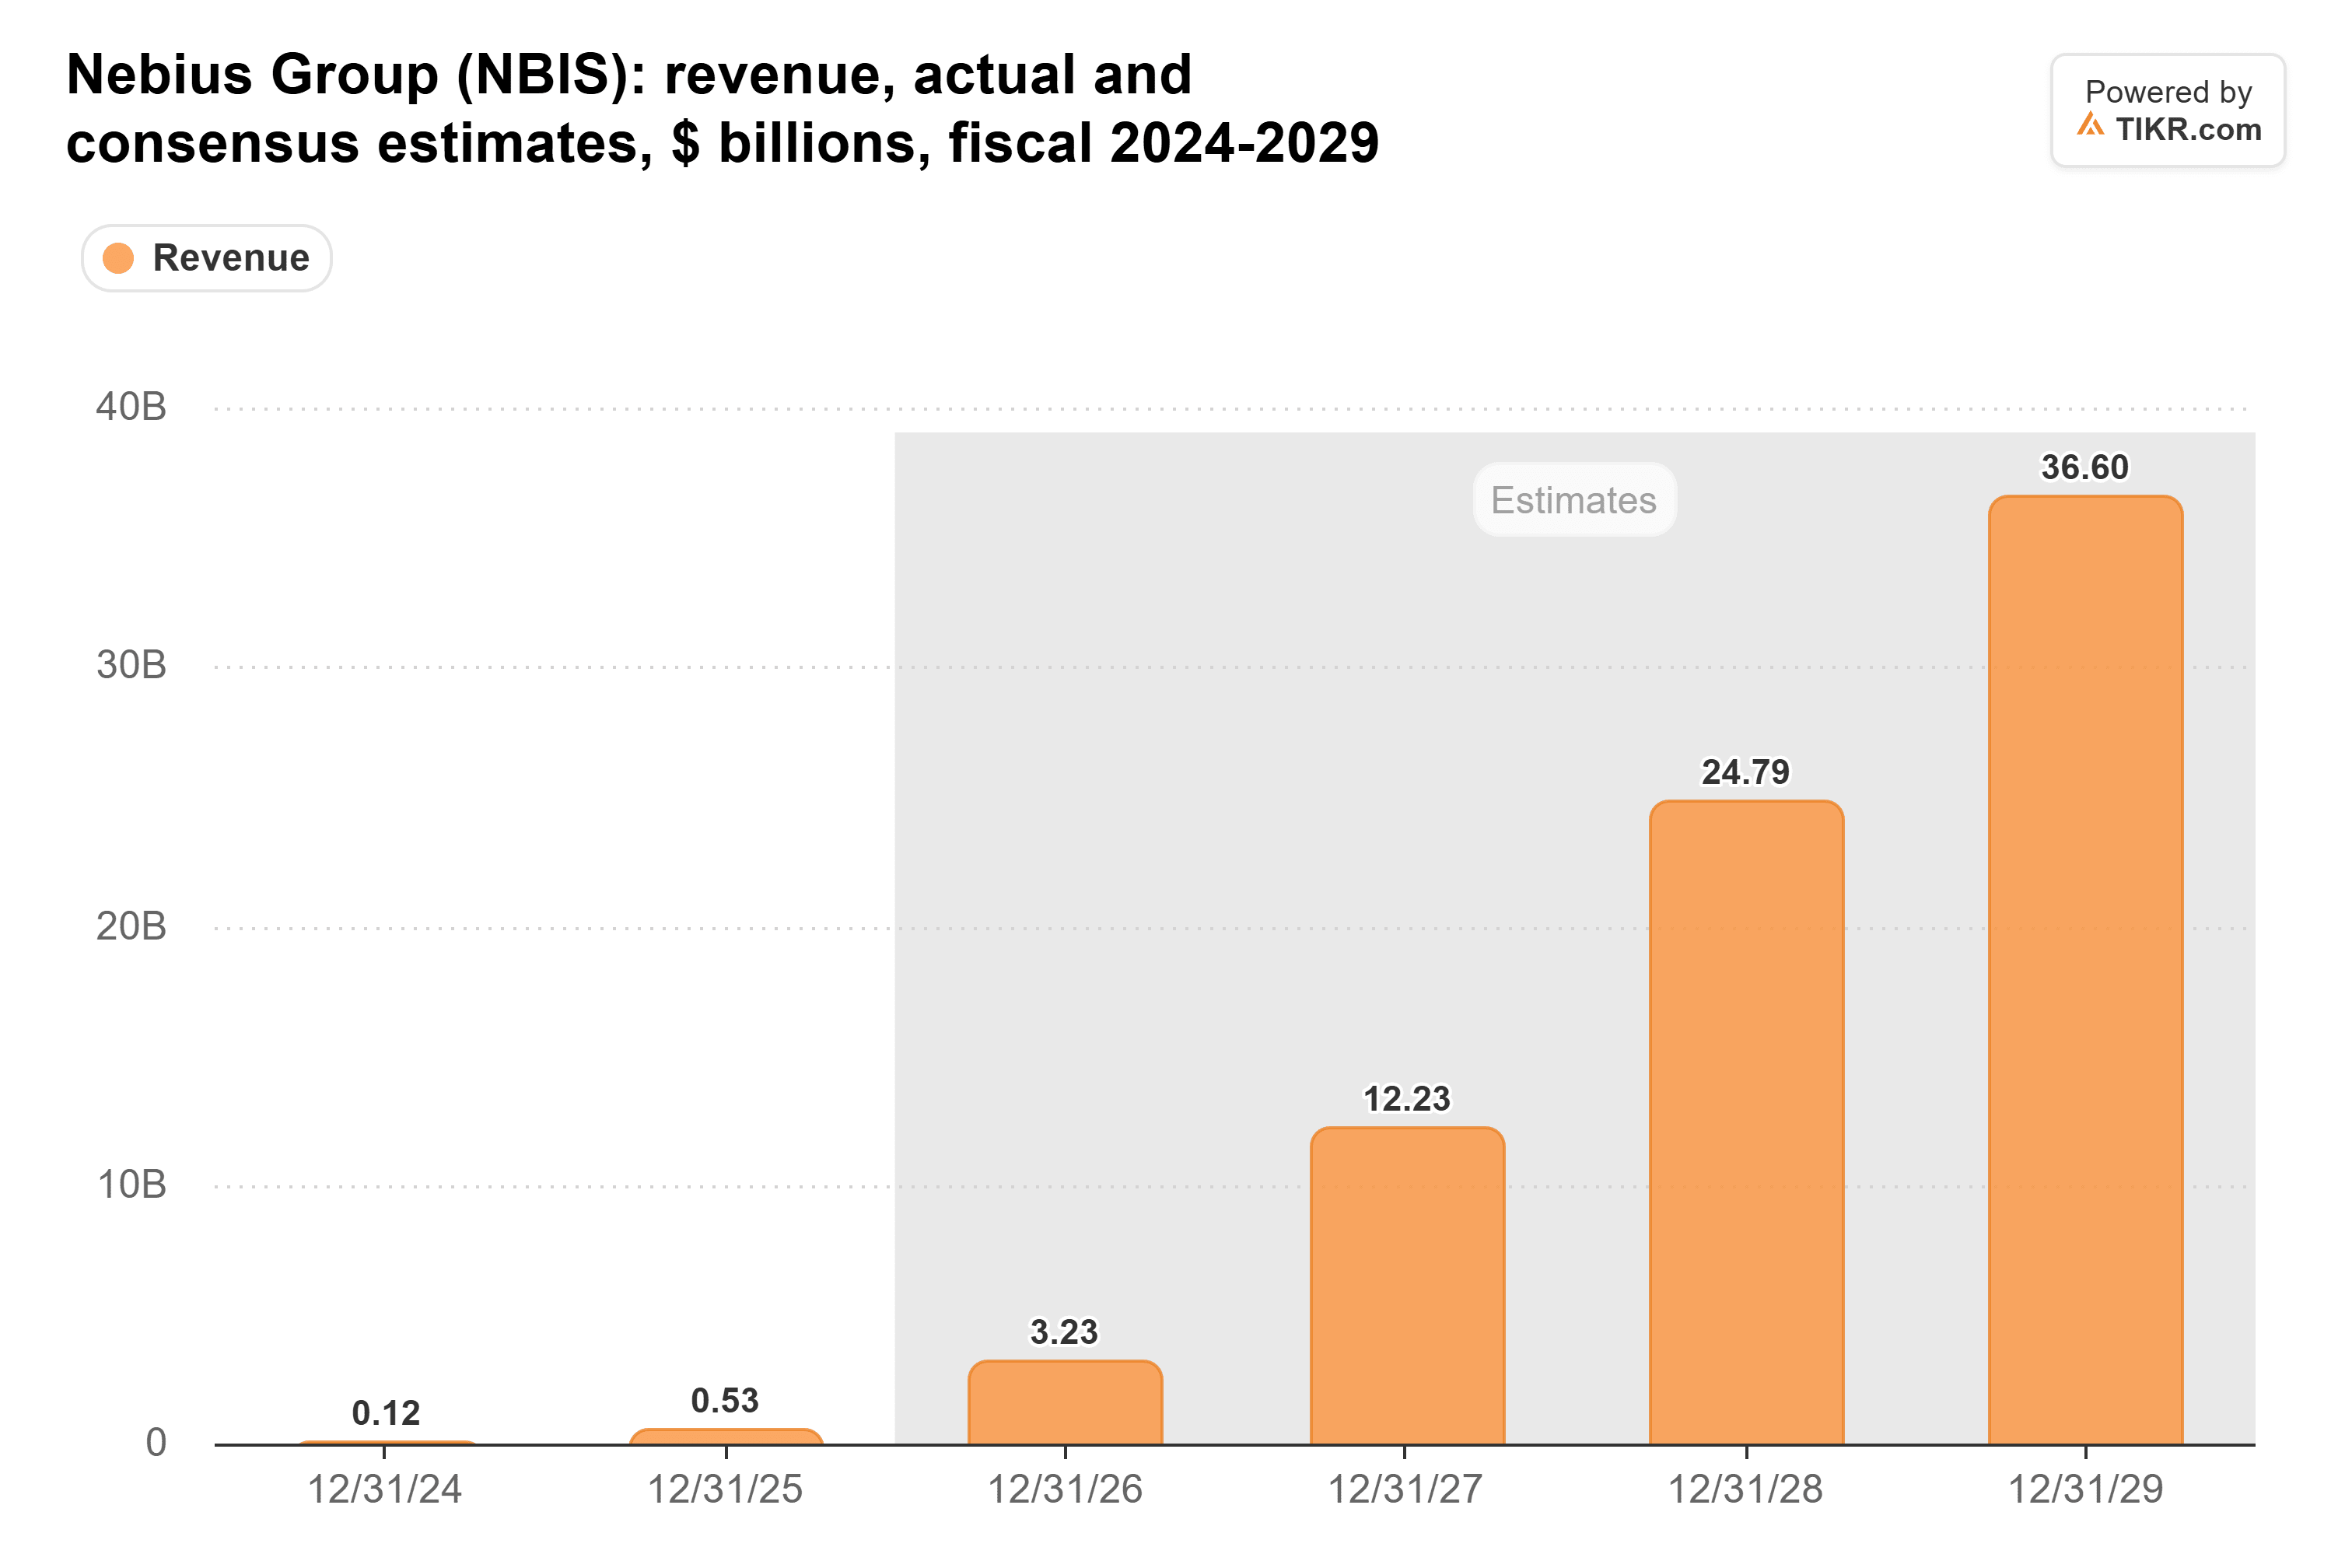
Le vendeur à découvert Jim Chanos a demandé sur X comment cet objectif correspond aux contrats signés à 20-25 millions de dollars par mégawatt, étant donné ce qu'il estime à environ 1 500 mégawatts de capacité moyenne en 2027 : « Cela représente 8-9 millions de dollars par MW, soit la même chose que le rythme annualisé (run-rate) actuel pour 2026. »
Son calcul est correct. Mon interprétation : une grande partie de l'écart est due à la montée en puissance. La direction a déclaré que la capacité qu'elle connecte d'ici fin 2026 commence à générer des revenus au cours du premier semestre 2027. Mais Chanos a raison de dire que les prix plus élevés ne se sont pas encore reflétés dans les revenus déclarés.
Vineland est le prochain test
Le contrat de Microsoft vaut entre 17,4 et 19,4 milliards de dollars, faisant partie des plus de 40 milliards de dollars de commandes de qualité investissement contre lesquelles Nebius emprunte. Plus de la moitié de la capacité de Microsoft dans le New Jersey devrait être opérationnelle d'ici fin d'année, mais les derniers tranches ont été reportées au deuxième trimestre 2027. Bloomberg a rapporté le 5 novembre que Microsoft envisageait de signer ou non de nouveaux contrats de neocloud. Respecter cette date est important pour le prochain contrat également.
Ensuite, il y a la facture. Nebius prévoit des dépenses en capital de 40 à 45 milliards de dollars en 2027 et s'attend à ce que les paiements anticipés et les prêts adossés à des actifs couvrent 75% à 85% de ce montant. Cela laisse environ 6 à 11 milliards de dollars à financer par sa trésorerie de 7,4 milliards de dollars, par plus d'emprunts ou par de nouvelles émissions d'actions. La dette s'élevait déjà à 14,2 milliards de dollars au 30 septembre. Les paiements anticipés sur les accords du troisième trimestre ont couvert plus de 100% de leurs dépenses en capital, contre 50% à 60% au deuxième trimestre.
Nvidia est l'élément imprévisible. Après le départ de Huang, The Information a rapporté que Nvidia devrait ralentir ses investissements en IA et ses garanties de crédit. Si les prêteurs commencent à facturer davantage l'ensemble du groupe, combler cet écart coûtera plus cher à Nebius.
Bon marché pour une raison, pour l'instant
Le multiple de ventes anticipées de Nebius a fortement baissé depuis juin :
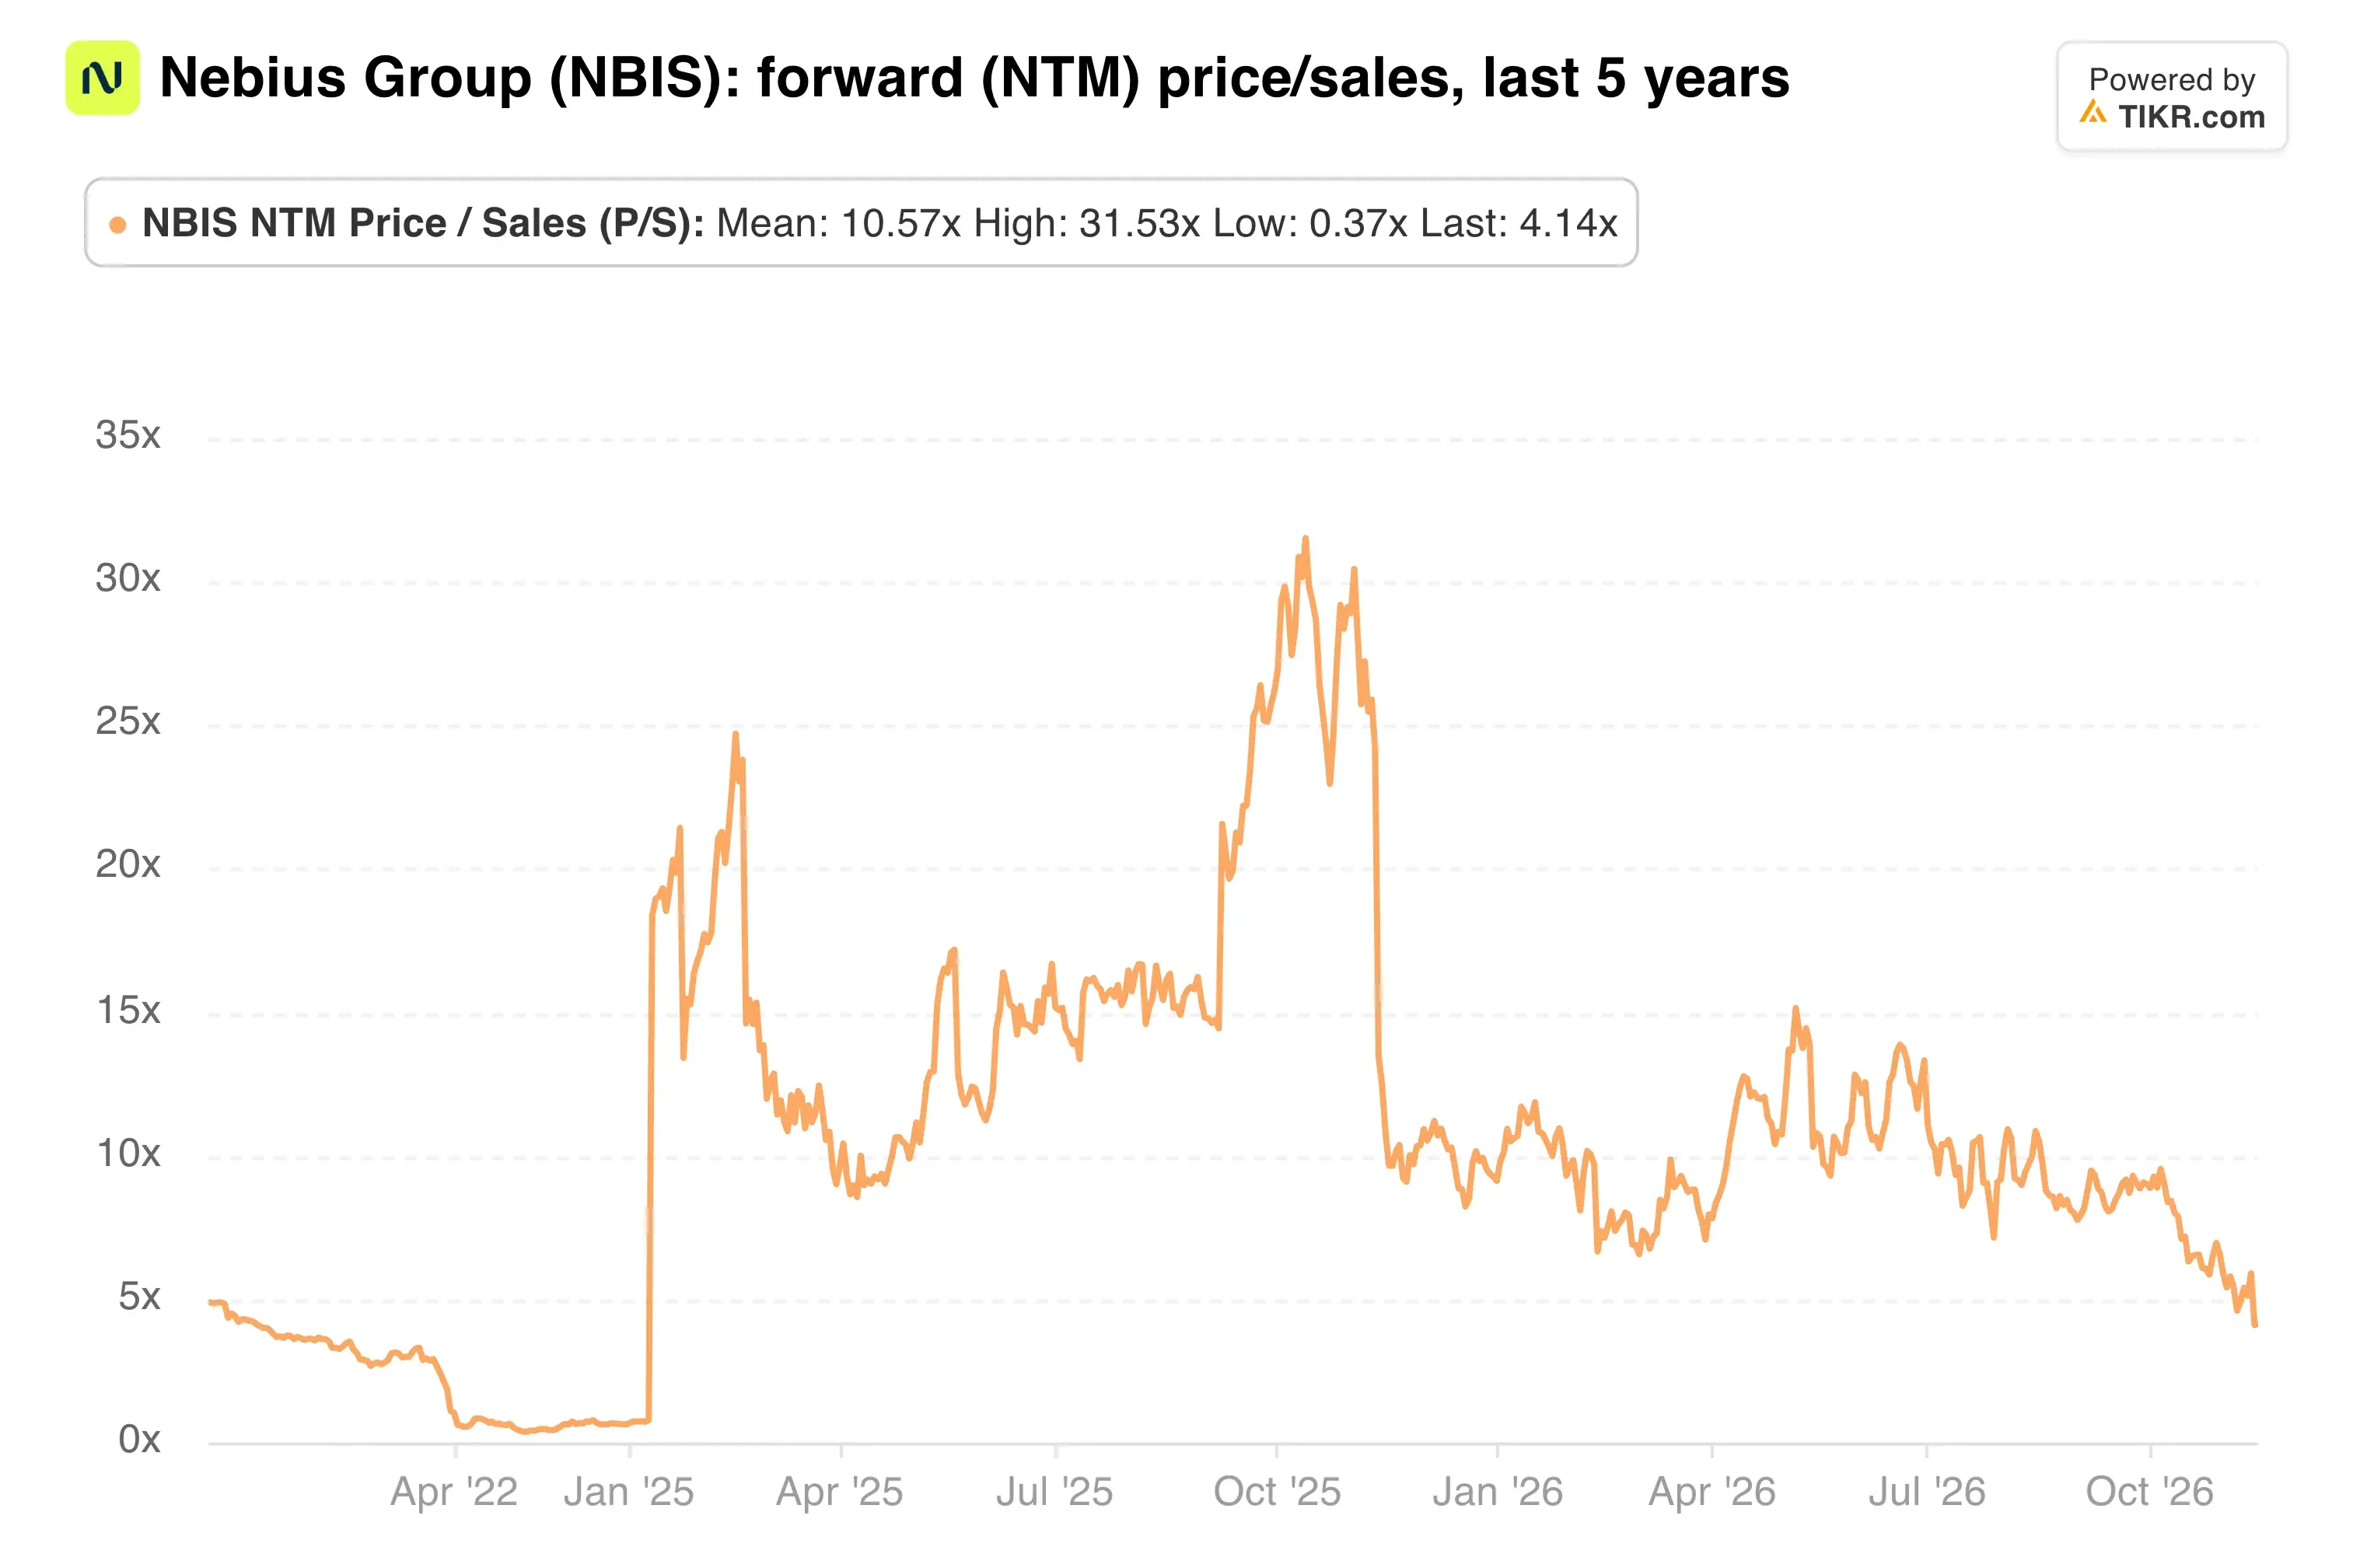
Il se négociait à 4,1 fois les ventes anticipées à la clôture du 13 novembre, soit moins d'un tiers des 13,3 fois à la fin juin.
Je ne prendrais pas de bénéfices ici : les revenus sont toujours sur la bonne voie pour presque quadrupler en 2027, et le multiple intègre déjà beaucoup de problèmes. Mais je n'achèterais pas davantage avant que Nebius ne montre qu'elle peut livrer. Le rapport du quatrième trimestre début 2027 est le premier contrôle. Le plus important est de savoir si les tranches de Microsoft dans le New Jersey arriveront à temps.
Alors, quelle est la valeur réelle de l'action Nebius ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Nebius pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !



