

Points clést
- La Fed a pointé du doigt le « financement circulaire », où les fournisseurs de puces aident à financer les acheteurs de leur propre matériel.
- Les créances de financement de Dell ont bondi à 20,4 milliards de dollars au 31 juillet 2026, contre 14,3 milliards en janvier.
- Les créances de qualité inférieure ont plus que doublé pour atteindre 4,4 milliards de dollars alors que le flux de trésorerie disponible stagnait.
- La provision pour pertes reste faible par rapport aux bénéfices de Dell, mais ses créances de la catégorie la plus basse sont celles qui croissent le plus vite.
La Réserve fédérale vient de mettre un nom sur l'une des plus grandes inquiétudes du marché de l'IA, et Dell Technologies (DELL) y est plus exposé que ne le suggèrent ses chiffres de vente de serveurs.
Dans son Rapport sur la stabilité financière du 13 novembre, la Fed a décrit une dynamique de « financement circulaire » : les hyperscalers et les concepteurs de GPU liés à des entreprises d'IA plus petites par la dette et les capitaux propres, les fabricants de GPU garantissant souvent la valeur future des puces. Leur exposition en cas de ralentissement, a déclaré la Fed, pourrait être nettement plus importante que ce que leurs bilans ne laissent paraître.
NVIDIA (NVDA) se trouve au centre de ce système et publiera ses résultats le 17 novembre, ses premiers sous la direction de la PDG intérimaire Colette Kress. Dell construit des baies IA sur des systèmes NVIDIA, et son exposition est plus simple : elle prête à ses clients l'argent nécessaire pour les acheter.
Bill Dudley, chroniqueur pour Bloomberg Opinion et ancien président de la Fed de New York, a posé la question le 9 novembre sur Bloomberg Surveillance : « NVIDIA garantit la valeur de ses puces. Alors que se passe-t-il si la valeur de ses puces baisse ? »
Dell est désormais un prêteur pour le boom de l'IA
Les créances nettes de financement de Dell sont passées à 20,4 milliards de dollars au 31 juillet, contre 14,3 milliards au 30 janvier, une croissance que son 10-Q attribue principalement à la demande pour ses offres d'infrastructure. Les revenus de location de type vente, comptabilisés d'avance tandis que les clients paient sur la durée, ont atteint 3,7 milliards de dollars au trimestre, soit 7,9 % du chiffre d'affaires, contre 181 millions un an plus tôt.
Les créances de la catégorie de crédit la plus basse de Dell ont plus que doublé pour atteindre 4,4 milliards de dollars, contre 1,8 milliard en six mois, soit environ un cinquième du portefeuille. Et Dell ne vise qu'une marge opérationnelle en chiffres moyens à un seul chiffre sur ses serveurs IA, donc quelques mauvais prêts peuvent effacer le bénéfice sur de nombreuses baies.
TIKR suit 30 analystes sur Dell Technologies. Combien recommandent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Dell Technologies, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Dell Technologies
Suivez la trésorerie
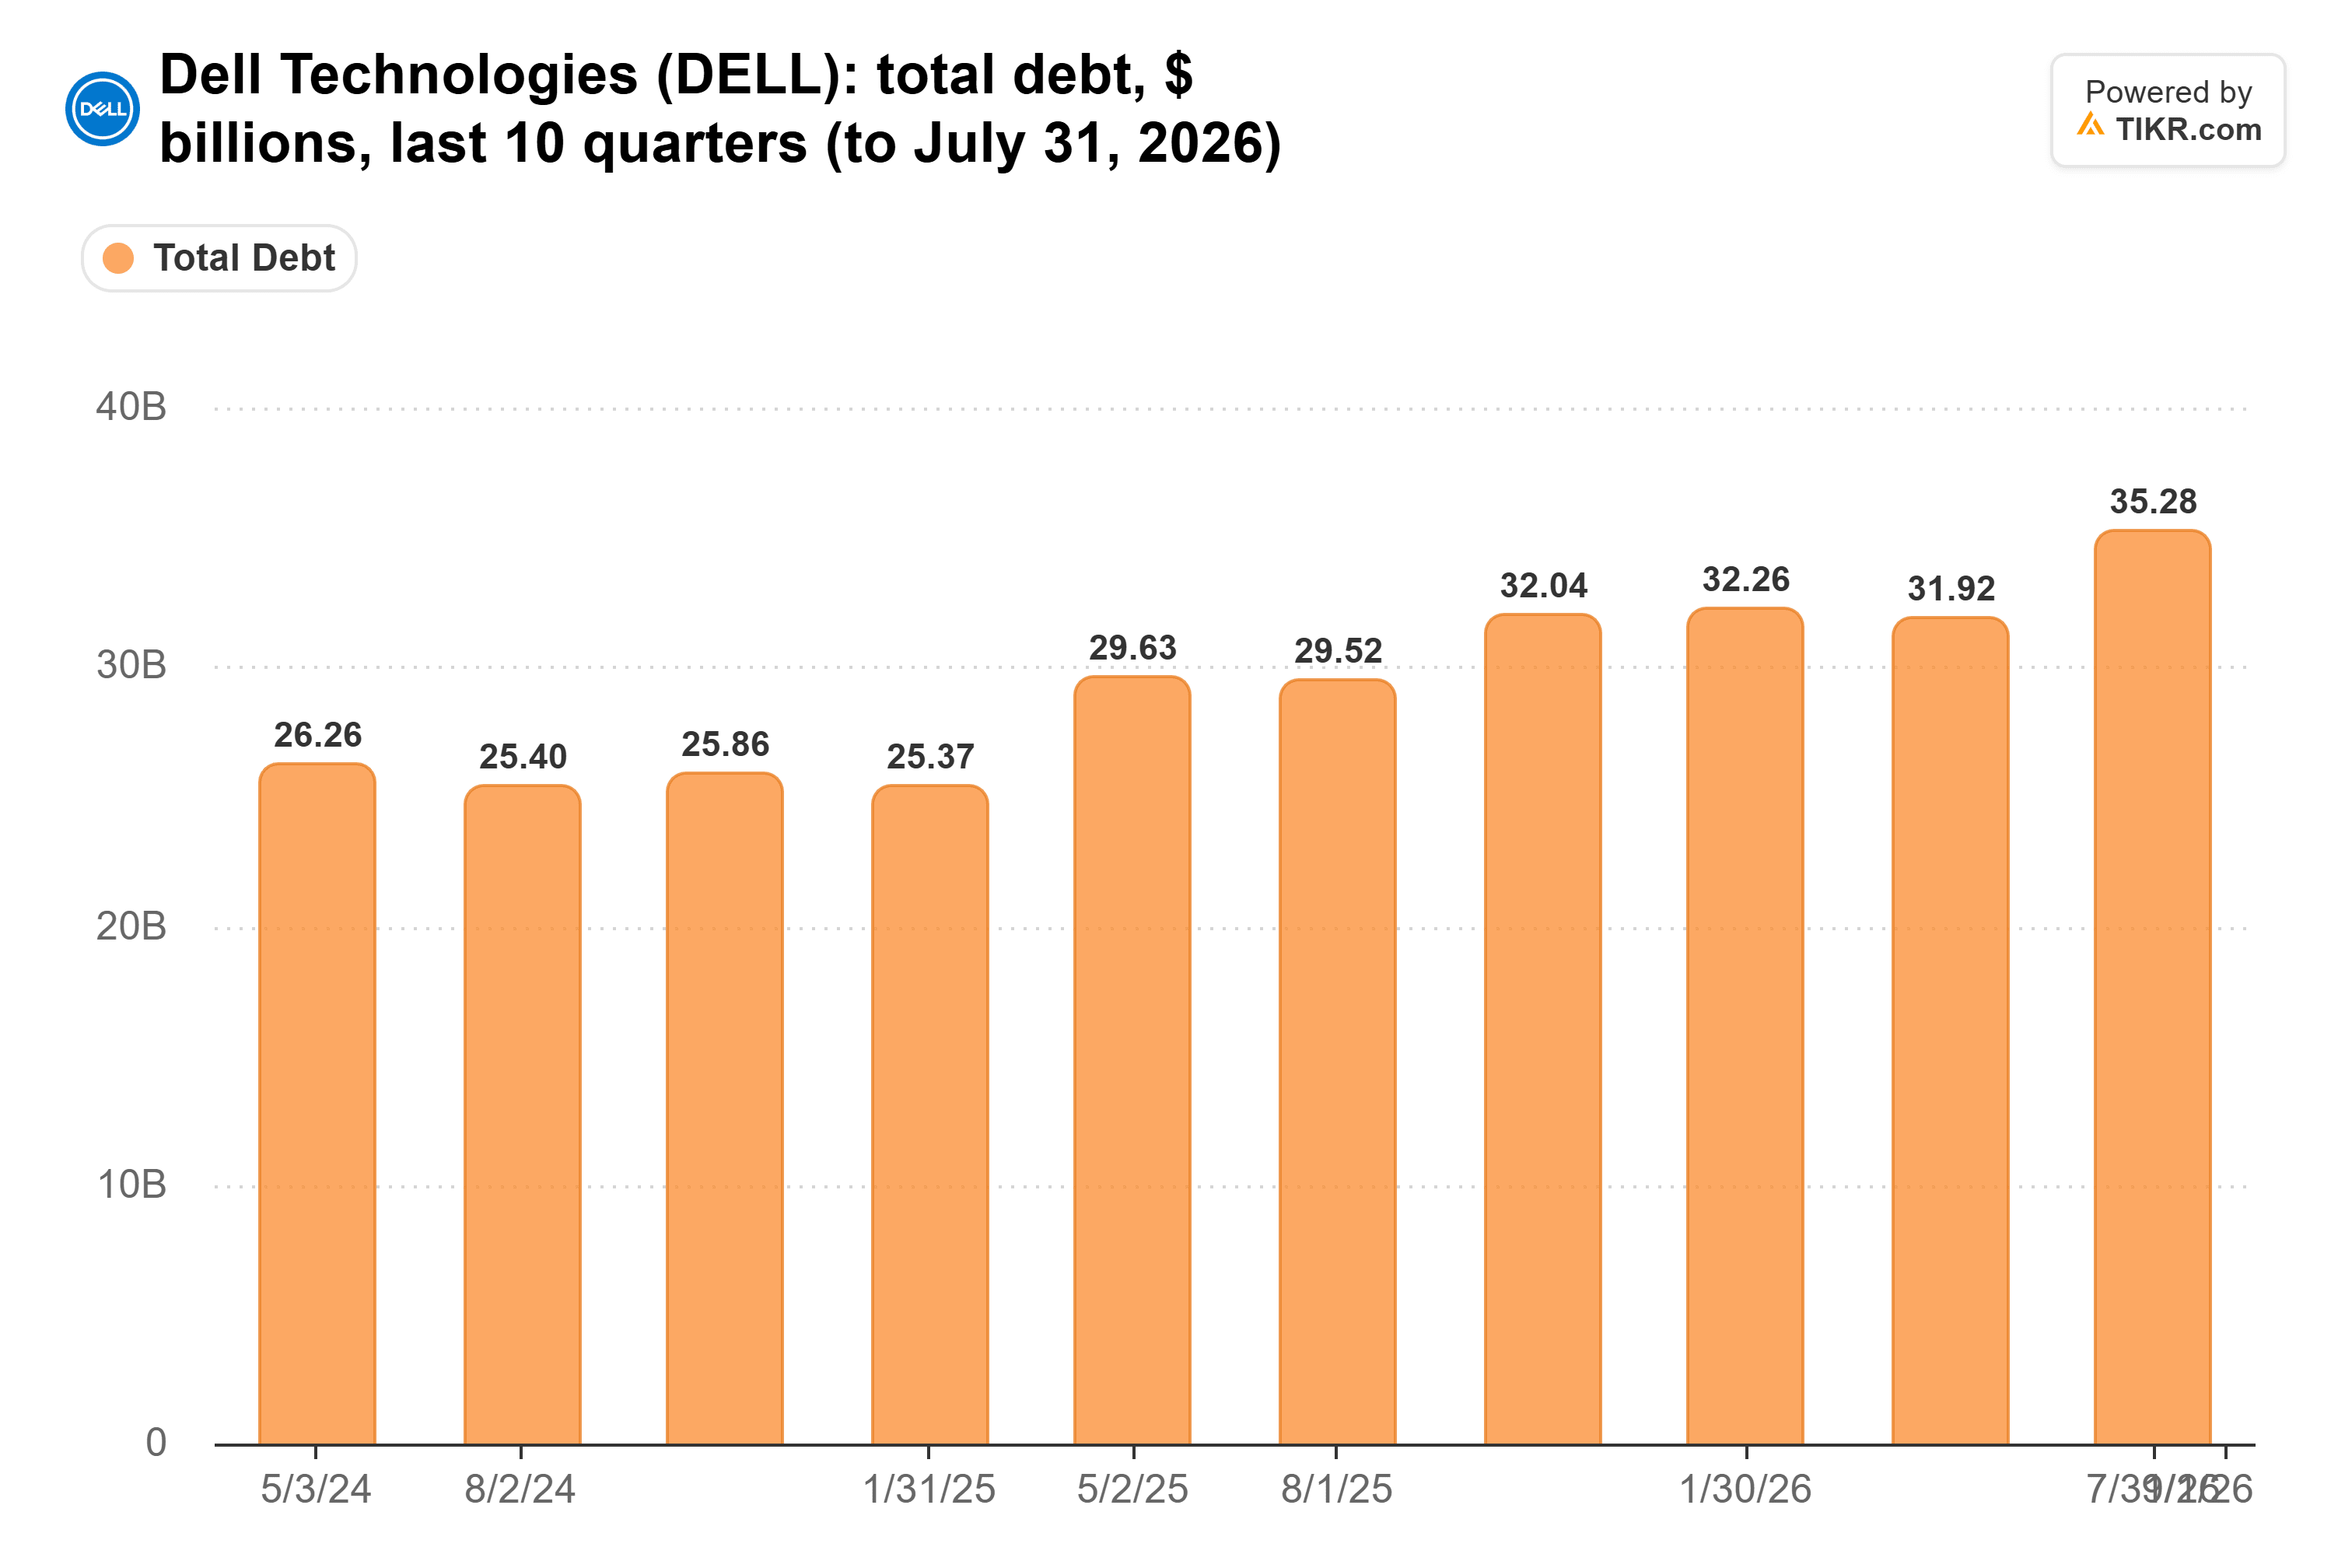
Les analystes attendent un BPA normalisé de 25,97 $ pour l'exercice 2027 (l'année se terminant en janvier 2027) et de 30,53 $ l'année suivante, contre 10,30 $ pour l'exercice 2026.
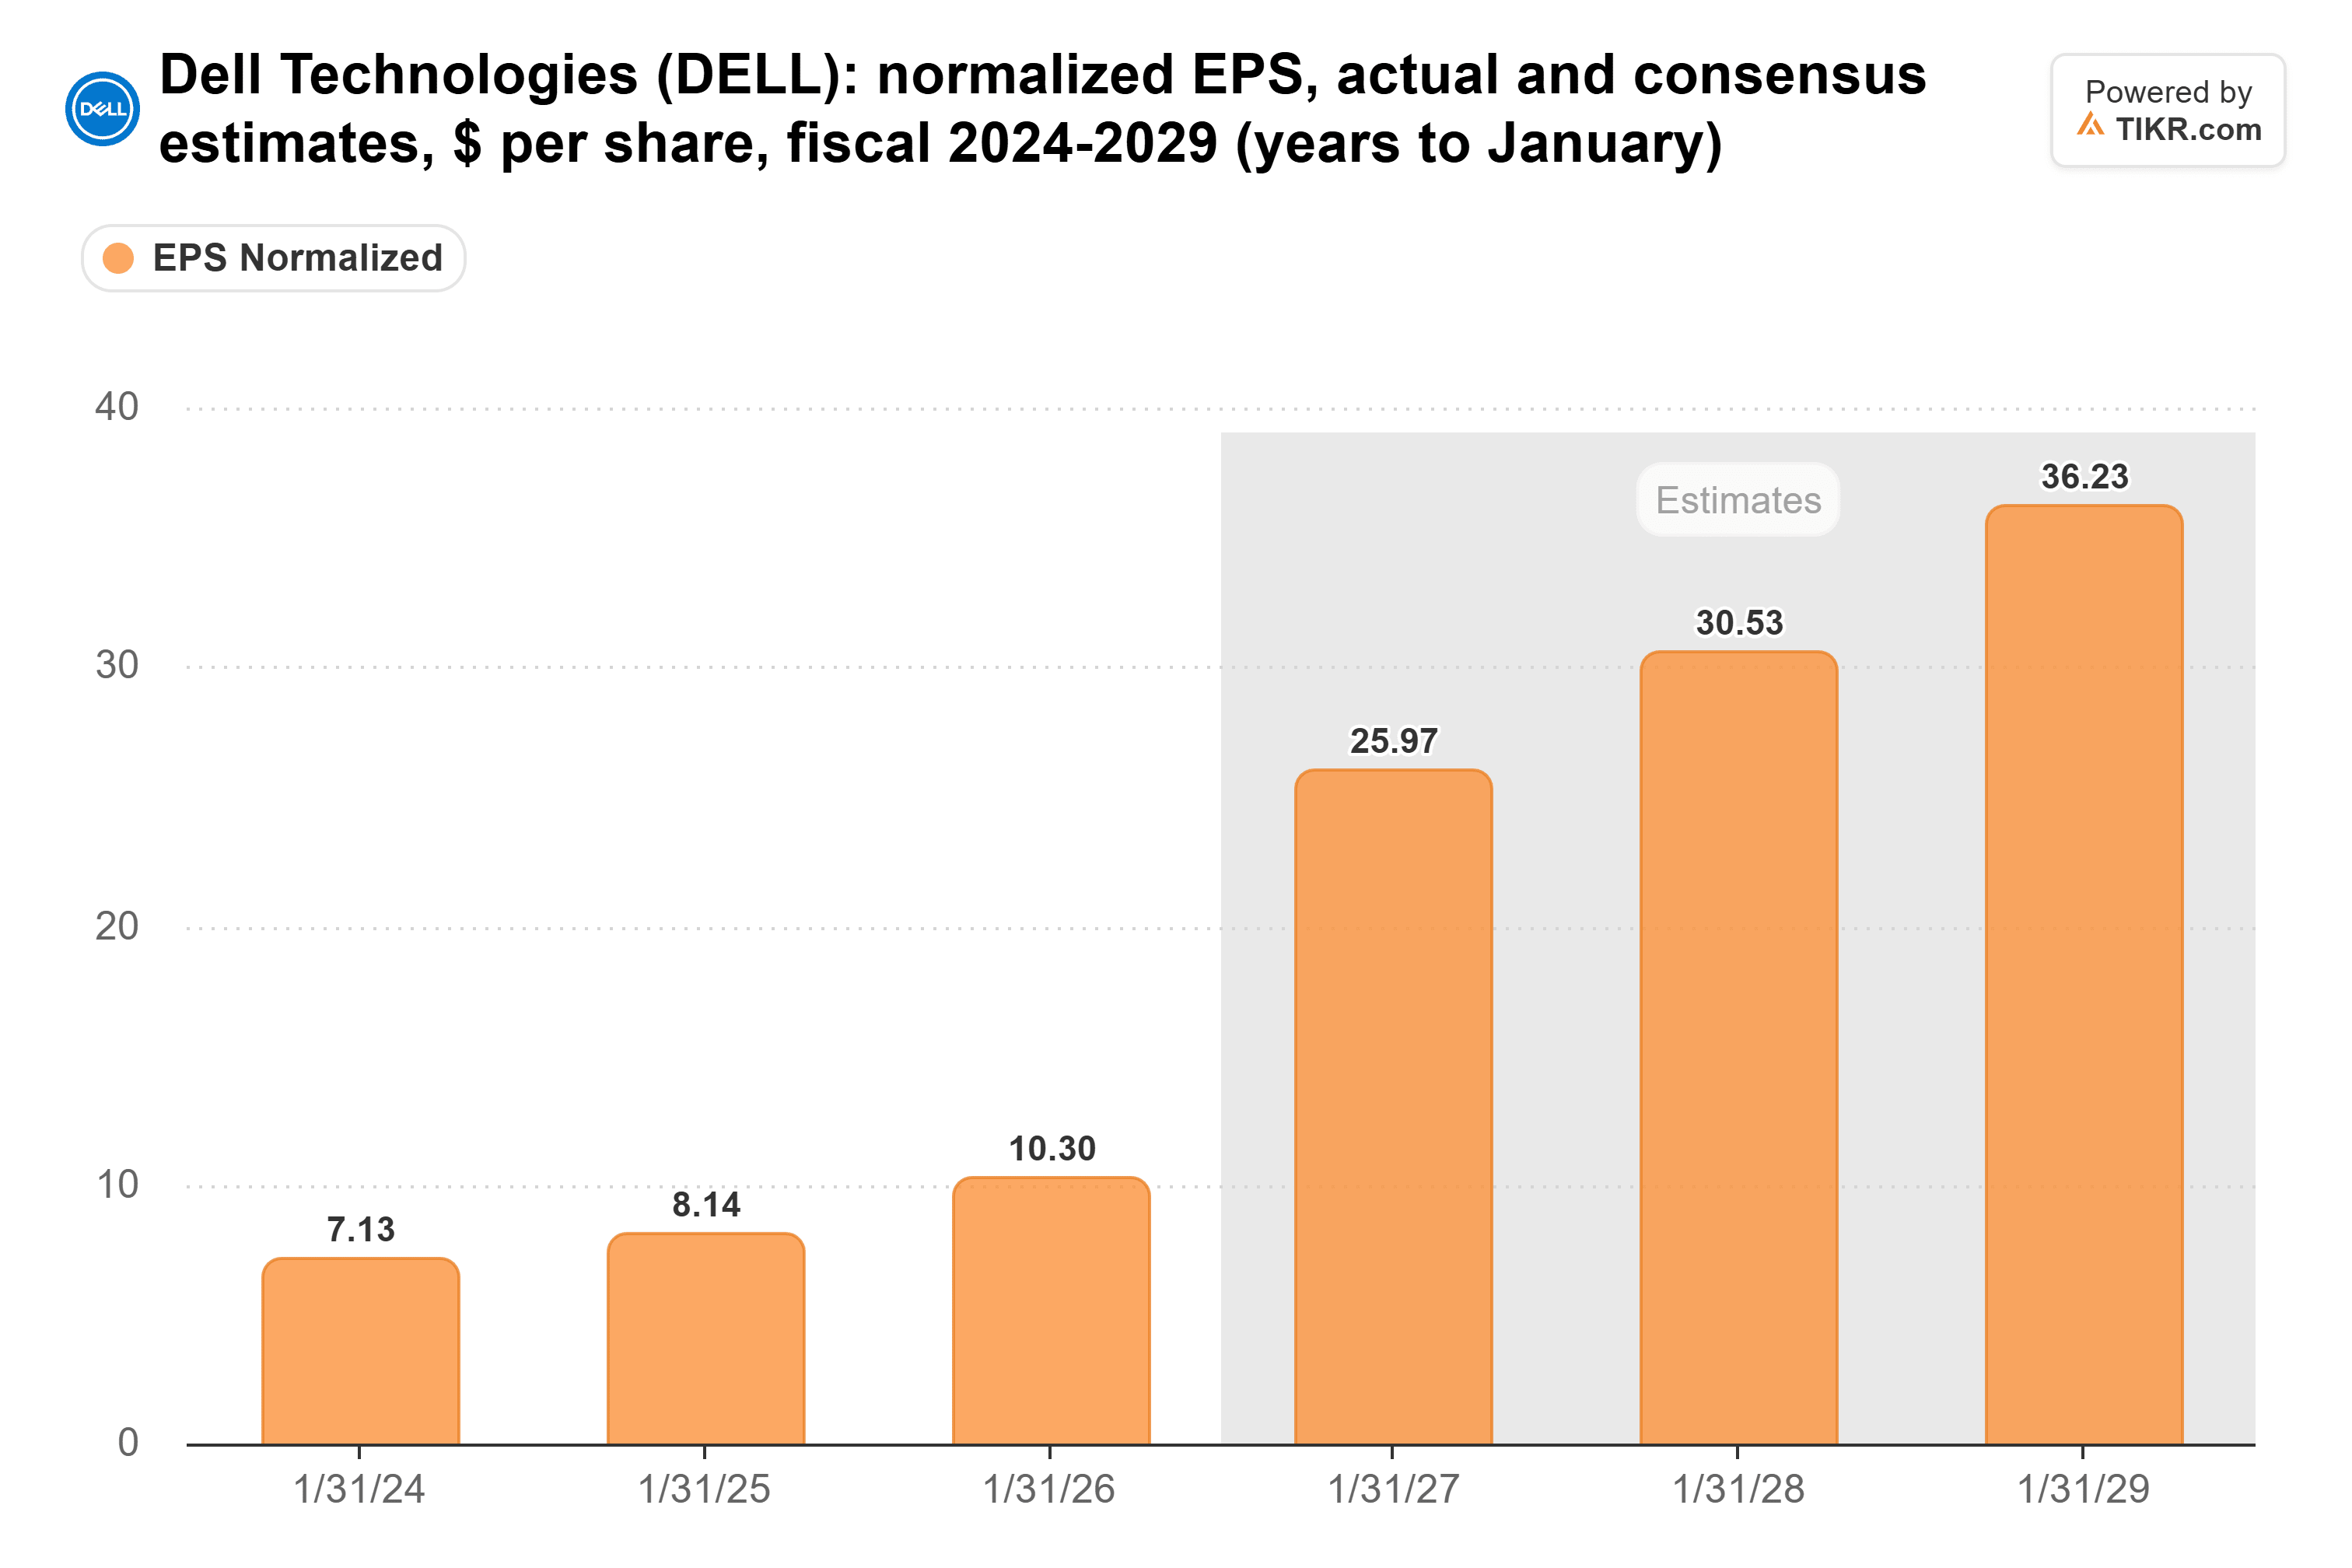
Le résultat net du premier semestre a plus que triplé pour atteindre 7,6 milliards de dollars, mais le flux de trésorerie disponible est resté stable à 4,1 milliards de dollars car les créances de financement ont utilisé 6,4 milliards de dollars de trésorerie opérationnelle. Le flux de trésorerie disponible du trimestre de juillet est tombé à 986 millions de dollars, contre 3,12 milliards au trimestre précédent et 1,87 milliard un an plus tôt.
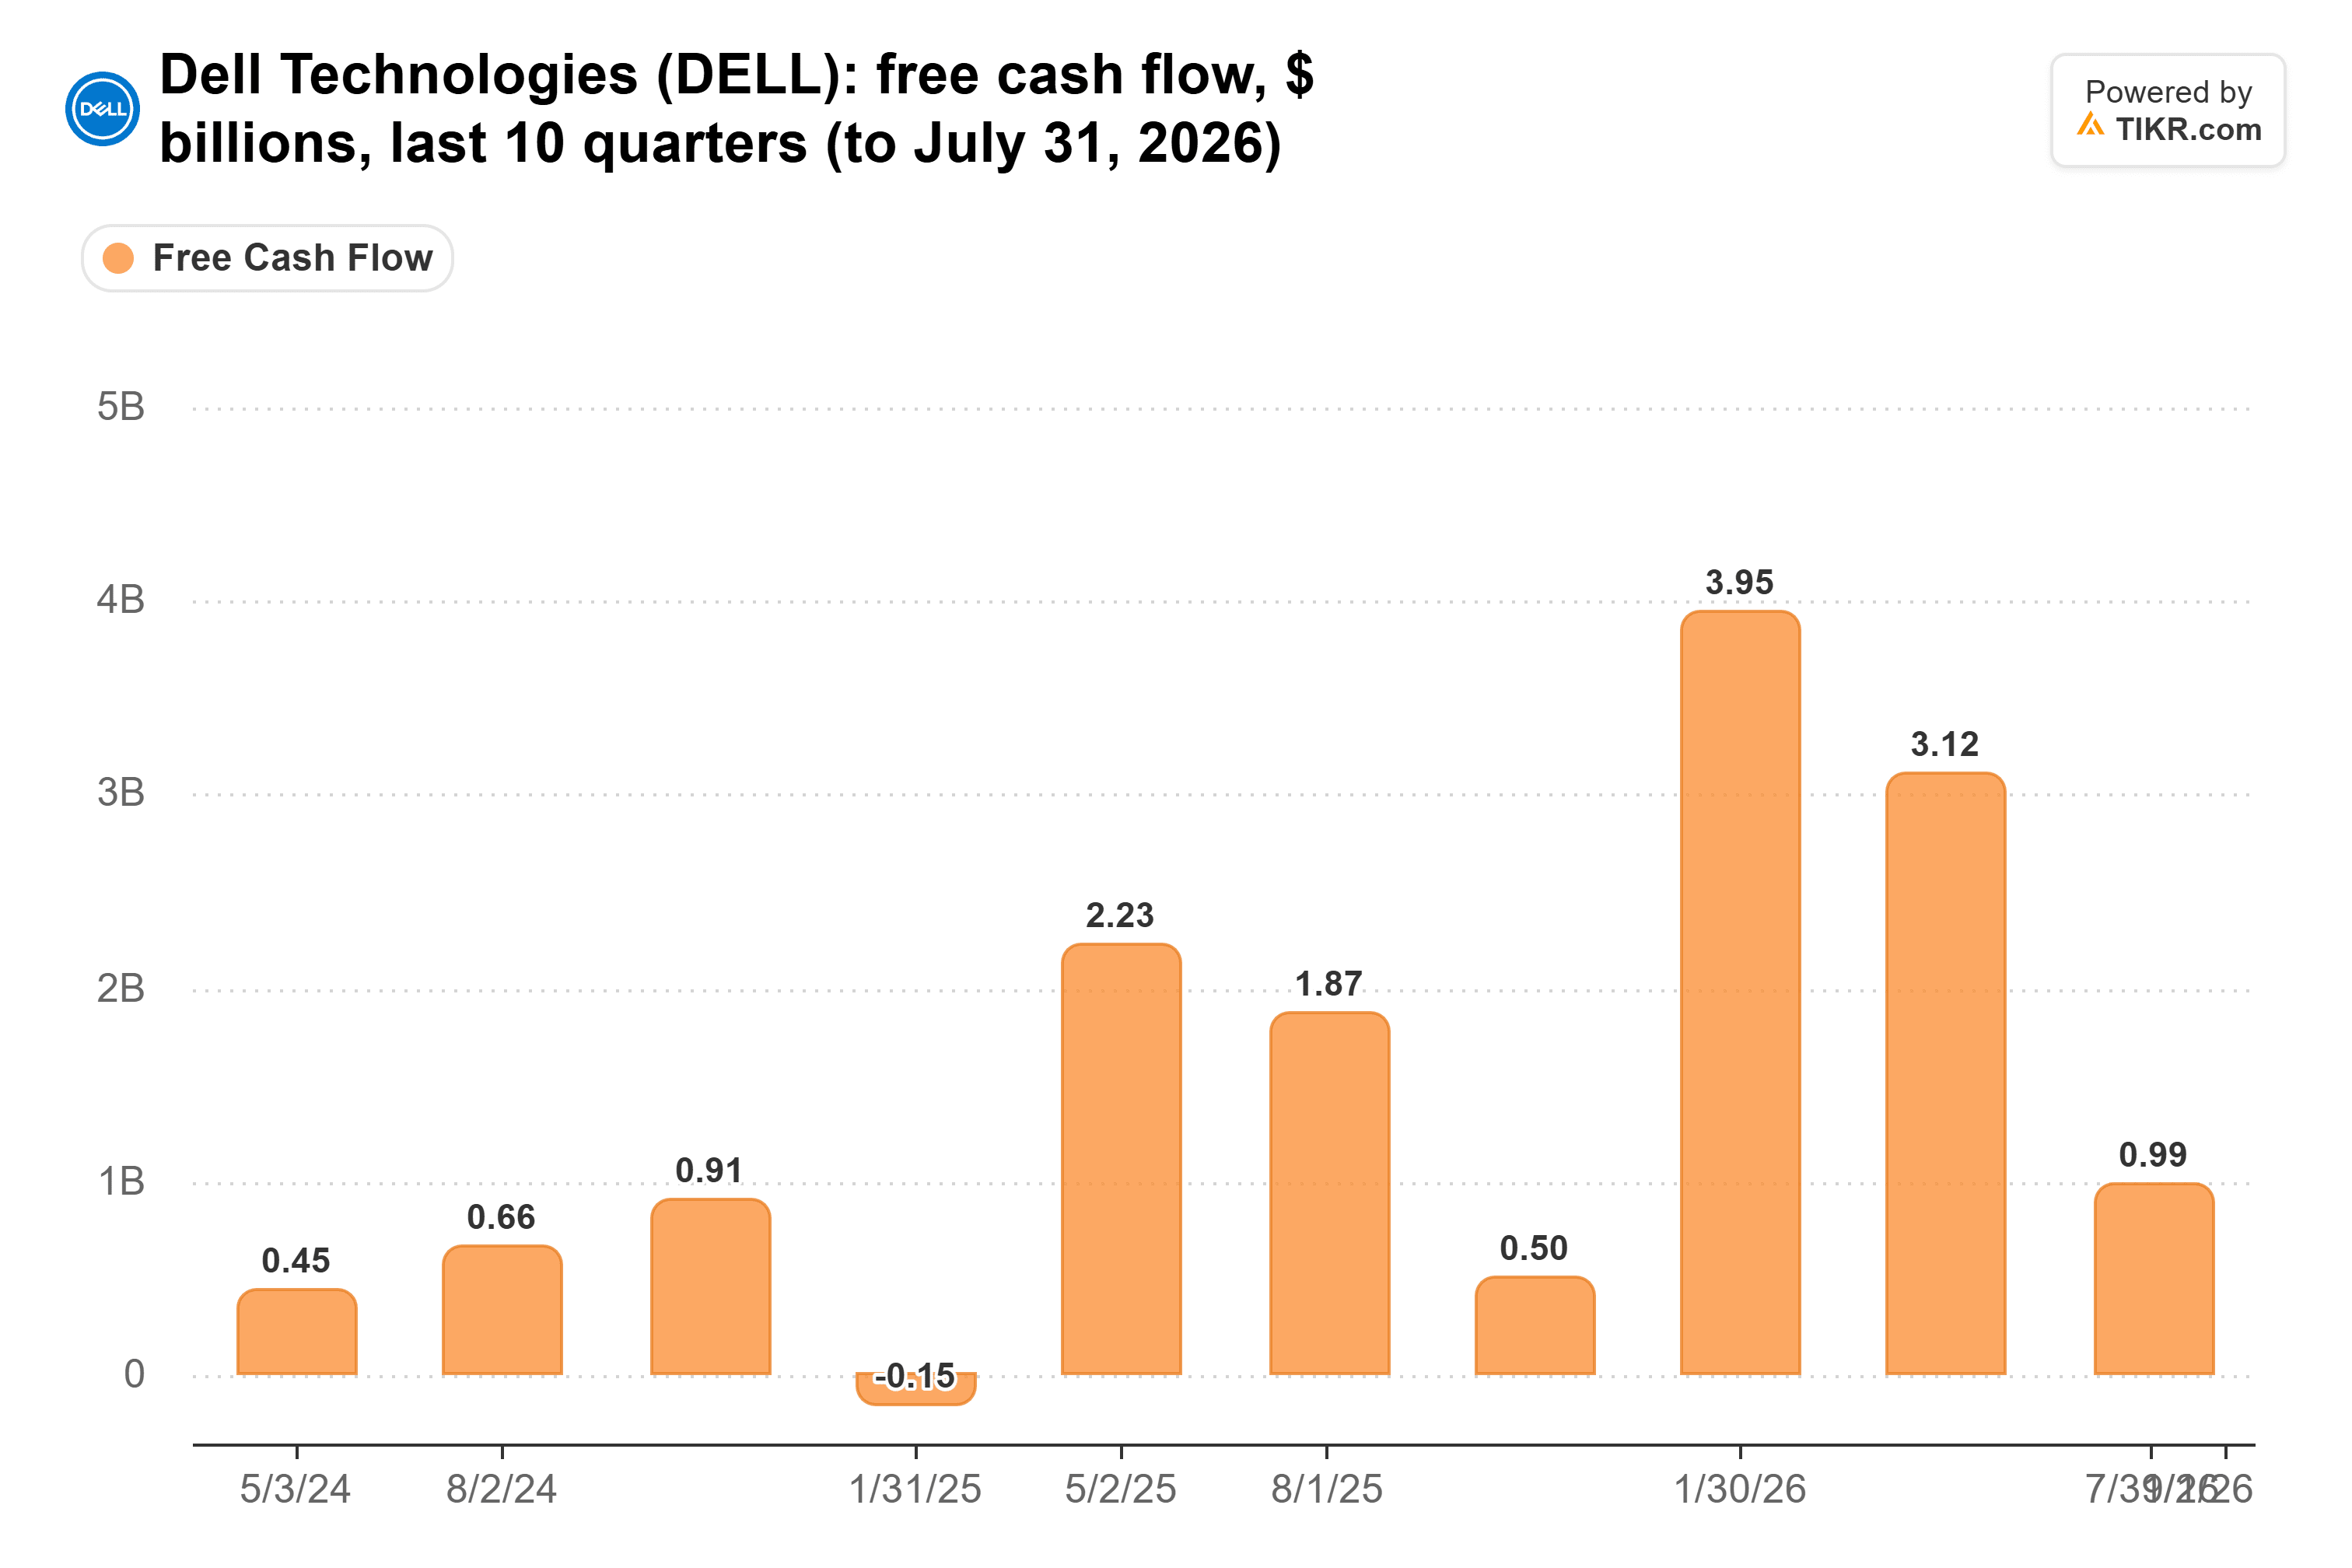
Dell affirme que la dette liée à sa filiale de financement remplace largement ce qu'elle prête. La dette propre de la filiale, principalement des titrisations non récours, n'a augmenté que de 479 millions de dollars au premier semestre, tandis que les créances nettes de financement ont augmenté de 6,2 milliards. Dell considère le reste comme financé par la dette de la société, qu'elle affecte en utilisant un ratio dette/capitaux propres de 7:1, et ce montant affecté a augmenté de 5,5 milliards. Les obligations senior ont augmenté de 2,5 milliards, et Dell a émis 5 milliards de dollars supplémentaires d'obligations en septembre. Le principal total de la dette a atteint 34,7 milliards de dollars au 31 juillet, contre 31,8 milliards en janvier.
Ce que le rapport du 24 novembre de Dell doit montrer
Rien de cela ne menace encore Dell. La provision pour pertes du deuxième trimestre de 122 millions de dollars est faible par rapport aux 4,1 milliards de dollars de résultat net trimestriel. Mais elle était de 11 millions un an plus tôt. Si les clients sont en retard de paiement au moment même où les serveurs IA d'occasion perdent de la valeur, Dell subirait les pertes de crédit et récupérerait moins sur l'équipement, le même type de double coup que Dudley a décrit pour NVIDIA.
Lorsque Dell publiera ses résultats le 24 novembre, je veux trois choses : que la part des créances de qualité inférieure cesse d'augmenter, que la provision soit inférieure à 122 millions de dollars, et que le flux de trésorerie disponible rattrape le résultat net. Des perspectives solides de NVIDIA le 17 novembre rendraient ces emprunteurs plus sûrs.
Alors, quelle est la valeur réelle de l'action Dell ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Dell pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


