


Points clés
- Home Depot publie ses résultats du troisième trimestre fiscal avant l'ouverture mardi 17 novembre, quelques jours après que Stifel ait dégradé Lowe's à Vendre et qualifié Home Depot de mieux positionnée des deux.
- Home Depot devance Lowe's sur les ventes comparables et les prévisions de marge pour l'année complète, mais sa propre marge opérationnelle a reculé sur trois ans, et son deuxième trimestre s'est appuyé sur 685 millions de dollars de remboursements de droits de douane.
- Masco, Stanley Black & Decker et Floor & Decor ont déjà publié leurs résultats, indiquant une forte demande d'outils, une peinture molle et des projets de revêtements de sol toujours faibles.
- À 23 fois les bénéfices futurs, au-dessus de sa moyenne quinquennale de 22x, le cours intègre déjà son avance, donc le trimestre doit afficher une marge opérationnelle égale ou supérieure aux 12,9% de l'année dernière sans l'aide des remboursements.
Home Depot (HD) publie ses résultats du troisième trimestre fiscal avant l'ouverture mardi 17 novembre, et il entre en position de leader dans le secteur de la rénovation domiciliaire. Vendredi 13 novembre, Stifel a dégradé Lowe's (LOW) à Vendre depuis Conserver, et l'analyste W. Andrew Carter a déclaré que Home Depot est mieux positionnée, avec une plateforme plus solide pour les entrepreneurs professionnels.
Cette avance est clairement visible dans les ventes. Mardi doit la démontrer au niveau de la marge, où Home Depot a reculé.
Trois entreprises liées à ses rayons ont déjà publié leurs résultats : les fournisseurs Masco (MAS) et Stanley Black & Decker (SWK), et le concurrent en revêtements de sol Floor & Decor (FND).
L'avance de Home Depot se voit dans les prévisions
Lors de leurs deuxièmes trimestres, les ventes comparables de Home Depot ont augmenté de 1,7% contre 0,2% chez Lowe's, et ses transactions ont diminué de 1,0% contre 2,1%. Pour l'exercice 2026, Home Depot prévoit des ventes comparables stables à +2% et une marge opérationnelle ajustée de 12,8% à 13,0%. Lowe's prévoit désormais des ventes comparables stables et une marge ajustée de 11,6%, les deux étant au bas de ses fourchettes précédentes.
Mais rien de cela ne s'est encore traduit par une croissance des bénéfices. Les analystes attendent un BPA normalisé de 15,01$ pour Home Depot cet exercice, en hausse de 2% par rapport aux 14,69$ de l'année dernière et toujours inférieur aux 15,11$ de l'exercice 2023 :
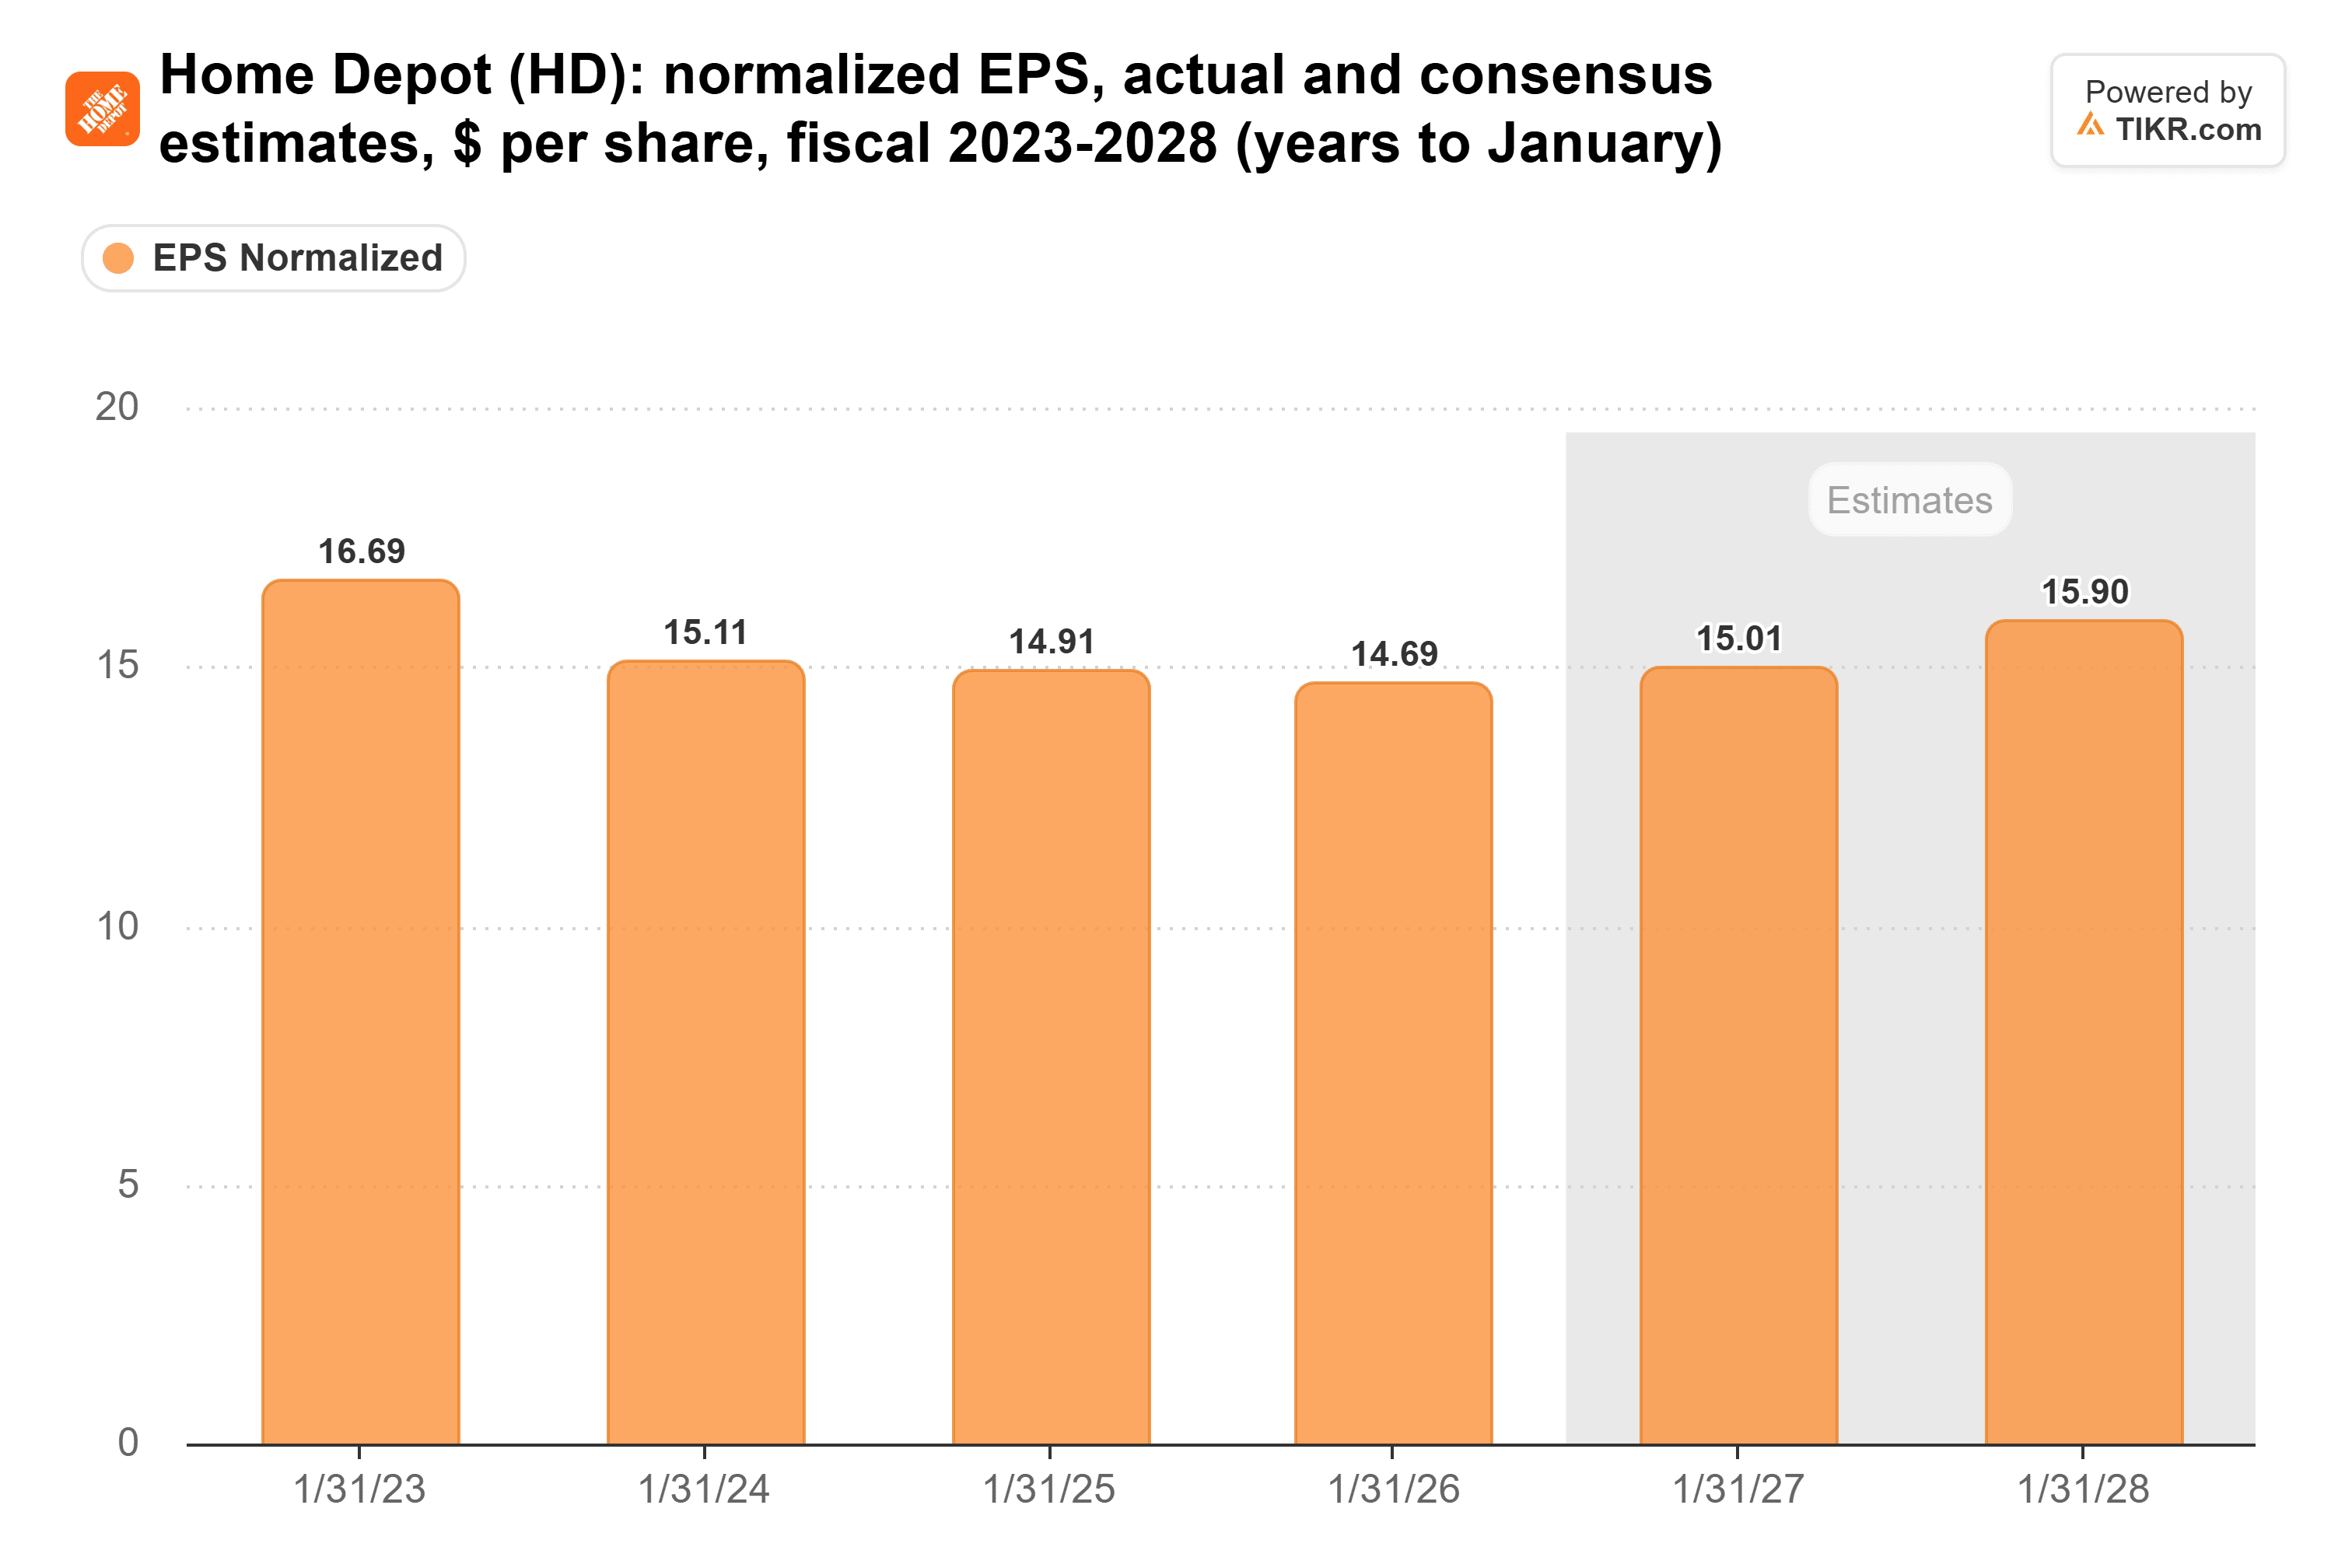
Et les perspectives pour les années à venir ont été revues à la baisse. Fin septembre 2025, les analystes attendaient 17,74$ pour l'exercice 2027. Maintenant, ils attendent 15,90$.
TIKR suit 36 analystes sur Home Depot. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Home Depot, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Home Depot
La marge doit cesser de glisser
Selon les chiffres de TIKR, la marge opérationnelle du troisième trimestre de Home Depot est passée de 14,3% en 2023 à 13,5% en 2024 et 12,9% en 2025. Le reste des trois dernières années montre le même recul :
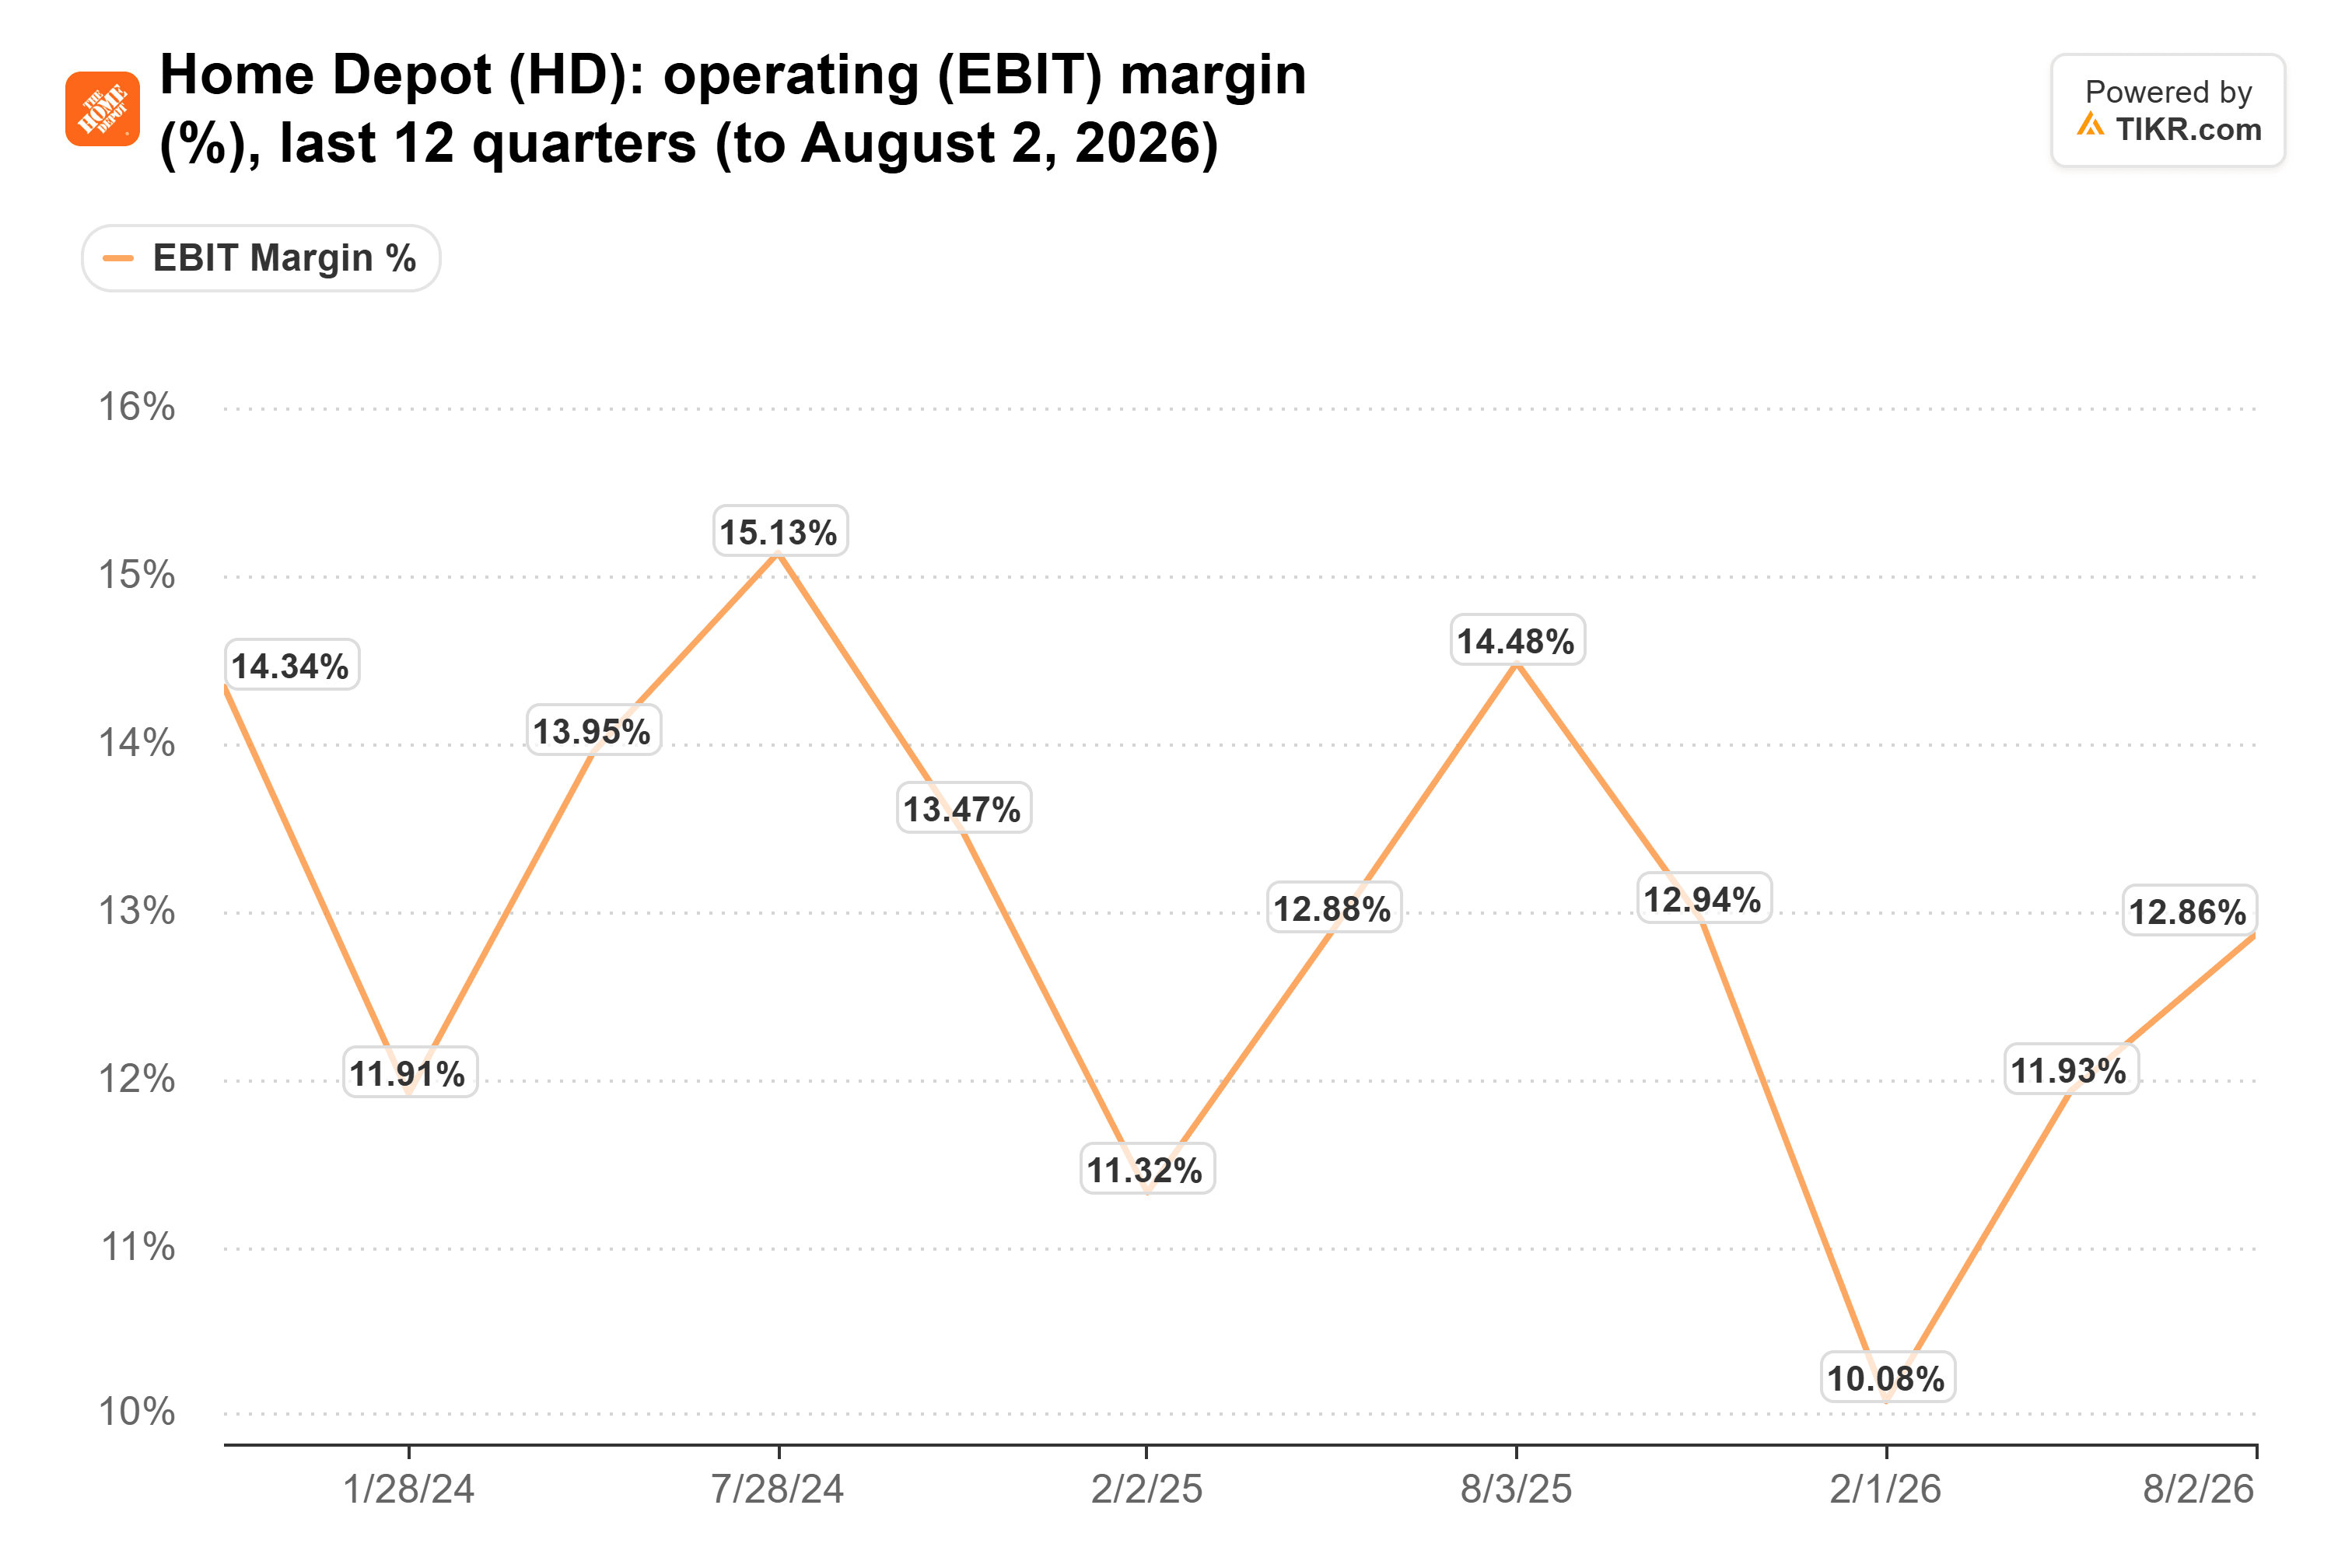
Le deuxième trimestre semblait meilleur sur le papier. Home Depot a rapporté une marge opérationnelle de 14,3%, proche des 14,5% un an plus tôt, mais cela incluait 685 millions de dollars de remboursements de droits de douane (sur 730 millions reçus), et les 12,9% de TIKR les excluent. Lowe's a comptabilisé environ 80 millions de dollars de remboursements lors de son propre deuxième trimestre. En les retirant des deux, la marge de Lowe's était environ un demi-point supérieure à celle de Home Depot.
Ce n'est guère une avance qui s'élargit.
Les actions du secteur de la rénovation domiciliaire se négocient généralement sur les ventes comparables et les prévisions annuelles, mais ce trimestre, les prévisions se résument à la marge. La direction a déclaré que les coûts ne commencent à être démultipliés qu'une fois que la croissance dépasse environ 3%, et elle prévoit des ventes comparables stables à +2%. Donc la marge ne tient que si les dépenses le font aussi, et les SG&A de son segment de vente au détail de base ont augmenté de 5,3% au deuxième trimestre sur des ventes du segment en hausse de 1,5%. Pour mardi, Home Depot a besoin d'une marge du troisième trimestre égale ou supérieure aux 12,9% de l'année dernière selon la base de TIKR, et elle doit maintenir la fourchette de 12,8% à 13,0%.
Les outils se vendent, et les revêtements de sol toujours pas
Le trimestre de Masco s'est étendu jusqu'au 30 septembre, donc il chevauche la majeure partie de celui de Home Depot. Les ventes de son segment peinture, maison de Behr, étaient stables par rapport à l'année précédente, et le PDG Jon Nudi a déclaré : "nous nous attendons à ce que l'environnement de la demande reste difficile à court terme." Behr est vendu via Home Depot, donc la peinture pourrait aussi être un point faible dans ses rayons.
Stanley Black & Decker a eu de meilleures nouvelles. Le volume de son segment Outils & Extérieur a augmenté de 7% au troisième trimestre, et le PDG Chris Nelson a attribué cela à "la force continue des canaux de vente au détail américains et commerciaux & industriels". Cela correspond à la communication d'août de Home Depot, lorsqu'elle a attribué une hausse de 2,4% des transactions à gros ticket en partie à des achats uniques importants tels que des réfrigérateurs, des outils électroportatifs et des meubles de patio. La marge brute de Stanley a également bénéficié d'environ 430 points de base de remboursements nets de droits de douane. C'est une raison de plus de lire les marges de cette saison en excluant les remboursements.
Floor & Decor montre que les gros projets attendent toujours. Ses ventes comparables ont baissé de 1,4% au trimestre clos le 24 septembre, et elle prévoit une baisse annuelle de 2,0% à 3,5%. Pourtant, sa marge opérationnelle a augmenté de 30 points de base pour atteindre 6,4%. Si un spécialiste du revêtement de sol peut élargir sa marge alors que les ventes comparables baissent, Home Depot, avec des ventes comparables encore positives, devrait pouvoir maintenir la sienne.
Le cours suppose déjà que l'avance se maintient
Après une hausse sur des espoirs liés au logement à moyen terme, Home Depot se négocie à 23 fois les bénéfices futurs. C'est au-dessus de sa moyenne quinquennale de 22x et en hausse par rapport aux 18x de fin septembre :
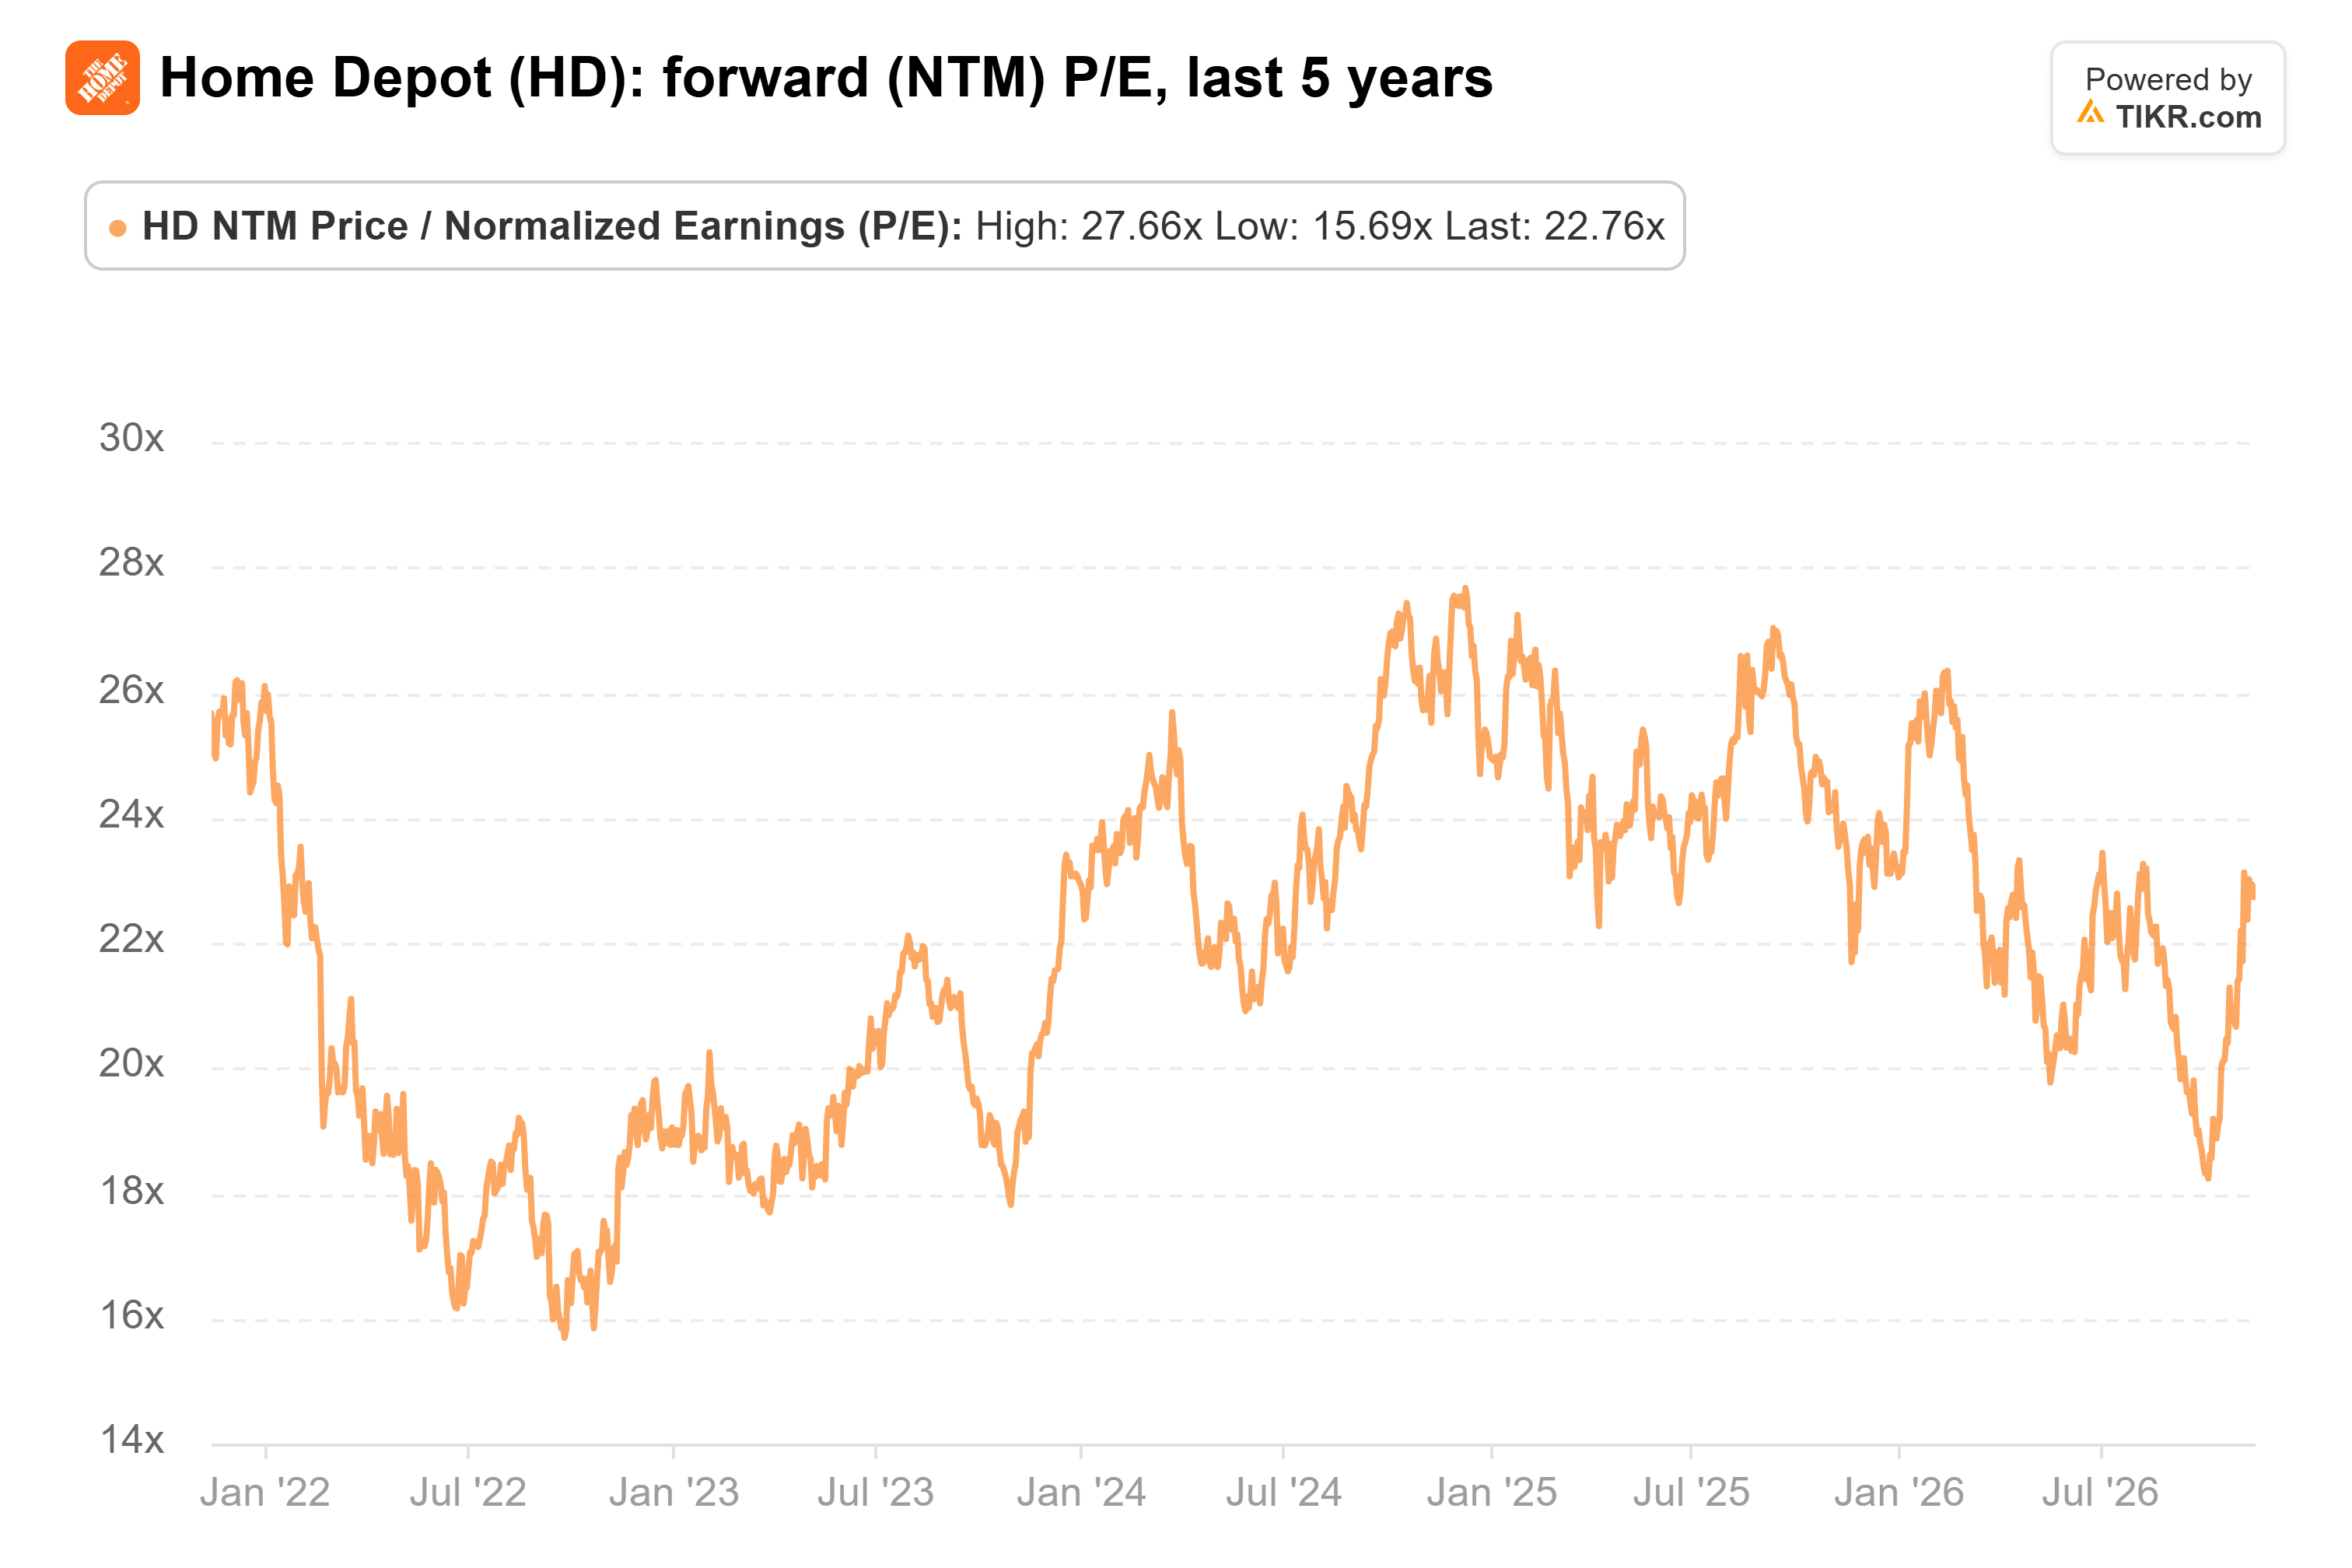
Carter de Stifel pense que les deux actions ont trop monté. Il s'attend à ce que la demande s'affaiblisse au second semestre 2026 et que les marges opérationnelles soient sous pression en 2027 et 2028, la même ligne que Home Depot doit maintenant défendre.
Home Depot semble être la meilleure entreprise, et à 23x, le marché le sait déjà. Ce multiple, sur des bénéfices attendus en croissance de 2% cette année, est un pari sur la reprise que les analystes voient en 2027 et 2028. Home Depot n'y parvient que si la marge cesse de baisser. Si la marge opérationnelle de mardi se maintient à 12,9% ou plus sans l'aide des remboursements, l'avance est réelle là où cela compte. Si elle recule à nouveau, le multiple a de la marge pour céder une partie de sa hausse.
Lowe's publie ses résultats le lendemain matin, mercredi 18 novembre, ce qui place les deux marges côte à côte en l'espace d'un jour. Les perspectives de Home Depot pour 2027 en février constituent le test le plus important.
Alors, quelle est la valeur réelle de l'action Home Depot ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Home Depot pourrait valoir. Partez du consensus des analystes de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Home Depot gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


