Points clés
- Walter Goodwin, PDG de Fractile, qui développe des puces pour concurrencer Nvidia, a qualifié TSMC de "bon marché au prix".
- Les challengers de Nvidia ont besoin de la même capacité chez TSMC, donc TSMC bénéficie quel que soit celui qui gagne des parts de marché.
- TSMC se négocie à 16,5x les bénéfices anticipés, en dessous de sa moyenne sur cinq ans, et son principal risque est un ralentissement des dépenses en IA chez plusieurs de ses grands clients.
Taiwan Semiconductor Manufacturing (TSM) fabrique les puces pour Nvidia (NVDA) et pour les rivaux que les investisseurs ont achetés après l'annonce de la démission de Jensen Huang par Nvidia le 12 novembre. Ce jour-là, Nvidia a baissé, tandis que AMD (AMD) et Broadcom (AVGO) ont progressé.
Quelqu'un qui développe des puces pour concurrencer Nvidia a un favori différent. Sur le podcast 20VC, Harry Stebbings a demandé à Walter Goodwin, fondateur et PDG de la startup de puces Fractile, dans lequel de ses fournisseurs il investirait. Goodwin a choisi TSMC : "C'est bon marché au prix. J'achèterais cette action tous les jours de la semaine."
Chaque challenger a besoin de la même usine
La raison de Goodwin est pratique. Les nouveaux entrants sur le marché des puces font face à "un vrai défi" pour "accéder, par exemple, à la capacité de TSMC, à la capacité HBM", a-t-il déclaré. Parmi les puces IA personnalisées qu'il a citées, y compris celle d'OpenAI, il a ajouté : "Toutes celles-là sont supposées utiliser Broadcom, par exemple. Les mêmes nœuds de processus TSMC ou très similaires, la même technologie HBM."
Donc, si les commandes de puces passent de Nvidia à des conceptions fabriquées par AMD ou Broadcom, TSMC fabrique toujours les puces.
TSMC ne peut pas en produire assez
Le chiffre d'affaires d'octobre de TSMC a augmenté de 59,7 % par rapport à l'année précédente pour atteindre un record de 586,9 milliards de NT$ (environ 17,8 milliards de dollars US), et les analystes s'attendent à ce que le chiffre d'affaires continue de grimper :
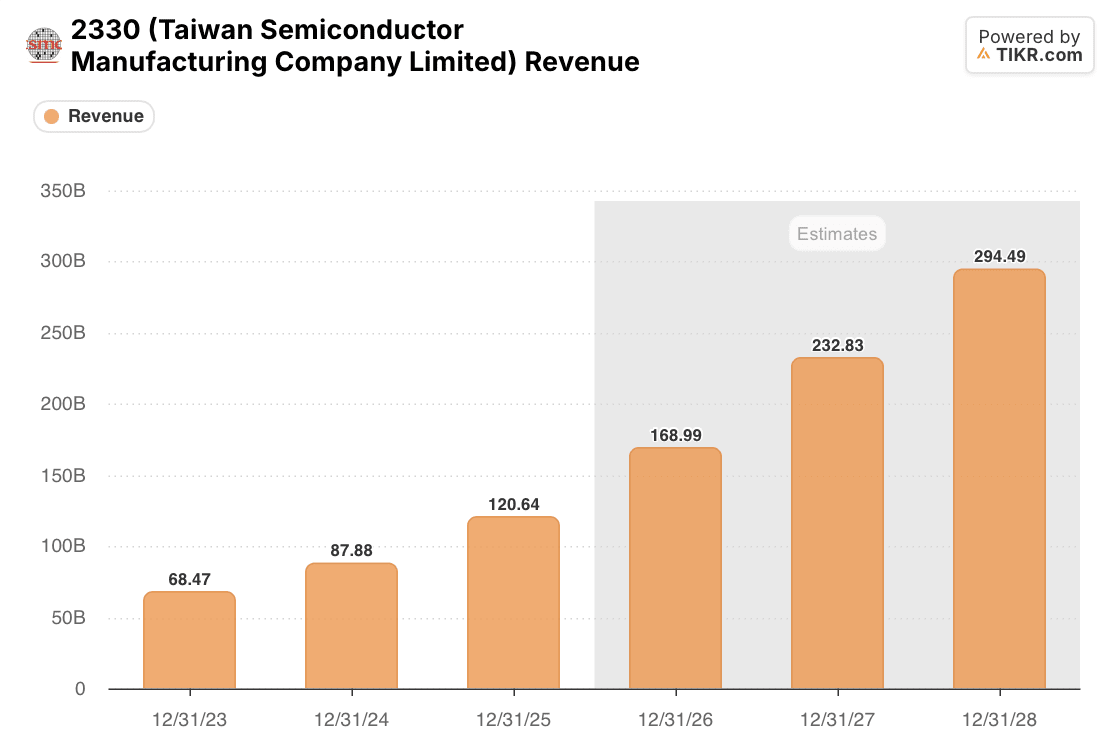
Le consensus fait passer le chiffre d'affaires de 120,6 milliards de dollars en 2025 à 294,5 milliards de dollars en 2028, soit 2,44 fois plus. Le départ de Huang ne change pas le nombre de wafers dont une puce IA a besoin, quel que soit son concepteur.
Les usines pleines se reflètent dans la marge :
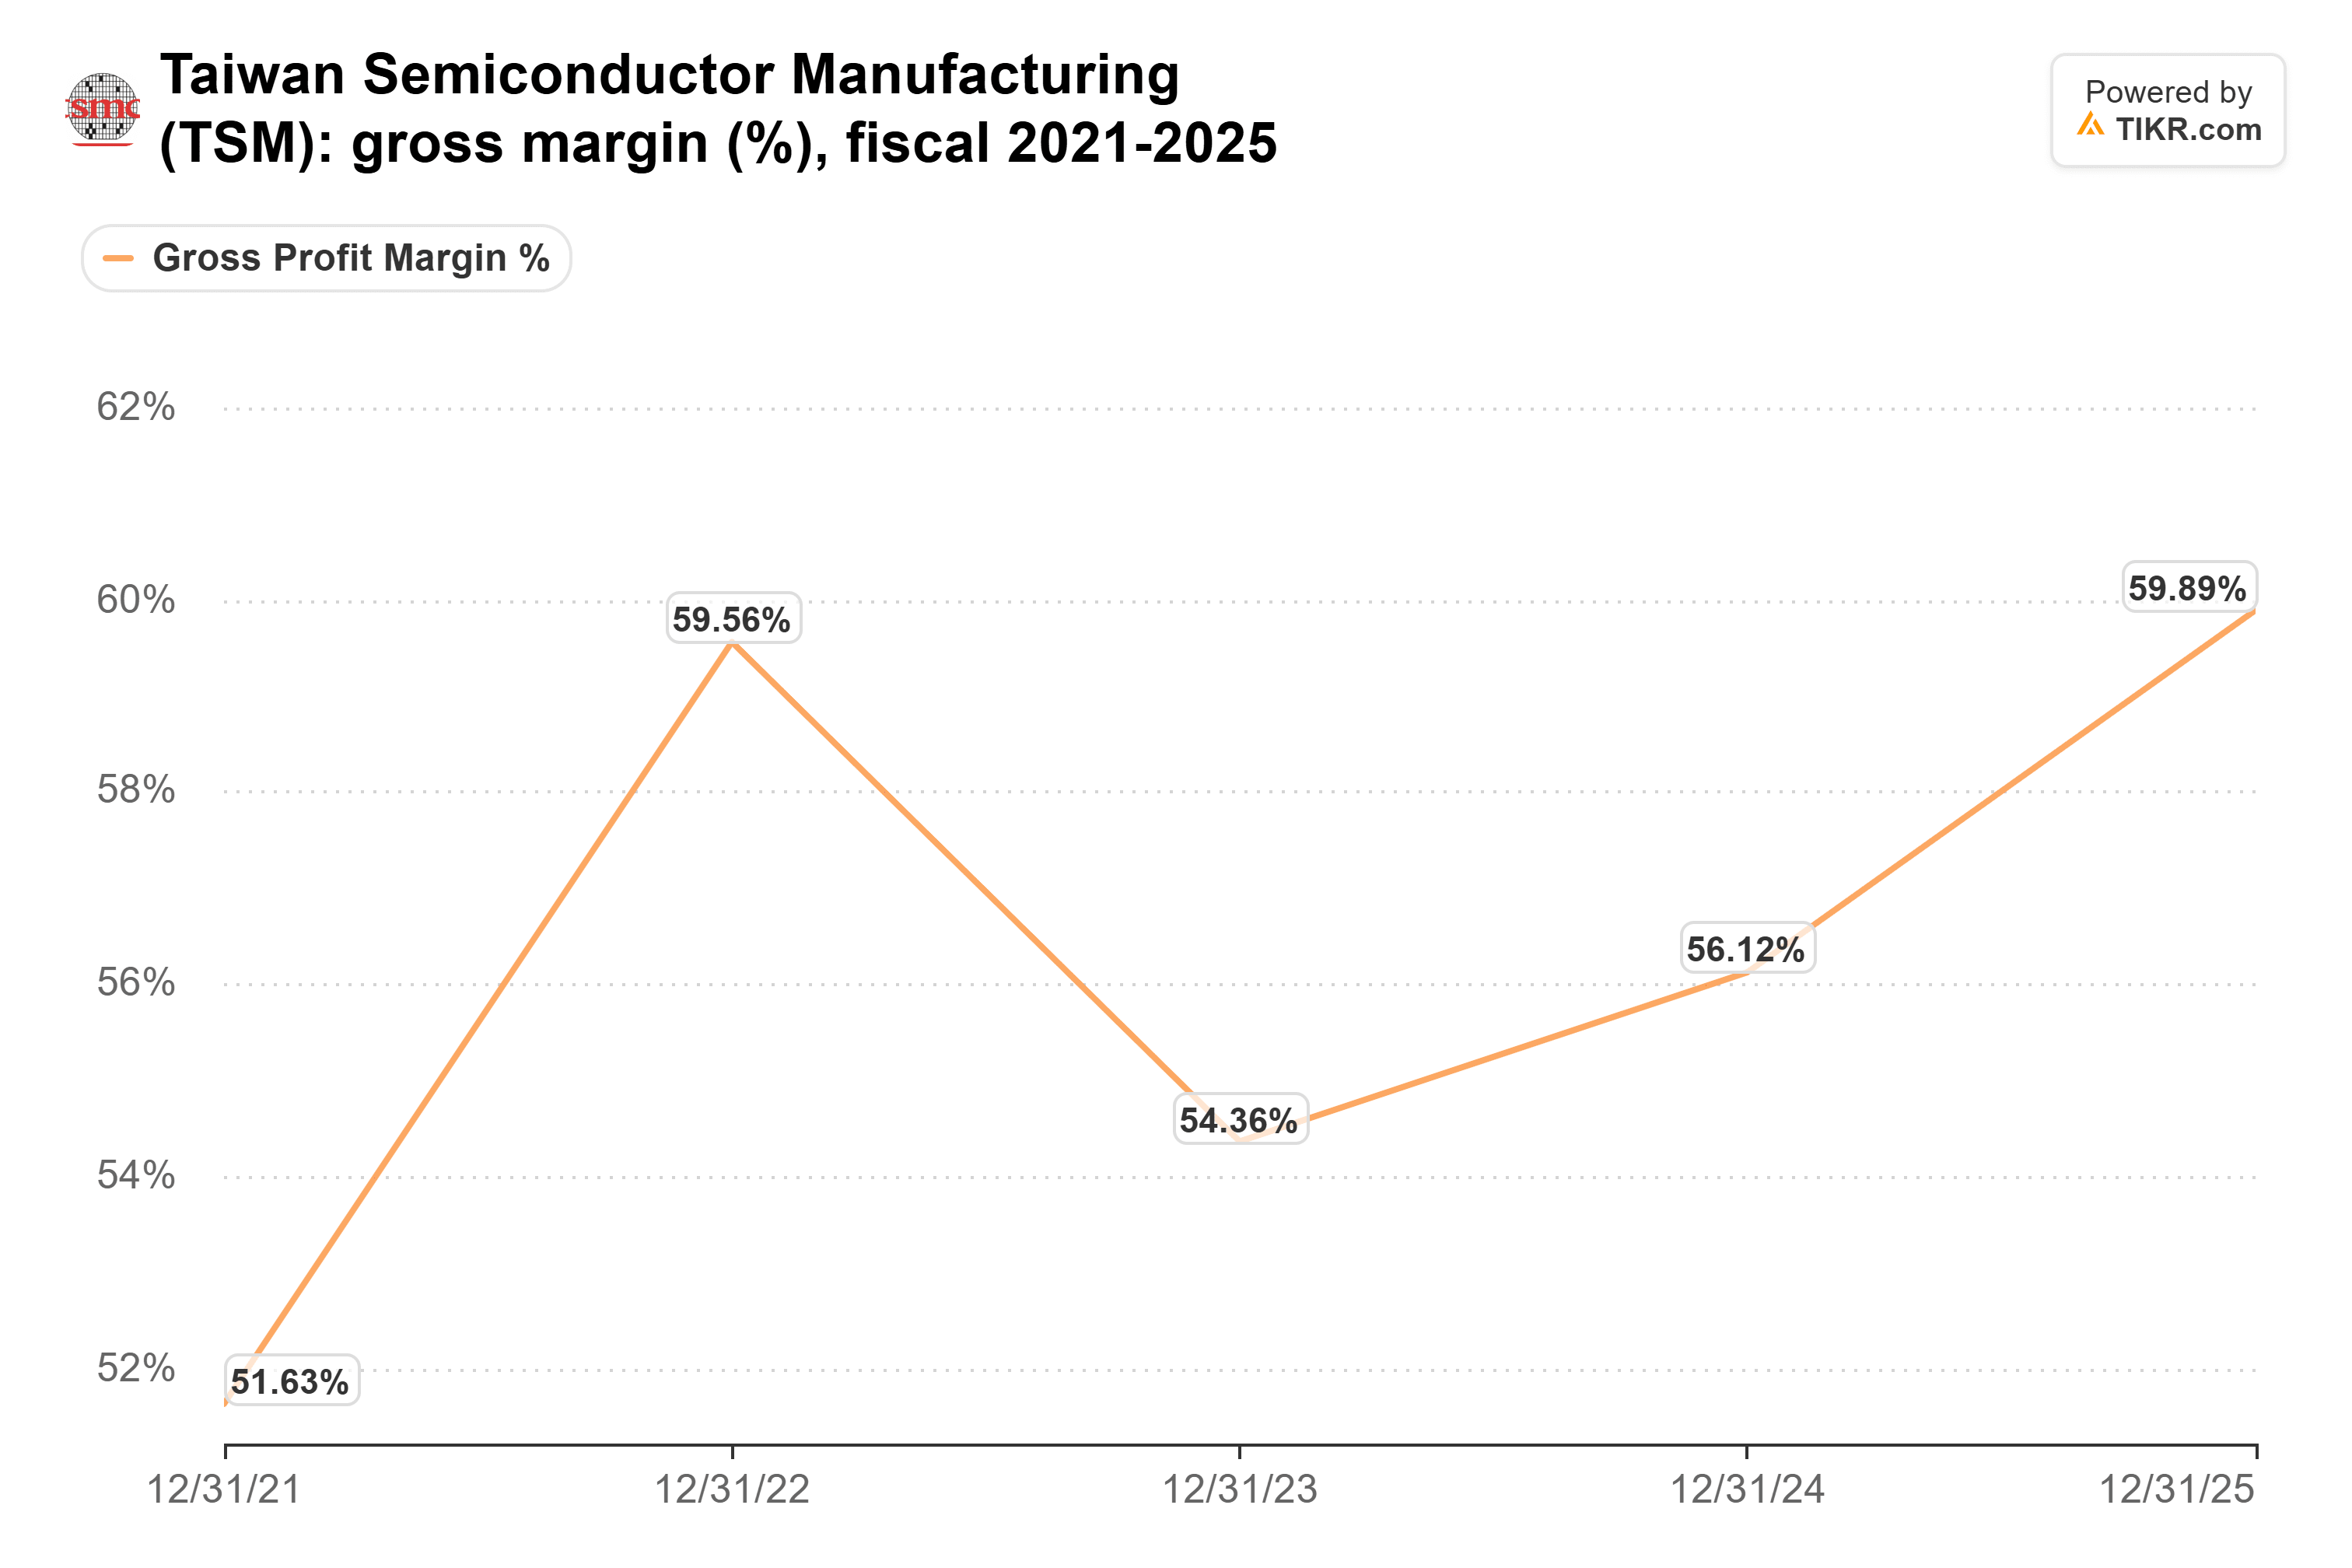
La marge brute a atteint 66,4 % au troisième trimestre 2026, bien au-dessus de l'objectif à long terme de la direction de 56 % ou plus. TSMC a attribué ces gains à une utilisation élevée et à des améliorations des coûts.
Nvidia reste le client qui compte le plus
Le plus grand client de TSMC, qu'il ne nomme pas, représentait 19 % de son chiffre d'affaires 2025, contre 12 % en 2024, et Nvidia est largement rapporté comme étant ce client. Si Nvidia a commandé plus qu'il ne peut vendre, TSMC le ressentirait dans ses commandes futures.
Les transferts de parts de marché entre les concepteurs de puces importent moins pour TSMC que pour les concepteurs eux-mêmes. Le risque majeur est un ralentissement des dépenses en IA, qui toucherait probablement plusieurs de ses grands clients simultanément. Nvidia publie ses résultats le 17 novembre, et ses perspectives donneront la prochaine indication sur ces commandes.
TIKR suit 37 analystes sur TSMC. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur TSMC, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur TSMC
L'argument pour détenir l'action TSMC
Le P/E anticipé de TSMC est tombé à 16,5x contre 19,8x fin septembre :
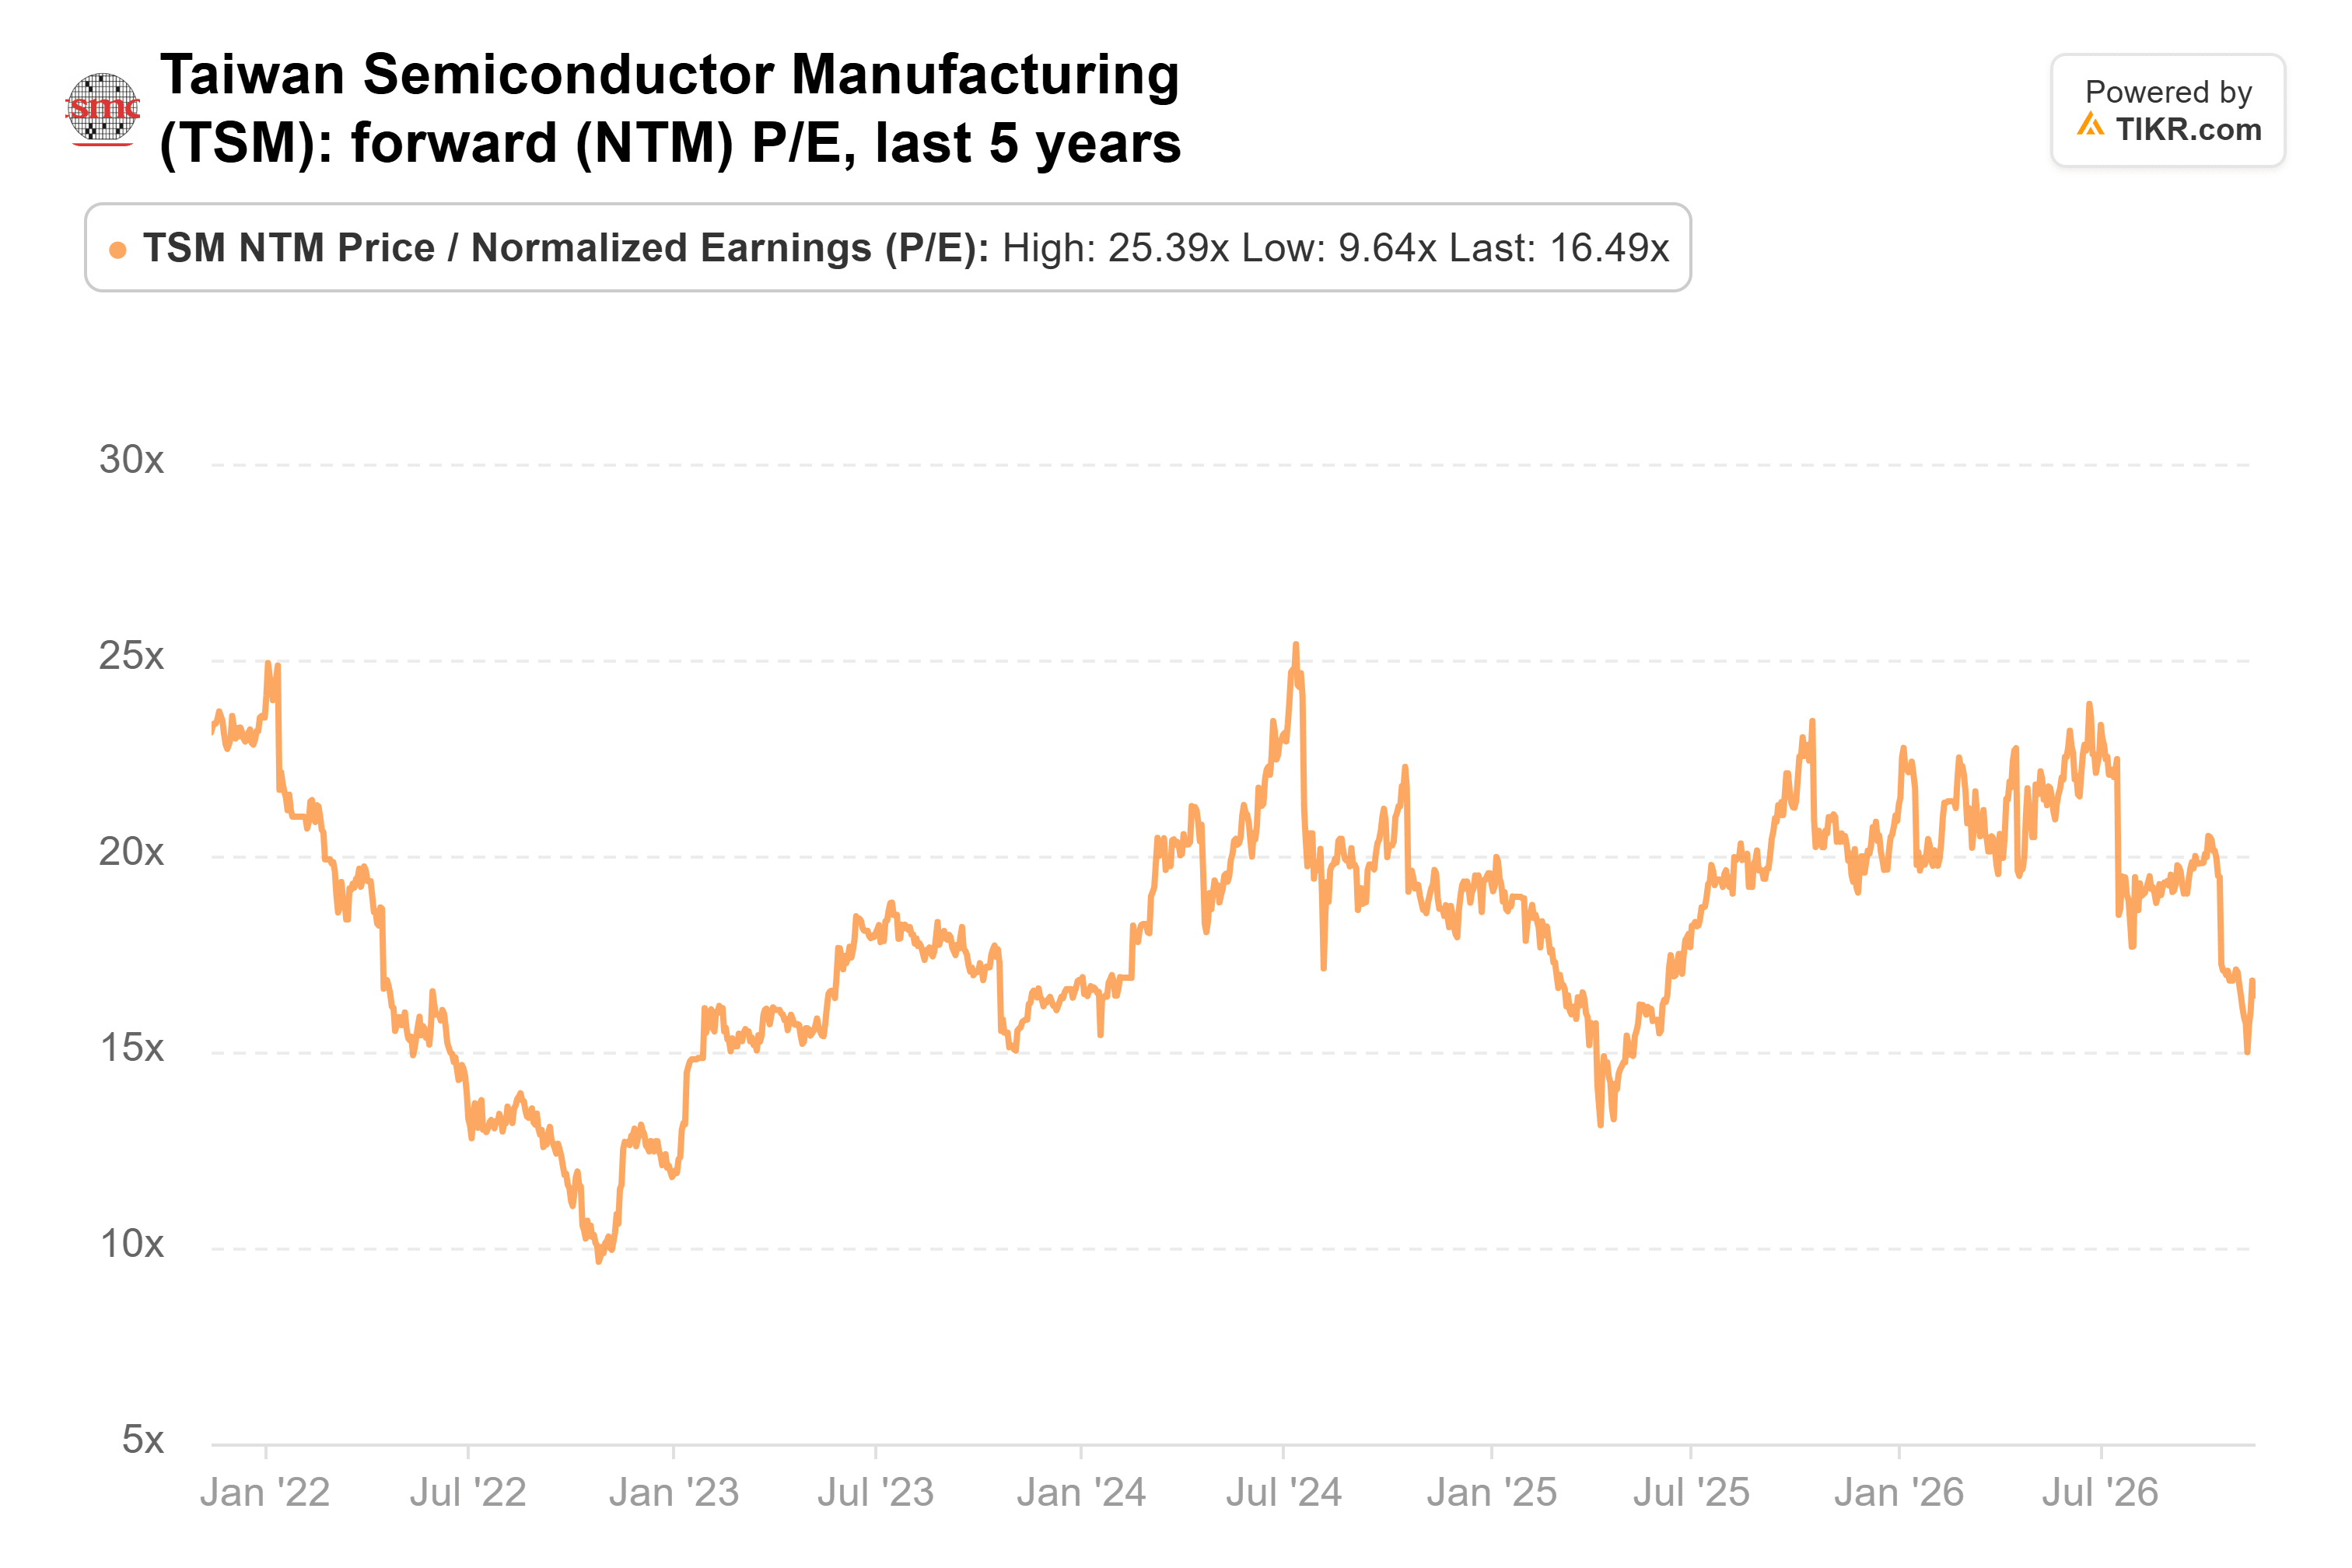
C'est en dessous de sa moyenne sur cinq ans de 18,1x et bien en deçà de son pic de 25,4x en juillet 2024. Le multiple a baissé alors même que les analystes relevaient leurs estimations : le consensus sur les bénéfices 2027 a augmenté de 16 % entre le 30 juin et le 23 octobre. Le consensus sur le chiffre d'affaires implique une croissance annuelle de 34,6 % en dollars US de 2025 à 2028, bien au-dessus du plan de la direction visant une croissance approchant 25 % par an de 2024 à 2029, bien que les périodes diffèrent.
Je suis d'accord avec Goodwin. TSMC est payé quel que soit le concepteur de puces qui gagne, et il se négocie en dessous de son multiple habituel. Le prochain test aura lieu à la mi-janvier, lorsque TSMC devrait donner ses perspectives pour 2027 et son budget d'investissement.
Alors, que vaut réellement l'action TSMC ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que TSMC pourrait valoir. Partez des estimations du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !