Points clés
- NVIDIA publie ses résultats le 17 novembre, son premier rapport sous la direction de la PDG intérimaire Colette Kress, après la vente des néo-clouds par crainte de financement.
- Les clouds d'IA, les acheteurs industriels et les entreprises ont représenté 42 % des revenus de NVIDIA le trimestre dernier, et ces revenus ont augmenté de 138 %.
- Le multiple forward de 14x de NVIDIA est un plus bas sur cinq ans, mais les prévisions pour l'exercice 2028 supposent que ces clients continuent d'être financés.
NVIDIA (NVDA) publie ses résultats le 17 novembre, son premier rapport avec Colette Kress en tant que PDG intérimaire. Jensen Huang a démissionné le 11 novembre, et Kress reste CFO. Les clouds d'IA qui louent les puces de NVIDIA ont subi la plus forte pression de vente, menés par CoreWeave (CRWV) et Nebius (NBIS).
Steve Eisman a expliqué pourquoi sur The Real Eisman Playbook : « NVIDIA a investi 2 milliards de dollars dans CoreWeave et Nebius. Les investisseurs considèrent NVIDIA comme un filet de sécurité pour ces deux NeoClouds. »
S'exprimant sur le podcast Bloomberg Intelligence le 11 novembre, avant l'annonce de la démission, l'analyste Vasu Kasibhotla a évalué ce que cela signifie pour NVIDIA elle-même : « Les NeoClouds et le segment ACIE dans son ensemble représentent désormais près de la moitié des revenus propres de NVIDIA. »
Près de la moitié, et la moitié à la croissance la plus rapide
ACIE est la catégorie AI Clouds, Industrial and Enterprise de NVIDIA, qui inclut les néo-clouds. Le commentaire du CFO de NVIDIA montre que les revenus ACIE ont augmenté de 138 % pour atteindre 40,3 milliards de dollars au trimestre clos le 26 juillet 2026, contre une croissance de 102 % pour les hyperscalers. Cela représente 45,3 % des revenus des data centers et 41,9 % du total de NVIDIA.
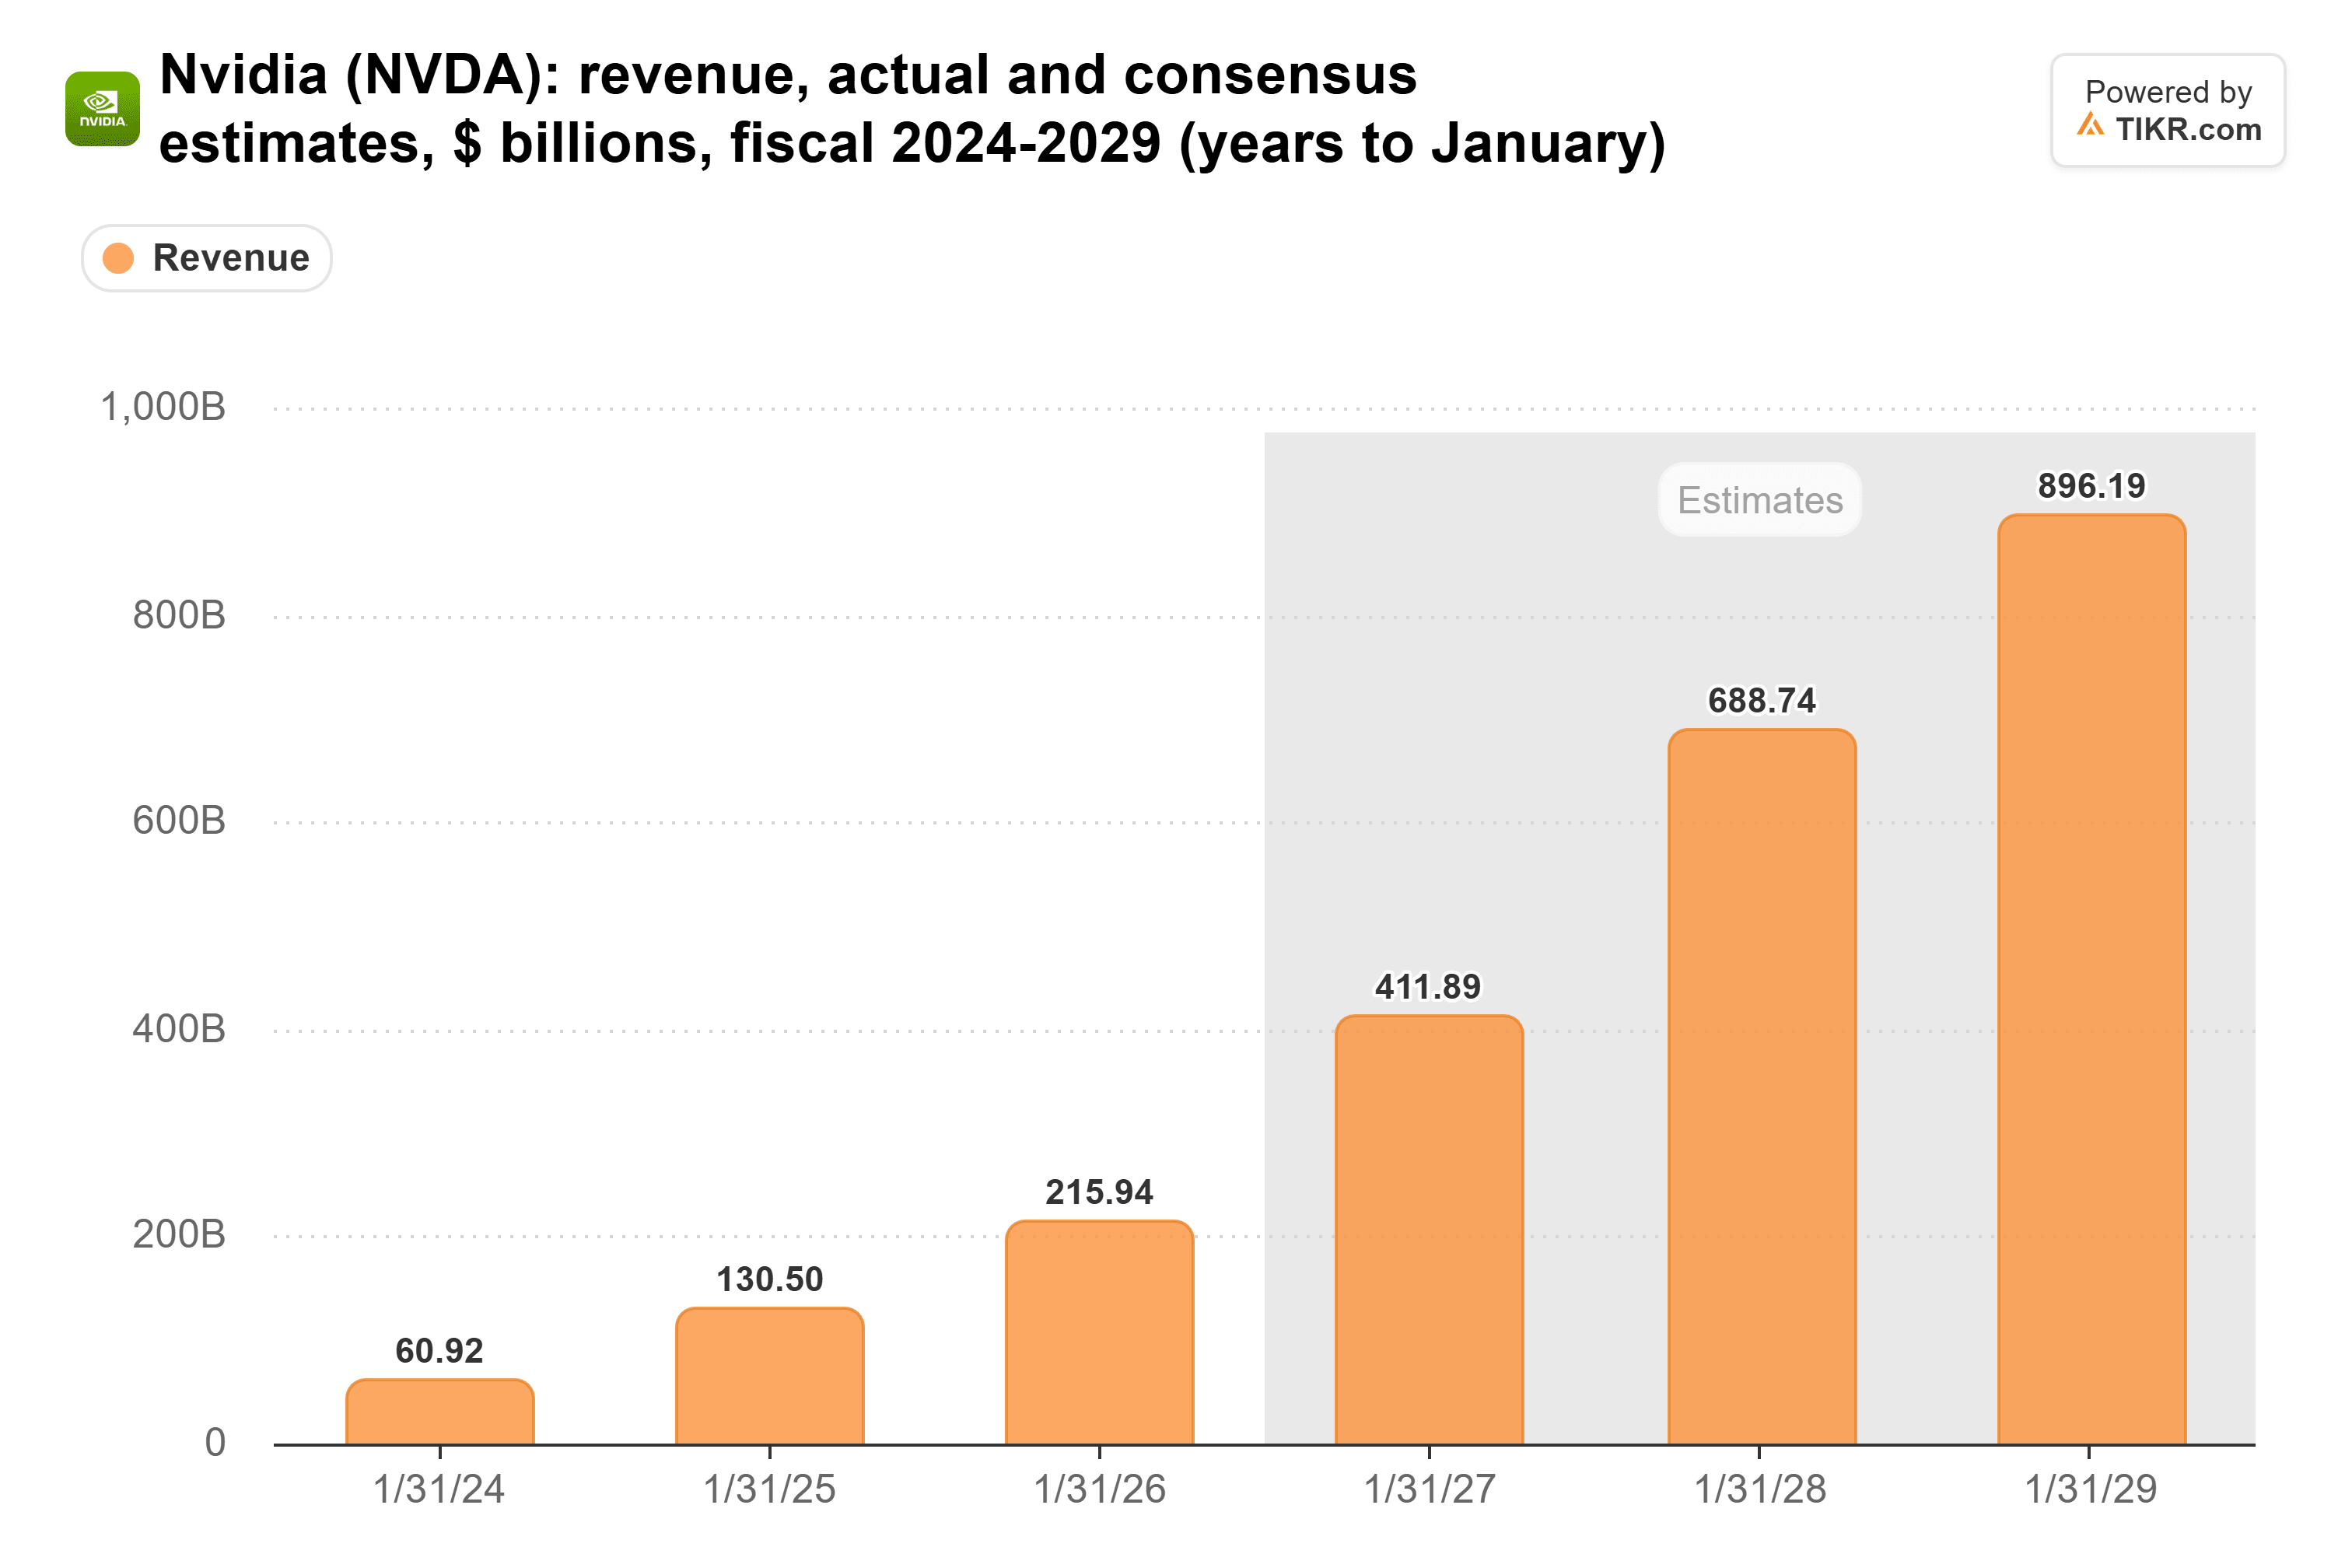
Wall Street compte sur la poursuite de cette croissance, les analystes s'attendant à ce que les revenus plus que triplent, passant de 216 milliards de dollars pour l'année terminée en janvier 2026 à 689 milliards de dollars pour l'exercice 2028 :
Un CFO tient désormais le carnet de chèques de NVIDIA
Dan Niles, fondateur de Niles Investment Management, s'attend à ce que Kress soit plus sélective. Il a écrit sur X qu'elle « protège probablement le bilan », donc « méfiez-vous des néo-clouds et de leur chaîne de financement ». The Information a depuis rapporté que NVIDIA devrait ralentir ses investissements en IA et ses garanties de crédit, bien que les accords sous contrats contraignants devraient se poursuivre.
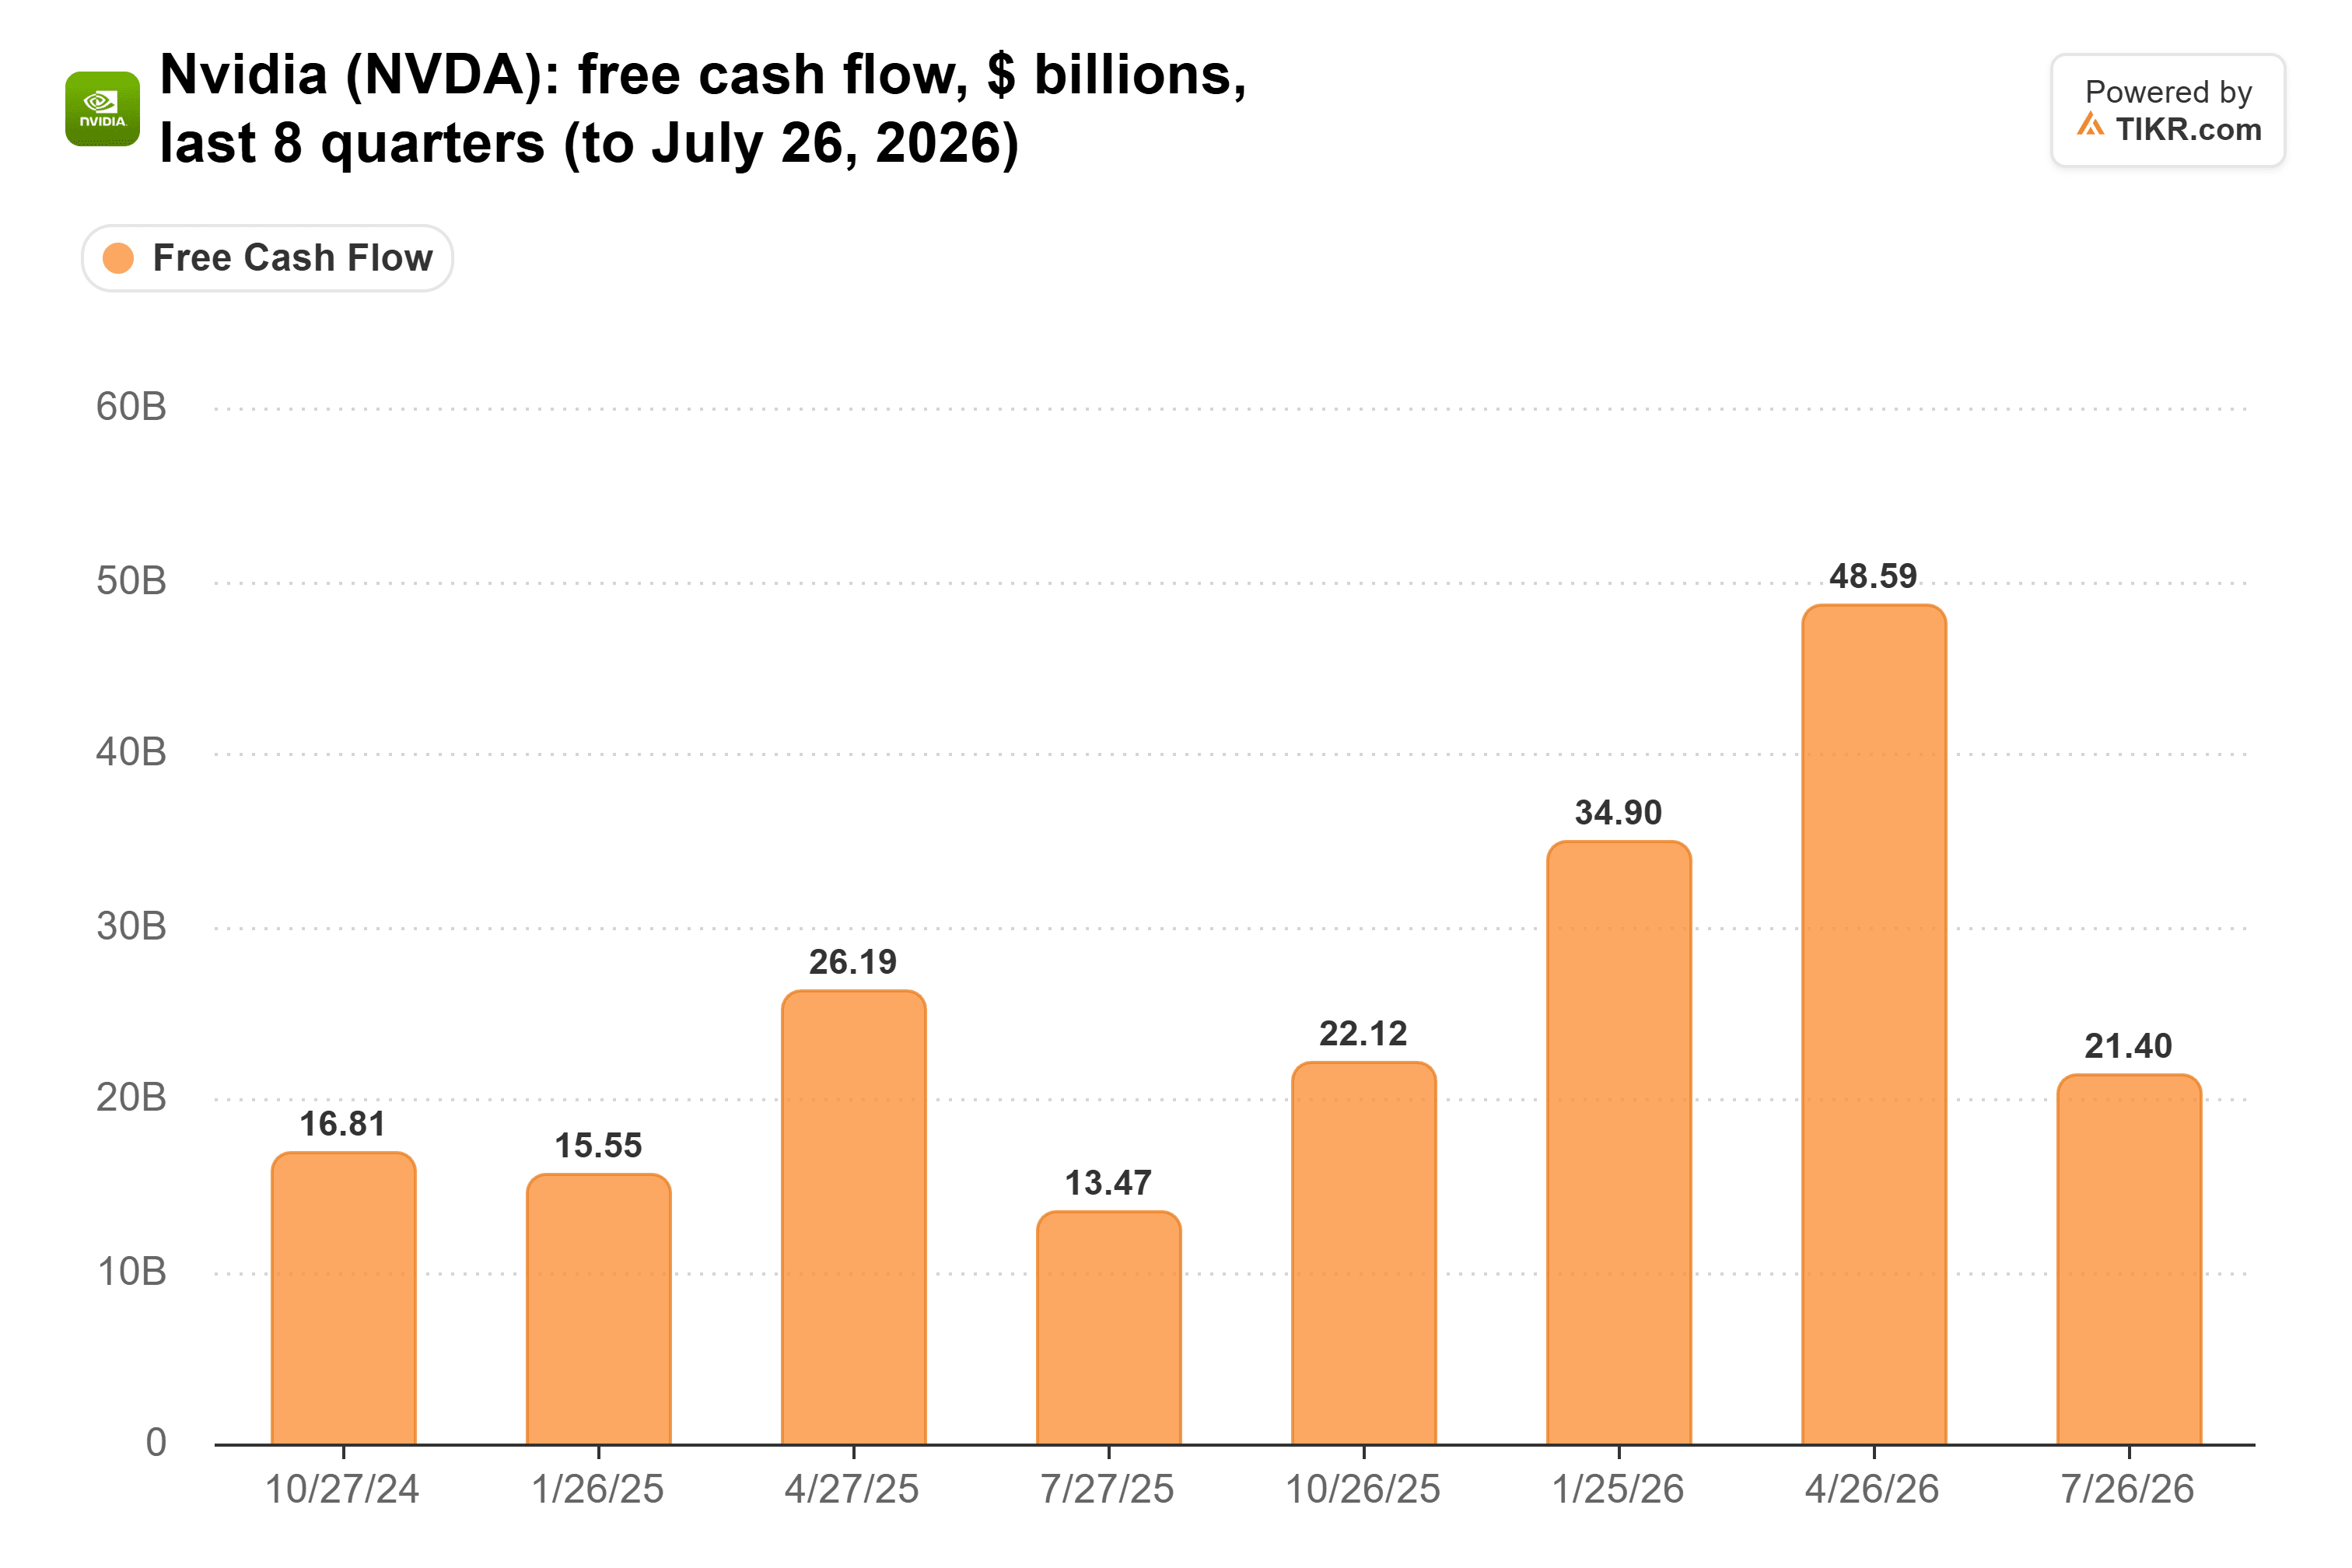
NVIDIA finance déjà les acheteurs de manière plus discrète. Le free cash flow est passé d'un record de 48,6 milliards de dollars au trimestre d'avril à 21,4 milliards de dollars en juillet, alors que les créances ont bondi de 22,3 milliards de dollars et que les clients ont mis 60 jours à payer, contre 45 auparavant :
NVIDIA a lié les délais plus longs à certains clients de qualité investissement sur des accords multi-trimestres, sans les nommer. Quoi qu'il en soit, c'est la trésorerie de NVIDIA qui finance les acheteurs.
TIKR suit 62 analystes sur NVIDIA. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur NVIDIA, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour NVIDIA
Les hyperscalers ont leurs propres puces
NVIDIA a un coussin. Lors de son appel du 26 août, la direction a donné des prévisions de revenus pour l'exercice 2028 en hausse d'environ 70 % et a qualifié ces perspectives de limitées par l'offre, donc une puce qu'un néo-cloud ne peut pas payer pourrait aller à un hyperscaler. Kasibhotla s'attend également à ce que le prochain dirigeant de NVIDIA continue de soutenir l'écosystème.
Mais les hyperscalers vendent désormais leurs propres puces. Morgan Stanley estime les ventes directes de systèmes TPU d'Alphabet à 84 milliards de dollars en 2027, et Amazon prévoit de vendre Trainium en dehors d'AWS au second semestre 2027. Les revenus hyperscale de NVIDIA ont augmenté de 13 % par rapport au trimestre d'avril, soit environ la moitié des 25 % de l'ACIE.
Bon marché pour une raison
NVIDIA se négocie à 14x les bénéfices forward, son niveau le plus bas en cinq ans et bien en dessous de sa moyenne de 36x :
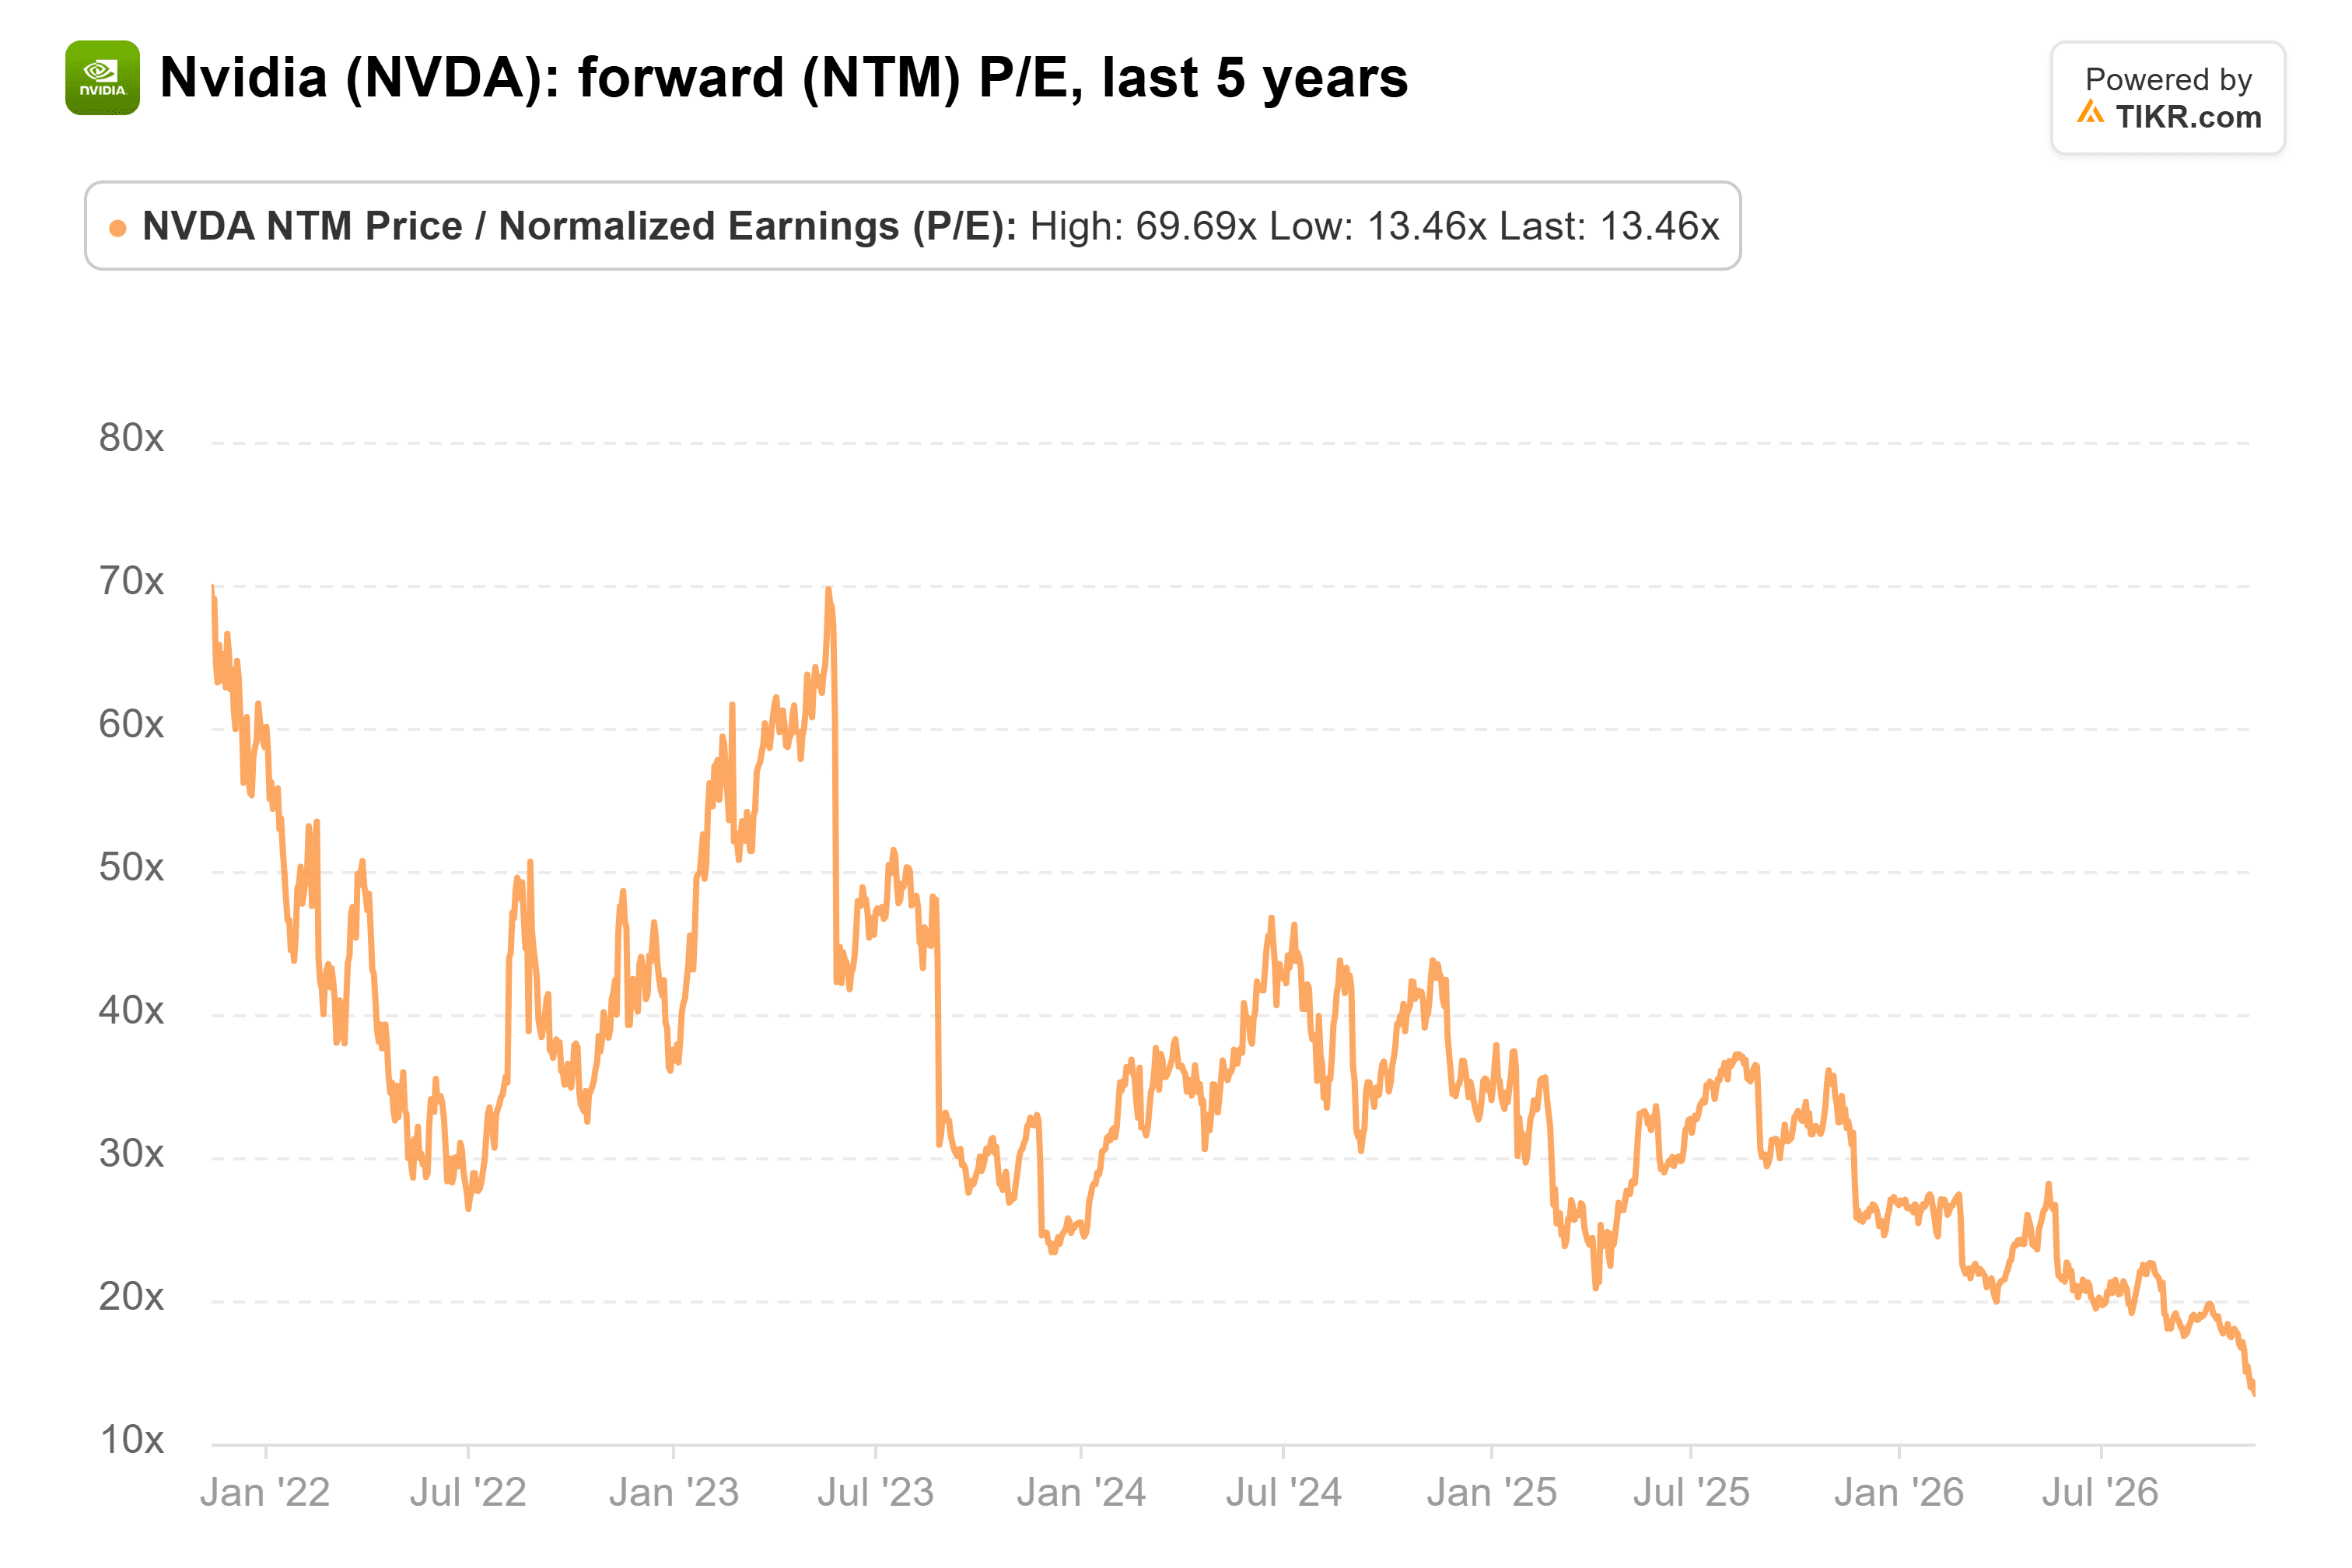
Le marché s'attend en partie à cela. Pourtant, les actionnaires ont plus à perdre sur le carnet de chèques de Kress que ne le suggère la vente des néo-clouds, car la prévision de 689 milliards de dollars suppose que les clients à la croissance la plus rapide de NVIDIA continuent d'être financés. Si ce n'est pas le cas, 14x n'est pas aussi bon marché qu'il y paraît.
Kress aura sa première occasion de répondre le 17 novembre. Si les clients paient plus vite que les 60 jours de juillet et que l'ACIE continue de croître plus vite que les hyperscalers, je m'inquiéterais beaucoup moins.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !