Points clés
- Bank of America a abaissé son objectif de cours sur MercadoLibre à 2 000 $ contre 2 400 $ le 19 novembre et a maintenu sa recommandation Acheter, soit 48 % au-dessus de la clôture du 20 novembre.
- MercadoLibre sacrifie ses marges pour garder son avance sur ses rivaux, notamment Shopee de Sea Limited au Brésil et Nu Holdings dans le crédit.
- Sur la base des estimations de bénéfices pour 2028, 2 000 $ représentent un multiple de 27x, inférieur à tout multiple forward auquel l'action s'est échangée ces cinq dernières années.
- La valorisation semble juste, mais les estimations continuent de baisser, il faudra donc probablement plus de 12 mois pour atteindre 2 000 $.
L'action MercadoLibre (MELI) a perdu 29 % en un an, clôturant à 1 355,00 $ le 20 novembre. Le 19 novembre, Bank of America a abaissé son objectif de cours à 2 000 $ contre 2 400 $ et a maintenu sa recommandation Acheter, soit 48 % au-dessus de cette clôture. La banque a également abaissé ses estimations de BPA pour 2026 à 2028, affirmant que l'entreprise retardait sa monétisation pour réinvestir dans son avance.
MercadoLibre dépense massivement face à deux rivaux bien financés : Shopee de Sea Limited (SE) au Brésil, et Nu Holdings (NU) dans le crédit.
Une marge que MercadoLibre a choisi de sacrifier
Sea peut se permettre ce combat. L'EBITDA ajusté de Shopee a augmenté de 44,7 % pour atteindre 269,2 millions de dollars au troisième trimestre, son trimestre le plus rentable jamais enregistré. Le PDG de Sea, Forrest Li, a déclaré que le Brésil restait le marché à la croissance la plus rapide pour Shopee, et son nouveau service de livraison instantanée y livre déjà en moins de quatre heures depuis plus de 7 000 magasins partenaires.
Le rapport du 4 novembre de MercadoLibre a montré le coût pour suivre le rythme. Le chiffre d'affaires a augmenté de 45 % pour atteindre 10,75 milliards de dollars, mais le résultat opérationnel GAAP a baissé de 6,6 % à 676 millions de dollars. Cela représente une marge de 6,3 %, contre 9,8 % un an plus tôt. La direction a attribué cette baisse à davantage de livraisons gratuites, à près de 20 % d'espace de logistique supplémentaire ajouté par rapport au trimestre précédent avant la haute saison, et à un marketing d'affiliation plus intense au Brésil.
Bank of America mise sur la carte
L'analyste Robert Ford Aguilar a fait de la carte de crédit Mercado Pago un élément central de sa thèse. Dans une note de juin, il prévoyait une perte d'EBIT de 443 millions de dollars sur la carte en 2026, un équilibre en 2028 et un EBIT de 1,5 milliard de dollars d'ici 2030. Il estimait la part de MercadoLibre dans les encours de cartes au Brésil à 3,4 % en mars. Le portefeuille de crédit de Nu a augmenté de 33 % en un an, à taux de change constant, tandis que celui de MercadoLibre a augmenté de 62 %, pour atteindre près de 18 milliards de dollars.
TIKR suit 25 analystes sur MercadoLibre. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur MercadoLibre, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur MercadoLibre
2 000 $ ne nécessitent pas un multiple plus élevé
L'objectif de cours moyen du Street a baissé au cours de l'année écoulée, passant de 2 862 $ à 2 168 $.
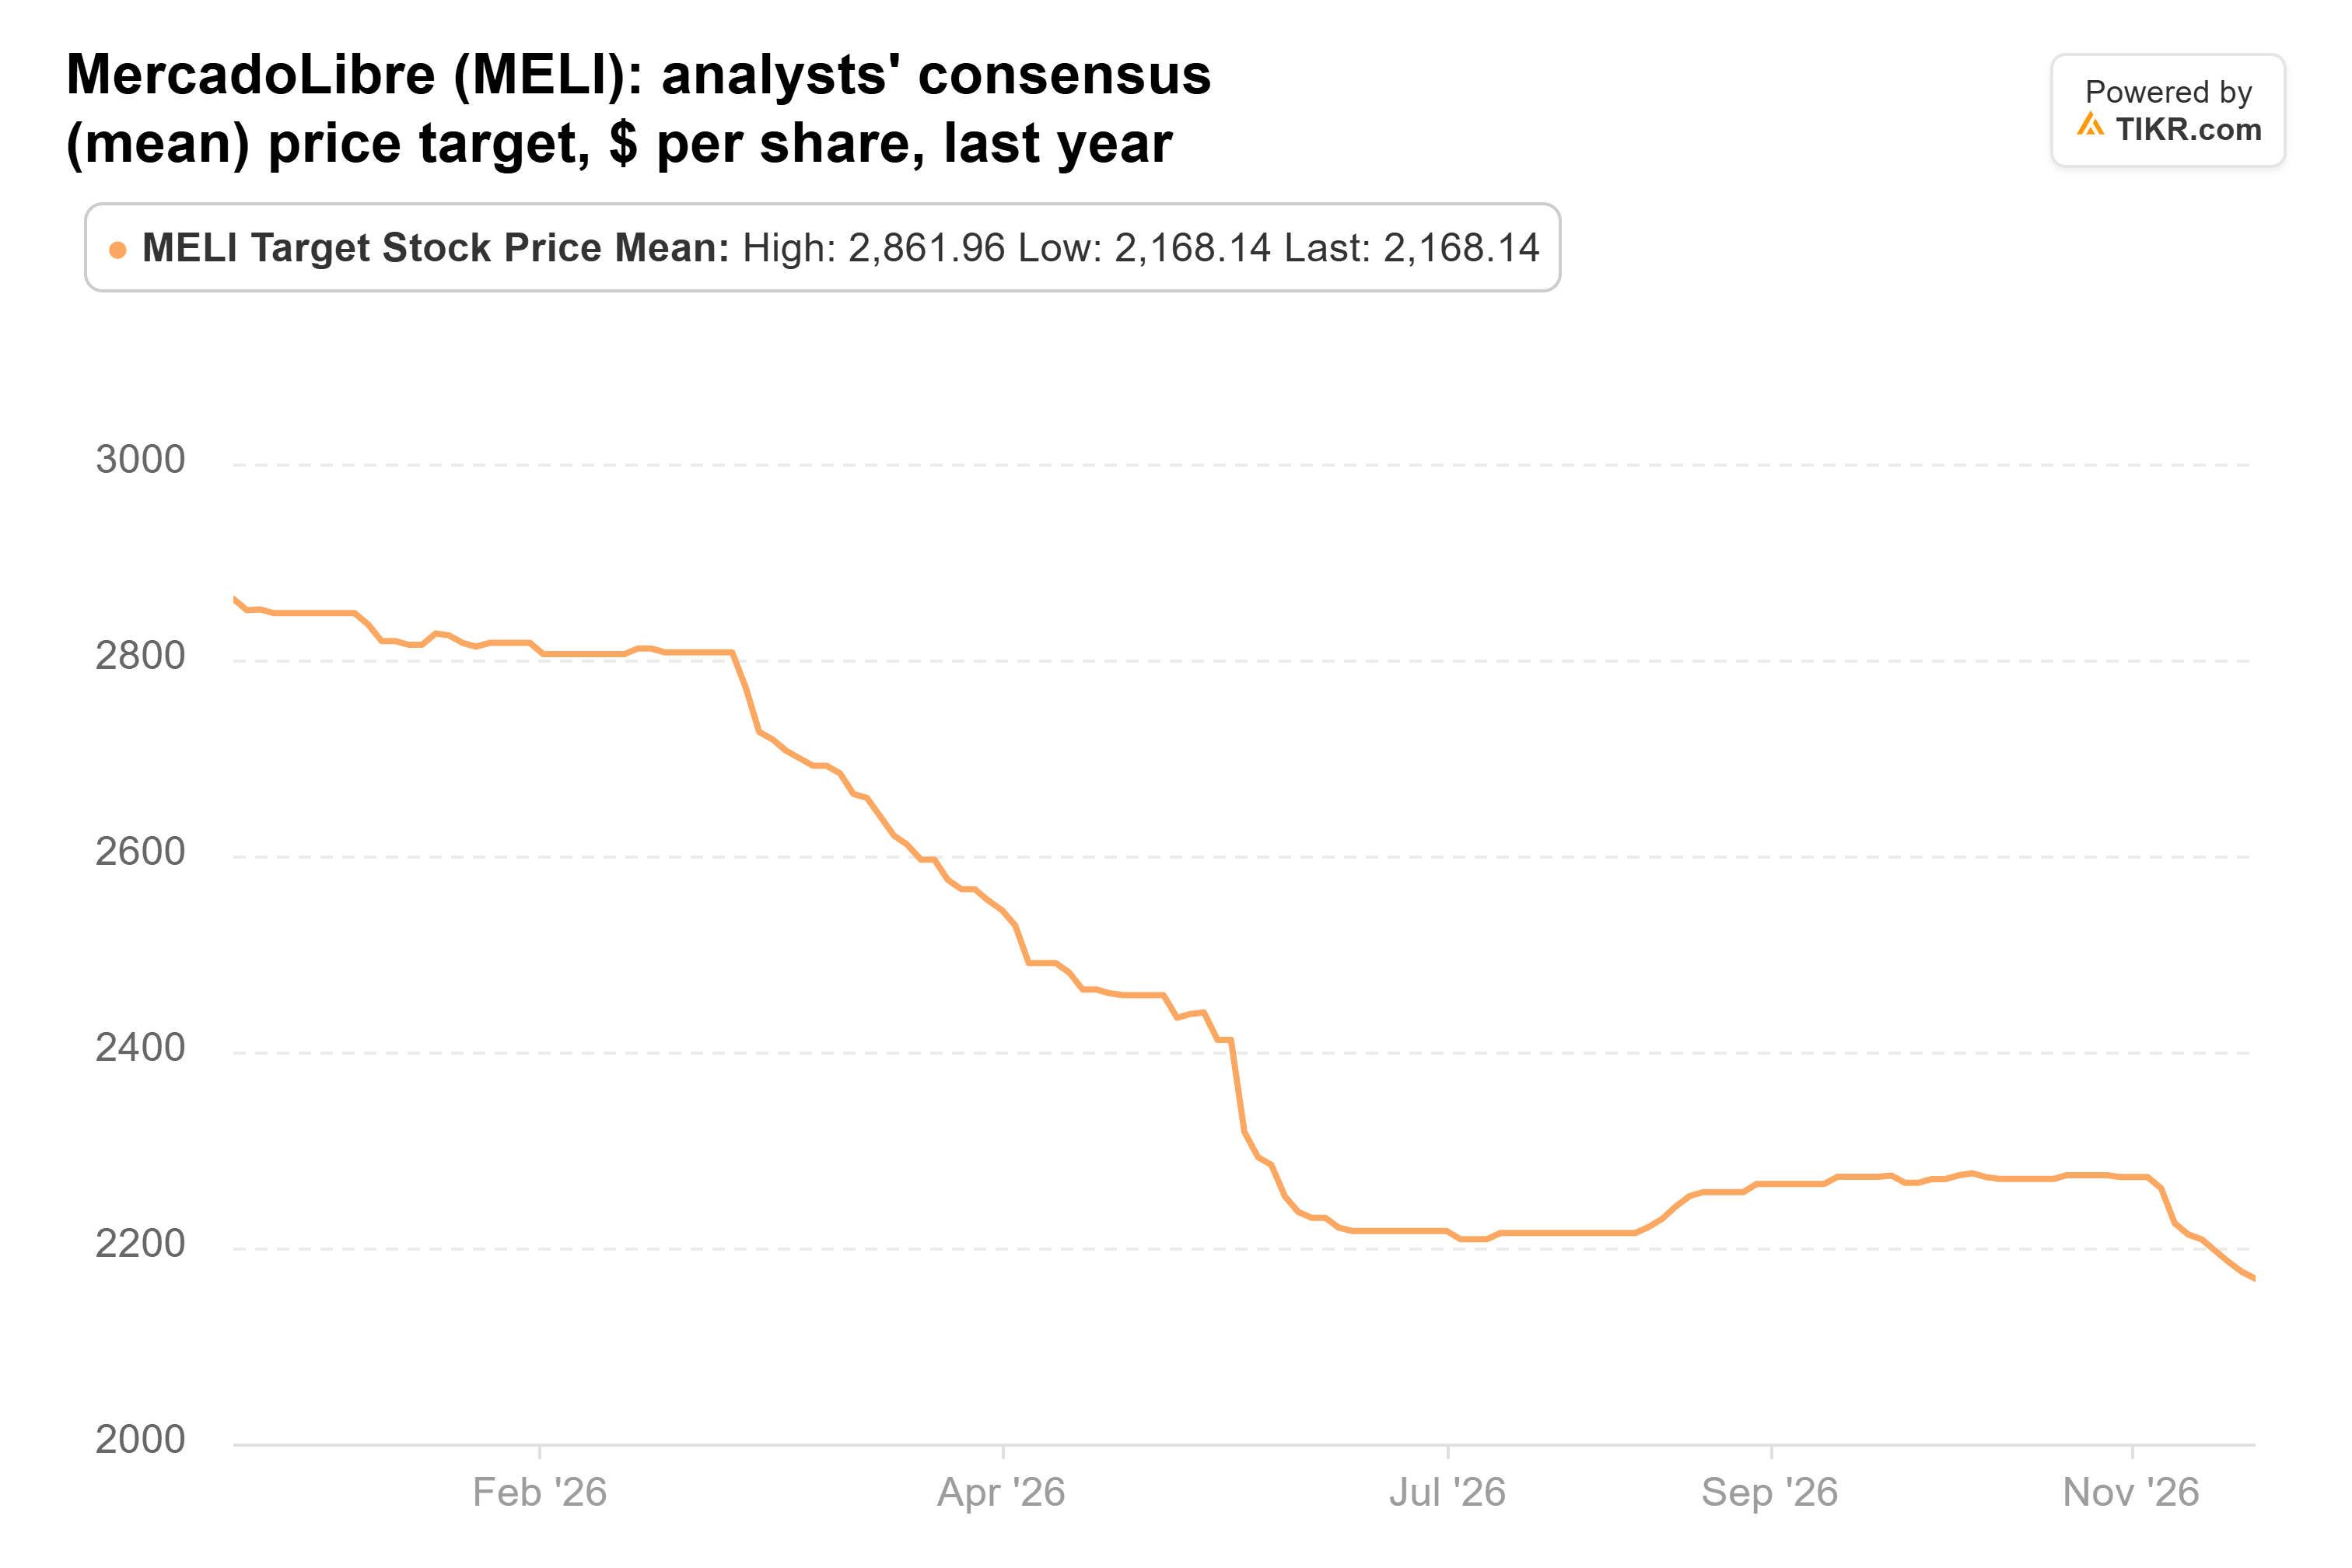
Cela représente 60 % au-dessus de la clôture du 20 novembre, et l'objectif de 2 000 $ de Bank of America se situe 8 % en dessous.
Les analystes s'attendent à ce que le BPA normalisé baisse à 36,66 $ cette année, puis atteigne 73,57 $ d'ici 2028.
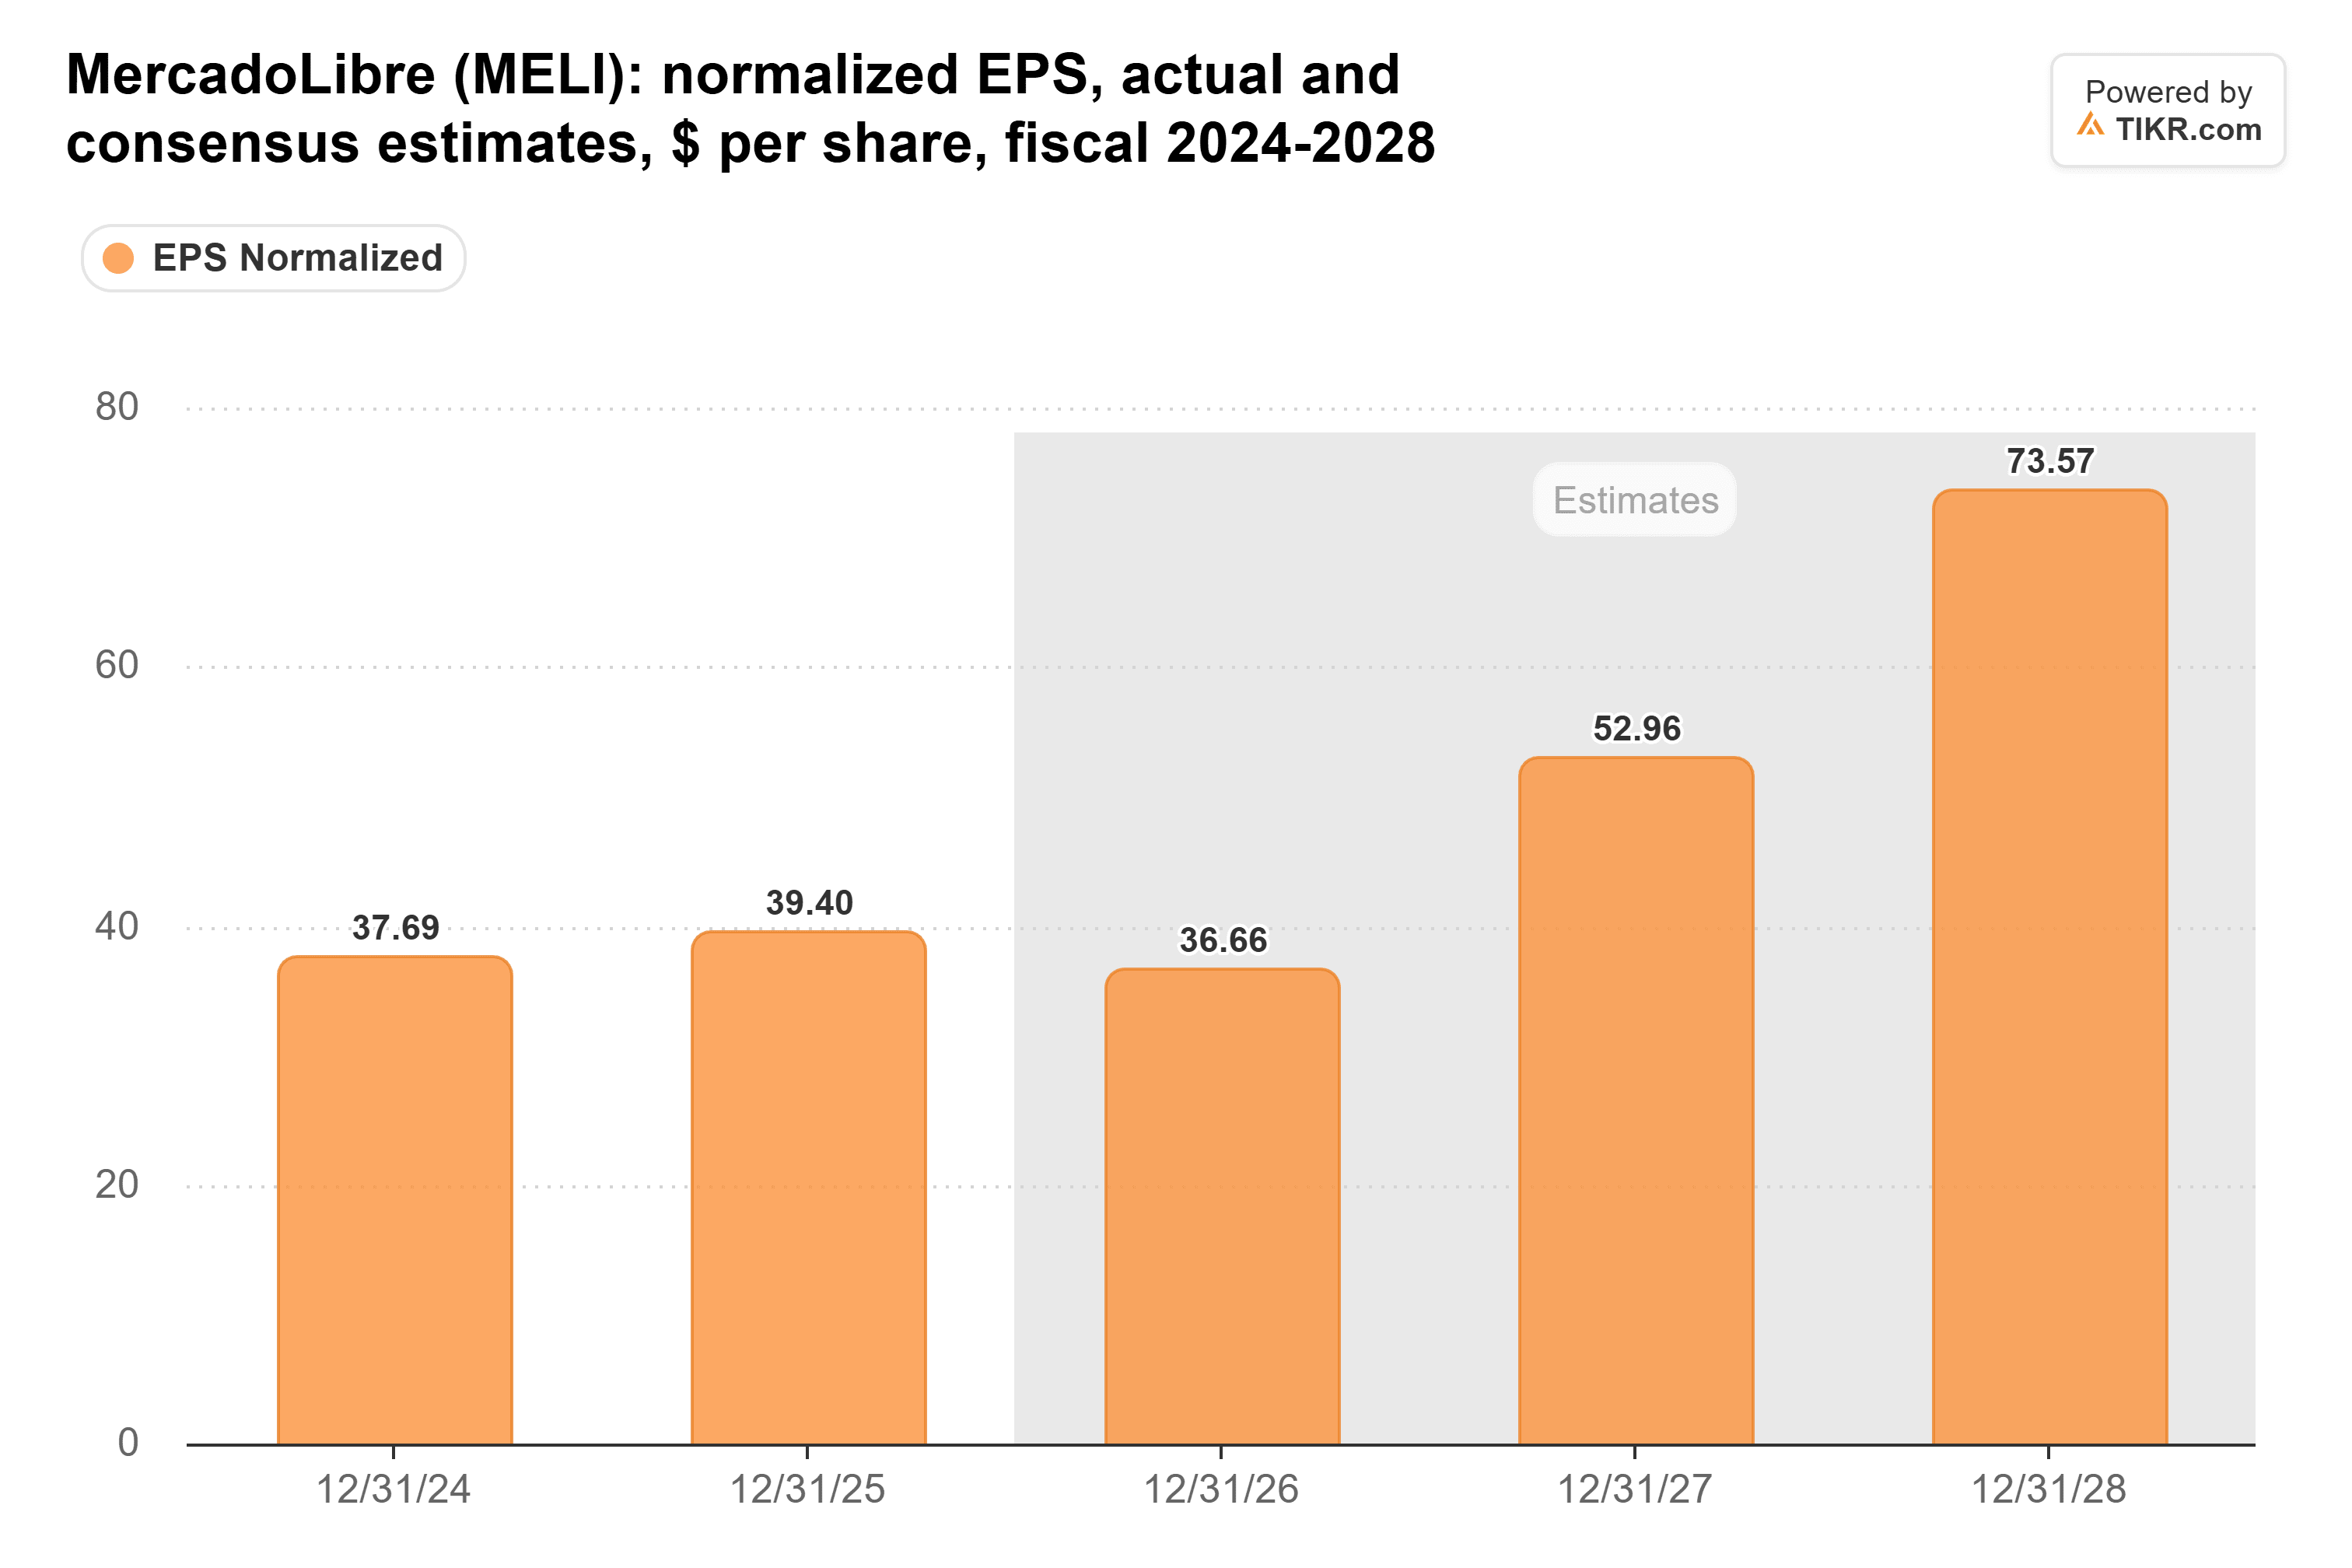
Ces estimations continuent de baisser : l'estimation de BPA 2027 du Street est environ 6 % inférieure à celle d'il y a un mois.
L'action s'échange à environ 31x les bénéfices forward, soit environ la moitié de sa moyenne quinquennale de 61x.
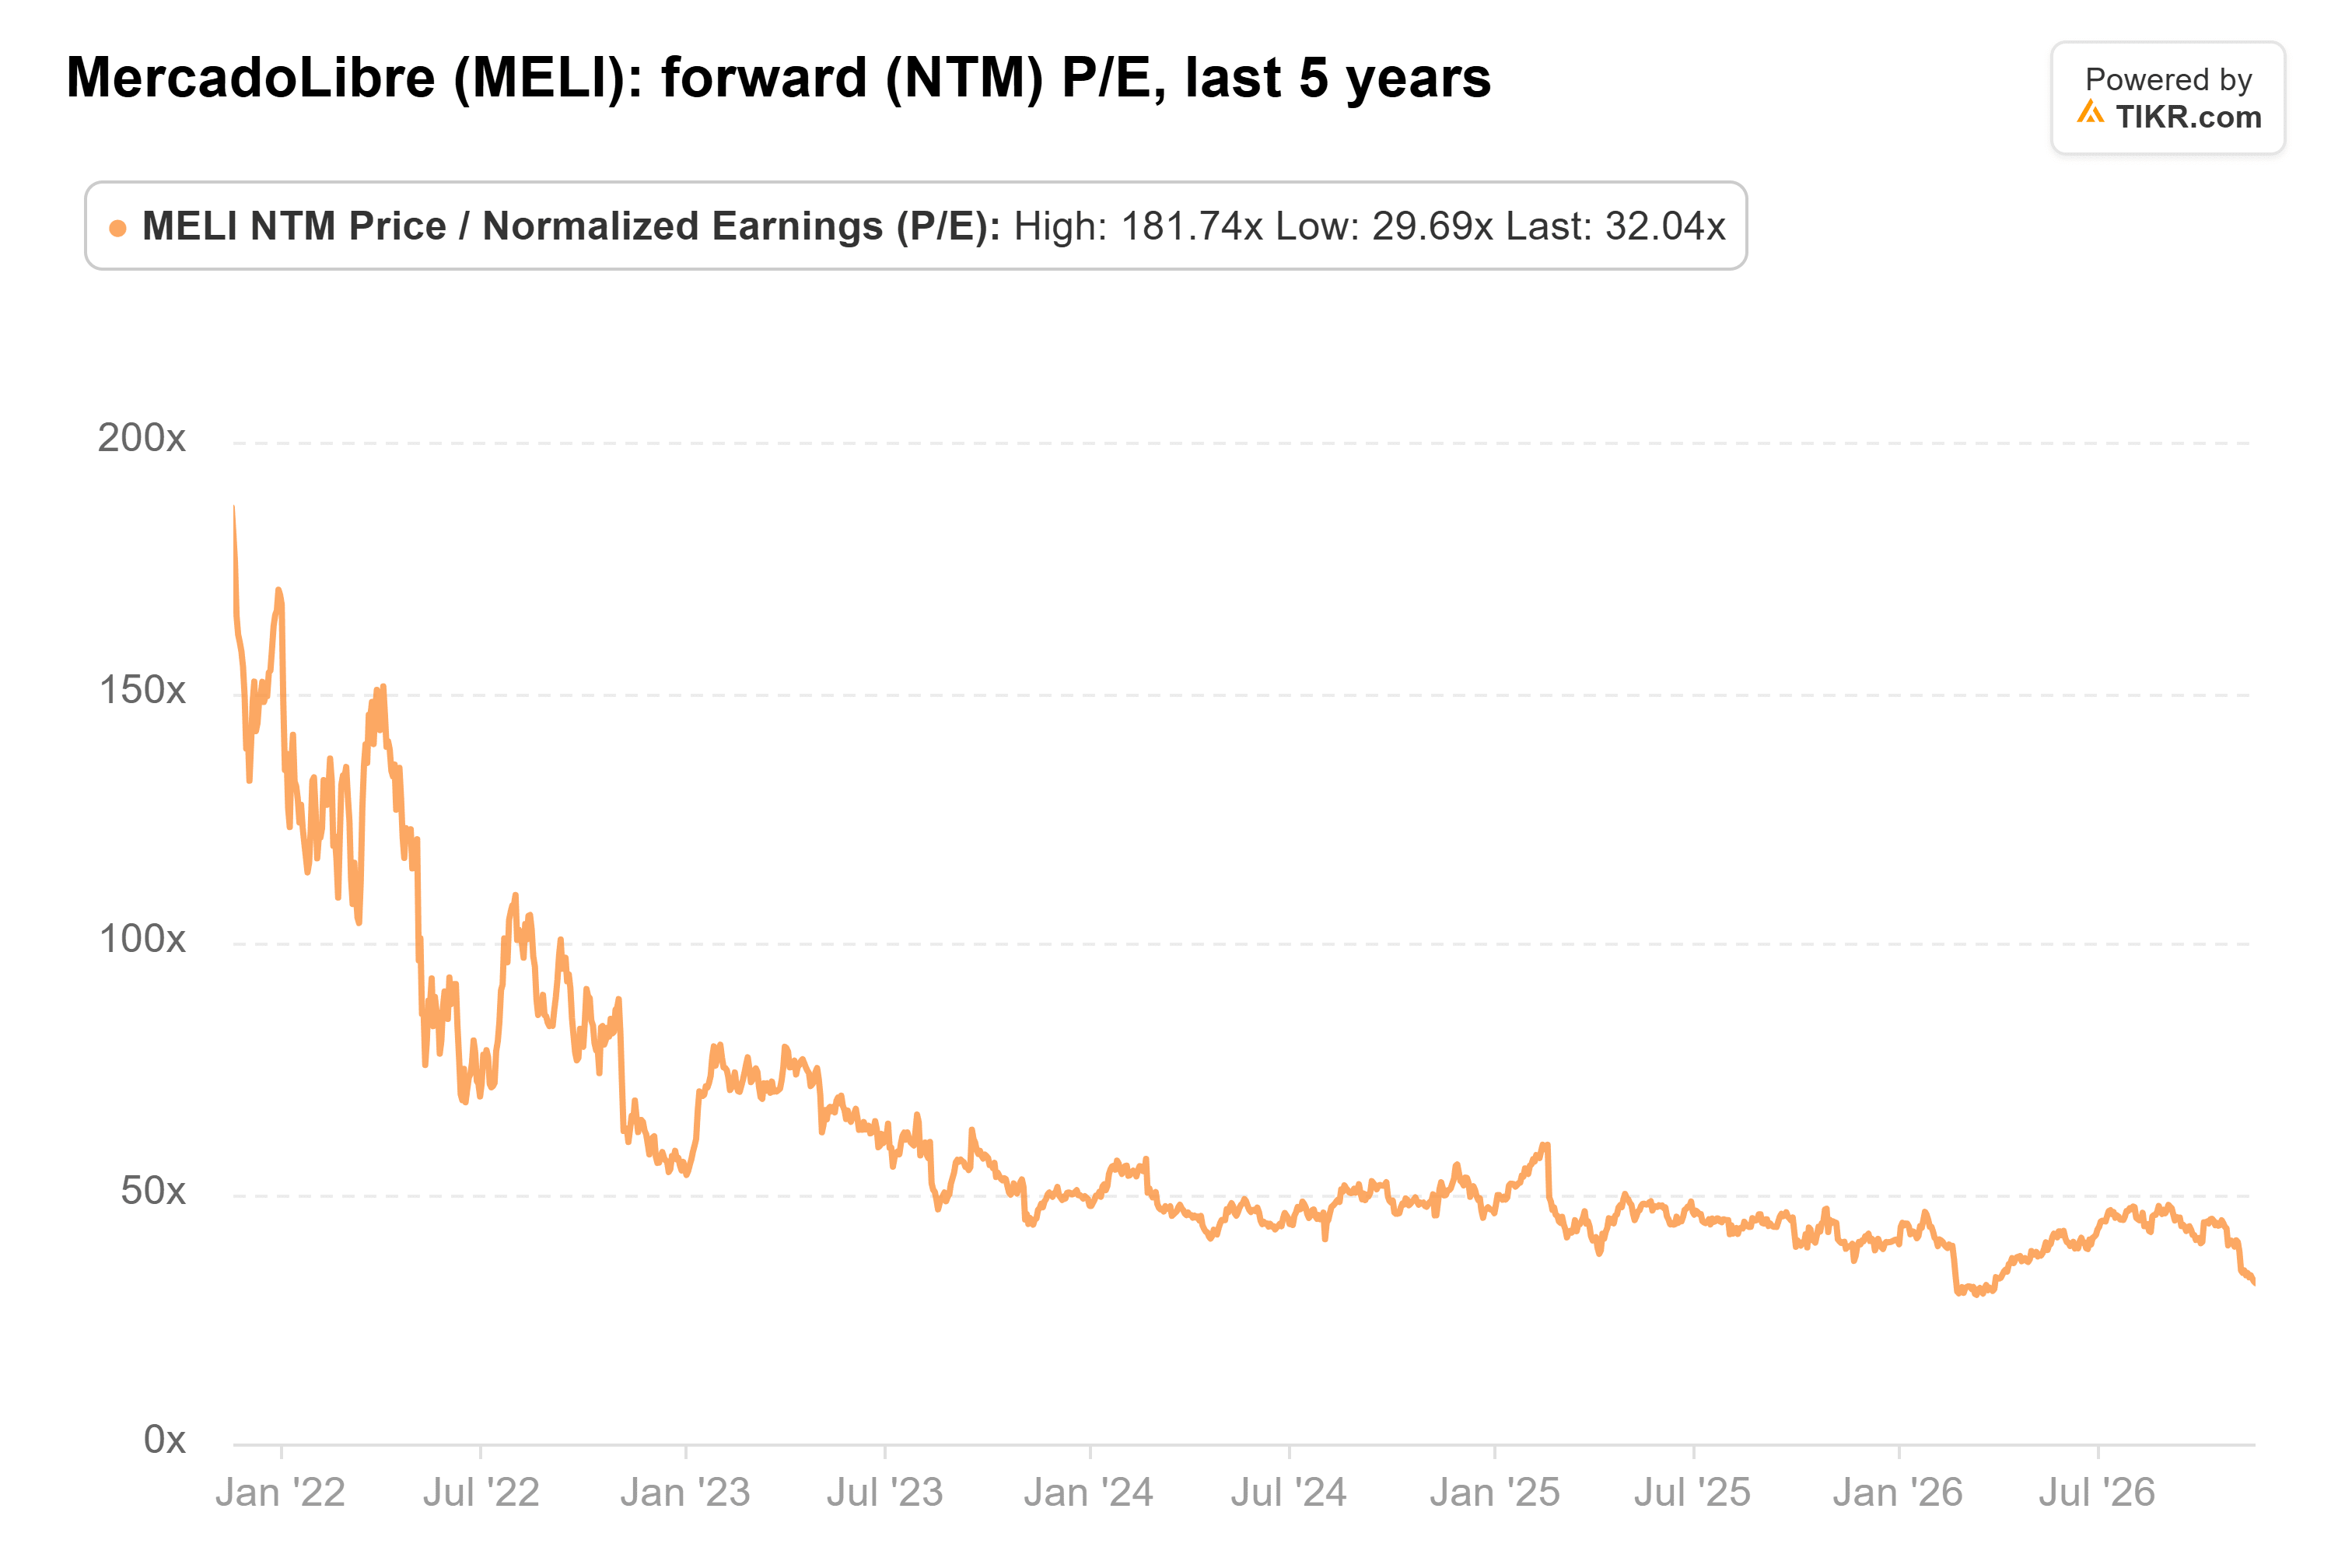
Sur la base des estimations pour 2028, 2 000 $ équivalent à un multiple de 27x, inférieur à tout multiple forward auquel l'action s'est échangée ces cinq dernières années. Une croissance des bénéfices de 66 % par rapport à l'estimation des 12 prochains mois compenserait largement un multiple inférieur de 11 %.
Les bénéfices doivent se matérialiser
Le directeur financier Martin de los Santos a présenté la baisse de marge comme un choix lors de la conférence téléphonique du 4 novembre : « Ce sont des investissements délibérés. »
Bank of America semble avoir raison sur la valorisation mais trop optimiste sur le calendrier. Les investisseurs doivent faire confiance à une estimation pour 2028 qui ne cesse de se réduire, il faudra donc probablement plus de 12 mois pour atteindre 2 000 $.
Dans le rapport du quatrième trimestre début de l'année prochaine, une marge opérationnelle de nouveau supérieure à 6,3 %, sans nouveau plan de dépenses important pour 2027, donnerait aux analystes une raison d'arrêter de baisser leurs estimations.
Alors, quelle est la valeur réelle de l'action MercadoLibre ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que MercadoLibre pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez MercadoLibre gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !