


Points clés
- Ken Fisher, via Fisher Investments, et GQG Partners figuraient parmi les 16 grands fonds qui ont acheté Dell au trimestre clos le 30 septembre, tandis que 12 en ont vendu.
- GQG a ajouté environ 931 millions de dollars de Dell, plus que l'ensemble des 12 ventes réunies, et six des vendeurs ont ajouté ExxonMobil au même trimestre.
- Dell a chuté de 42 % depuis le 30 septembre, mais elle se négocie en dessous de sa moyenne quinquennale de multiple alors que les analystes continuent de relever leurs estimations de bénéfices.
- Les chiffres de TIKR donnent raison aux acheteurs, et le rapport du troisième trimestre de Dell fin novembre en sera le premier test.
Les grands fonds n'ont pas pu se mettre d'accord sur Dell Technologies (DELL) au dernier trimestre.
Sur les 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre, 16 ont acheté Dell, soit en ouvrant une position, soit en augmentant leurs actions de 20 % ou plus. (Il s'agit de fonds connus des lecteurs, ou de ceux détenant 1 milliard de dollars ou plus d'actions américaines dans leurs 13F, à l'exclusion des fonds quantitatifs et indiciels.) Douze ont vendu ou réduit de 20 % ou plus, et 33 la détenaient à la clôture du trimestre.
La moitié des vendeurs avaient un point commun : six d'entre eux ont ajouté ExxonMobil (XOM) au même trimestre. Fisher l'a également fait, et son achat d'ExxonMobil était bien plus important que son achat de Dell.
GQG a de loin pris le plus gros pari
GQG Partners, qui gère 164 milliards de dollars, a augmenté sa position dans Dell de 156 %, passant de 1,11 million à 2,84 millions d'actions. Cela représente environ 931 millions de dollars d'actions aux prix de fin de trimestre, faisant de Dell le 13e plus gros holding de GQG, représentant 2,9 % de ses actions 13F. WT Asset Management, dont le 13F détient 6,18 milliards de dollars d'actions américaines, a ouvert une nouvelle position de 144 544 actions, d'une valeur d'environ 78 millions de dollars. E20 Capital, avec 1,21 milliard de dollars d'actions américaines dans son 13F, en a ouvert une de 54 533 actions, faisant de Dell son 12e plus gros holding. Fisher Investments, qui gère 387 milliards de dollars, a augmenté sa position de 268 %, à 12 487 actions, mais à 7 millions de dollars, ce n'est que son 446e plus gros holding. Maverick Capital de Lee Ainslie a plus que doublé sa position, à 6 808 actions.
TIKR suit 30 analystes sur Dell Technologies. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Dell Technologies, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Dell Technologies
Les vendeurs étaient principalement des fonds plus petits
Les plus grosses ventes provenaient de fonds gérant entre 2 et 3 milliards de dollars. MANE Global Capital Management, qui gère 2,9 milliards de dollars, a vendu la totalité de ses 80 225 actions, environ 35 millions de dollars, après que Dell ait représenté 3 % de ses actions 13F au trimestre précédent. Meridiem Capital Partners, un fonds de 2,4 milliards de dollars, a vendu la totalité de ses 70 074 actions, environ 30 millions de dollars. Ardmore Road Asset Management, qui gère 2,8 milliards de dollars, a réduit sa position de 66 %, à 20 699 actions. Le vendeur le plus connu est GMO de Jeremy Grantham, qui a vendu la totalité de ses 17 118 actions, environ 7 millions de dollars.
Les achats d'ExxonMobil se distinguent par les chiffres. ExxonMobil se négocie à environ 11x les bénéfices anticipés, comme Dell. Mais les analystes s'attendent à ce que son BPA normalisé passe de 13,69 $ en 2026 à 10,32 $ en 2028 alors que l'effet de soutien de l'année de guerre sur le pétrole et le raffinage s'estompe. Leur objectif moyen est 16 % au-dessus du prix d'ExxonMobil, contre 85 % pour Dell. La nouvelle position d'ExxonMobil de Fisher, de 31,93 millions d'actions, d'une valeur de 5,20 milliards de dollars au 30 septembre, éclipse sa position sur Dell.
Les vendeurs sont en avance sur le prix, pour l'instant
Dell est en baisse de 42 % par rapport à son prix du 30 septembre, qui est le prix auquel chaque position ci-dessus est valorisée. Ce n'est pas le rendement d'un fonds, car un 13F ne montre pas ce qu'un fonds a payé ni s'il a négocié depuis. Barclays a rétrogradé Dell à « Poids égal » le 14 octobre et a abaissé son objectif à 574 $ contre 603 $. Depuis, les investisseurs ont vendu sur la crainte d'un gel des permis de centres de données au Texas et sur l'avertissement de la Fed du 13 novembre concernant le financement circulaire dans l'IA.
Mais les analystes continuent de relever ce qu'ils attendent de Dell en termes de bénéfices.
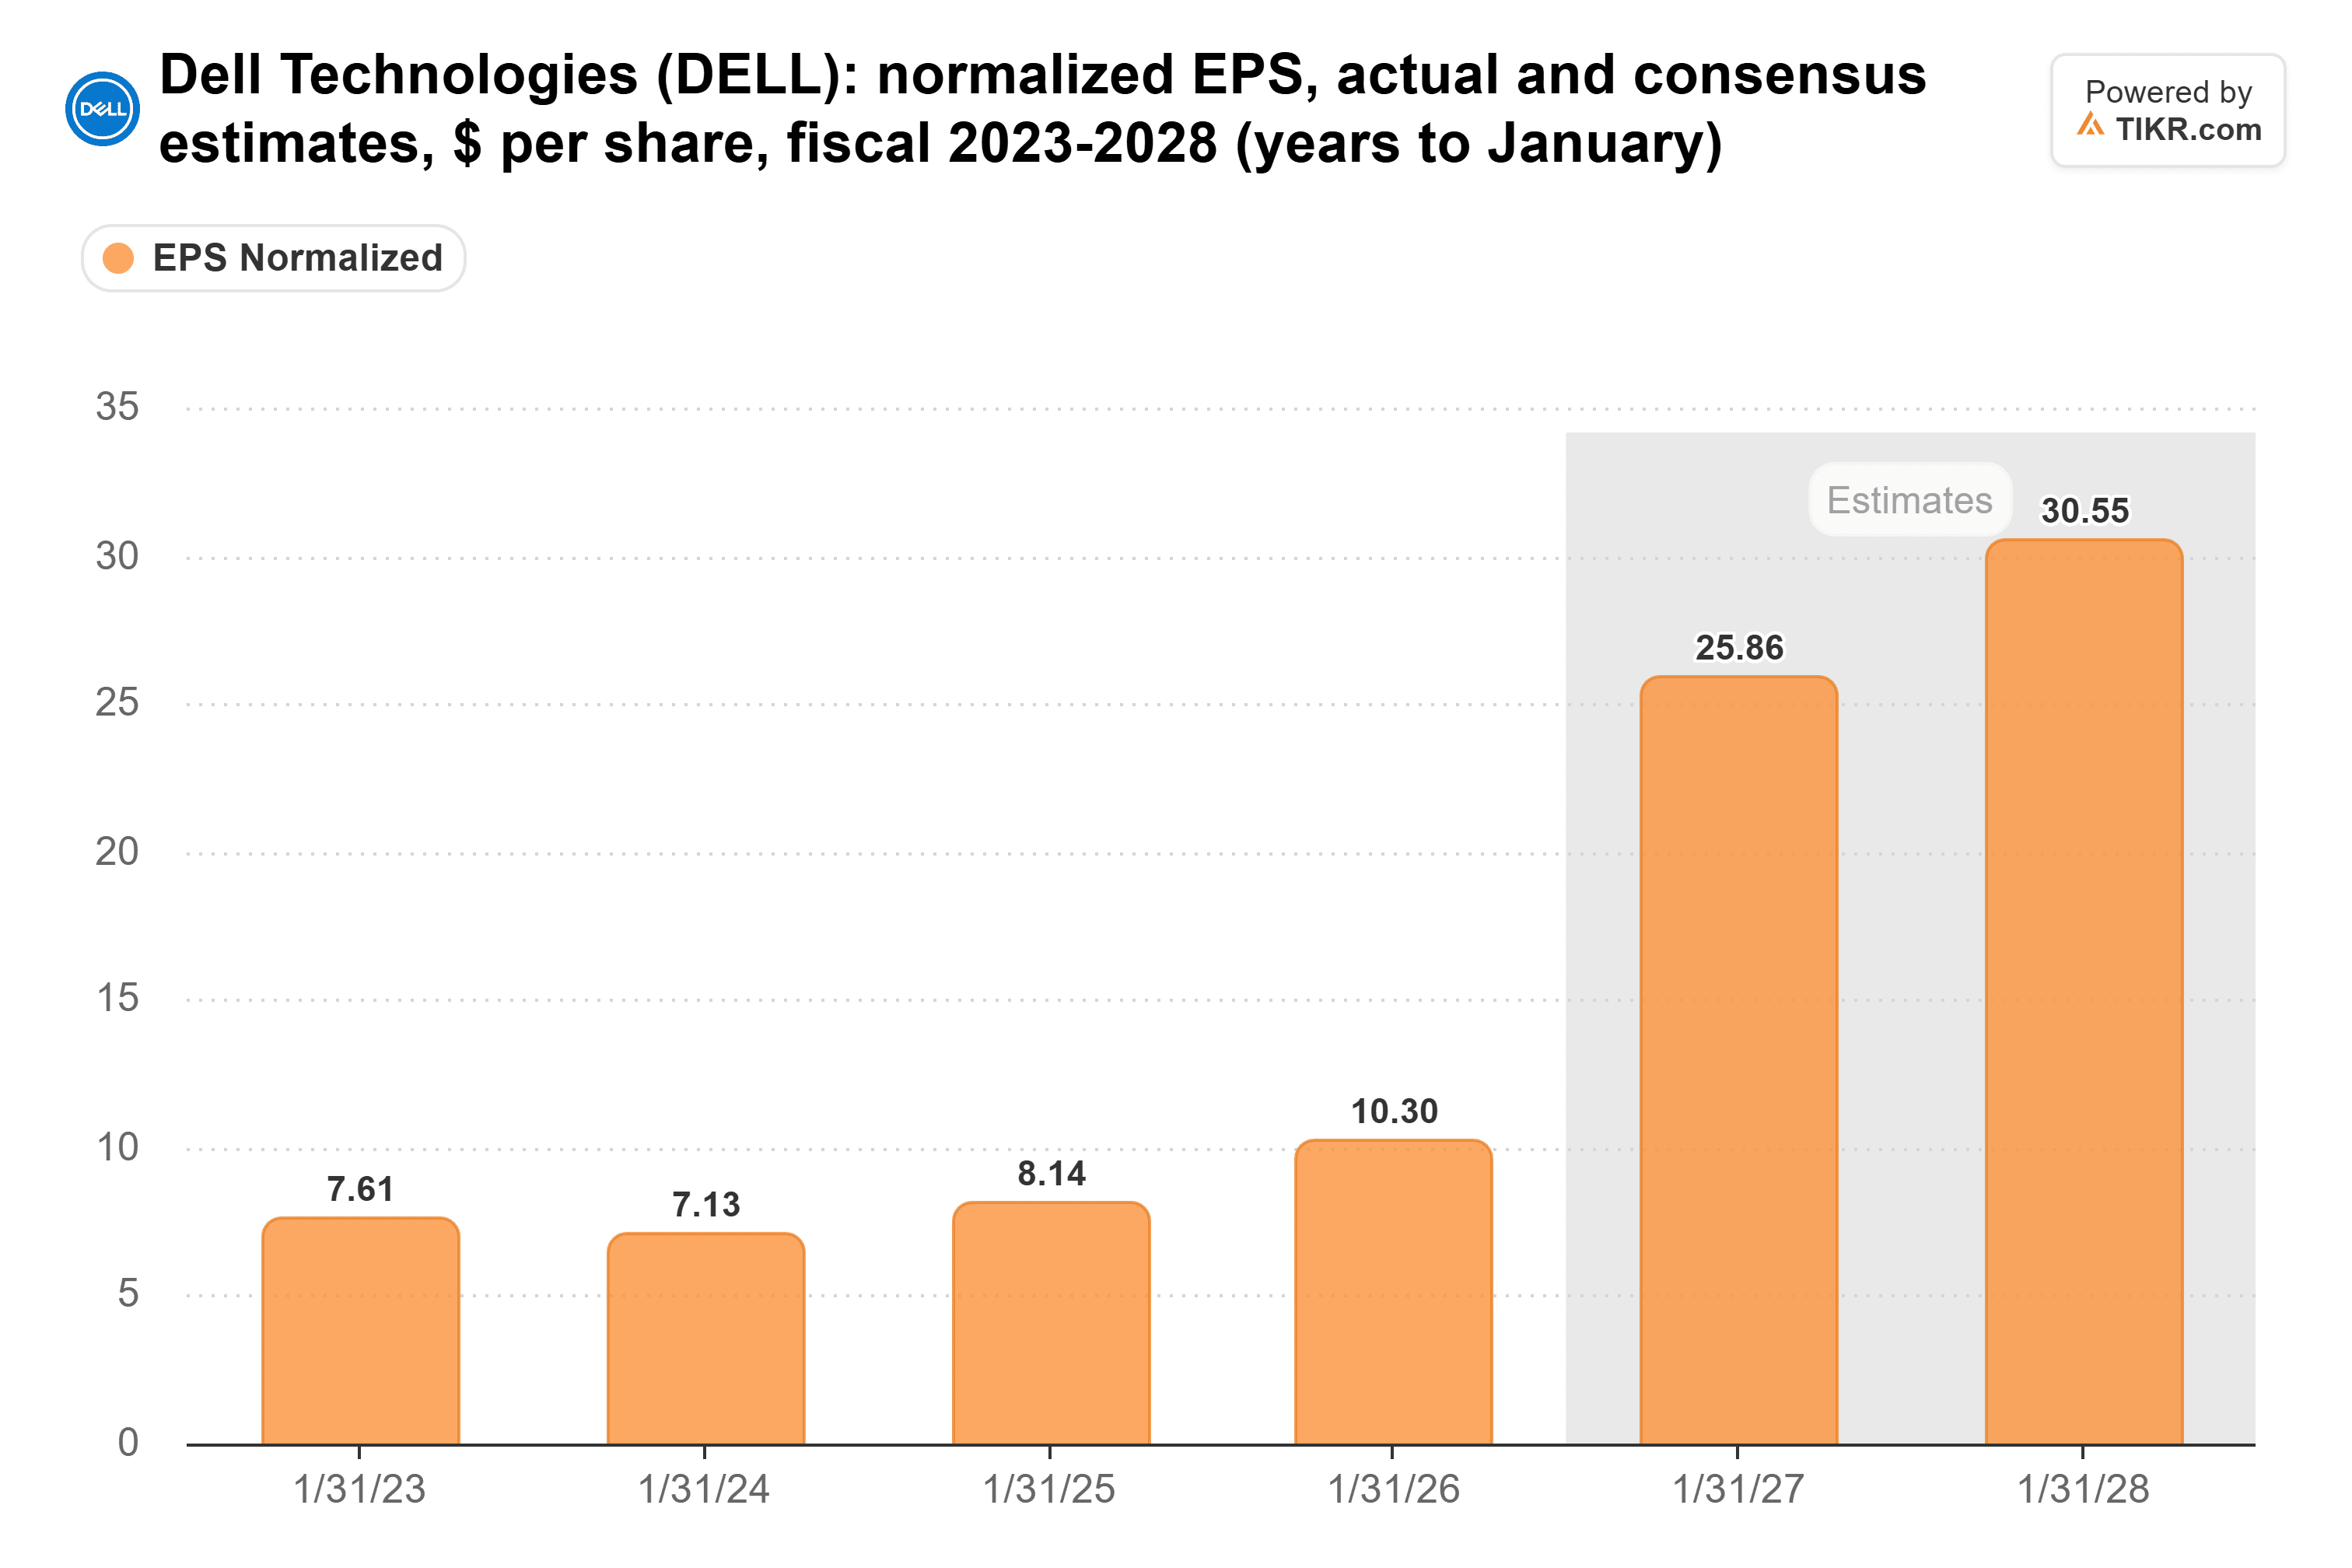
Le consensus pour le BPA normalisé est de 25,86 $ pour l'année se terminant en janvier 2027, contre 10,30 $ l'année précédente, et de 35,63 $ pour l'année se terminant en janvier 2029. L'estimation pour l'année se terminant en janvier 2028 était de 21,40 $ fin juin. Elle est maintenant de 30,55 $. Toutes ces estimations précèdent le rapport du troisième trimestre, pour lequel Dell a donné des prévisions de BPA non-GAAP de 6,50 $, inférieures aux 7,04 $ du deuxième trimestre.
L'action se négocie également en dessous de son multiple habituel.
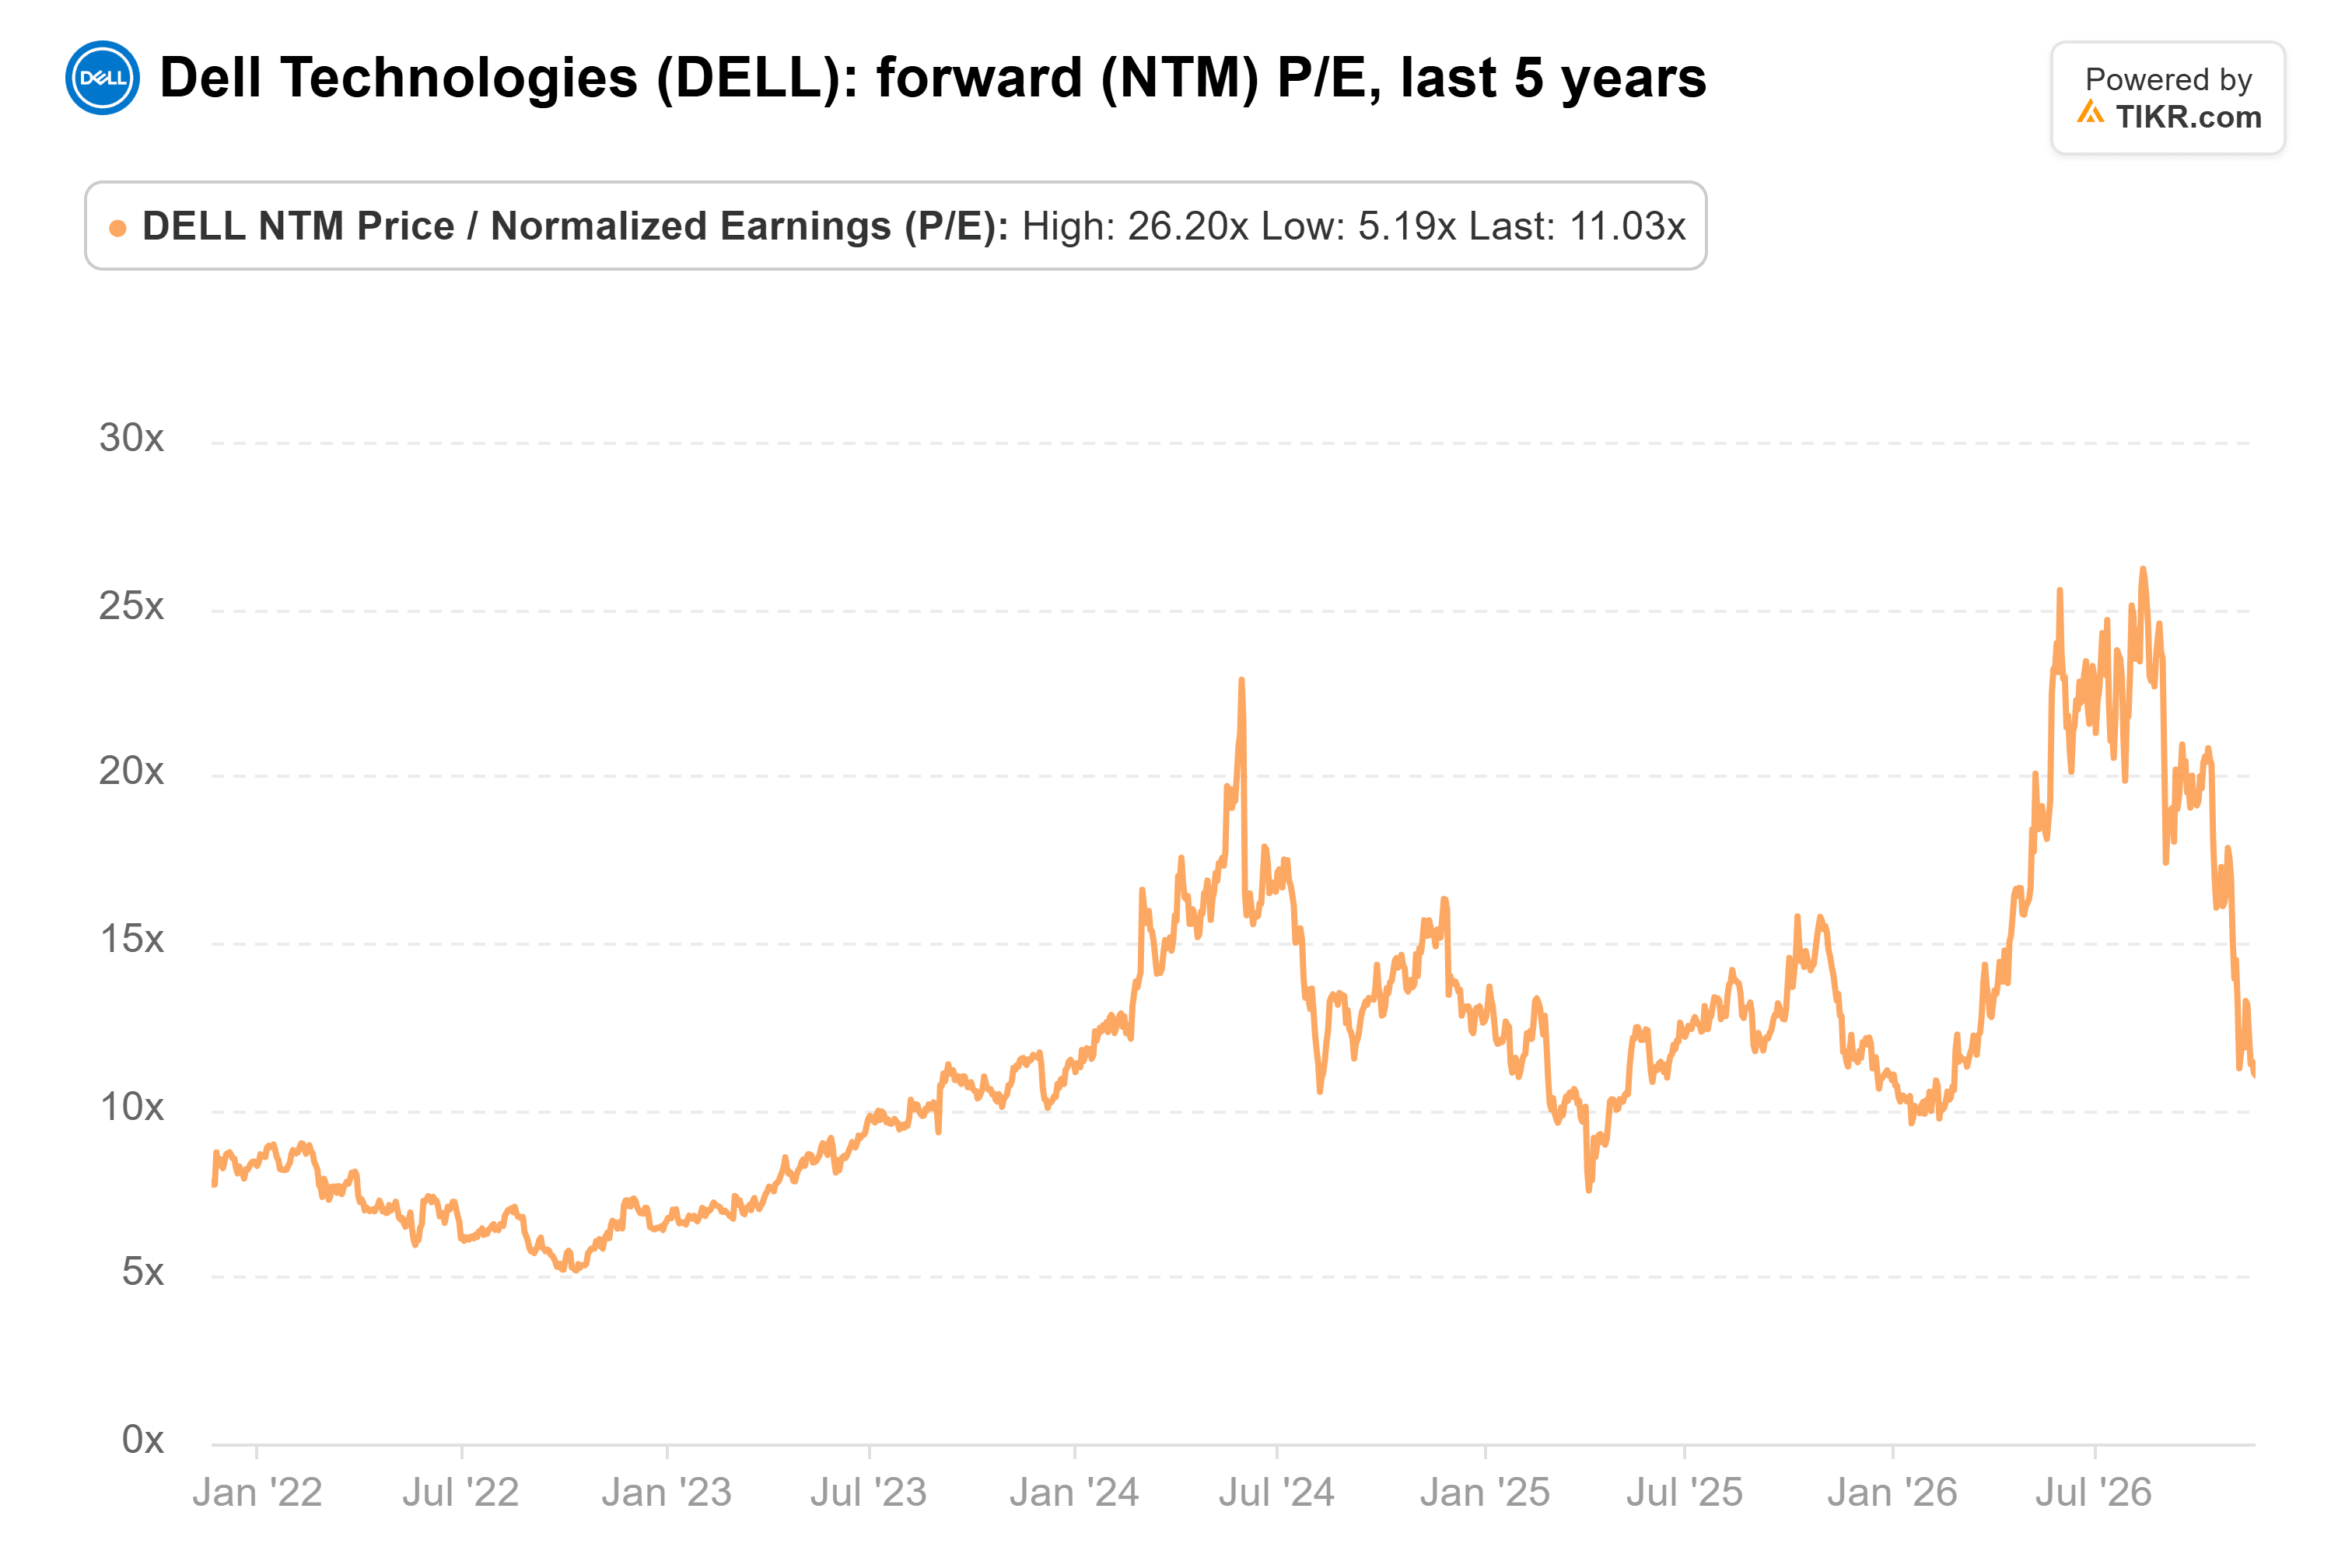
Le P/E anticipé de Dell est de 11x, en dessous de sa moyenne quinquennale de 12x et bien en deçà des 26x atteints en août.
L'objectif moyen du marché a grimpé parallèlement aux estimations.
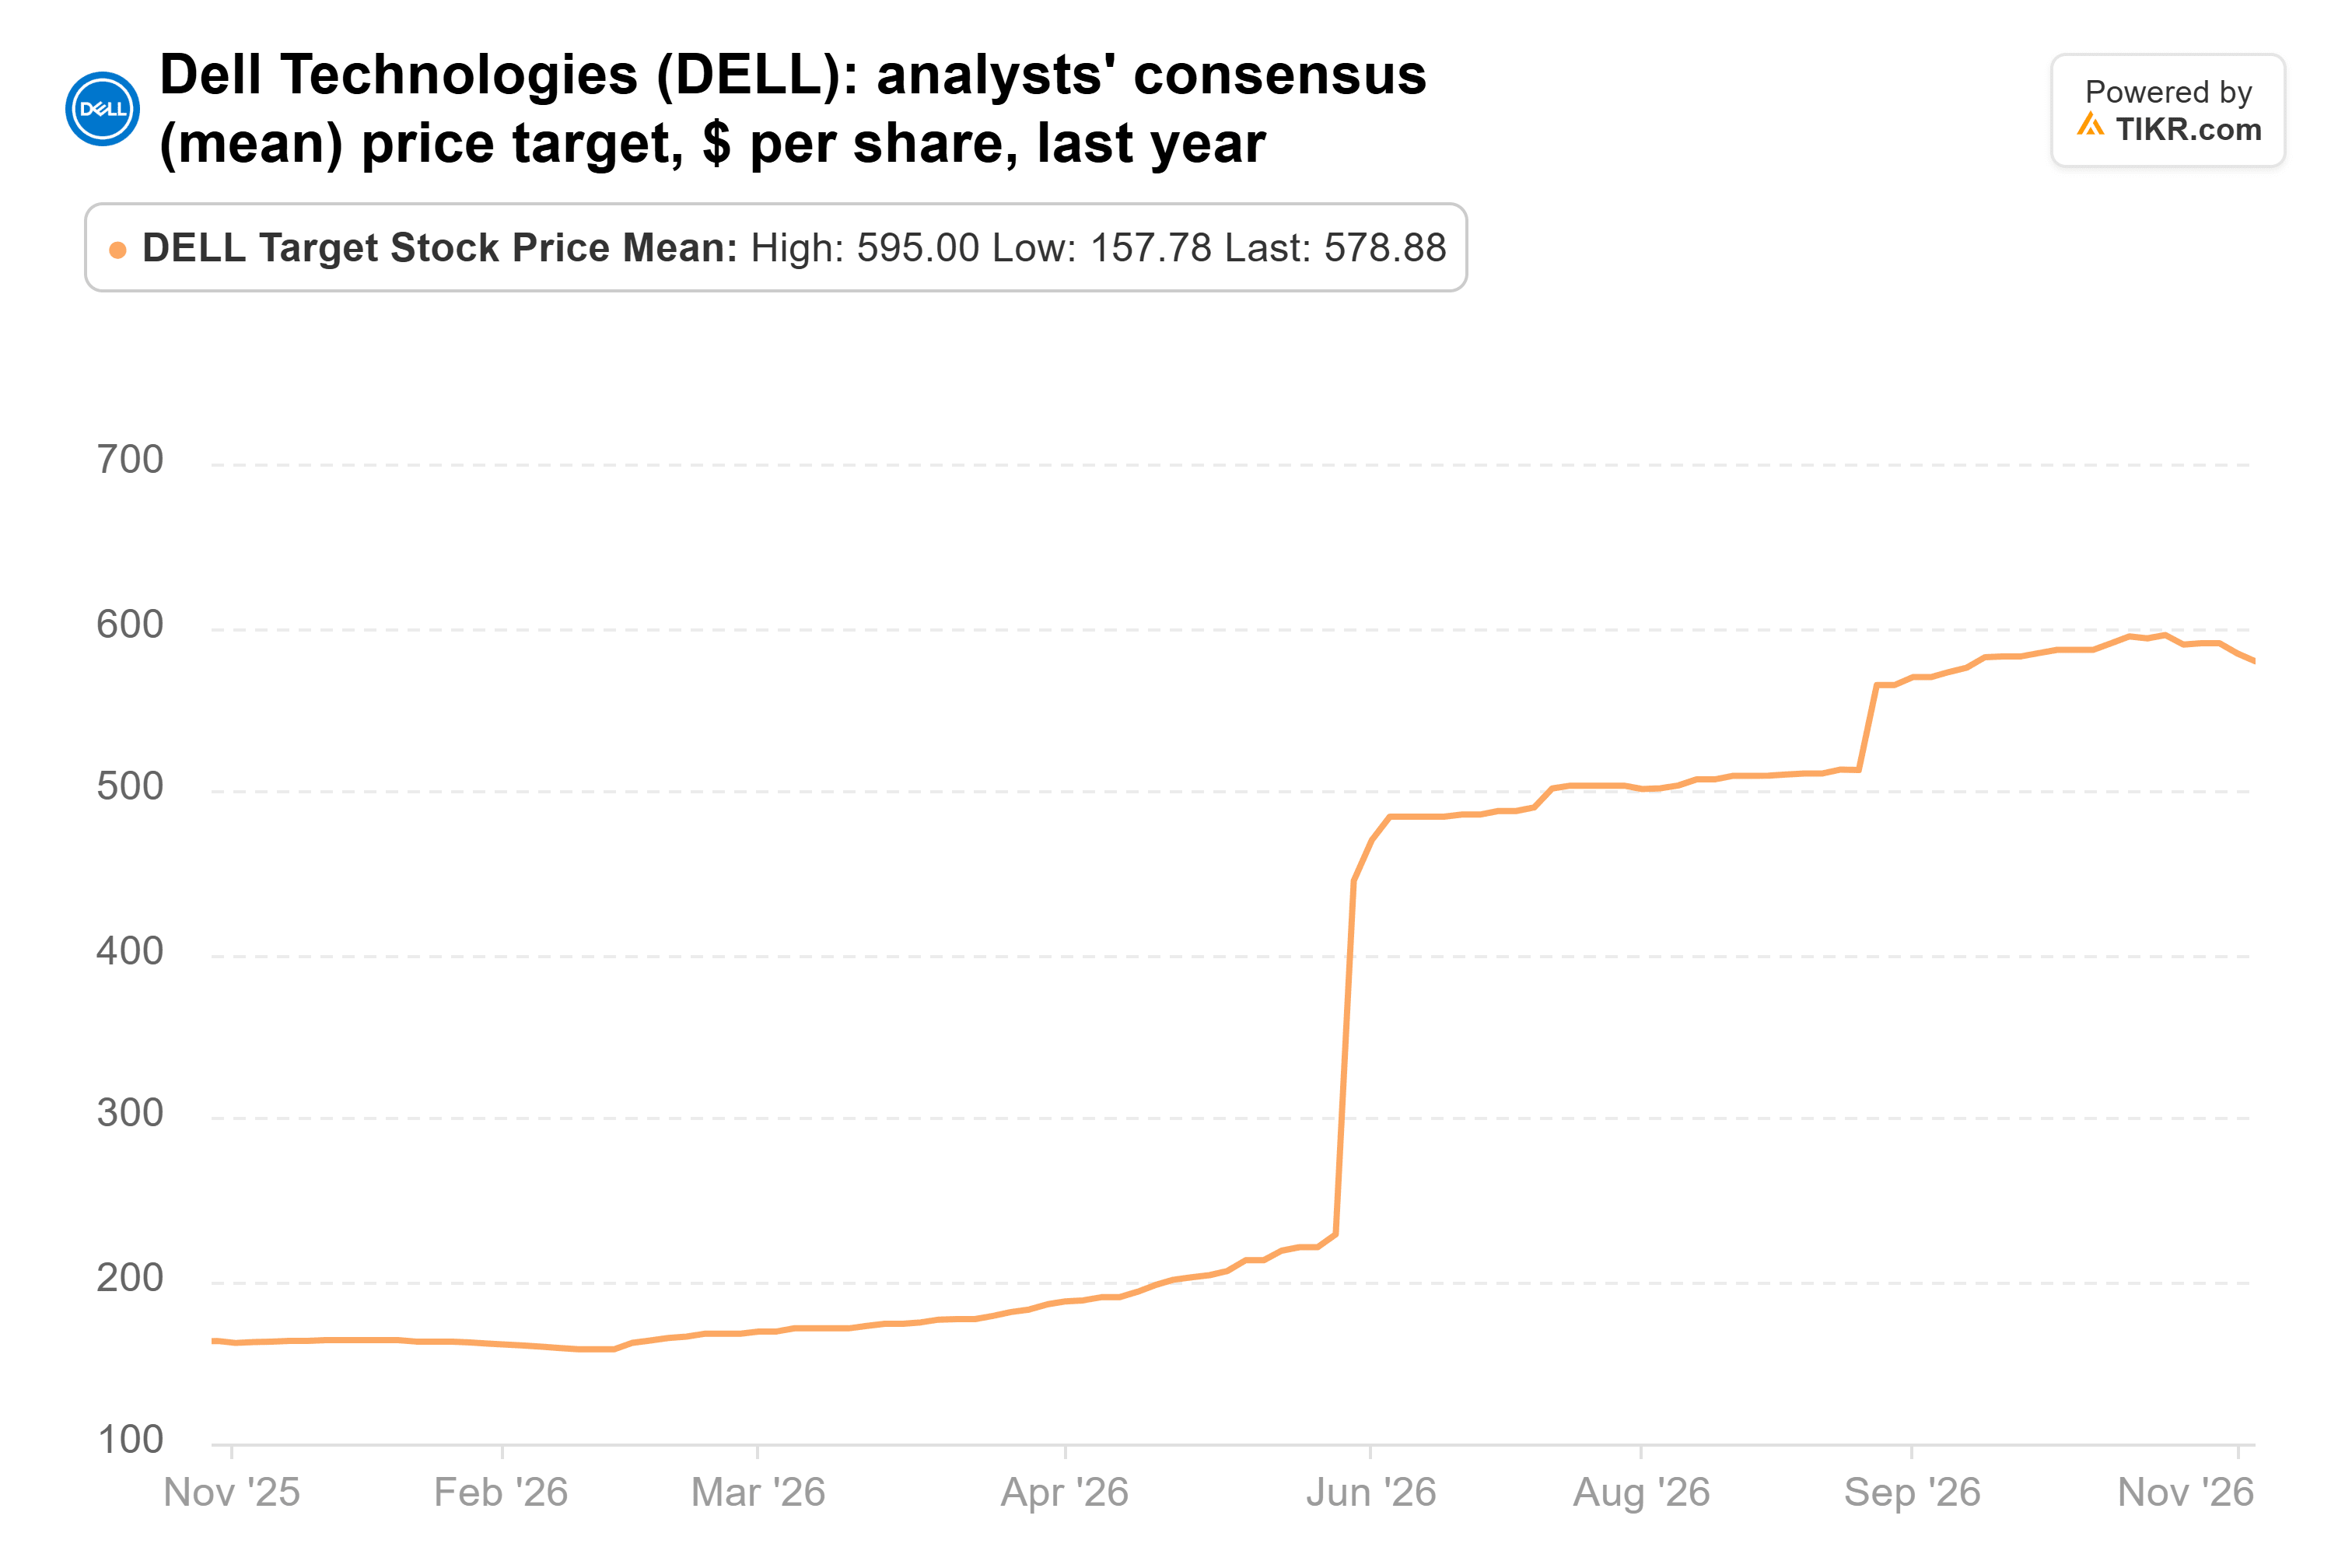
L'objectif moyen est maintenant de 579 $, contre 163 $ il y a un an. Selon nos calculs, 579 $ représente environ 16x les 35,63 $ que les analystes attendent pour l'année se terminant en janvier 2029, ce que le marché valorisera dans un an. C'est bien au-dessus du multiple habituel de 12x de Dell, donc l'objectif nécessite à la fois un multiple plus élevé et des estimations qui tiennent.
Les acheteurs ont le meilleur argument
La trésorerie est le point le plus fort des vendeurs. Au premier semestre de l'exercice de Dell, jusqu'au 31 juillet, le flux de trésorerie disponible était de 4,1 milliards de dollars, identique à l'année précédente, tandis que le résultat net GAAP est passé à 7,6 milliards de dollars contre 2,1 milliards. Sur les mêmes six mois, les créances clients de financement de qualité inférieure de Dell sont passées de 1,8 milliard à 4,4 milliards de dollars.
Néanmoins, je suis du côté des acheteurs. Les estimations continuent de grimper, et l'action valorise déjà une grande partie de l'essoufflement de l'essor de l'IA et de la mémoire cette année.
Le rapport du troisième trimestre de Dell, attendu fin novembre, en sera le premier test. Si les revenus des serveurs IA atteignent les 19 milliards de dollars prévus et que le carnet de commandes reste proche de 95 milliards de dollars, les acheteurs auront raison. Si les créances de financement bondissent à nouveau de plusieurs milliards, ce seront les vendeurs.
Alors, quelle est la valeur réelle de l'action Dell ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Dell pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





