Points clés
- Sur les 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre, 16 ont acheté Walmart et 16 l'ont vendu. Les mouvements les plus importants ont été une nouvelle position de 177 millions de dollars et une sortie de 168 millions de dollars.
- L'action Walmart a progressé de 21% depuis le 30 septembre. Son rapport du 19 novembre a dépassé ses propres prévisions de bénéfice et relevé ses perspectives pour l'année.
- À 42 fois les bénéfices futurs, Walmart se négocie bien au-dessus de sa moyenne quinquennale d'environ 30x et des environ 17x de Target, bien qu'en dessous des environ 48x de Costco.
- Les vendeurs ont l'argument le plus solide à partir d'ici, puisque l'objectif de consensus des analystes ne dépasse que d'environ 5% le dernier cours de l'action.
Walmart a attiré autant de grands vendeurs que de grands acheteurs le trimestre dernier. Walmart (WMT) a été acheté par 16 des 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre, et 16 autres ont liquidé ou réduit leurs positions de 20% ou plus. "Grands fonds" désigne ici les fonds connus des lecteurs ou ceux détenant 1 milliard de dollars ou plus d'actions américaines, les fonds quantitatifs et indiciels étant exclus. Un achat signifie une nouvelle position ou un ajout de 20% ou plus, et 53 fonds détenaient l'action à la fin du trimestre.
Jusqu'à présent, les acheteurs s'en sont mieux sortis. L'action a progressé de 21% depuis le 30 septembre, et le rapport du 19 novembre de Walmart a dépassé ses propres prévisions de bénéfice. Mais à 42 fois les bénéfices futurs, Walmart coûte plus de deux fois plus cher que Target (TGT) et pas beaucoup moins que Costco (COST).
Les acheteurs ont pris des positions importantes
Le Wellcome Trust a effectué le plus gros achat. Son 13F, déposé le 12 novembre, montre une nouvelle position de 1,70 million d'actions d'une valeur de 177 millions de dollars au 30 septembre. Cela représente 1,9% des 9,16 milliards de dollars d'actions américaines que son 13F détient. MKP Capital Management, qui gère 12,85 milliards de dollars, a ouvert une position de 61 millions de dollars. Mane Global Capital Management a porté sa participation de 3 170 actions à 432 596, d'une valeur de 45 millions de dollars. Deux gérants connus ont également acheté, à petite échelle : Lee Ainslie de Maverick Capital a ouvert une position d'environ 994 000 dollars, et Bill Nygren de Harris Associates a presque triplé sa participation.
TIKR suit 45 analystes sur Walmart. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Walmart, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Walmart
Les vendeurs se sont retirés de montants presque équivalents
Junto Capital Management, qui gère 10,52 milliards de dollars, a vendu l'intégralité de ses 1,49 million d'actions, selon son 13F déposé le 16 novembre. Au 30 juin, cette participation valait 168 millions de dollars et représentait 3,1% de ses actions déclarées en 13F. Anomaly Capital Management a liquidé une participation d'une valeur de 51 millions de dollars au 30 juin. Blue Sparrow, dont le 13F détient 8,31 milliards de dollars d'actions américaines, a réduit sa participation de 64% à 355 000 actions. Au cours du même trimestre, il a presque doublé sa participation dans Costco, à 41 000 actions, et chacune de ces deux participations valait 37 millions de dollars au 30 septembre.
Les déclarations ne montrent que ce que chaque fonds détenait à la fin juin et à la fin septembre. Nous ne pouvons pas savoir quand quelqu'un a négocié, à quel prix, ou pourquoi. La hausse de 21% correspond à l'évolution propre de l'action depuis son cours du 30 septembre, car aucune déclaration ne montre ce qu'un fonds a payé ou s'il détient toujours les actions.
Walmart a offert un bon trimestre aux acheteurs
Le BPA ajusté de Walmart s'est établi à 0,65 $ pour le trimestre clos le 31 octobre, au-dessus de sa fourchette de prévision de 0,62 $ à 0,64 $. Le résultat d'exploitation ajusté a augmenté de 5,5% à taux de change constants, contre une fourchette de prévision de 2% à 4%. Les ventes comparables de Walmart US hors carburant ont progressé de 2,9%, contre 2,6% au deuxième trimestre, et de 3,6% hors santé et bien-être. Ses ventes publicitaires ont augmenté de 37%. Walmart a relevé sa prévision de BPA ajusté pour l'année se terminant en janvier 2027 à 2,84 $ - 2,89 $, contre 2,80 $ - 2,87 $.
Les analystes s'attendaient déjà à un peu plus que cela : 2,90 $ pour cet exercice fiscal, passant à 3,63 $ pour l'année se terminant en janvier 2029.
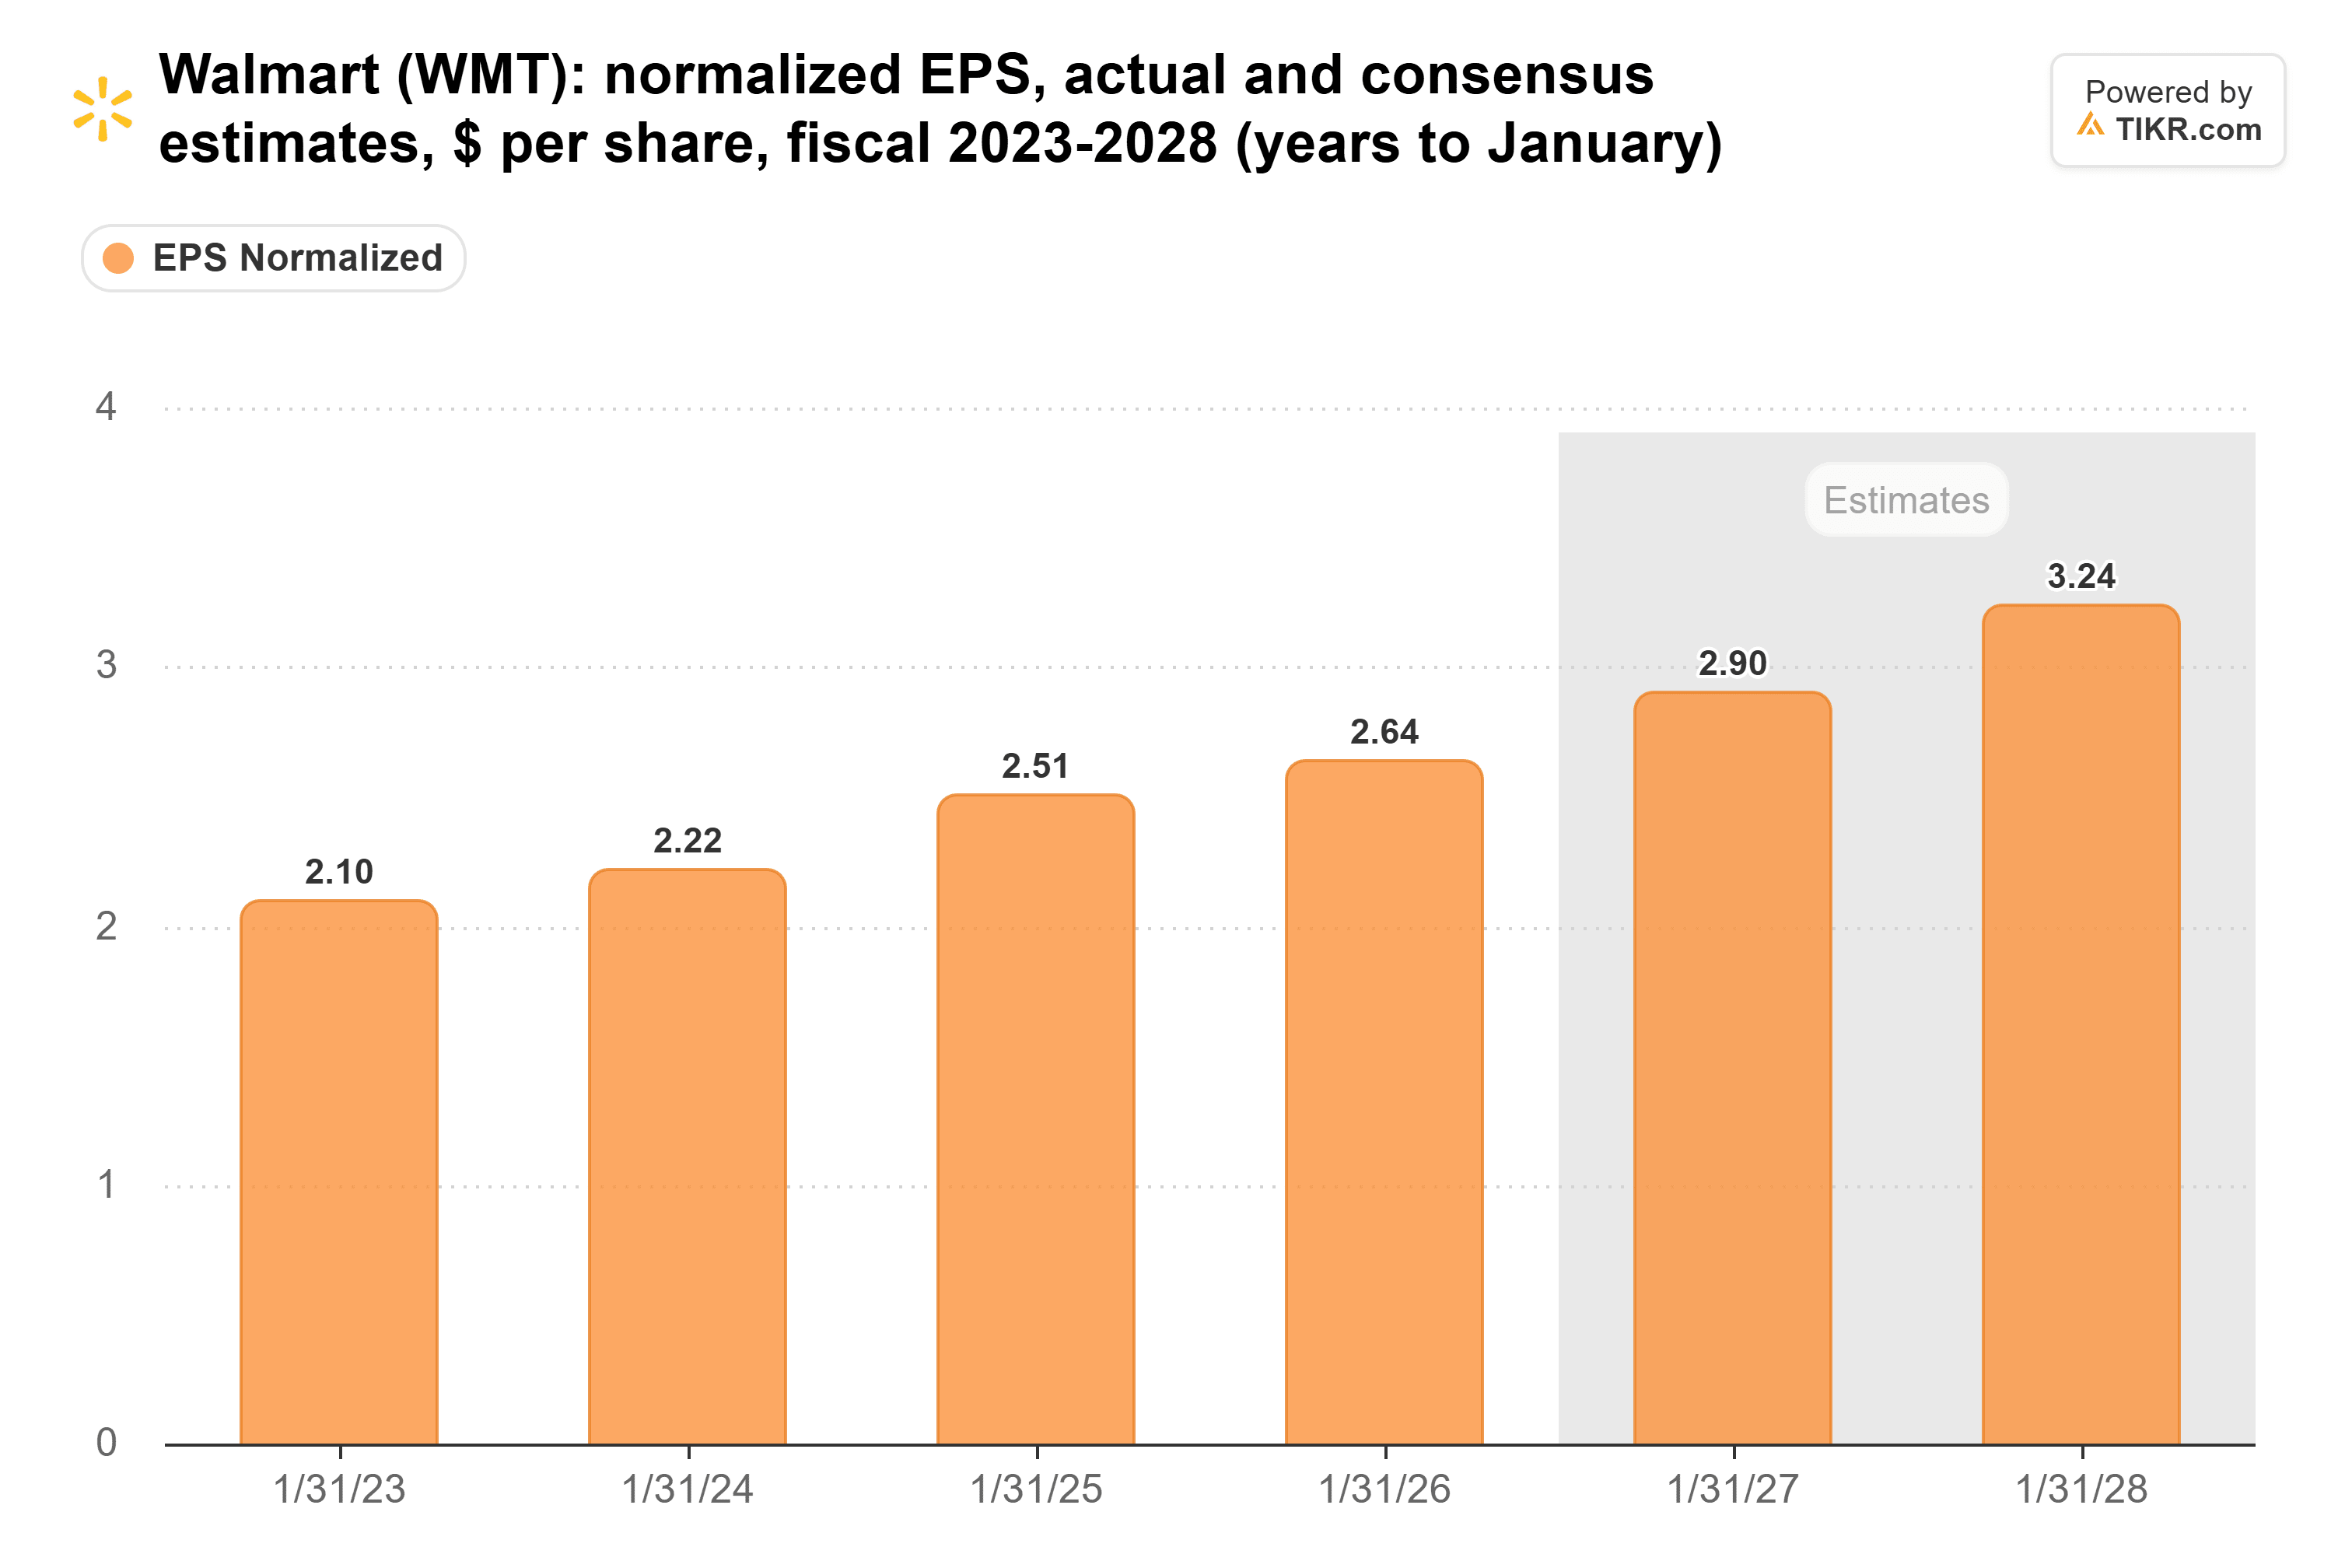
Le relèvement des prévisions donne peu de raisons aux analystes de relever leurs chiffres, et l'action a reculé de 1% le jour de la publication des résultats.
À 42x, les vendeurs ont les chiffres pour eux
Walmart se négocie à 42 fois les bénéfices futurs, contre une moyenne quinquennale de 29,7x :
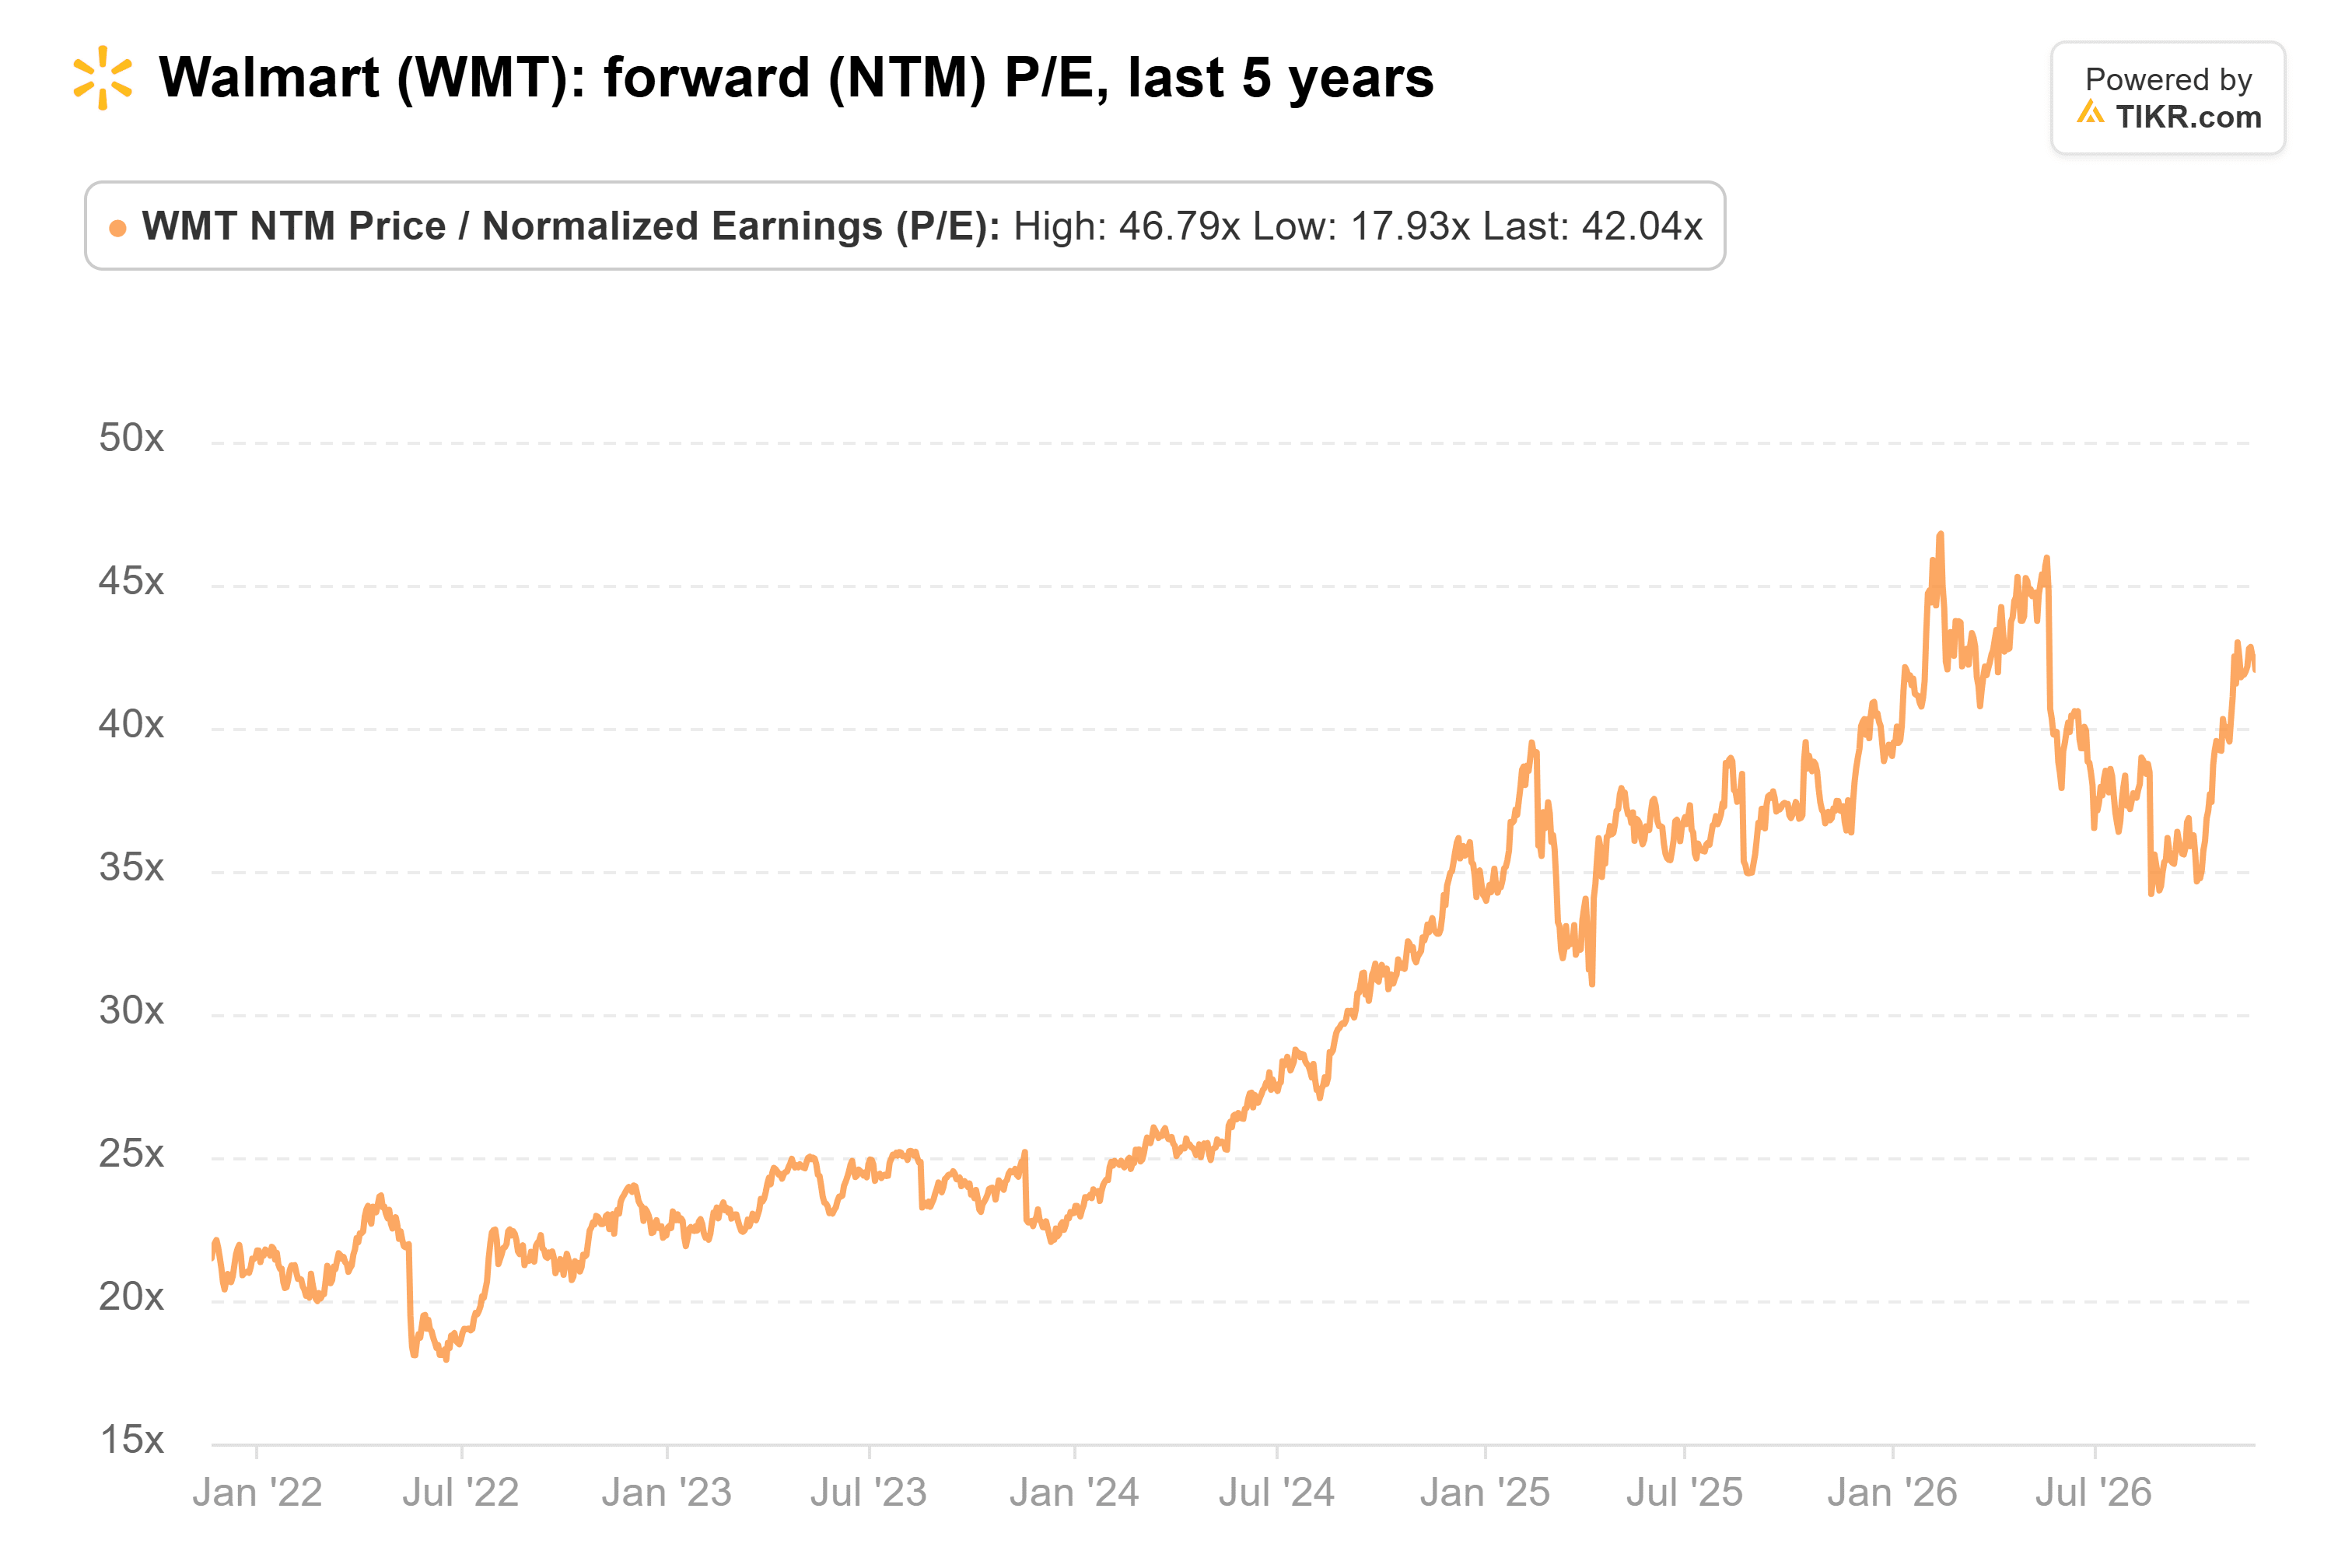
Ce n'est pas loin de son pic de 46,8x en février. À sa moyenne quinquennale de multiple, l'estimation des analystes pour l'année se terminant en janvier 2029 vaudrait environ 107 $ par action. Target se négocie à environ 17x, après que ses ventes comparables du troisième trimestre aient augmenté de 5,6% avec une fréquentation en hausse de 5,0%. Costco est encore plus cher à environ 48x, et son objectif de consensus se situe 0,8% en dessous de son dernier cours.
L'objectif de consensus pour Walmart a reculé depuis juin :
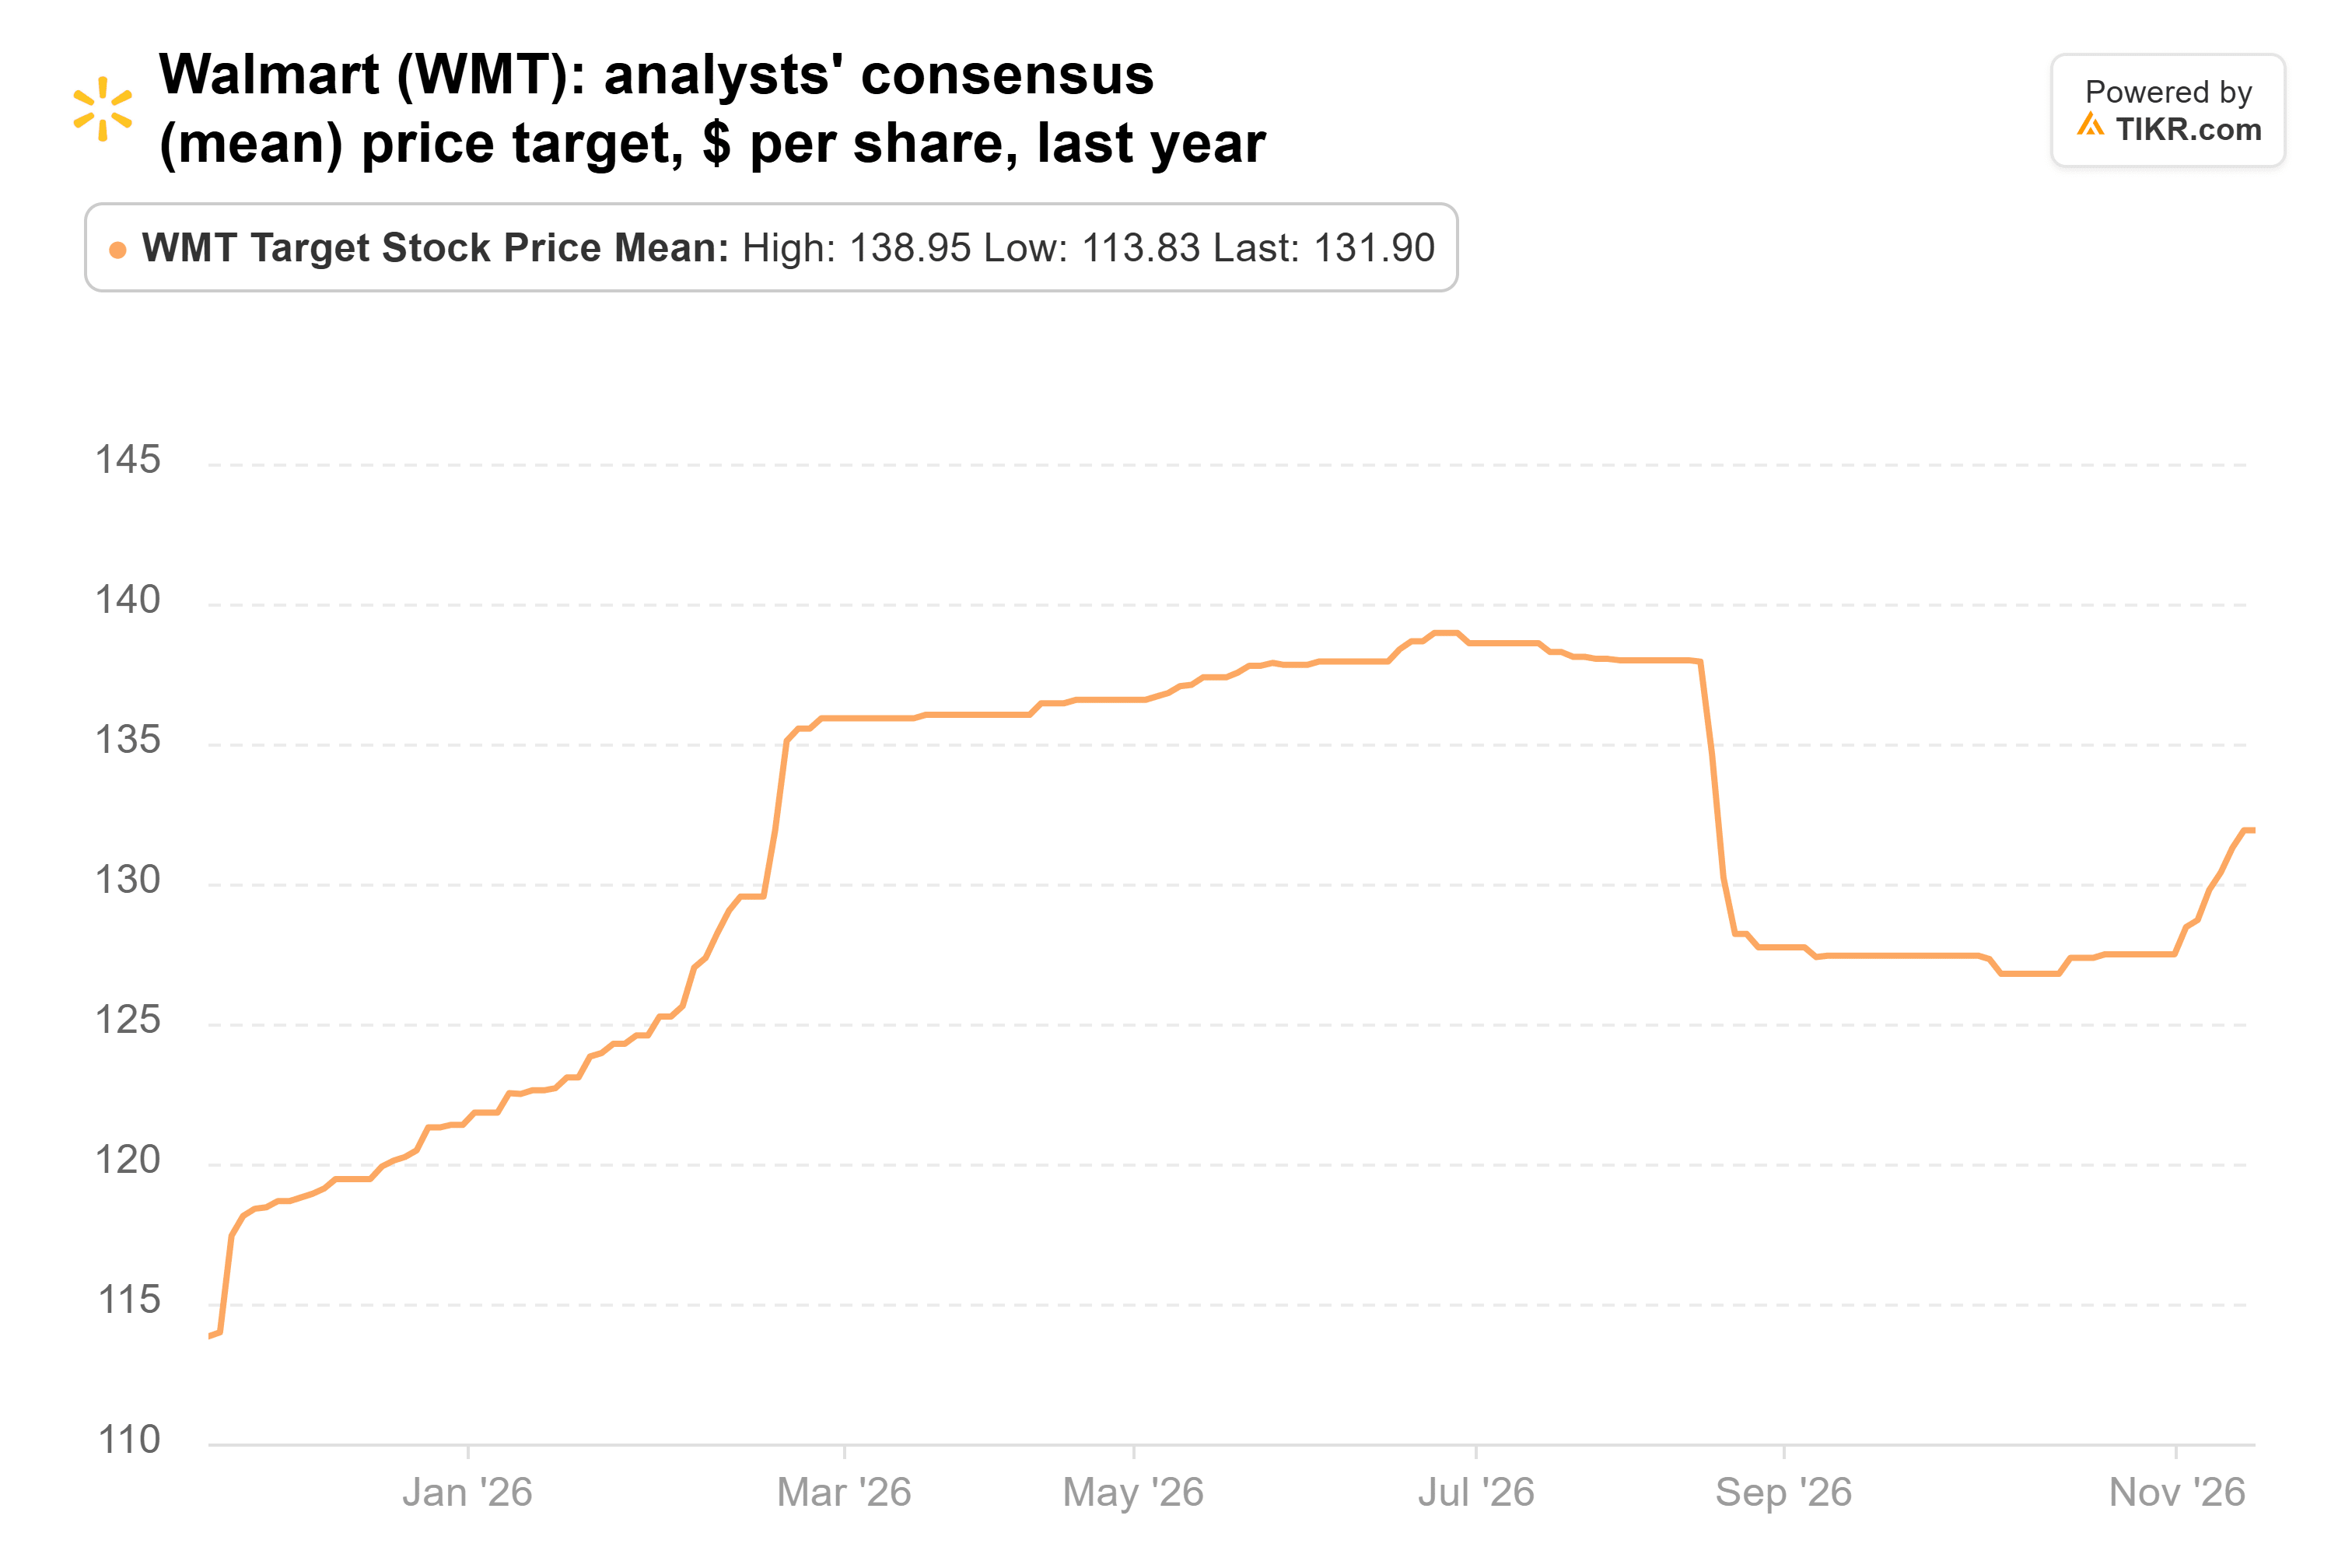
À 131,90 $, en baisse par rapport aux 138,95 $ de juin, l'objectif se situe à environ 5% au-dessus du dernier cours, avec des objectifs individuels allant de 81 $ à 155 $. Ces objectifs ont été fixés avant le rapport du 19 novembre.
Les vendeurs ont l'argument le plus solide à partir d'ici
Je penche du côté des vendeurs. Les acheteurs ont eu raison jusqu'à présent, et l'activité de Walmart résiste bien. Mais à 42x, les investisseurs paient déjà pour des gains de marge que Walmart commence seulement à montrer, et les analystes ne voient qu'environ 5% de potentiel de hausse même après un bon rapport. Le risque pour ce point de vue est la publicité : si Walmart continue de la développer au rythme de ce trimestre et que la profitabilité continue de dépasser la croissance des ventes, le multiple actuel ne paraîtra pas aussi élevé.
Le prochain test aura lieu en février, avec le rapport du quatrième trimestre de Walmart et ses perspectives pour l'année se terminant en janvier 2028. Si Walmart prévoit un BPA égal ou supérieur aux 3,24 $ attendus par les analystes, avec des investissements de retour sous les 4% des ventes nettes, je changerais d'avis. Les prochains 13F des fonds, attendus à la mi-février, montreront de quel côté ils ont continué.
Alors, quelle est la valeur réelle de l'action Walmart ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Walmart pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Walmart gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !