Points clés
- Le PDG d'Intel, Lip-Bu Tan, affirme que les systèmes d'IA sont passés d'environ huit GPU pour un CPU à un ratio d'environ un pour un, et dans certains cas à plus de CPU que de GPU.
- Les agents d'IA dépendent de processeurs à usage général, donc une demande accrue de CPU serveur profite à Intel, AMD et Arm.
- Intel ne parvient pas à fabriquer suffisamment de puces serveur pour répondre à la demande, et les analystes ont réduit leur estimation de bénéfices pour 2027 depuis sa publication de résultats en octobre.
- AMD semble être le moyen le plus direct de jouer cette tendance : ses revenus du centre de données ont augmenté de 97% au troisième trimestre, et ses ventes de serveurs ont plus que doublé.
Intel (INTC) Le PDG Lip-Bu Tan a quantifié la rapidité avec laquelle l'IA se réoriente vers le produit principal de son entreprise.
Dans une interview avec Brian Sozzi diffusée par Yahoo Finance lors de sa conférence Invest, Tan s'est vu demander si une renaissance du CPU était en cours. Il a déclaré que l'IA fonctionnait auparavant sur environ huit GPU pour un CPU mais qu'elle est maintenant "à peu près à parité", et "dans certains cas, il y a même plus de CPU que de GPU".
C'est un changement majeur pour toutes les entreprises vendant des CPU serveur. Cela profite aux deux plus grands rivaux d'Intel sur ces puces, Advanced Micro Devices (AMD) et Arm Holdings (ARM), tout autant qu'à Intel. (Gardez à l'esprit que Tan compte les puces. Un GPU haut de gamme se vend bien plus cher qu'un CPU, donc les montants en dollars sont loin d'être égaux.)
TIKR suit 50 analystes sur Intel. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Intel, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Intel
Les agents maintiennent les CPU occupés
Gerard Williams III est co-fondateur et PDG de la startup de CPU NUVACORE et était l'architecte en chef des puces chez Apple. Il a expliqué ce changement à Mark Gurman de Bloomberg dans une récente interview podcast. Il a déclaré que les CPU haute performance "sont nécessaires pour permettre à ces grands modèles de langage de faire leur travail. Ils orchestrent la mémoire, ils orchestrent les aspects de sécurité et effectuent une partie du travail fondamental."
Les agents d'IA poussent ce travail plus loin. Sur le podcast MTS, l'animateur a présenté un graphique qui répartissait un dollar de travail d'agent à environ 90% pour les CPU et 10% pour l'inférence des modèles. Ivan Burazin, co-fondateur et PDG de la startup d'infrastructure d'agents Daytona, a déclaré qu'il "le disait depuis toujours", et a ajouté : "si les gens pensent que l'inférence est un énorme marché, attendez de voir le reste."
Les propres prévisions d'Intel vont dans le même sens. Aussi récemment qu'en avril, Tan fixait le ratio à un CPU pour quatre GPU. Lors de la conférence téléphonique sur les résultats du troisième trimestre de l'entreprise, le directeur financier Dave Zinsner a déclaré qu'Intel s'attendait à ce que les unités de CPU serveur de l'industrie augmentent de plus de 30% à la fois en 2026 et en 2027.
Intel ne parvient pas à en fabriquer suffisamment
Intel devrait être le plus grand gagnant ici. Son groupe Data Center and AI a généré 7,3 milliards de dollars sur ses 16,5 milliards de dollars de revenus du troisième trimestre, en hausse de 78% par rapport à l'année précédente.
Le problème est l'offre. Zinsner s'attend à ce que l'industrie reste en pénurie de puces jusqu'en 2027 et jusqu'en 2028. En plus de cela, une pénurie de substrats et un arrêt de deux semaines à l'usine d'Intel en Israël après une explosion en octobre limitent tous deux les expéditions de Xeon. Intel s'attend à ce que l'arrêt seul coûte environ 600 millions de dollars de revenus sur le quatrième trimestre et le premier trimestre 2027. Tan a qualifié le déblocage de l'offre de Xeon de "priorité immédiate" d'Intel.
Le reste de l'activité va également dans la mauvaise direction. Les prévisions de revenus d'Intel pour le quatrième trimestre, de 15 à 16 milliards de dollars, étaient inférieures d'environ 1,6 milliard de dollars au consensus des analystes au point médian. La direction s'attend à ce que les expéditions d'unités PC de l'industrie baissent d'environ 12% cette année et d'environ 10% supplémentaires en 2027. Intel Foundry a affiché une perte opérationnelle de 1,85 milliard de dollars au troisième trimestre.
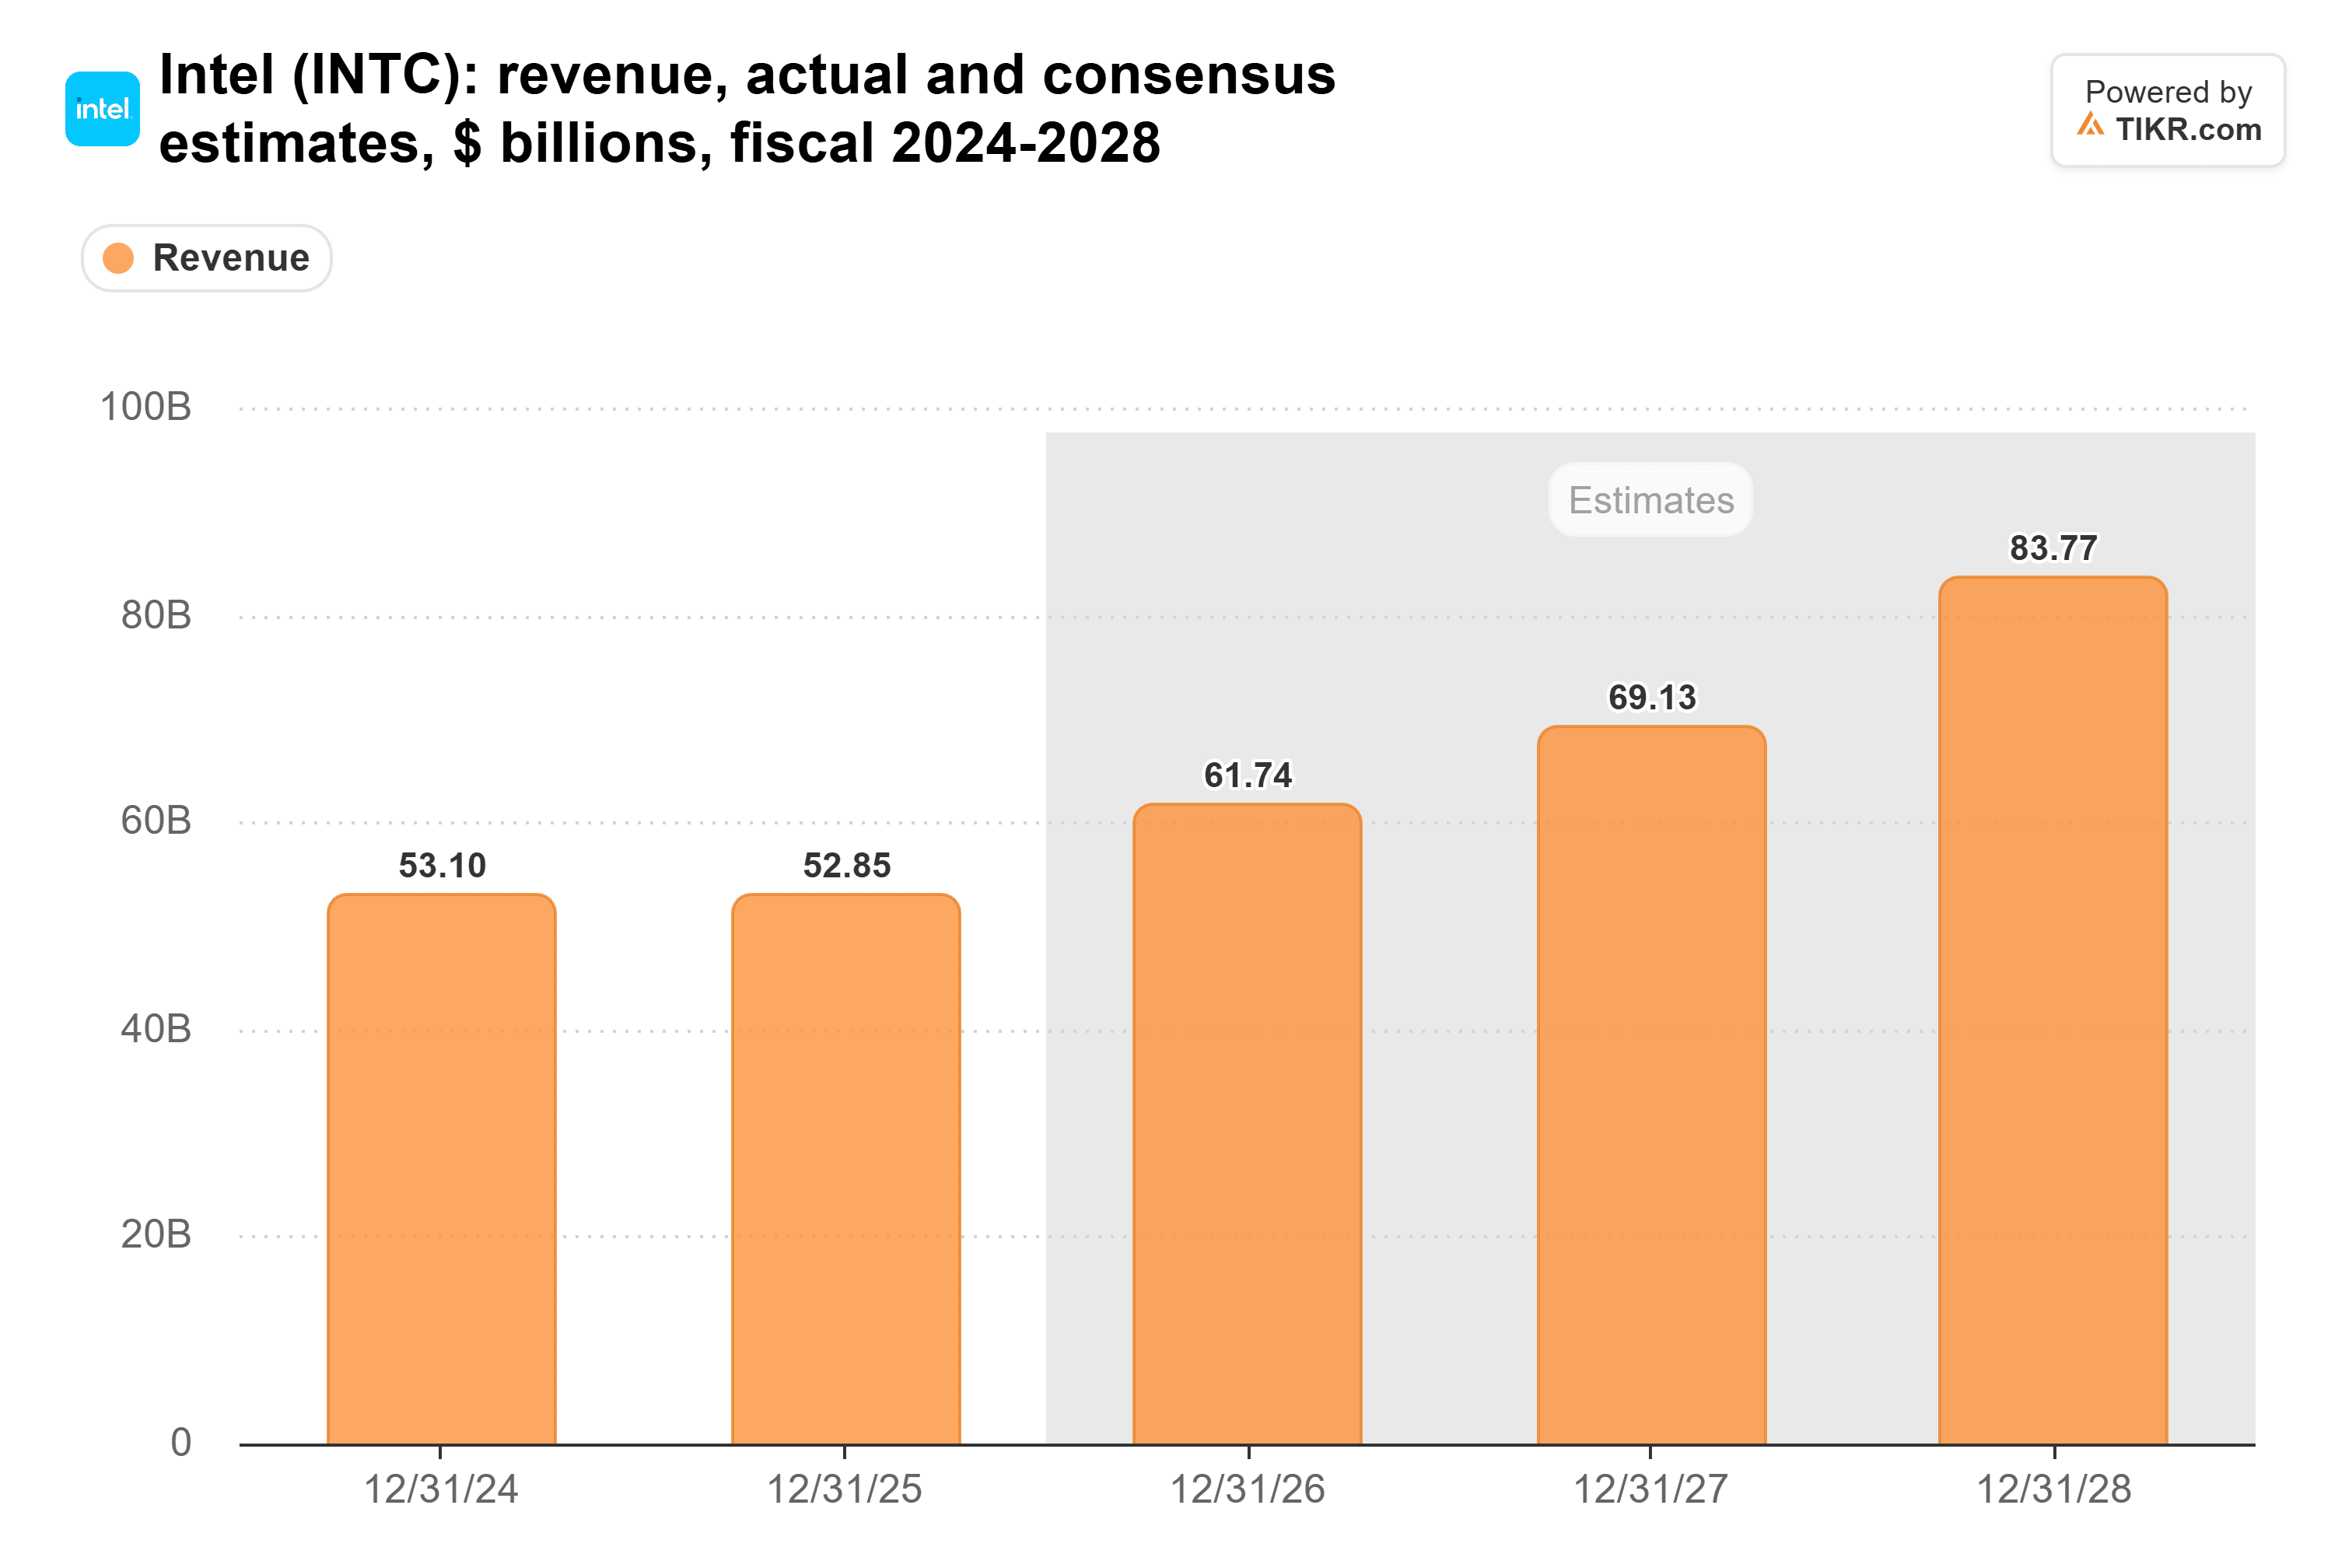
Les analystes s'attendent toujours à ce que les revenus d'Intel passent de 52,9 milliards de dollars en 2025 à 83,8 milliards de dollars en 2028 :
Les estimations de bénéfices évoluent cependant dans l'autre sens. Les analystes ont réduit leur estimation de BPA normalisé pour 2027 à 1,79 $, contre 2,11 $ avant la publication des résultats d'octobre. Jusqu'à présent, vendre plus de puces serveur ne rend pas Intel plus rentable aux yeux des analystes.
AMD en profite déjà
AMD vend pour répondre à la même demande sans avoir à payer pour un réseau d'usines qui a perdu près de 2 milliards de dollars au troisième trimestre. Ses revenus du centre de données ont augmenté de 97% ce trimestre-là pour atteindre un record de 8,5 milliards de dollars. La croissance est venue de ses CPU serveur EPYC et de ses nouveaux GPU Instinct MI450, et la PDG Lisa Su a déclaré que les ventes de serveurs aux clients cloud et aux entreprises avaient plus que doublé.
JPMorgan estime que la part d'Intel dans les revenus des CPU x86 serveur est passée de 77% à 53% depuis novembre 2022. Les constructeurs de serveurs s'engagent également : Dell a lancé de nouveaux serveurs PowerEdge basés sur les puces EPYC de sixième génération d'AMD.
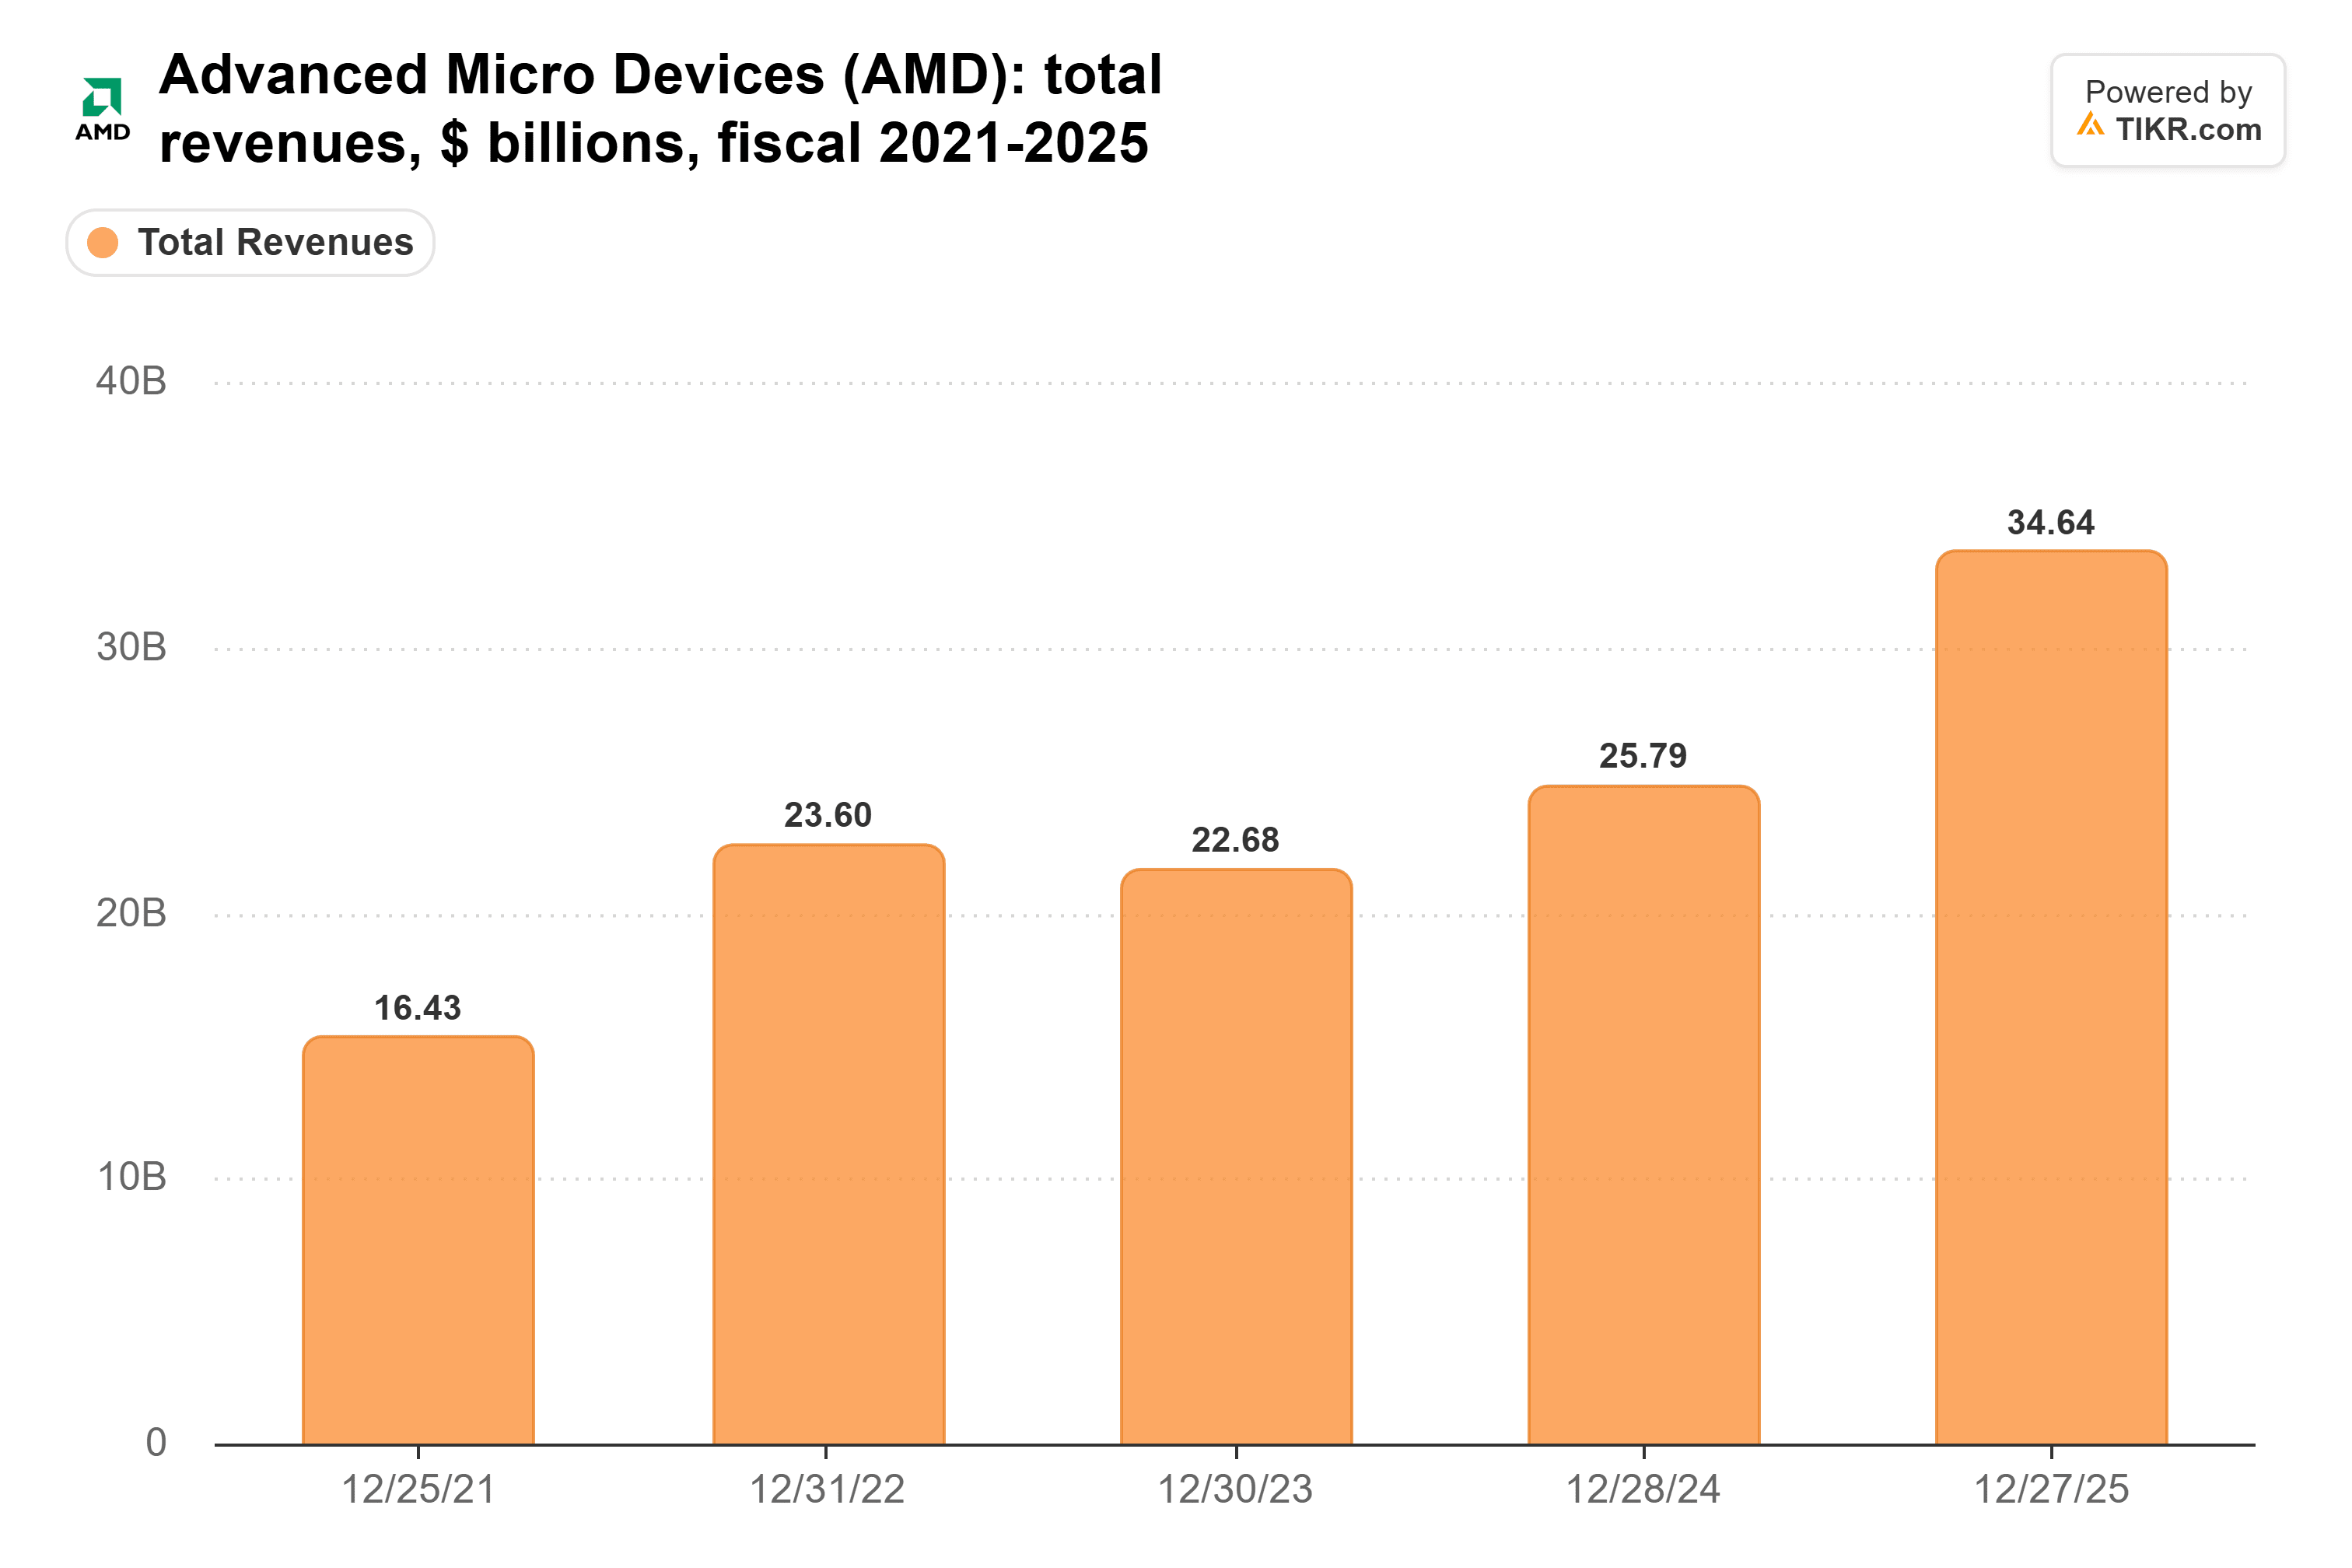
Les revenus d'AMD ont plus que doublé depuis 2021, passant de 16,4 milliards de dollars à 34,6 milliards de dollars en 2025 :
Arm arrive par le cloud
Arm obtient une part de ce marché par le biais des entreprises du cloud, qui conçoivent leurs propres processeurs basés sur Arm pour le même travail d'agent et d'inférence. Chaque CPU serveur qu'un géant du cloud construit pour lui-même au lieu de l'acheter à Intel ou AMD est une victoire pour Arm, et ses redevances du centre de données ont doublé au trimestre clos en septembre.
Arm vend désormais sa propre puce serveur également. Elle s'attend à jusqu'à 2 milliards de dollars de revenus provenant du CPU Arm AGI sur les exercices 2027 et 2028, avec des livraisons commençant au quatrième trimestre de son exercice (janvier à mars 2027).
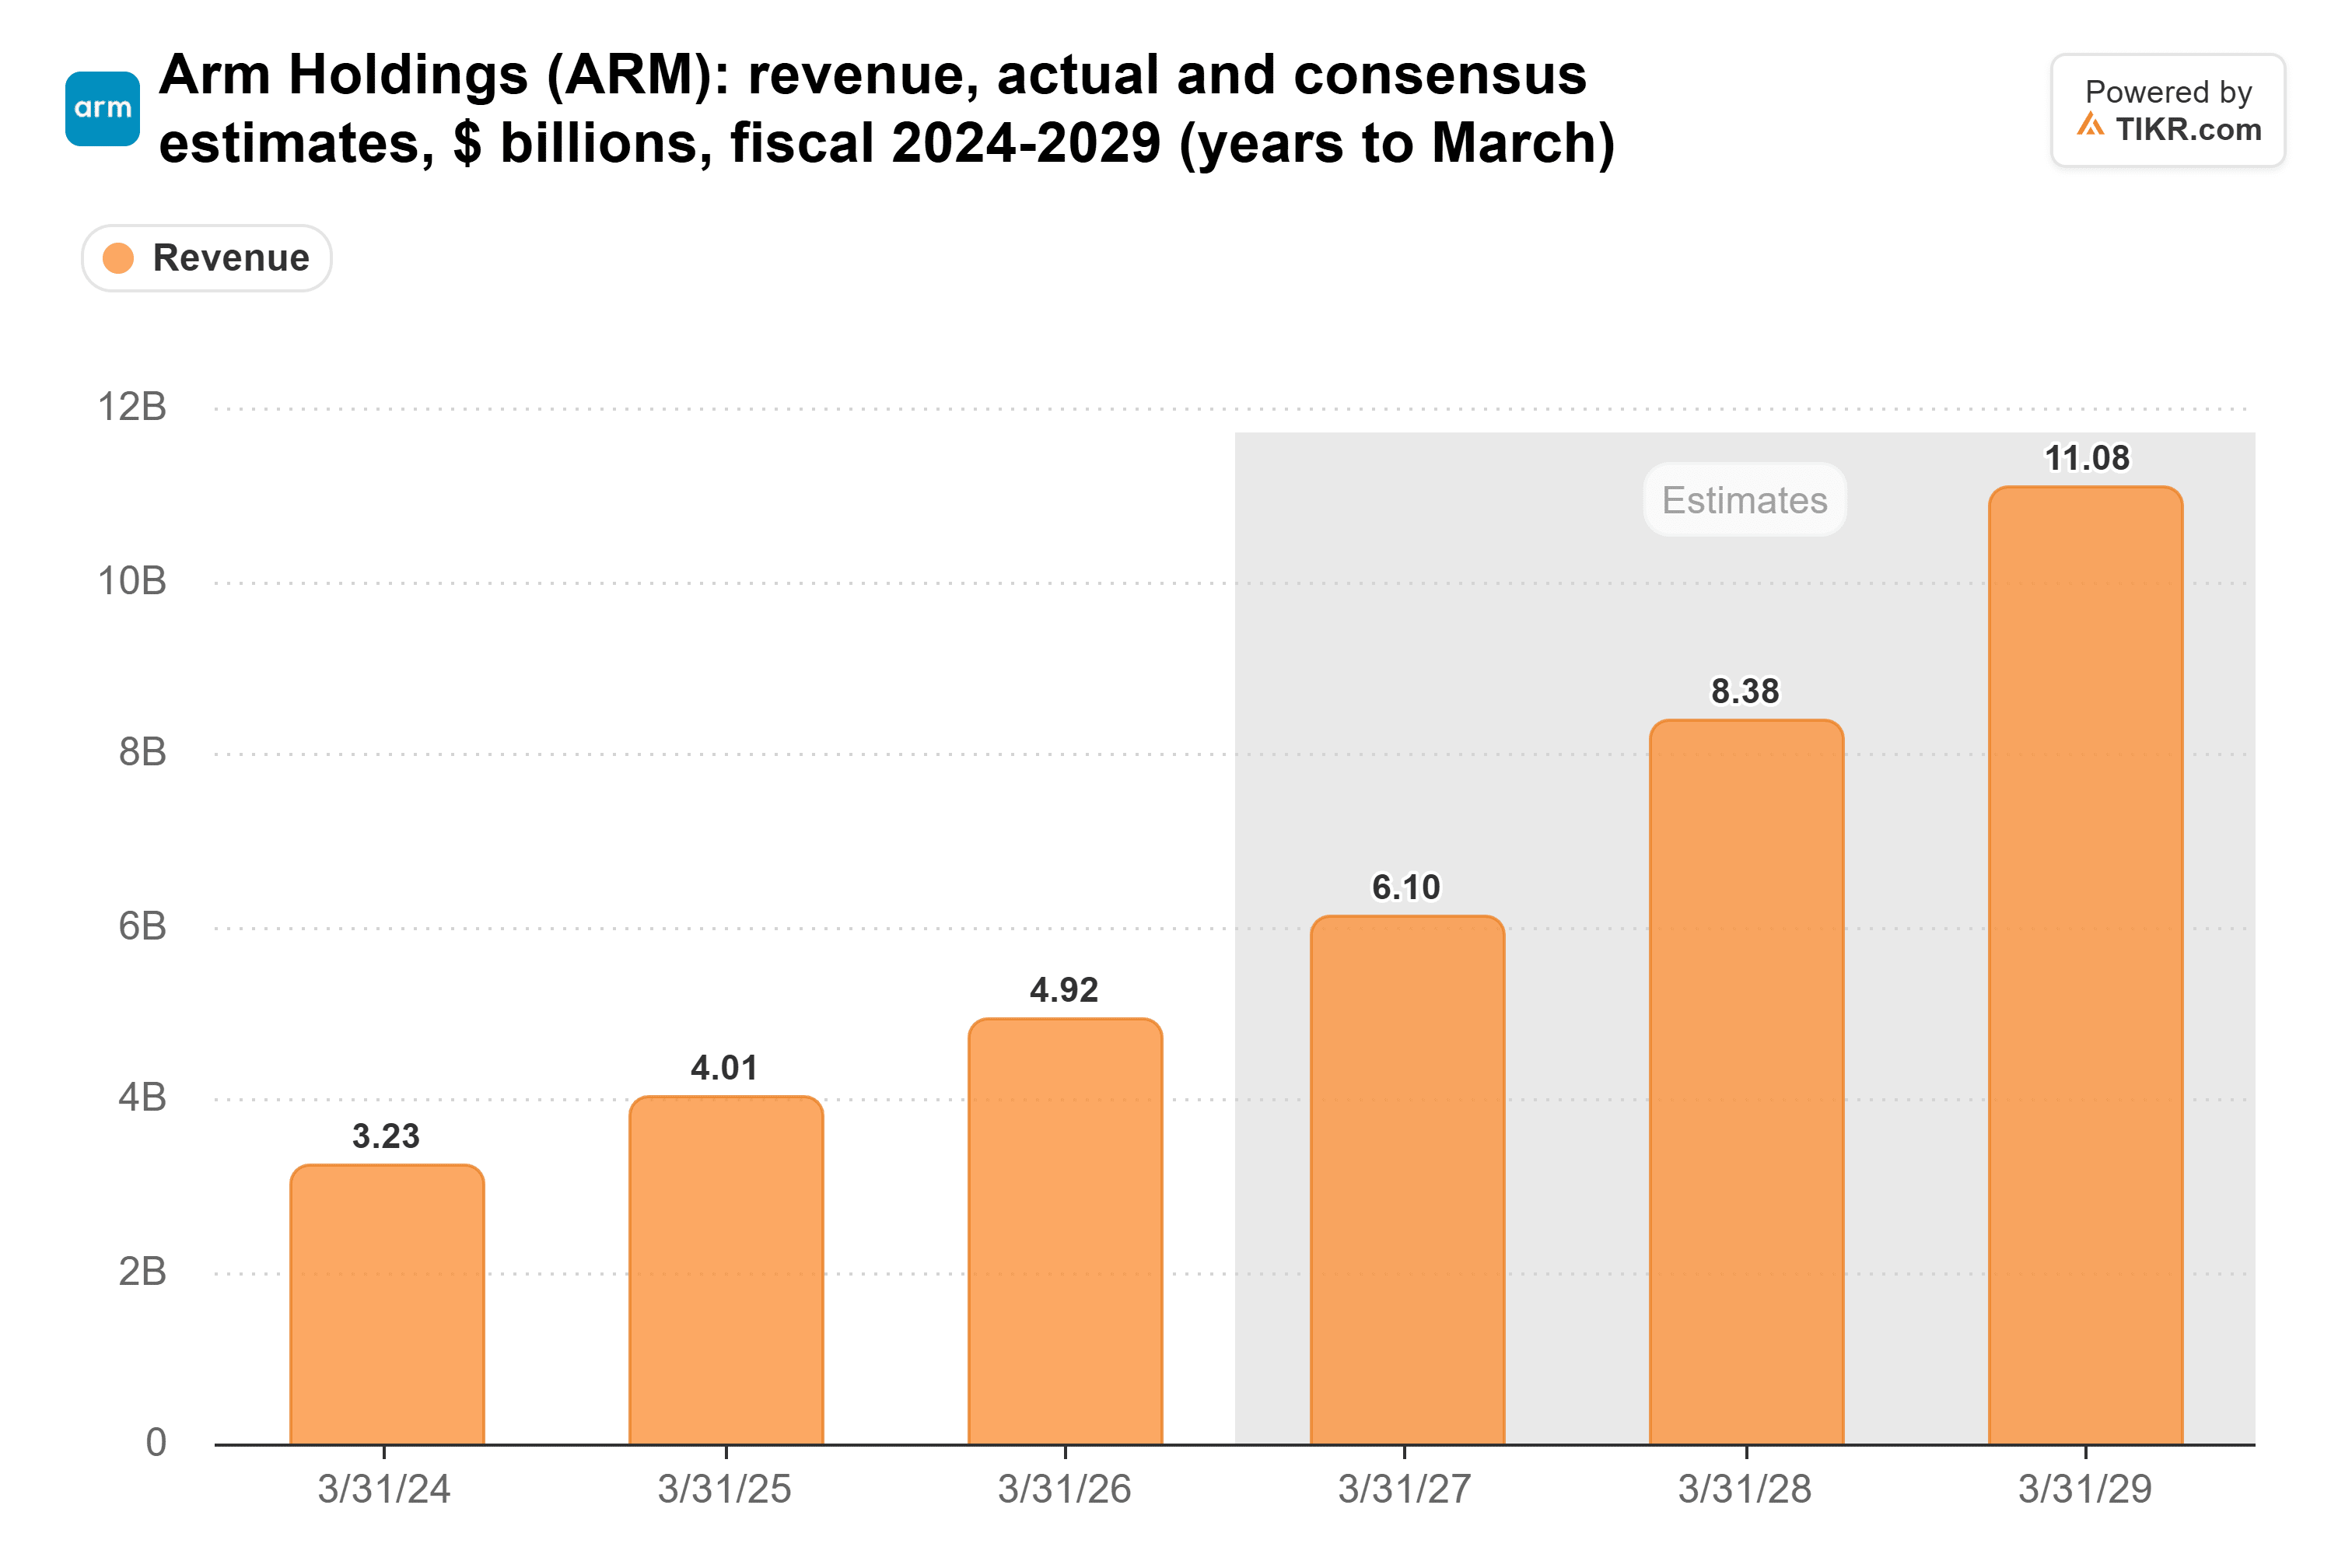
Les analystes s'attendent à ce que les revenus d'Arm plus que doublent, passant de 4,92 milliards de dollars l'année terminée en mars 2026 à 11,1 milliards de dollars l'année se terminant en mars 2029 :
Ces estimations supposent déjà beaucoup de croissance. Arm a besoin que le retour en force du CPU se poursuive simplement pour les atteindre.
AMD est la valeur à détenir pour cette tendance
Tan a probablement raison sur la direction, et les trois entreprises devraient vendre plus de CPU pour l'IA. Mais Intel doit régler ses problèmes d'offre et réduire ses pertes dans la fonderie avant que la tendance n'apparaisse dans ses bénéfices, et les estimations d'Arm en attendent déjà beaucoup.
AMD semble être le moyen le plus direct d'en profiter. Ses ventes de serveurs croissent plus vite que l'activité Data Center d'Intel, et elle n'a pas ses propres usines à financer.
Bien sûr, la parité reste une estimation de la direction, pas un chiffre qu'Intel rapporte. Si les expéditions de Xeon d'Intel rattrapent la demande et que ses pertes dans la fonderie continuent de diminuer, elle mériterait un second regard.
Alors, quelle est la valeur réelle de l'action Intel ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Intel. Partez des estimations du consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !