Points clés
- Le Family Office Duquesne de Stanley Druckenmiller a vendu la totalité de ses actions Alphabet et United Airlines au troisième trimestre et a ajouté à ses positions Amazon, Fox et Unity Software, selon son dernier formulaire 13F.
- Amazon est désormais le troisième plus gros holding du fonds, avec 772 600 actions d'une valeur de 192 millions de dollars, plus des options d'achat.
- Les deux actions qu'il a vendues ont chuté de 21 % depuis le 30 septembre, mais les objectifs de prix moyens des analystes restent encore plus de 40 % au-dessus du cours de chacune.
- Les chiffres soutiennent le mieux l'ajout d'Amazon : elle se négocie près de son multiple forward le plus bas depuis 2014, avec un objectif de prix moyen des analystes 22 % au-dessus du cours.
Stanley Druckenmiller a augmenté sa mise sur Amazon (AMZN) au troisième trimestre et s'est complètement éloigné d'Alphabet (GOOGL).
Le formulaire 13F de son Family Office Duquesne pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre 43 % d'actions Amazon supplémentaires par rapport à juin, ainsi que des positions plus importantes dans Fox (FOXA) et Unity Software (U). Il ne montre aucune trace d'Alphabet ou d'United Airlines (UAL), alors que le fonds détenait les deux fin juin. Au total, le 13F détenait 4,15 milliards de dollars d'actions américaines réparties sur 60 positions au 30 septembre.
Amazon est désormais un des trois plus gros holdings
Duquesne détenait 772 600 actions Amazon d'une valeur de 192 millions de dollars au 30 septembre, ce qui en faisait la troisième plus grande position du fonds, représentant 4,6 % de ses actions du 13F. Il a également déclaré des options d'achat sur Amazon d'une valeur notionnelle de 114 millions de dollars. L'action a progressé de 7 % depuis le 30 septembre. (Il s'agit de sa variation depuis la clôture de fin de trimestre : un 13F ne montre pas le prix payé, ni s'il détient toujours les actions.)
Et le cloud d'Amazon accélère. Amazon Web Services a progressé de 39 % au troisième trimestre, son rythme le plus rapide en cinq ans, et le PDG d'AWS Matt Garman a déclaré ce mois-ci que la demande « dépasse de loin l'offre ». L'arriéré de revenus contractuels d'AWS avait déjà atteint 496 milliards de dollars au 30 juin, contre 244 milliards de dollars fin 2025.
TIKR suit 62 analystes sur Amazon. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Amazon
Fox et Unity ont également été augmentées
Fox se situe juste derrière Amazon. Duquesne détenait 3,05 millions d'actions Fox d'une valeur de 191 millions de dollars, également 4,6 % du fonds, après avoir augmenté son nombre d'actions de 38 %. L'action a progressé de 5 % depuis le 30 septembre. Fox finalise son acquisition de 22 milliards de dollars de Roku, qui était sur le point d'obtenir l'accord du ministère de la Justice début novembre. Elle se négocie à environ 15 fois les bénéfices forward, et l'objectif de prix moyen des analystes de 80 dollars se situe 23 % au-dessus du dernier cours.
Duquesne a augmenté son nombre d'actions Unity de 436 %, pour atteindre 3,96 millions d'actions d'une valeur de 162 millions de dollars. Cela fait d'Unity sa sixième plus grande position, représentant 3,9 % du fonds. L'action a progressé de 20 % depuis le 30 septembre, bien qu'elle soit encore 10 % en dessous de son plus haut sur 52 semaines. À environ 20 fois les bénéfices forward, elle offre un potentiel de hausse de 26 % par rapport à l'objectif de prix moyen des analystes de 62 dollars.
Il a vendu chaque action d'Alphabet et d'United
Puis il y a les ventes. Duquesne détenait 336 300 actions Alphabet d'une valeur de 120 millions de dollars fin juin, soit 2,8 % du fonds, une position qui était apparue pour la première fois dans le 13F de juin. Au 30 septembre, elle avait disparu. Tout comme les 794 795 actions United Airlines, d'une valeur de 108 millions de dollars et représentant 2,5 % du fonds en juin.
Les deux actions ont chuté de 21 % depuis le 30 septembre. Cela laisse Alphabet 31 % en dessous de son plus haut sur 52 semaines et United 22 % en dessous du sien. Jusqu'à présent, être sorti s'est avéré judicieux. Ailleurs dans le 13F, les mineurs d'or Newmont, Barrick et Agnico Eagle apparaissent comme de nouvelles positions.
Les analystes ne l'ont pas suivi dans sa sortie
Wall Street apprécie toujours les deux actions qu'il a vendues. L'objectif de prix moyen d'Alphabet est passé à environ 400 dollars contre 318 dollars il y a un an, et il se situe désormais 42 % au-dessus du dernier cours :
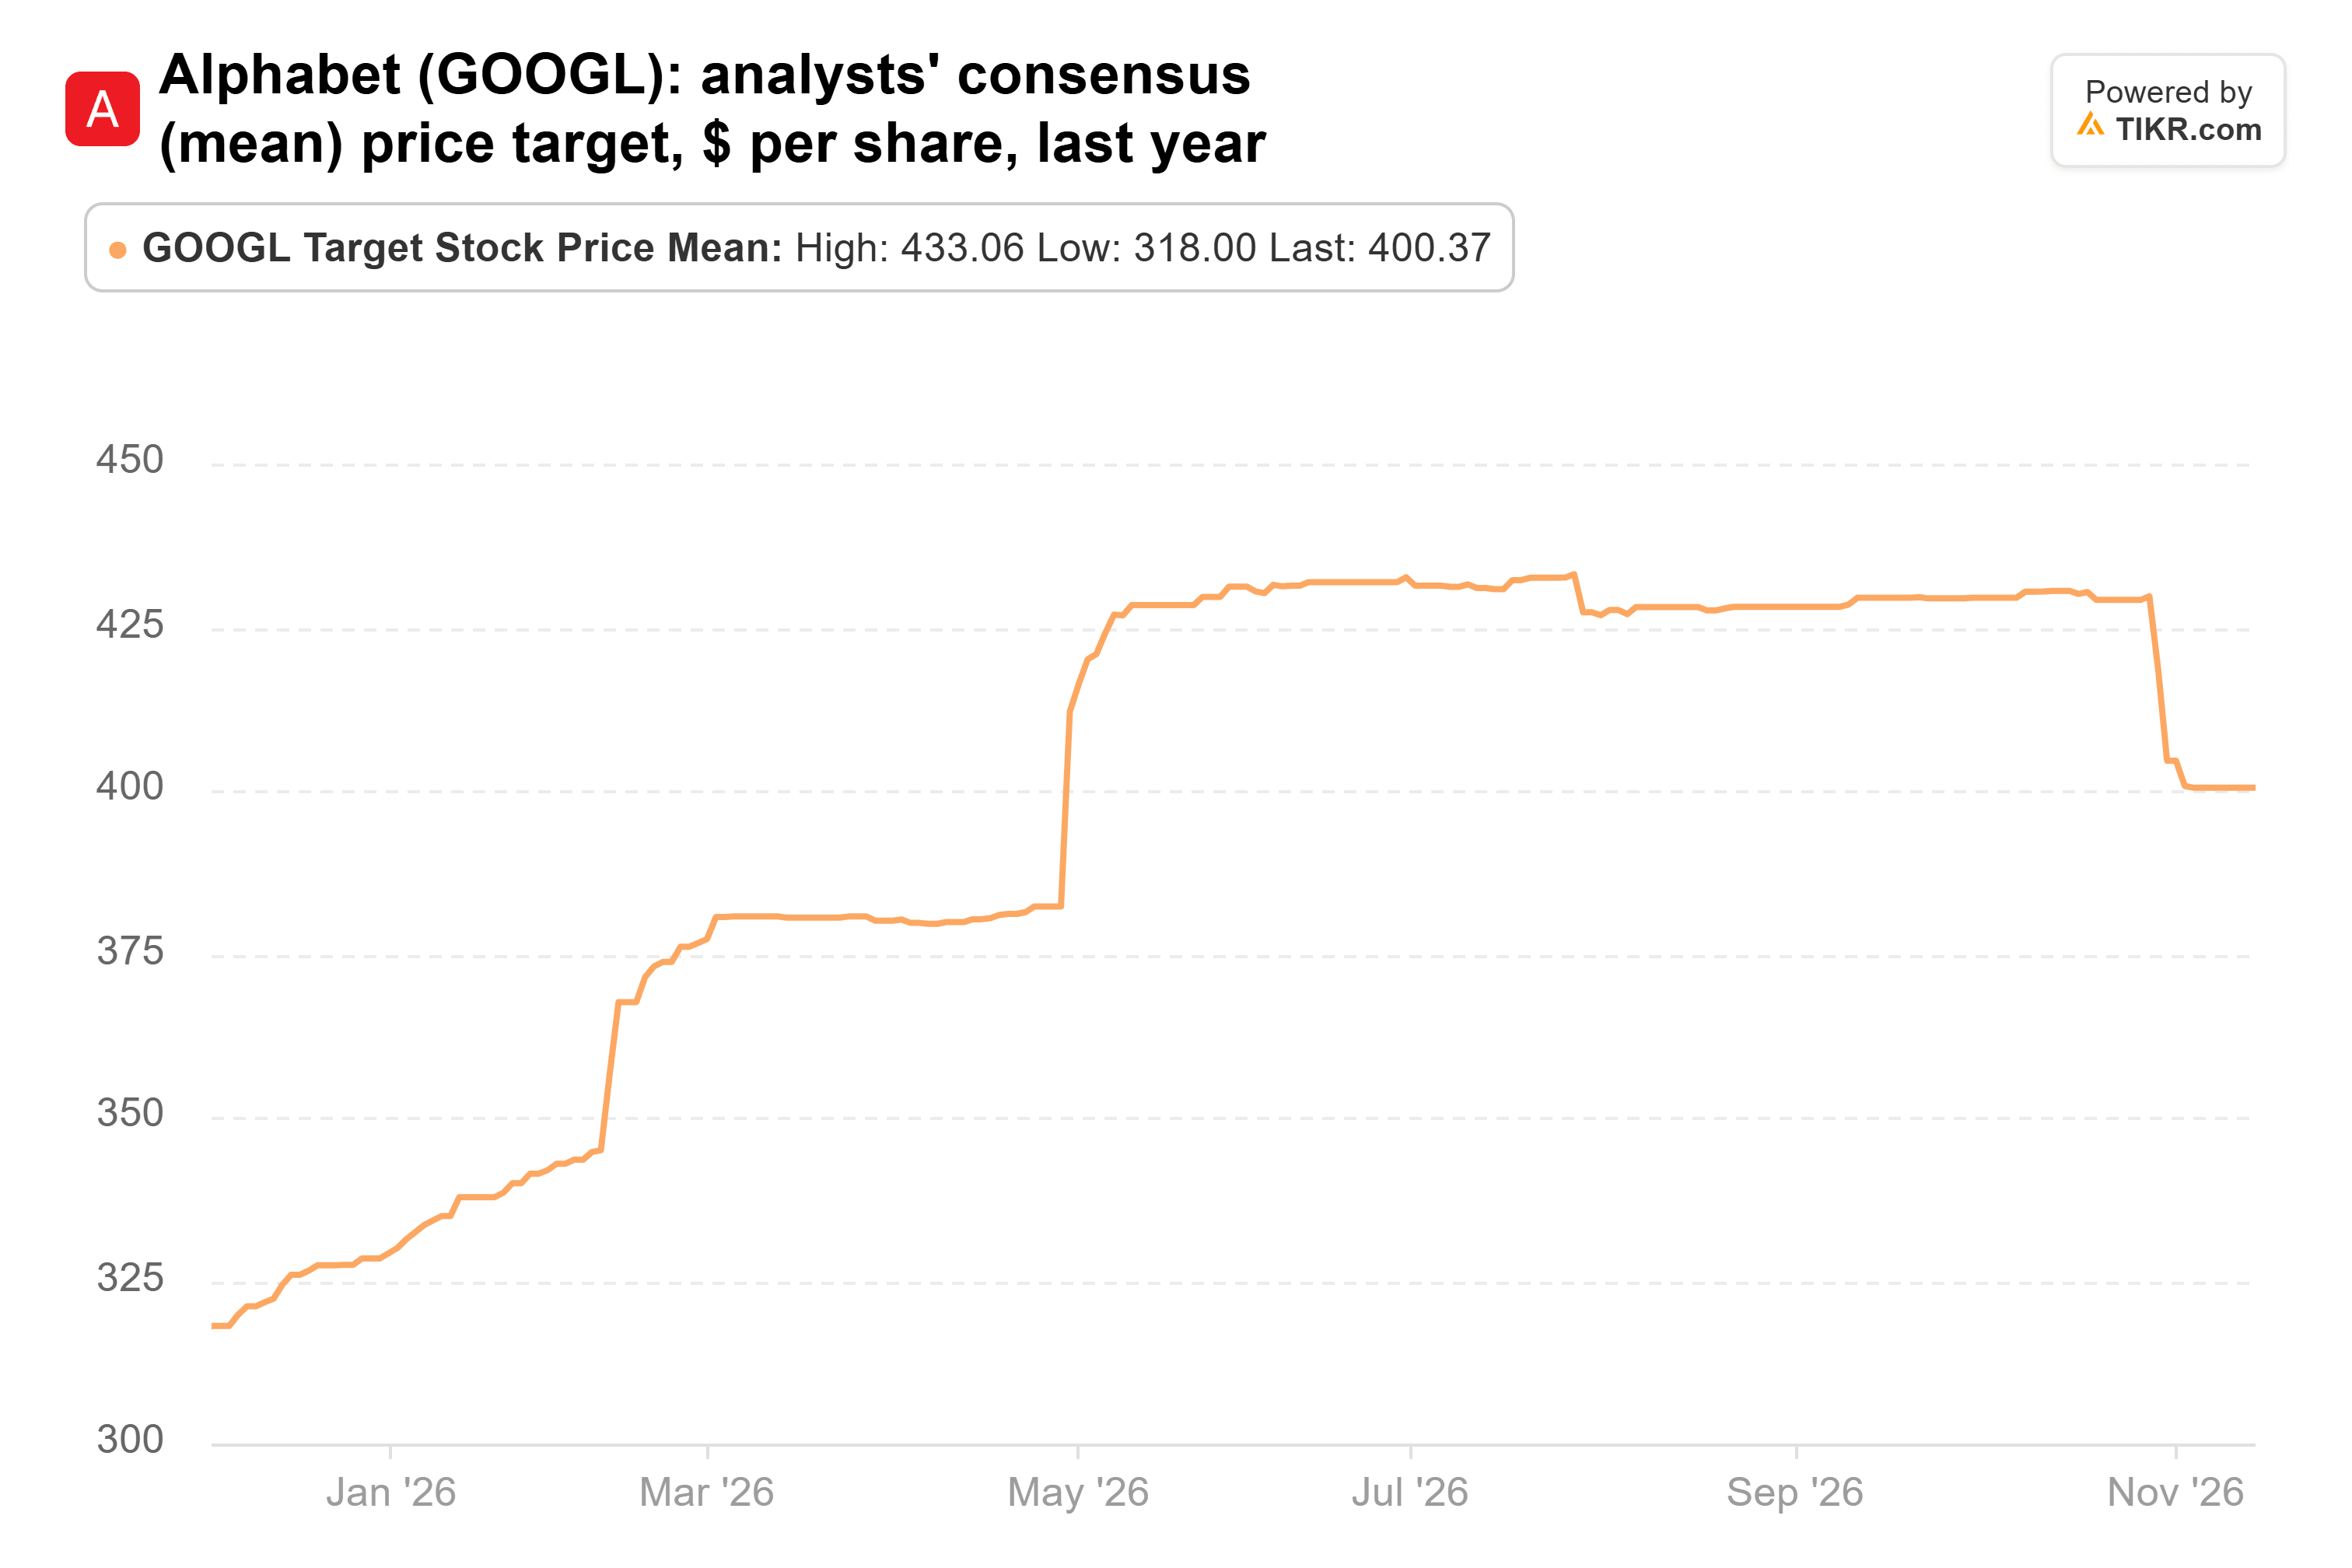
Cette moyenne a atteint un pic d'environ 433 dollars en juillet, donc les analystes ne l'ont que légèrement réduite alors que l'action baissait. Même le plus bas des objectifs des 58 analystes, 300 dollars, se situe au-dessus du cours de l'action, et Alphabet se négocie à environ 21 fois les bénéfices forward.
L'objectif de prix moyen d'United a connu une progression similaire, passant à 151 dollars contre 123 dollars il y a un an, et il se situe désormais 41 % au-dessus du dernier cours :
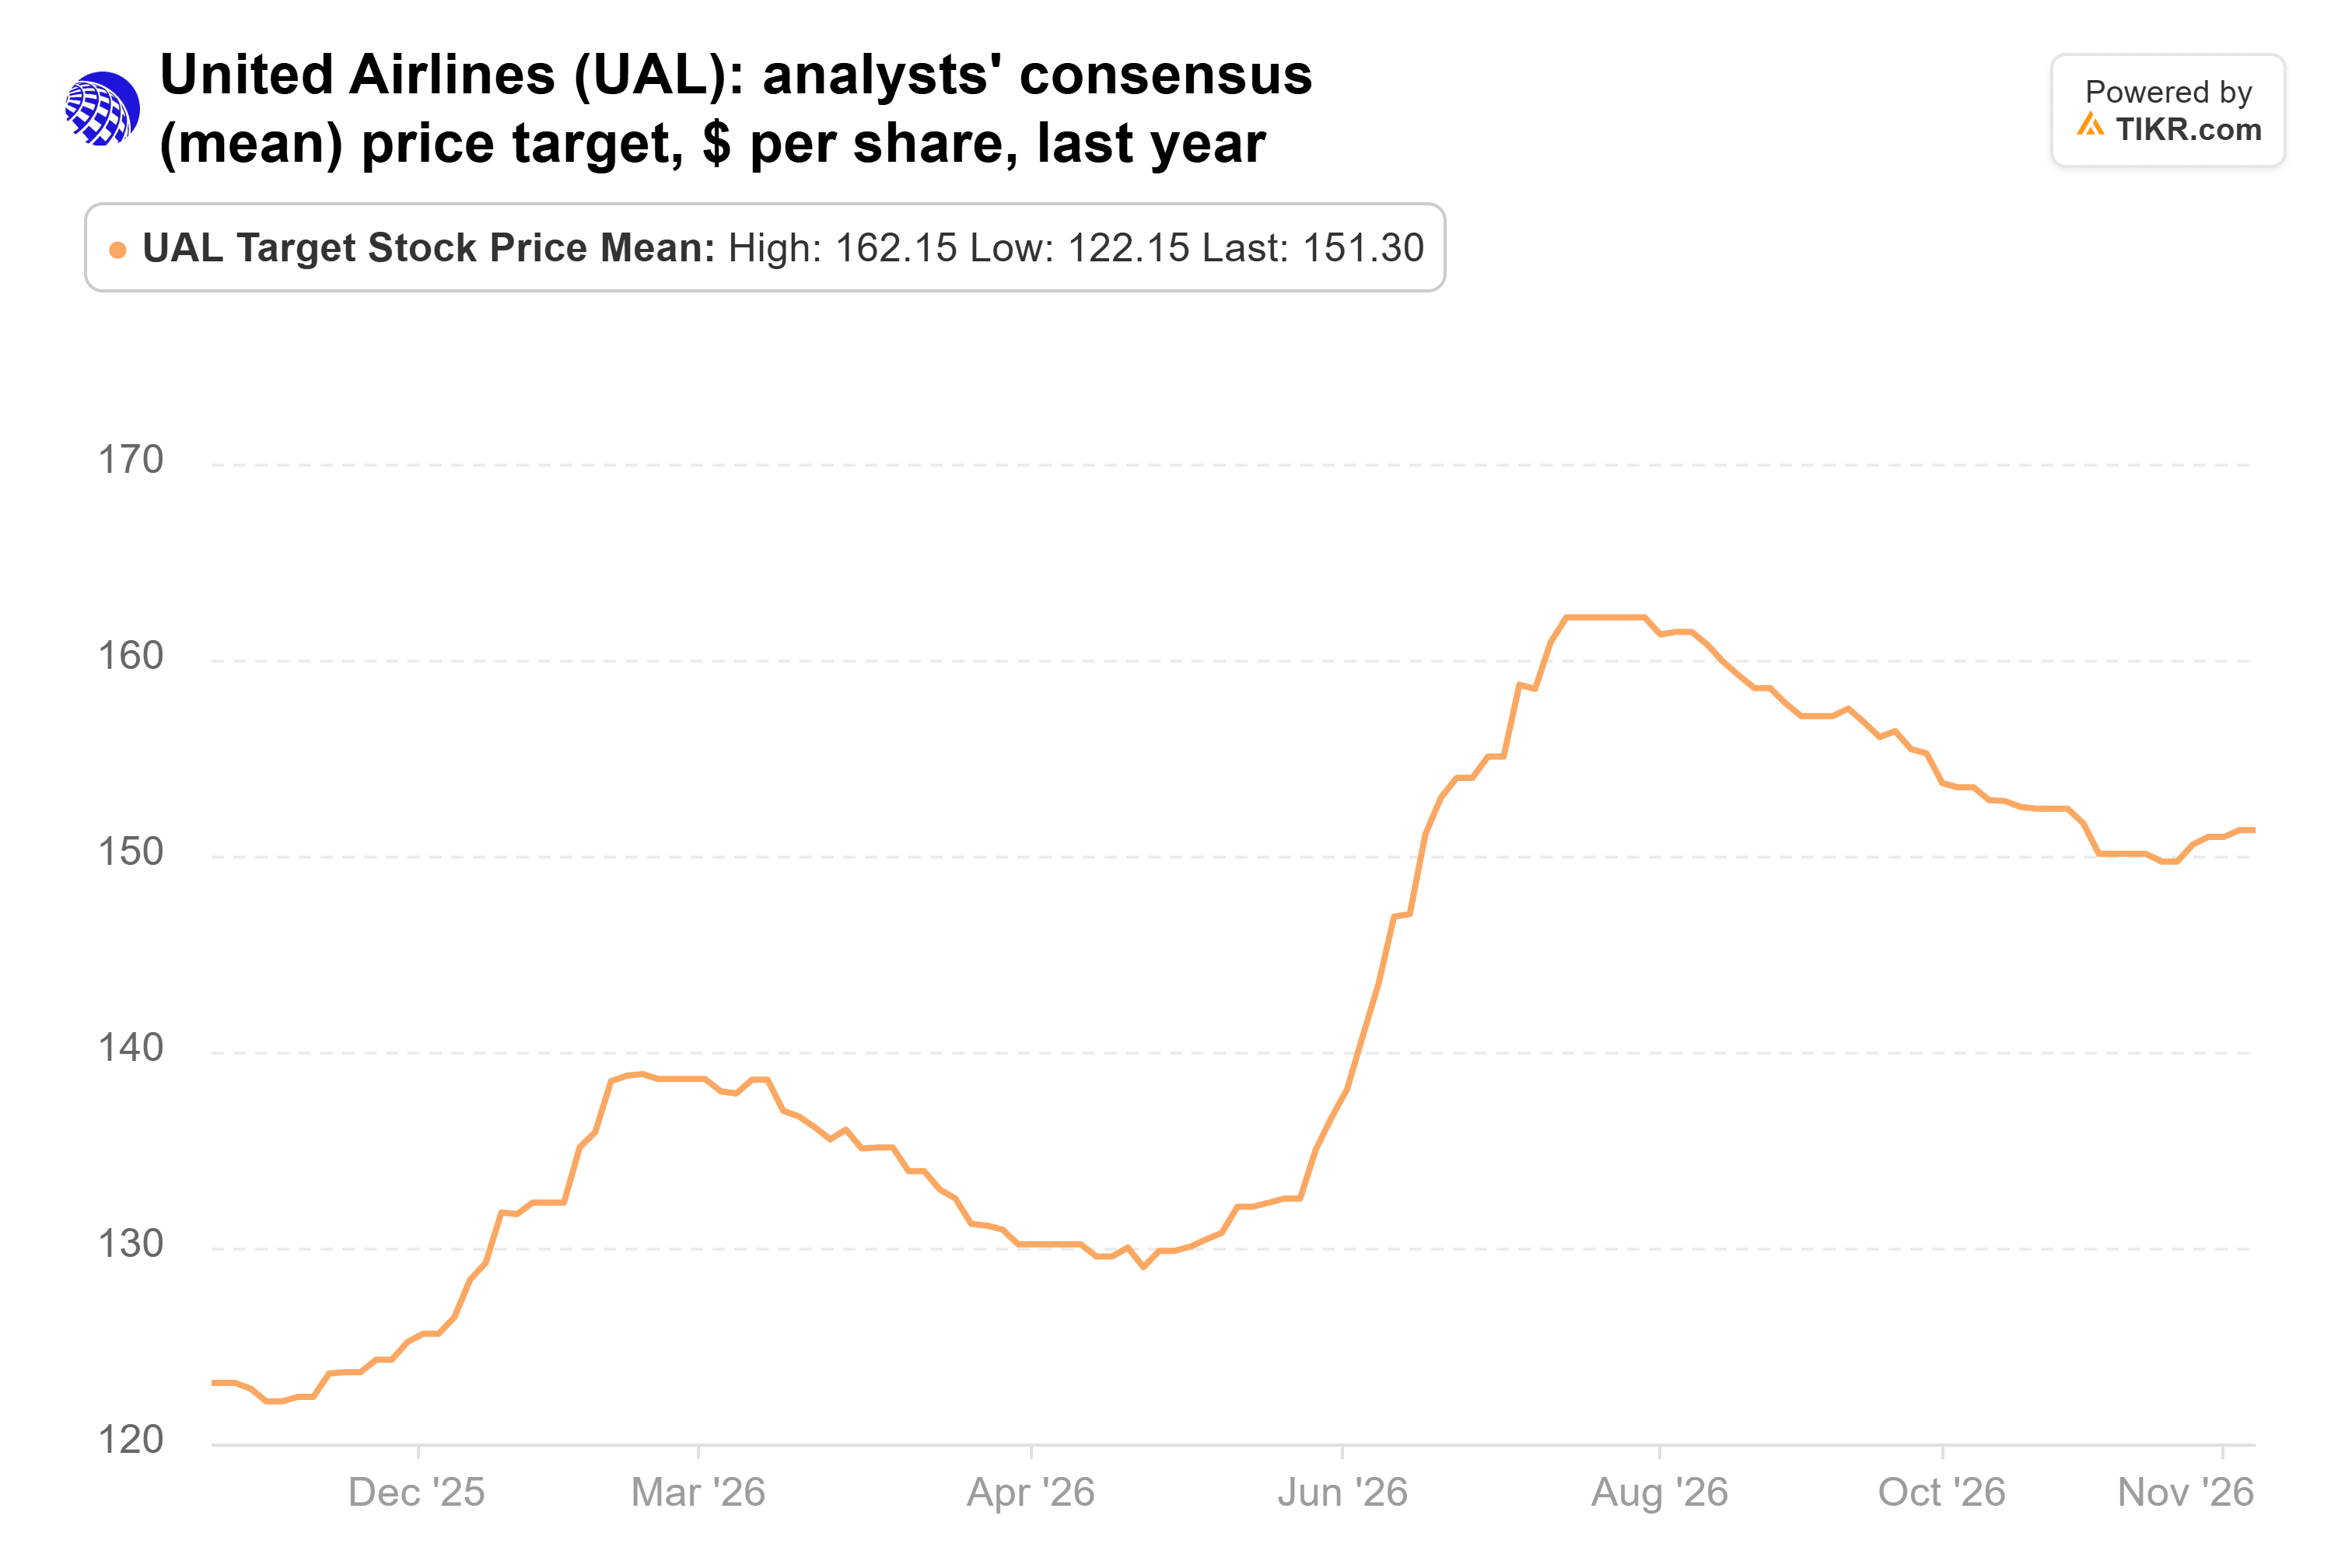
Il a atteint un pic d'environ 162 dollars en juillet. À environ 13 fois les bénéfices forward, United semble également bon marché aux yeux des analystes, bien que son objectif le plus bas, 98 dollars, se situe désormais en dessous du cours.
L'objectif de prix moyen d'Amazon est passé à 326 dollars contre 293 dollars il y a un an, et il se situe désormais 22 % au-dessus du dernier cours :
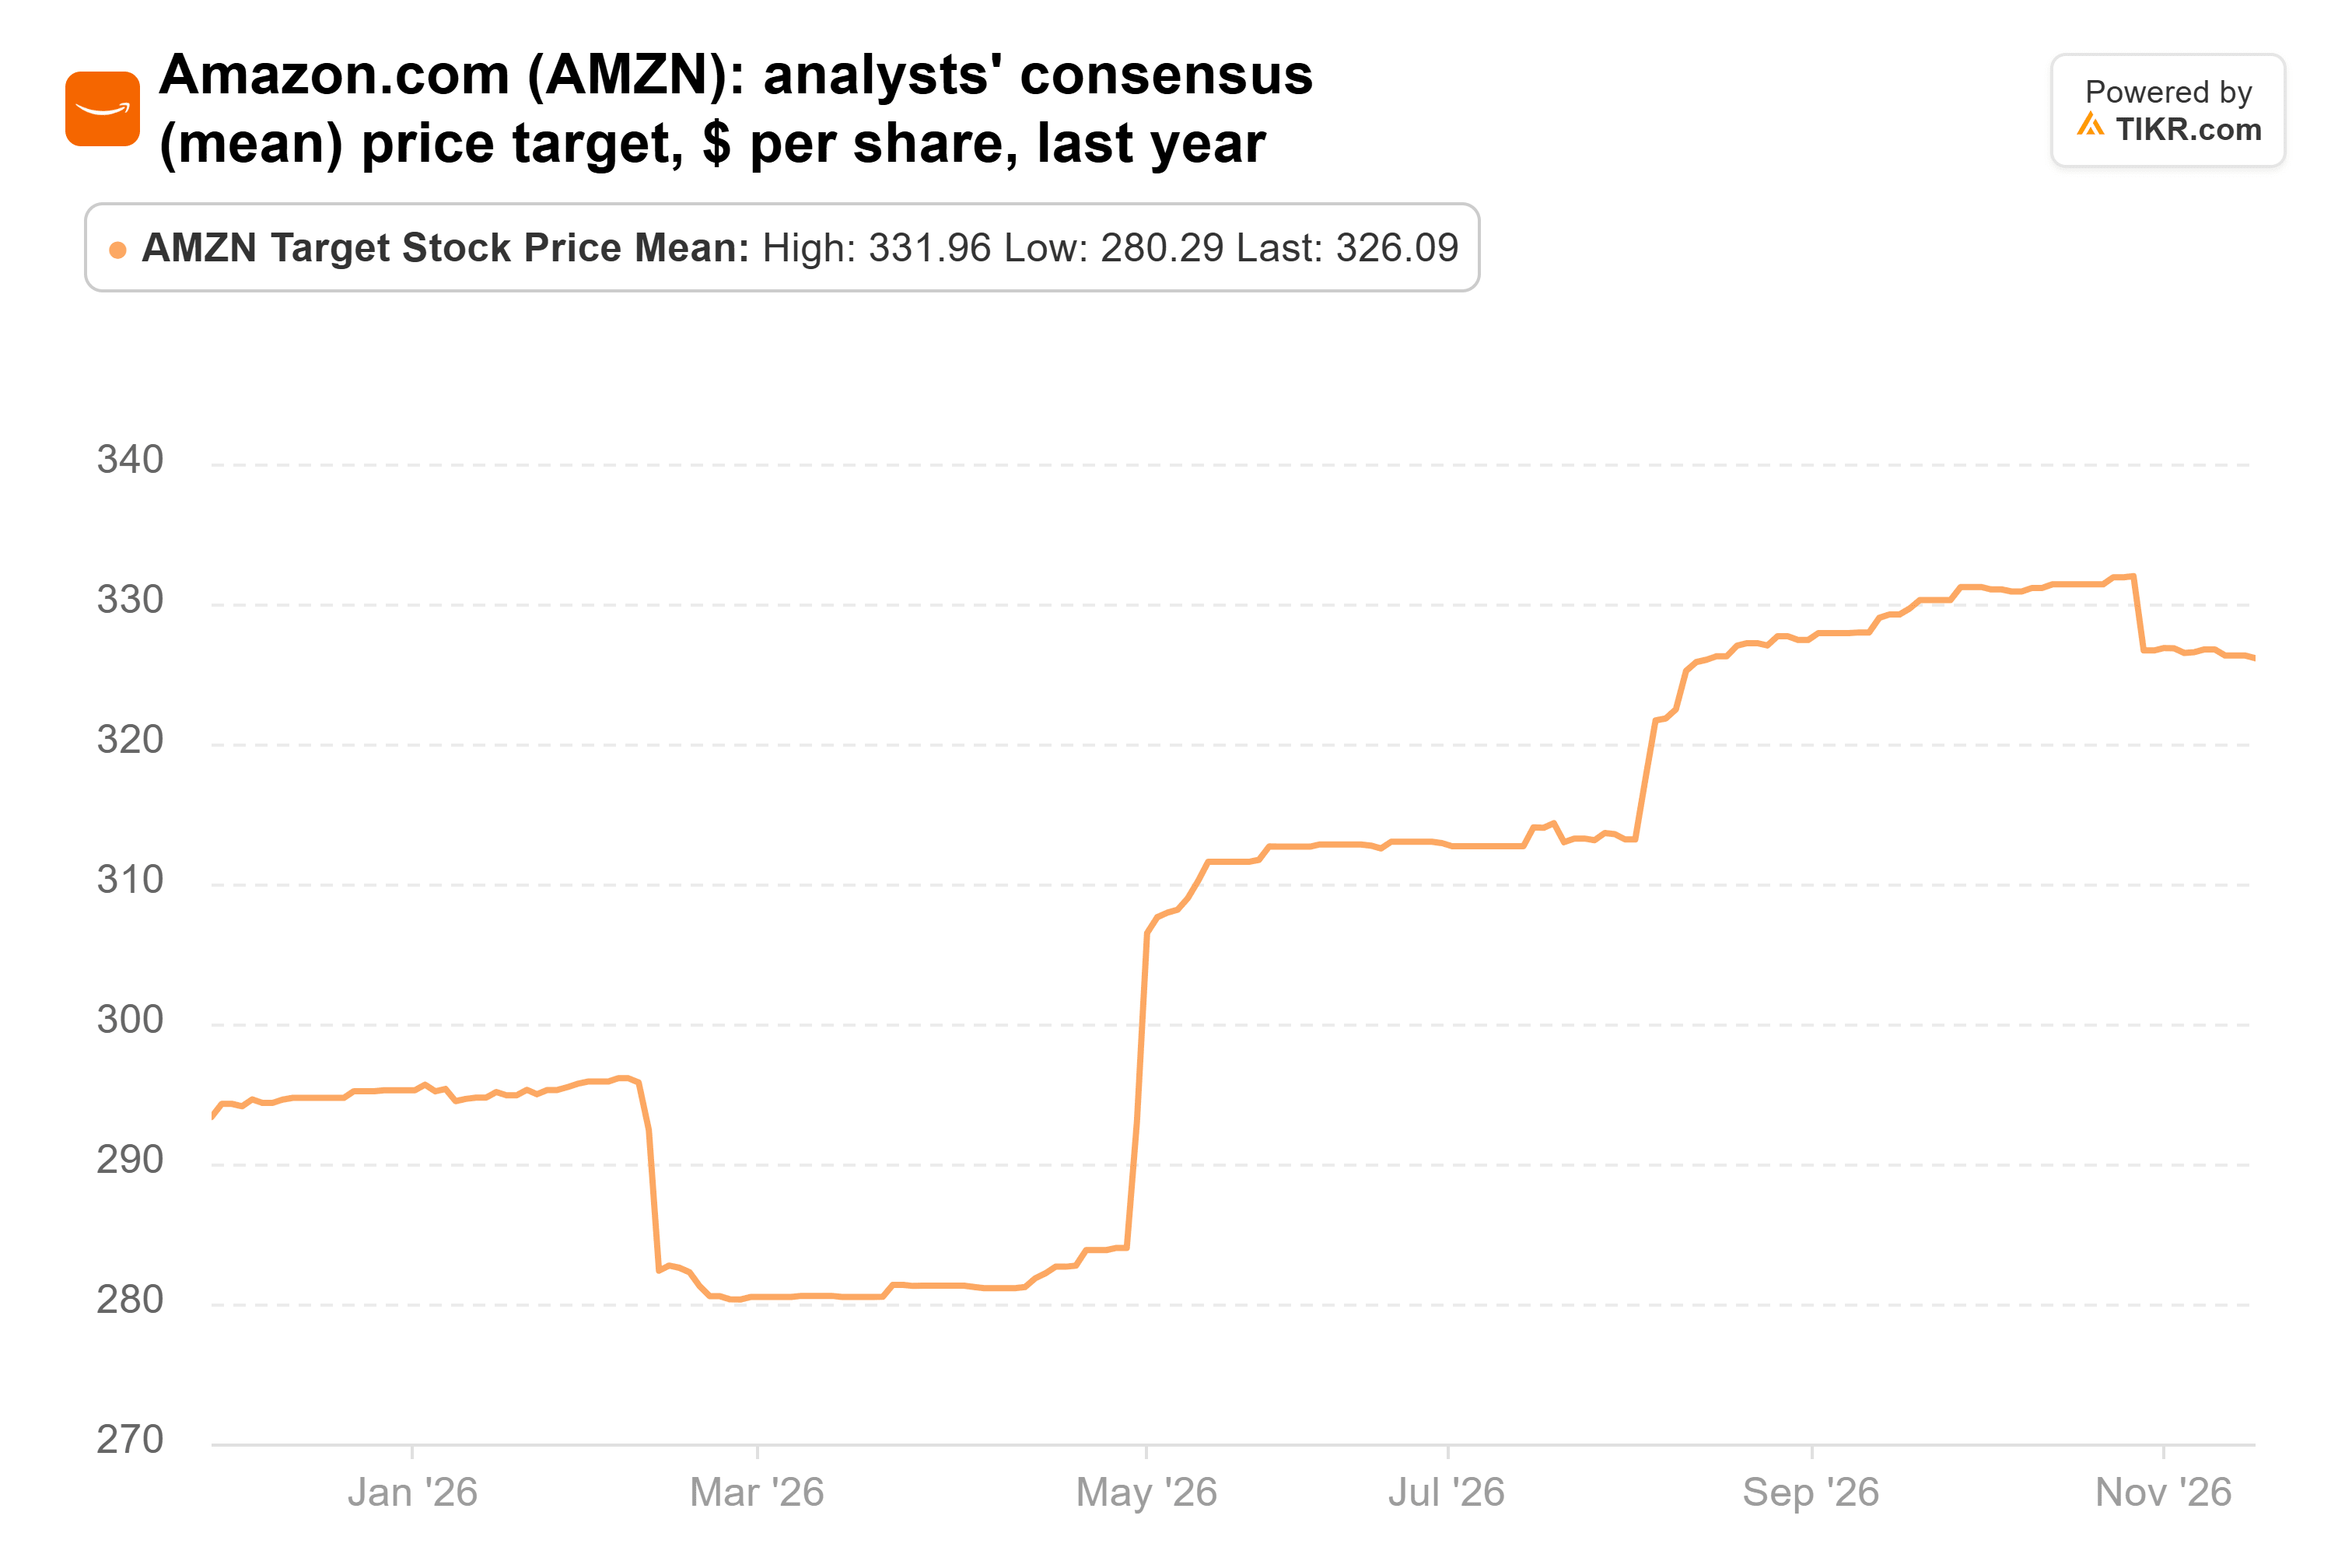
Et Amazon se négocie à environ 27 fois les bénéfices forward, soit à peu près son niveau le plus bas en fin de trimestre sur le graphique de TIKR depuis 2014. Cependant, tous les analystes ne deviennent pas plus optimistes sur le cloud. UBS, qui a repris la couverture avec un Acheter le 17 novembre, a réduit son estimation de croissance d'AWS pour 2027 à 43 % contre 48 %.
L'ajout d'Amazon est celui que je suivrais
Les deux sorties de Druckenmiller se sont avérées judicieuses depuis le 30 septembre, même si les analystes restent optimistes sur les deux. Pourtant, si je ne pouvais suivre qu'un seul de ses mouvements, ce serait l'ajout d'Amazon. AWS croît à son rythme le plus rapide en cinq ans, et l'action est à peu près aussi bon marché sur la base des bénéfices forward qu'elle ne l'a été depuis 2014. Cependant, si Alphabet continue de baisser alors que l'objectif de chaque analyste lui est encore supérieur, c'est la sortie que je remettrais le plus rapidement en question.
Le problème, c'est la trésorerie. Amazon prévoit de dépenser environ 220 milliards de dollars en capex cette année, et les analystes ne voient pas le free cash flow redevenir positif avant 2028. Amazon valorise également sa participation dans Anthropic bien au-dessus de son prix d'achat, donc si l'introduction en bourse d'Anthropic se fait en dessous de cette marque, Amazon enregistre une perte comptable GAAP.
Le rapport du quatrième trimestre d'Amazon, attendu début février, apportera les prévisions de capex 2027 de la direction. Une prévision inférieure aux quelque 278 milliards de dollars attendus par les analystes, avec AWS continuant de croître près de 39 %, rapprocherait ce retour à un free cash flow positif. Le prochain 13F de Duquesne, attendu mi-février, montrera si Druckenmiller est toujours d'accord.
Alors, quelle est la valeur réelle de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Amazon. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !