

Points clés
- Intel est la plus grosse position du portefeuille déclaré par Soros Fund Management dans son 13F pour le trimestre clos le 30 septembre : 2,83 millions d'actions d'une valeur de 340 millions de dollars, soit 5,3 % des actions américaines déclarées.
- Le cours d'Intel a chuté de 54 % depuis le 30 septembre après des perspectives décevantes, et les analystes ont réduit leurs estimations de bénéfices.
- Même après ces réductions, Intel se négocie à environ 40 fois les bénéfices anticipés, en dessous de sa moyenne sur cinq ans, et l'objectif de cours moyen des analystes est supérieur de 63 % au dernier cours de clôture.
- Le pari a plus de sens au prix d'aujourd'hui qu'à la fin septembre, bien qu'il dépende d'un doublement des bénéfices d'Intel entre cette année et 2028.
Intel (INTC) est désormais la plus grosse position en actions du fonds de George Soros, et elle y est arrivée rapidement.
Le 13F de Soros Fund Management pour le trimestre clos le 30 septembre, déposé le 13 novembre, montre une position de 2,83 millions d'actions Intel d'une valeur de 340 millions de dollars aux cours de fin de trimestre. C'est plus de 28 fois le nombre d'actions que le fonds détenait au 30 juin.
Depuis lors, le cours d'Intel a chuté de 54 %.
Intel est désormais la première position du fonds
Cette position représente 5,3 % des 6,48 milliards de dollars d'actions américaines que le 13F du fonds déclare sur 234 positions, ce qui en fait sa plus grosse détention. Un 13F ne montre que ce qu'un fonds détenait le dernier jour du trimestre. Il ne précise pas à quel moment du trimestre le fonds Soros a ajouté les actions, à quel prix il les a payées ou s'il les détient toujours. Il exclut également toute position courte ou couverture que le fonds pourrait détenir contre cette position.
TIKR suit 50 analystes sur Intel. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Intel, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Intel
Le cours a été divisé par deux depuis
La majeure partie de la baisse est intervenue avec la publication des résultats du troisième trimestre d'Intel le 29 octobre, lorsque des perspectives décevantes ont fait chuter le cours. L'approvisionnement fait partie du problème. Une explosion mortelle le 14 octobre dans l'usine Kiryat Gat d'Intel en Israël a arrêté la production pendant environ deux semaines. Cet arrêt et une pénurie de substrats limitent tous deux les expéditions des puces serveur Xeon d'Intel.
Puis, le 12 novembre, Jensen Huang a démissionné de son poste de PDG de NVIDIA. Huang avait été le promoteur de l'accord de 2025 qui associait les CPU d'Intel aux puces graphiques NVIDIA et qui s'accompagnait d'un investissement de 5 milliards de dollars de NVIDIA dans Intel. Ainsi, l'avenir du partenariat repose désormais sur le prochain dirigeant de NVIDIA.
Le PDG d'Intel, lui, achète. Lip-Bu Tan a acheté 150 000 actions pour 9,7 millions de dollars le 2 novembre, à environ 64,73 dollars l'action. Cela s'ajoute aux quelque 10 millions de dollars d'actions qu'il avait achetées à 95 dollars lors de l'offre d'août.
Le pari est-il cohérent au prix d'aujourd'hui ?
Les analystes ont réduit leurs chiffres, mais ils s'attendent toujours à ce que les bénéfices d'Intel doublent entre cette année et 2028. Le graphique montre le BPA normalisé consensuel passant de 0,42 $ en 2025 à 1,49 $ en 2026 et 2,99 $ en 2028 :
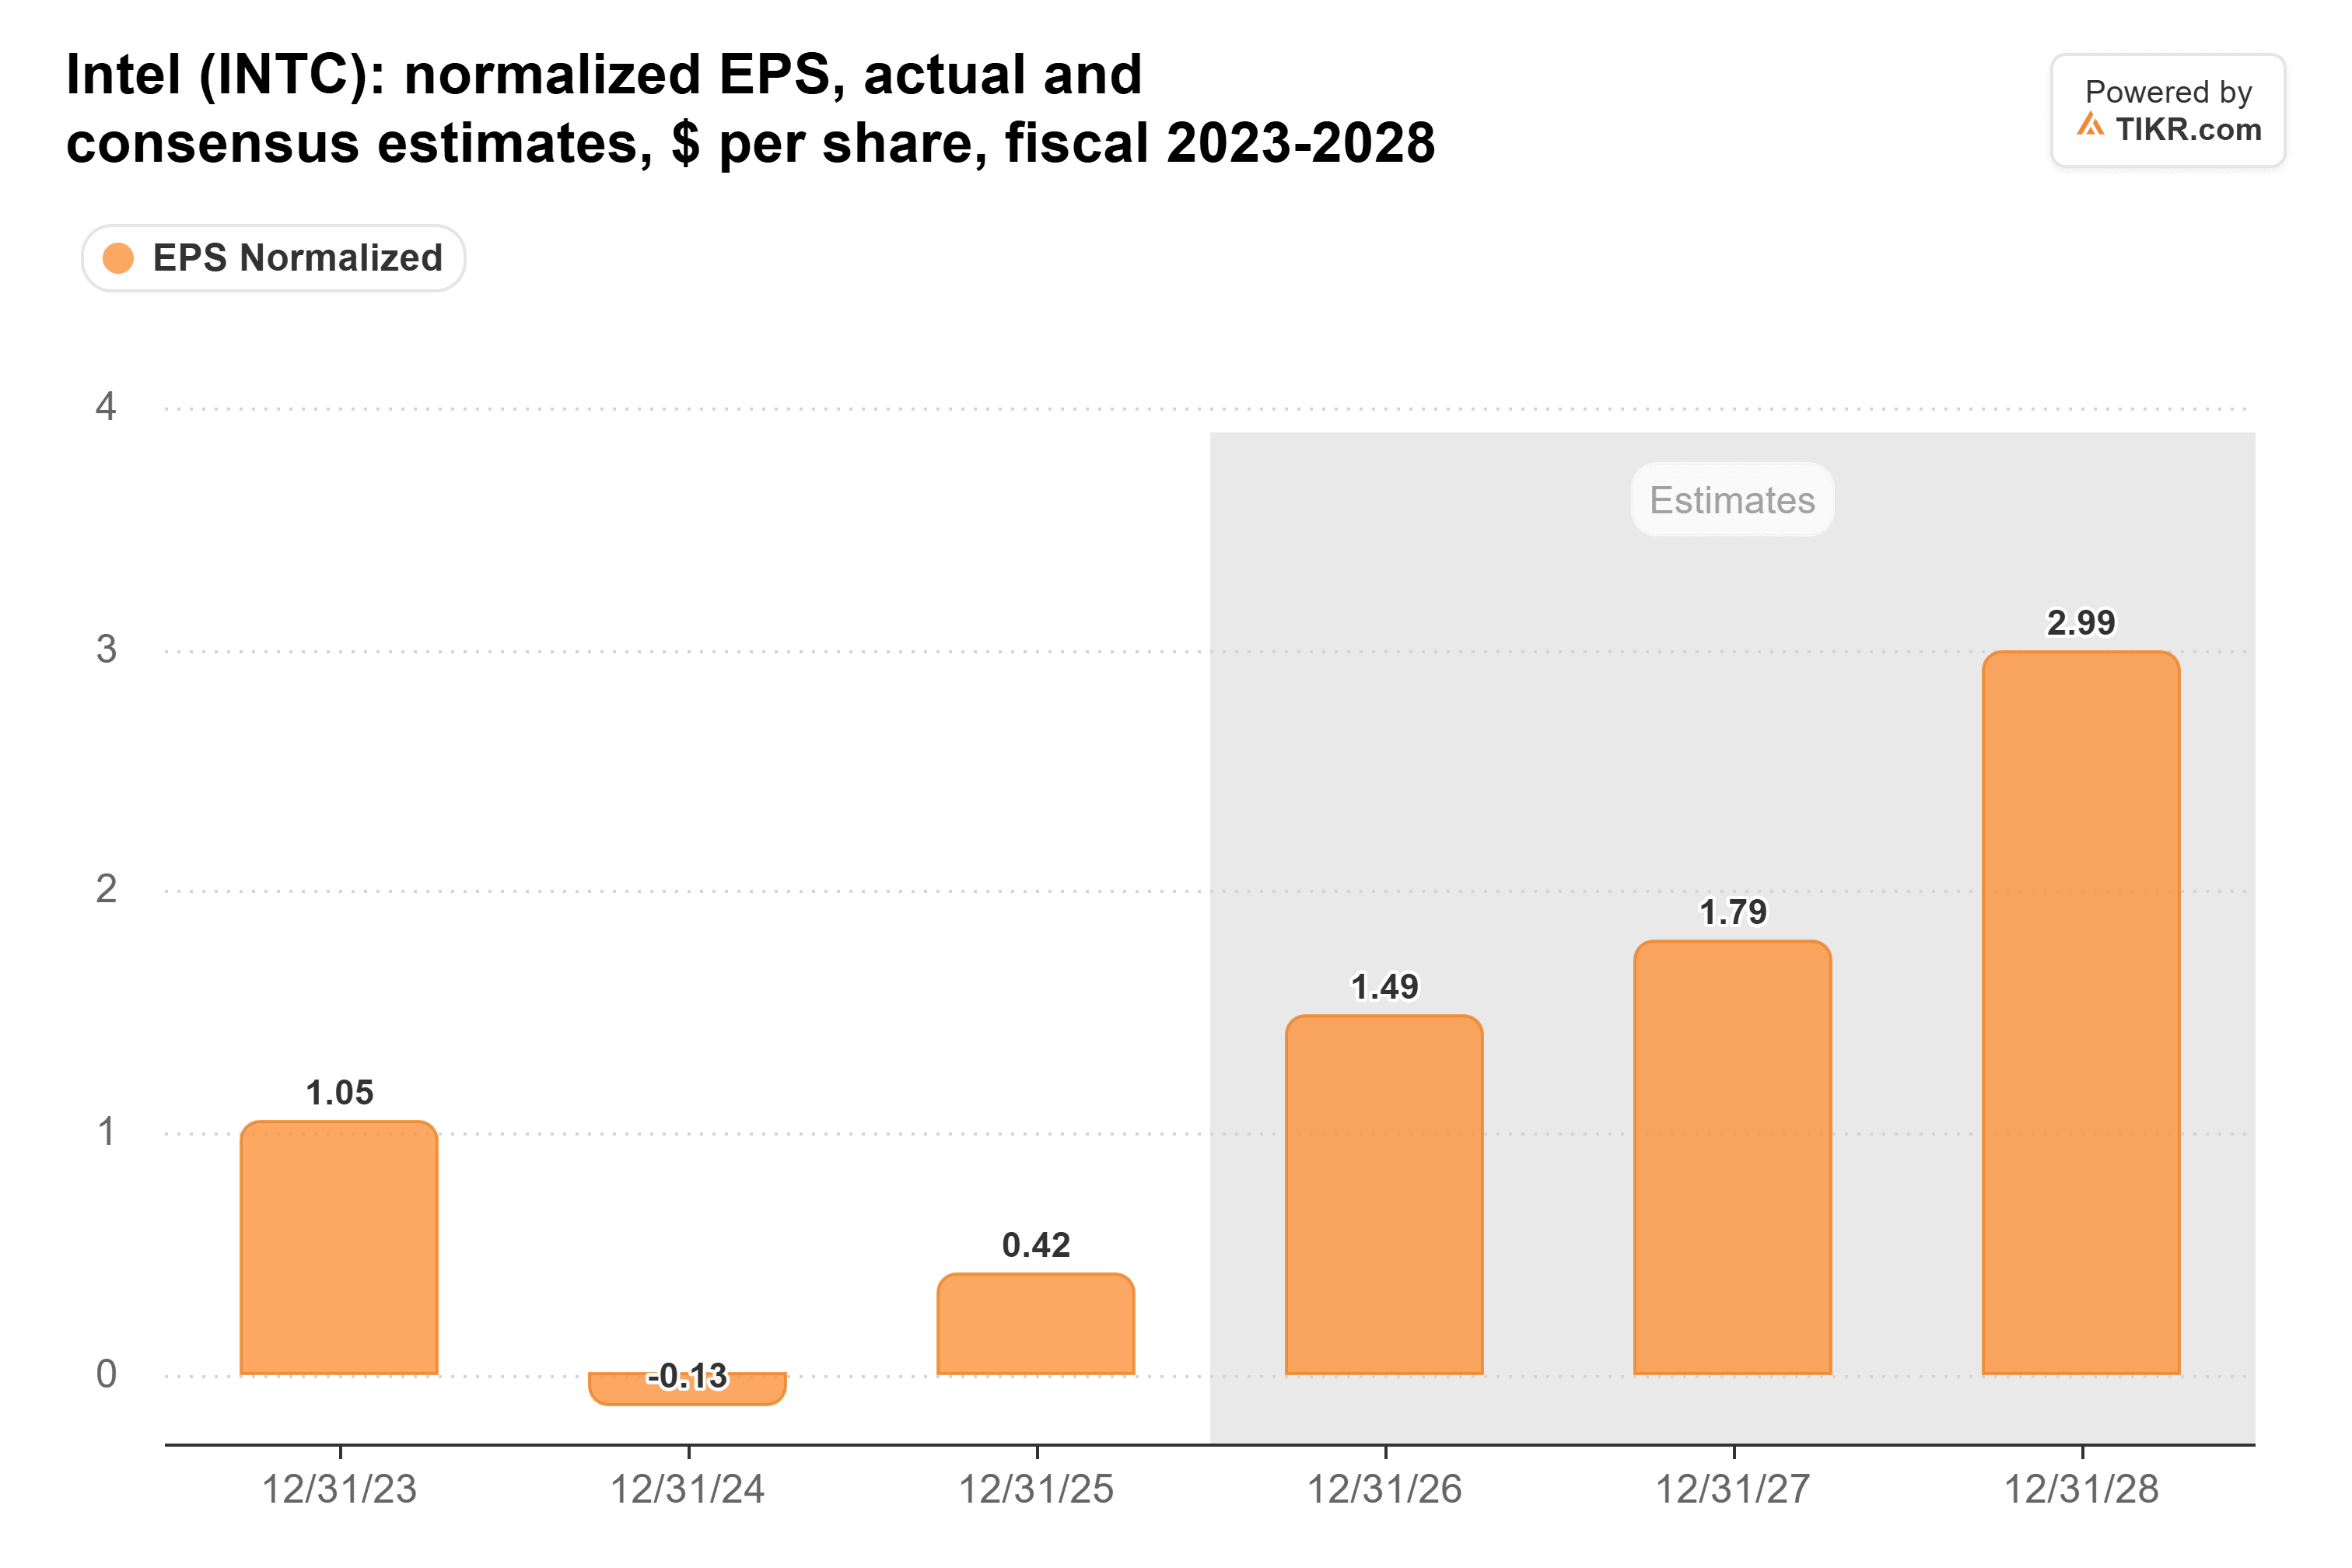
L'estimation pour 2027 est désormais de 1,79 $, contre 2,11 $ avant la publication des résultats du troisième trimestre.
La vente massive a rendu la valorisation beaucoup moins chère. Intel se négocie à 40 fois les bénéfices anticipés, contre 71 fois à la fin septembre et en dessous de sa moyenne sur cinq ans de 50 fois :
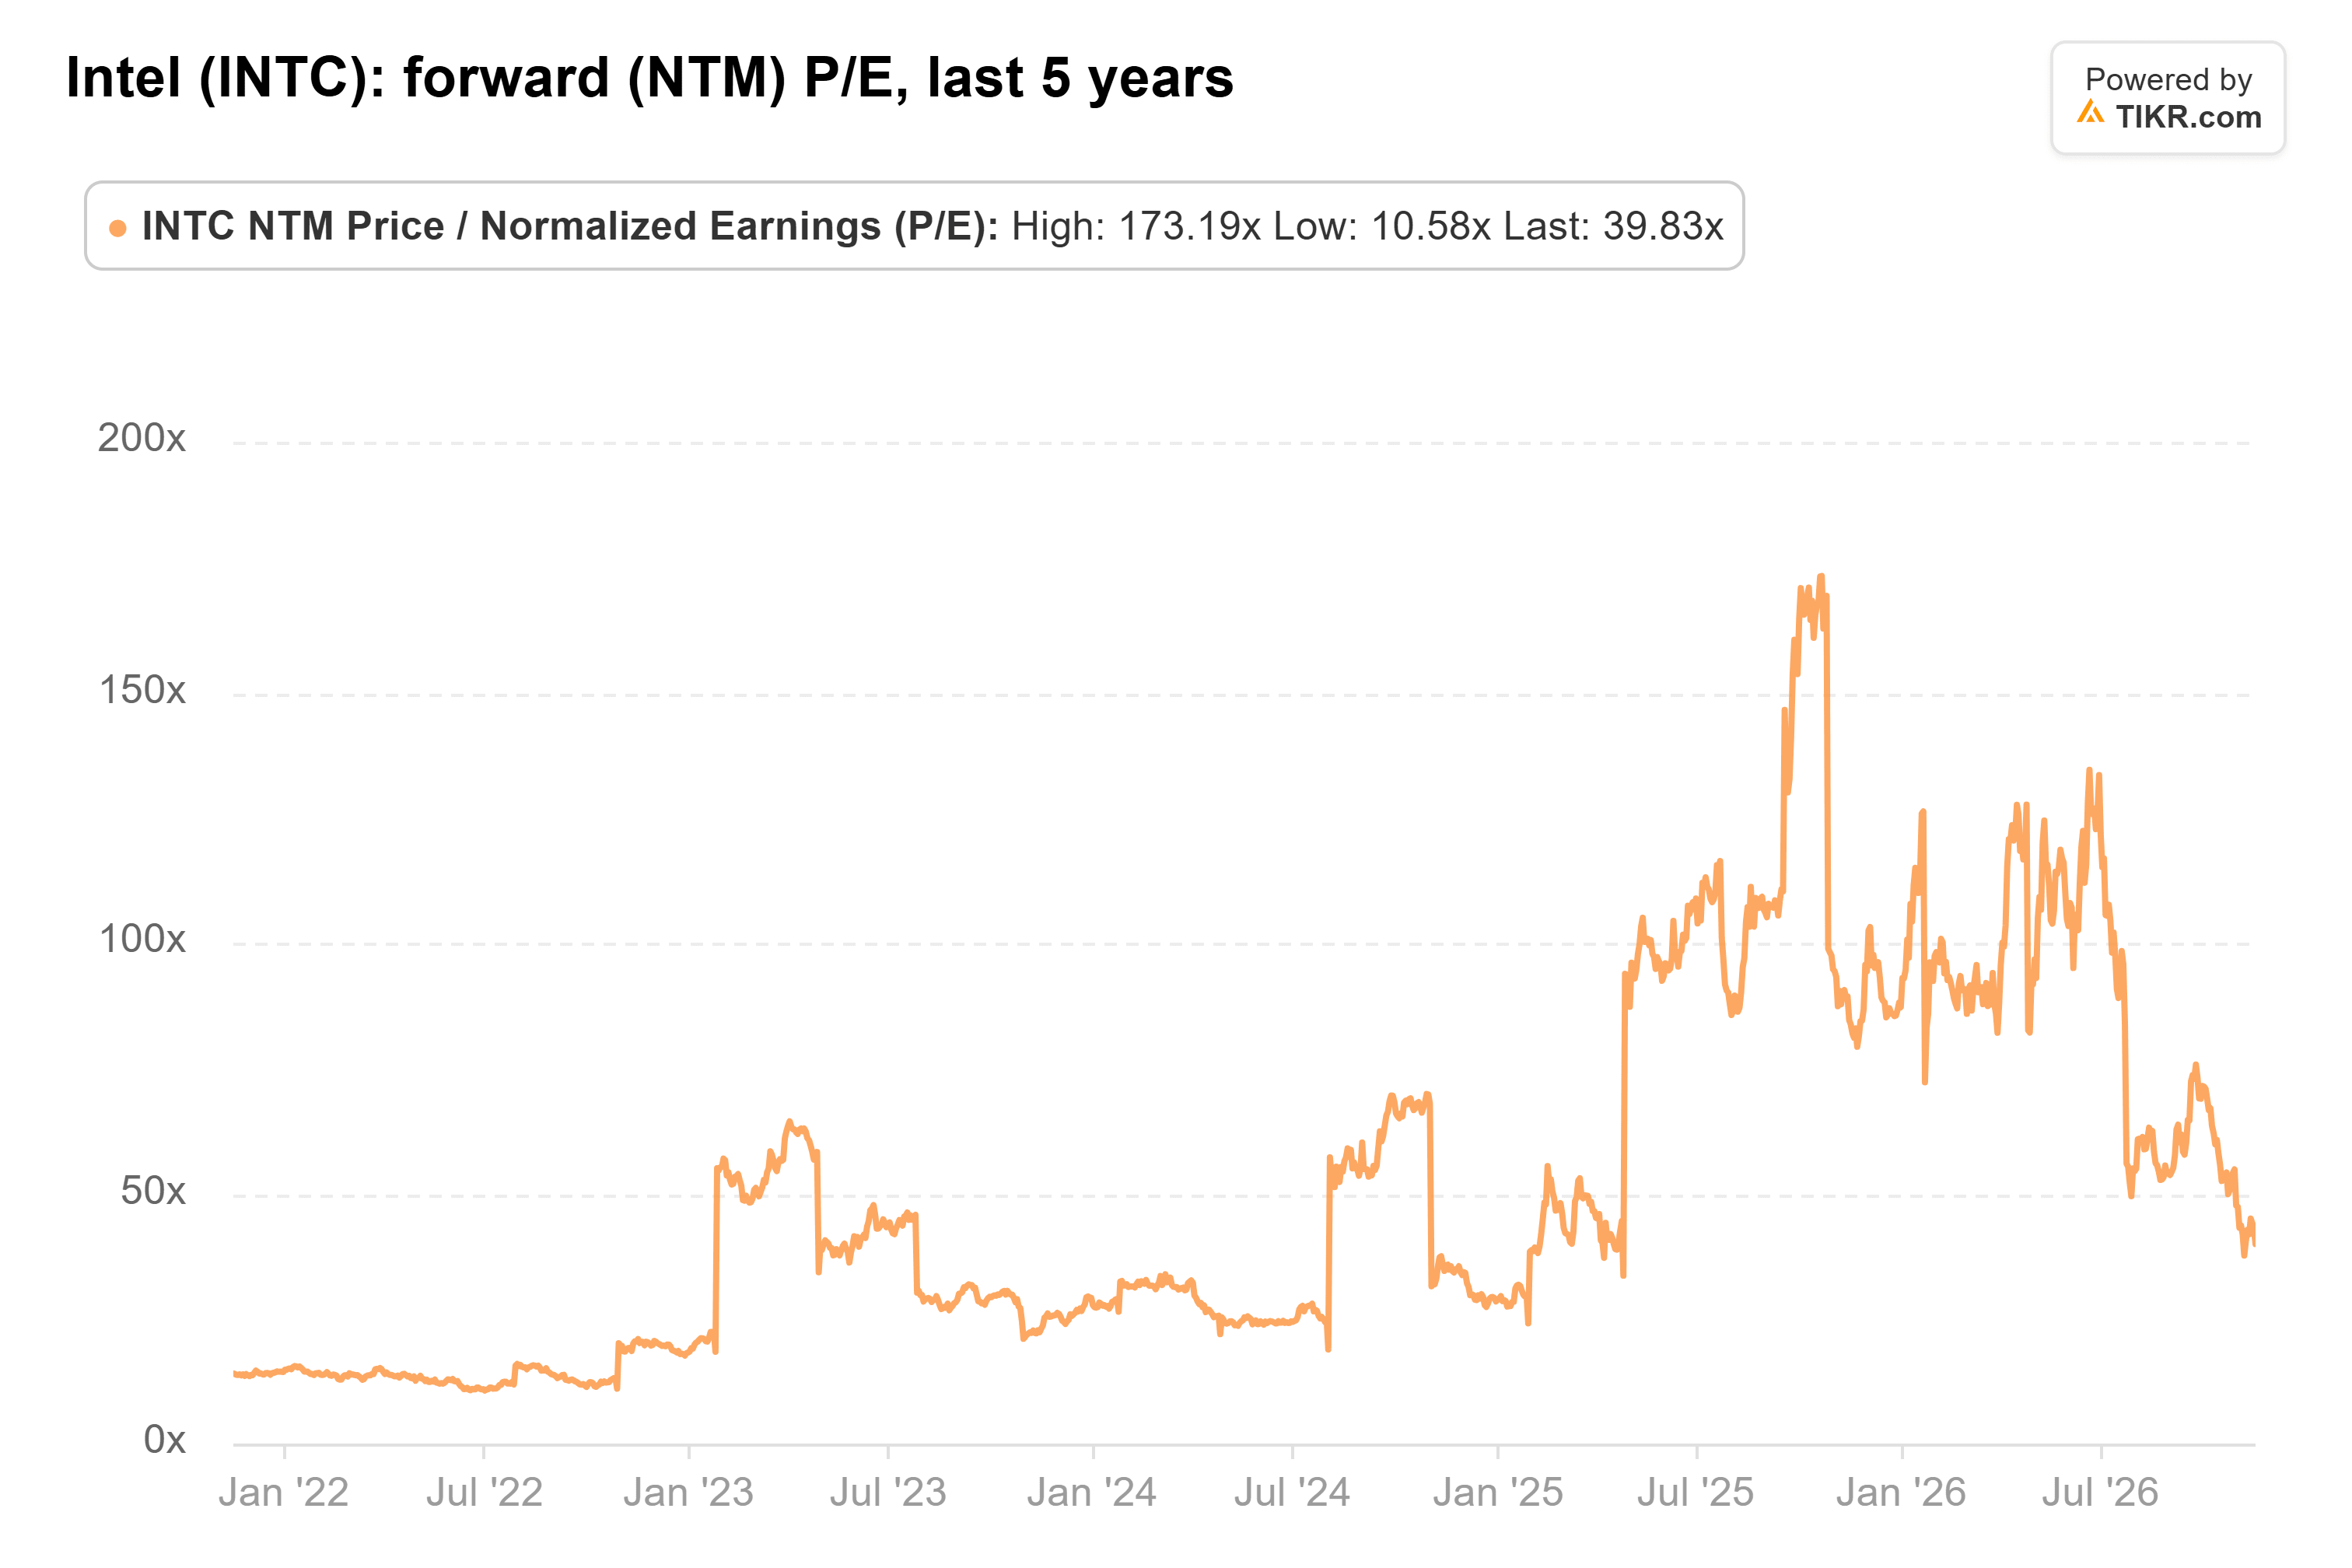
Cette moyenne inclut des années où Intel gagnait à peine quelque chose, et le multiple avait atteint un pic de 173 fois en octobre 2025. Mi-2022, il était à 11 fois. Une vérification plus juste utilise l'estimation pour 2028 : au dernier cours de clôture de 55,47 $, Intel se négocie à environ 19 fois les bénéfices de 2028.
Wall Street voit encore beaucoup de potentiel de hausse. Les 49 analystes qui suivent Intel ont un objectif de cours moyen de 91 $, soit 63 % de plus que le dernier cours de clôture. Le graphique montre que cet objectif est tombé de son pic de début octobre à 118 $ tout en restant bien au-dessus des 37 $ où il se situait il y a un an :
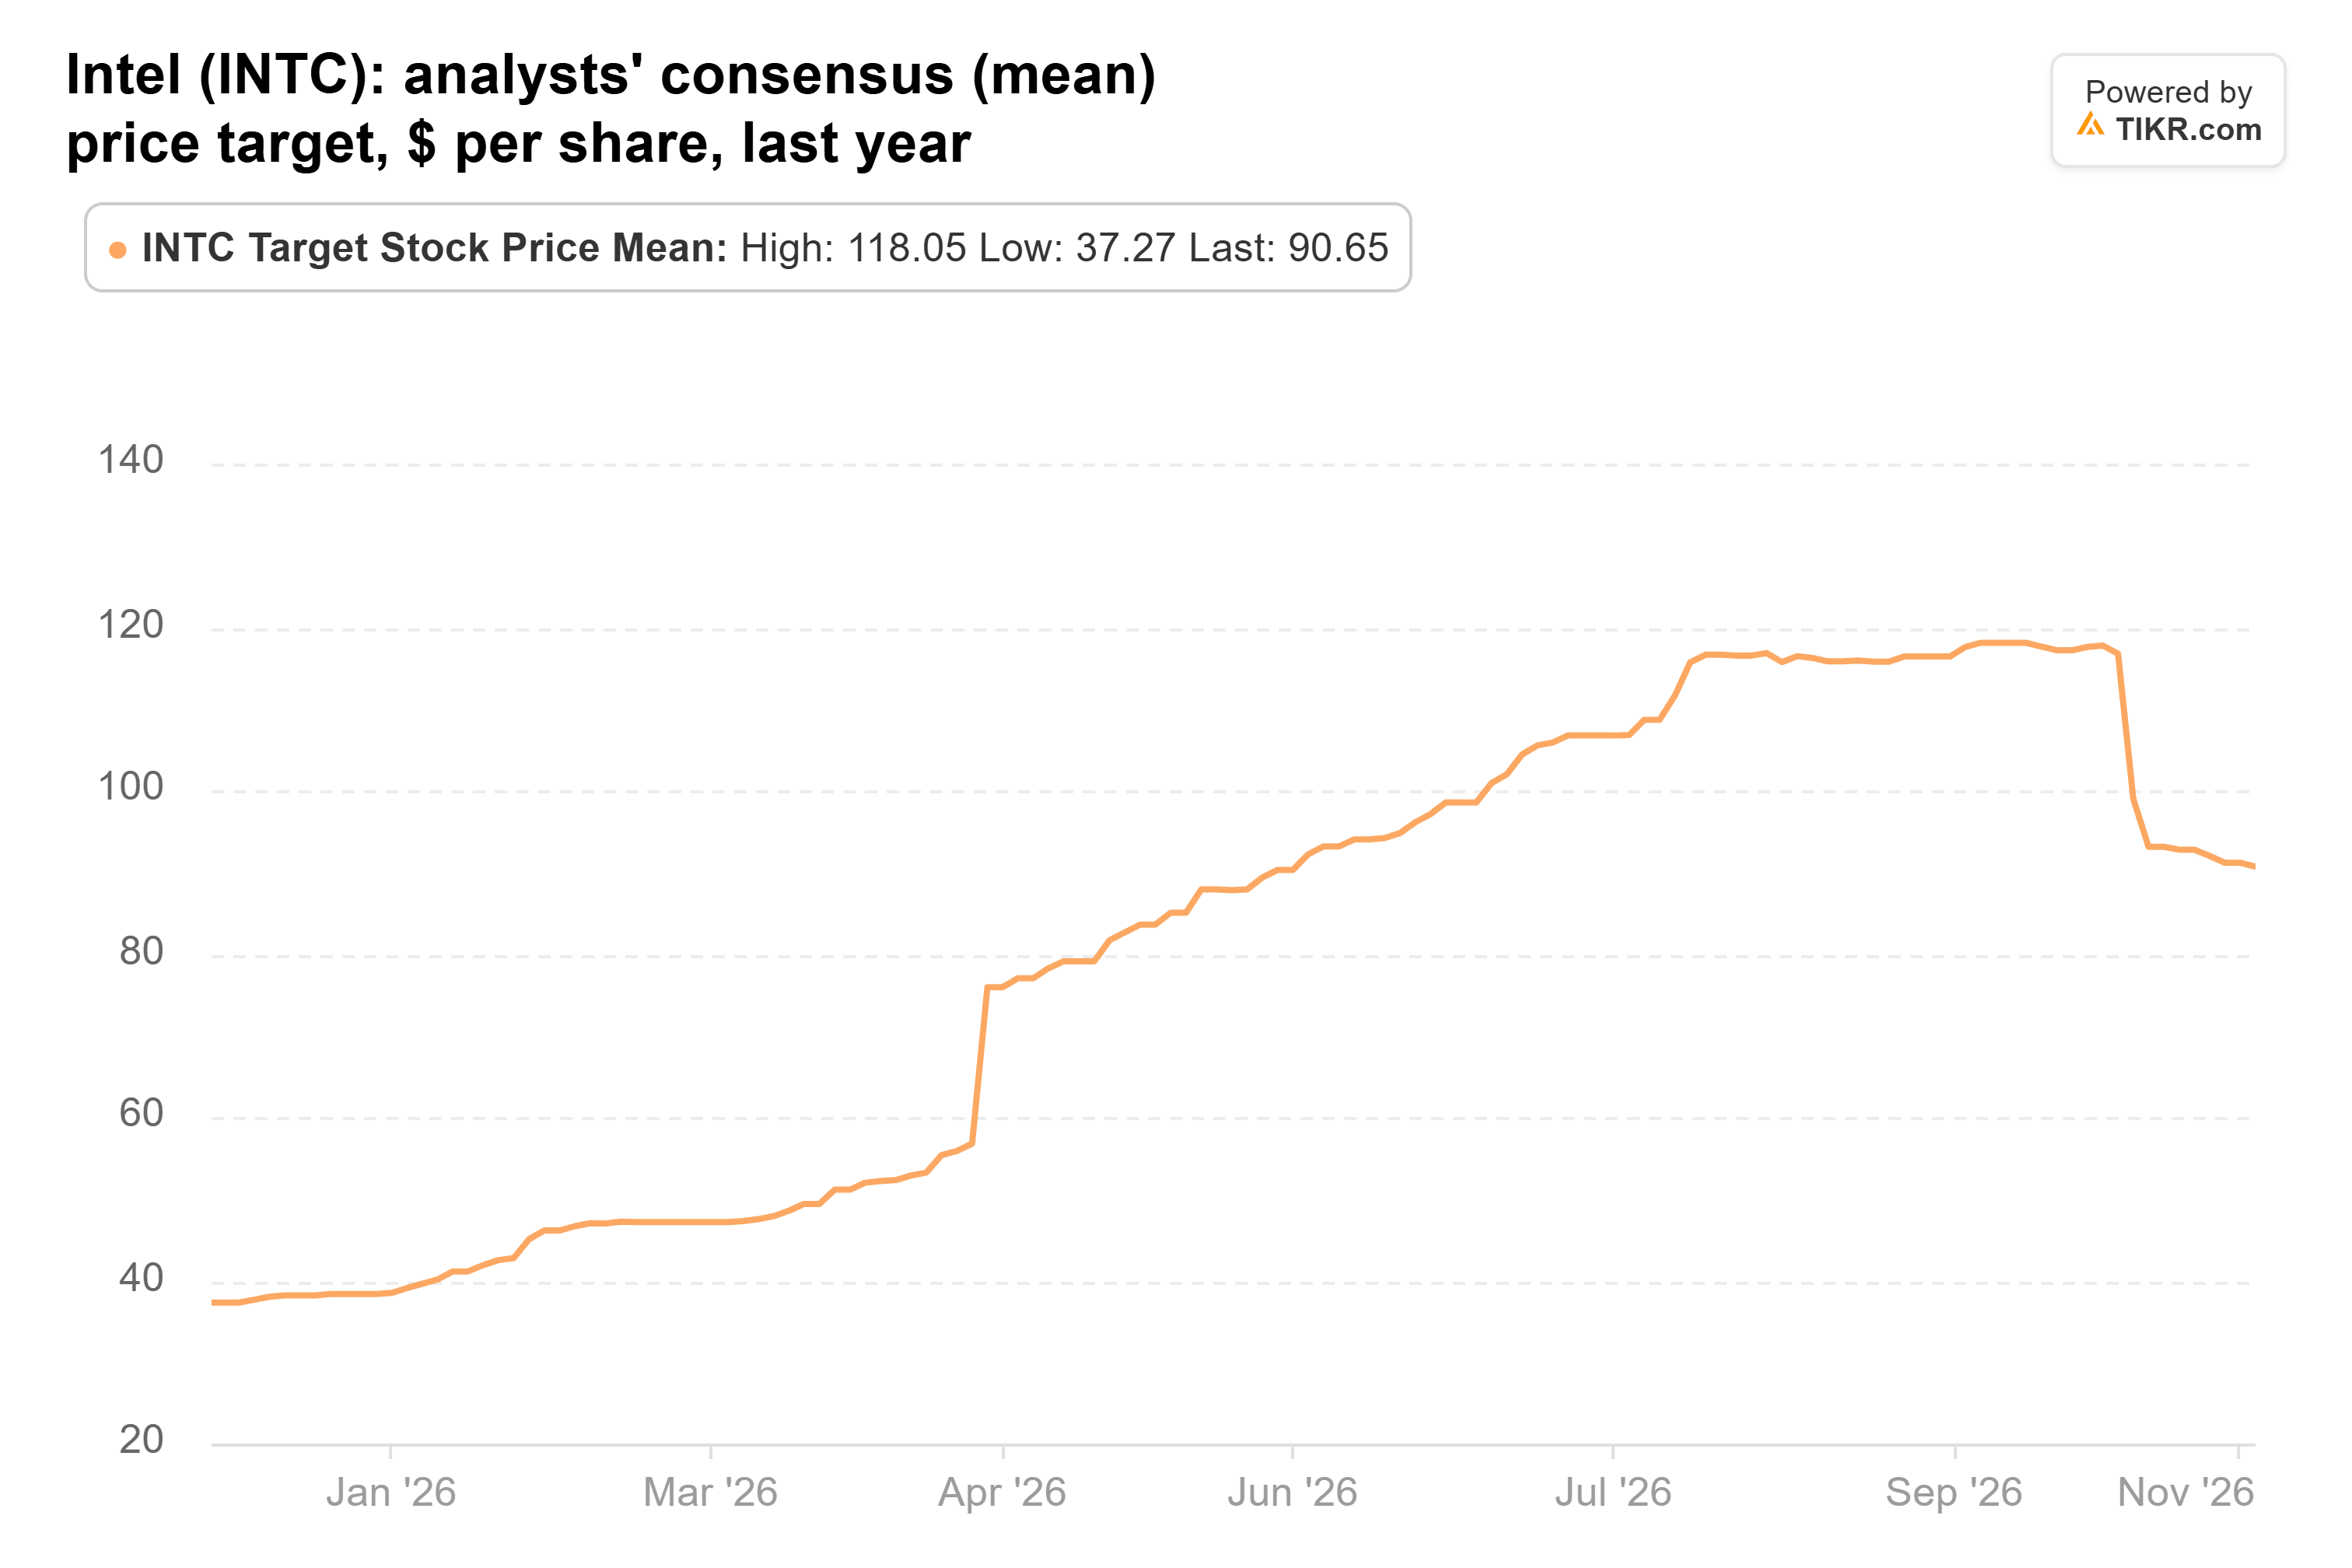
Même l'objectif le plus bas, 63 $, est supérieur au dernier cours de clôture.
Un meilleur pari aujourd'hui qu'en septembre
Le risque est qu'Intel ait besoin de clients externes pour remplir les usines qu'il construit. Les revenus de fonderie externe étaient de 293 millions de dollars au deuxième trimestre, contre une perte opérationnelle de 2,1 milliards de dollars pour Intel Foundry, et Intel prévoit de dépenser plus de 20 milliards de dollars en investissements cette année et nettement plus en 2027.
Voici ma conclusion : Intel semble bien plus raisonnable à environ 19 fois les bénéfices de 2028, avec tous les objectifs de Wall Street supérieurs au dernier cours de clôture, qu'il ne l'était à 71 fois à la fin septembre. Le fonds Soros a le meilleur côté de ce pari, à condition d'être prêt à attendre 2028 pendant que les analystes continuent de réduire la trajectoire pour y parvenir.
Nous ne saurons pas si le fonds a conservé sa position avant son prochain 13F, attendu pour mi-février. D'ici là, le plan d'investissements 2027 d'Intel, attendu début d'année prochaine, pourrait changer la donne, surtout s'il s'accompagne d'une autre vente d'actions.
Alors, quelle est la valeur réelle de l'action Intel ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Intel. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





