


Points clés
- Sur 456 grands fonds ayant déposé leurs 13F pour le trimestre clos le 30 septembre, 10 ont acheté Eli Lilly et 18 ont vendu. Cathie Wood d'ARK Invest figurait parmi les acheteurs, et Stanley Druckenmiller de Duquesne Family Office parmi les vendeurs.
- L'achat le plus important a été la nouvelle position de 878 millions de dollars de GQG Partners sur Lilly, ouverte au même trimestre où elle a réduit sa position sur AbbVie de 99%.
- Les analystes s'attendent à ce que le BPA normalisé de Lilly plus que double entre 2025 et 2028, alors que son PER forward de 31x est bien inférieur à sa moyenne quinquennale de 40x.
- Les acheteurs ont le meilleur argument sur le plan fondamental, bien que l'objectif de prix moyen de Wall Street ne soit que 3% au-dessus du cours actuel.
Les grands fonds étaient divisés sur Eli Lilly (LLY) le trimestre dernier, et les vendeurs étaient presque deux fois plus nombreux que les acheteurs.
Ces chiffres couvrent 456 grands fonds ayant déposé leurs 13F pour le trimestre clos le 30 septembre. Cela signifie des fonds connus des lecteurs, ou détenant 1 milliard de dollars ou plus d'actions américaines, les fonds quantitatifs et indiciels étant exclus. Dix d'entre eux ont acheté Lilly, soit en ouvrant une position, soit en l'augmentant de 20% ou plus. Dix-huit autres ont vendu ou réduit leurs positions de 20% ou plus, et 81 détenaient l'action à la fin du trimestre.
Cathie Wood d'ARK Invest figurait parmi les acheteurs, selon son 13F déposé le 13 novembre. Stanley Druckenmiller de Duquesne Family Office figurait parmi les vendeurs, selon son 13F déposé le 16 novembre.
GQG a fait le plus gros pari
L'acheteur de loin le plus important était GQG Partners, qui gère 164 milliards de dollars. Son 13F pour le trimestre, déposé le 13 novembre, montre une nouvelle position de 758 906 actions Lilly valant 878 millions de dollars à la fin du trimestre, soit 1,6% de ses actions déclarées en 13F. Au même trimestre, GQG a réduit sa position sur AbbVie (ABBV) de 99%, à 21 295 actions.
Kinetic Partners Management, qui gère 4,7 milliards de dollars, a augmenté sa position de 39%. Cela a fait de Lilly son cinquième plus gros holding, à 5,4% de ses actions déclarées en 13F. ARK a ajouté 40%, portant sa position à 107 838 actions valant 125 millions de dollars à la fin du trimestre, une petite position représentant 0,7% de ses actions déclarées en 13F.
TIKR suit 31 analystes sur Eli Lilly. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Eli Lilly, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Eli Lilly
Les plus gros vendeurs en détiennent encore beaucoup
Polen Capital, qui gère 24 milliards de dollars, a été le plus gros vendeur. Son 13F, déposé le 13 novembre, montre qu'il a réduit sa position sur Lilly de 45%, soit 344 millions de dollars d'actions aux prix de fin de trimestre. Ses 369 339 actions restantes valaient encore 427 millions de dollars, faisant de Lilly son neuvième plus gros holding à 4,6% de ses actions déclarées en 13F.
Edgewood Management, qui gère 22 milliards de dollars, a réduit de 44% et détenait encore 250 millions de dollars de Lilly. Alphinity Investment Management a réduit de 28% et a conservé Lilly comme son quatrième plus gros holding, à 5,5%. Le 13F d'Alphinity détient 4,5 milliards de dollars d'actions américaines.
Druckenmiller a réduit plus fortement. Duquesne a vendu 69% de sa position, laissant 3 800 actions valant 4 millions de dollars, soit 0,1% de ses actions déclarées en 13F. Six des 18 vendeurs ont acheté Meta Platforms ou ont ajouté 20% ou plus à leur position au même trimestre.
L'action de Lilly a progressé de 24% depuis sa clôture du 30 septembre, ce qui joue en faveur des acheteurs jusqu'à présent. Cependant, un 13F ne montre que ce que chaque fonds détenait à cette date précise, il ne peut donc pas nous dire à quel prix quelqu'un a acheté ou vendu, ni pourquoi il a agi.
Les chiffres soutiennent les acheteurs
Commençons par les bénéfices. Les analystes s'attendent à ce que le BPA normalisé de Lilly plus que double entre 2025 et 2028 :
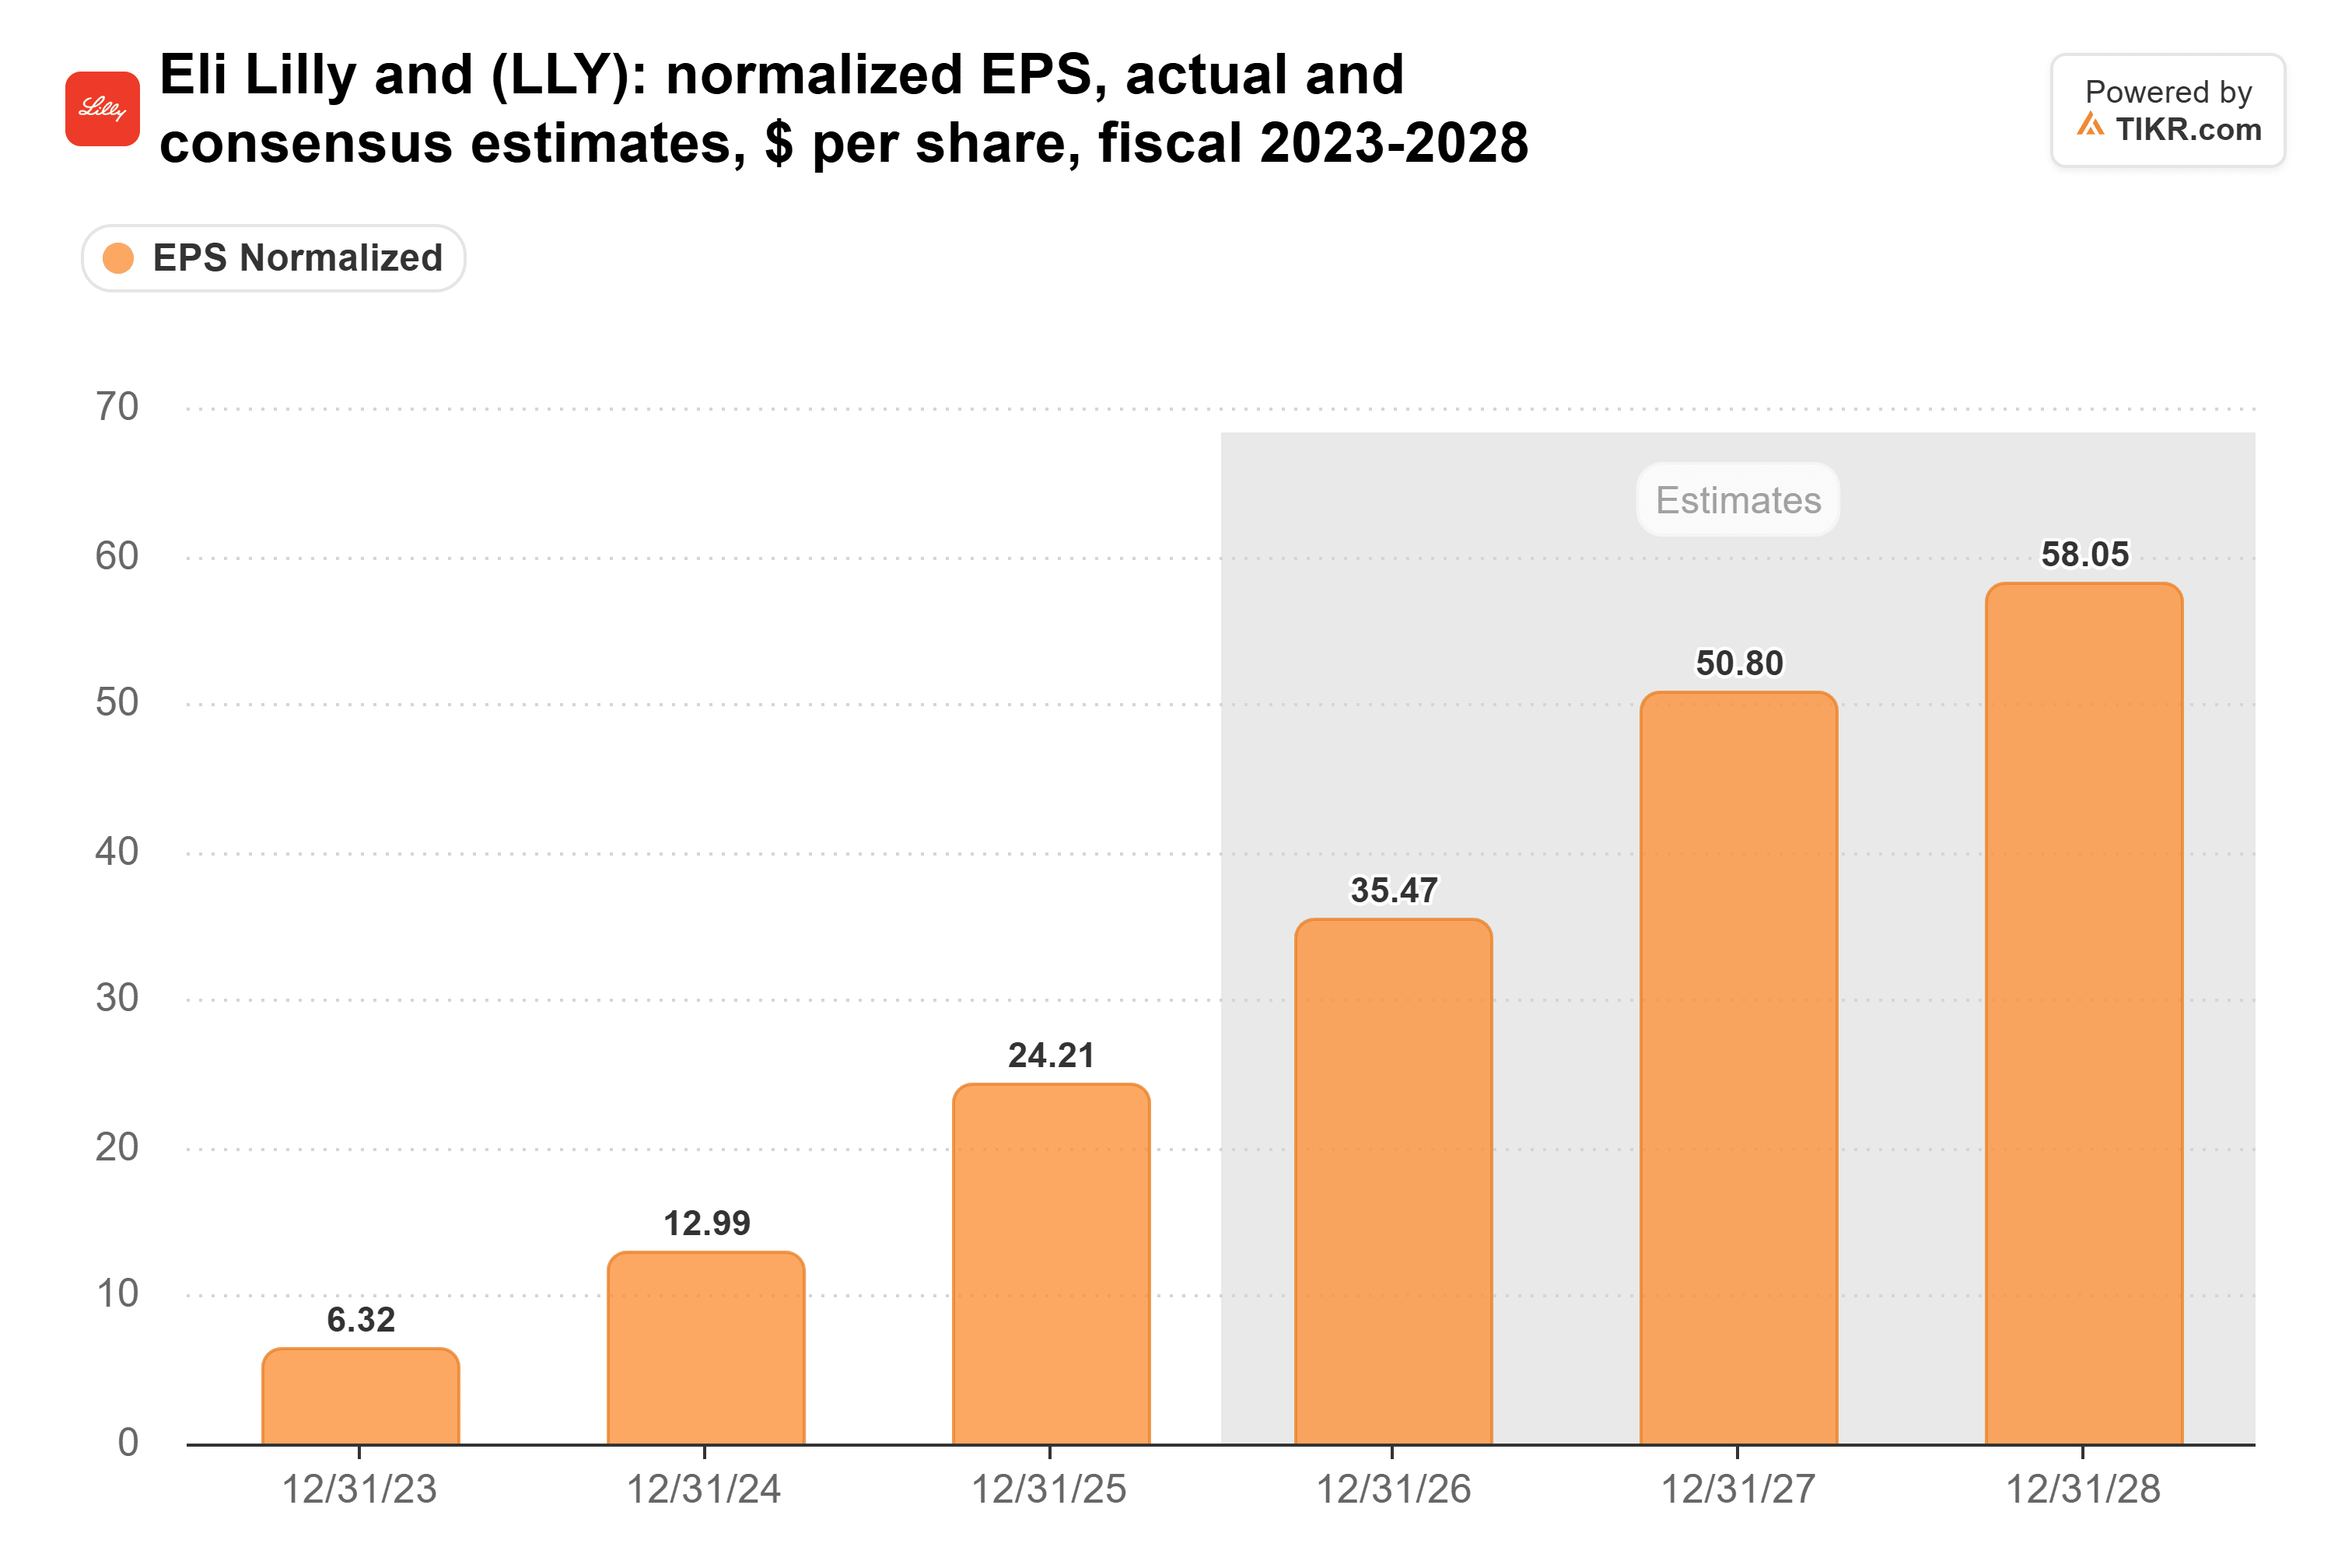
Ces estimations sont en hausse. Depuis fin octobre, l'estimation pour 2027 est passée à 50,80 $ contre 47,22 $ auparavant, et celle pour 2028 à 58,05 $ contre 54,41 $. Ces augmentations ont suivi la décision de Lilly de relever ses prévisions de revenus pour 2026 à 91-92 milliards de dollars.
Le multiple, lui, a évolué dans l'autre sens. Lilly se négocie à 31x les bénéfices forward, bien en dessous de sa moyenne quinquennale de 40x :
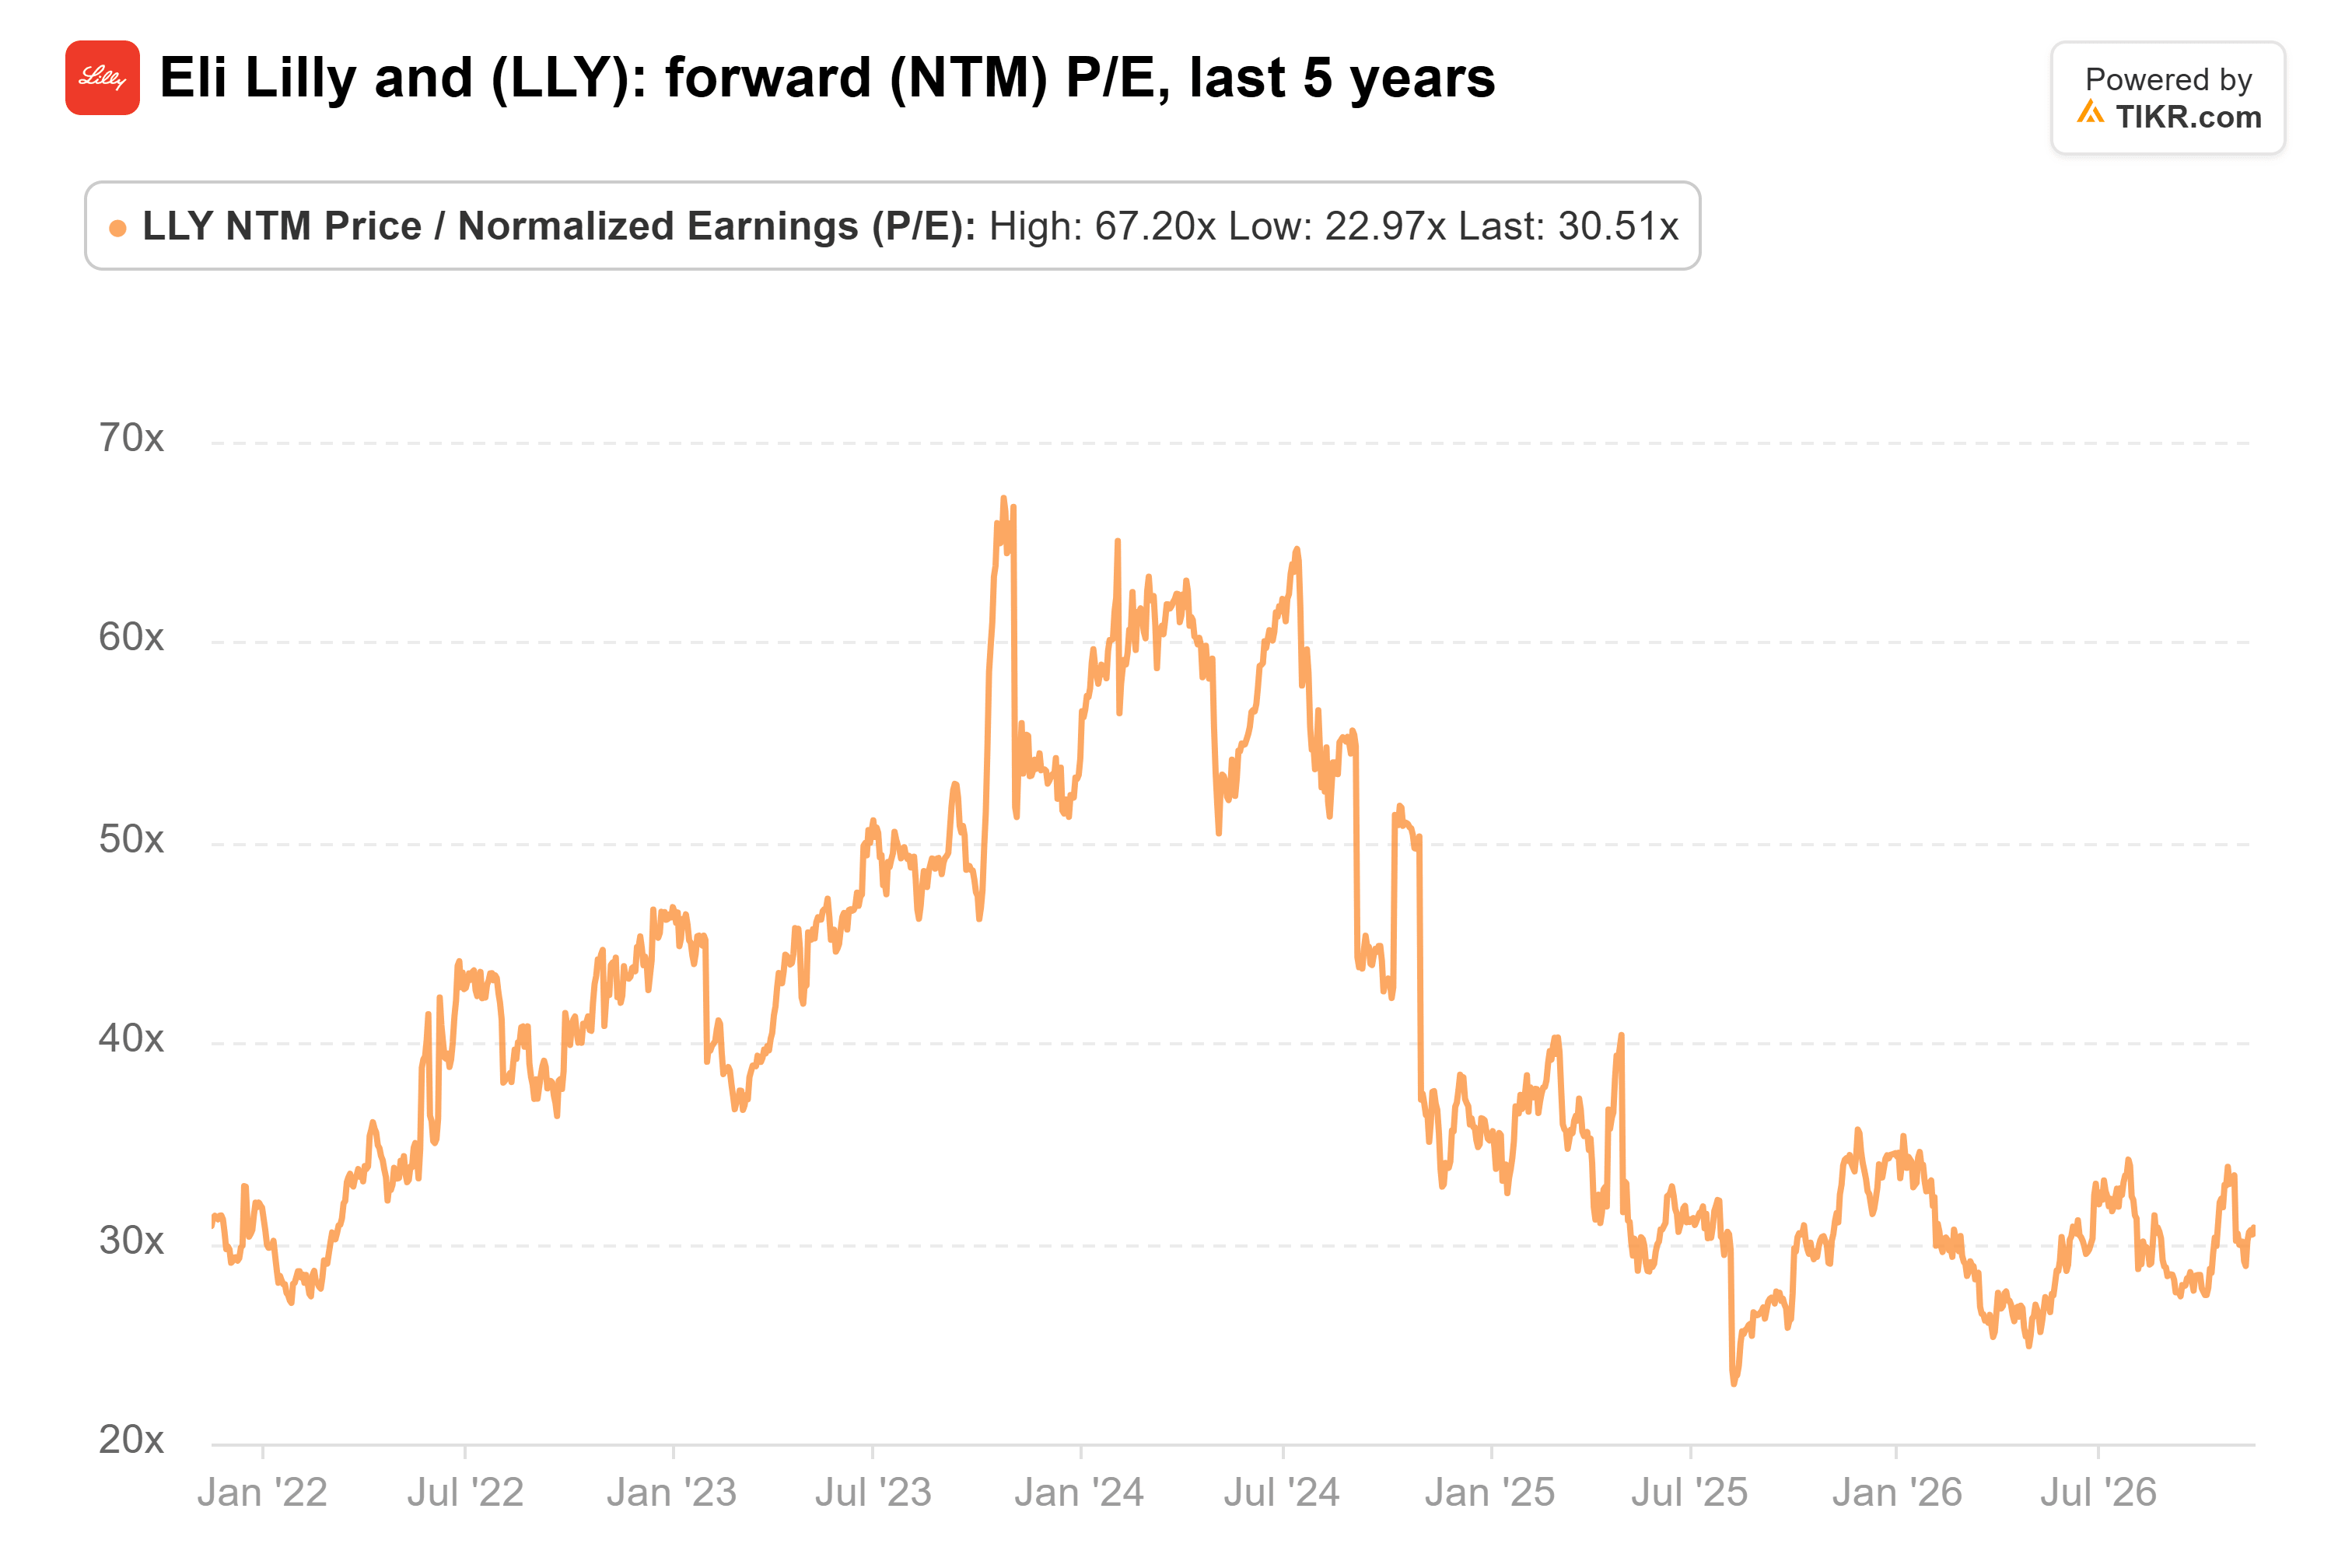
Le multiple a atteint un pic à 67x en octobre 2023 et un creux à 23x en août 2025. Ainsi, GQG a terminé le trimestre plus exposé au laboratoire le plus cher : AbbVie se négocie à environ 19x les bénéfices forward.
Le meilleur argument des vendeurs est l'objectif de prix de Wall Street lui-même. L'objectif de prix consensuel a grimpé toute l'année, atteignant 1 469 $ contre 1 007 $ il y a un an :
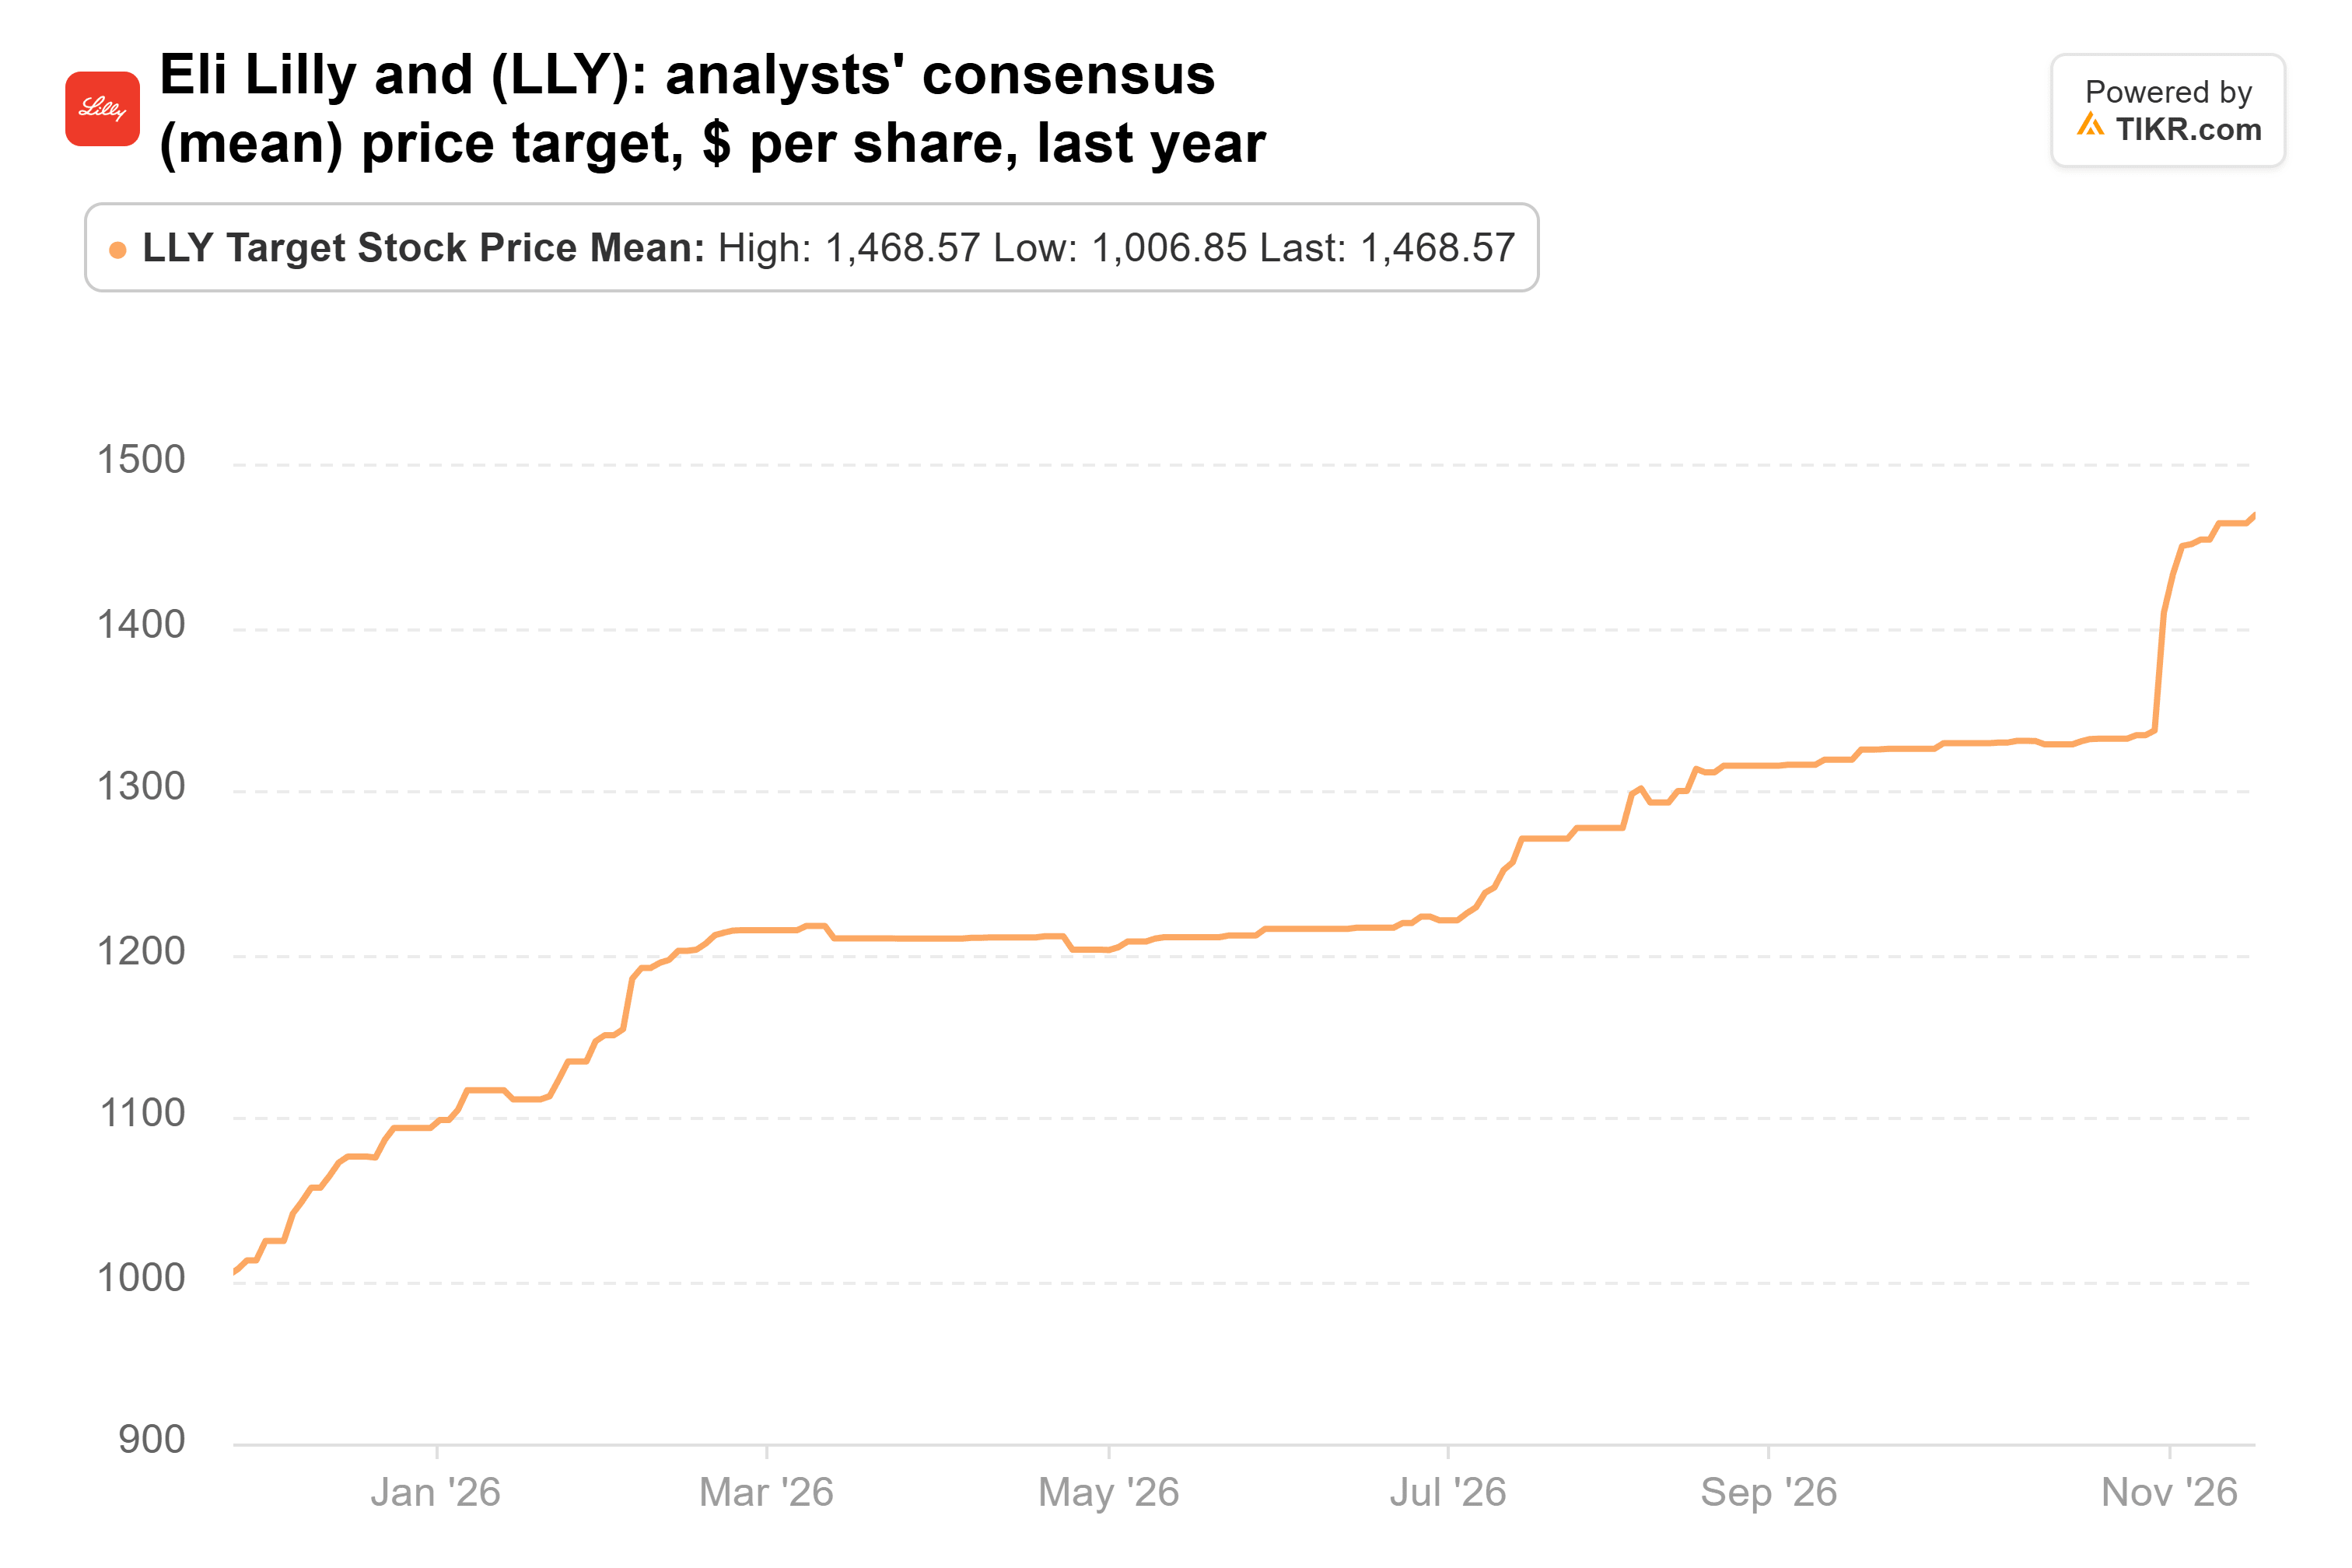
Cela ne représente que 3% au-dessus du cours actuel, et les objectifs des 31 analystes vont de 940 $ à 1 700 $.
Je pencherais du côté des acheteurs
Le principal risque est que Lilly dépend d'une seule molécule. Mounjaro et Zepbound ont représenté 64,7% de ses revenus au premier semestre 2026, et des laboratoires génériques ont déposé des demandes pour copier les deux en juillet. En plus de cela, les démocrates ont reconquis le Congrès le 3 novembre, et ils ont généralement été plus enclins à faire pression sur les prix des médicaments.
Malgré cela, je suis du côté des acheteurs. Les analystes continuent de relever leurs estimations pour une entreprise dont on attend que les bénéfices plus que doublent en trois ans, et l'action se négocie bien en dessous de son multiple moyen quinquennal. Les vendeurs ont un argument valable : la place financière voit peu de potentiel de hausse après la récente progression, et les plus gros d'entre eux ont conservé de grandes positions de toute façon. Mais les analystes ont relevé leurs objectifs toute l'année, et tant que les estimations continueront de monter, ils auront de la marge pour les relever à nouveau.
Lilly présentera ses objectifs à long terme pour les marges et les dépenses lors de sa mise à jour pour la communauté des investisseurs le 7 décembre. La prochaine série de 13F, due à la mi-février, montrera si les vendeurs ont continué à vendre.
Alors, que vaut réellement l'action Eli Lilly ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Eli Lilly pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Eli Lilly gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



