Points clés
- Le fonds de George Soros et 20 autres grands fonds ont vendu Uber au troisième trimestre, tandis que 22 l'ont acheté, selon leurs déclarations 13F pour le trimestre clos le 30 septembre.
- Le plus gros vendeur, Egerton Capital, a liquidé une position valant 167 millions de dollars fin juin. La nouvelle position de 83 millions de dollars de Munro Partners a mené les acheteurs.
- Uber se négocie à environ 17 fois les bénéfices futurs, en dessous de sa moyenne triennale de 25x, tandis que les analystes s'attendent à ce que son BPA normalisé plus que double entre 2025 et 2028.
- Les acheteurs ont probablement raison : les robotaxis sont un risque réel, mais le prix d'Uber en tient déjà largement compte.
Les gros investisseurs se sont presque partagés à égalité sur Uber (UBER) le trimestre dernier, et George Soros était du côté des vendeurs.
456 grands fonds ont déposé leurs déclarations 13F pour le trimestre clos le 30 septembre. Ce décompte inclut les fonds connus et tout fonds détenant 1 milliard de dollars ou plus d'actions américaines, et exclut les fonds quantitatifs et indiciels. Parmi eux, 22 ont acheté Uber, soit en ouvrant une position soit en l'augmentant de 20 % ou plus, et 21 l'ont vendue en totalité ou réduite de 20 % ou plus. Au total, 61 détenaient l'action à la fin du trimestre.
Egerton et Mawer ont vendu bien plus que Soros
La déclaration 13F du Soros Fund Management déposée le 13 novembre montre qu'il a vendu la totalité de ses 90 337 actions Uber d'ici le 30 septembre. Le 13F de Soros détient 6,48 milliards de dollars d'actions américaines, il s'agissait donc d'un petit pari pour le fonds : 7 millions de dollars fin juin, soit 0,1 % de ses actions déclarées en 13F.
C'est Egerton Capital de John Armitage qui a effectué la plus grande sortie. Ce fonds spéculatif gère 19,1 milliards de dollars et a vendu la totalité de ses 2,32 millions d'actions. Fin juin, cette position valait 167 millions de dollars, soit 1,6 % de ses actions déclarées en 13F. Mawer Investment Management, qui gère 40,9 milliards de dollars, a liquidé ses 1,98 million d'actions qui valaient 143 millions de dollars fin juin.
Comgest Global Investors, dont le 13F détient 4,33 milliards de dollars d'actions américaines, a réduit sa position de 82 %, ce qui représente environ 59 millions de dollars d'actions aux prix de fin de trimestre. Neuf des 21 vendeurs ont également ouvert une position sur Meta Platforms au même trimestre, ou l'ont augmentée de 20 % ou plus.
TIKR suit 49 analystes sur Uber. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Uber, ainsi que les estimations de revenus et bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Uber
Trois fonds ont ouvert de grosses positions
Munro Partners a mené les acheteurs avec une nouvelle position de 1,21 million d'actions. Au 30 septembre, elle valait 83 millions de dollars, soit 2,0 % des 4,20 milliards de dollars d'actions américaines que son 13F détient. Sound Shore Management en a ouvert une presque aussi grosse : 1,05 million d'actions valant 72 millions de dollars, soit 2 % des 3,20 milliards de dollars de son 13F. Carmignac Gestion, dont le 13F détient 7,40 milliards de dollars d'actions américaines, a acheté 931 200 actions valant 64 millions de dollars.
Coatue de Philippe Laffont a également ouvert une position, bien que symbolique : 5 909 actions valant environ 405 000 dollars. Uber a progressé de 2 % depuis le 30 septembre. Ce chiffre ne représente que la variation du cours de l'action. Une déclaration 13F ne montre pas ce qu'un fonds a payé, quand il a négocié ou pourquoi.
À 17x, le prix d'Uber intègre déjà beaucoup de mauvais scénarios
Les analystes s'attendent à ce que le BPA normalisé d'Uber plus que double, passant de 2,45 $ en 2025 à 5,55 $ en 2028 :
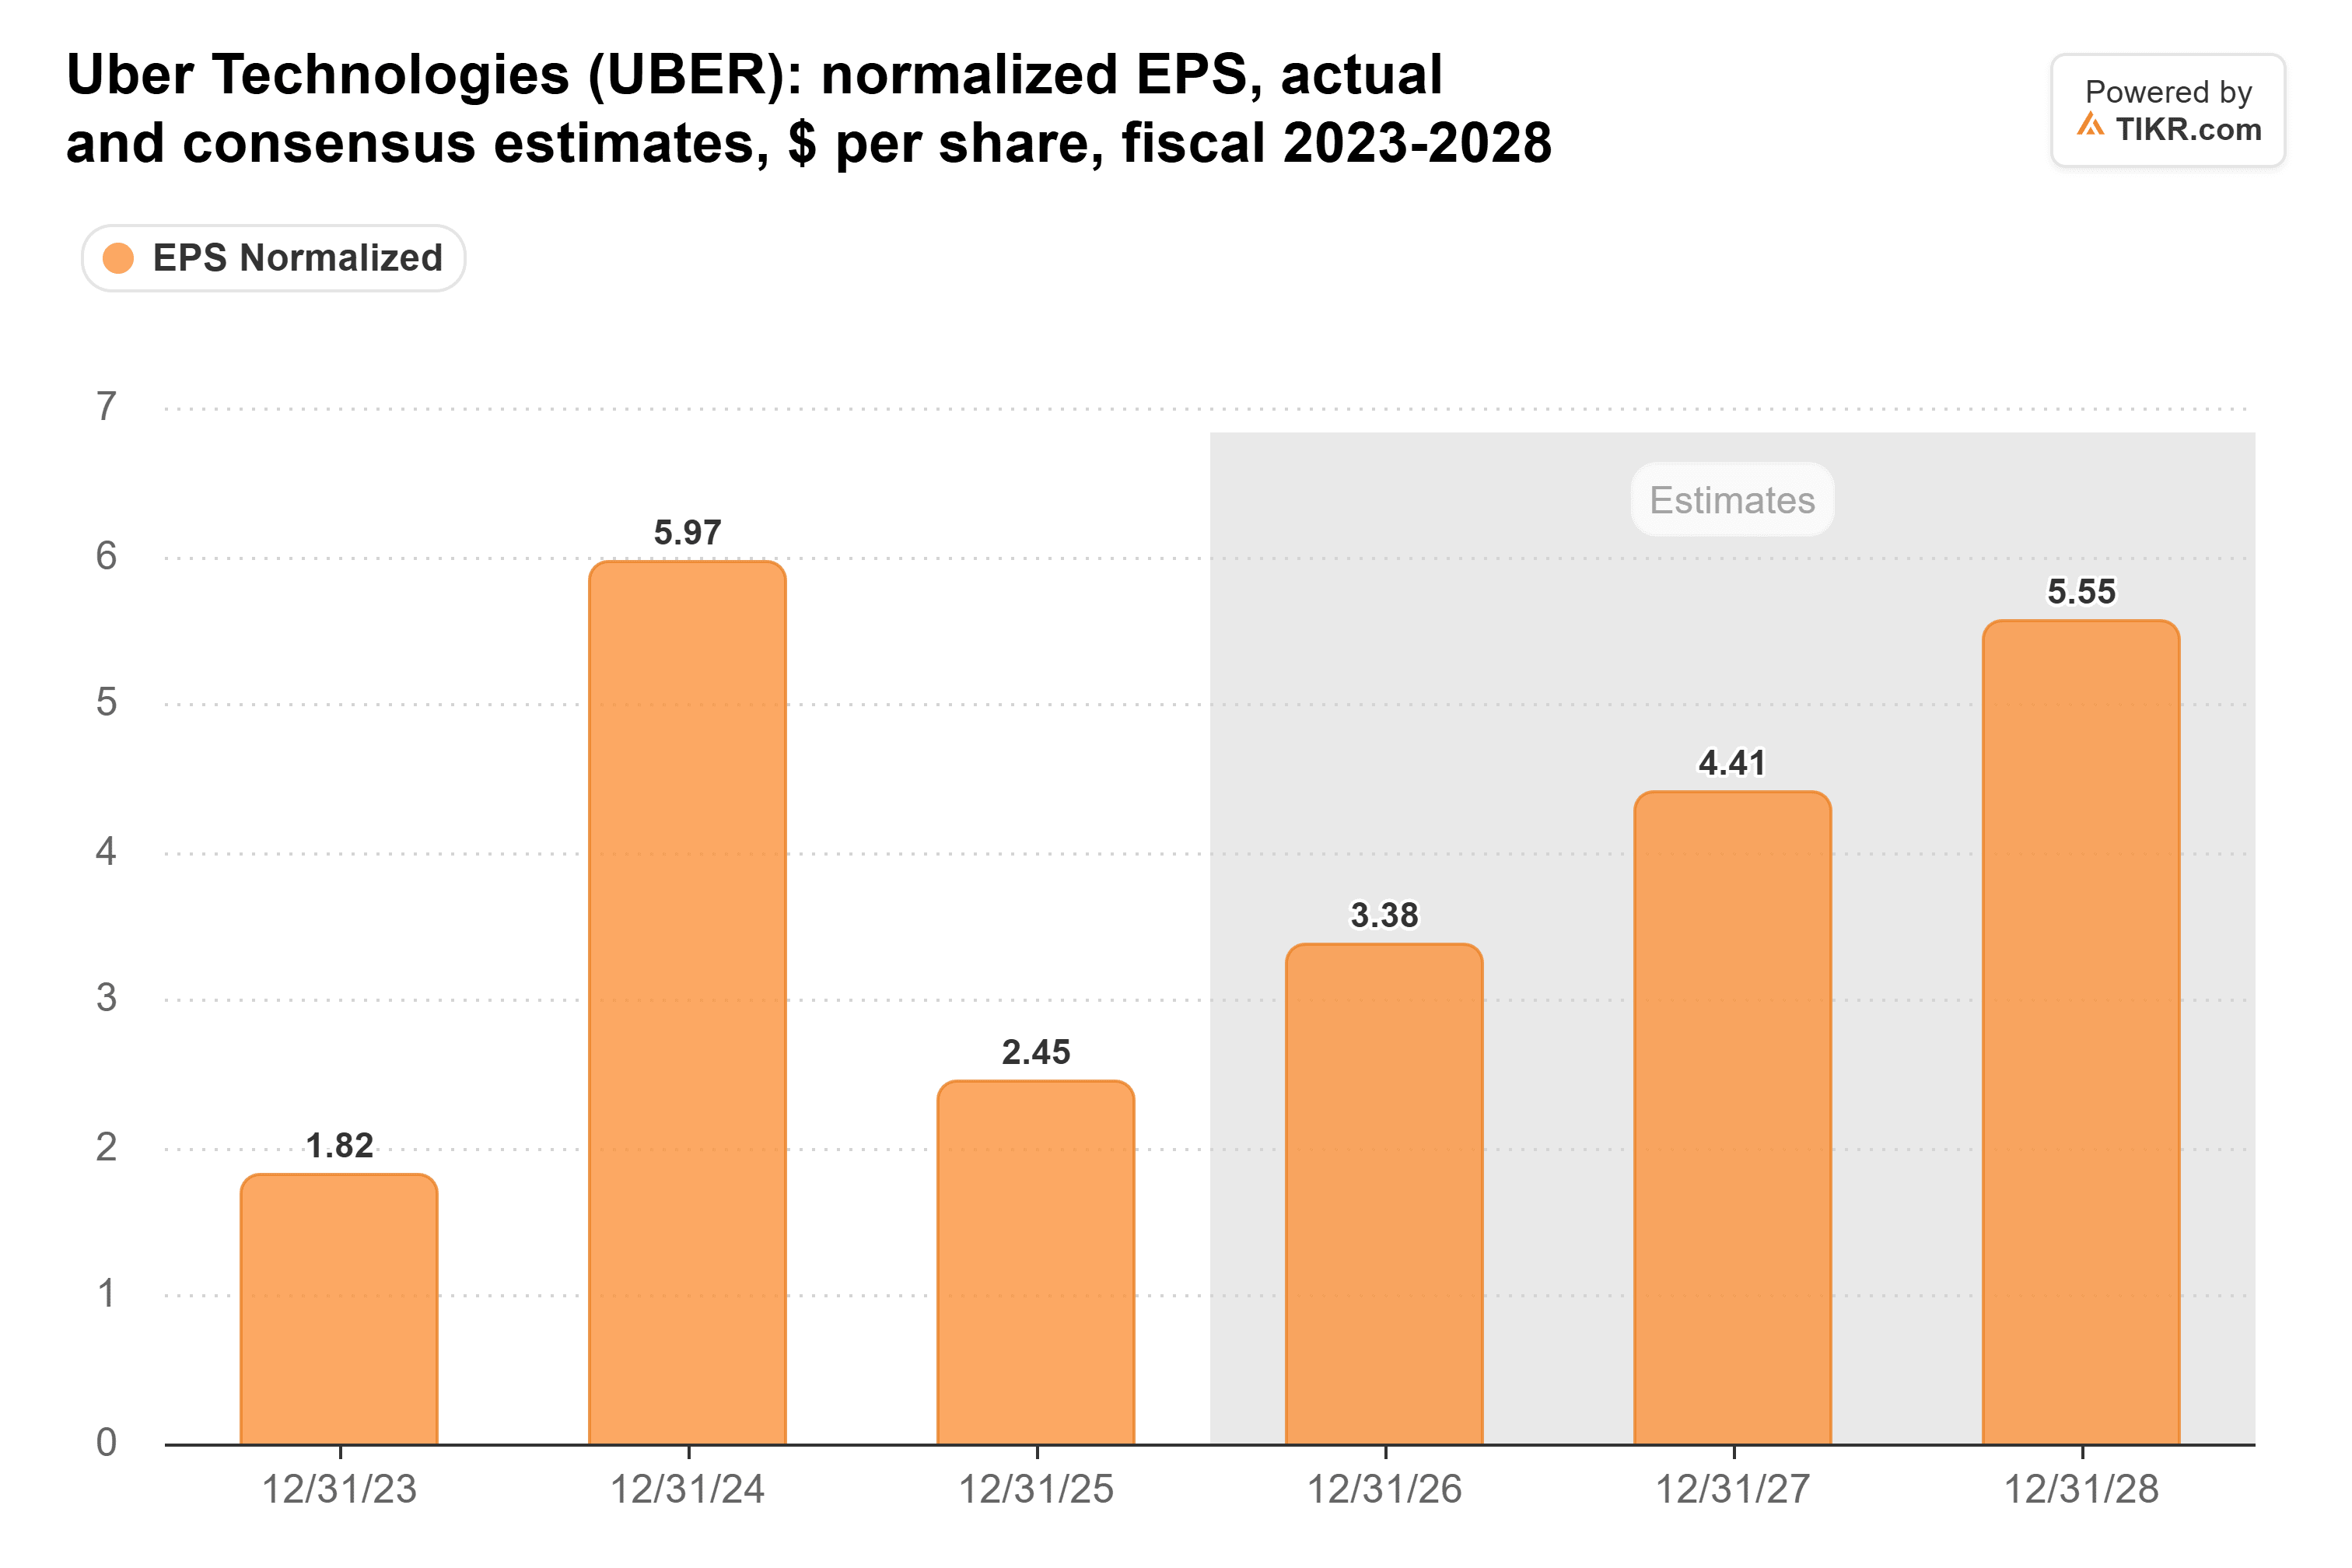
Mais Uber se négocie à seulement 17 fois les bénéfices futurs, bien en dessous de sa moyenne triennale de 25x. C'est un prix bas pour une croissance des bénéfices d'environ 31 % par an. La trésorerie est également là : le flux de trésorerie disponible d'Uber a atteint un record de 10,4 milliards de dollars sur les douze mois clos en septembre.
Malgré cela, Wall Street s'est refroidie sur l'action. Son objectif de prix moyen est passé de 111 $ il y a un an à 98 $ :
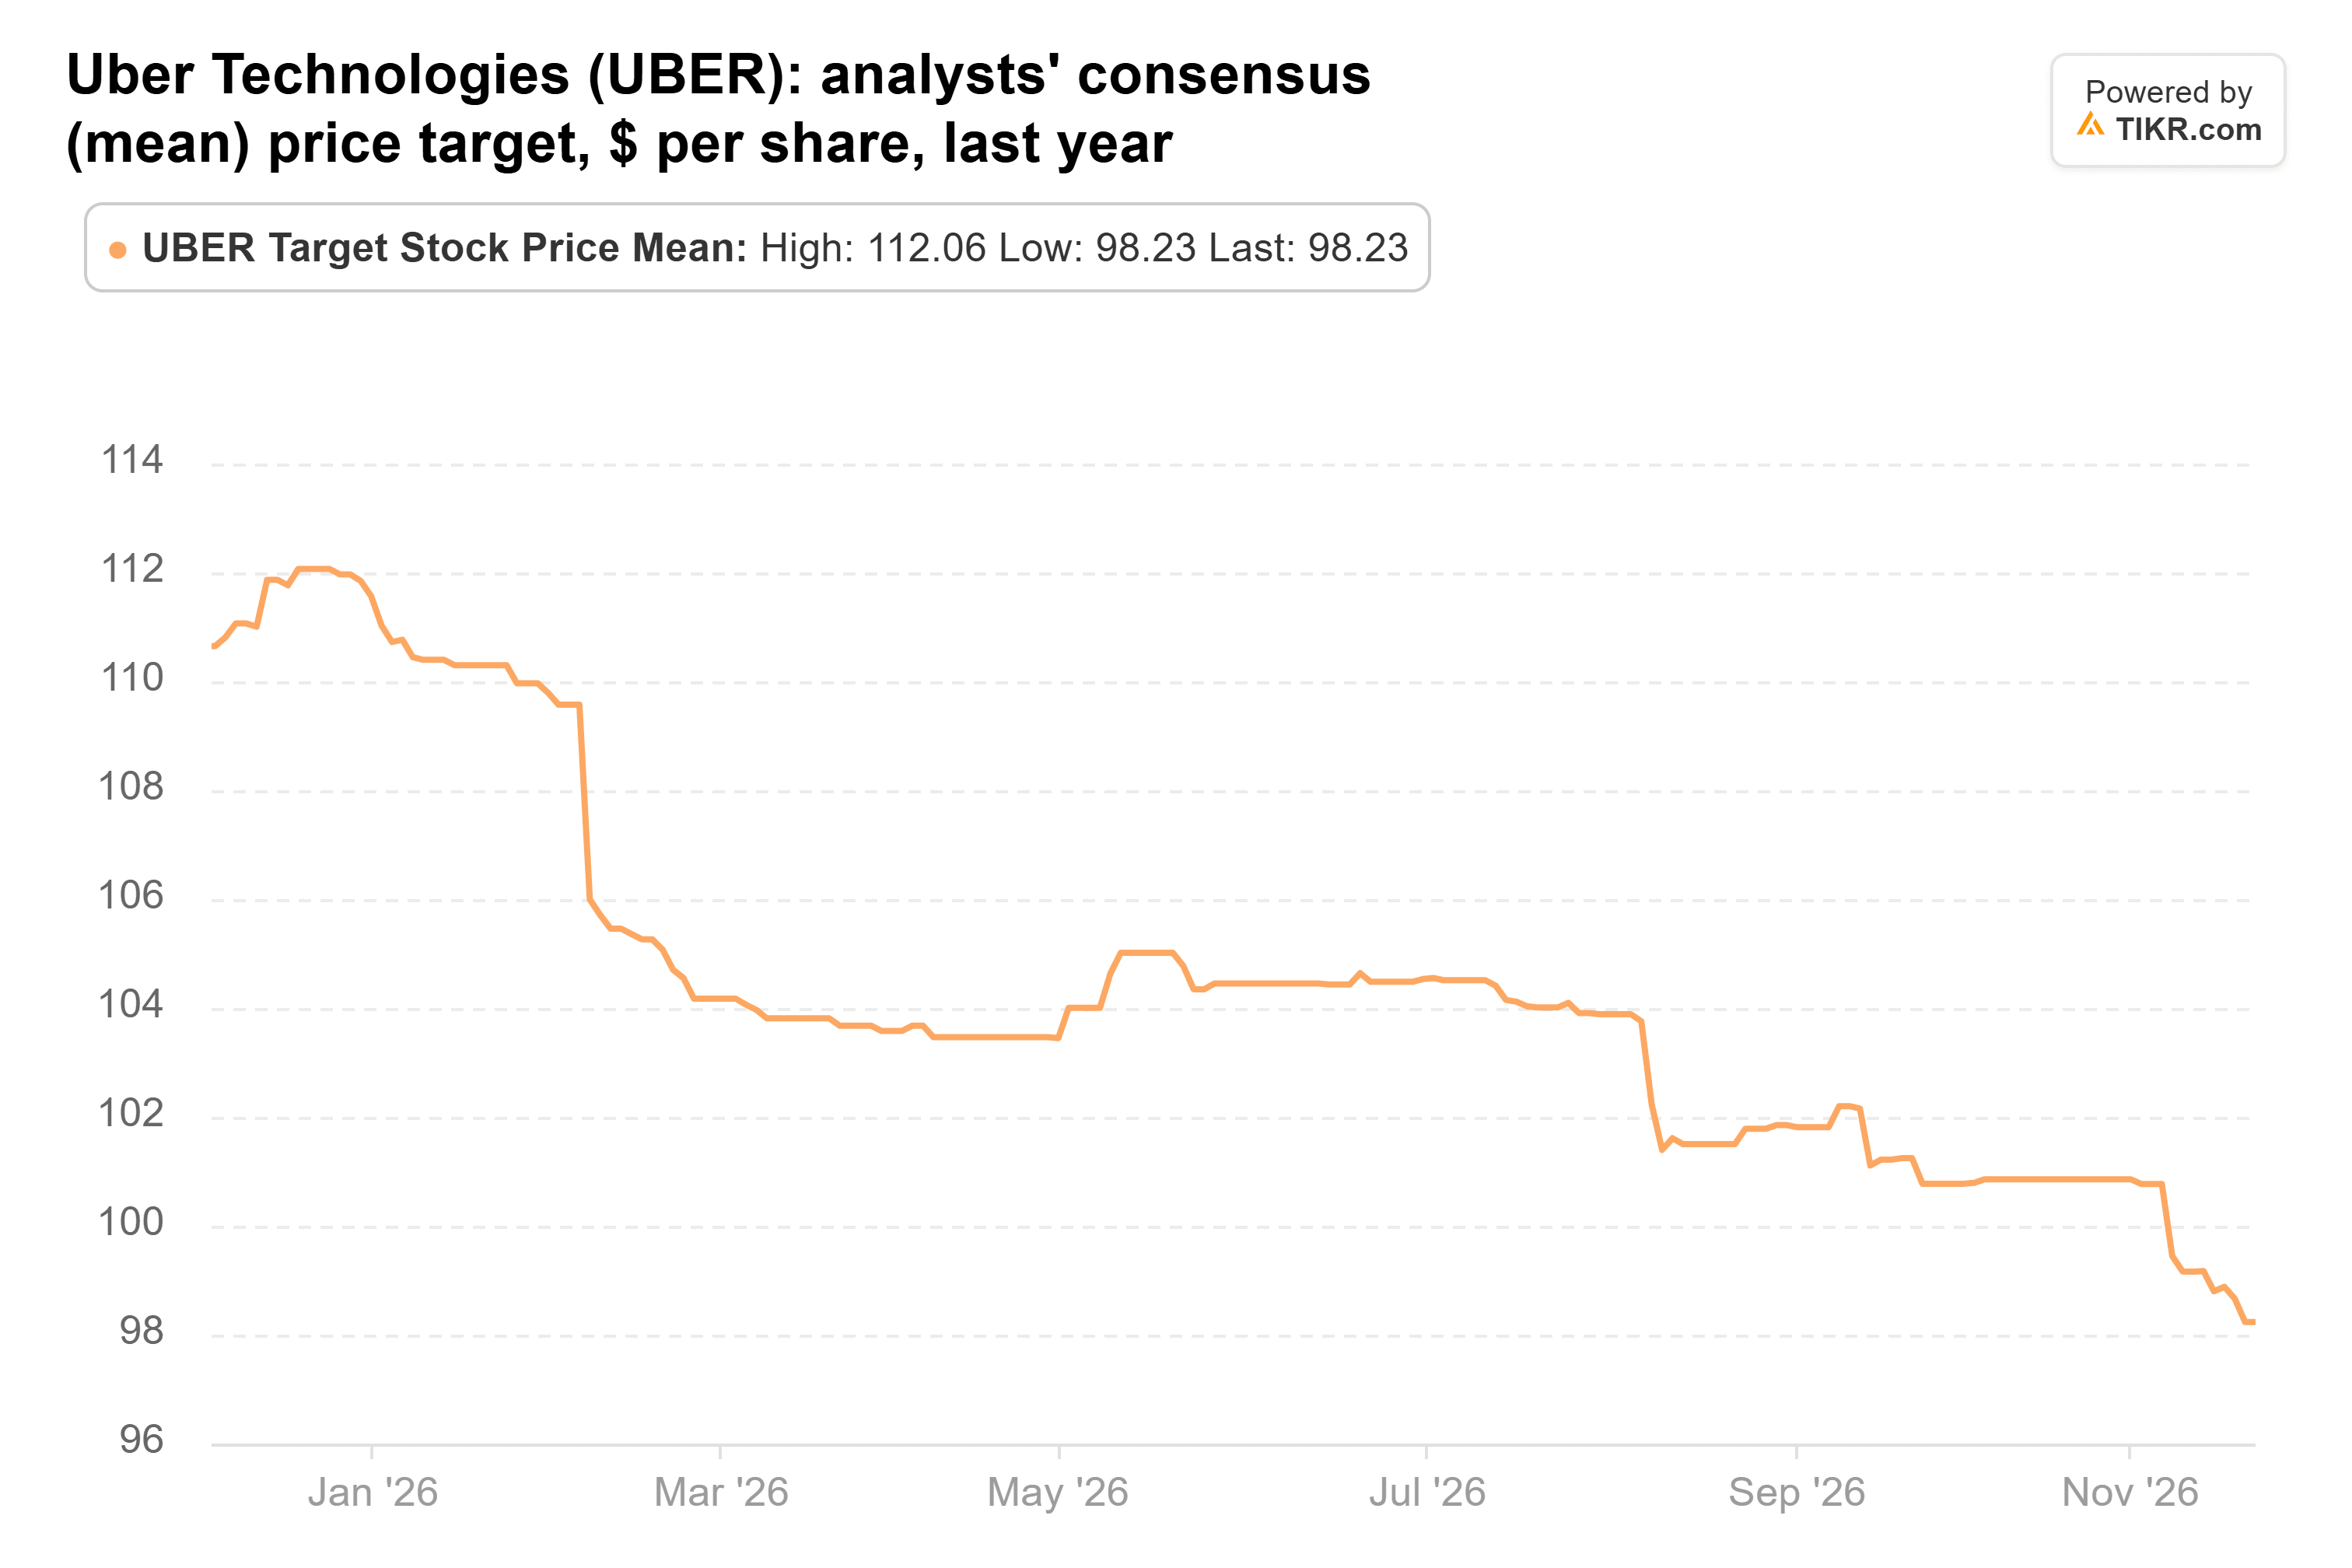
Cet objectif reste 40 % au-dessus du dernier cours d'Uber. 49 analystes suivent l'action, et Citi estime qu'elle pourrait atteindre 105 $.
Les acheteurs ont probablement raison
Les robotaxis sont le gros risque. Waymo lancera son propre service à Austin et Atlanta à partir de 2028. Le PDG de Tesla, Elon Musk, affirme que le Cybercab « assurera la majorité de tous les déplacements de passagers dans toute juridiction où il n'est pas interdit par la loi. » Et Bloomberg a rapporté le 16 novembre que deux cadres responsables des partenariats de robotaxis d'Uber quittaient l'entreprise.
Cependant, la direction d'Uber indique que ses 20 plus grandes villes américaines ne génèrent que 25 % de son bénéfice aux États-Unis, et que 60 % de ses réservations de mobilité proviennent de l'extérieur des États-Unis. La majeure partie du bénéfice d'Uber provient d'endroits où les robotaxis ne sont pas encore en concurrence.
Je serais du côté des acheteurs. À 17 fois les bénéfices futurs, le marché intègre déjà largement les dommages potentiels des robotaxis, et les analystes s'attendent toujours à ce que les bénéfices d'Uber plus que doublent d'ici 2028.
Nous en saurons plus bientôt. Uber vise à proposer des courses autonomes dans 15 villes d'ici la fin de l'année. La prochaine série de déclarations 13F, attendue mi-février, montrera si les vendeurs sont restés à l'écart.
Alors, que vaut réellement l'action Uber ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Uber pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !