Points clés
- Sur les 460 grands fonds ayant déposé un formulaire 13F pour le trimestre clos le 30 septembre, 21 ont acheté Qualcomm et 15 ont vendu, avec George Soros parmi les acheteurs et David Tepper parmi les vendeurs.
- Les vendeurs ont déplacé beaucoup plus d'argent : Altimeter Capital de Brad Gerstner a liquidé une position d'environ 348 millions de dollars au prix du 30 septembre, tandis que le plus gros achat a ajouté environ 66 millions de dollars.
- Les analystes s'attendent à ce que le bénéfice de Qualcomm baisse à nouveau en 2027 (exercice fiscal) alors qu'Apple passe à ses propres modems, pourtant l'action se négocie au-dessus de son ratio cours/bénéfice anticipé moyen sur cinq ans.
- Six des vendeurs ont acheté Nvidia au même trimestre, et selon les chiffres de TIKR, les vendeurs ont le meilleur argument sur Qualcomm tant que son activité dans les centres de données ne se matérialise pas dans les résultats.
Qualcomm (QCOM) a divisé les gros investisseurs le trimestre dernier. Sur les 460 grands fonds ayant déposé un formulaire 13F pour le trimestre clos le 30 septembre (des fonds connus des lecteurs, ou ceux détenant 1 milliard de dollars ou plus d'actions américaines, les fonds quantitatifs et indiciels étant exclus), 21 ont acheté l'action, en ouvrant une position ou en l'augmentant de 20 % ou plus, et 15 l'ont vendue en totalité ou réduite de 20 % ou plus. Quarante-sept d'entre eux la détenaient à la clôture du trimestre.
Le débat porte sur ce qui remplacera l'activité que Qualcomm perd chez Apple (AAPL), qui équipe désormais ses iPhone de ses propres modems. Et six des vendeurs ont acheté Nvidia (NVDA) au même trimestre.
Les vendeurs ont déplacé beaucoup plus d'argent
Le formulaire 13F d'Altimeter Capital pour le trimestre, déposé le 16 novembre, montre que le fonds de Brad Gerstner a vendu l'intégralité de ses 1,88 million d'actions Qualcomm, soit environ 348 millions de dollars au prix du 30 septembre. Qualcomm représentait 3,5 % de son portefeuille actions (13F) au 30 juin. Viking Global d'Andreas Halvorsen a vendu l'intégralité de ses 1,51 million d'actions, soit environ 280 millions de dollars, et Appaloosa de David Tepper a vendu l'intégralité de ses 250 000 actions, soit environ 46 millions de dollars. De l'autre côté, le plus gros acheteur, Blue Sparrow, a plus que doublé sa position pour atteindre 615 300 actions, ajoutant environ 66 millions de dollars. Soros Fund Management de George Soros a ouvert une position de seulement 11 385 actions, soit environ 2 millions de dollars, sa 158e plus grande position sur 234.
TIKR suit 37 analystes sur Qualcomm. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Qualcomm, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Qualcomm
Les acheteurs parient sur les centres de données
Certains acheteurs ont fait de Qualcomm une position significative. FengHe Fund Management a ouvert une position de 334 900 actions, représentant 3,0 % de son portefeuille actions (13F) et sa 12e plus grande position, et Senvest Management a augmenté sa position de 653 % pour atteindre 263 626 actions. Glenview Capital de Larry Robbins a ouvert une position de 138 134 actions, et GMO de Jeremy Grantham a ajouté 41 %.
Un 13F ne dit pas pourquoi un fonds a acheté, mais la thèse haussière est facile à trouver. Qualcomm a déclaré lors de sa conférence téléphonique du quatrième trimestre fiscal le 4 novembre qu'elle s'attendait à plus de 650 millions de dollars de revenus dans les centres de données au trimestre de décembre, alors que les expéditions de ses puces sur mesure commencent. Alphabet a également dévoilé une position d'environ 3 millions d'actions dans son propre formulaire 13F.
Le bénéfice a encore une année de baisse devant lui
Les analystes s'attendent à ce que le BPA normalisé baisse à nouveau, à 9,62 $ en 2027 (exercice fiscal) contre 10,54 $ en 2026 et 12,03 $ en 2025, avant de remonter à 12,18 $ en 2028 :
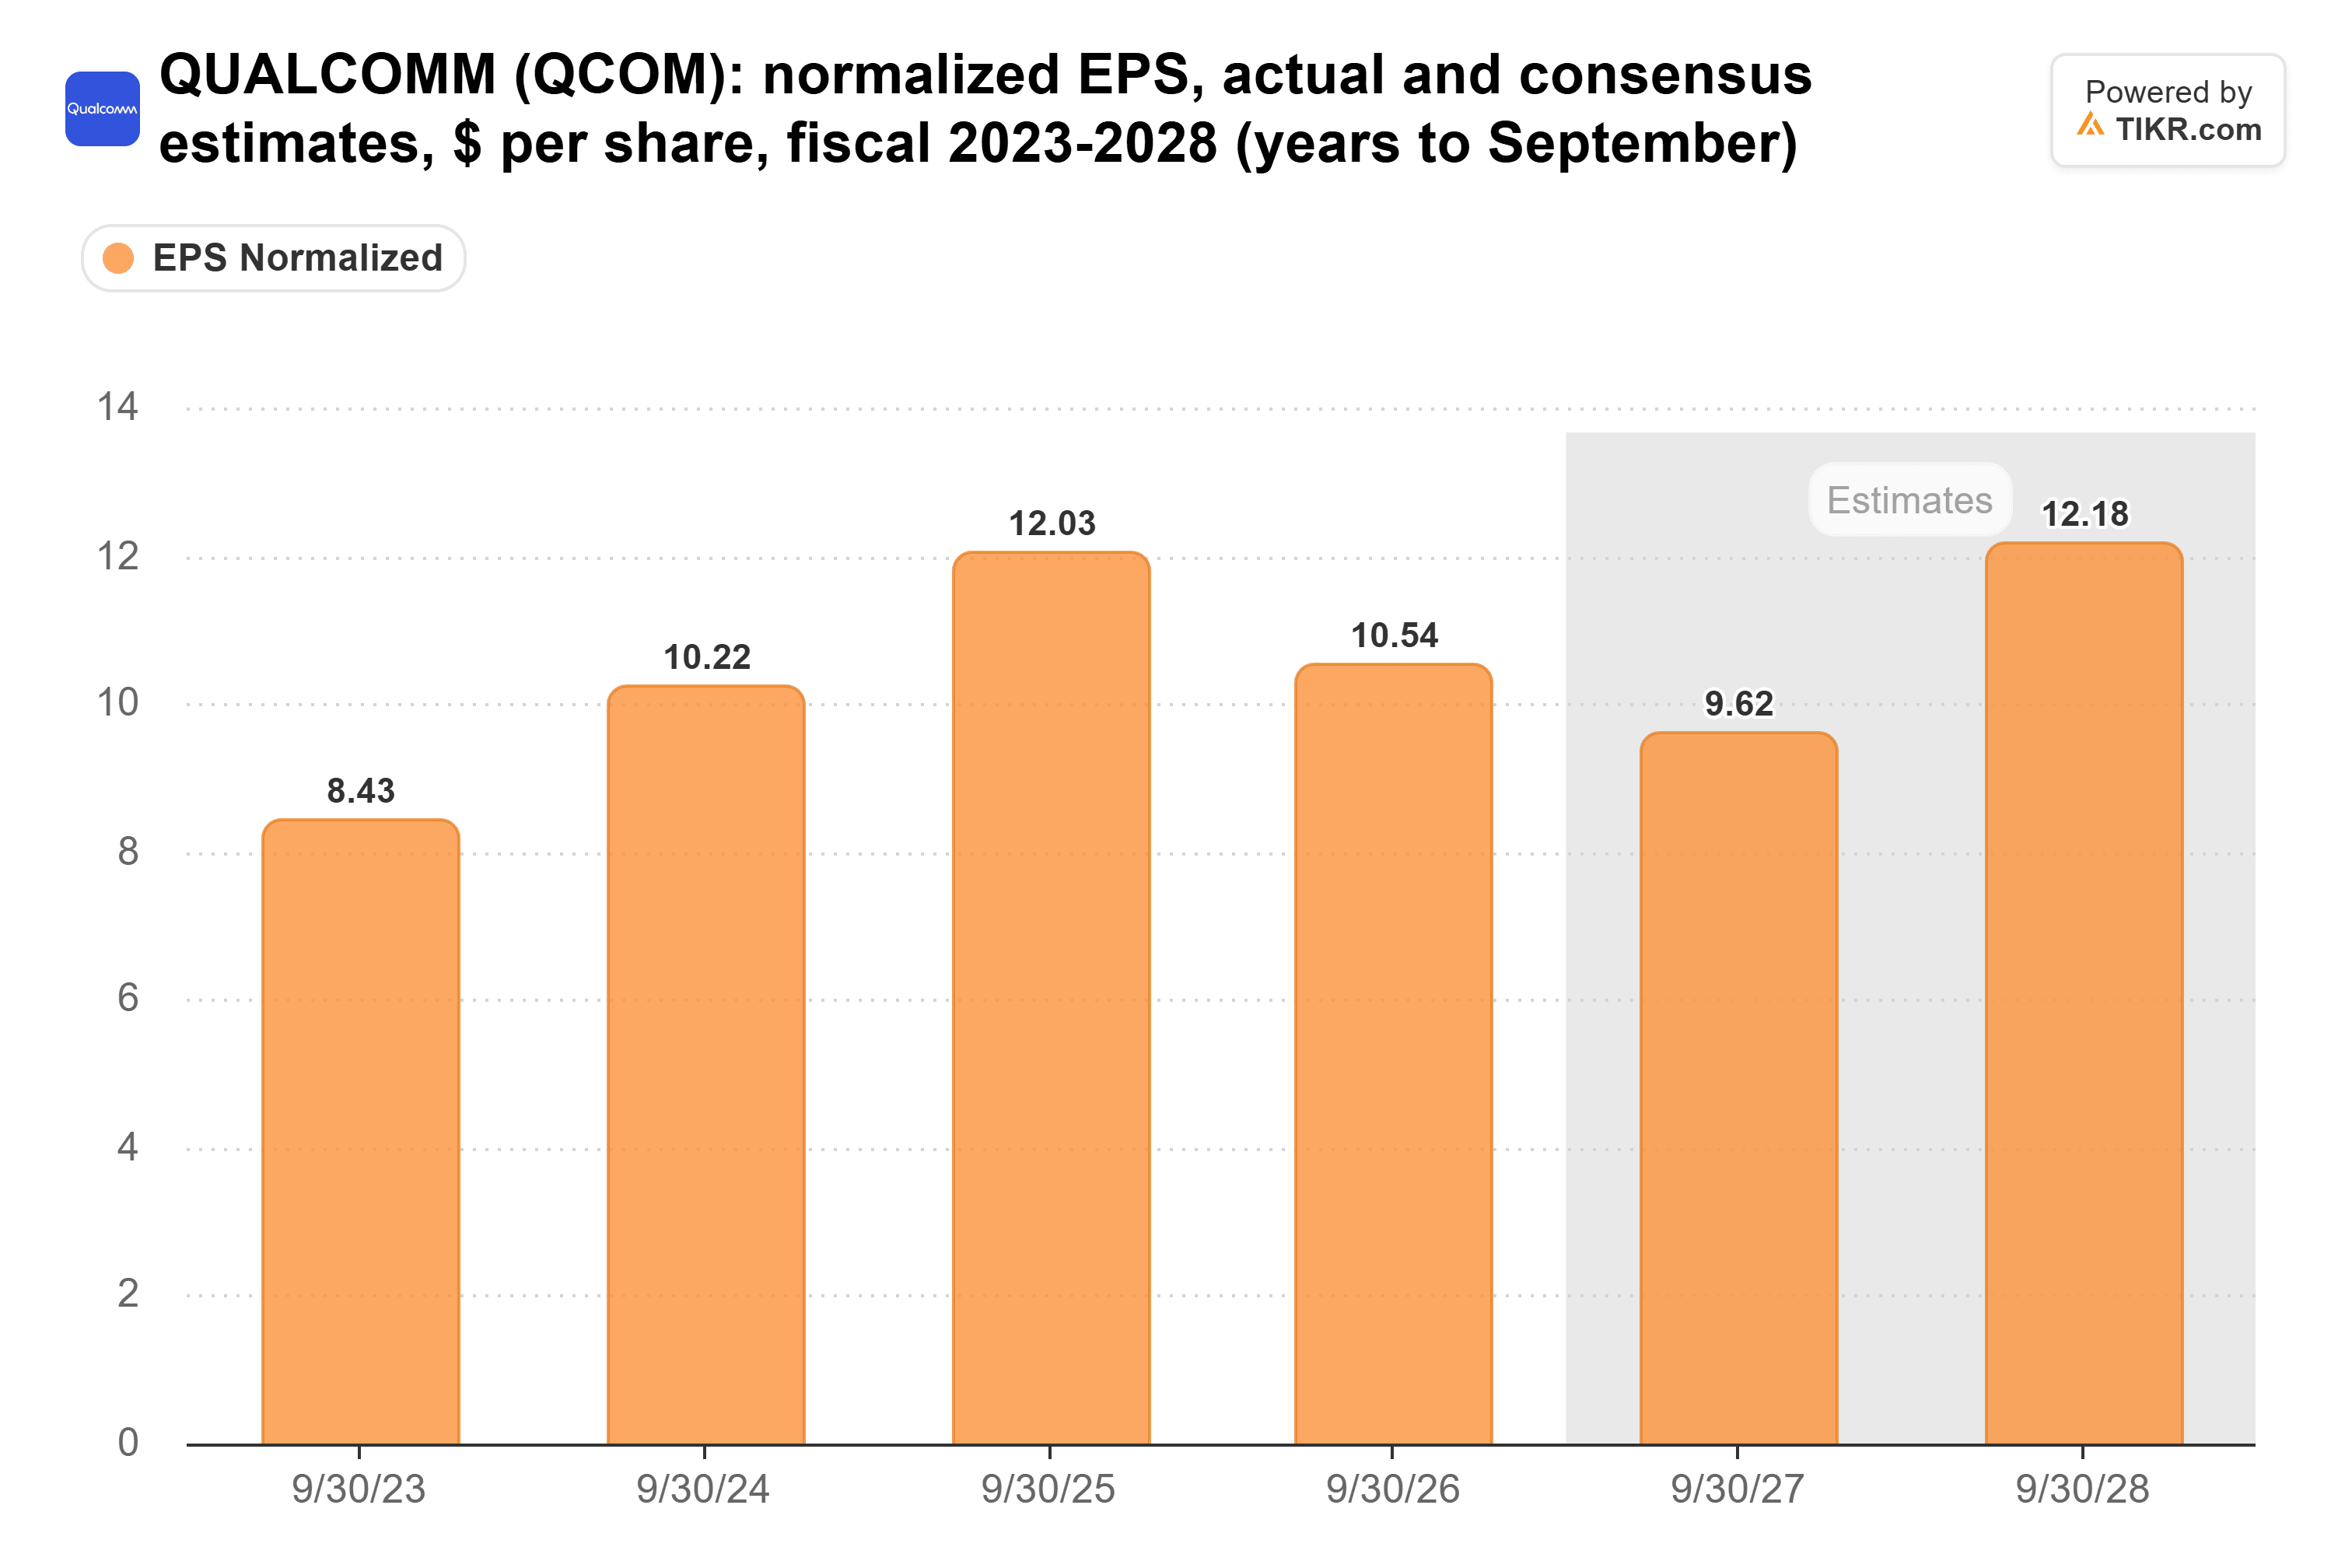
Apple est une grande partie de cette baisse. "Maintenant que les revenus des produits Apple diminuent, nous ne nous attendons pas à ce que décembre soit notre trimestre le plus élevé", a déclaré la direction de Qualcomm lors de la conférence téléphonique. Apple a vendu pour 254,1 milliards de dollars d'iPhone en 2026 (exercice fiscal), contre 209,6 milliards de dollars, et Qualcomm en reçoit désormais une part plus petite. Pour Apple, la question est de savoir dans quelle mesure son propre modem aide une marge brute qui était de 47,9 % au trimestre de septembre, environ un point provenant de remboursements de droits de douane.
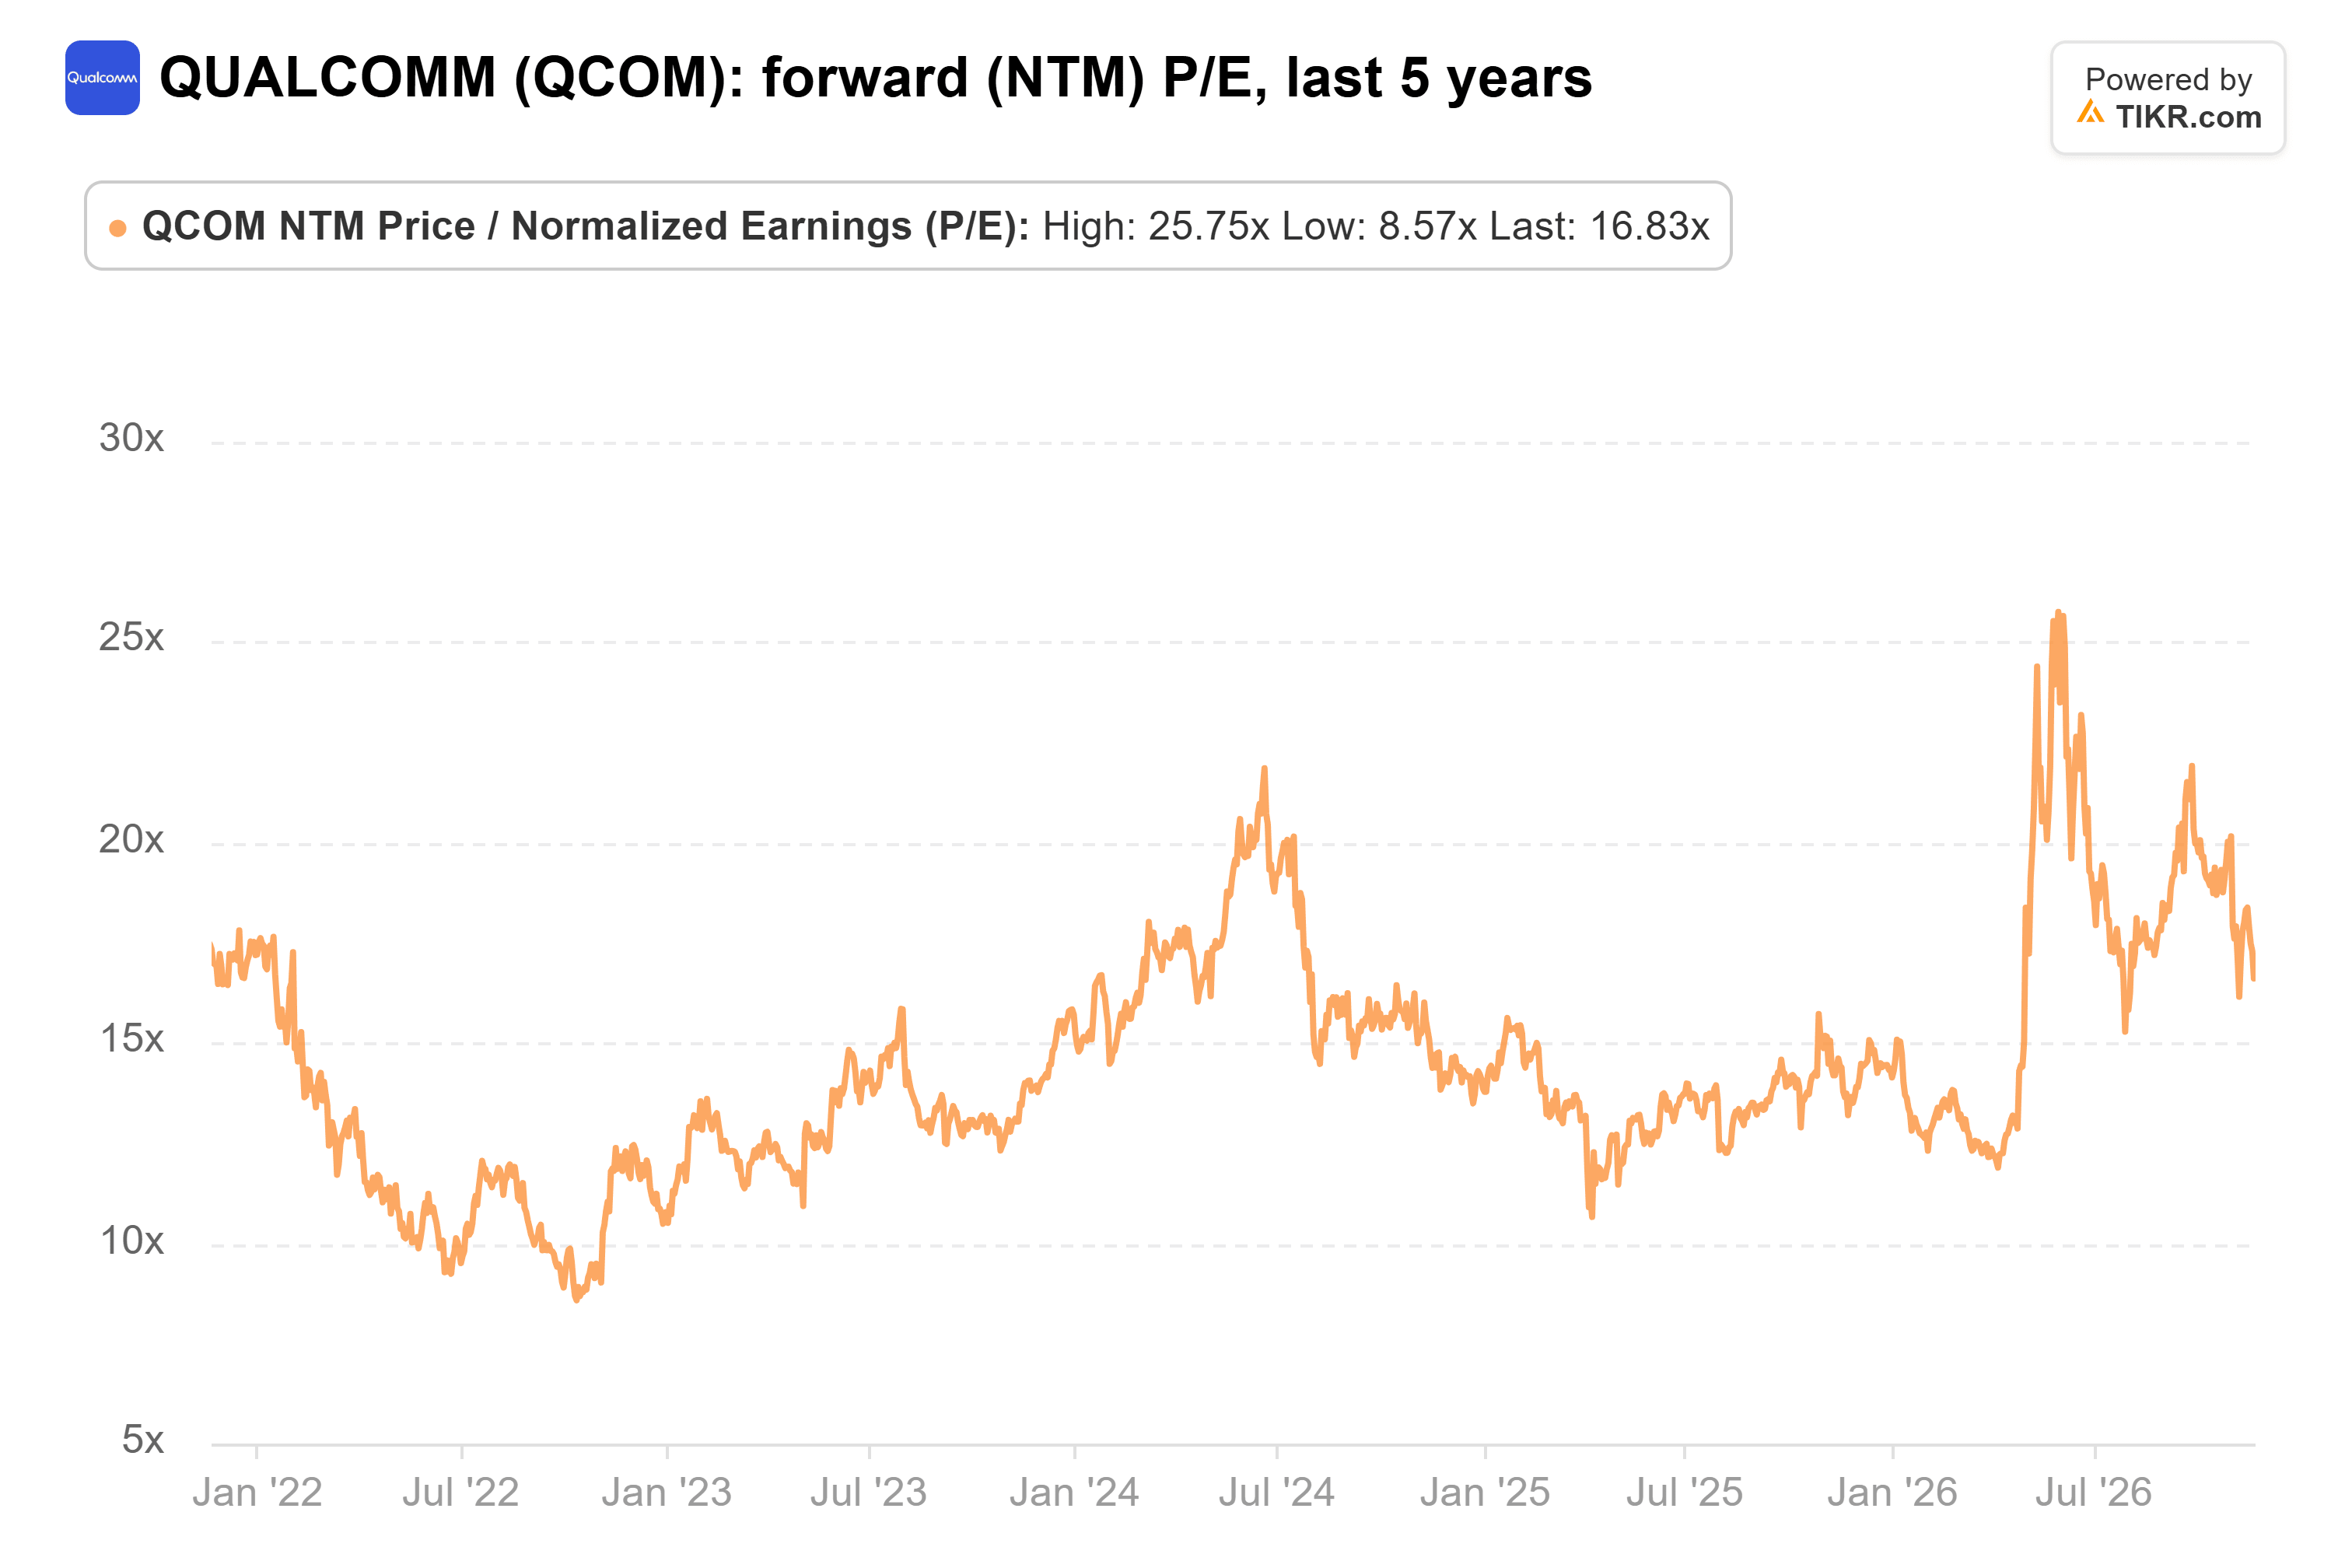
Les analystes ont continué à réduire leurs estimations depuis le rapport, et Freedom Capital Markets a rétrogradé Qualcomm à Conserver le 9 novembre, estimant que sa poussée vers de nouveaux marchés coûterait plus de marge, et plus longtemps. Pourtant, l'action se négocie à 17 fois le bénéfice anticipé, au-dessus de sa moyenne quinquennale de 14x :
Et l'objectif de prix consensuel a glissé à 185 $, contre 191 $ il y a un an et 223 $ à la mi-juillet :
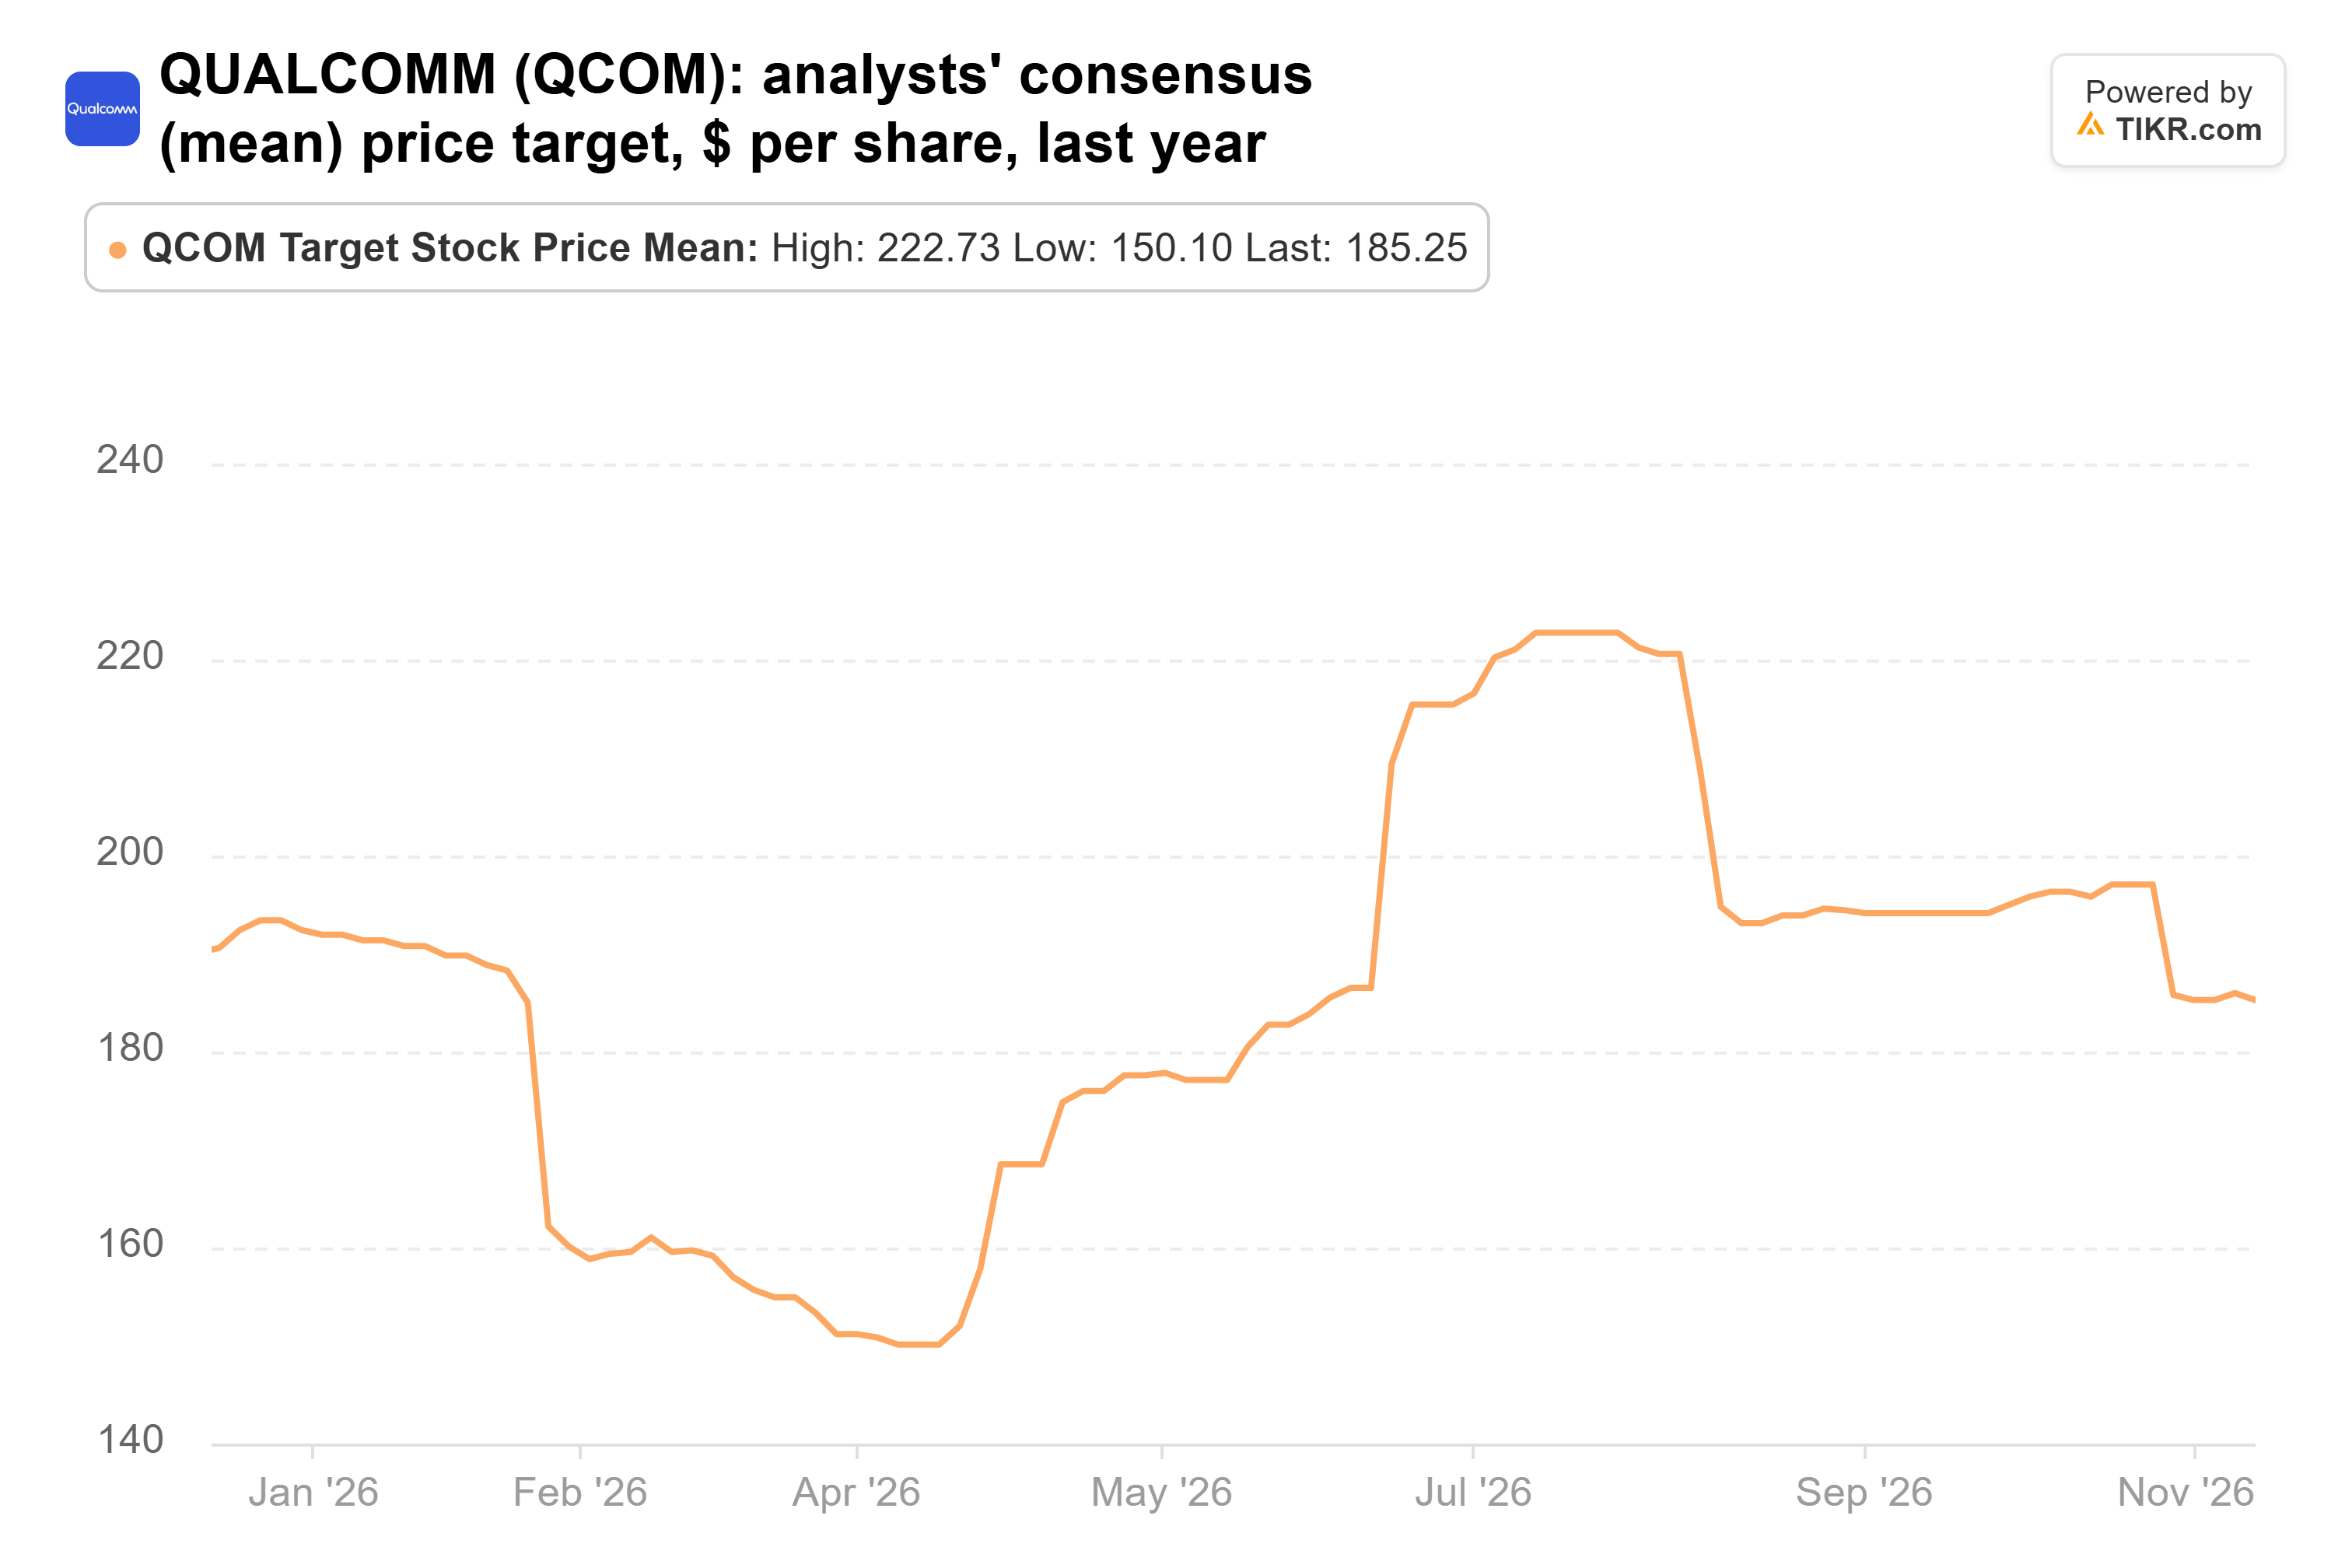
Cela laisse un potentiel de hausse de 14 % par rapport à 162 $, et les analystes ont besoin que le rebond de 2028 (exercice fiscal) arrive à temps pour y parvenir.
Nvidia a encore plus chuté
Six des 15 vendeurs ont acheté Nvidia au même trimestre. Appaloosa a ajouté 31 % pour atteindre 2,0 millions d'actions, représentant désormais 6,0 % de son portefeuille actions (13F), et Evergreen Quality Fund, qui a réduit sa position Qualcomm de 84 %, a ajouté 477 % pour atteindre 972 300 actions Nvidia. Nvidia est également restée la plus grande position d'Altimeter, représentant 23,3 % de son portefeuille actions (13F).
Nvidia a baissé de 36 % depuis le 30 septembre, contre 12 % pour Qualcomm. Mais elle a relevé ses perspectives le 17 novembre à environ 75 % de croissance l'année prochaine (exercice fiscal), et elle se négocie près de 10 fois le bénéfice anticipé, avec un objectif de prix consensuel de 244 $, soit 67 % au-dessus de sa dernière clôture. Des deux, Nvidia est aujourd'hui la société à la croissance la plus rapide au multiple le plus bas.
Je suis du côté des vendeurs, pour l'instant
Selon les chiffres de TIKR, les vendeurs ont le meilleur argument sur Qualcomm. L'action coûte plus cher que son multiple habituel pour des bénéfices que les analystes s'attendent encore à voir se contracter en 2027 (exercice fiscal). L'activité dans les centres de données est le meilleur argument des acheteurs, et plus de 650 millions de dollars en un trimestre est un vrai début vers l'objectif de 5 milliards de dollars de la direction pour 2027 (exercice fiscal). Malgré cela, le consensus prévoit toujours une baisse des bénéfices cette année-là.
Le risque pour cette analyse est une accélération plus rapide dans les centres de données, qui avancerait le rebond. Le rapport de Qualcomm pour le trimestre de décembre, attendu début février, montrera si les revenus des centres de données dépassent 650 millions de dollars et si la marge d'EBT de 24 % de l'unité puces commence à remonter vers l'objectif de 30 % de la direction. Les prochains 13F des fonds, attendus à la mi-février, montreront qui est resté.
Alors, quelle est la valeur réelle de l'action Qualcomm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Qualcomm pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Qualcomm gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !