Points clés
- Sur les 456 grands fonds ayant déposé leurs 13F pour le trimestre clos le 30 septembre, 13 ont acheté Salesforce, dont le fonds de George Soros et Coatue, et 20 ont vendu.
- La nouvelle position de Coatue, d'une valeur de 1,84 milliard de dollars, est plus importante que les réductions combinées des 20 vendeurs, et 8 de ces vendeurs ont acheté ExxonMobil au cours du même trimestre.
- Salesforce se négocie à environ 15 fois les bénéfices anticipés, soit environ la moitié de sa moyenne sur cinq ans, et les analystes s'attendent à ce que son bénéfice par action continue de croître.
- Les acheteurs semblent avoir raison. Le rapport du troisième trimestre de Salesforce début décembre montrera si la croissance organique s'accélère par rapport à 6%.
Les grands fonds ne s'accordent pas sur Salesforce (CRM). Sur les 456 ayant déposé leurs 13F pour le trimestre clos le 30 septembre (fonds connus des lecteurs, ou détenant 1 milliard de dollars ou plus d'actions américaines, les fonds quantitatifs et indiciels exclus), 13 l'ont acheté, soit en ouvrant une position, soit en l'augmentant de 20% ou plus, et 20 l'ont vendue entièrement ou ont réduit leur position de 20% ou plus.
Au total, 50 de ces fonds détenaient Salesforce à la clôture du trimestre. Et 8 des 20 vendeurs ont acheté ExxonMobil (XOM) au cours du même trimestre. ExxonMobil est une action moins chère, mais les analystes s'attendent à ce que ses bénéfices diminuent.
Le pari de Coatue pèse plus lourd que toutes les ventes
Coatue, le hedge fund de Philippe Laffont dont la société gère 92,71 milliards de dollars, a ouvert une position sur Salesforce de 8,03 millions d'actions d'une valeur de 1,84 milliard de dollars aux prix de fin de trimestre, selon son 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre. Cela représente 3,4% de ses actions déclarées en 13F et sa 12ème plus grande position. Soros Fund Management a acheté beaucoup moins. Son 13F, déposé le 13 novembre, détient 6,48 milliards de dollars d'actions américaines et montre une nouvelle position de 65 193 actions d'une valeur de 15 millions de dollars, sa 87ème plus grande position à 0,2%. Davis Advisors de Chris Davis, Maverick Capital de Lee Ainslie et Whale Rock Capital ont également ouvert de nouvelles positions. Les réductions combinées des 20 vendeurs, additionnées aux prix de fin de trimestre, représentent moins d'un tiers de l'achat de Coatue.
TIKR suit 56 analystes sur Salesforce. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Salesforce, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Salesforce
Le plus gros vendeur reste un gros détenteur
Darlington Partners Capital Management, dont la société gère 3,28 milliards de dollars, a effectué la plus forte réduction. Il a vendu 49% de ses actions, passant de 1,56 million à 796 852, pour une valeur d'environ 176 millions de dollars. Malgré cela, Salesforce était toujours sa septième plus grande position au 30 septembre, représentant 8,3% de ses actions déclarées en 13F. ARGA Investment Management (24,57 milliards de dollars sous gestion) a réduit sa position de 94%, pour une valeur d'environ 94 millions de dollars. Mondrian Investment Partners (49,31 milliards de dollars sous gestion) a réduit sa position de 47%, pour une valeur d'environ 71 millions de dollars.
Mondrian est également l'un des 8 vendeurs ayant acheté ExxonMobil. Il a ouvert une position de 335 547 actions d'une valeur de 55 millions de dollars, soit 1,0% de ses actions déclarées en 13F. À environ 12 fois les bénéfices anticipés, ExxonMobil est moins cher. Mais les analystes s'attendent à ce que son BPA normalisé diminue chaque année de 2026 à 2029, après une année où la guerre avec l'Iran a fait monter les prix du pétrole. Son objectif moyen des analystes de 184 dollars n'est que 10% au-dessus de son cours actuel. Jusqu'à présent, ExxonMobil s'est mieux comporté depuis la fin du trimestre : il a progressé de 3% depuis le 30 septembre, tandis que Salesforce a perdu 6%.
À 15 fois, Salesforce est bon marché
Les bénéfices de Salesforce devraient continuer à croître. Son BPA normalisé était de 12,52 dollars pour l'exercice clos en janvier 2026, et les analystes attendent 16,75 dollars pour l'exercice se terminant en janvier 2027 et 18,46 dollars pour l'exercice se terminant en janvier 2029 :
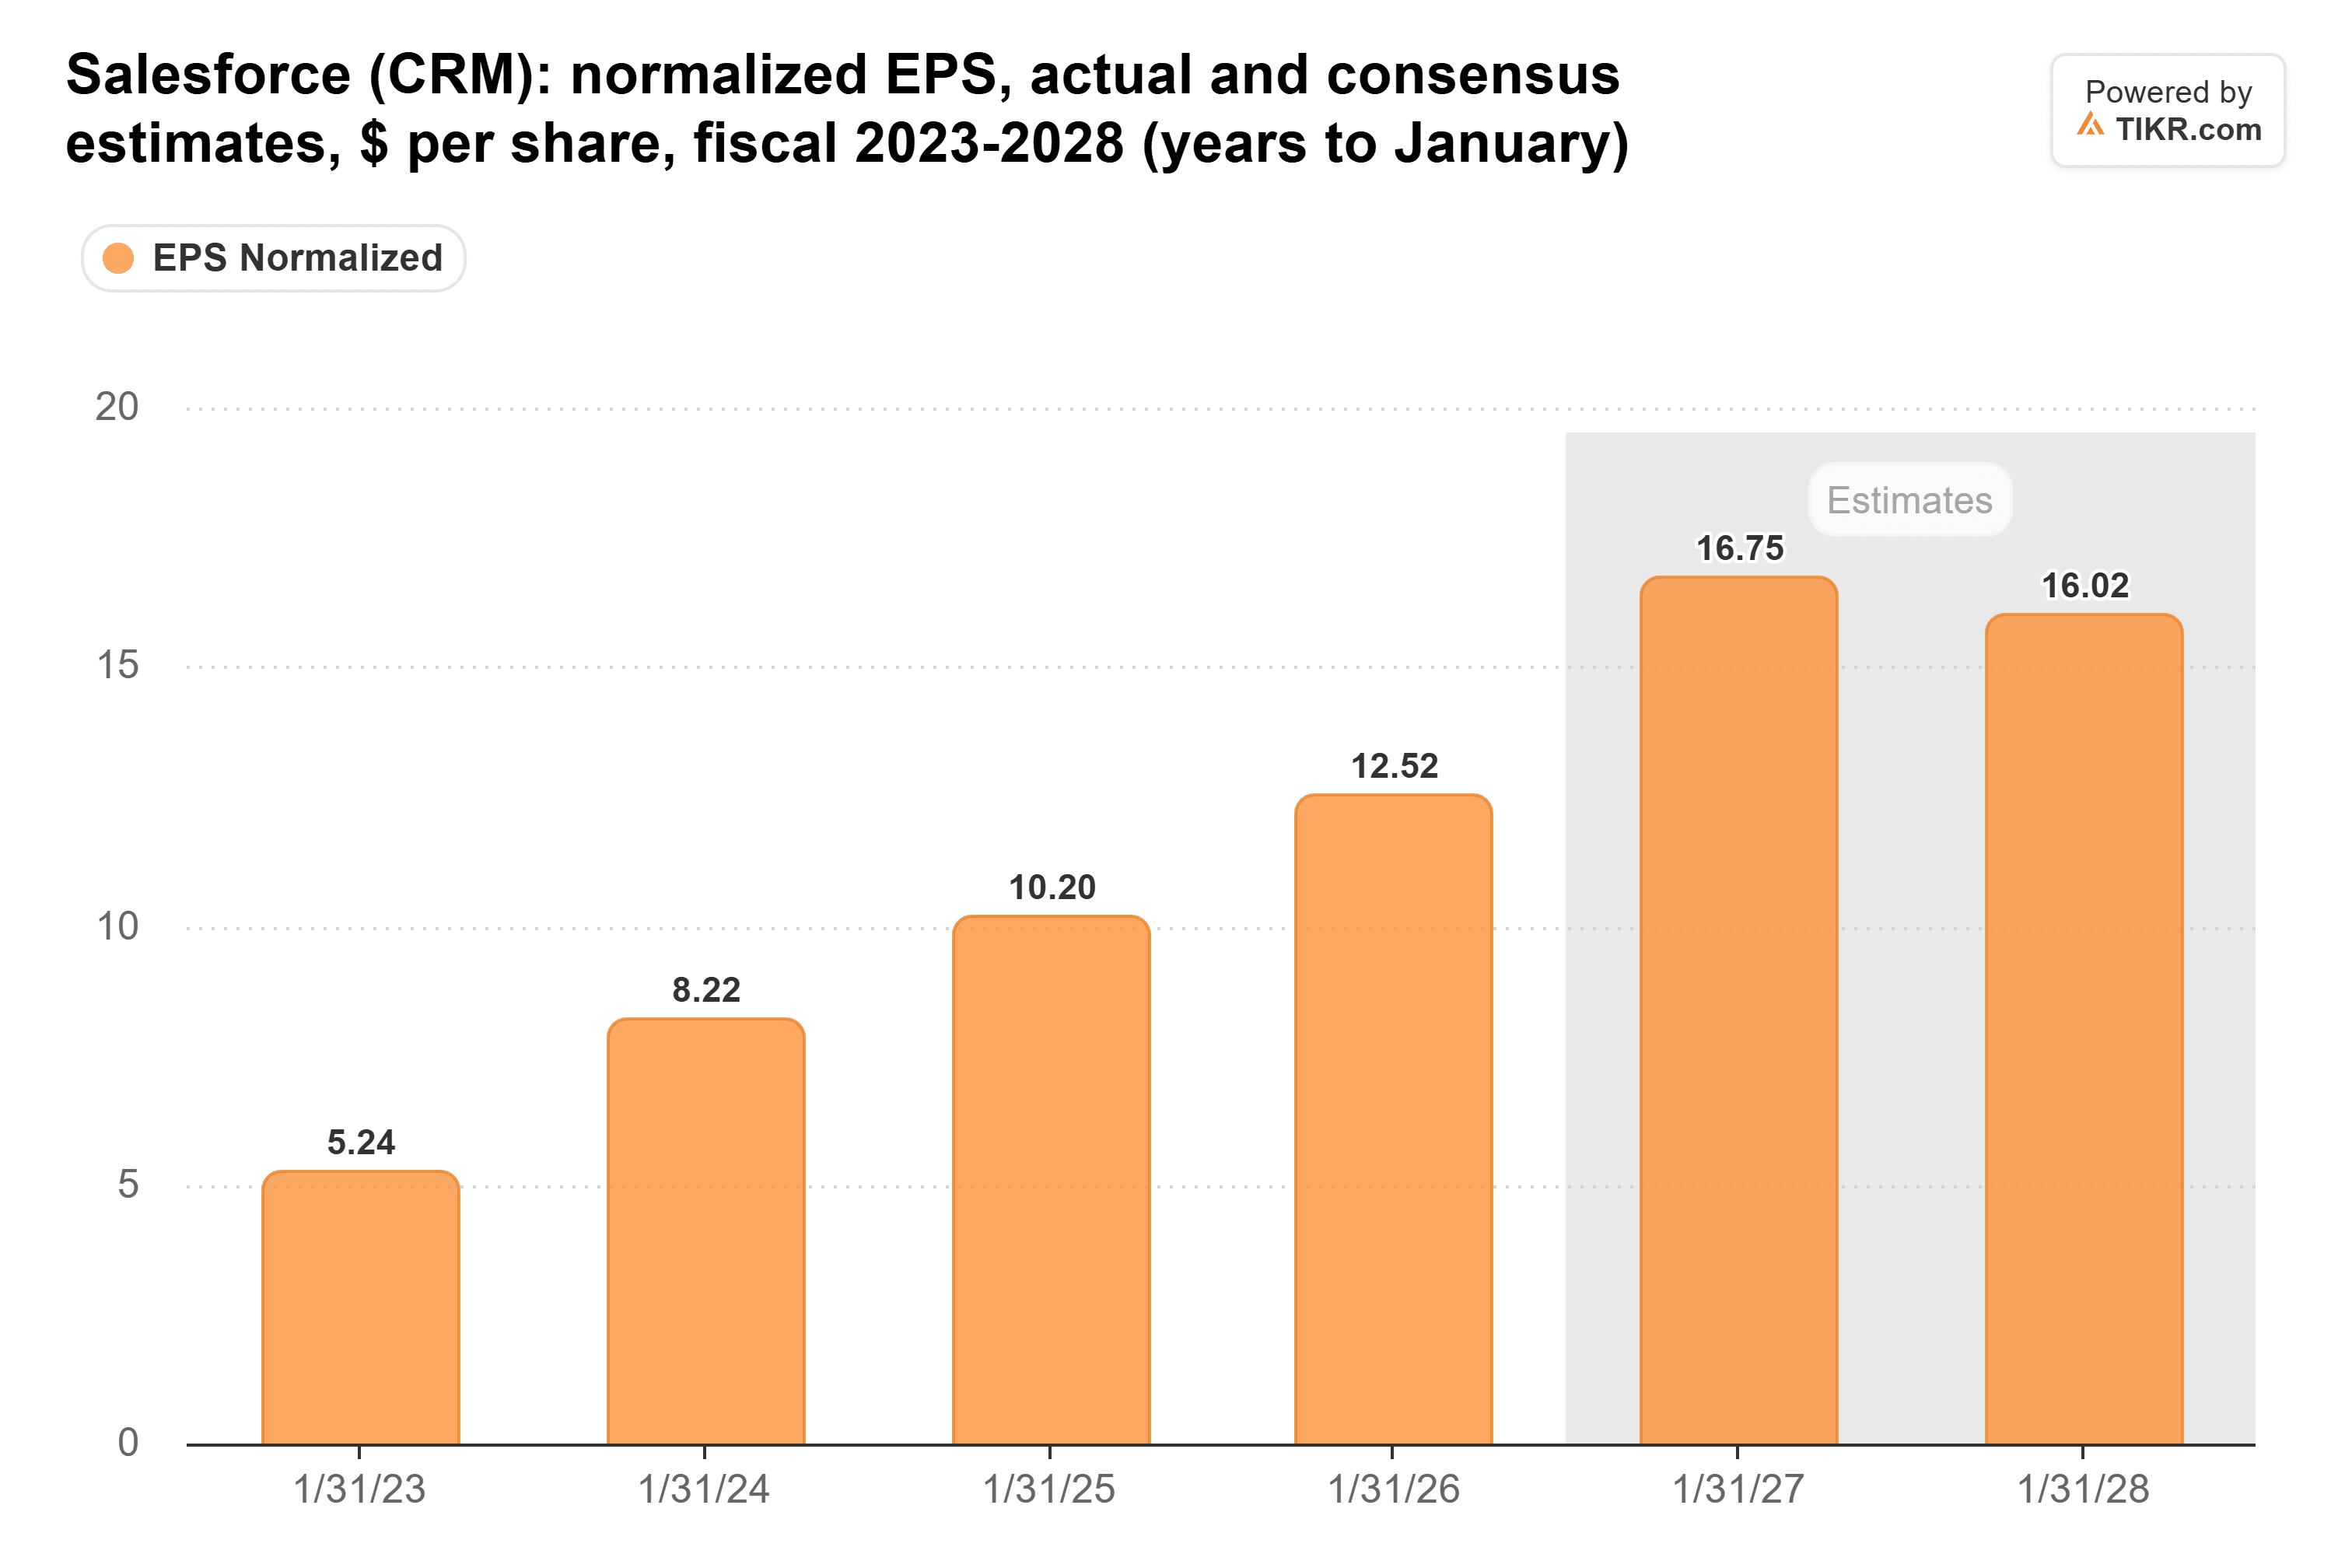
La baisse intermédiaire provient des gains de cette année sur les investissements de Salesforce, principalement sa participation dans Anthropic. En excluant les gains du premier semestre, les 16,02 dollars que les analystes attendent pour l'exercice se terminant en janvier 2028 sont supérieurs de 17% aux prévisions de la direction pour cette année.
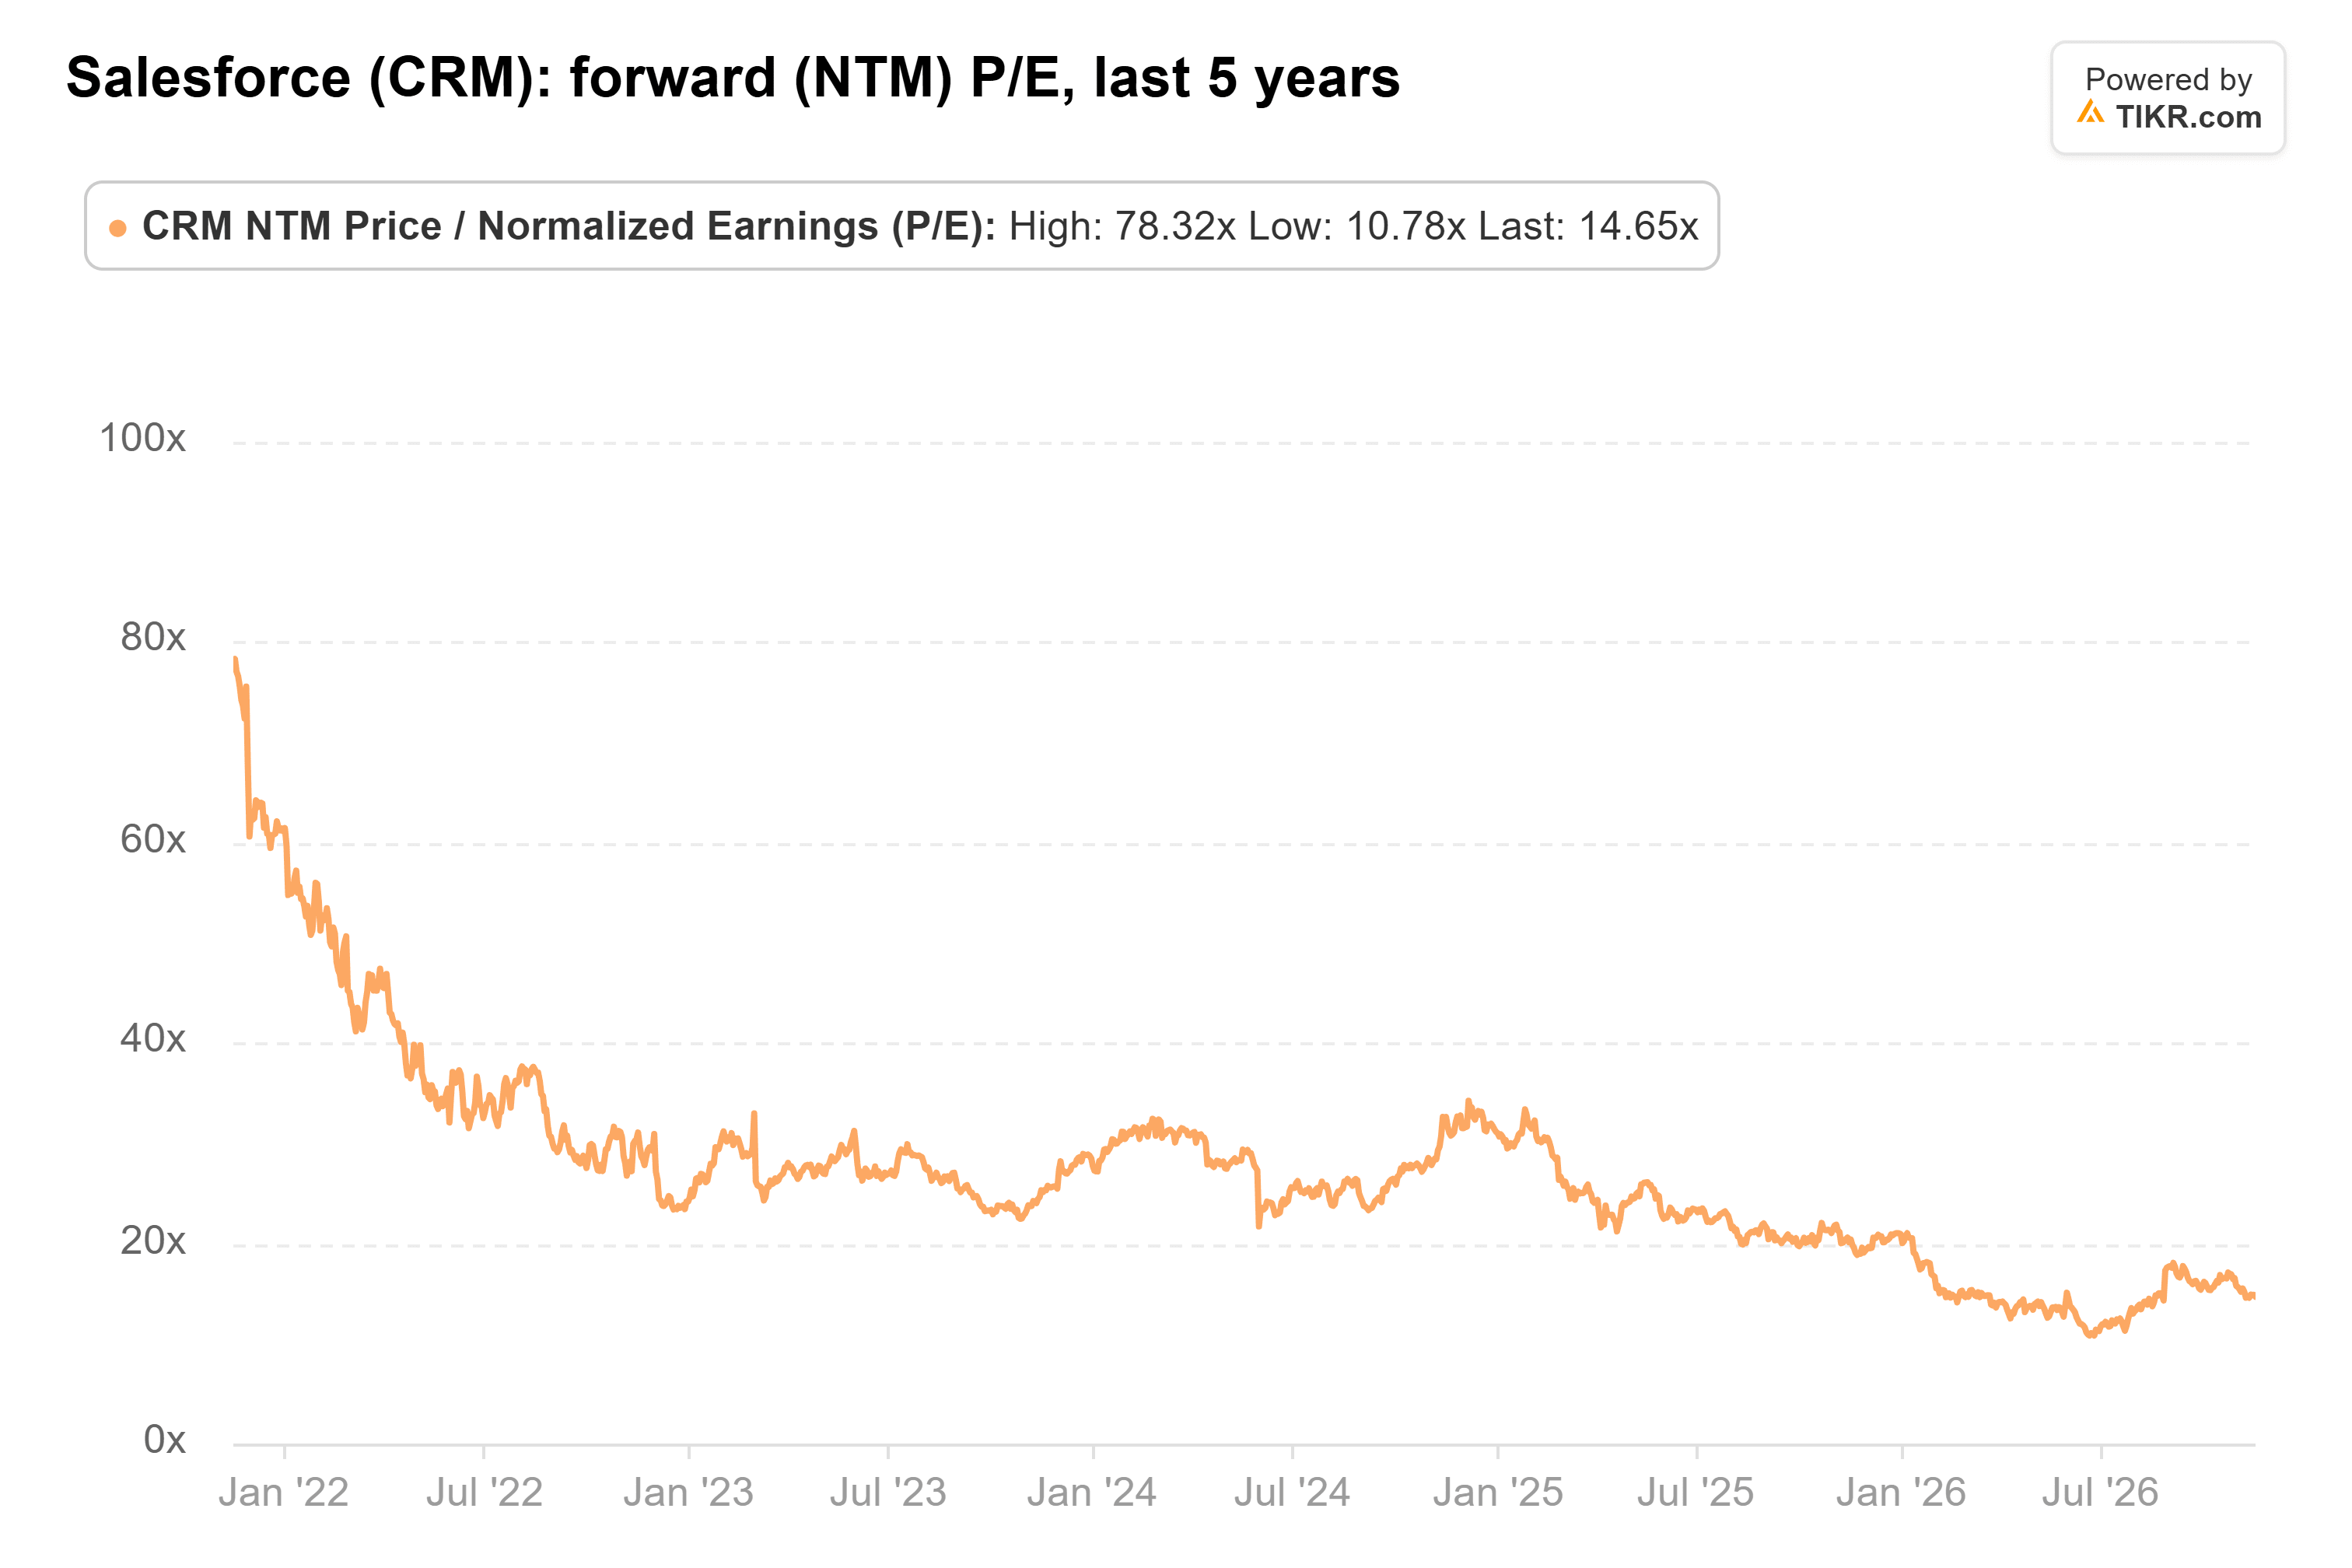
Malgré cela, les investisseurs paient bien moins cher pour ces bénéfices qu'auparavant. Salesforce se négocie à 15 fois les bénéfices anticipés. Sa moyenne sur cinq ans est de 27x, et elle a atteint un creux de 11x en juin :
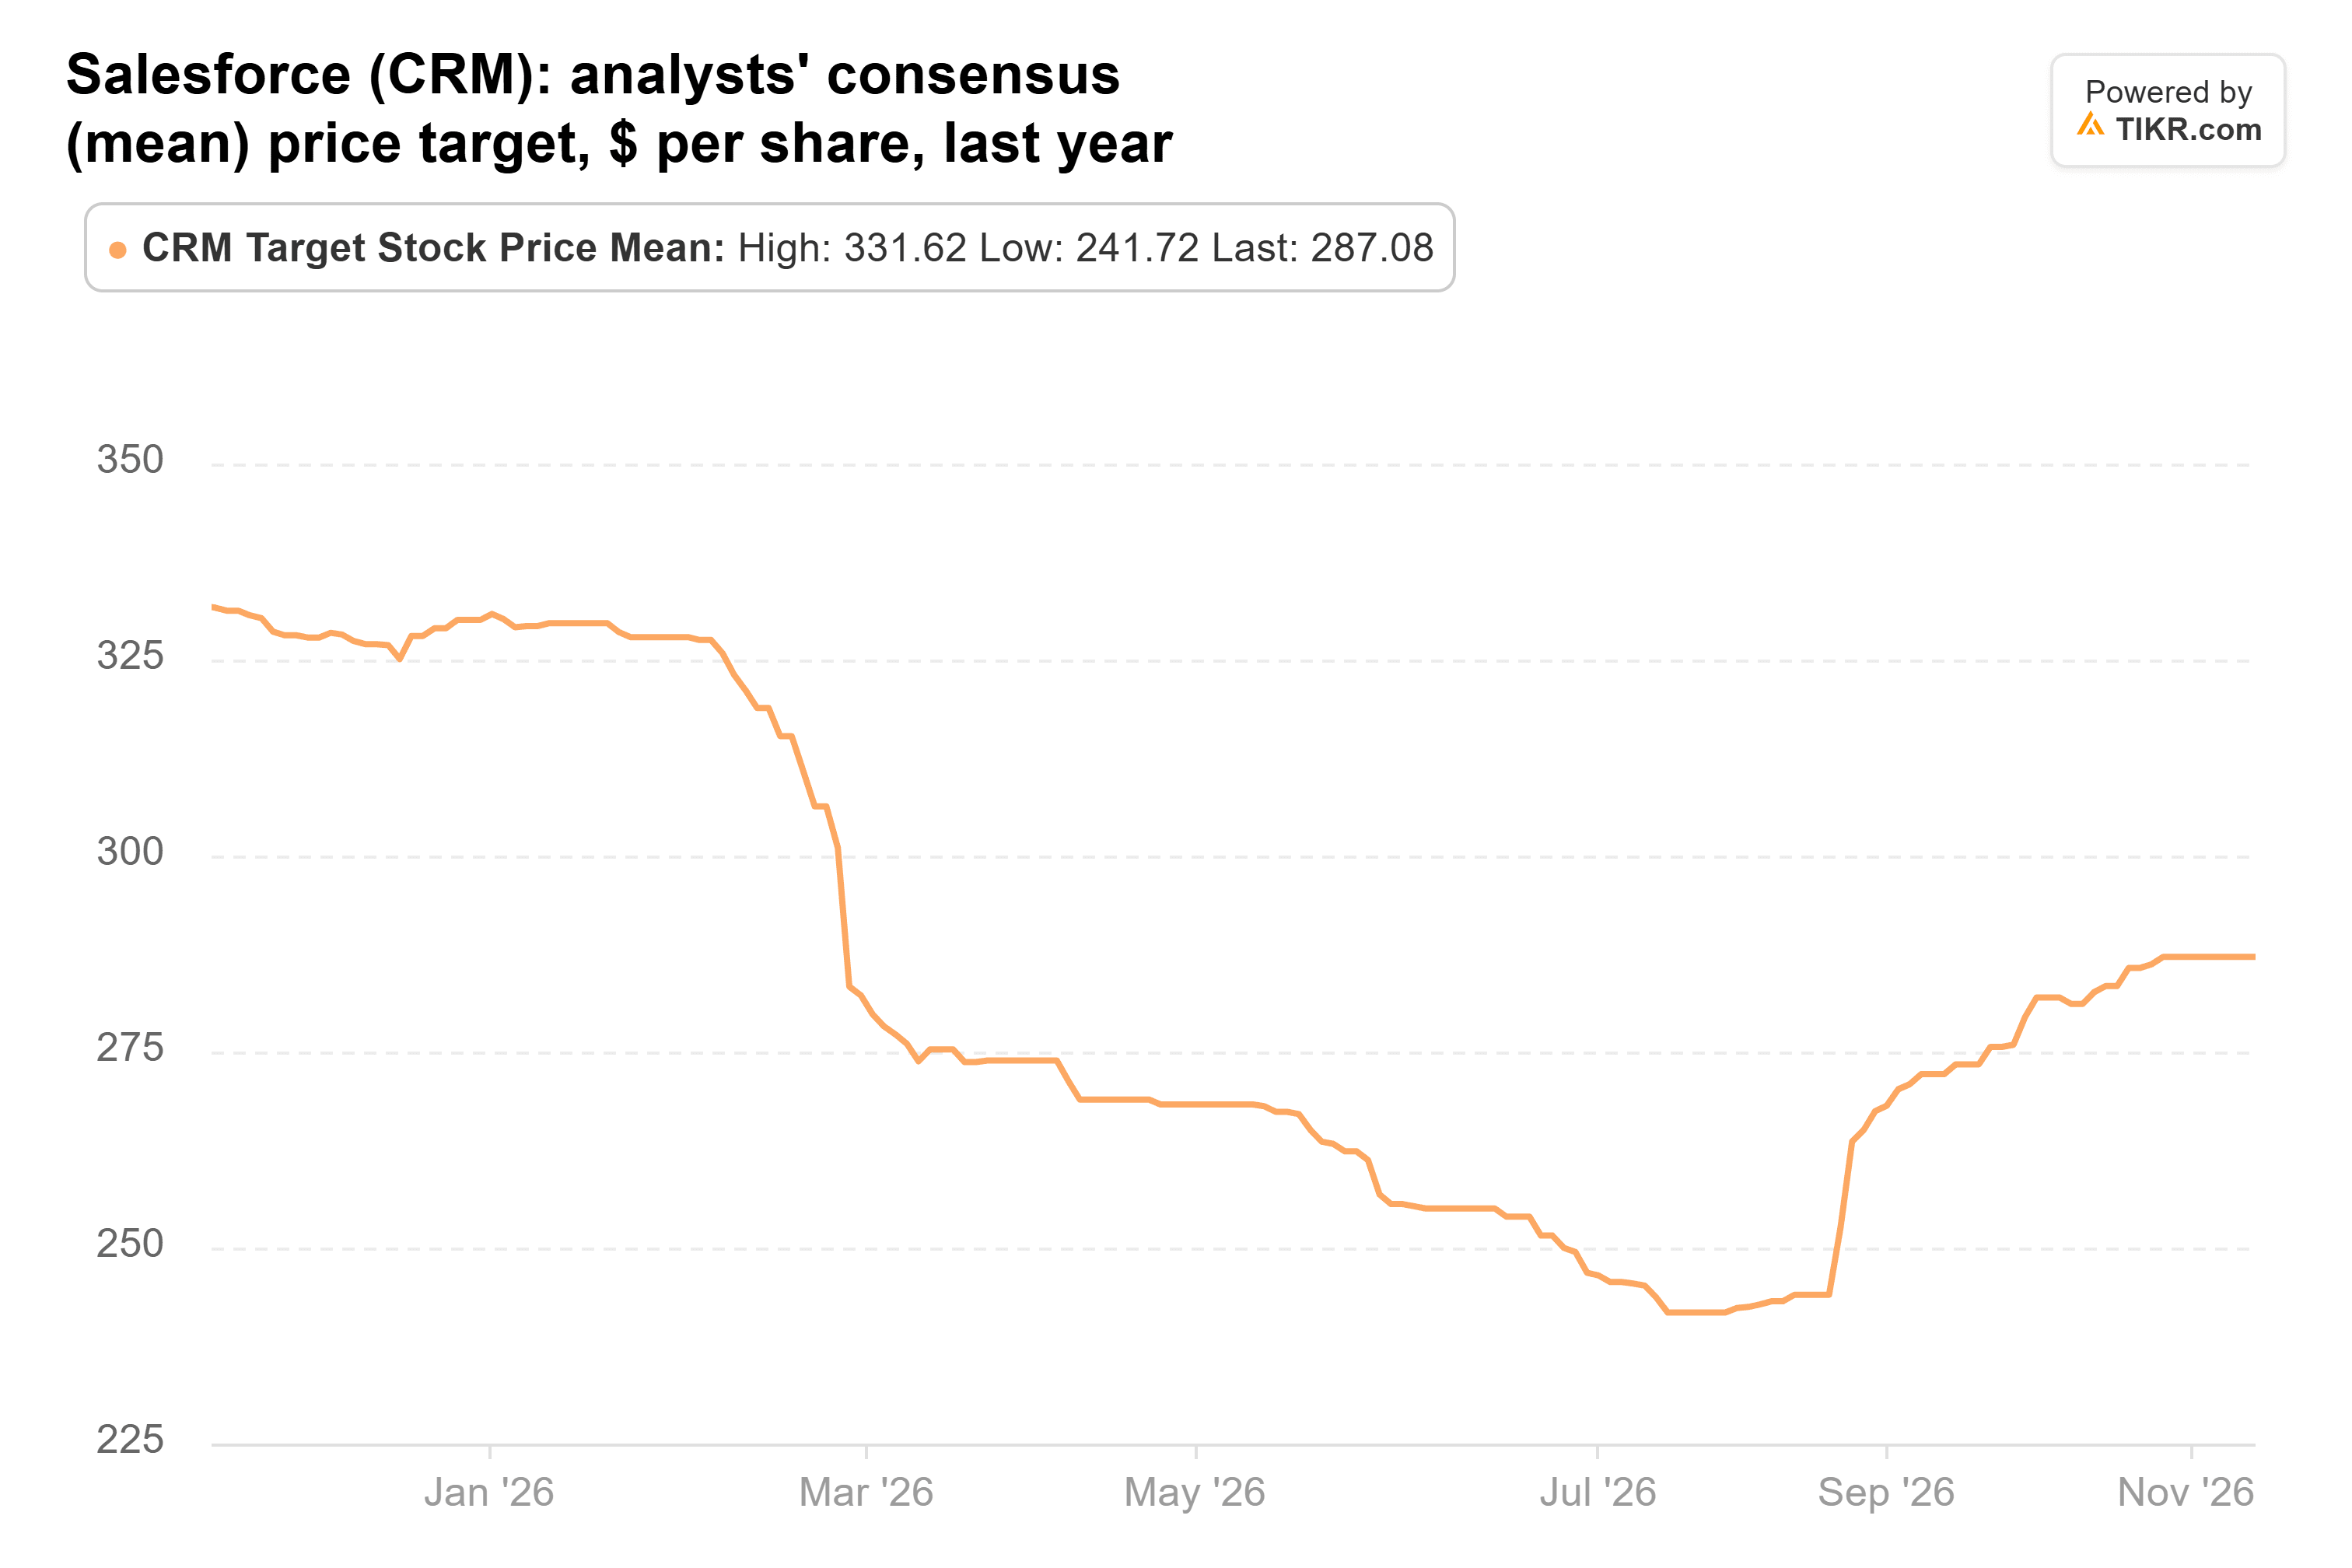
Les 56 analystes qui suivent l'action ont un objectif de prix moyen de 287 dollars, soit 34% au-dessus du prix actuel. Cet objectif s'est redressé depuis un creux de 242 dollars en juillet, bien qu'il reste inférieur aux 332 dollars d'il y a un an :
Les acheteurs semblent avoir raison
Les vendeurs ont de bonnes raisons de s'inquiéter. Les revenus ont augmenté de 11% au deuxième trimestre de l'exercice 2027, mais seulement de 6% sans l'acquisition d'Informatica. La dette est passée de 14,5 milliards de dollars au 31 janvier à 39,5 milliards de dollars au 31 juillet pour financer un rachat d'actions de 25 milliards de dollars, et S&P a abaissé la note de Salesforce à A contre A+ le 4 novembre, citant ses transactions et les rendements aux actionnaires.
Mais à 15 fois des bénéfices que les analystes s'attendent à voir croître, l'action intègre déjà une grande partie de ces doutes. Le multiple plus faible d'ExxonMobil s'accompagne de bénéfices que les analystes s'attendent à voir baisser. Je prendrais le parti des acheteurs, et le gros pari de Coatue semble être le meilleur choix.
Le rapport du troisième trimestre de Salesforce début décembre constitue le prochain test. La direction s'attend à une croissance des revenus de 11% à 12%, dont un peu plus de 4 points proviendraient d'Informatica, ce qui placerait la croissance organique au-dessus des 6% du deuxième trimestre. Si la croissance reste proche de 6%, les vendeurs auront fait le meilleur choix. Les prochains 13F des fonds, attendus à la mi-février, montreront de quel côté les positions ont été ajoutées.
Alors, quelle est la valeur réelle de l'action Salesforce ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Salesforce pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Salesforce gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !