Points clés
- Cathie Wood et ARK Invest ont ouvert ou augmenté 11 positions au troisième trimestre sans en vendre aucune, y compris des positions plus importantes dans trois de leurs cinq plus gros avoirs : Tesla, SpaceX et NVIDIA.
- Tesla et SpaceX sont les deux plus gros avoirs d'ARK. Elon Musk dirige les deux sociétés, et des discussions de fusion entre elles seraient en cours.
- Depuis le 30 septembre, Tesla a gagné 7 %, SpaceX a perdu 9 % et NVIDIA a perdu 32 %.
- Après sa chute, NVIDIA est le mouvement que les chiffres soutiennent le mieux, à environ 13 fois les bénéfices prévisionnels.
Cathie Wood est l'une des investisseuses en croissance les plus connues du marché. Son dernier dépôt montre qu'elle mise encore plus lourdement sur les grands noms qu'elle possédait déjà.
Le formulaire 13F d'ARK Invest pour le trimestre clos le 30 septembre, déposé le 13 novembre, montre que la société de 17 milliards de dollars a ouvert ou augmenté 11 positions sans en vendre aucune. Trois de ces augmentations concernent ses cinq plus gros avoirs : Tesla (TSLA), SpaceX (SPCX) et NVIDIA (NVDA).
Un 13F ne montre que ce qu'ARK détenait au 30 septembre. Les mouvements ci-dessous sont donc mesurés par rapport au prix de ce jour, et ne représentent pas les performances propres d'ARK. Depuis, les trois actions ont évolué dans trois directions différentes.
Tesla reste numéro un, et le plus difficile à justifier
ARK détenait 3,37 millions d'actions Tesla au 30 septembre, valant 1,20 milliard de dollars et représentant 6,9 % de ses actions déclarées en 13F. C'est 22 % d'actions de plus qu'au 30 juin, et l'action a gagné 7 % depuis la fin du trimestre. L'activité a évolué dans l'autre sens : la marge opérationnelle GAAP de Tesla est tombée à 2,6 % au troisième trimestre contre 5,8 % un an plus tôt, et l'estimation du BPA normalisé 2026 des analystes a baissé de 14 % depuis le 30 juin.
Cela place Tesla à environ 178 fois les bénéfices prévisionnels, bien au-dessus de sa moyenne quinquennale de 108x sur TIKR. L'objectif de prix moyen des analystes est resté entre 390 $ et 426 $ toute l'année :
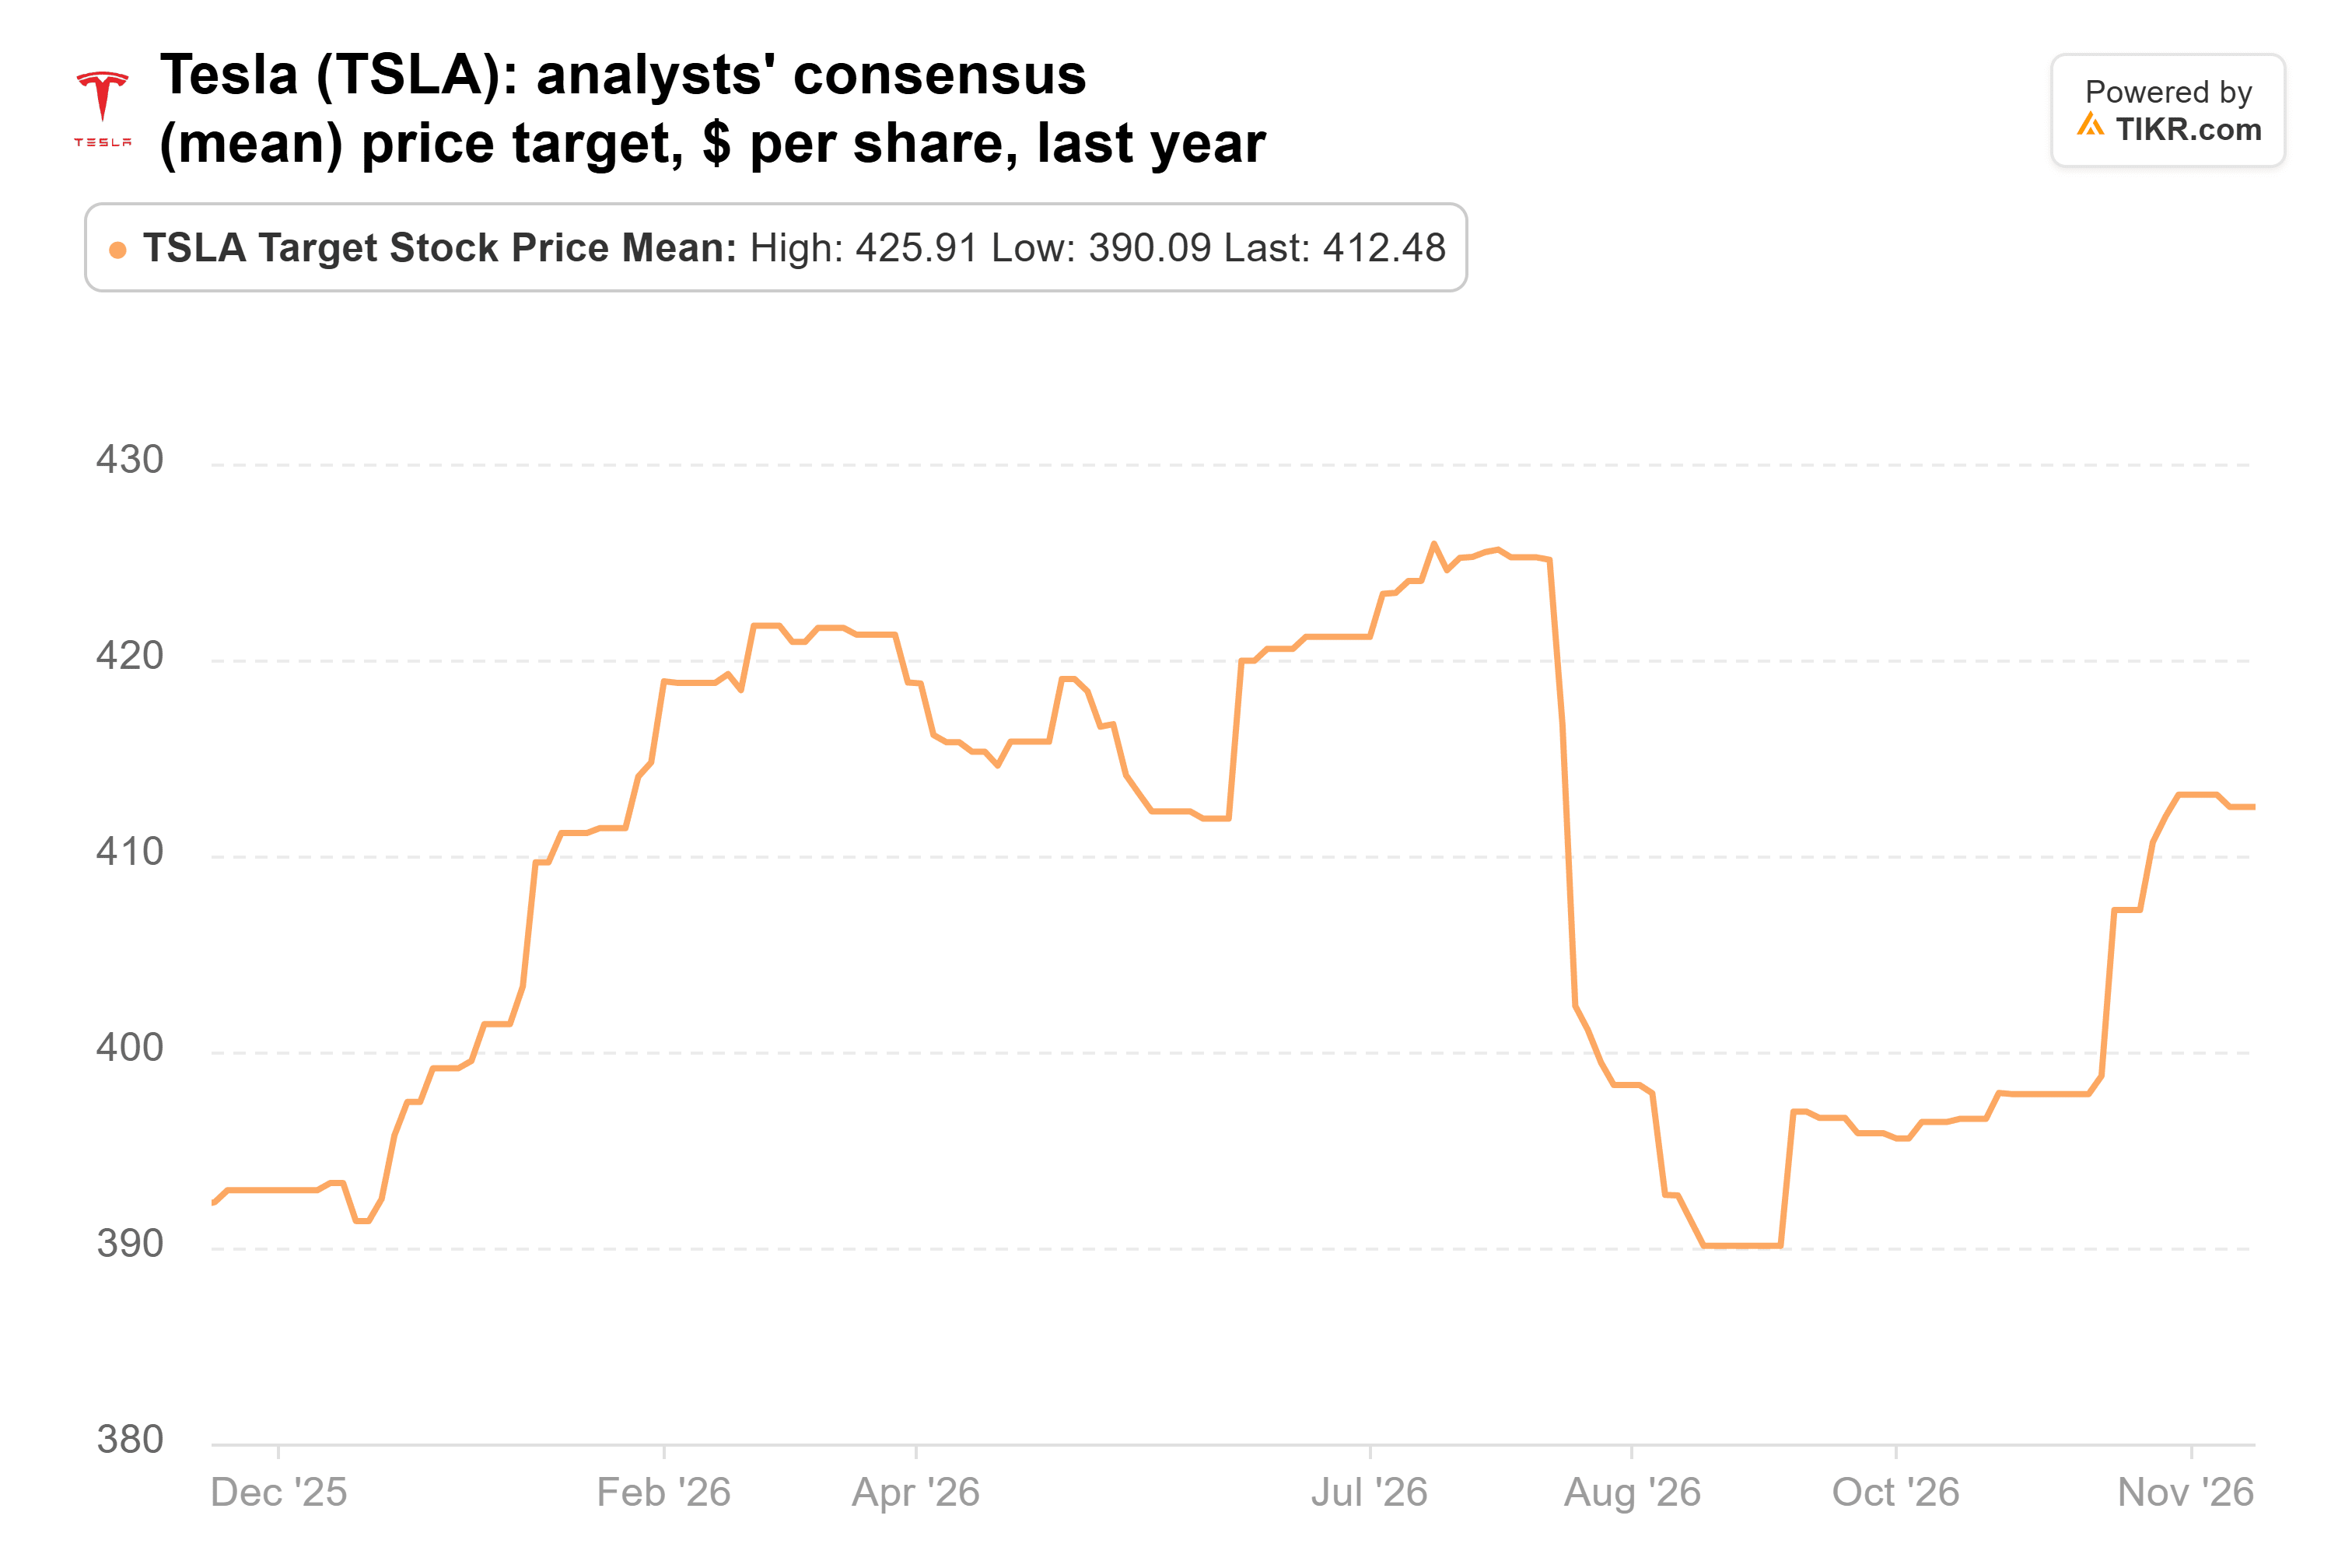
À 412 $, cet objectif n'est que 9 % au-dessus du prix actuel, donc même les analystes voient peu de marge de progression d'ici.
TIKR suit 45 analystes sur Tesla. Combien recommandent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Tesla, ainsi que les estimations de revenus et bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Tesla
La participation dans SpaceX a augmenté de moitié
Le deuxième plus gros avoir d'ARK a le même PDG. Elle détenait 6,75 millions d'actions SpaceX au 30 septembre, valant 1,02 milliard de dollars et représentant 5,9 % de ses actions déclarées en 13F, en hausse de 51 % par rapport au 30 juin. L'action a perdu 9 % depuis.
SpaceX croît bien plus vite que Tesla. Ses revenus du troisième trimestre ont augmenté de 161 % pour atteindre 14,6 milliards de dollars, et son segment IA en a généré un peu plus de la moitié. Cette croissance est coûteuse : la direction prévoit des investissements de 35 à 40 milliards de dollars au quatrième trimestre, et les analystes attendent une trésorerie disponible négative de 57,7 milliards de dollars cette année et de 140,7 milliards en 2027.
Les analystes parient que ces dépenses porteront leurs fruits. Leur objectif moyen a plus que doublé depuis l'introduction en bourse de SpaceX en juin :
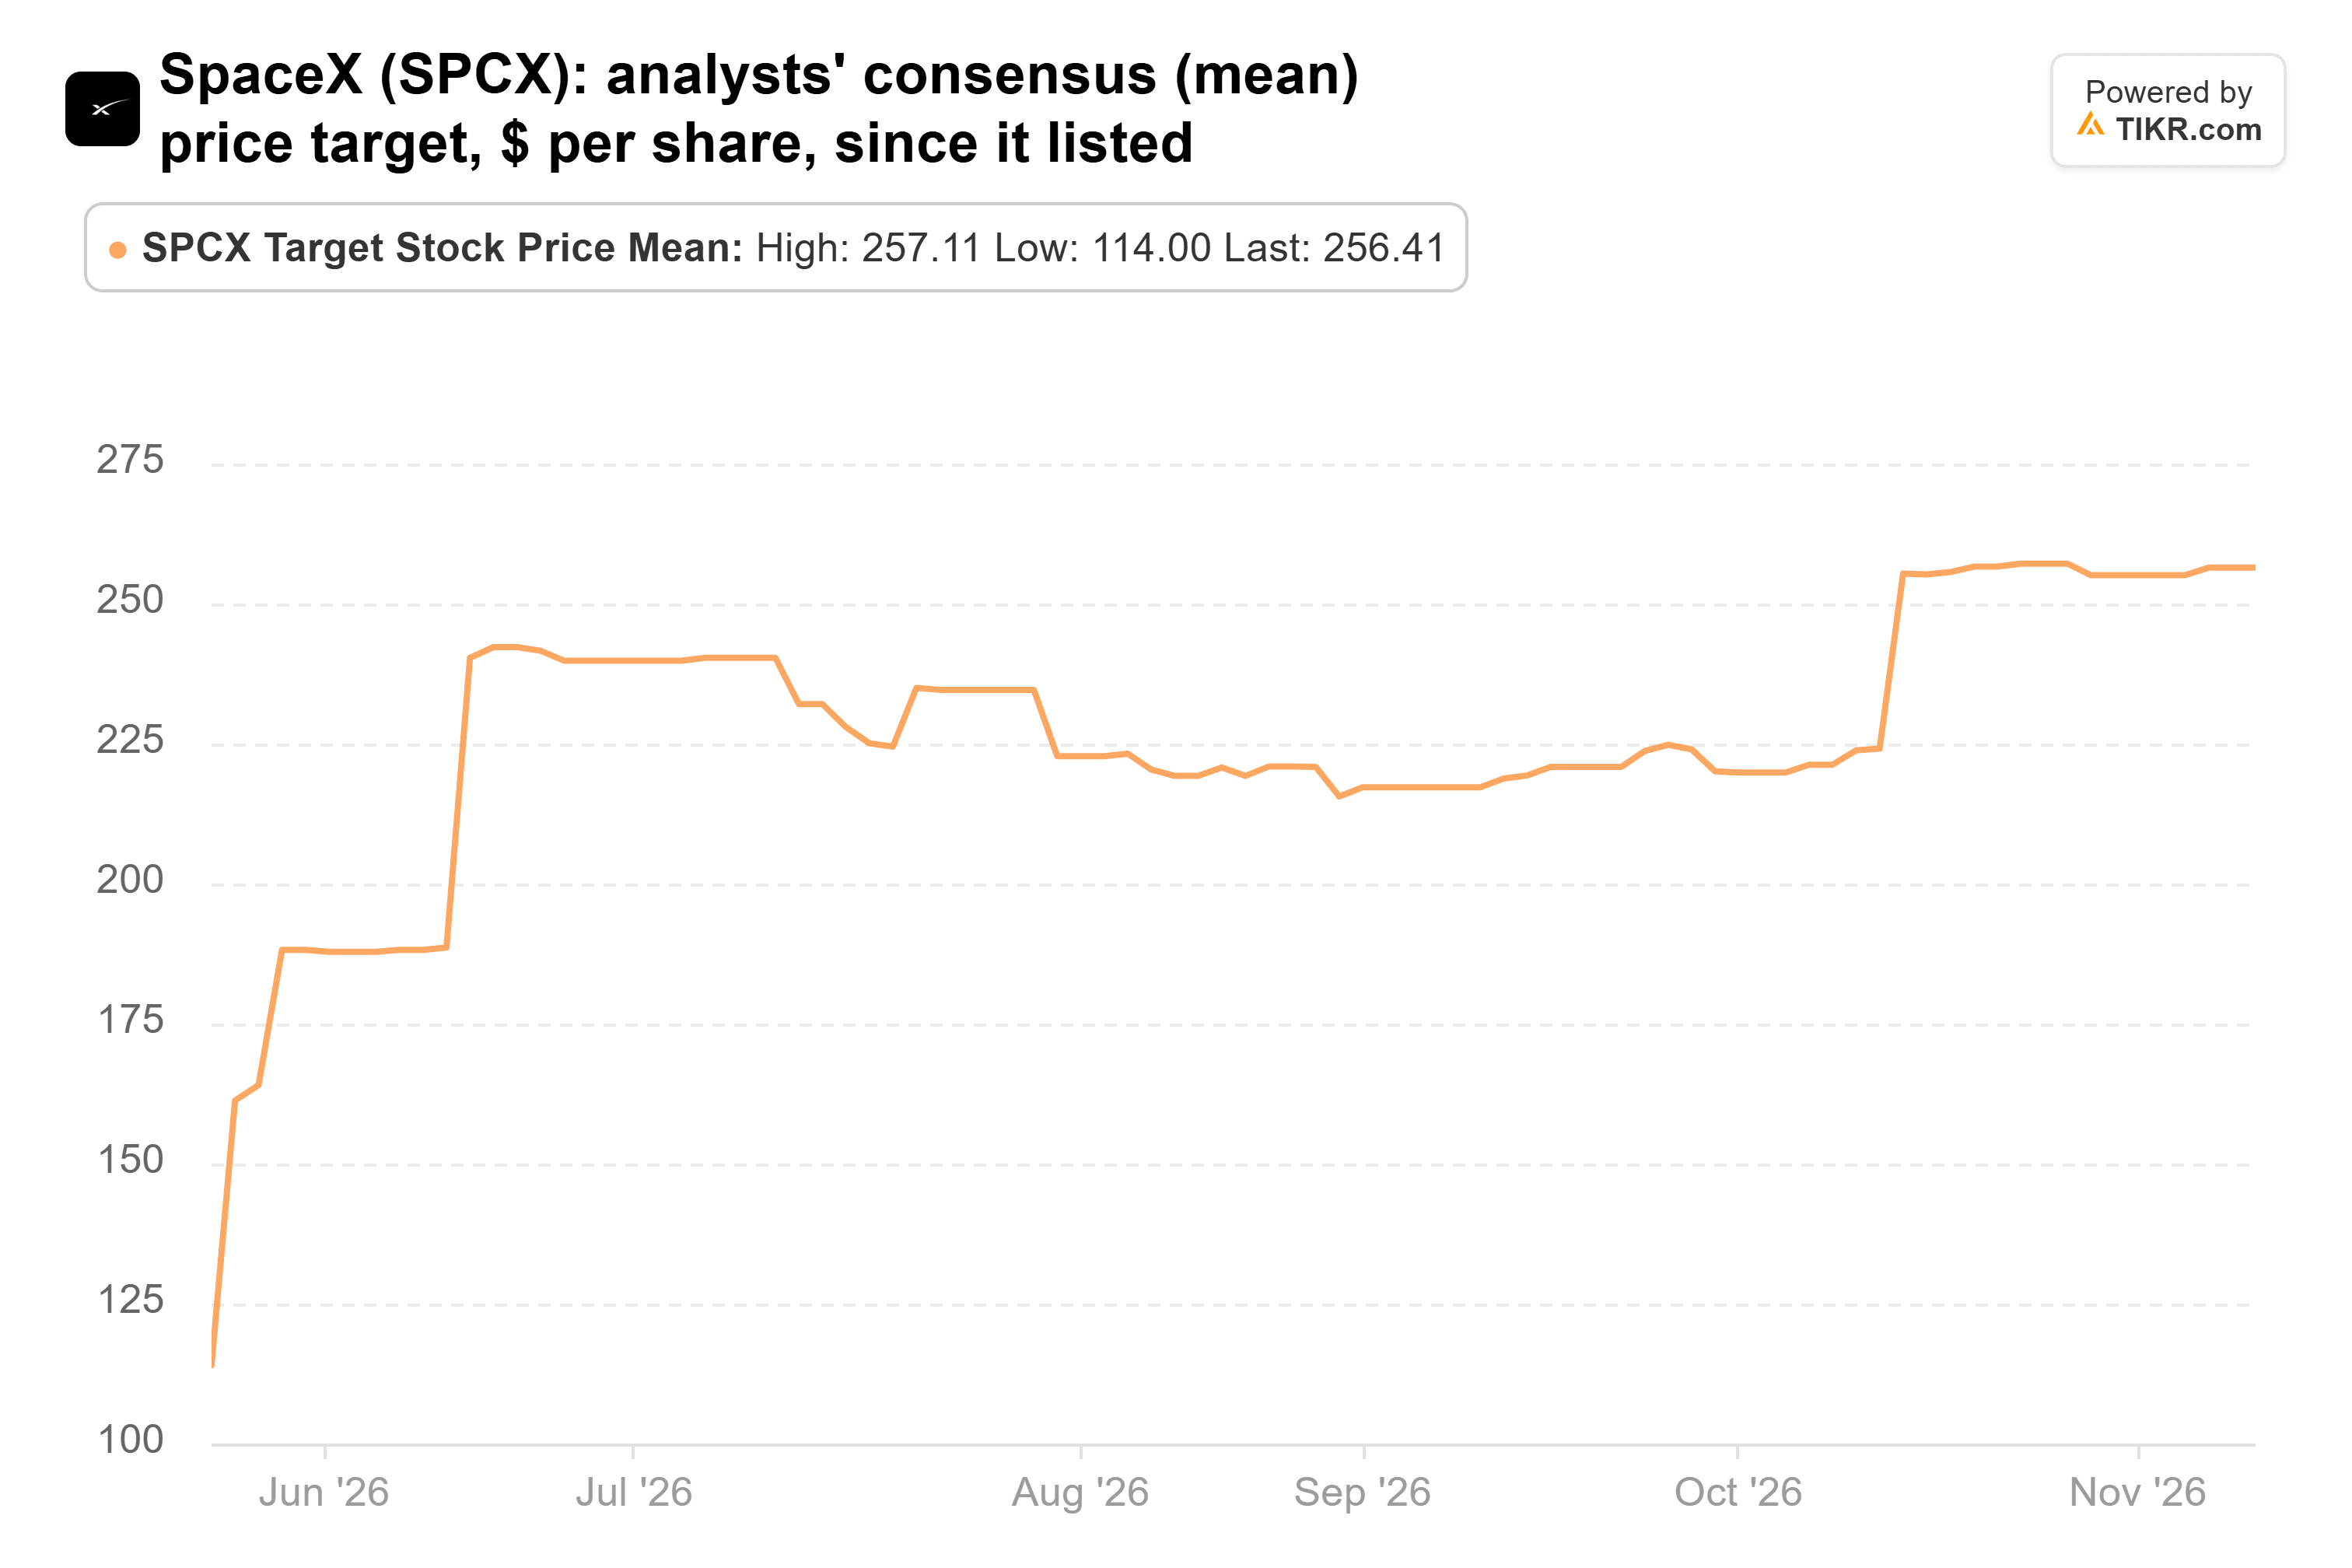
Cet objectif de 256 $ est 87 % au-dessus du prix actuel. L'action se négocie désormais à environ 45 fois les bénéfices prévisionnels, contre 97x au 30 septembre, car le prix a baissé tandis que les analystes relevaient leurs estimations. Ils attendent un BPA normalisé passant de 0,17 $ cette année à 2,74 $ en 2027.
Détenir les deux actions donne également à ARK une exposition aux discussions de fusion. Bloomberg a rapporté le 12 novembre que Tesla et SpaceX progressaient vers un accord qui pourrait intervenir dès décembre, bien qu'il puisse glisser début 2027. Gary Black de The Future Fund estime qu'une fusion par échange d'actions "n'apportera qu'une faible plus-value aux investisseurs de TSLA." Pour ARK, un accord combinerait ses deux plus gros avoirs, représentant ensemble près de 13 % de ses actions déclarées en 13F, en un seul.
NVIDIA a reçu le plus gros coup de pouce, juste avant la chute
La plus forte augmentation d'ARK parmi les trois concernait NVIDIA. Elle détenait 85 % d'actions de plus au 30 septembre qu'au 30 juin : 2,56 millions d'actions valant 585 millions de dollars, soit 3,4 % de ses actions déclarées en 13F et son cinquième plus gros avoir. L'action a perdu 32 % depuis et clôture à son plus bas niveau depuis un an.
Les investisseurs ont deux grandes raisons de s'inquiéter. Premièrement, Jensen Huang a démissionné de son poste de PDG le 12 novembre après que le Wall Street Journal a rapporté que le conseil d'administration se préparait à le pousser vers la sortie. Un jour plus tard, le conseil a déclaré à CNBC qu'il était toujours "en train de sélectionner un cabinet de recrutement", et le président Trump a déclaré que le retour de Huang ne serait "certainement pas une mauvaise idée". Deuxièmement, la direction avait déjà prévu une baisse de la marge brute à un plancher de 71 % à 72 % au trimestre de janvier 2027, contre 75,0 % au trimestre de juillet, en raison de la hausse des prix de la mémoire.
La demande semble toutefois toujours forte. La direction prévoit une hausse des revenus de l'exercice 2028 d'environ 70 % et a déclaré que l'offre, et non la demande, est ce qui limite ce chiffre. Les analystes ont relevé leur estimation du BPA pour l'exercice 2028 de 25 % entre fin juin et fin octobre. À environ 13 fois les bénéfices prévisionnels, NVIDIA se négocie bien en dessous de sa moyenne annuelle de 24x et de sa moyenne quinquennale de 36x sur TIKR.
L'objectif moyen des analystes a augmenté pendant la majeure partie de l'année et a reculé depuis son pic de fin octobre :
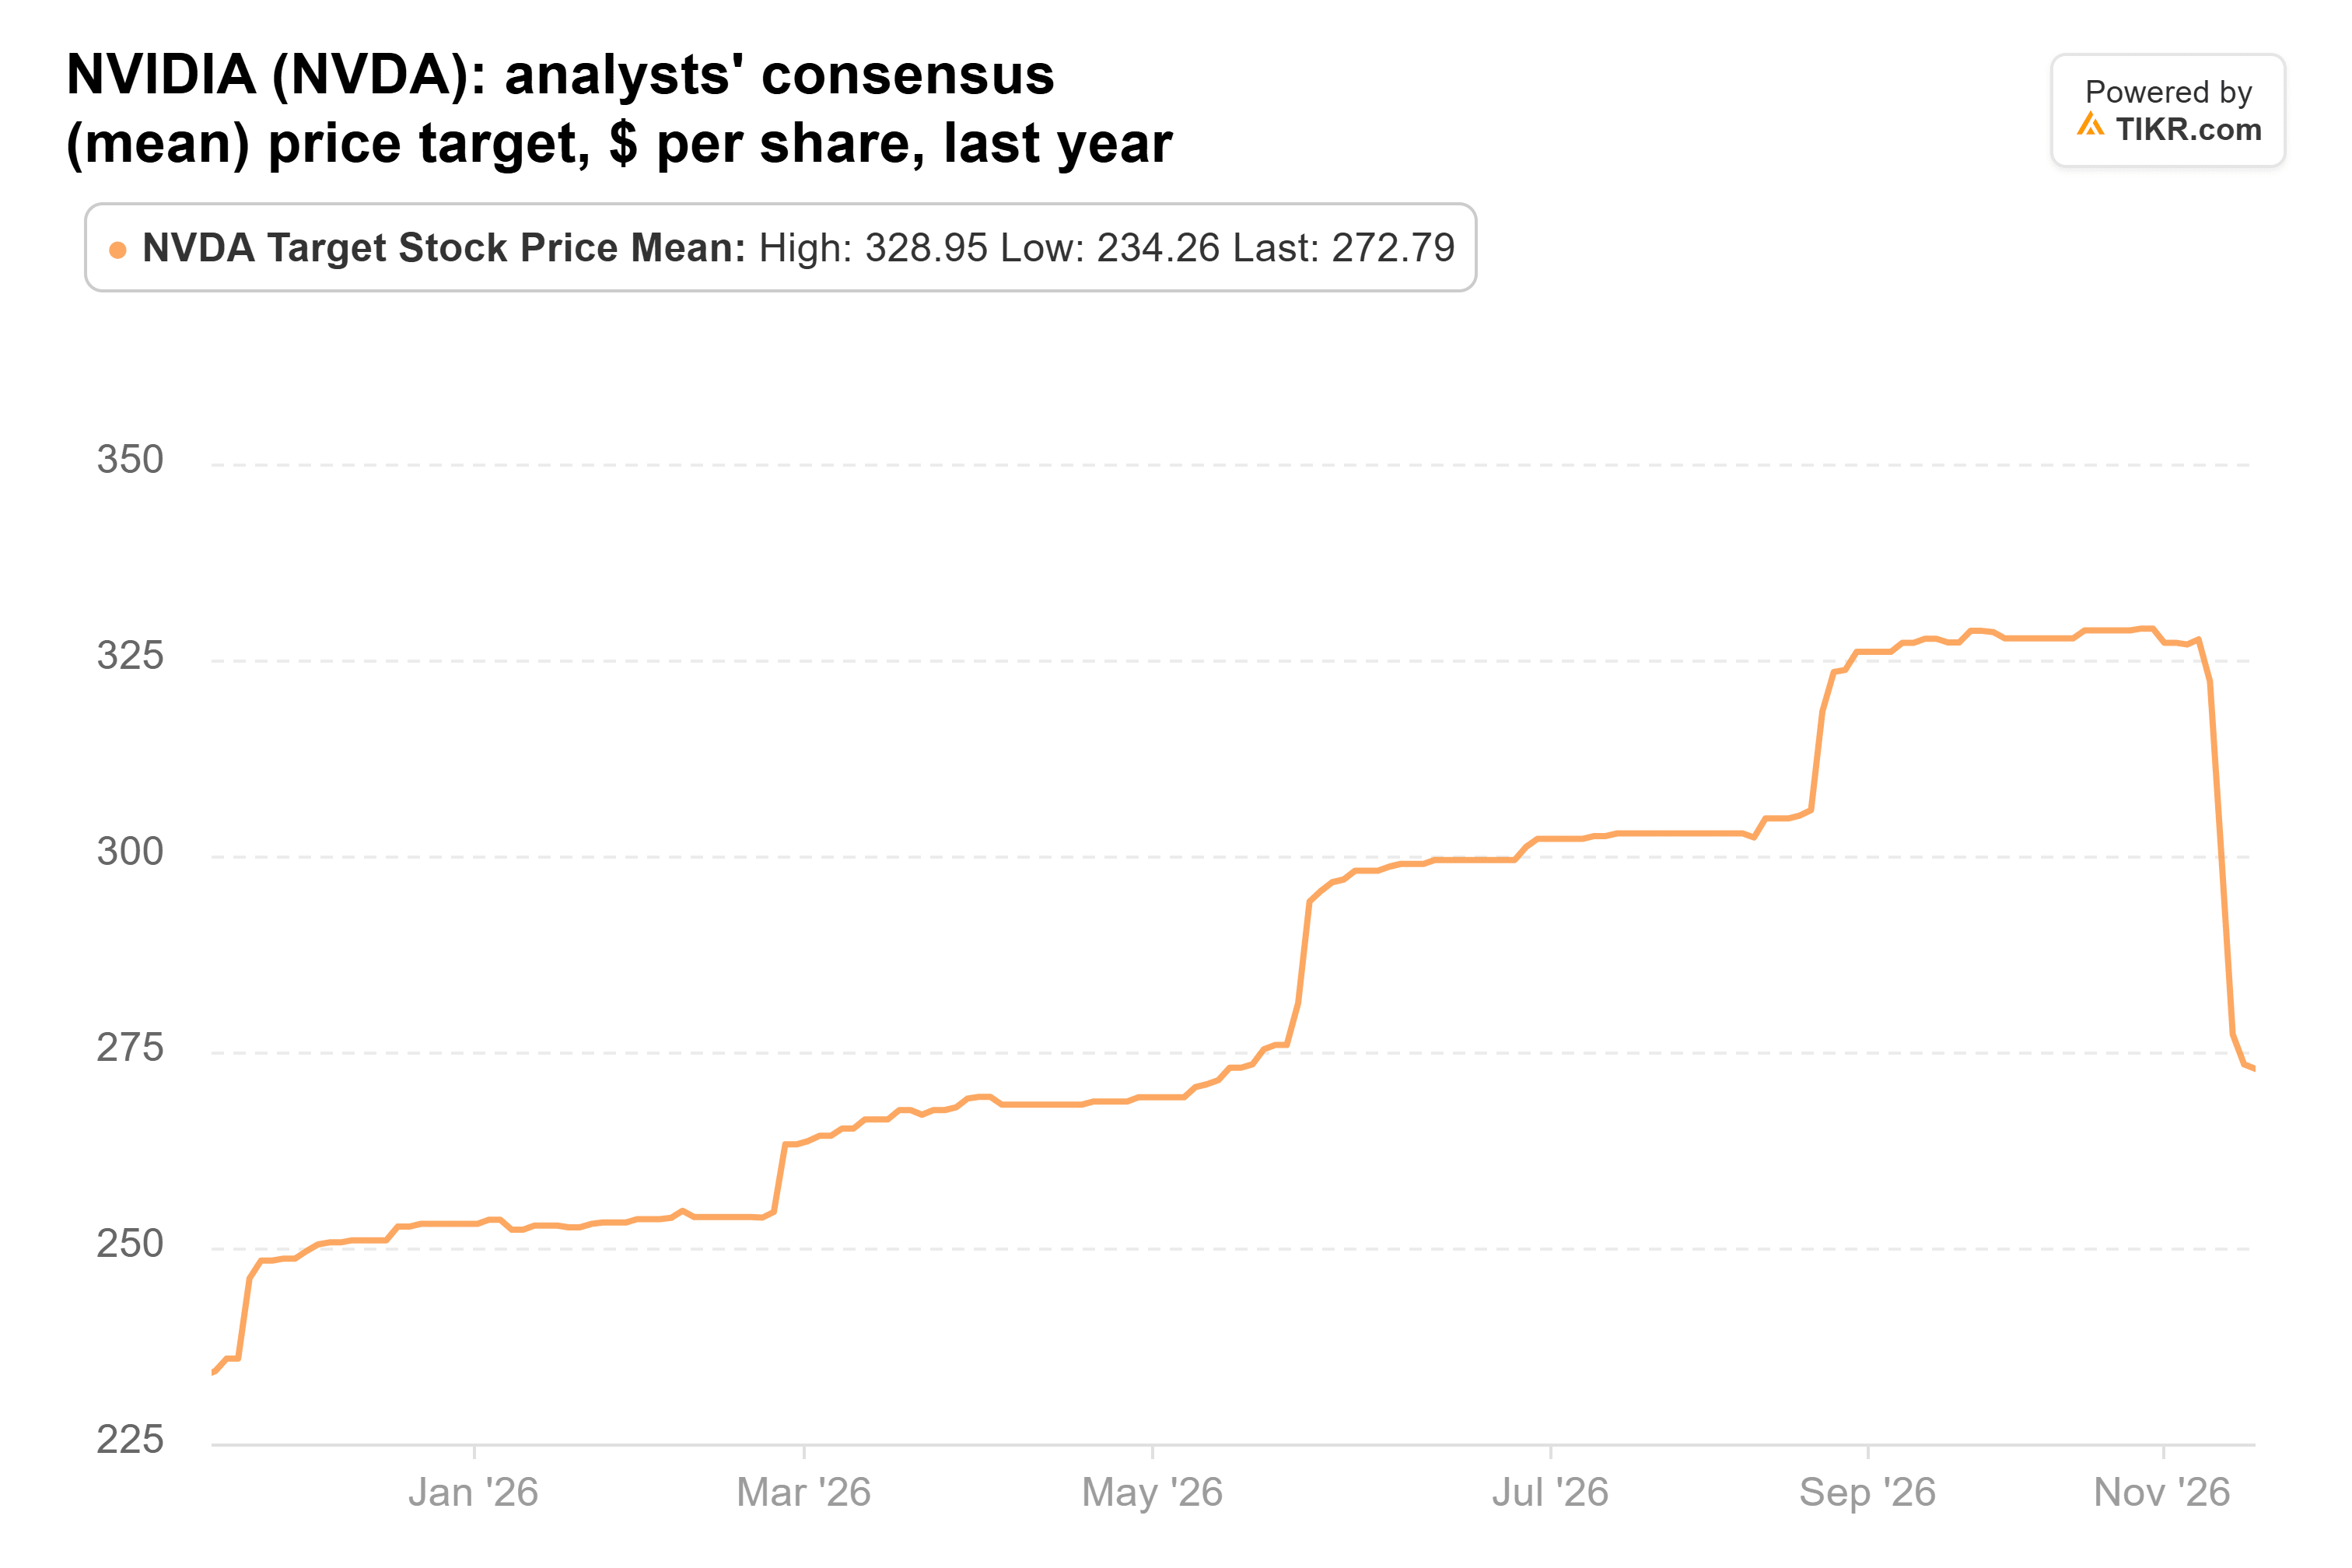
À 268 $, la moyenne se situe toujours 71 % au-dessus du prix actuel.
NVIDIA semble être son meilleur mouvement
Si je ne pouvais suivre qu'un seul des mouvements de Wood au troisième trimestre, ce serait NVIDIA. À 13 fois les bénéfices prévisionnels, le prix reflète déjà beaucoup de mauvaises nouvelles concernant la recherche d'un PDG et les marges, tandis que les analystes attendent toujours une forte croissance des bénéfices jusqu'à l'exercice 2028.
La croissance de SpaceX est réelle, mais elle dépend de l'essor de la location d'IA qui dure suffisamment longtemps pour financer des dizaines de milliards de dollars d'investissements par trimestre. Tesla est le plus difficile à suivre : à 178 fois les bénéfices que les analystes ne cessent de réduire, l'action est valorisée pour un business de robotaxi et de robots qui ne s'est pas encore matérialisé dans les estimations.
Le risque avec NVIDIA est que la lutte pour la direction s'éternise tandis que les coûts de la mémoire continuent de comprimer les marges. Dans ce cas, 13x ne semblerait pas si bon marché. NVIDIA publiera ses résultats du trimestre d'octobre le 17 novembre, et la prévision de marge pour le trimestre de janvier montrera si ce plancher de 71 % à 72 % tient. Gene Munster de Deepwater a même dit aux investisseurs de "se préparer à ce qu'ils retirent leurs prévisions." Le prochain 13F d'ARK, pour le trimestre clos le 31 décembre, est attendu mi-février et montrera si Wood a continué d'acheter.
Alors, que vaut réellement l'action Tesla ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Entrez simplement quelques hypothèses dans le modèle de valorisation de TIKR et voyez ce que Tesla pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !