Points clés
- Aux prix actuels, obtenir 1 000 $ de dividendes par mois nécessite 1 288 actions de Home Depot, soit environ 439 100 $, ou 2 400 actions de Lowe's, soit environ 533 500 $.
- Le dividende de Home Depot a absorbé 61 % de sa trésorerie disponible (free cash flow) sur les douze mois clos le 2 août, contre 38 % pour Lowe's sur les douze mois clos le 31 juillet.
- L'activité de Home Depot croît plus rapidement, tandis que Lowe's a abaissé ses prévisions pour l'année et s'est vu attribuer une recommandation de Vente (Sell) par Stifel.
- Pour un retraité qui souhaite un dividende sur lequel compter, la marge de sécurité plus importante de Lowe's vaut le coût plus élevé.
Home Depot (HD) a dépassé les attentes pour son troisième trimestre le 17 novembre et a nommé son directeur financier, Richard McPhail, comme son prochain PDG. Le même jour, Stifel a dégradé Lowe's (LOW) à Vente (Sell).
Pour un retraité, deux choses comptent : le coût du dividende et sa sécurité. Prenons donc l'exemple hypothétique d'un retraité qui souhaite 1 000 $ par mois, soit 12 000 $ par an, provenant de l'une des deux entreprises.
Home Depot verse 9,32 $ par action par an, soit un rendement de 2,7 % aux prix actuels, il faut donc 1 288 actions, soit environ 439 100 $. Lowe's verse 5,00 $ par action par an, soit un rendement de 2,2 %, il faut donc 2 400 actions, soit environ 533 500 $. Cela représente environ 94 400 $ de plus pour le même dividende. (Bien entendu, aucun retraité ne devrait investir une telle somme dans une seule action.)
| Action | Actions | Coût | Rendement | Revenu mensuel | Taux de distribution en trésorerie (TTM) |
|---|---|---|---|---|---|
| Home Depot (HD) | 1 288 | 439 105 $ | 2,7 % | 1 000 $ | 61 % |
| Lowe's (LOW) | 2 400 | 533 508 $ | 2,2 % | 1 000 $ | 38 % |
Source : TIKR et StockAnalysis, aux prix actuels et au taux de dividende actuel de chaque entreprise. Les taux de distribution sont les dividendes versés divisés par la trésorerie disponible (free cash flow), pour les douze mois clos le 2 août (Home Depot) et le 31 juillet (Lowe's).
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une analyse approfondie des investissements exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
Home Depot continue de gagner des parts de marché
Home Depot trouve de la croissance dans un marché immobilier gelé. Au troisième trimestre, clos le 1er novembre, les ventes ont augmenté de 4,9 % pour atteindre 43,4 milliards de dollars. Les ventes comparables ont progressé de 2,2 %, contre 0,2 % au même trimestre un an plus tôt, et les ventes comparables en ligne ont augmenté d'environ 13 %. Le point faible est la toiture chez SRS. Après deux saisons de tempêtes faibles, la direction a abaissé les prévisions de croissance organique de SRS pour l'année à un faible taux à un chiffre, contre un taux moyen à un chiffre. McPhail prend ses fonctions de PDG le 23 novembre, Ted Decker restant président et Jordan Broggi devenant directeur financier.
Sur les douze mois clos le 2 août, Home Depot a versé 9,22 milliards de dollars de dividendes sur 15,10 milliards de dollars de trésorerie disponible (free cash flow), son dividende est donc largement couvert. Les dividendes versés ont néanmoins augmenté chaque année pendant une décennie, tandis que la trésorerie disponible a fluctué :
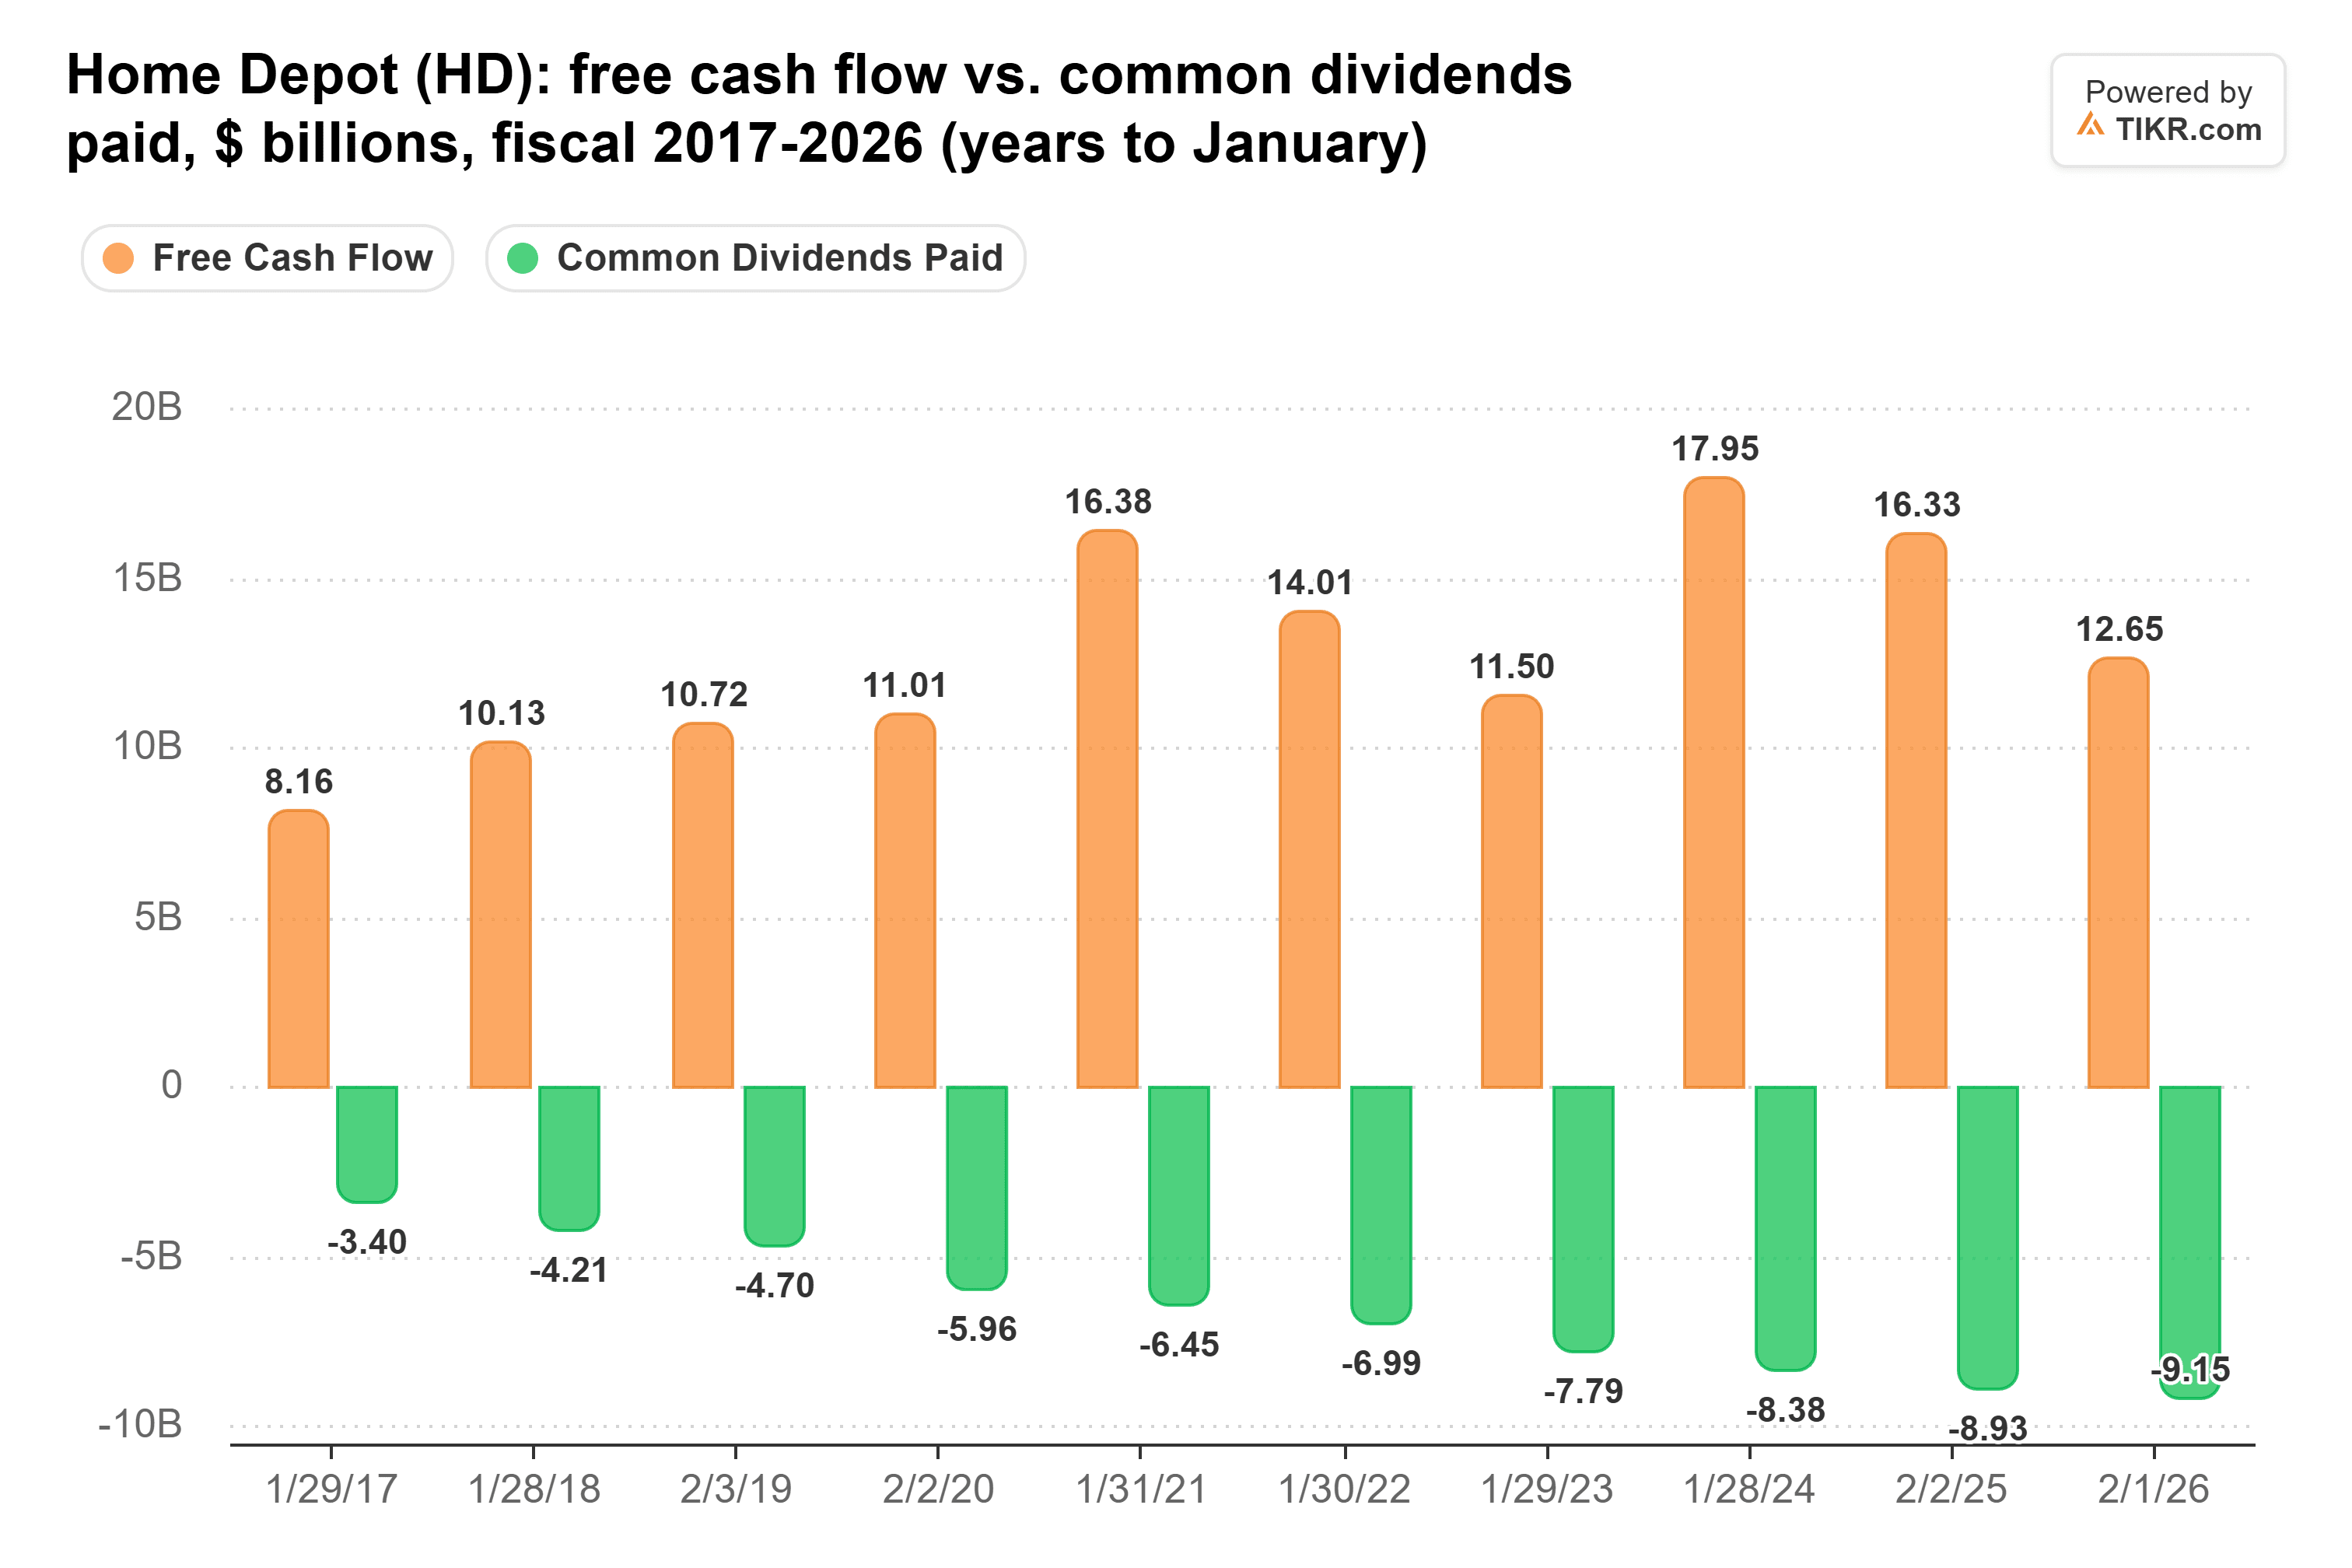
Lors du dernier exercice, la trésorerie disponible est tombée à 12,7 milliards de dollars contre 16,3 milliards de dollars, et le dividende en a absorbé 72,4 %. Cinq ans plus tôt, il en absorbait 39,4 %.
Lowe's dispose d'une plus grande marge de sécurité
Lowe's n'a pas suivi les ventes de Home Depot. Ses ventes comparables n'ont augmenté que de 0,2 % au deuxième trimestre, clos le 31 juillet, et le nombre de transactions a baissé de 2,1 %. Ses acquisitions liées à la construction résidentielle, FBM et ADG, peinent face à un ralentissement de la construction de nouvelles maisons. Lowe's prévoit désormais des ventes comparables stables pour l'année, contre stables à en hausse de 2 % auparavant, et un BPA ajusté d'environ 12,25 $, soit le bas de son ancienne fourchette de 12,25 $ à 12,75 $.
Le PDG Marvin Ellison a présenté l'argument de long terme lors de la conférence téléphonique du deuxième trimestre : « Nous savons qu'à un moment donné, nous devrons construire des maisons dans ce pays. Et quand nous le ferons, nous serons mieux positionnés aujourd'hui, et nous le serons encore plus à l'avenir que nous ne l'avons jamais été dans l'histoire de cette entreprise. » Stifel a dégradé Lowe's à Vente (Sell) contre Conserver (Hold) et a abaissé son objectif de cours à 190 $ contre 195 $.
Le dividende dispose néanmoins d'une grande marge de manœuvre. Sur les douze mois clos le 31 juillet, Lowe's a versé 2,69 milliards de dollars sur 7,00 milliards de dollars de trésorerie disponible (free cash flow). Sa trésorerie disponible a couvert le dividende confortablement chaque année pendant une décennie :
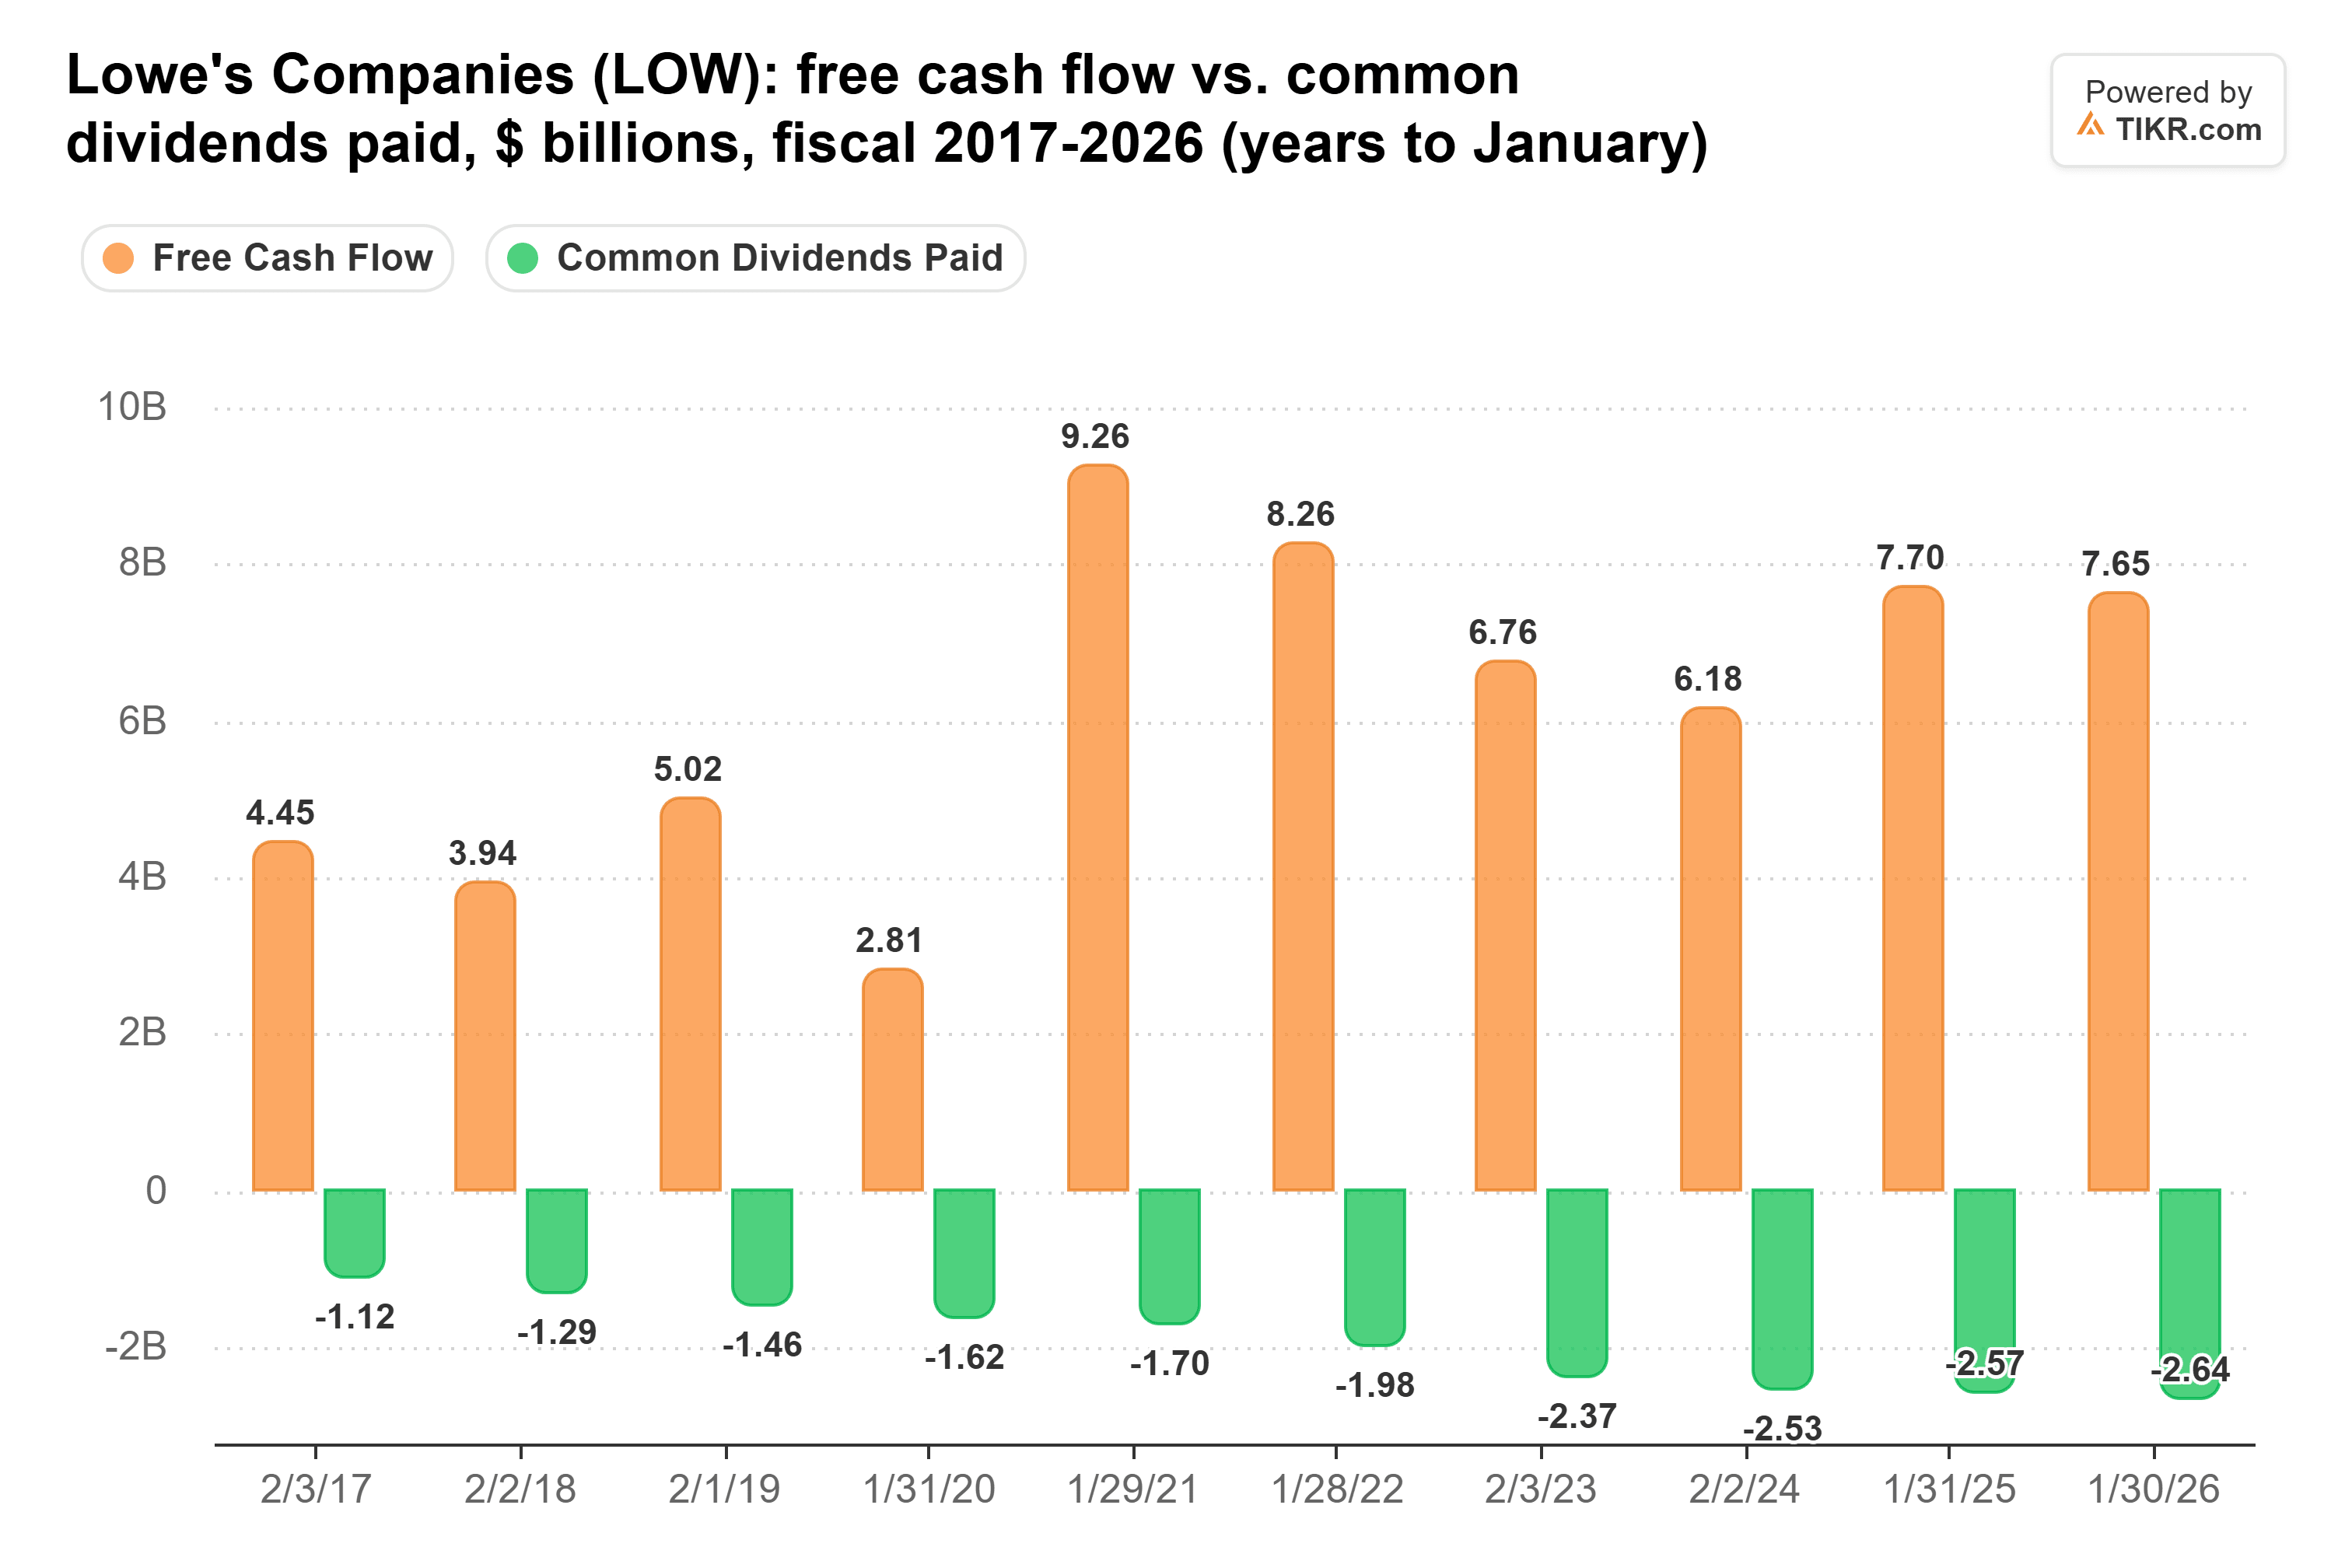
Lors du dernier exercice, les dividendes ont absorbé 34,5 % de la trésorerie disponible. En mai, Lowe's a augmenté son dividende trimestriel à 1,25 $ contre 1,20 $. L'entreprise se qualifie d'« aristocrate du dividende », et avec une telle marge de manœuvre, je m'attends à ce que les augmentations se poursuivent.
Je paierais plus cher pour Lowe's
Home Depot est la moins bien couverte des deux, c'est donc celle que je testerais pour une éventuelle réduction. Mais le fait d'être le dividende le moins bien couvert n'en fait pas un dividende risqué. La trésorerie disponible a couvert le dividende de Home Depot chaque année sur ce graphique, et son EBIT couvre ses intérêts 8,4 fois. Ce que je surveillerais, c'est la hausse du taux de distribution, et toute décision que le nouveau PDG et le nouveau directeur financier prendraient concernant le dividende en premier lieu.
Cependant, si j'étais un retraité, je paierais les 94 400 $ supplémentaires pour Lowe's. Un dividende qui absorbe 38 % de la trésorerie disponible peut continuer à croître même si les ventes stagnent. Lowe's a augmenté son dividende de 15,6 % par an au cours des cinq derniers exercices, passant de 2,30 $ par action à 4,75 $. À ce rythme, les 2 400 actions verseraient environ 44 000 $ par an d'ici la 10e année. Les actions de Home Depot verseraient environ 25 000 $ au rythme de 8,4 % de Home Depot. Je ne compterais pas sur le maintien de ce rythme par Lowe's, puisque l'augmentation de cette année était de cinq cents par trimestre.
Rien de tout cela ne fait de Home Depot un mauvais choix. Son activité croît plus rapidement, et elle supporte moins de dette : la dette nette est de 2,25 fois l'EBITDA, contre 2,65 fois pour Lowe's. C'est simplement que pour un dividende sur lequel je compte pour payer mes factures, je prendrais la plus grande marge de sécurité.
Le prochain test pour Lowe's est la publication de ses résultats du troisième trimestre, qui arrive bientôt. La direction a donné des prévisions de BPA ajusté pour le trimestre inférieures d'environ 7 % à celles de l'année dernière. Un écart plus important, ou une réduction du chiffre annuel d'environ 12,25 $, me ferait revenir vers Home Depot.
Oubliez Lowe's : 6 rendements de dividendes sûrs de 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent être la clé d'une richesse considérable. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve… et vivre au jour le jour chaque mois, en attendant que le prochain chèque de sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Lowe's n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !