Points clés
- Sur les 460 grands fonds ayant déposé leurs déclarations 13F pour le trimestre clos le 30 septembre, 13 ont acheté des actions de Berkshire Hathaway et 12 en ont vendu, le fonds de George Soros figurant parmi les vendeurs.
- Les acheteurs sont pour l'instant gagnants, l'action de Berkshire ayant progressé de 15 % depuis le 30 septembre.
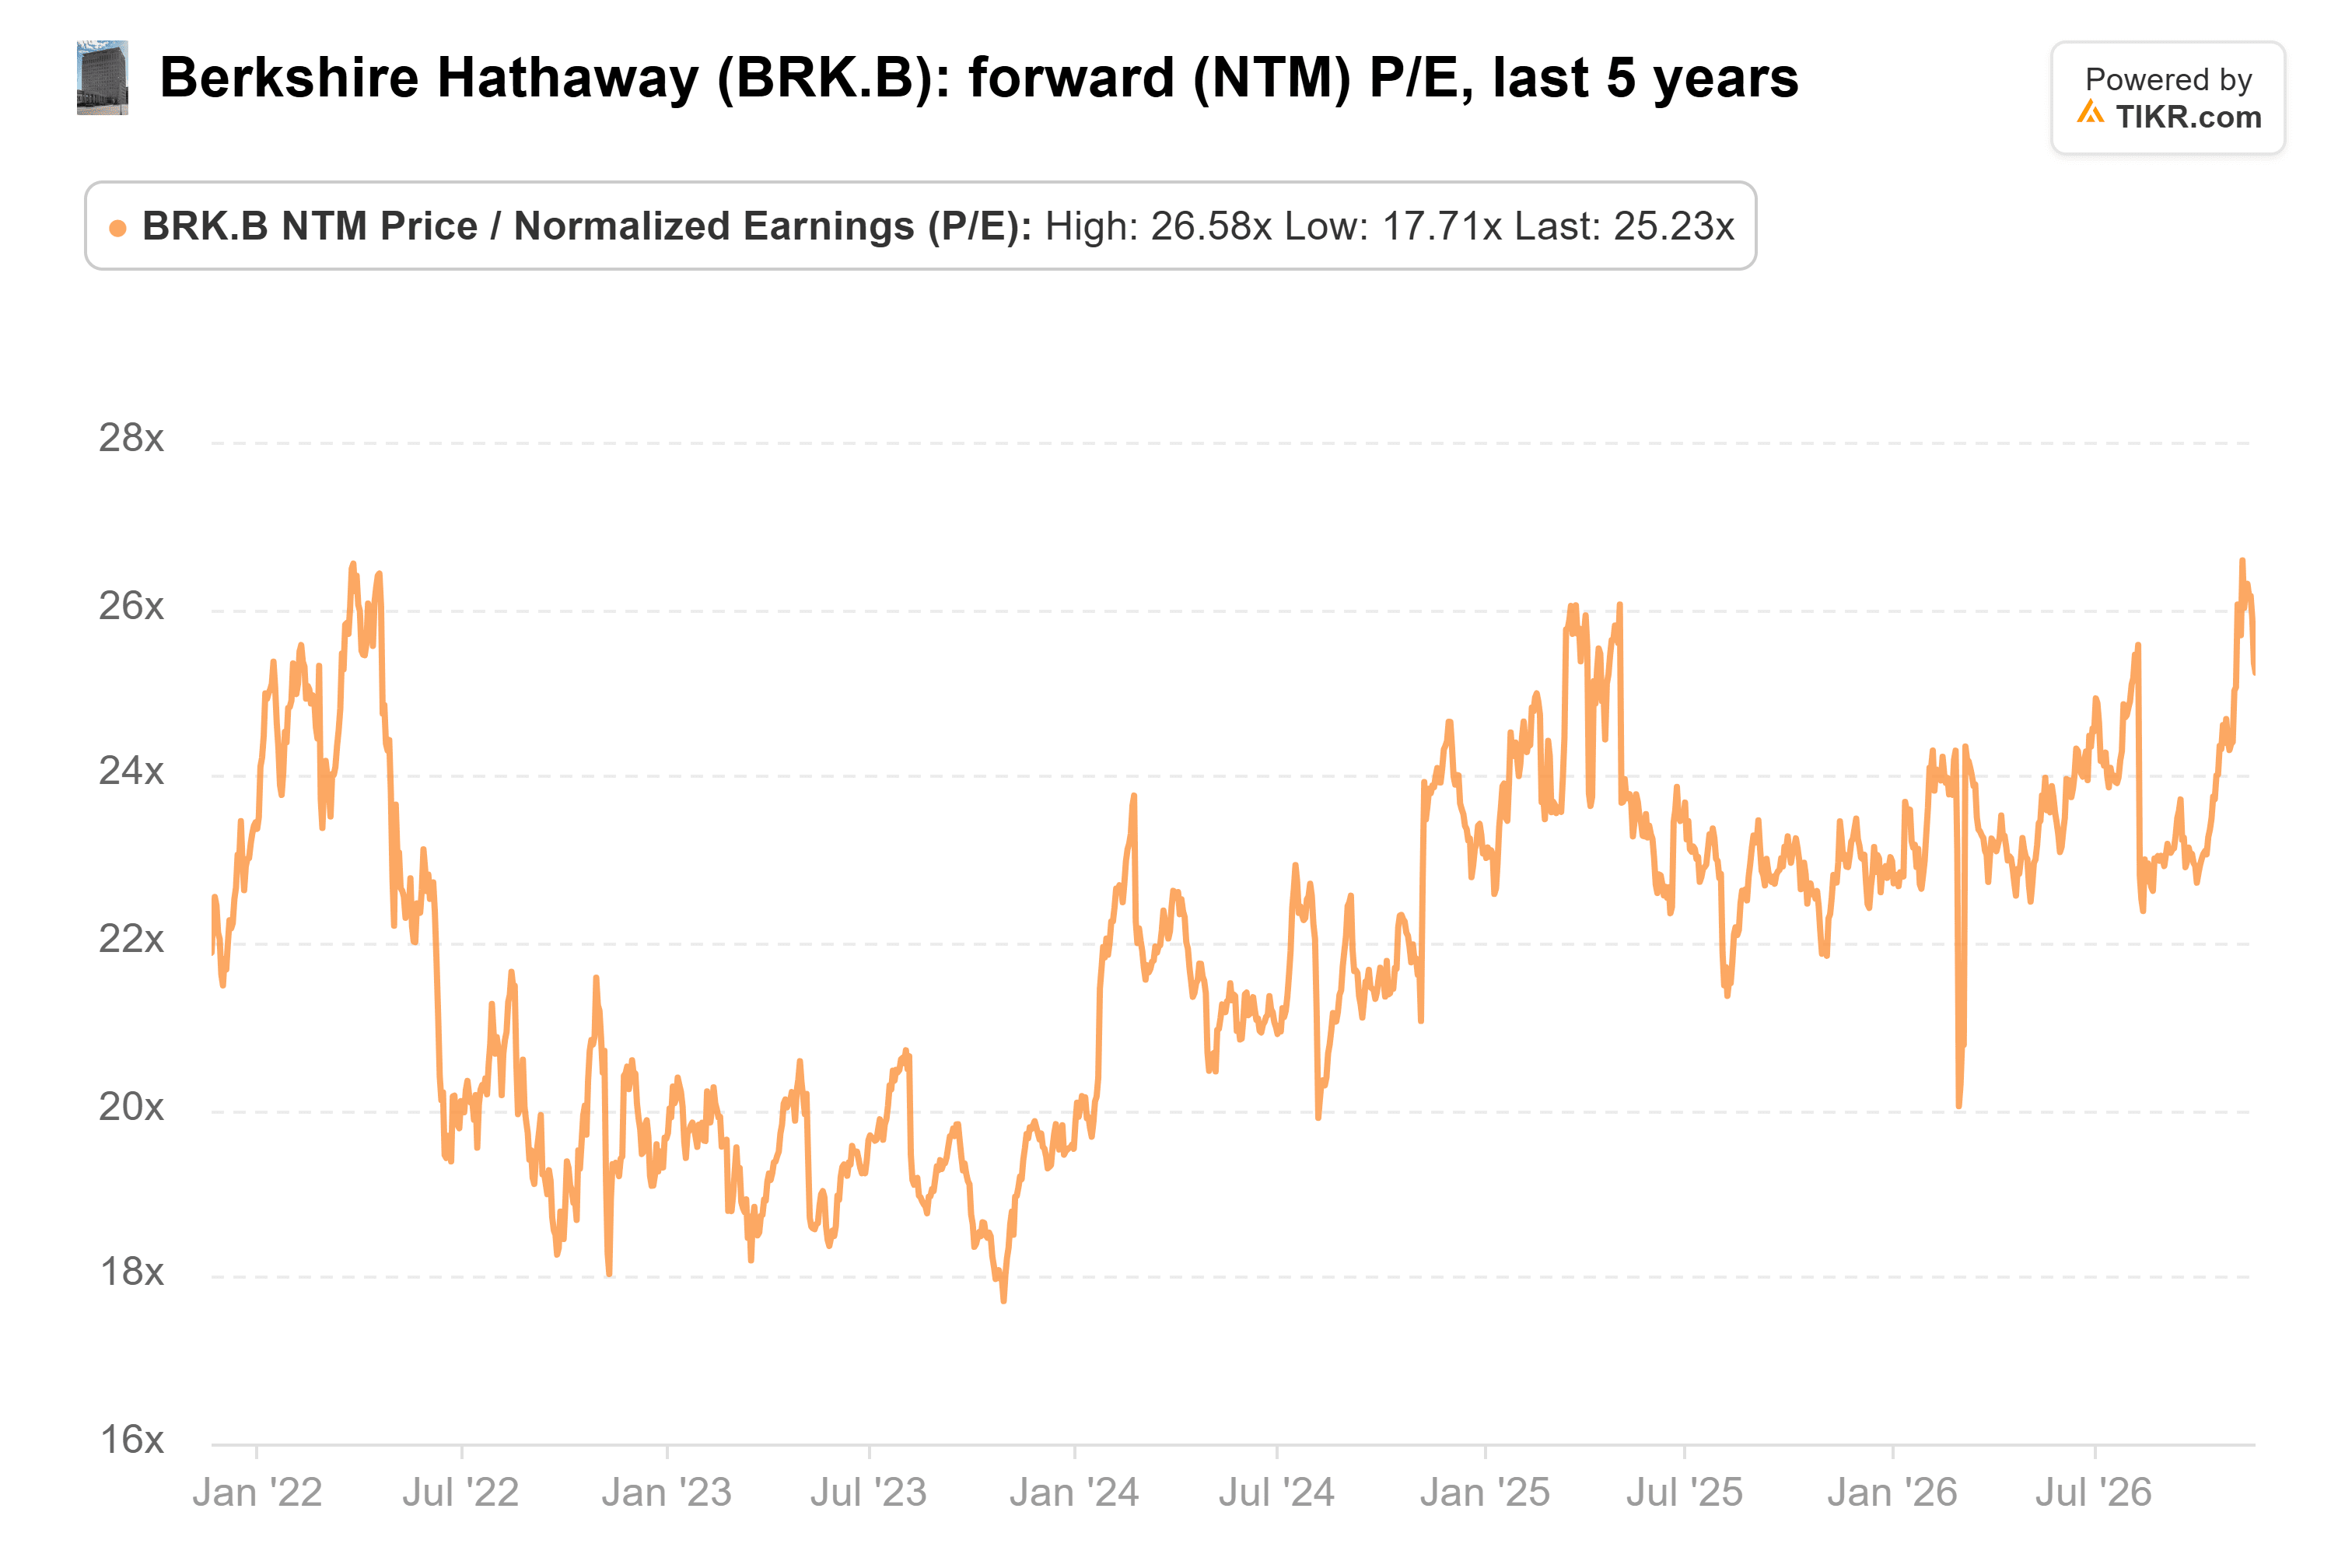
- Cette hausse porte le cours de Berkshire à 25 fois les bénéfices anticipés, contre une moyenne quinquennale de 22x, tandis qu'AIG, une participation que Soros a laissée intacte, se négocie à environ 9x.
- À partir d'ici, les vendeurs ont le meilleur argument : les analystes anticipent une croissance lente des bénéfices, et leur objectif moyen se situe en dessous du cours de l'action.
Les grands fonds n'ont pas réussi à se mettre d'accord sur Berkshire Hathaway (BRK.B) le trimestre dernier, et George Soros s'est rangé du côté des vendeurs.
Sur les 460 grands fonds ayant déposé leurs déclarations 13F pour le trimestre clos le 30 septembre (fonds connus, plus tout fonds détenant 1 milliard de dollars ou plus d'actions américaines dans son 13F, à l'exclusion des fonds quantitatifs et indiciels), 13 ont acheté des actions de Berkshire, soit en ouvrant une position, soit en l'augmentant de 20 % ou plus. Douze ont liquidé leur position ou réduit leur participation de 20 % ou plus, et 92 la détenaient encore à la fin du trimestre.
Soros a réduit sa position, et d'autres vendeurs sont allés plus loin
Le formulaire 13F du Soros Fund Management pour le trimestre, déposé le 13 novembre, montre qu'il a réduit sa participation dans Berkshire de 25 %, à 99 314 actions d'une valeur de 49 millions de dollars au 30 septembre. Cela représente 0,8 % des 6,48 milliards de dollars d'actions américaines que son 13F détient, ce qui en fait sa 28e plus grande position. Il a laissé inchangée sa participation de 144 410 actions dans American International Group (AIG).
D'autres vendeurs ont déplacé davantage d'argent. The Wellcome Trust a réduit sa participation de 35 %, soit environ 183 millions de dollars aux prix de fin de trimestre, selon son 13F déposé le 12 novembre. Le 13F de Blue Sparrow, déposé le 16 novembre, montre une réduction de 68 %, à 101 500 actions, soit environ 107 millions de dollars vendus. Prana Capital Management et Ninety One ont tous deux liquidé leurs positions, pour environ 68 millions de dollars chacun, et Giverny Capital a réduit sa participation de 39 %.
TIKR suit 4 analystes sur Berkshire Hathaway. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Berkshire Hathaway, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Berkshire Hathaway
Check Capital a fait de Berkshire un tiers de son 13F
Du côté des acheteurs, le pari de loin le plus important est venu de Check Capital Management, qui gère 2,4 milliards de dollars et parie gros sur Berkshire. Son 13F, déposé le 5 novembre, montre qu'il a augmenté sa participation de 31 %, à 1,10 million d'actions, soit environ 135 millions de dollars supplémentaires aux prix de fin de trimestre. Berkshire est désormais sa plus grande détention, représentant 34,2 % des actions américaines de son 13F.
BSN Capital Partners a ouvert une position de 100 000 actions d'une valeur de 51 millions de dollars, soit 2,0 % des 2,50 milliards de dollars d'actions américaines que son 13F détient. Norris Perne & French a augmenté sa position de 90 %, à 94 959 actions, soit 2,1 % des actions de son 13F. Le GMO de Jeremy Grantham et le Maverick Capital de Lee Ainslie ont également ouvert des positions, bien que modestes : environ 3 millions et 2 millions de dollars respectivement.
Jusqu'à présent, les acheteurs ont eu raison. L'action de Berkshire a progressé de 15 % depuis sa clôture du 30 septembre, dernier jour couvert par ces déclarations 13F (il s'agit de la variation du cours seul, un 13F n'indiquant pas le prix payé par quiconque). Entre-temps, le rapport du troisième trimestre de Berkshire a montré 9,6 milliards de dollars de rachats d'actions au cours du trimestre et environ 2 milliards de dollars supplémentaires en octobre.
Un multiple de 25x est-il justifié ?
Les bénéfices n'ont pas suivi le rythme de l'action. Les bénéfices opérationnels du troisième trimestre de Berkshire ont baissé de 5,8 % pour atteindre 12,7 milliards de dollars, le bénéfice de souscription d'assurance ayant chuté de 43 %. Le bénéfice avant impôts de la souscription de GEICO est tombé à 982 millions de dollars contre 1,77 milliard de dollars un an plus tôt, tandis que les bénéfices de BNSF ont augmenté de 19 %.
Les analystes n'attendent pas une croissance beaucoup plus rapide à partir de maintenant. Le consensus sur le BPA normalisé rebondit à 22,56 $ cette année contre 20,62 $ en 2025, puis croît d'environ 2 % par an pour atteindre 23,61 $ en 2028 :
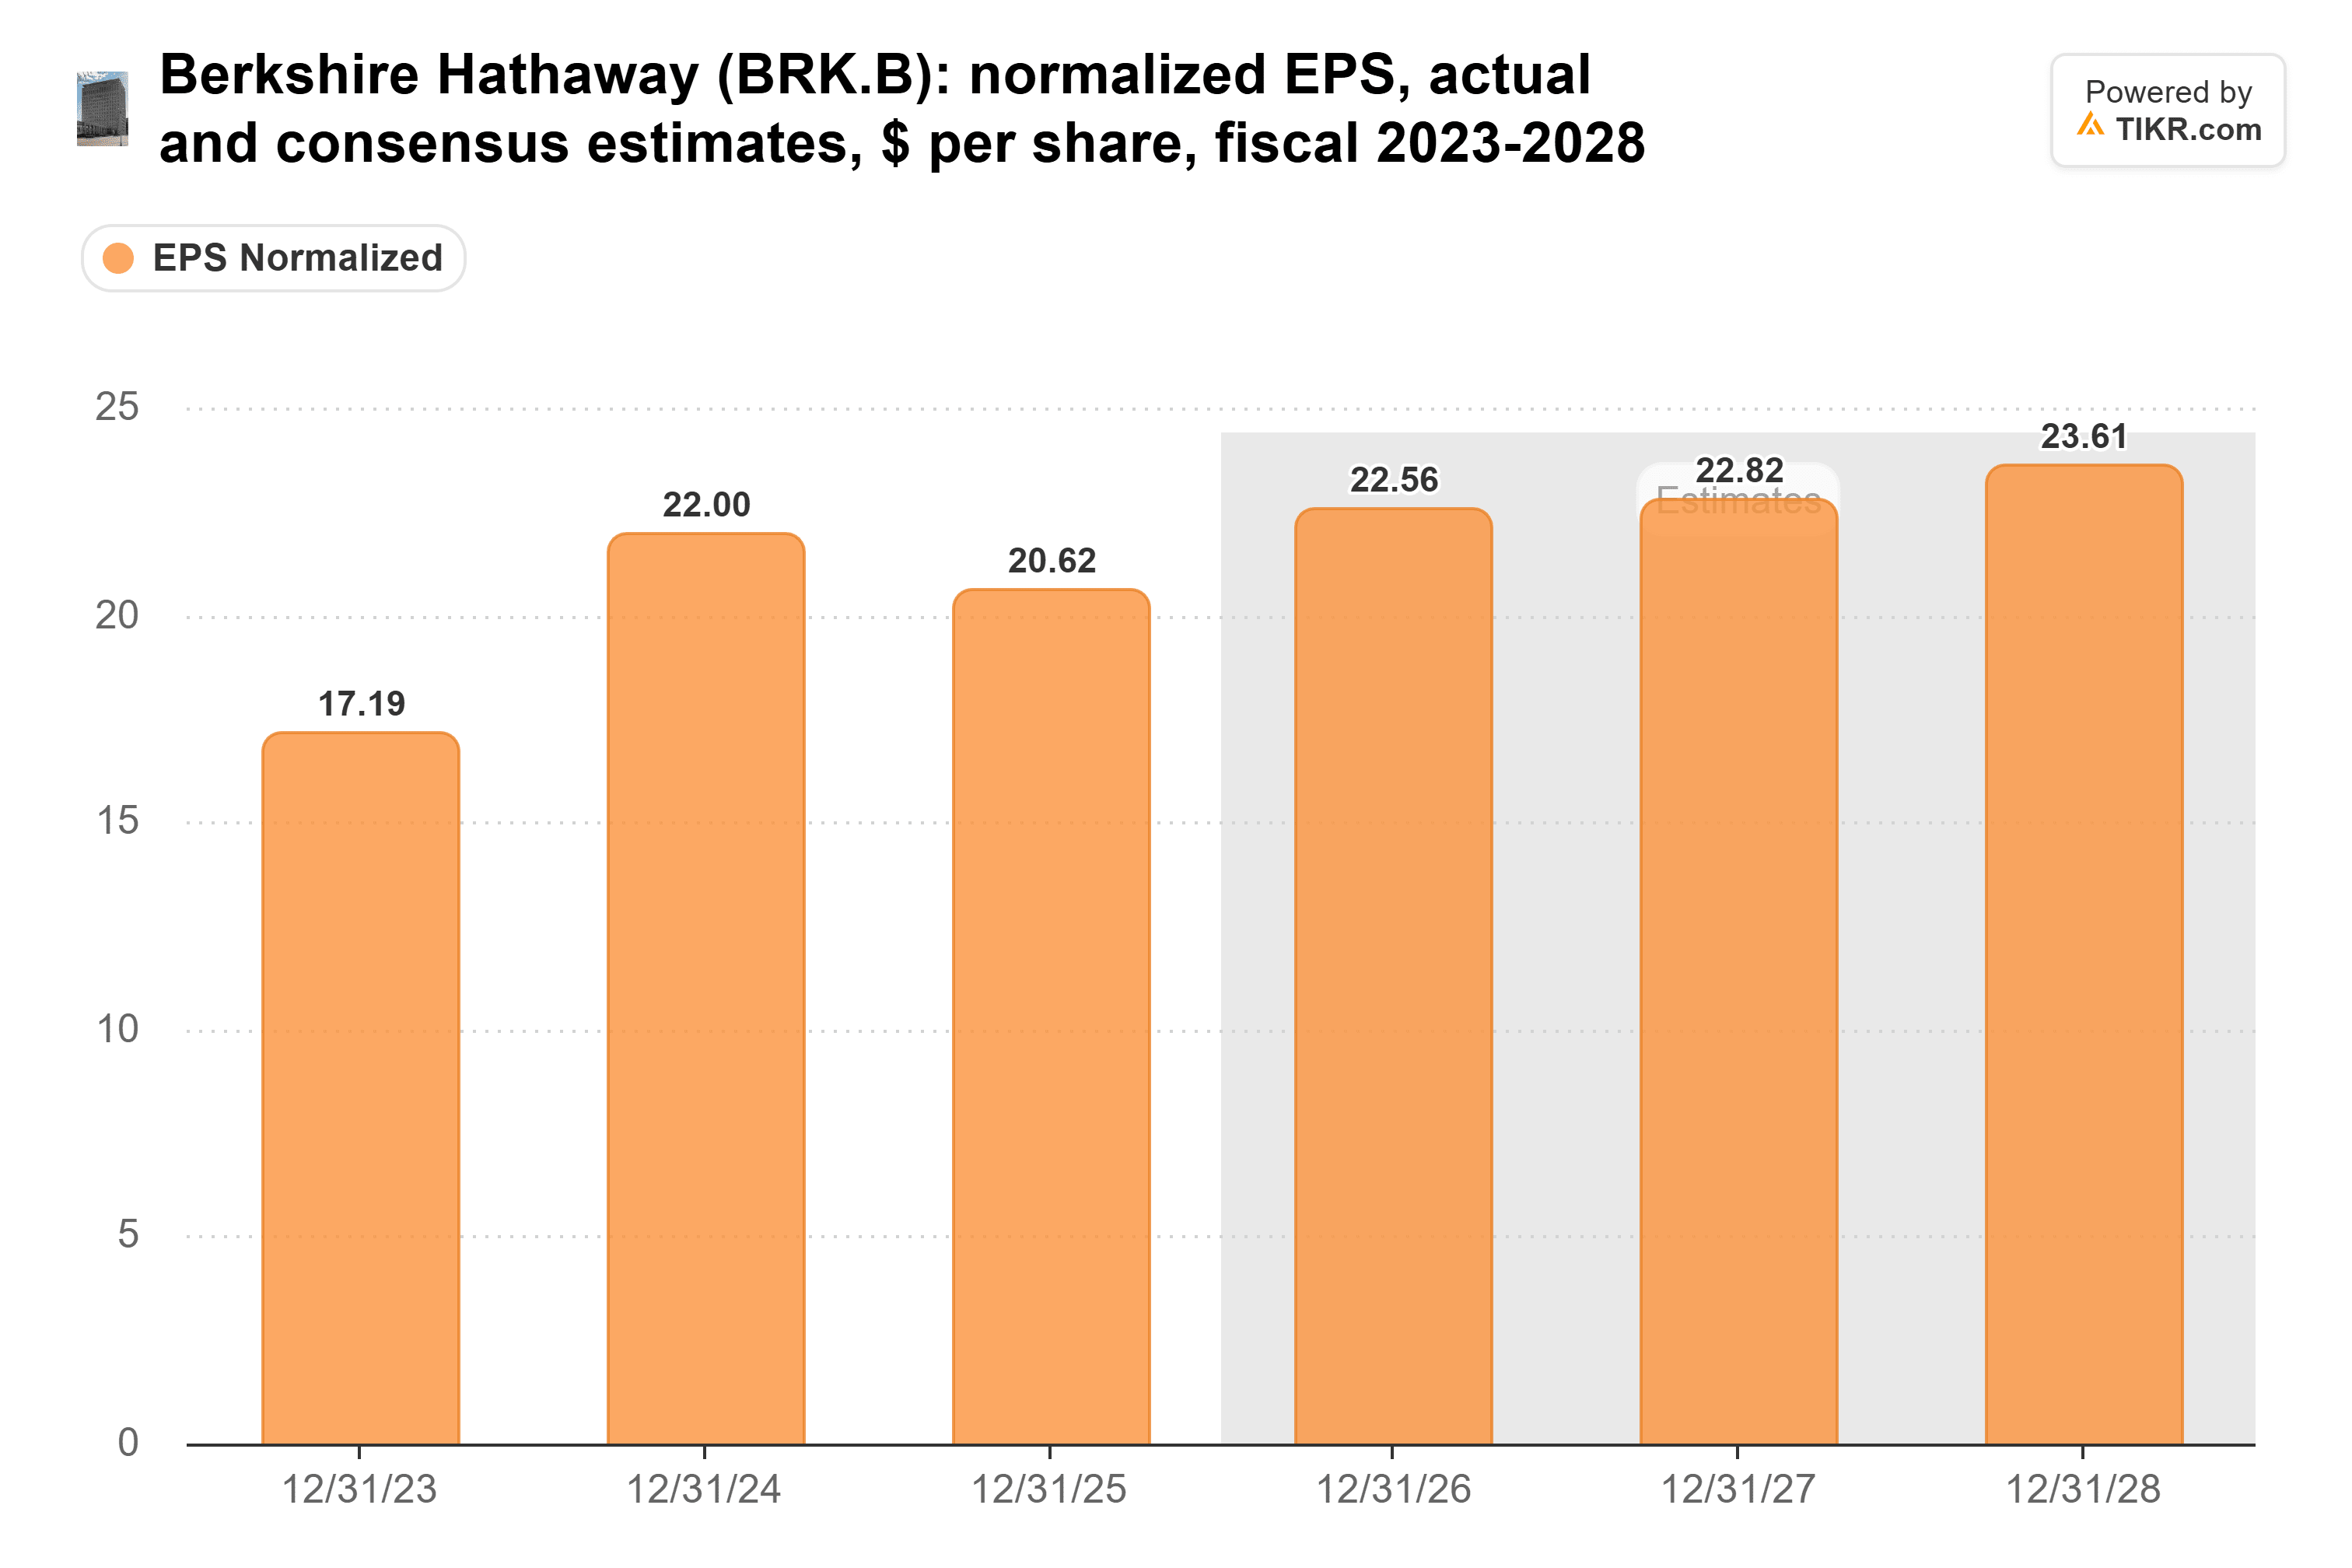
(Seuls trois analystes établissent les estimations pour 2026 et 2027, et deux pour 2028.)
Les investisseurs paient ces bénéfices plus cher que d'habitude. Berkshire se négocie à 25 fois les bénéfices anticipés, contre une moyenne quinquennale de 22x et un pic de 27x le 9 novembre :
L'objectif moyen du Street a augmenté au cours de l'année écoulée, passant de 529 $ à 565 $ :
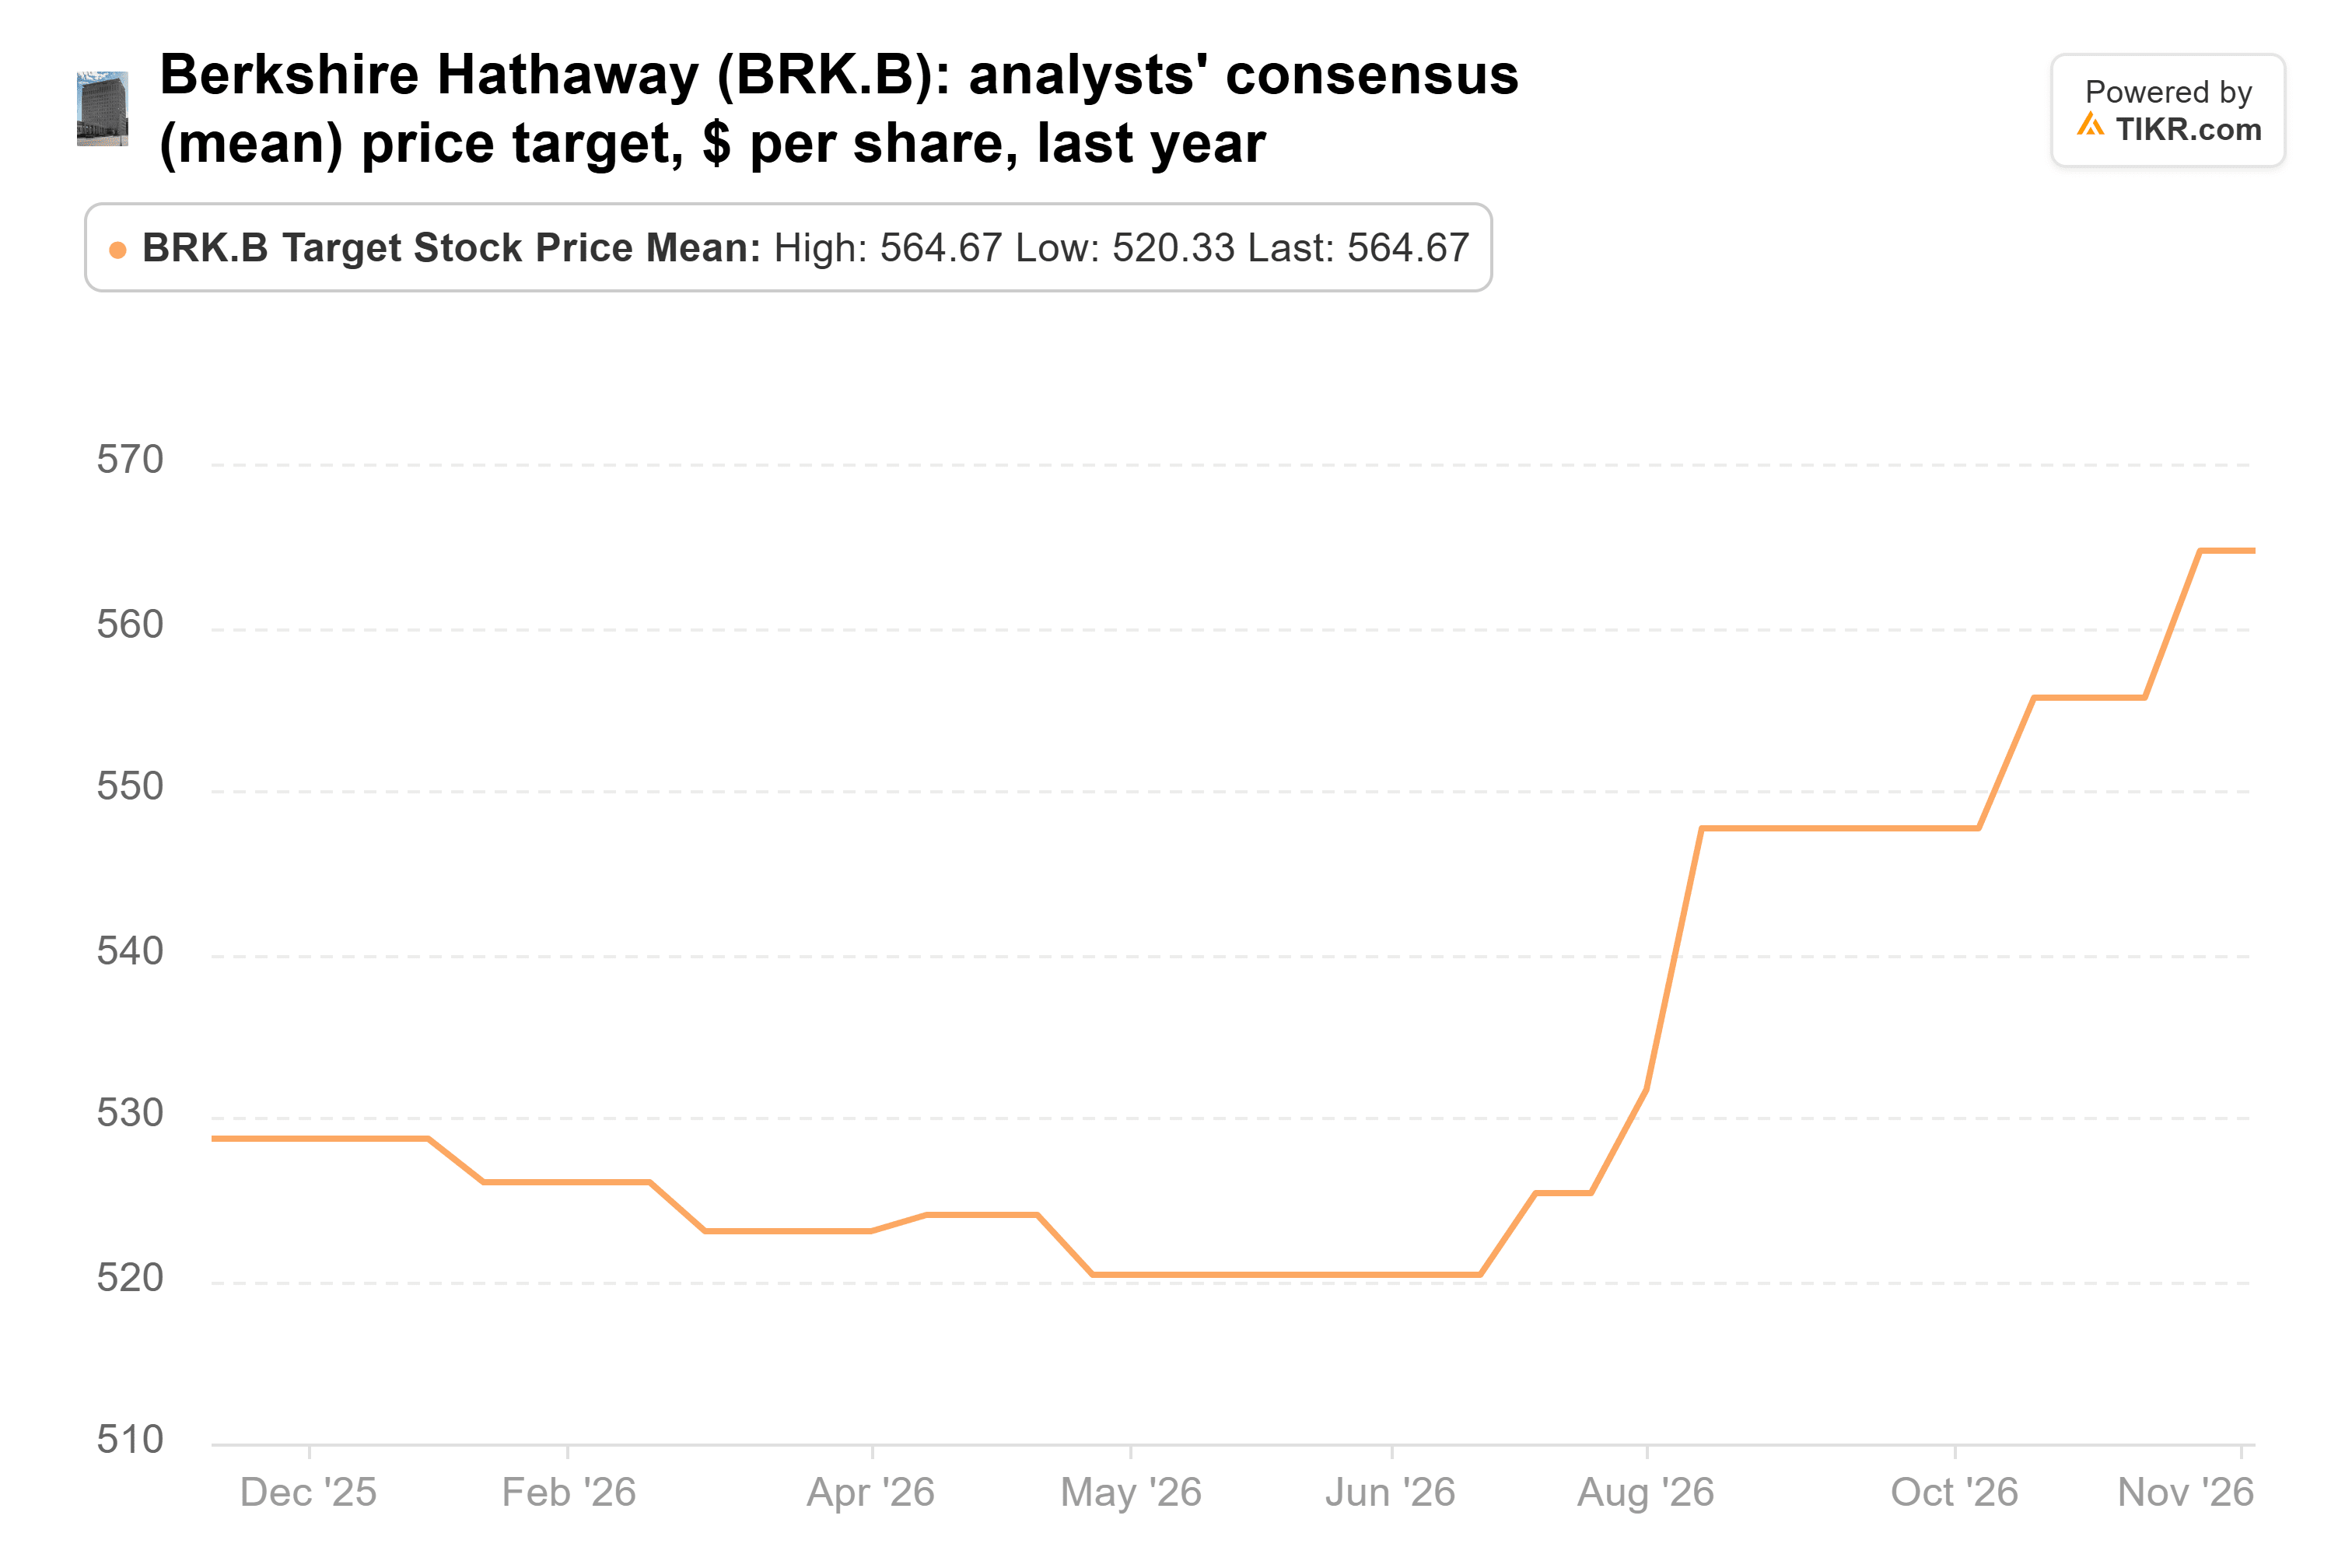
Mais l'action l'a dépassé. La moyenne de 565 $ se situe désormais 1 % en dessous du cours, et les quatre analystes qui couvrent Berkshire ont des objectifs allant de 510 $ à 628 $.
À partir d'ici, les vendeurs ont le meilleur argument
Les acheteurs ont eu raison sur le timing. Mais à 25 fois les bénéfices anticipés pour une croissance d'environ 2 % par an, je serais du côté des vendeurs maintenant. GEICO est le principal risque pour ces estimations déjà modestes, avec son ratio de sinistres à 76,6 % au troisième trimestre, contre 71,5 % un an plus tôt.
L'assurance est aussi beaucoup moins chère ailleurs. AIG, la participation que Soros a conservée, se négocie à environ 9 fois les bénéfices anticipés, et son objectif moyen se situe 12 % au-dessus de son cours.
Le meilleur argument des acheteurs est les 352,3 milliards de dollars de liquidités et de bons du Trésor que Berkshire détenait au 30 septembre. Greg Abel a racheté environ 16,4 milliards de dollars d'actions cette année jusqu'en octobre, et s'il trouve des entreprises qui rapportent plus que les bons du Trésor, les estimations actuelles pourraient s'avérer trop basses.
Le rapport du quatrième trimestre de Berkshire et la lettre annuelle d'Abel, attendus fin février ou début mars, seront le prochain test : pour savoir si les rachats d'actions ont continué à ces prix, et si le BPA opérationnel 2026 dépasse le consensus de 22,56 $. Les prochains 13F, attendus mi-février, montreront si Check Capital a continué à acheter.
Alors, quelle est la valeur réelle de l'action Berkshire Hathaway ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Berkshire Hathaway pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Berkshire Hathaway gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !