Points clés
- Sur les 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre, 10 ont acheté Bank of America et 16 ont vendu. Le Third Point de Dan Loeb figurait parmi les acheteurs.
- Le Wellcome Trust et Mirova ont été les deux plus gros acheteurs, et tous deux ont clôturé le trimestre avec encore plus d'argent investi dans JPMorgan Chase.
- L'action a chuté de 11% depuis le 30 septembre, mais les analystes s'attendent toujours à ce que le BPA normalisé passe de 3,81 $ en 2025 à 5,79 $ en 2028.
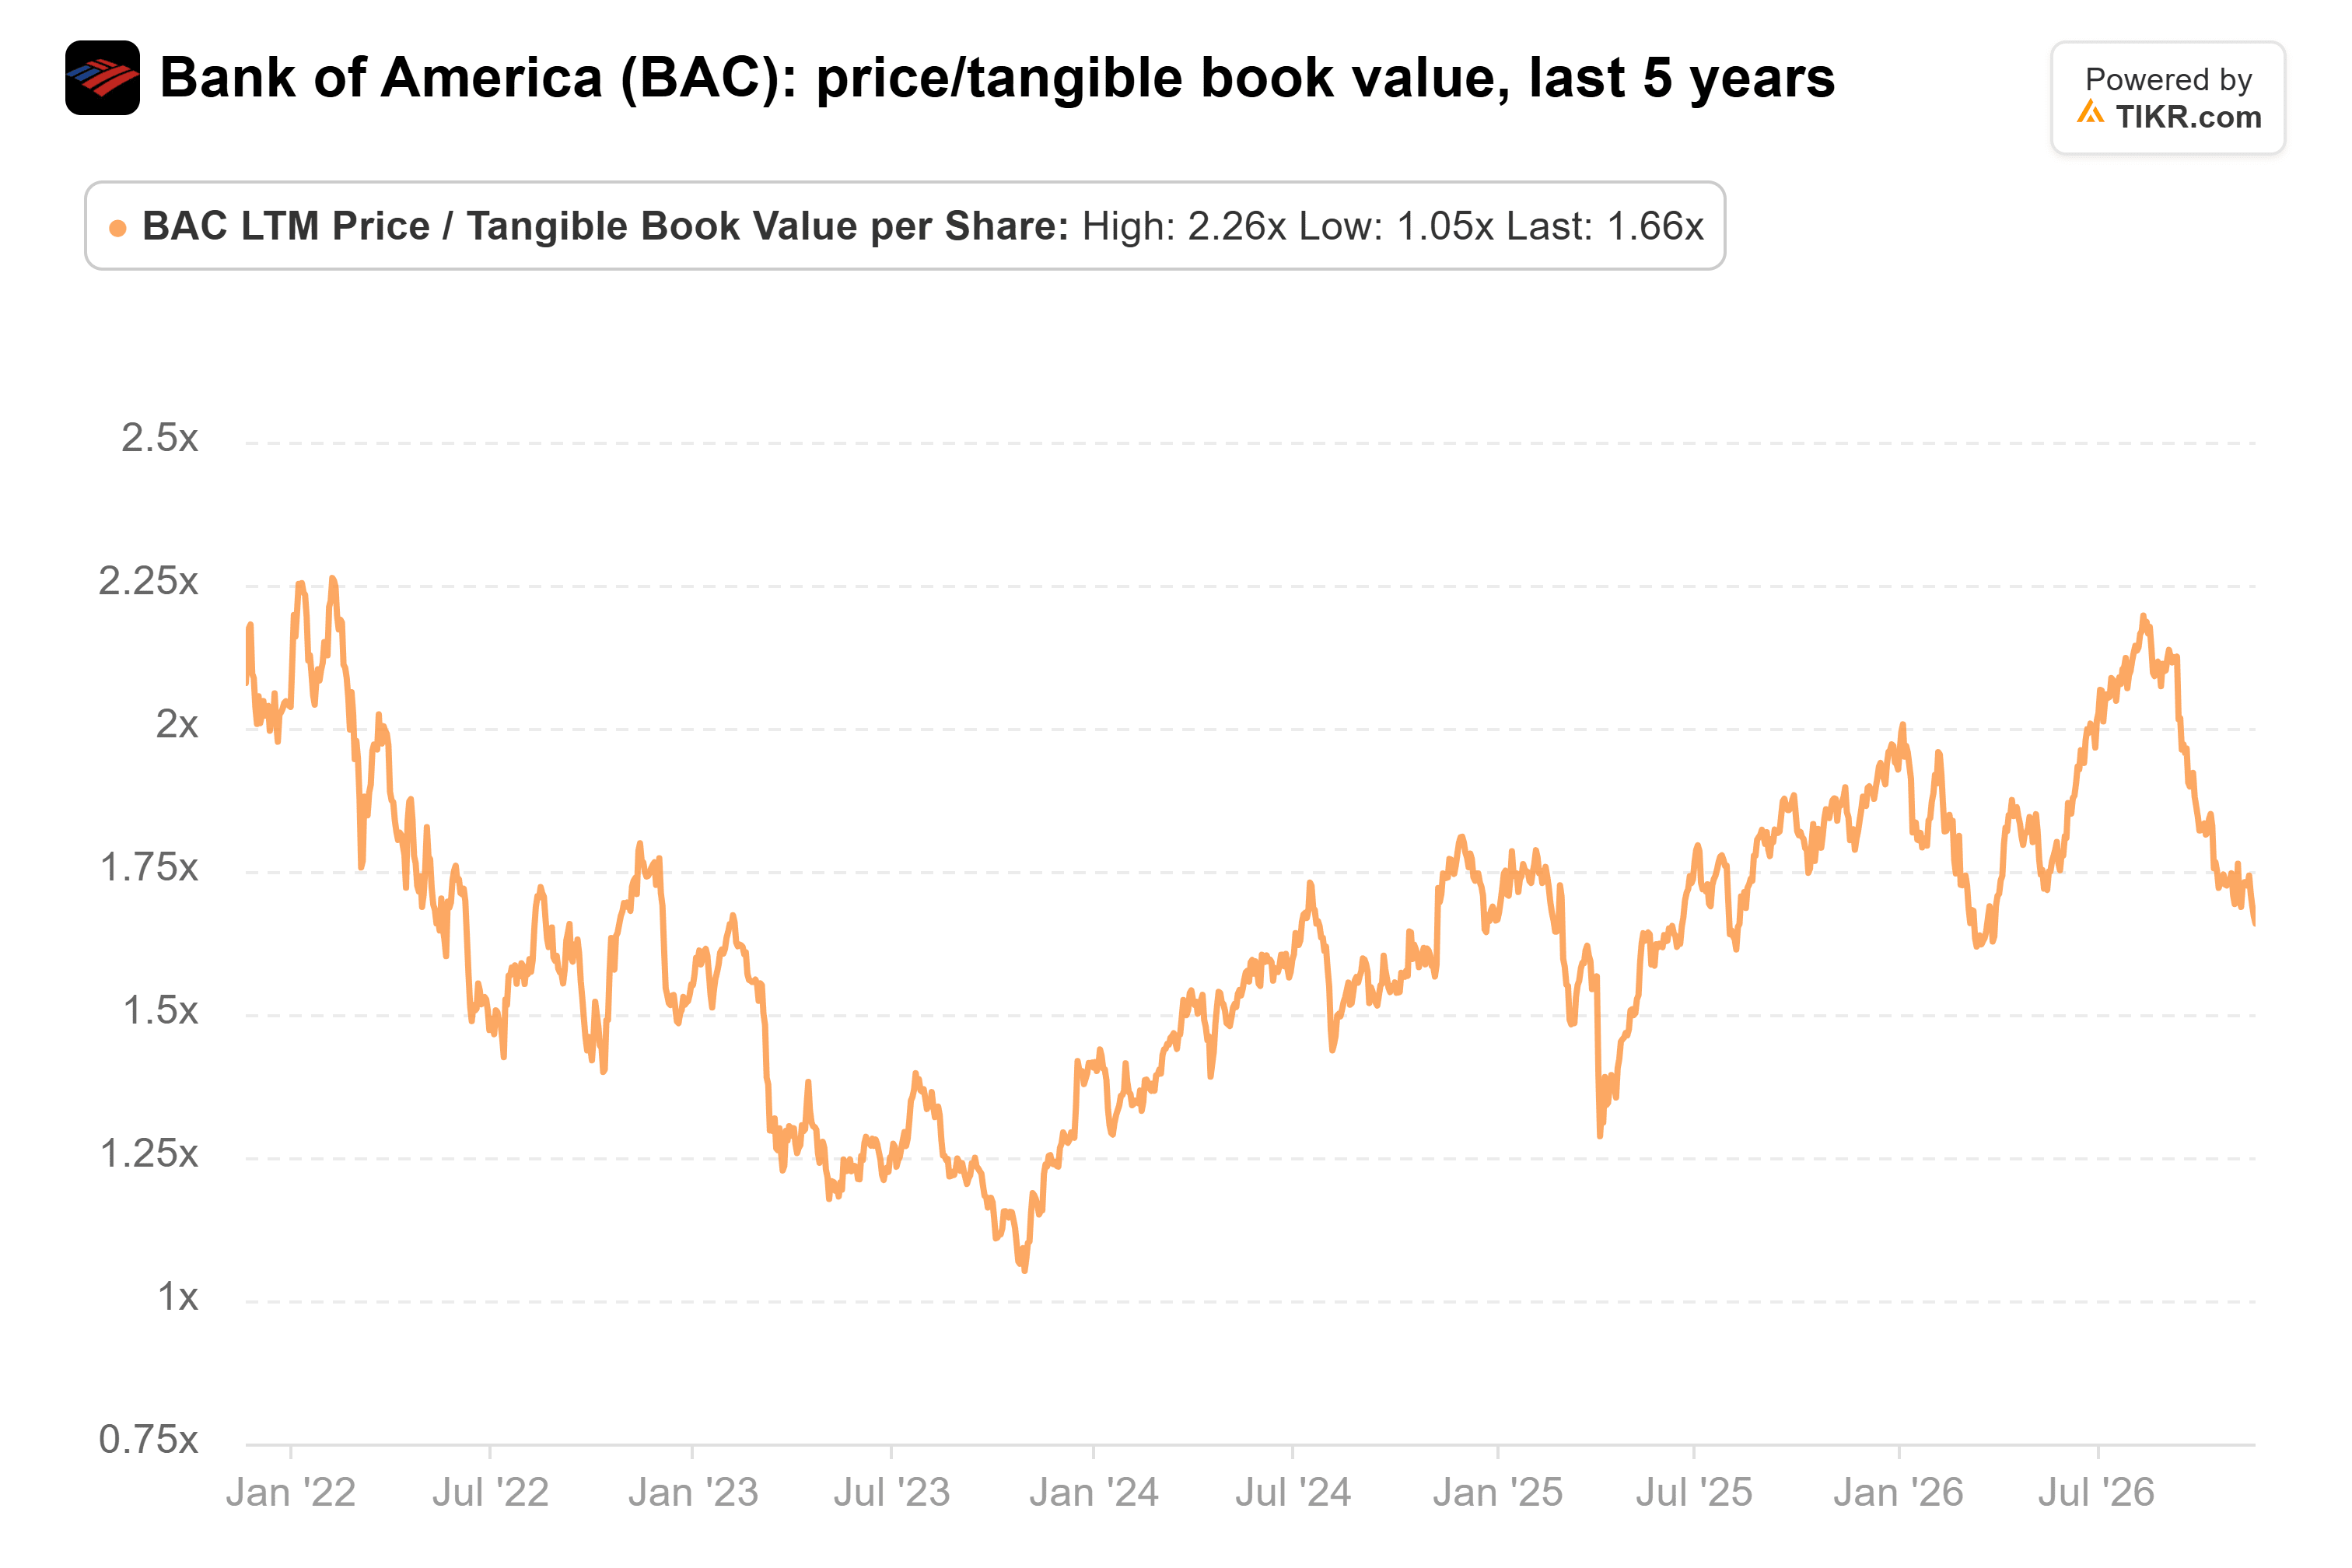
- À 1,7 fois la valeur comptable tangible, proche de sa moyenne sur cinq ans, les acheteurs ont le meilleur argument si le revenu net d'intérêt continue de croître à près de 8%.
Bank of America (BAC) a chuté de 11% depuis le 30 septembre, et les 13F des grands fonds pour ce trimestre montrent qu'ils n'étaient pas d'accord sur son avenir. Le Third Point de Dan Loeb a ouvert une position, selon son 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre. Azora Capital a vendu toutes ses actions.
Les 460 grands fonds ayant déposé des 13F pour le trimestre jusqu'à présent sont ceux détenant 1 milliard de dollars ou plus d'actions américaines ou dont le nom est connu des lecteurs, excluant les fonds quantitatifs et indiciels. Parmi eux, 10 ont acheté Bank of America, soit en ouvrant une position, soit en augmentant leur position de 20% ou plus. Seize ont vendu l'intégralité de leur position ou l'ont réduite de 20% ou plus, et 61 la détenaient à la clôture du trimestre.
Les acheteurs sont partis de zéro
Les trois plus gros acheteurs ont tous ouvert de nouvelles positions. Le Wellcome Trust, dont le 13F détient 9,16 milliards de dollars d'actions américaines, a acheté 2,55 millions d'actions pour une valeur de 139 millions de dollars au 30 septembre. Mirova US, qui gère 13,62 milliards de dollars, a acheté 2,03 millions d'actions pour 111 millions de dollars. Third Point, qui gère 28,73 milliards de dollars, a acheté 2,00 millions d'actions pour 109 millions de dollars. Cela représente 2,4% de ses actions déclarées en 13F et son 19e plus gros holding.
Le Wellcome Trust et Mirova ont également acheté JPMorgan Chase (JPM), et tous deux ont clôturé le trimestre avec plus d'argent investi dans cette valeur que dans Bank of America : 149 millions de dollars pour le Wellcome Trust, et 227 millions de dollars pour Mirova, qui a augmenté son nombre d'actions JPMorgan de 2 066%.
TIKR suit 25 analystes sur Bank of America. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Bank of America, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Bank of America
Les vendeurs ont déplacé plus d'argent
Azora Capital, qui gère 2,63 milliards de dollars, a vendu l'intégralité de ses 4,18 millions d'actions. Son dépôt au 30 juin valorisait cette participation à 238 millions de dollars, soit 10,0% de ses actions déclarées en 13F. GQG Partners, qui gère 163,86 milliards de dollars, a réduit sa position de 95% à 150 077 actions, soit environ 164 millions de dollars d'actions aux prix du 30 septembre. Prana Capital Management, qui gère 4,31 milliards de dollars, a réduit sa position de 58% à 1,50 million d'actions. Malgré cela, Bank of America reste son 10e plus gros holding.
Les autres noms célèbres de chaque côté ont déplacé peu d'argent. Le Maverick Capital de Lee Ainslie a ouvert une position d'environ 4 millions de dollars, et le Sequoia Fund de Ruane Cunniff a vendu ses dernières 3 625 actions. Un 13F ne montre que ce que chaque fonds détenait au 30 septembre, il ne peut donc pas indiquer quand quelqu'un a négocié ni pourquoi. Sur le seul critère du prix, les vendeurs sont pour l'instant en avance.
Les analystes prévoient toujours une croissance rapide des bénéfices
La rentabilité de Bank of America a reculé au dernier trimestre. Son rendement des capitaux propres tangibles ordinaires est tombé à 12,6% au troisième trimestre contre 17,0% au deuxième, lorsque les revenus de négociation ont atteint un record. Hors une pénalité de 1,2 milliard de dollars liée à ses contrôles de lutte contre le blanchiment d'argent, le troisième trimestre était à 14,9%. L'objectif de la direction est de 16% à 18%. JPMorgan a réalisé 20% au troisième trimestre, et son action n'a chuté que de 3% depuis le 30 septembre.
Malgré cela, les analystes s'attendent à ce que le BPA normalisé de Bank of America passe de 3,81 $ en 2025 à 4,51 $ cette année et 5,79 $ en 2028 :
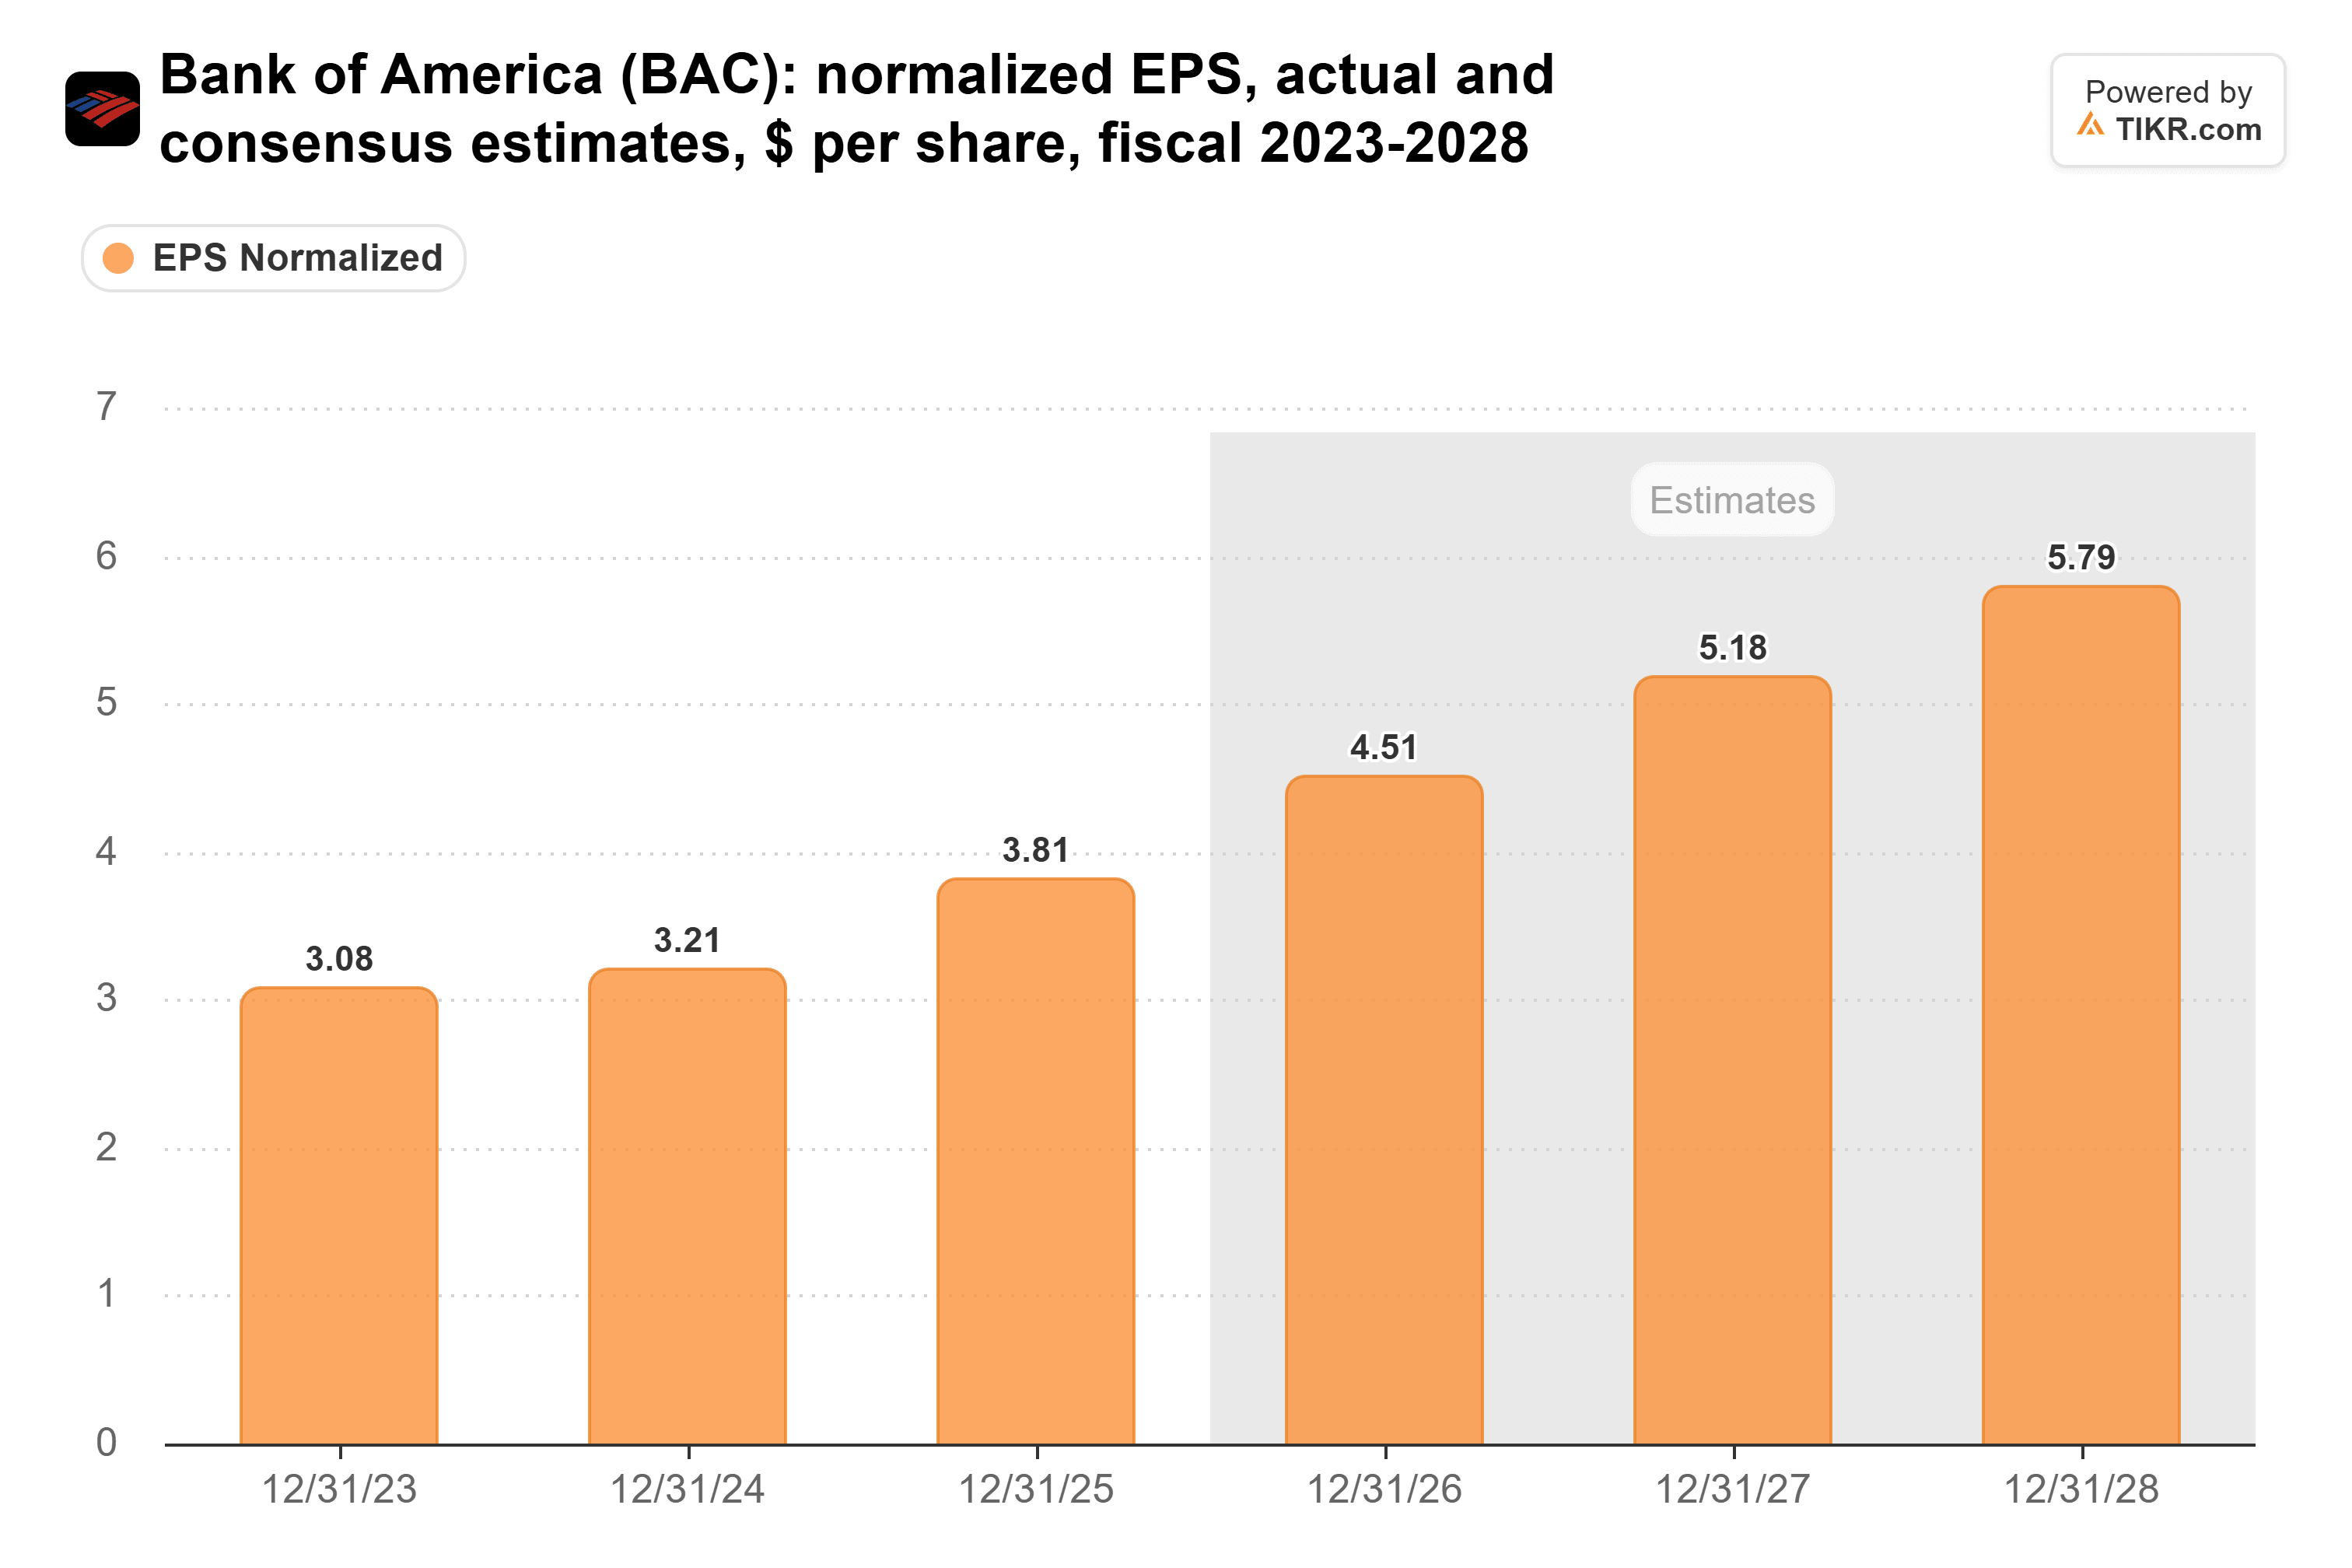
Ils ont réduit l'estimation pour chaque année de 1,4% à 2,4% après la publication des résultats du troisième trimestre. Le revenu net d'intérêt, qui représente 53% des revenus 2025, a augmenté de 8% pour atteindre 16,4 milliards de dollars au troisième trimestre. La direction prévoit une croissance d'environ 8% cette année et de 8% ou plus en 2027.
L'action n'est pas valorisée pour beaucoup plus que cela. Bank of America se négocie à 1,7 fois sa valeur comptable tangible. C'est proche de sa moyenne quinquennale de 1,6x et bien en dessous de son pic de 2,3x atteint en février 2022 :
L'objectif de prix moyen des analystes est de 62,48 $, soit 29% au-dessus du dernier cours de clôture. C'est en hausse par rapport aux 58,98 $ d'il y a un an mais en dessous de son sommet de 69,00 $ atteint en septembre :
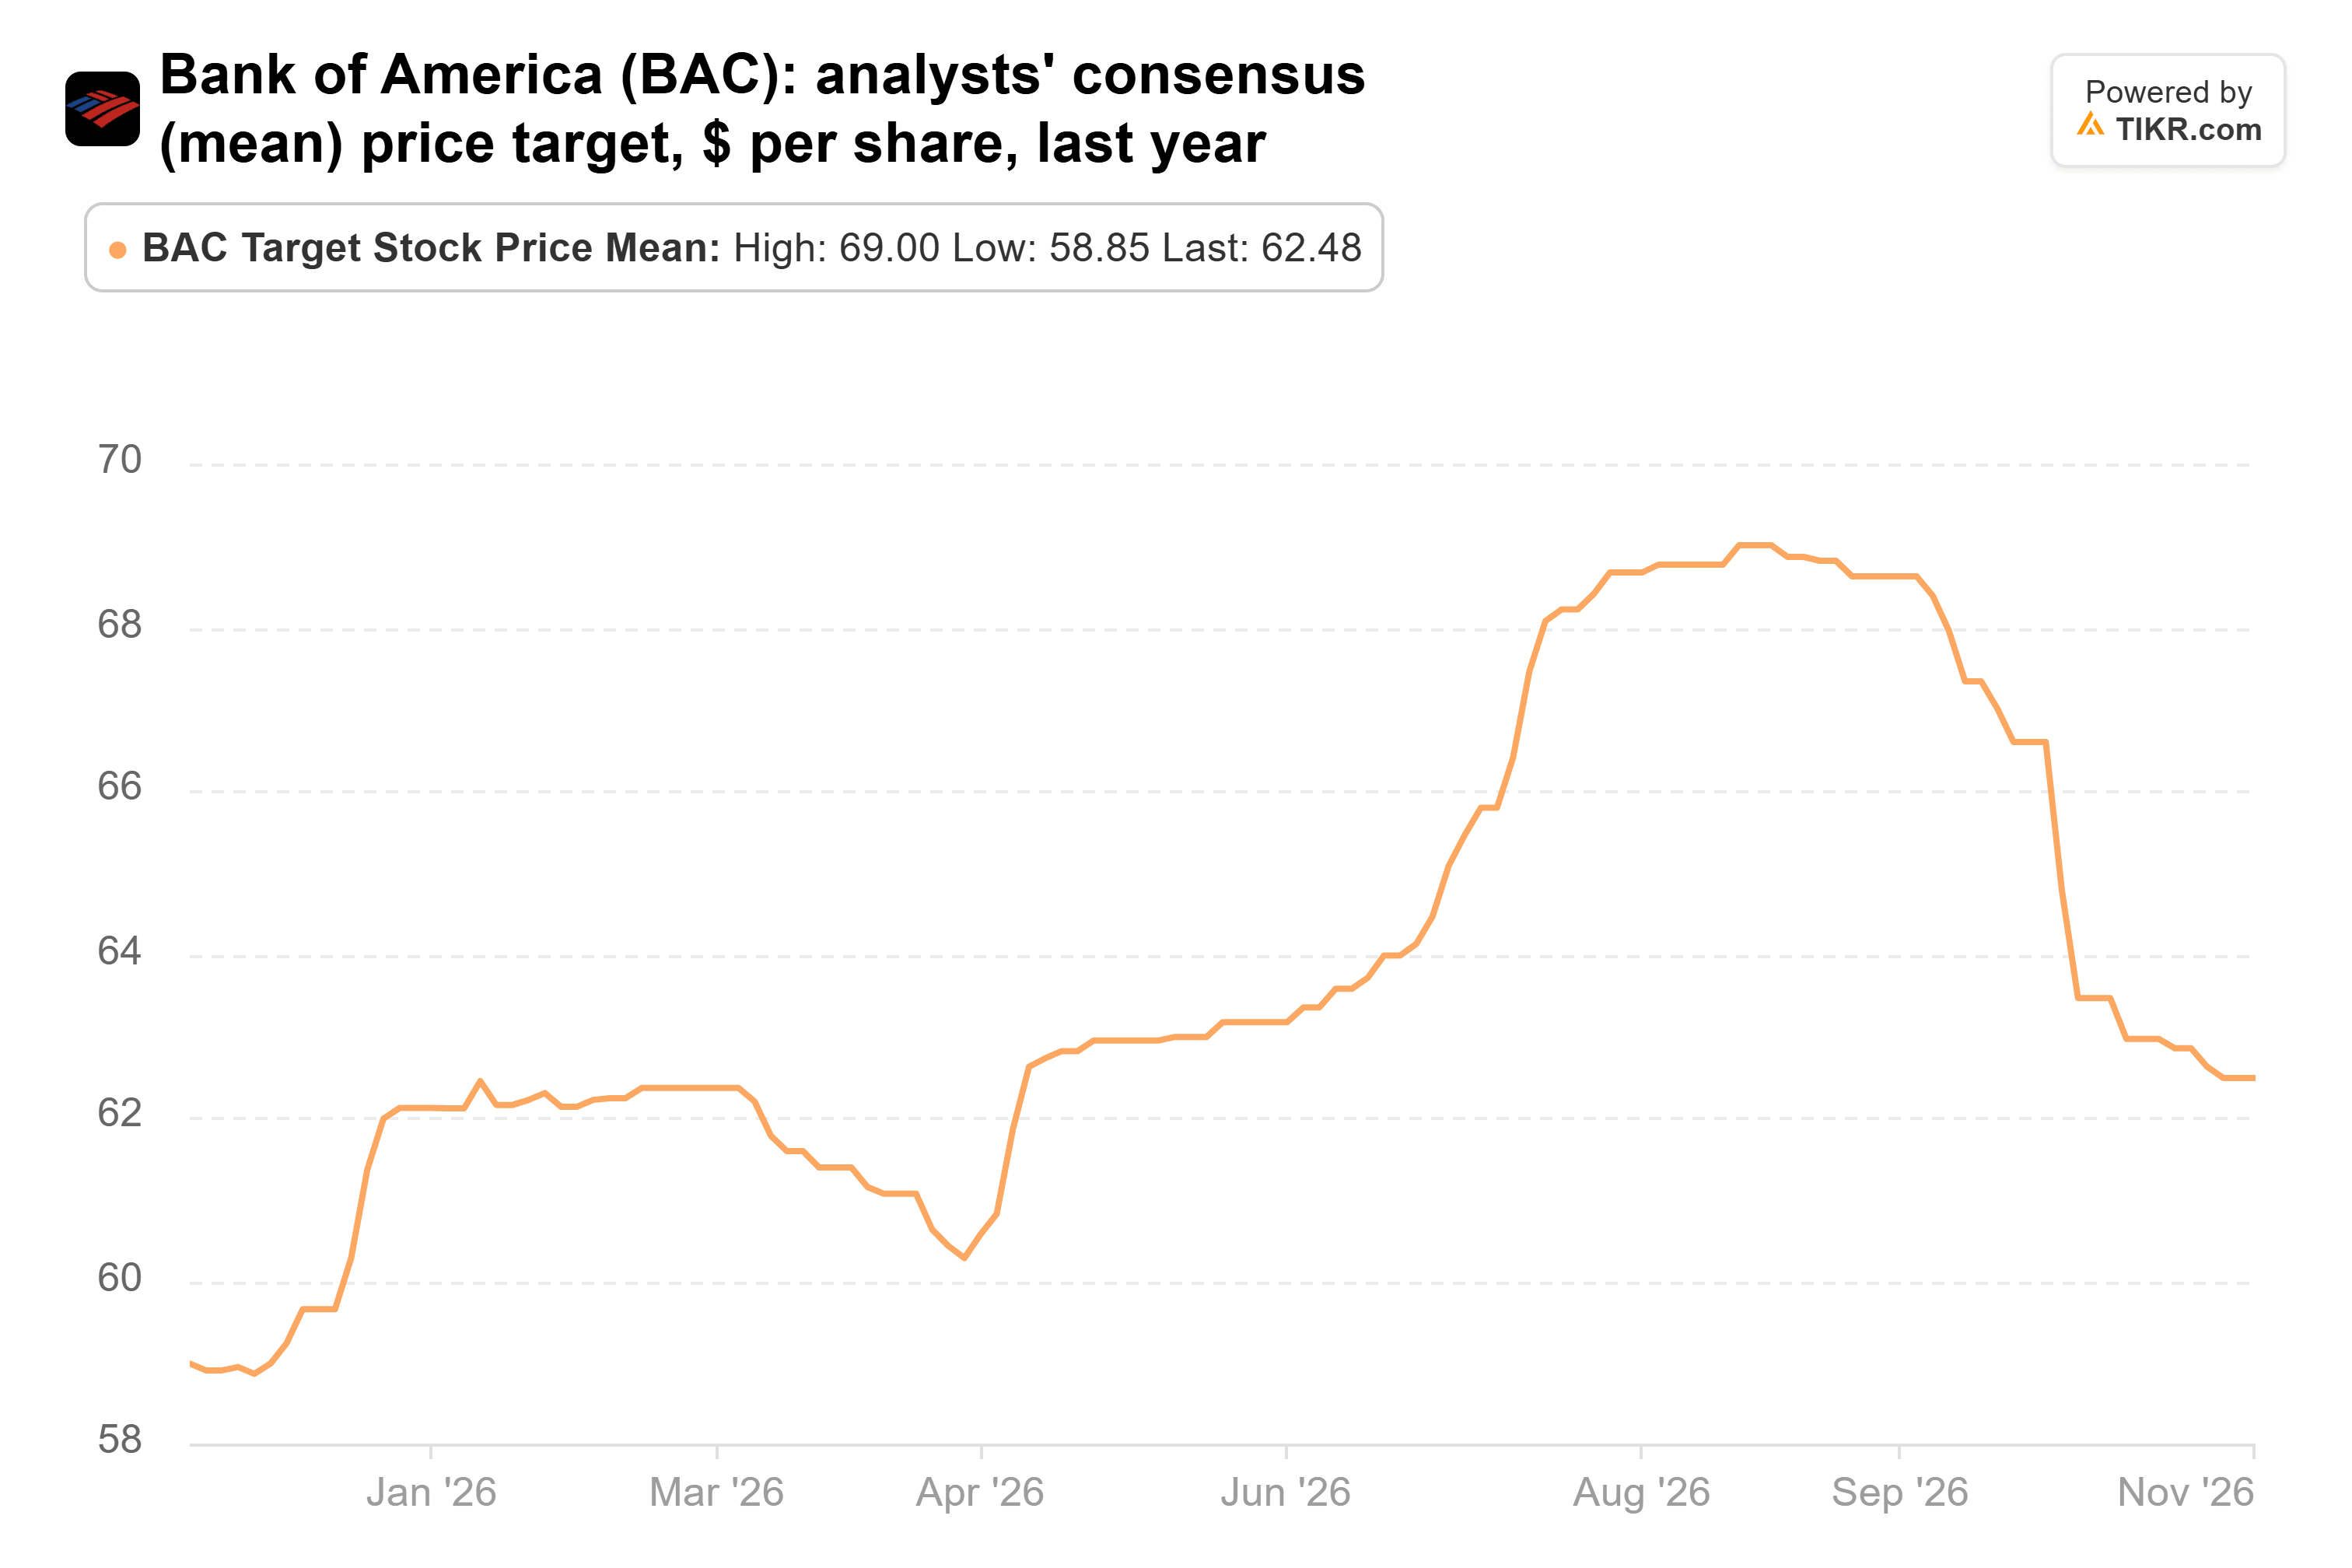
Cet objectif représente environ 11 fois les 5,79 $ que les analystes attendent pour 2028. L'action se négocie actuellement à environ 10 fois les bénéfices anticipés, donc l'objectif dépend principalement du maintien des estimations.
Les acheteurs ont le meilleur argument
Le principal risque est le capital. Le ratio de fonds propres de catégorie 1 (CET1) de Bank of America était de 10,9% au 30 septembre. Selon les règles actuelles, son minimum passe à 10,5% au 1er janvier, et la direction souhaite une marge de 50 points de base au-dessus, soit 11,0%. À moins que les règles finales sur les fonds propres n'assouplissent cela, ses rachats d'actions pourraient ralentir par rapport aux 6 milliards de dollars dépensés au deuxième et au troisième trimestre.
Malgré cela, je serais du côté des acheteurs. La rentabilité a reculé sur un trimestre où la négociation a chuté et une pénalité a frappé. Pendant ce temps, la direction prévoit une croissance de 8% ou plus du revenu net d'intérêt l'année prochaine, et l'action se négocie près de son multiple historique moyen. Si ces prévisions se maintiennent, je pense que les estimations aussi.
Le premier test viendra avec la publication des résultats du quatrième trimestre et les prévisions pour 2027 à la mi-janvier. Si le rendement ajusté des capitaux propres tangibles ordinaires se rapproche de 16% sans rebond de la négociation, les acheteurs auront eu raison. Un autre trimestre en dessous de 15% favoriserait les vendeurs. La prochaine série de 13F, attendue à la mi-février, montrera quel camp a persisté.
Alors, quelle est la valeur réelle de l'action Bank of America ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Bank of America pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Bank of America gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !