Points clés
- MPLX a augmenté sa distribution trimestrielle de 12,5 % le 3 novembre, et TC Energy a déclaré un dividende trimestriel de 0,8775 $CA par action le 5 novembre, contre 0,85 $CA un an plus tôt.
- Le rendement de MPLX est de 8,6 % contre 3,9 % pour TC Energy, et au taux de croissance de chacune sur 5 ans, 10 000 $ investis dans MPLX rapporteraient environ 40 000 $ sur 20 ans, contre environ 8 600 $ pour TC Energy.
- Le dividende de TC Energy a plus de marge de manœuvre, avec une couverture par le flux de trésorerie distribuable de 1,96x pour l'exercice 2025 contre 1,40x pour MPLX, mais TC Energy est plus endettée, avec un ratio dette nette/EBITDA de 6,02x contre 4,05x.
- La vente d'actifs de 750 millions de dollars de MPLX est un facteur défavorable pour 2027 que la direction n'avait pas anticipé.
MPLX (MPLX) a augmenté sa distribution trimestrielle de 12,5 % le 3 novembre. Lors de sa conférence téléphonique du troisième trimestre, elle a qualifié cette augmentation de "cinquième année consécutive de hausses à deux chiffres". Deux jours plus tard, TC Energy (TRP) a déclaré un dividende trimestriel de 0,8775 $CA par action, contre 0,85 $CA un an plus tôt, et revendique "26 années consécutives de croissance du dividende".
Les deux sociétés se préparent pour la même flambée de la demande de gaz naturel.
Donc, si je ne peux en choisir qu'une, laquelle est-ce ?
| Métrique | TC Energy (TRP) | MPLX (MPLX) |
|---|---|---|
| Rendement du dividende | 3,9% | 8,6% |
| Croissance du dividende, exercice 2020-2025 | 1,0% par an | 8,2% par an |
| Record (selon le décompte de l'entreprise) | 26 années consécutives de croissance du dividende | 5 années consécutives de hausses à deux chiffres |
| Couverture par le flux de trésorerie distribuable, exercice 2025 | 1,96x | 1,40x |
| Couverture par le flux de trésorerie distribuable, consensus exercice 2026 | 1,86x | 1,28x |
| Dette nette / EBITDA (12 derniers mois) | 6,02x | 4,05x |
| Couverture des intérêts (EBIT / intérêts, 12 derniers mois) | 2,07x | 4,03x |
Source : TIKR, aux prix d'aujourd'hui ; les données par action de TC Energy en dollars canadiens ; les records proviennent des conférences téléphoniques du troisième trimestre de chaque entreprise.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une analyse d'investissement approfondie exploitant les données propriétaires de TIKR, nous estimons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
TC Energy a de la marge de manœuvre
Le 5 novembre, TC Energy a relevé ses prévisions d'EBITDA comparable pour 2026 à 11,8-12,0 milliards de dollars canadiens et a déclaré s'attendre à une croissance de 5 % à 7 % par an jusqu'en 2031. Elle prévoit de faire croître le dividende de 3 % à 5 % par an. Le directeur financier Sean O'Donnell a déclaré lors de la conférence téléphonique du troisième trimestre : "Il s'agit d'un plan financé en interne. Aucune émission d'actions, aucune fusion-acquisition, aucune rotation de capital n'est nécessaire pour réaliser ce plan si nous pouvons livrer comme prévu."
Le flux de trésorerie distribuable a couvert le dividende chaque année fiscale depuis 2016. La couverture a varié d'un minimum de 1,23x pour l'exercice 2024 à 1,96x pour l'exercice 2025 :
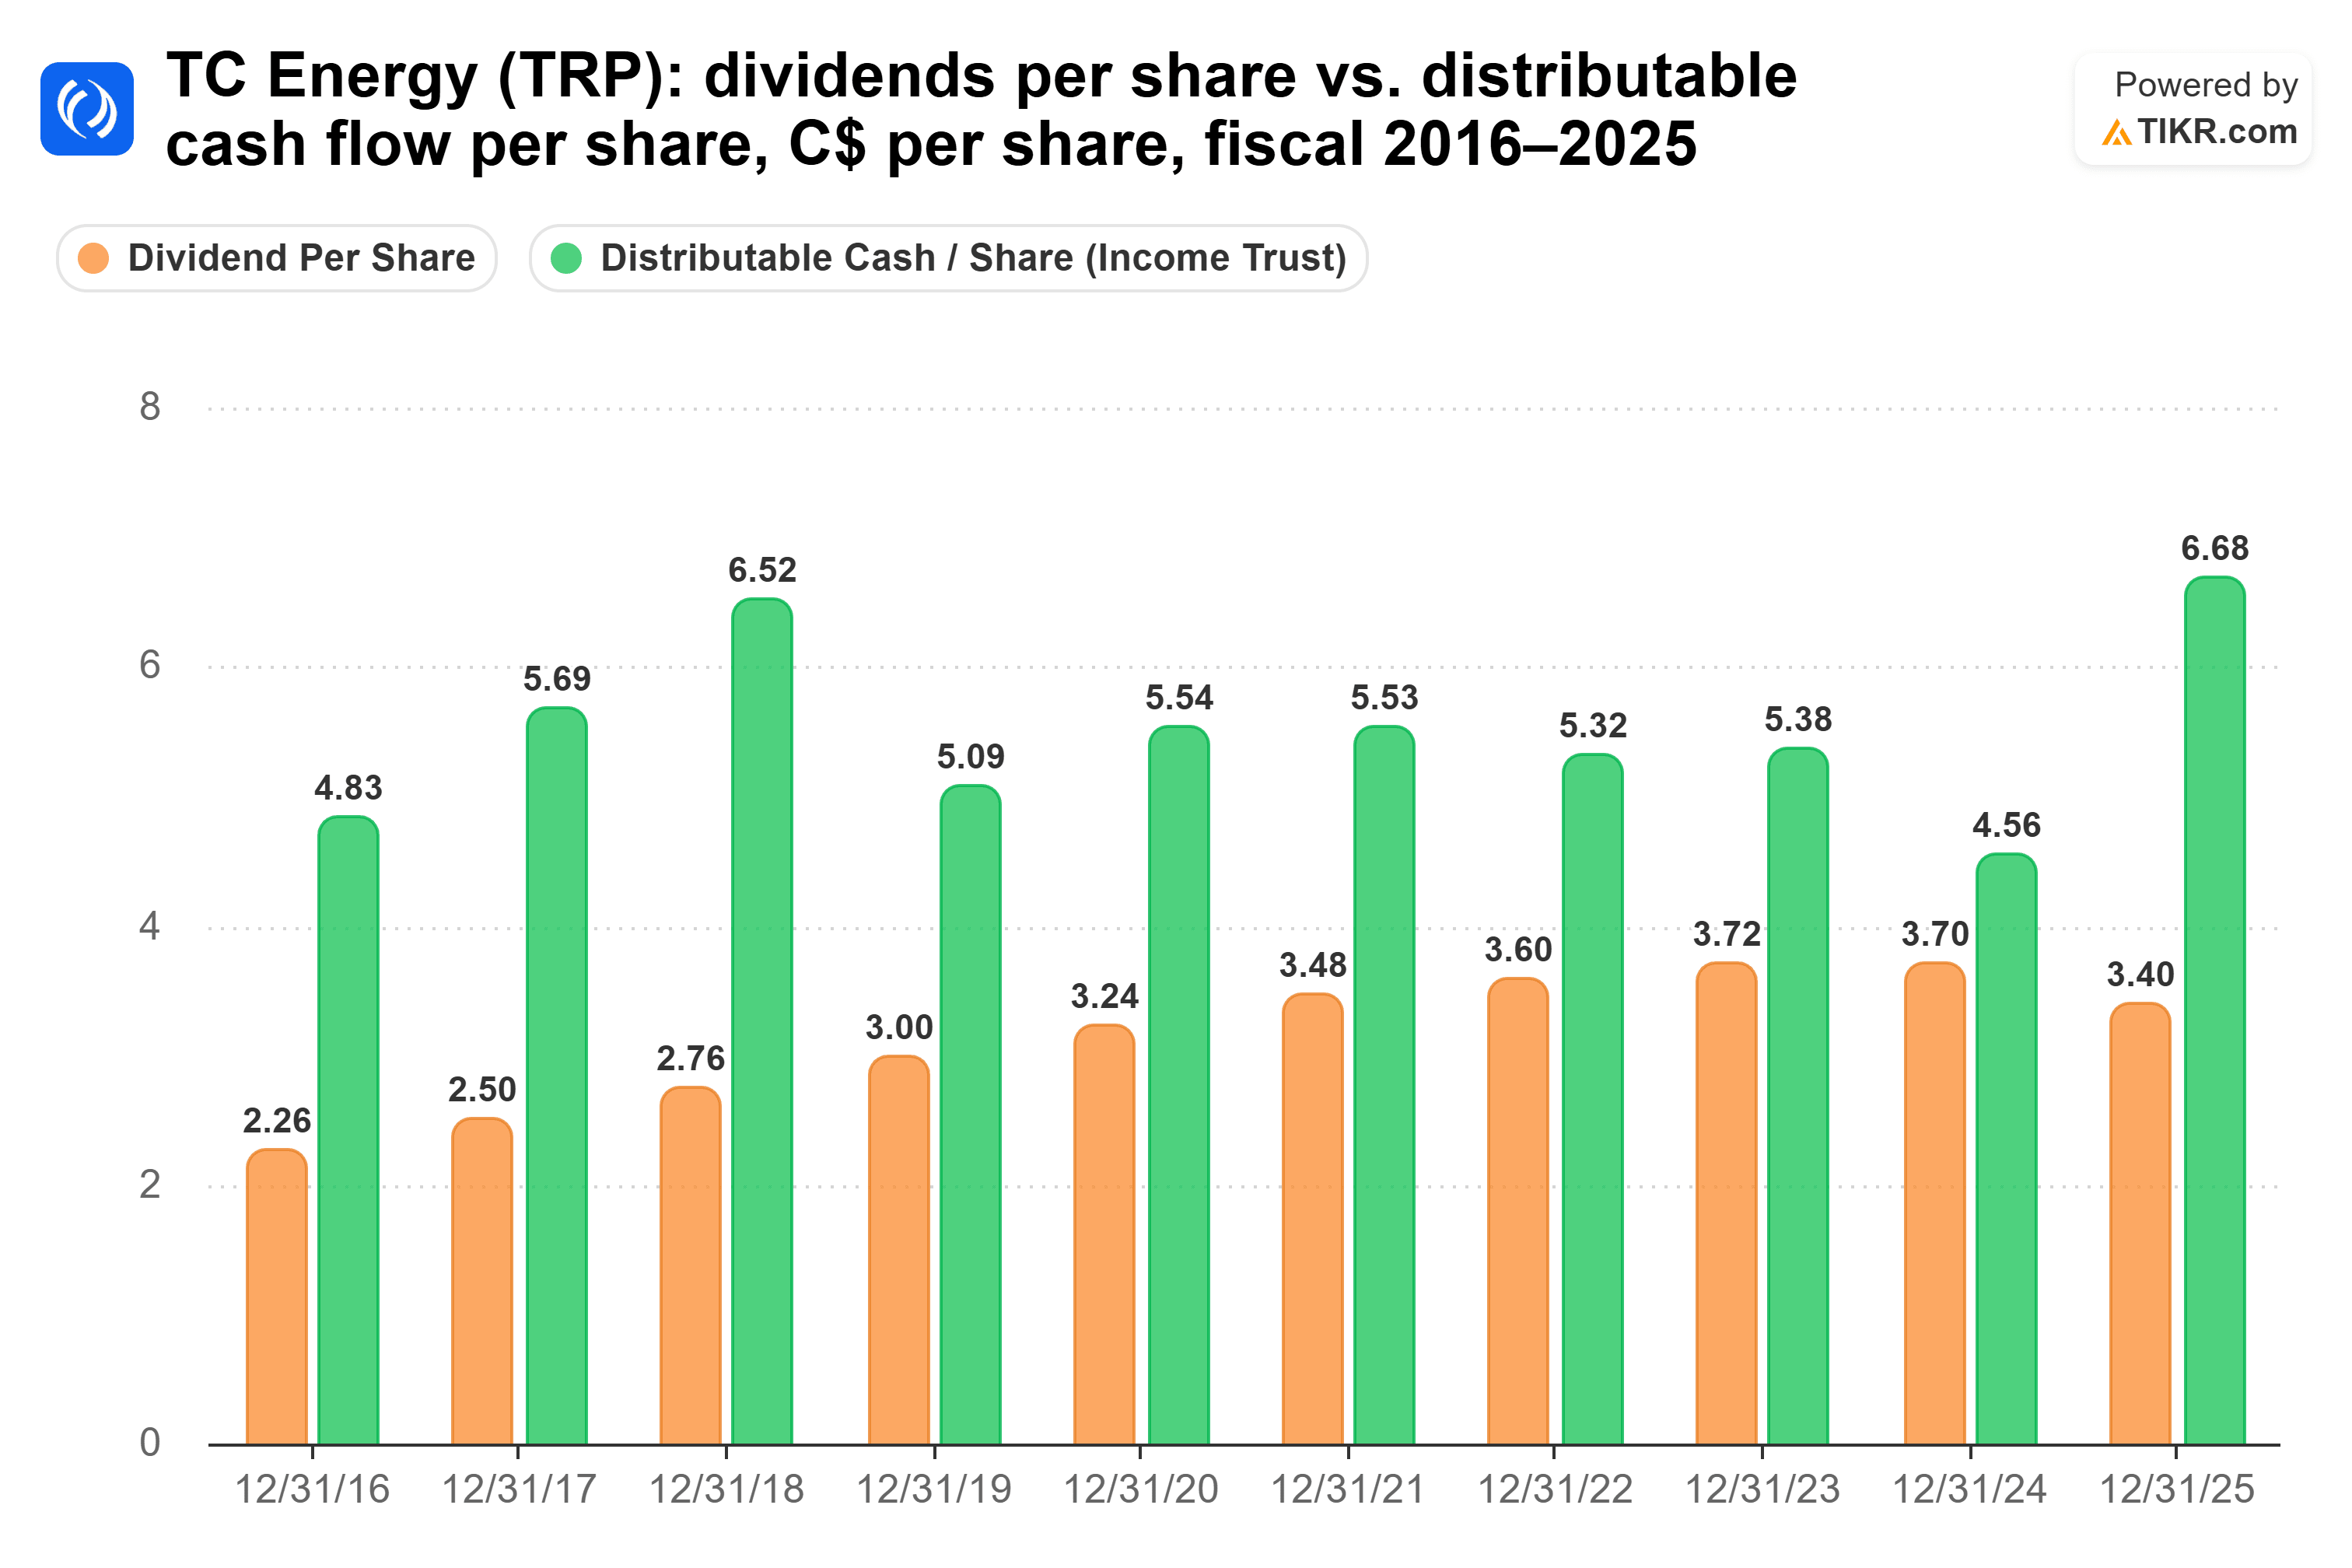
Les analystes prévoient encore une marge confortable de 1,86x pour l'exercice 2026.
Le dividende est fixé en dollars canadiens, donc sa valeur en dollars américains évolue avec la devise. Le Canada prélève également un impôt sur les dividendes versés aux détenteurs américains. Son point faible est l'endettement.
MPLX paie plus, avec moins de marge de manœuvre
MPLX profite du même boom du gaz du côté du rassemblement et du traitement. Au troisième trimestre, l'EBITDA ajusté a augmenté de 5,3 % par rapport à l'année précédente pour atteindre 1,86 milliard de dollars.
Le flux de trésorerie distribuable a couvert la distribution chaque année sur le graphique. La couverture a varié entre 1,35x pour l'exercice 2021 et 1,68x pour l'exercice 2019 :
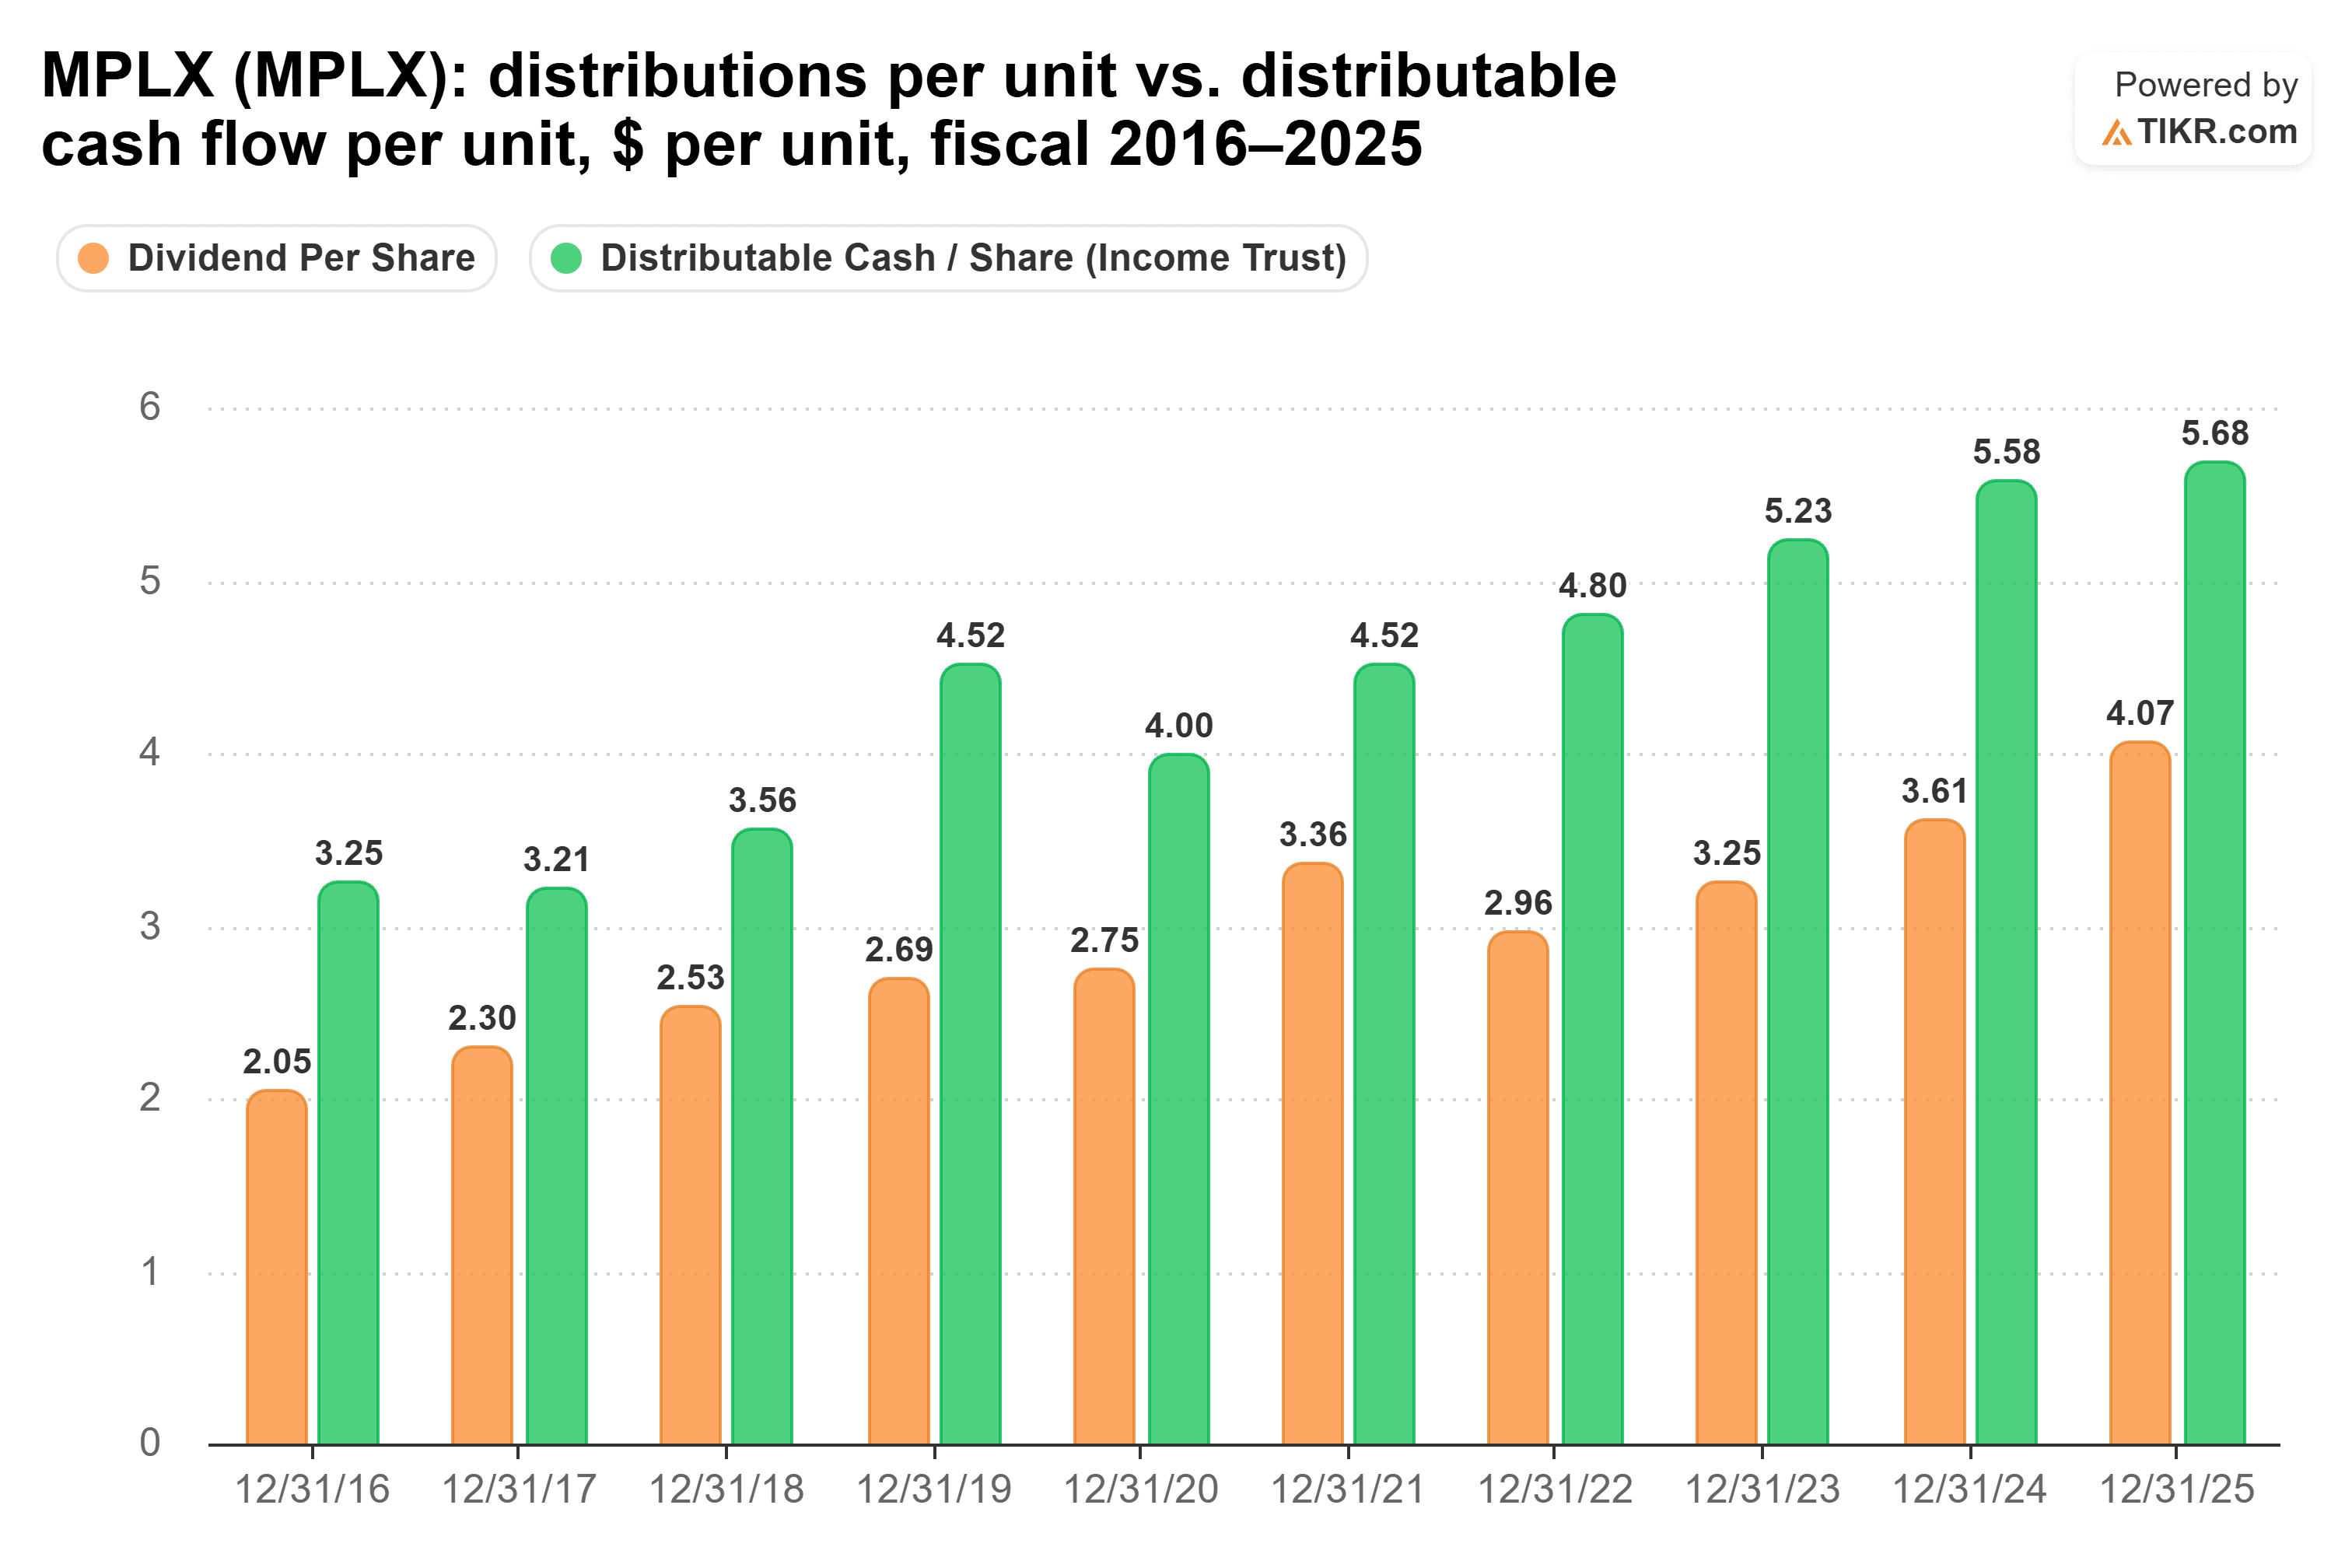
La marge de sécurité est plus fine que celle de TC Energy : 1,40x pour l'exercice 2025 et 1,28x dans le consensus des analystes pour l'exercice 2026. La direction affirme être à l'aise à 1,3x et s'attend toujours à ce que son augmentation de 2027 dépasse la croissance du flux de trésorerie distribuable, donc cette marge ne s'élargira pas beaucoup.
Le 3 novembre, MPLX a également accepté de vendre les actifs de midstream liés à deux raffineries de Marathon Petroleum à CVR Energy pour 750 millions de dollars. La PDG Maryann Mannen a déclaré lors de la conférence téléphonique que la vente "représente actuellement un facteur défavorable pour 2027 qui n'avait pas été envisagé initialement lors de l'établissement des autres indicateurs opérationnels." Et en tant que société en commandite (MLP), MPLX verse des distributions sur des unités, avec un formulaire K-1 au moment des impôts.
Alors, quel dividende l'emporte ?
Si je ne peux détenir qu'une seule de ces deux sociétés pour les 20 prochaines années, c'est MPLX.
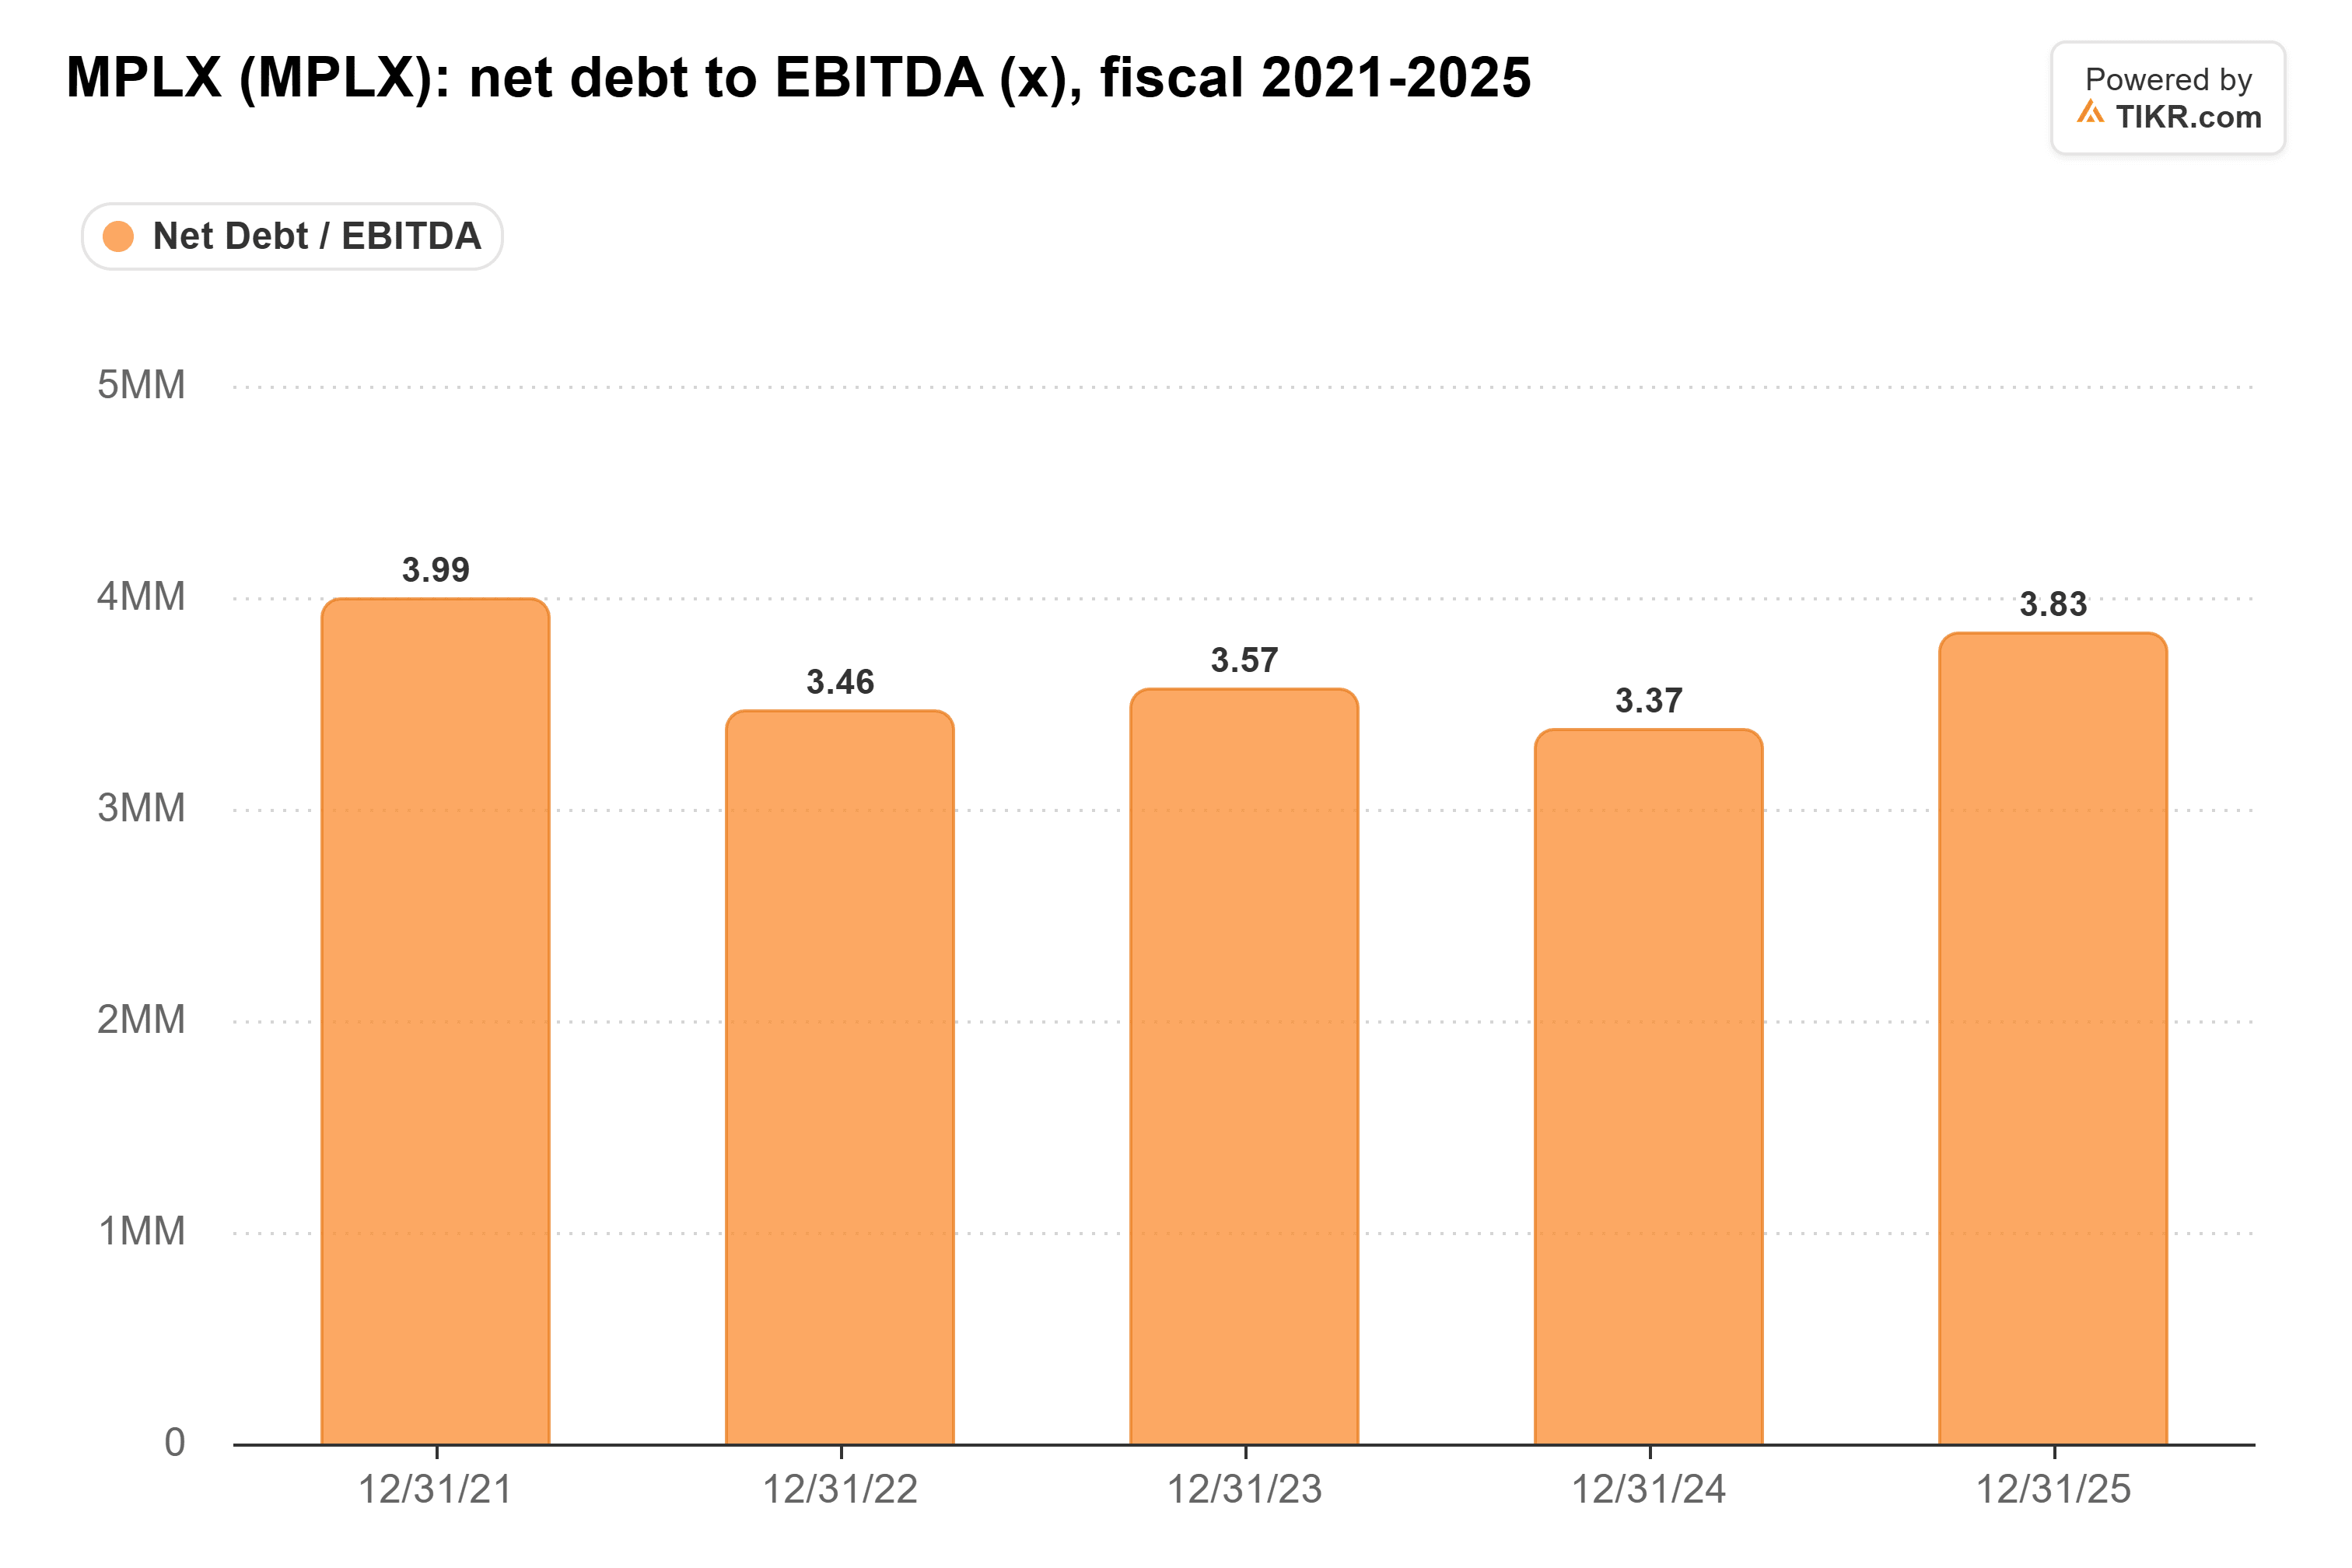
Sur deux décennies, je veux un bilan solide capable de supporter le versement pendant une période difficile, et celui de MPLX est le plus solide. Sa dette nette représente 4,05x l'EBITDA, contre 6,02x pour TC Energy, et son EBIT couvre les intérêts 4,03x, contre 2,07x. Elle a maintenu son levier entre 3,4x et 4,0x de l'exercice 2021 à l'exercice 2025, tout en augmentant sa distribution à deux chiffres :
L'écart de revenus est également énorme. Au taux de croissance de chacune sur 5 ans, 10 000 $ investis dans MPLX rapportent environ 40 000 $ sur 20 ans, contre environ 8 600 $ pour TC Energy, et les revenus de TC Energy ne rattrapent jamais. Je m'attends à ce que les augmentations de MPLX ralentissent pour se rapprocher de sa croissance de l'EBITDA à un chiffre moyen avec une couverture proche de 1,3x. Mais un premier chèque de 860 $ par an, contre 390 $, laisse amplement de place pour ralentir et rester gagnant.
Cela ne veut pas dire que le dividende de TC Energy est en danger. Il est couvert près de deux fois, il repose sur un plan financé pour une croissance de l'EBITDA de 5 % à 7 %, et je suis convaincu que la direction travaillera dur pour maintenir ce record de 26 ans. C'est simplement que, en fin de compte, je préfère détenir le chèque plus important de l'entreprise qui porte moins de dette.
Bien sûr, MPLX doit compenser l'EBITDA qu'elle vend, et le fait que la croissance de l'EBITDA de 2027 dépasse celle de cette année, comme la direction s'y attend, pourrait changer la réponse.
Oubliez MPLX : 6 rendements de dividendes sûrs de 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent détenir la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende élevé peut faire la différence entre une retraite de rêve... et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et MPLX n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !