Points clés
- NVIDIA a clôturé à son plus bas sur 52 semaines le 19 novembre, en baisse de 39 % par rapport à son sommet, deux jours après avoir annoncé un chiffre d'affaires du troisième trimestre de 115,8 milliards de dollars.
- Gil Luria de D.A. Davidson a qualifié NVIDIA de l'une des actions de semi-conducteurs présentant le "plus haut risque" et a orienté les investisseurs vers Broadcom, AMD et Micron à la place.
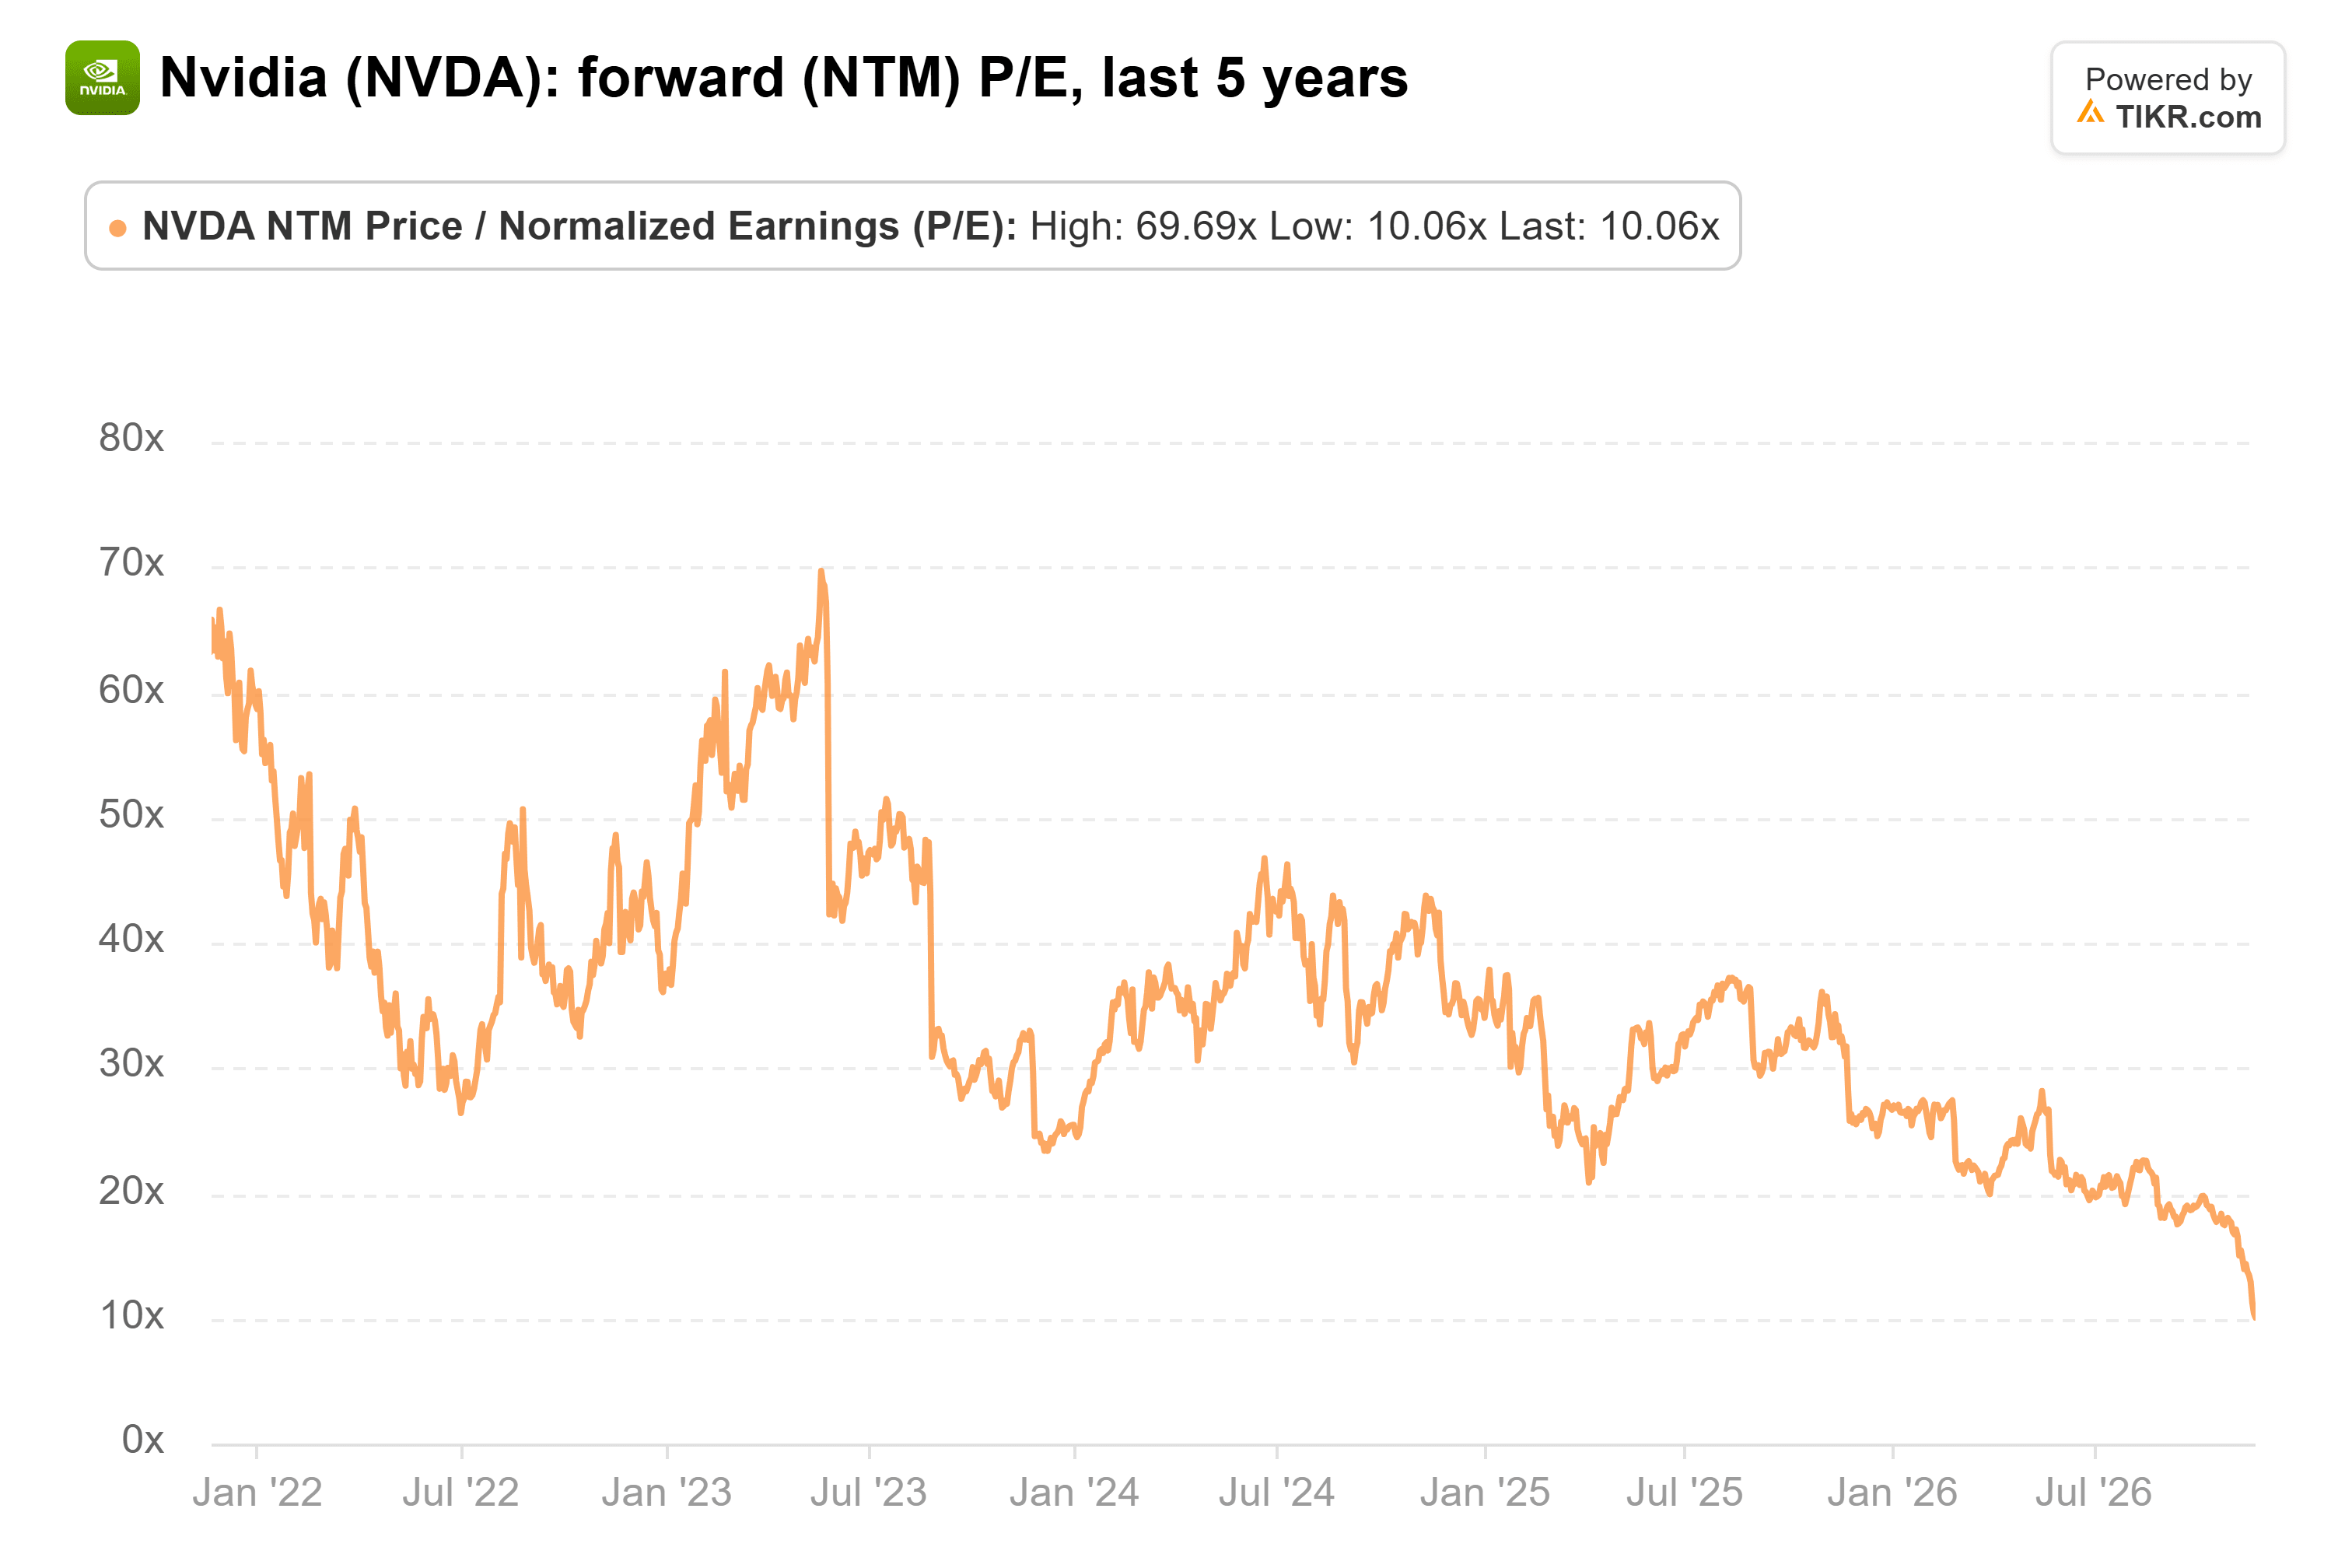
- À environ 10 fois les bénéfices futurs, soit la moitié du multiple de Broadcom, et avec des estimations en hausse, le risque supplémentaire de NVIDIA me semble bien intégré dans son prix.
- Le risque commun à toutes les actions de semi-conducteurs est un ralentissement des dépenses en IA par des acheteurs comme Amazon, qui publiera à nouveau ses résultats début février.
NVIDIA (NVDA) a fait tout ce qu'on pouvait lui demander le 17 novembre. Le chiffre d'affaires du troisième trimestre a bondi de 103 % pour atteindre 115,8 milliards de dollars, et la direction a donné des prévisions de 130 milliards de dollars pour le quatrième trimestre sans compter sur des ventes de calcul pour centres de données en Chine.
Ses plus gros acheteurs continuent également de dépenser : Amazon (AMZN) a investi 94,8 milliards de dollars de plus dans les biens immobiliers et l'équipement sur les douze mois se terminant le 30 septembre par rapport à l'année précédente, principalement pour l'IA.
Et pourtant, NVIDIA a clôturé à son plus bas sur 52 semaines deux jours plus tard, en baisse de 33 % en un mois et de 39 % par rapport à son sommet.
Gil Luria, responsable de la recherche technologique chez D.A. Davidson, a perçu le risque tôt. Sur le podcast Prof G Markets du 11 novembre, un jour avant que NVIDIA n'annonce la démission de Jensen Huang, il a déclaré :
"Il y a une opportunité d'achat dans les semi-conducteurs, mais NVIDIA est désormais l'un des semi-conducteurs présentant le plus haut risque."
Ses choix à moindre risque étaient Broadcom (AVGO), AMD (AMD) et Micron (MU), qui, selon lui, "devraient croître de 50 % à 100 % l'année prochaine dans un marché sain."
Neuf jours plus tard, la partie sur le risque semble tout à fait juste.
Le risque s'est matérialisé rapidement
L'inquiétude de Luria était que l'enquête du conseil d'administration révèle que NVIDIA a sciemment vendu des puces à la Chine, ou à des fournisseurs de calcul desservant des entreprises chinoises. Si une partie de ses activités en Asie "servait simplement à alimenter la Chine, cela représenterait un risque réel pour les chiffres", a-t-il déclaré.
Depuis, la directrice financière Colette Kress est devenue PDG par intérim pendant que le conseil cherche un dirigeant permanent. Le 16 novembre, le ministère du Commerce a publié une règle exigeant des licences pour exporter des puces IA avancées vers des centres de données en Indonésie, en Malaisie, à Singapour, en Thaïlande et au Brésil. Et nous voyons déjà les retombées des entreprises chinoises qui réduisent leurs activités alors que les déploiements de centres de données en Asie du Sud-Est ont été suspendus ou retardés.
TIKR suit 62 analystes sur Nvidia. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
Les analystes n'ont pas encore cillé. Pour l'instant.
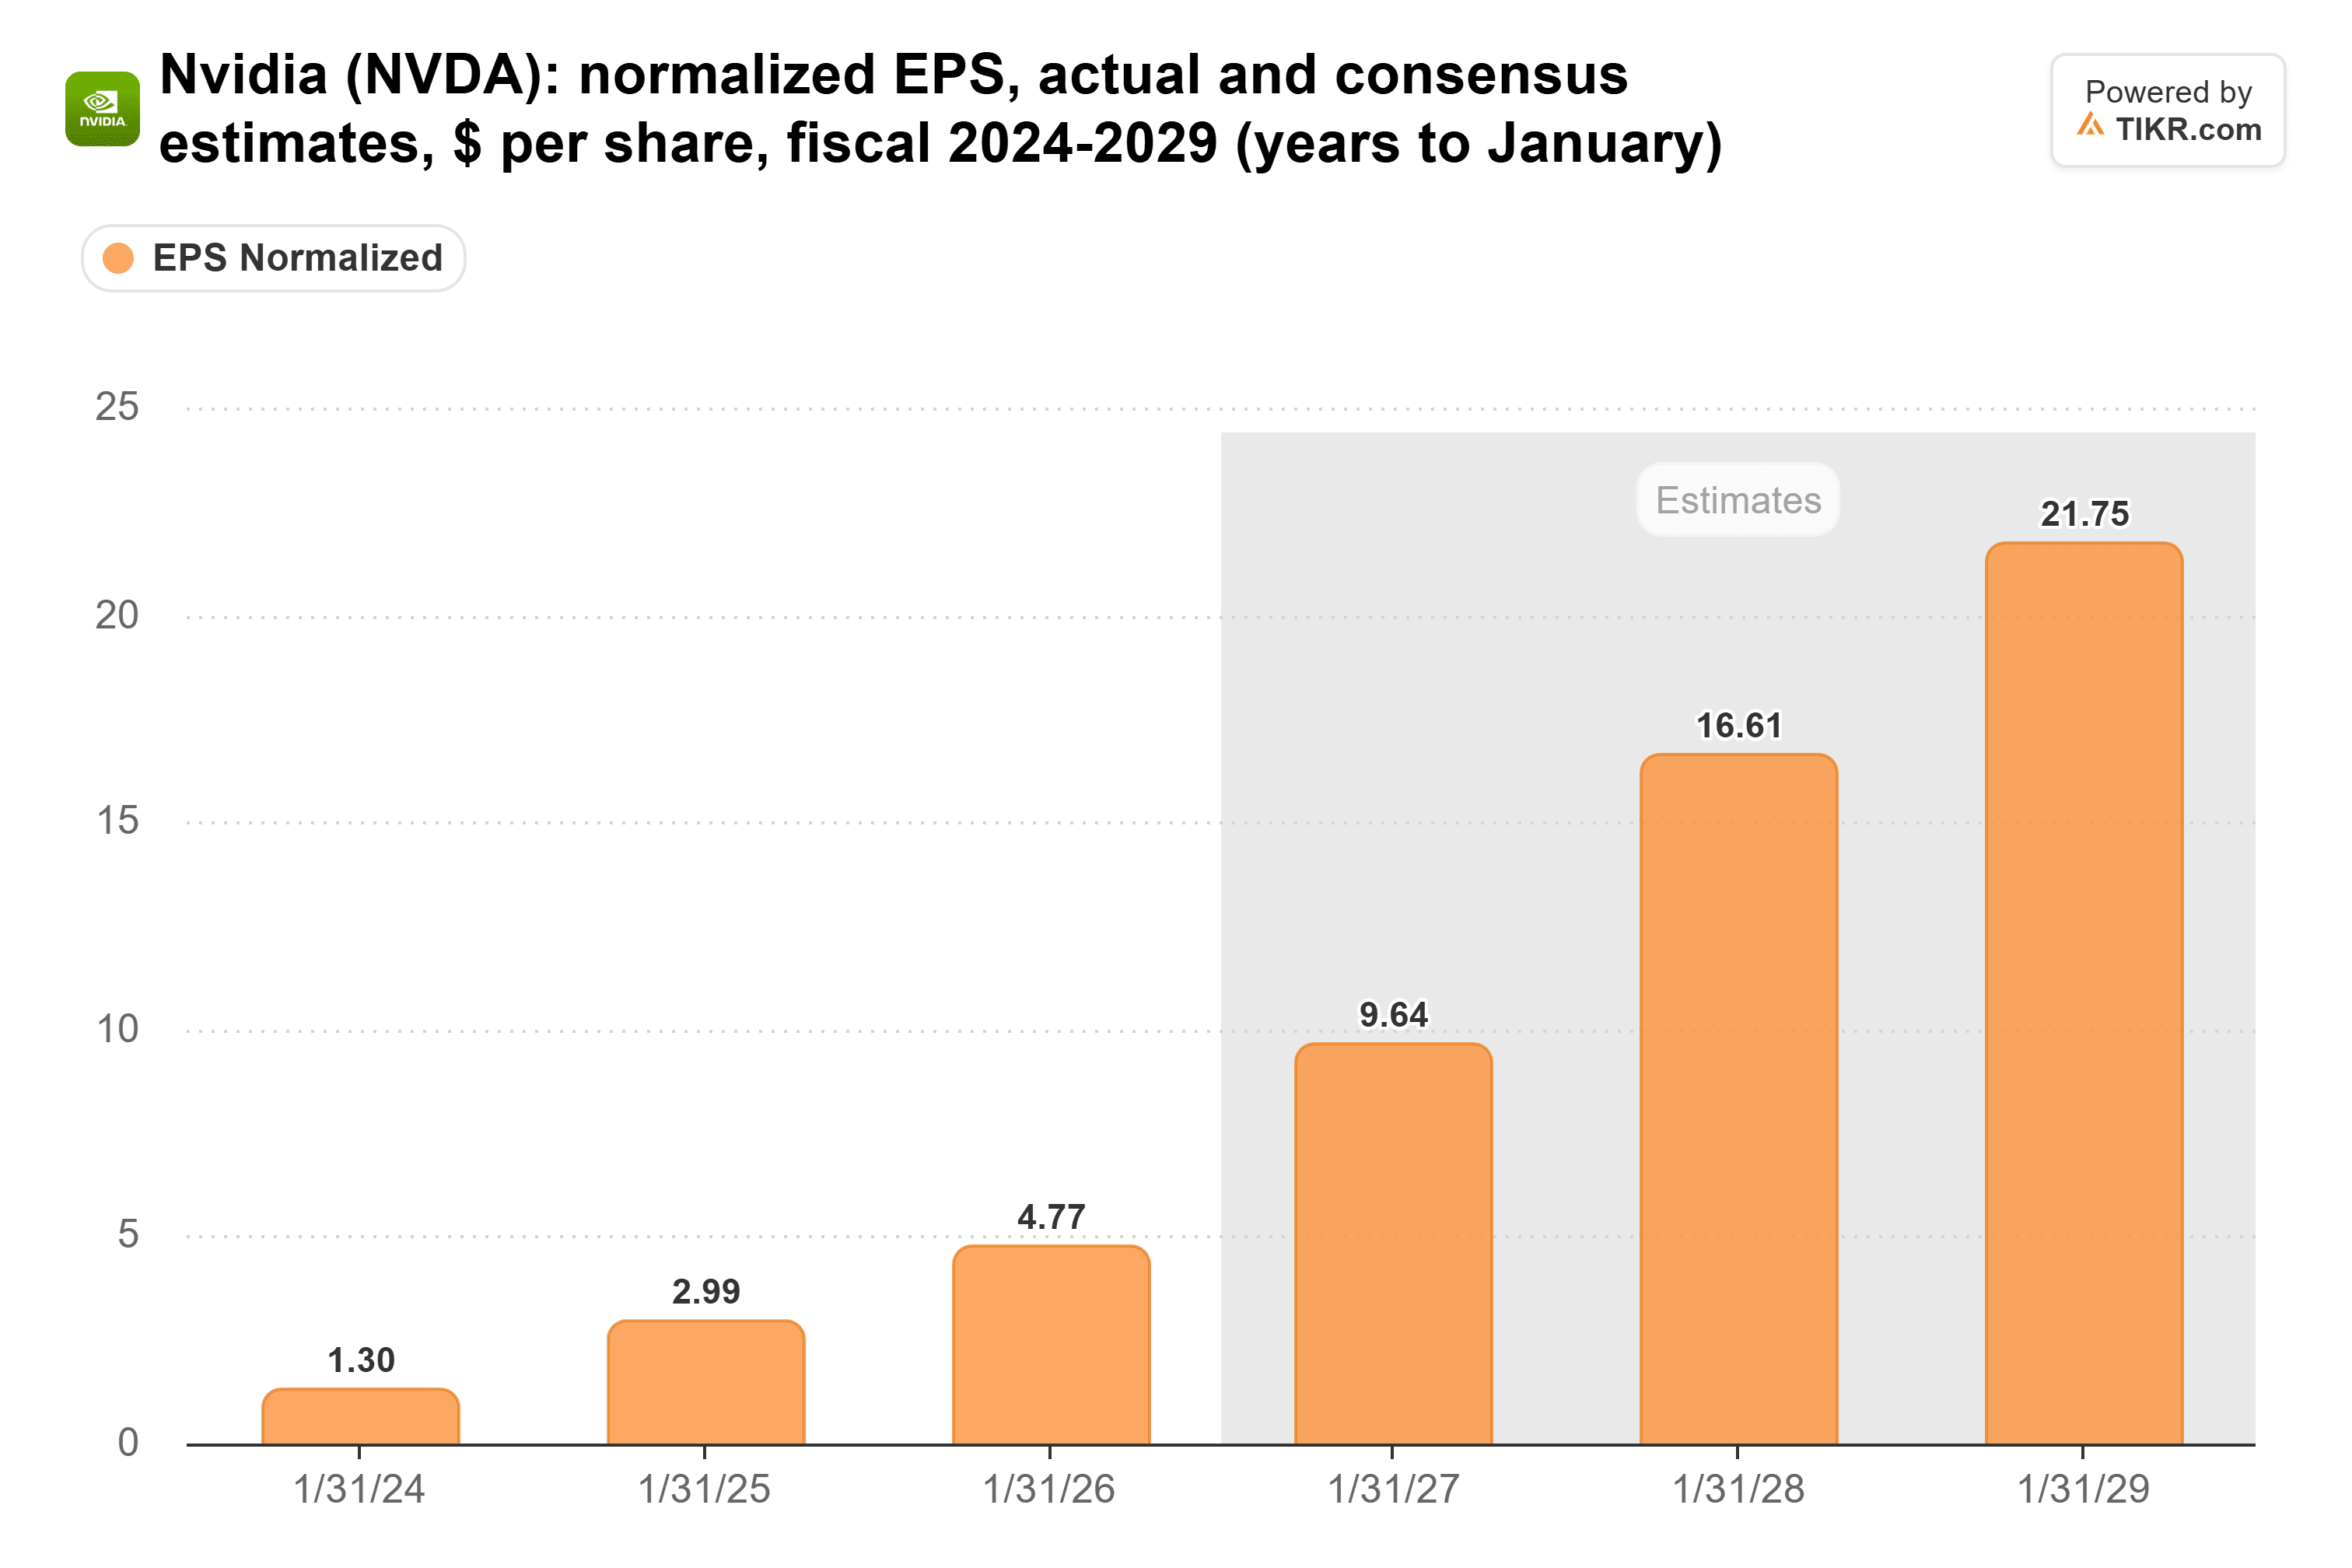
Les perspectives de bénéfices n'ont pourtant pas bougé. Les analystes attendent un BPA normalisé de 16,61 $ pour l'exercice se terminant en janvier 2028. C'est en hausse par rapport aux 15,92 $ de fin octobre et plus du triple des 4,77 $ que NVIDIA a gagnés au cours de l'exercice clos en janvier 2026 :
Ainsi, toute la baisse est venue du multiple. NVIDIA se négocie à environ 10 fois les bénéfices futurs, le point le plus bas de son graphique sur cinq ans et bien en dessous de sa moyenne de 36x :
Moitié prix, sans le drame
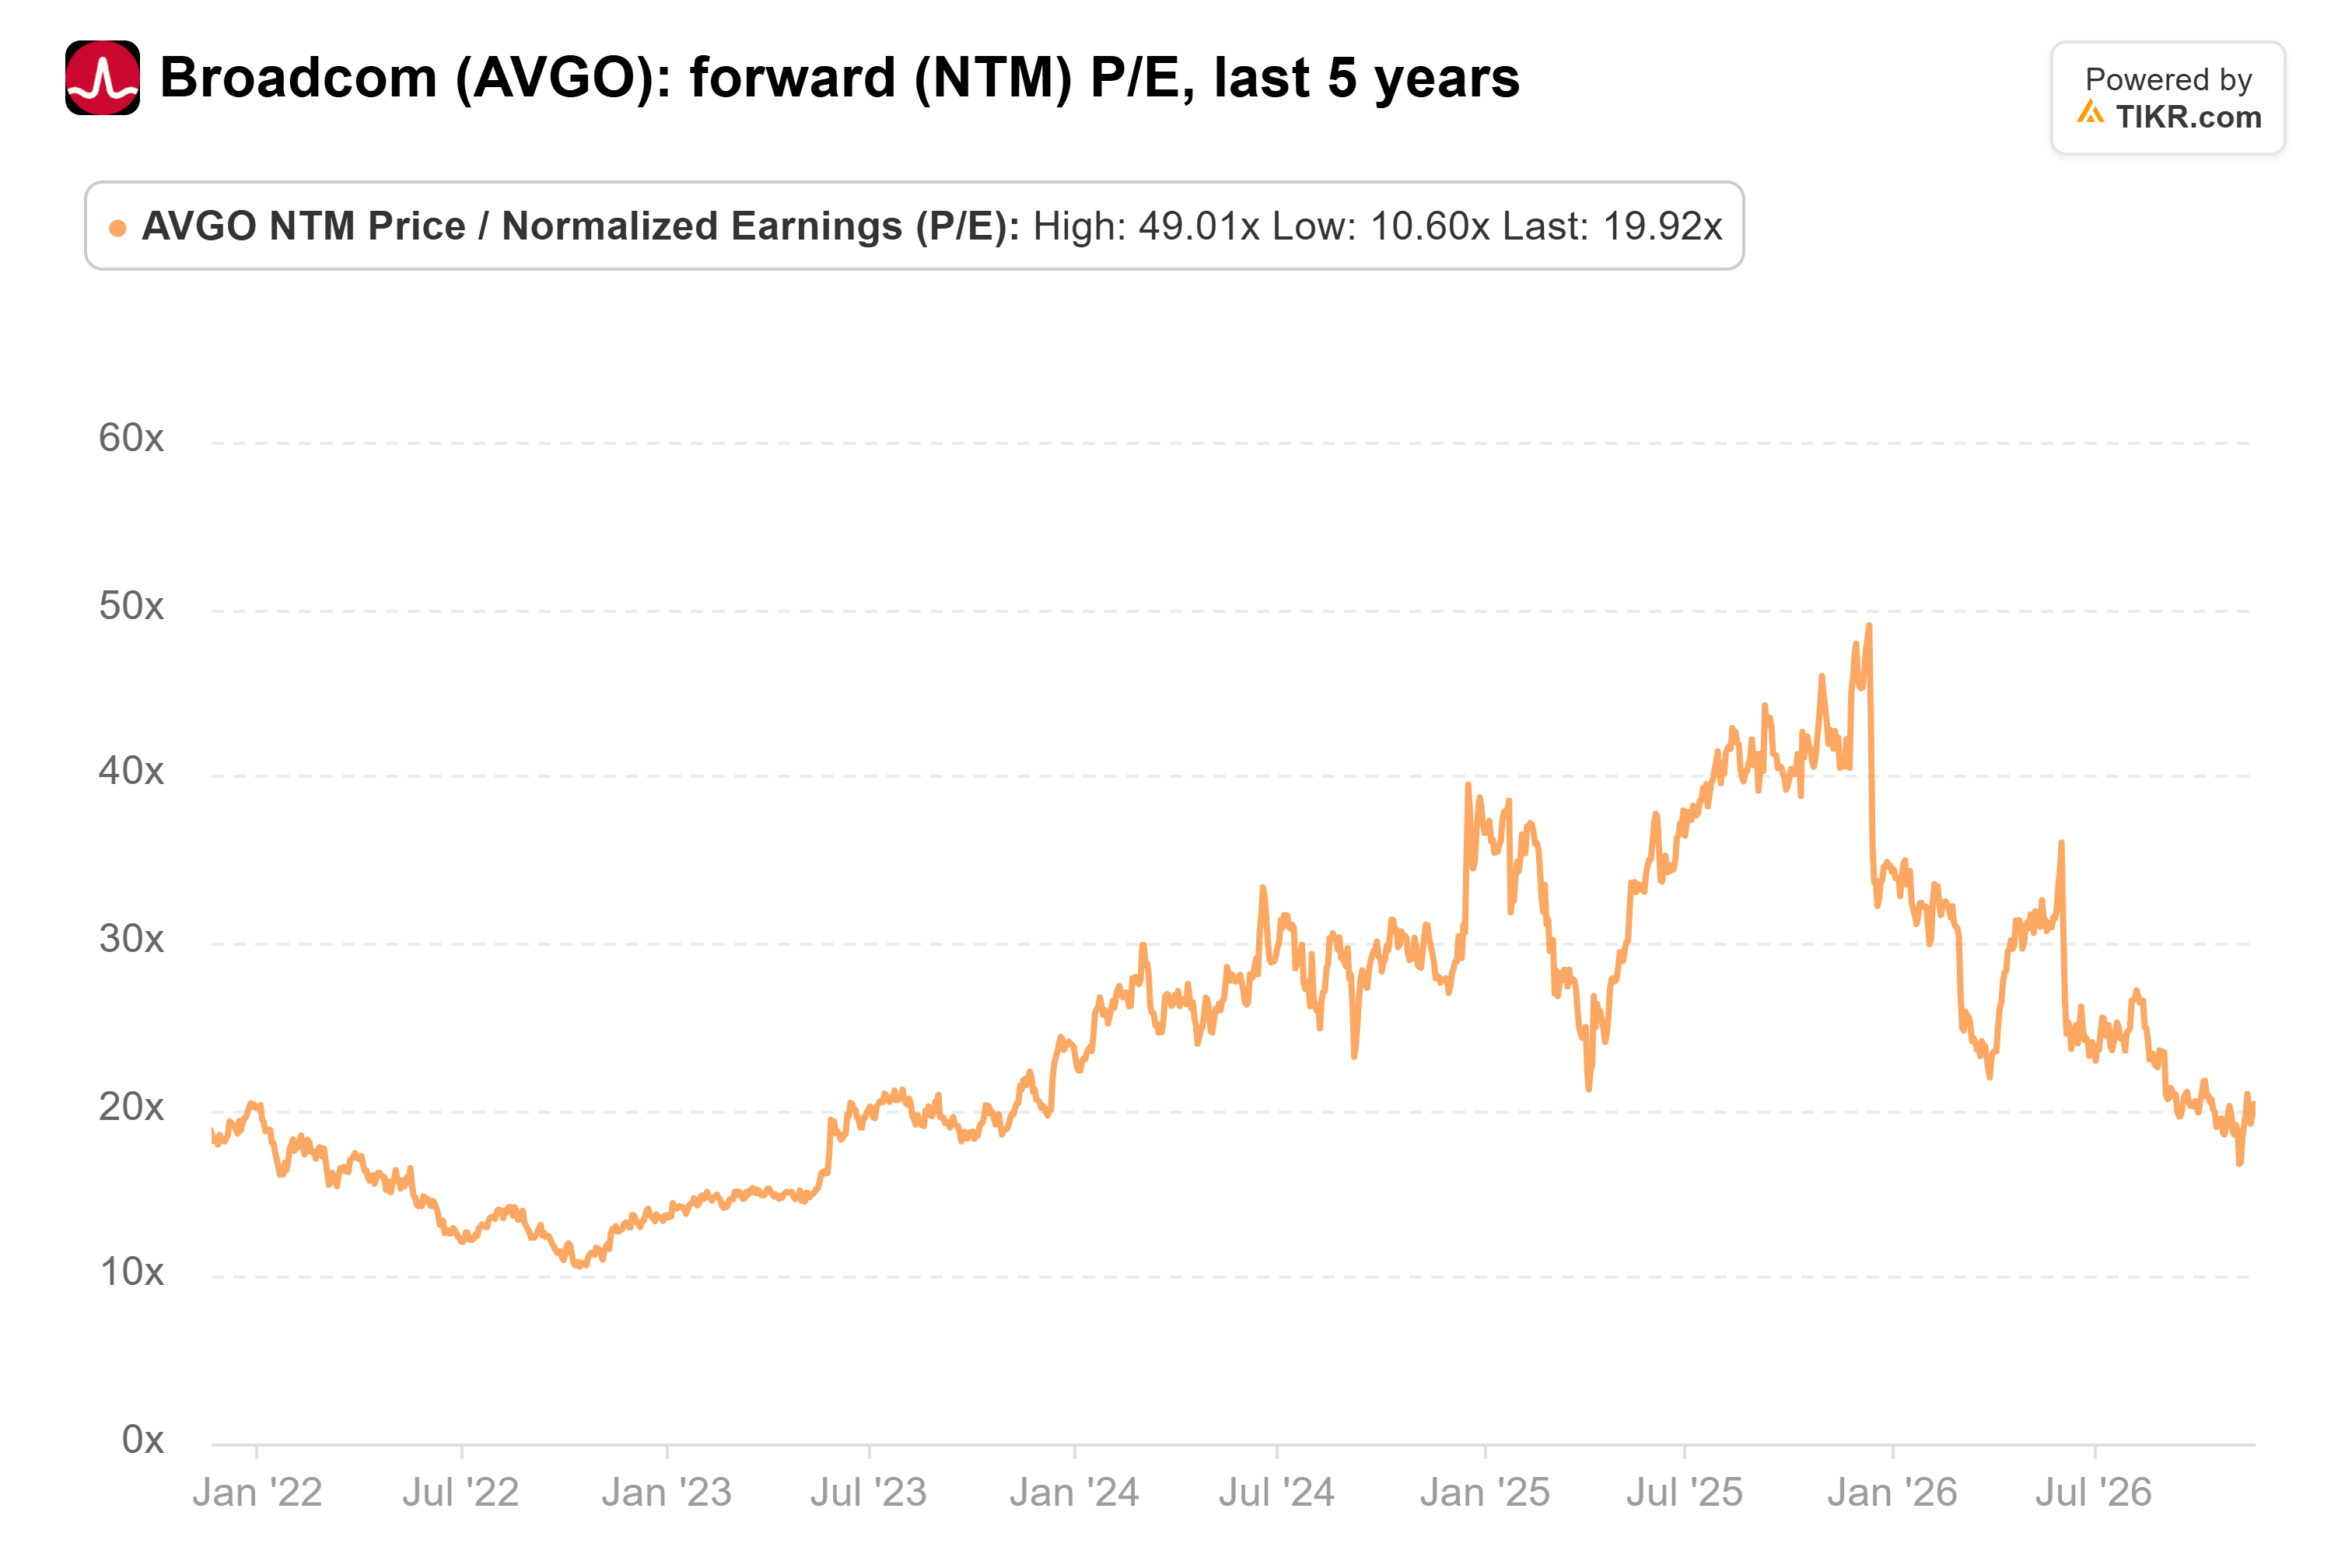
Les alternatives de Luria sont également moins chères. Le PER futur de Broadcom est tombé de 49x en décembre 2025 à 20x, en dessous de sa moyenne sur cinq ans de 24x :
Micron a verrouillé des prix nettement plus élevés sur la majeure partie de sa mémoire haute bande passante de 2027, selon sa conférence téléphonique de septembre. NVIDIA en paie le prix : elle a donné des prévisions de marge brute pour le quatrième trimestre entre 71 % et 72 %, en baisse par rapport à 74,8 %, une baisse que la direction a liée à la hausse des prix de la mémoire.
Les choix de Luria comportent cependant une partie du risque de NVIDIA. La règle du Commerce couvre les puces IA avancées, quel que soit leur fabricant, donc AMD, qui se rapproche de NVIDIA, a besoin des mêmes licences là-bas.
Le risque plus important pour les quatre est celui des dépenses globales. Le flux de trésorerie disponible d'Amazon était une sortie de 42,4 milliards de dollars sur les douze mois se terminant le 30 septembre, même si AWS a progressé de 39 % au troisième trimestre.
Si Amazon et ses pairs ralentissent pour récupérer cette trésorerie, Broadcom, Micron et AMD le ressentent autant que NVIDIA.
Je prends le risque à 10x
Luria a raison : NVIDIA est l'une des actions de semi-conducteurs les plus risquées... et je dirais *la* plus risquée. Mais le marché fait déjà payer pour tout ce risque, sur des estimations qui ont augmenté depuis fin octobre.
Franchement, je préfère détenir ce risque à 10x que de payer le 20x de Broadcom pour l'éviter.
Bien sûr, si l'enquête révèle que les ventes de NVIDIA en Asie alimentaient la Chine, ces estimations seront revues à la baisse, et 10x ne semblera plus si bon marché. Et le rapport d'Amazon début février nous montrera si les dépenses se maintiennent pour tous les fabricants de puces.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que NVIDIA pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !