Points clés
- Starbucks annonce que son lancement des fêtes du 5 novembre a été sa journée de ventes opérées par la société la plus élevée jamais enregistrée aux États-Unis, les boissons de fêtes représentant plus d'une boisson sur trois vendues.
- Les ventes comparables aux États-Unis ont augmenté de 7,7% au dernier trimestre, tandis que les ventes comparables de McDonald's aux États-Unis ont reculé de 0,2% alors que le nombre de clients a diminué.
- Le ticket moyen a fait la majeure partie du travail : les transactions n'ont augmenté que de 1,8% à l'échelle mondiale, contre 4,2% au trimestre précédent.
- Le rapport du premier trimestre fiscal, attendu fin janvier, montrera si la fréquentation pendant les fêtes s'est maintenue ou si les prix plus élevés ont continué de porter les ventes comparables.
Starbucks (SBUX) vient de quantifier son élan pendant les fêtes.
Dans une lettre aux employés publiée jeudi, le PDG Brian Niccol a déclaré que le lancement des fêtes du 5 novembre a généré la journée de ventes opérées par la société la plus élevée jamais enregistrée aux États-Unis. Les boissons de fêtes représentaient plus d'une boisson sur trois vendues ce jour-là. Au Canada, la part était de près de la moitié.
L'action a clôturé à 109 $ le 18 novembre, en hausse d'environ 16% depuis fin septembre. Cela place le titre juste en dessous du plus haut de 111,50 $ atteint le 5 novembre.
La force de Starbucks se démarque sur un marché de la restauration difficile. McDonald's (MCD) a rapporté une baisse de 0,2% des ventes comparables aux États-Unis pour son troisième trimestre alors que le nombre de clients diminuait, tandis que Starbucks a augmenté ses ventes comparables aux États-Unis de 7,7%.
Cependant, un jour record n'est qu'un jour. La question plus difficile est de savoir si les clients viennent plus souvent ou dépensent simplement plus par visite.
Un jour record sur un trimestre solide
Le record des fêtes s'appuie sur un quatrième trimestre fiscal, publié le 29 octobre, qui a montré l'activité américaine en pleine forme :
- Les ventes comparables aux États-Unis ont augmenté de 7,7%, et les ventes comparables mondiales ont progressé de 7,2%.
- Le chiffre d'affaires en Amérique du Nord a augmenté de 6% pour atteindre 7,3 milliards de dollars, avec une marge opérationnelle du segment en hausse à 12,3% contre 4,5%.
- Le chiffre d'affaires total a diminué de 4,5% à 9,1 milliards de dollars car la vente au détail en Chine fonctionne désormais comme une coentreprise sous licence.
Cette réduction du chiffre d'affaires masque combien Starbucks gagne désormais plus par action. Le BPA ajusté a atteint 0,80 $, en hausse de 54% et supérieur aux 0,72 $ attendus par les analystes. Cette progression s'est construite sur plusieurs trimestres…
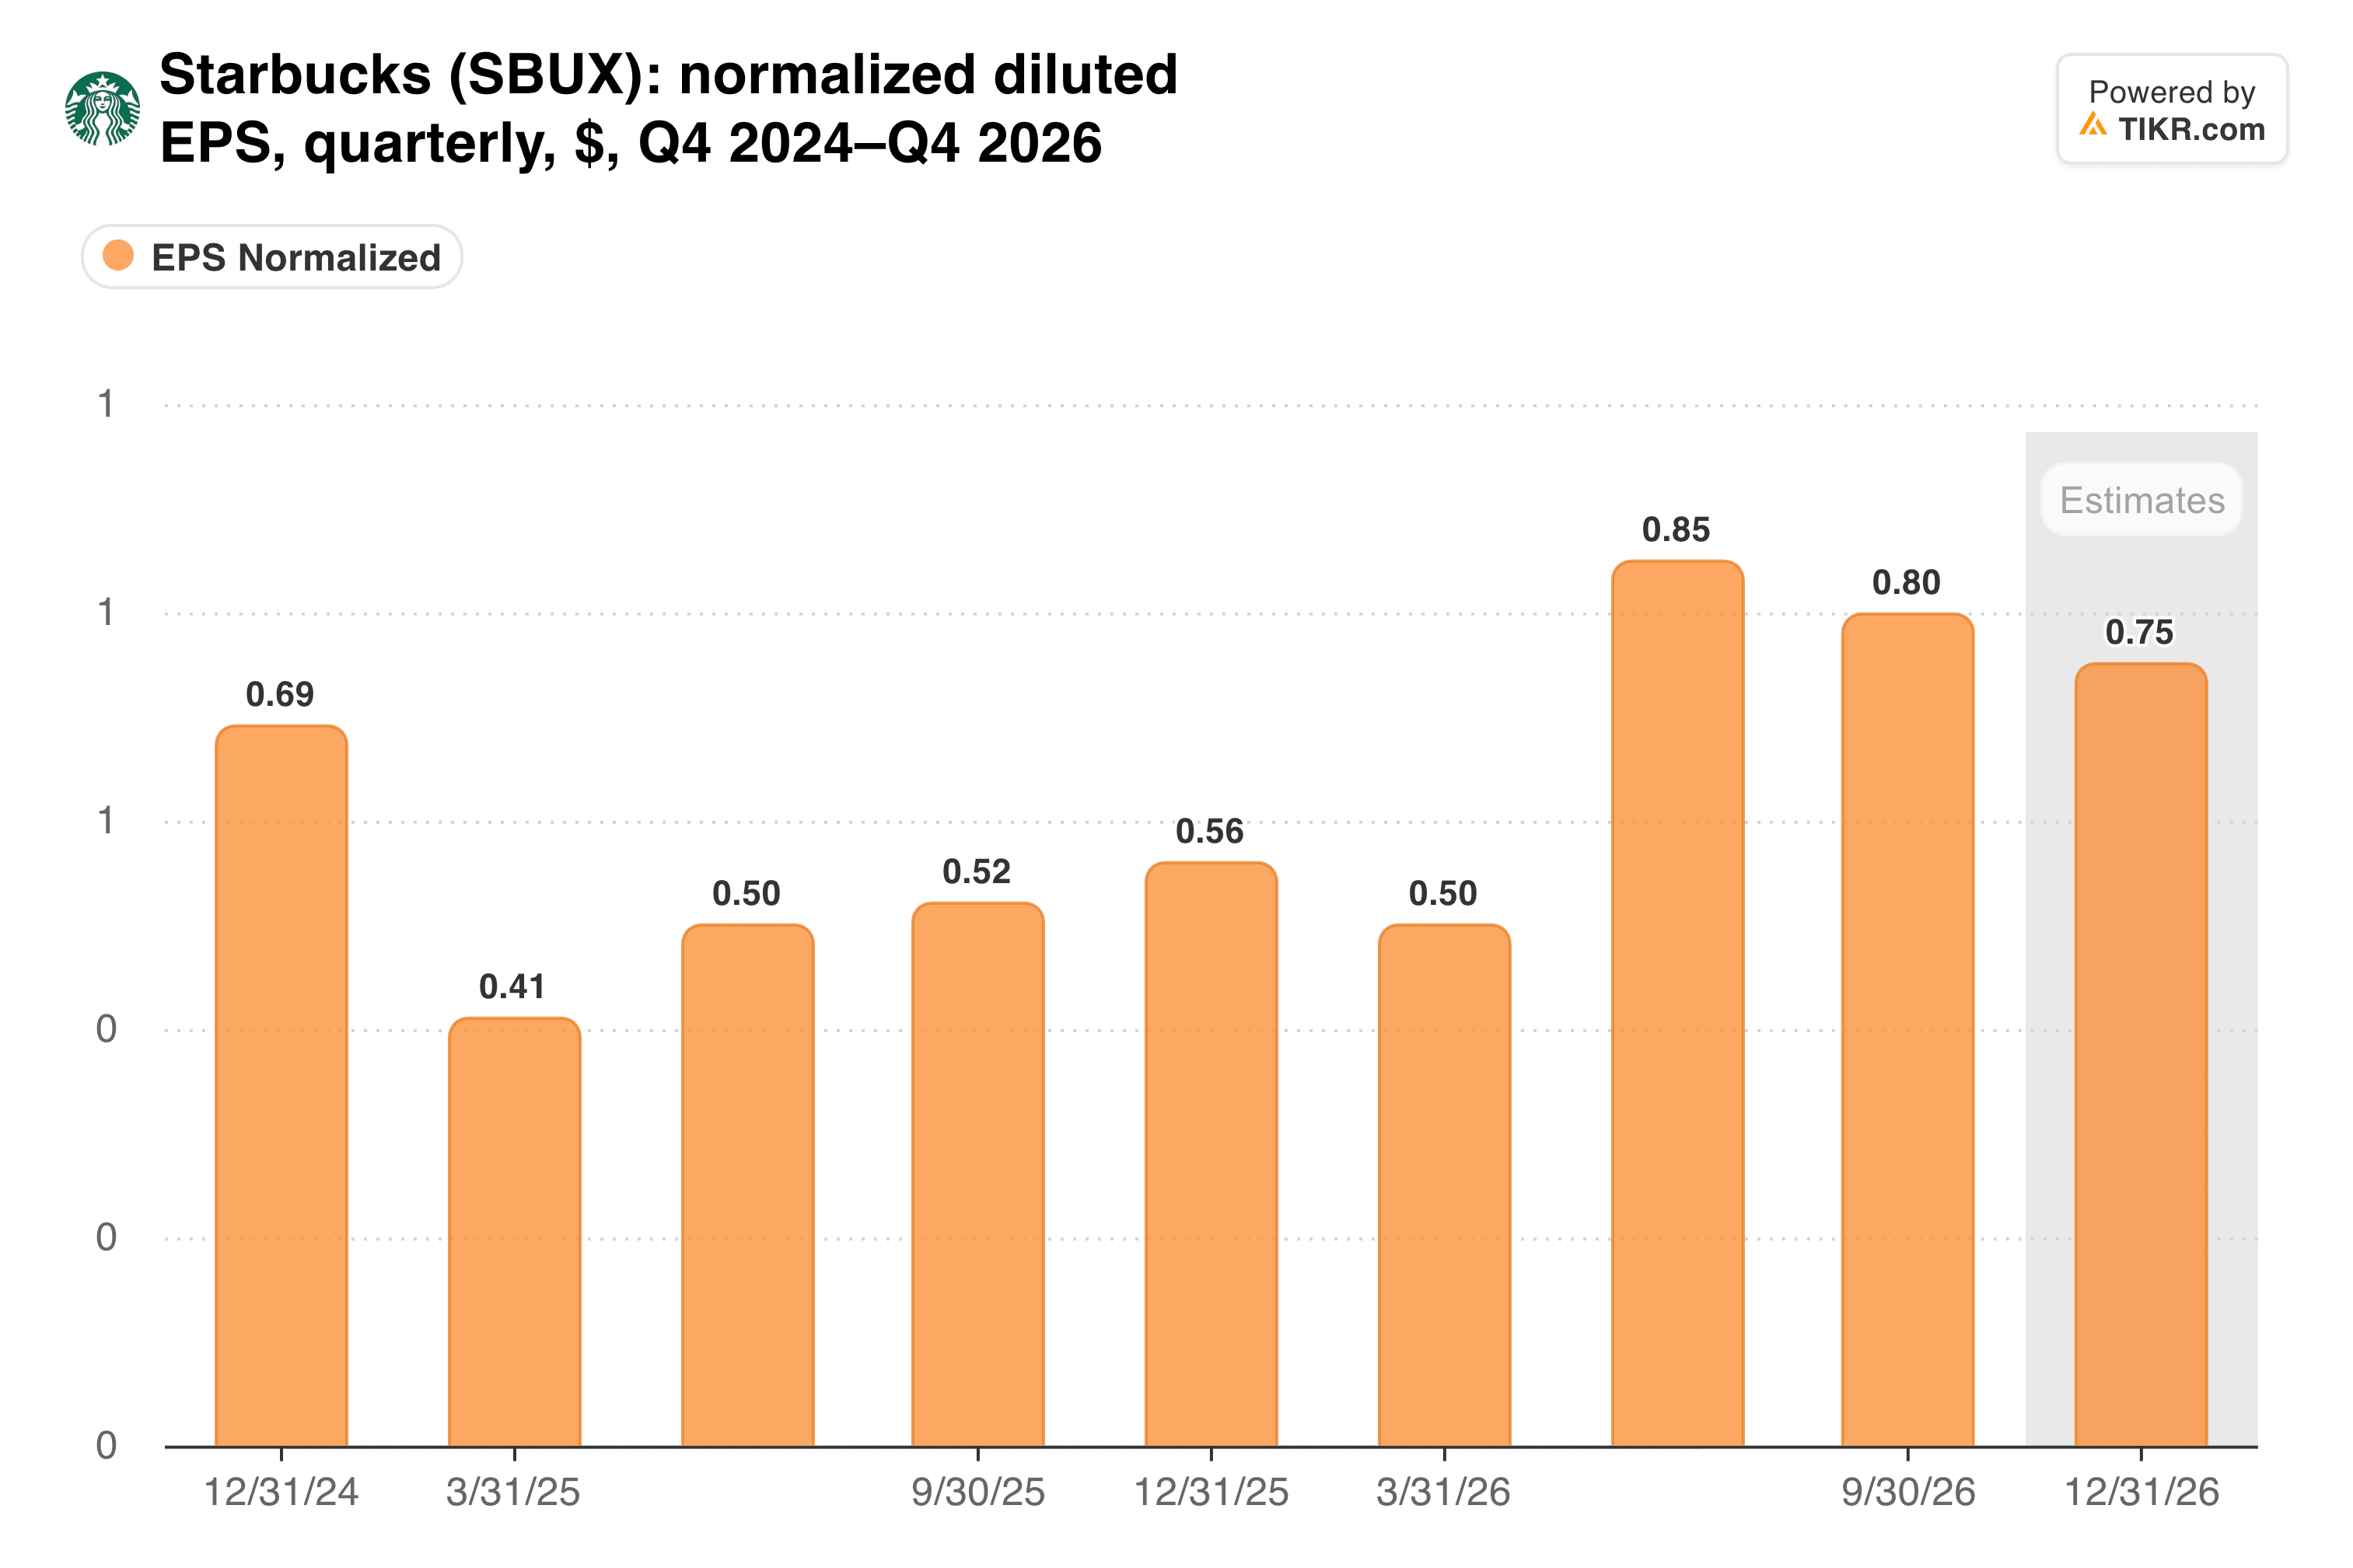
Pour l'année complète, le BPA ajusté a augmenté de 28% pour atteindre 2,72 $, même si le chiffre d'affaires total n'a progressé que de 2%.
Les tickets plus élevés font le travail
En regardant de plus près, le mix change. Les transactions mondiales n'ont augmenté que de 1,8% au quatrième trimestre, contre 4,2% au troisième. Pendant ce temps, le ticket moyen a augmenté de 5,2%, donc les prix, l'ajout de nourriture et les produits dérivés ont fait la majeure partie du travail.
Niccol mise délibérément sur cela. Dans la lettre de jeudi, il a écrit que les boîtes surprises Bearista et les produits dérivés de fêtes "sont devenus un phénomène culturel". Ces ajouts augmentent le panier moyen, et les paniers plus importants aident les marges.
Alors, quel effet de levier le redressement a-t-il produit ?
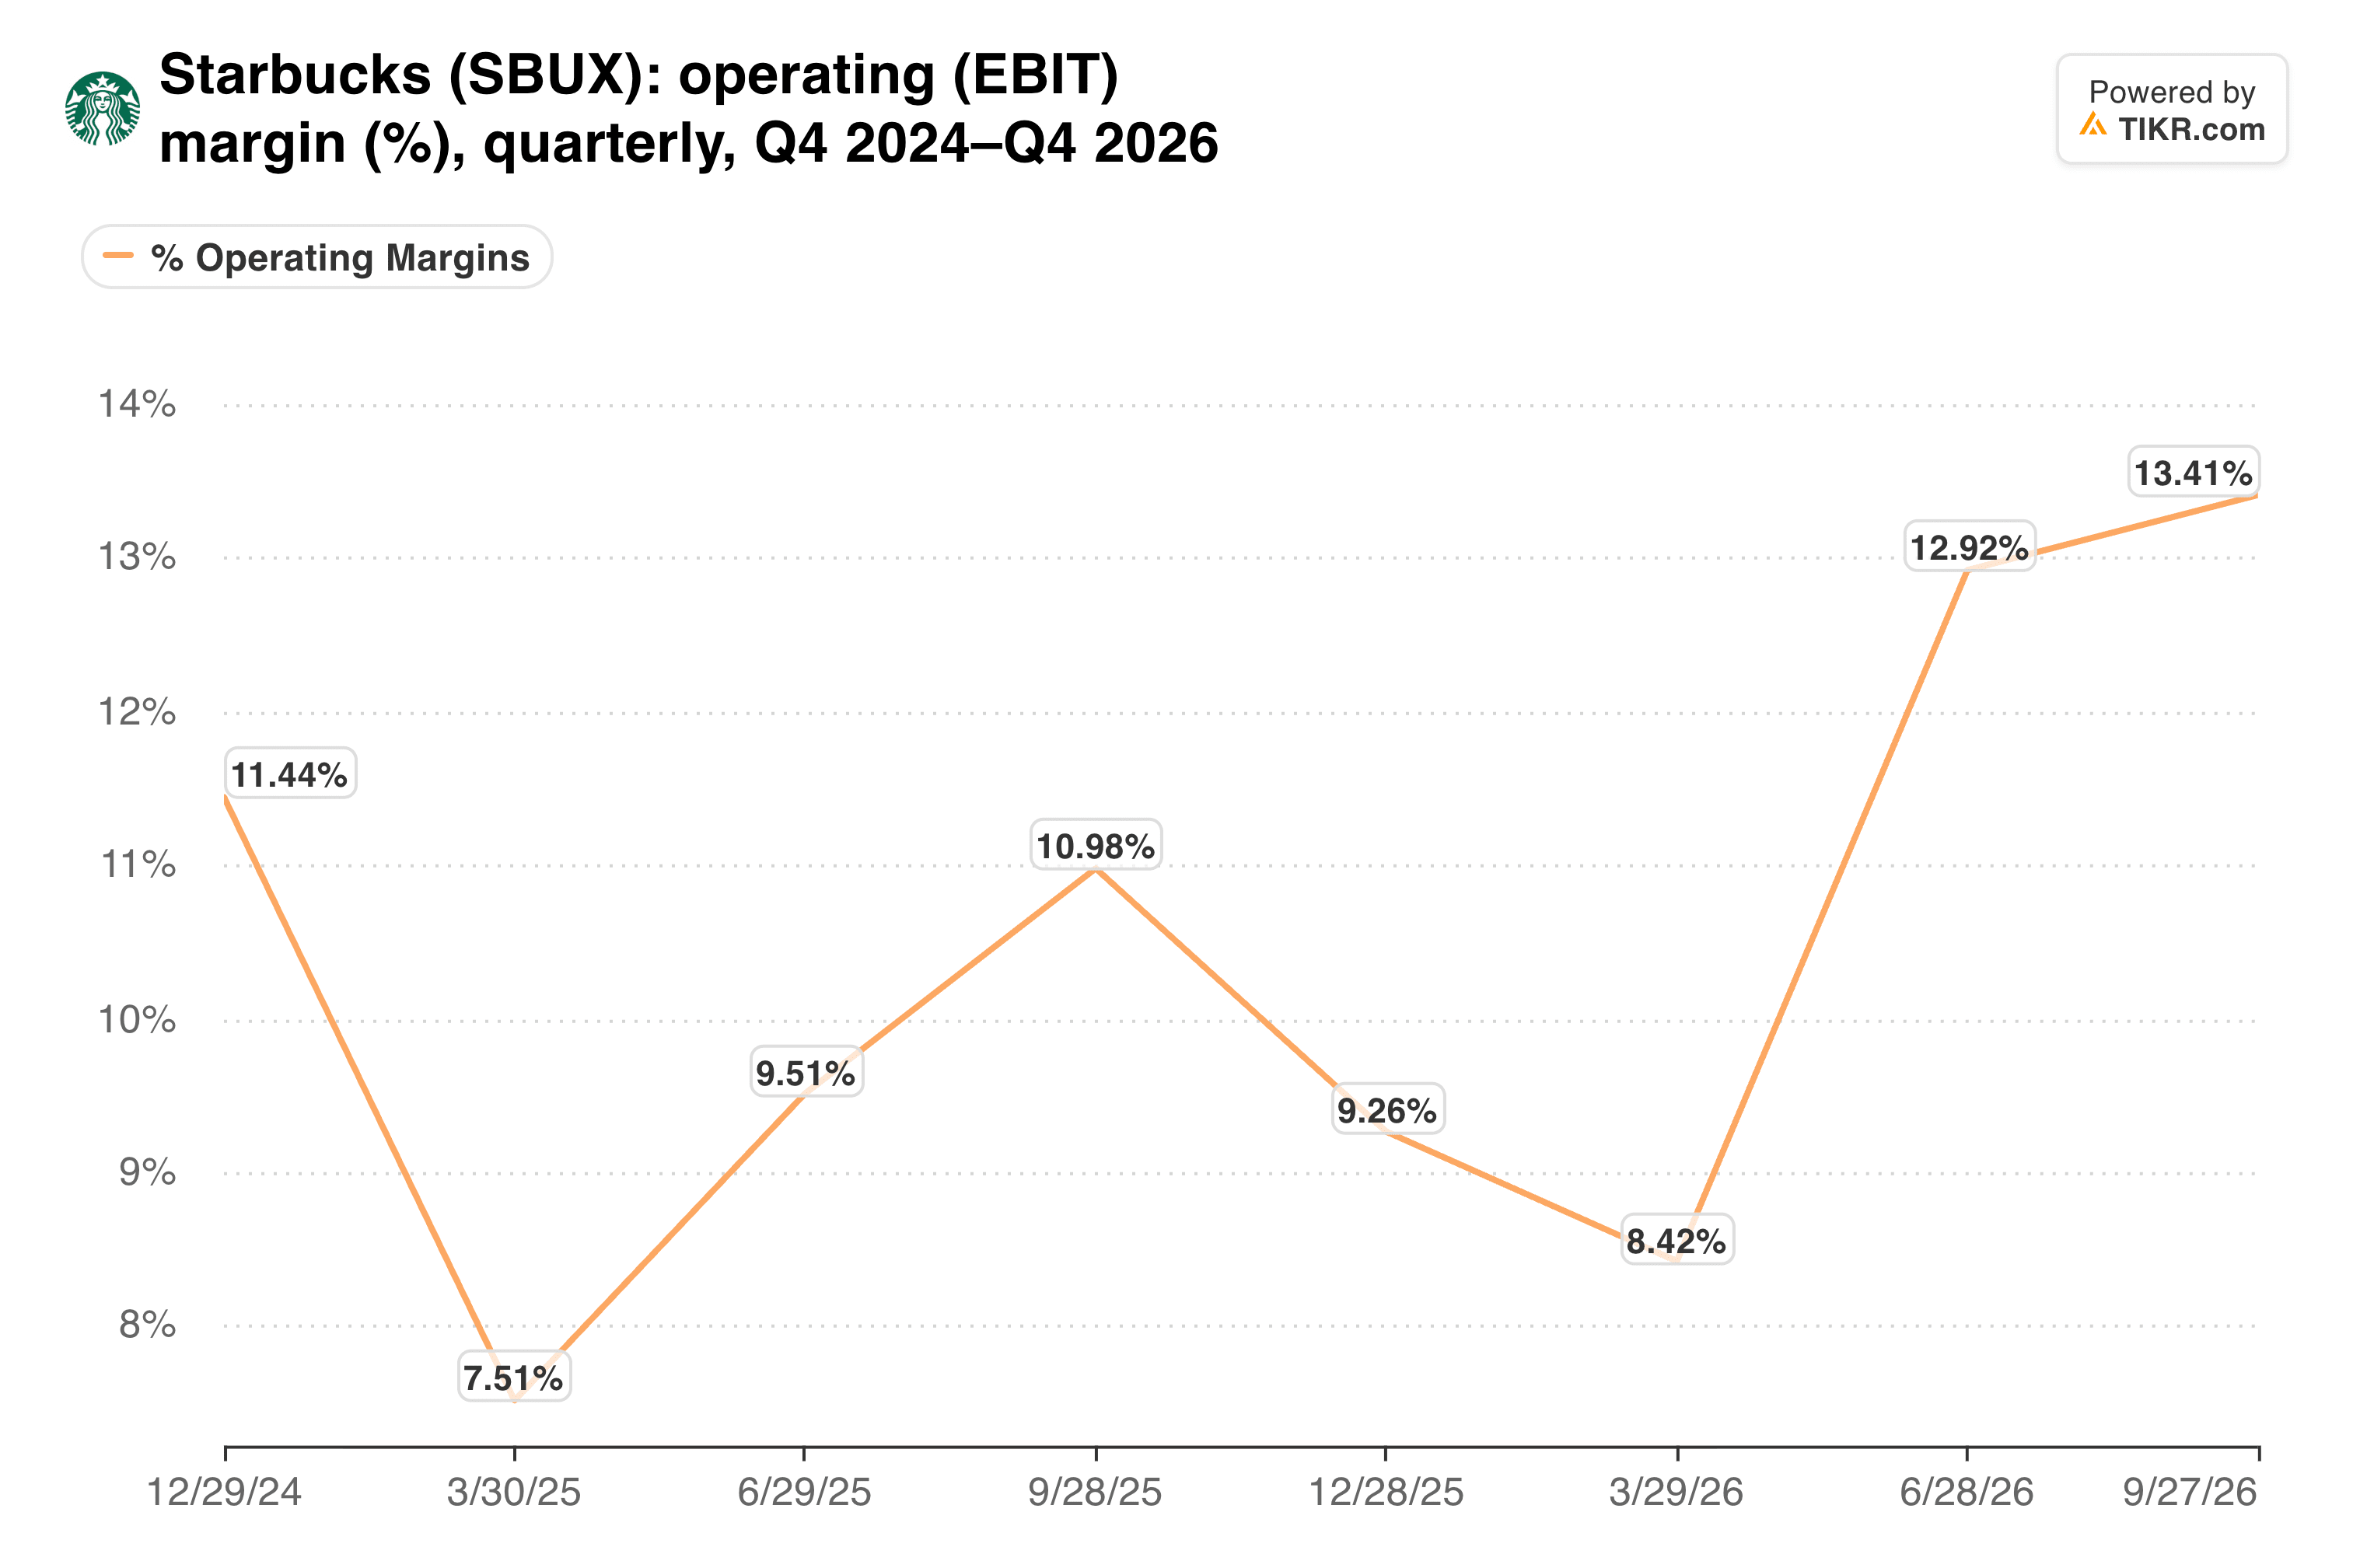
La marge opérationnelle ajustée a atteint 14,0% au quatrième trimestre, en hausse de 460 points de base par rapport à l'année précédente.
L'international reste le point faible. Les ventes comparables n'y ont augmenté que de 0,9% car les transactions ont diminué de 2,8%, et la coentreprise en Chine apparaît désormais principalement sous forme de redevances et de ventes de produits.
TIKR suit 36 analystes sur Starbucks. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Starbucks, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Starbucks
La prime laisse peu de marge de manœuvre
Les prévisions de la direction pour l'exercice 2027 semblent stables. Elles prévoient une croissance des ventes comparables en Amérique du Nord d'environ 4%, une marge opérationnelle ajustée de 13,5% à 14,0% et un BPA ajusté de 3,15 $ à 3,25 $.
Cette fourchette de BPA inclut un peu plus de dix cents provenant d'une 53e semaine. La croissance sous-jacente est donc légèrement inférieure à ce que suggère le chiffre global. Starbucks prévoit également de reprendre les rachats d'actions au cours de l'exercice 2027 et d'ouvrir environ 1 200 nouveaux coffeehouses nets, principalement à l'international.
Les investisseurs paient déjà cher cette trajectoire, le multiple forward se situant bien au-dessus de sa moyenne sur cinq ans.
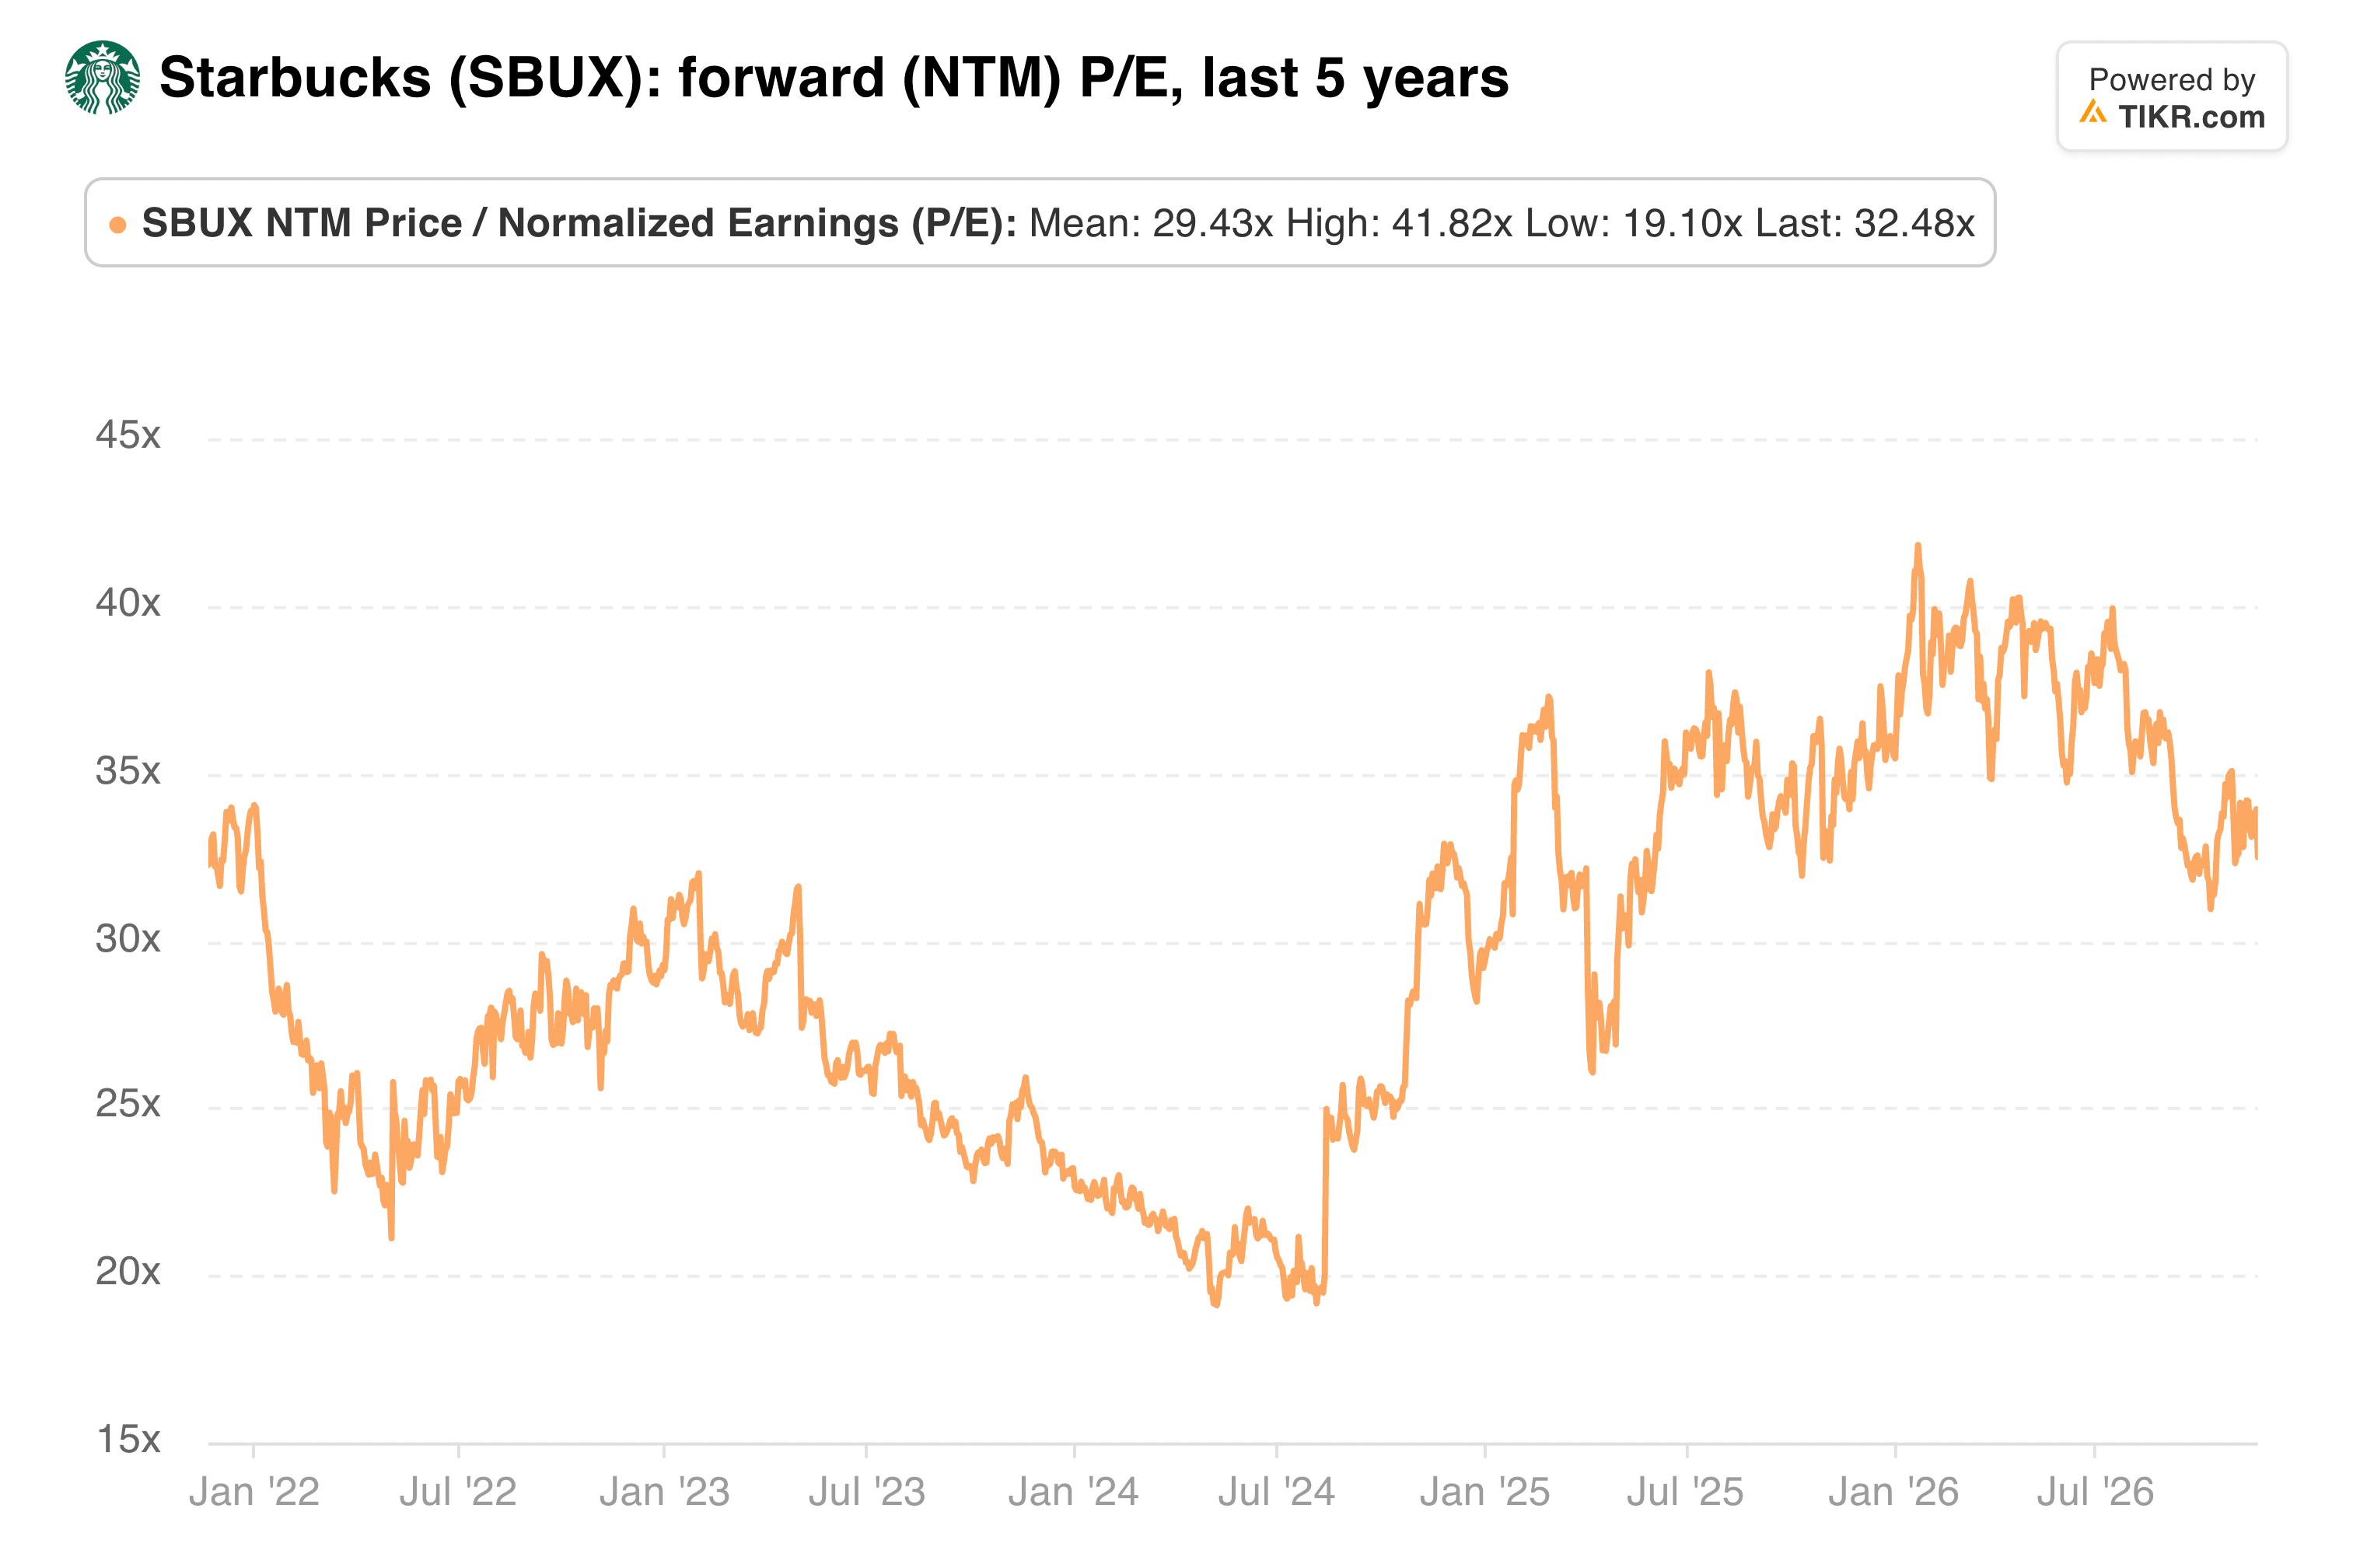
Cette prime suppose que le redressement continue de se capitaliser, ce qui laisse peu de place à un ralentissement de la fréquentation.
Mon avis : Le record des fêtes est une preuve réelle que la campagne "Back to Starbucks" attire les clients. Cependant, je voudrais que la croissance des transactions réaccélère avant de payer ce multiple. À 109 $, je conserverais et laisserais le prochain trimestre faire ses preuves.
Le rapport du premier trimestre fiscal, attendu fin janvier, couvre toute la période des fêtes. Il montrera si une journée de lancement record s'est transformée en une croissance durable de la fréquentation aux États-Unis, ou si les prix plus élevés ont continué de porter les ventes comparables.
Alors, quelle est la valeur réelle de l'action Starbucks ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Starbucks pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !