Points clés
- Disney publie ses résultats avant l'ouverture le 17 novembre, après une hausse de 29% depuis son plus bas de fin mars, grâce aux réductions de coûts du PDG Josh D'Amaro.
- Ces réductions doivent se matérialiser dans la marge et dans les perspectives pour l'exercice 2027, qui doivent au moins maintenir une croissance à deux chiffres.
- Les pairs du secteur indiquent des réservations de croisières solides, un ralentissement temporaire dans les parcs à thème et une croissance plus lente de la publicité en streaming.
- À environ 16 fois les bénéfices anticipés, Disney peut franchir la barre si les perspectives incluent un chiffre d'économies.
Disney (DIS) publie son quatrième trimestre fiscal avant l'ouverture le 17 novembre, premier rapport annuel complet de Josh D'Amaro depuis sa nomination au poste de PDG le 18 mars. L'action a grimpé de 29% depuis son plus bas de fin mars grâce à sa politique d'efficacité, et le 2 novembre, Bloomberg a rapporté que Disney envisageait des milliers de suppressions d'emplois supplémentaires, certains managers étant invités à trouver 20% d'économies annuelles. Disney a refusé de commenter.
Trois pairs ont déjà publié leurs résultats. Netflix (NFLX) a intégré le coût de ses propres réductions d'effectifs dans ses prévisions, Comcast (CMCSA) a signalé un ralentissement temporaire dans ses parcs à thème, et Royal Caribbean (RCL) indique que les réservations de croisières pour 2027 progressent à un rythme supérieur à la normale.
La barre de Disney pour l'exercice 2027 est plus haute qu'il n'y paraît
Les analystes attendent un BPA normalisé de 6,93 $ pour l'exercice 2026 et de 7,49 $ pour l'exercice 2027, soit environ 8% de plus.
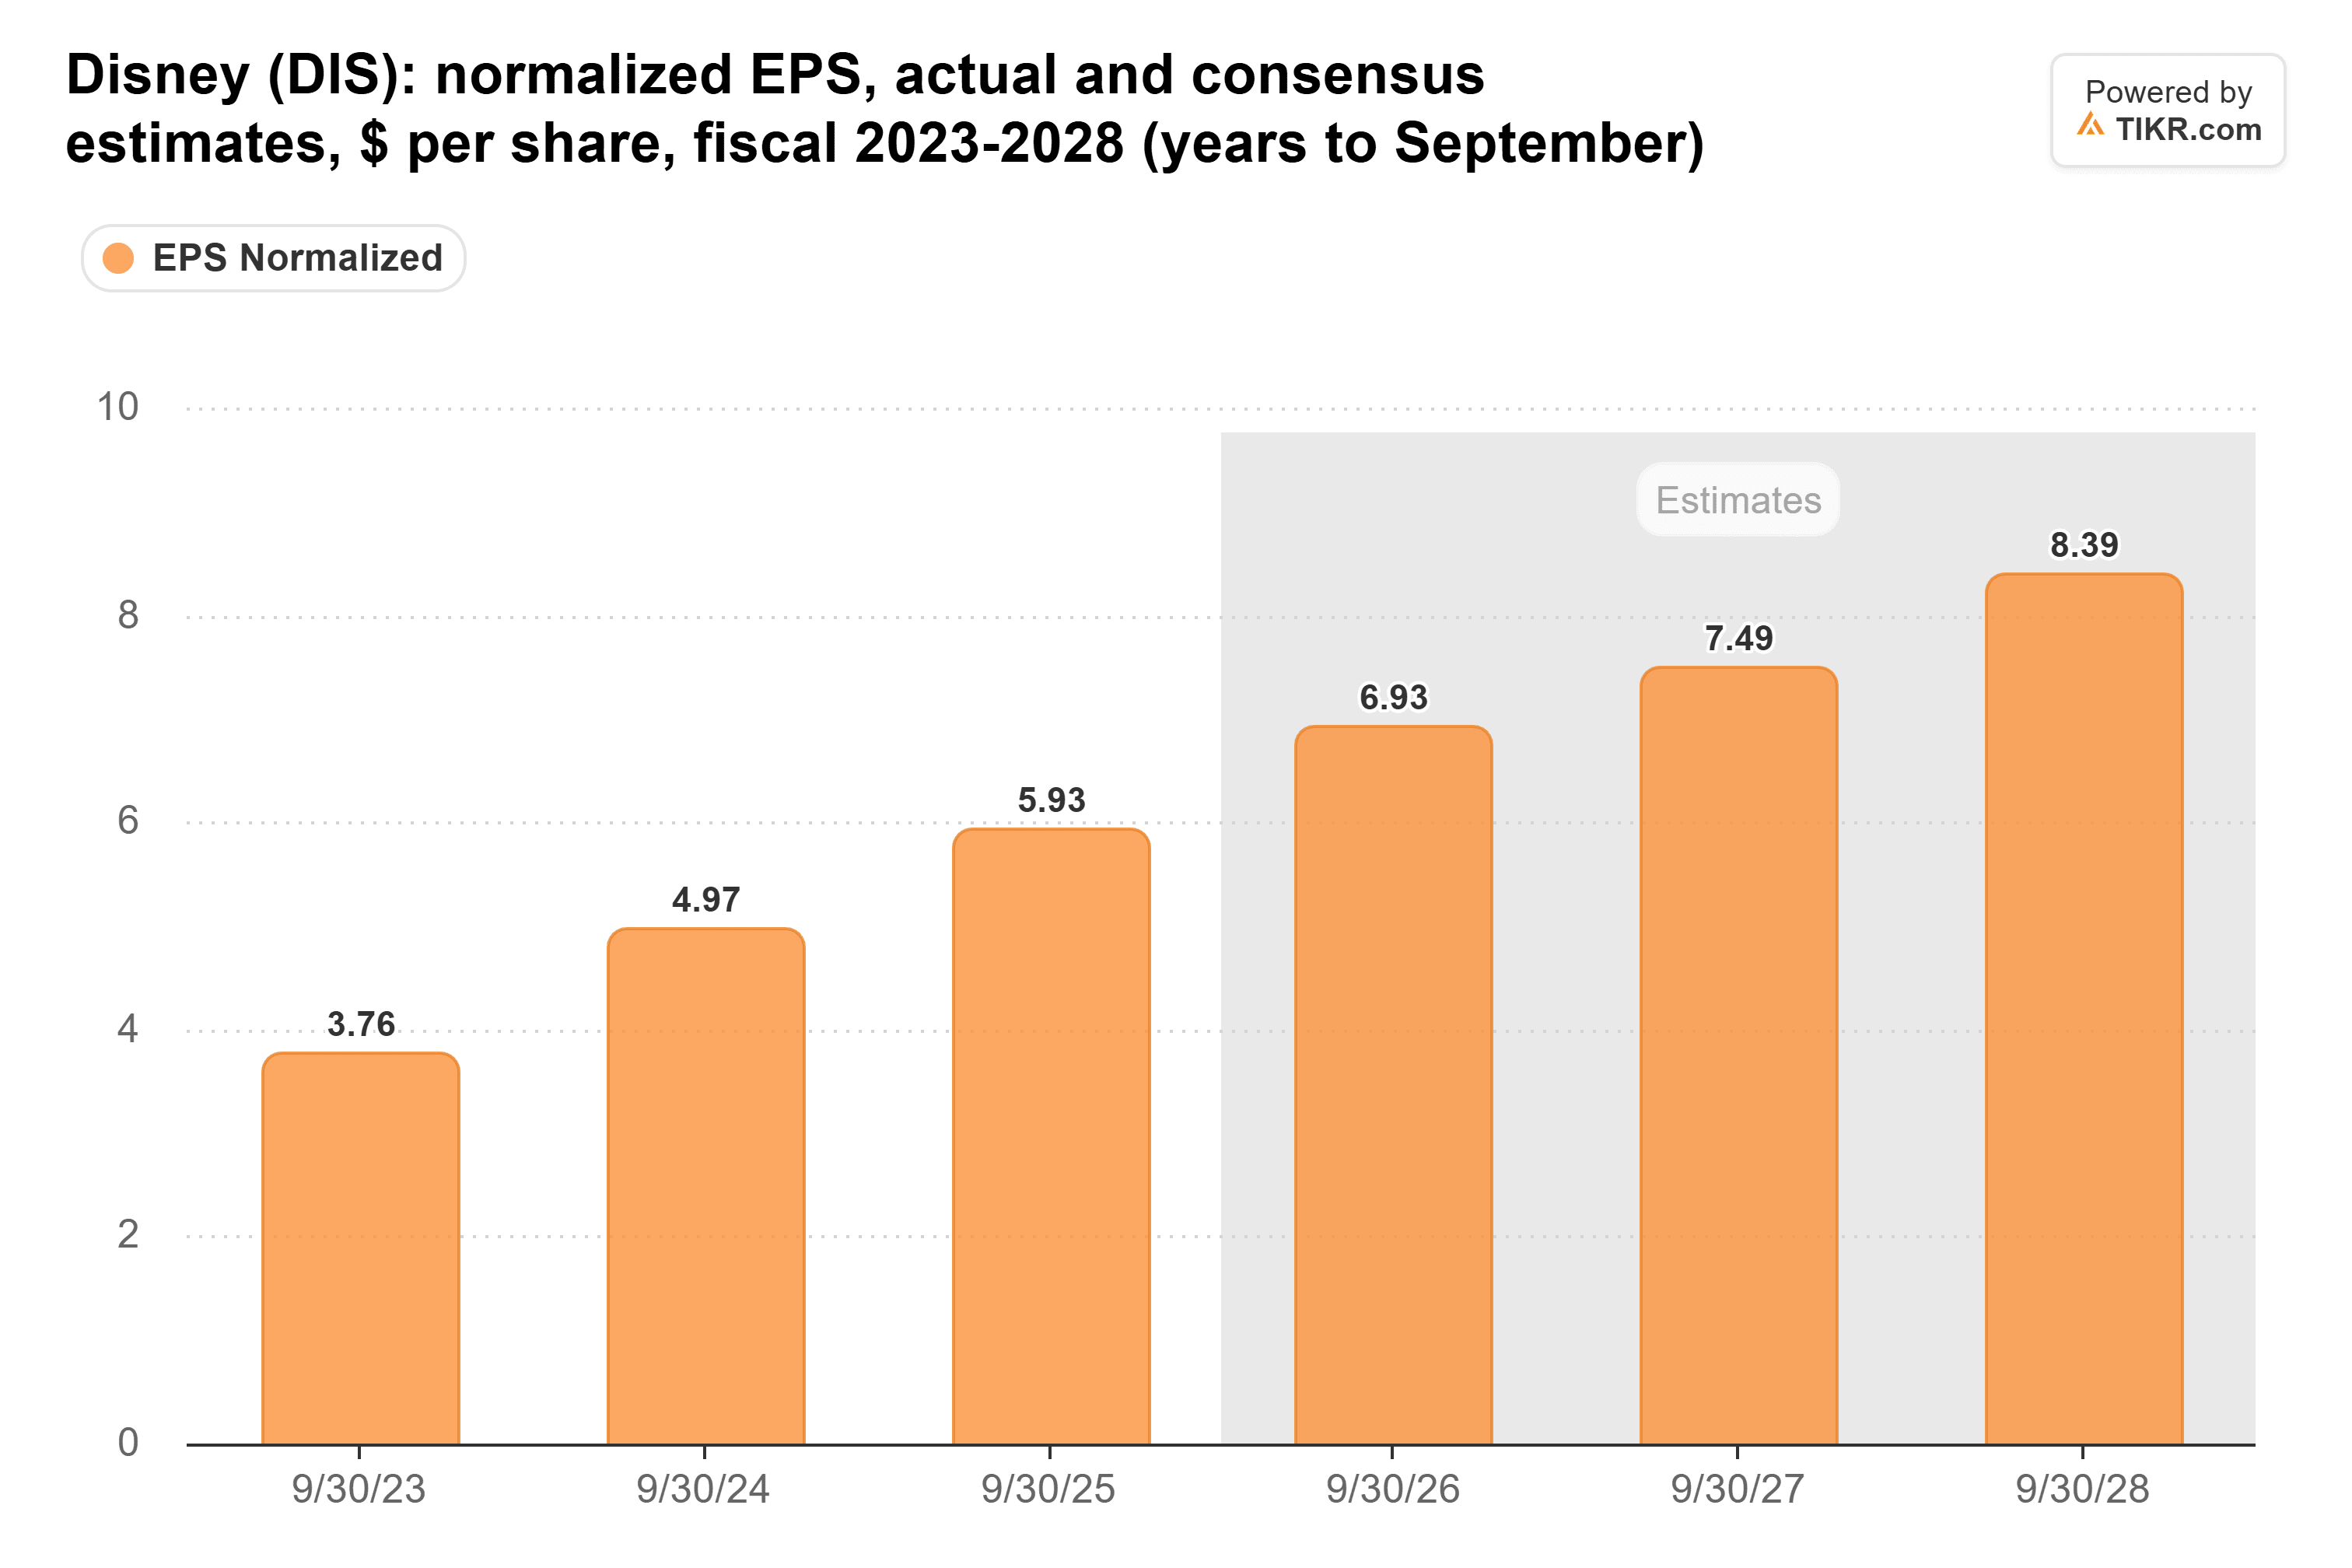
Cela sous-estime le pas à franchir, car l'exercice 2026 comporte une 53e semaine qui ne se répétera pas. La direction prévoit une croissance du BPA d'environ 16% cette année avec la semaine supplémentaire et d'environ 12% sans elle, ce qui implique un BPA ajusté d'environ 6,64 $ hors de cette semaine. Sur cette base, 7,49 $ représente une croissance d'environ 13%, conforme aux prévisions à deux chiffres. Maintenir cette ligne est le minimum ; un chiffre d'économies en dollars est le moyen le plus clair de la dépasser.
Surveillez la marge
La marge opérationnelle de Disney a atteint 19,3% au trimestre de juin, son niveau le plus élevé depuis au moins trois ans.
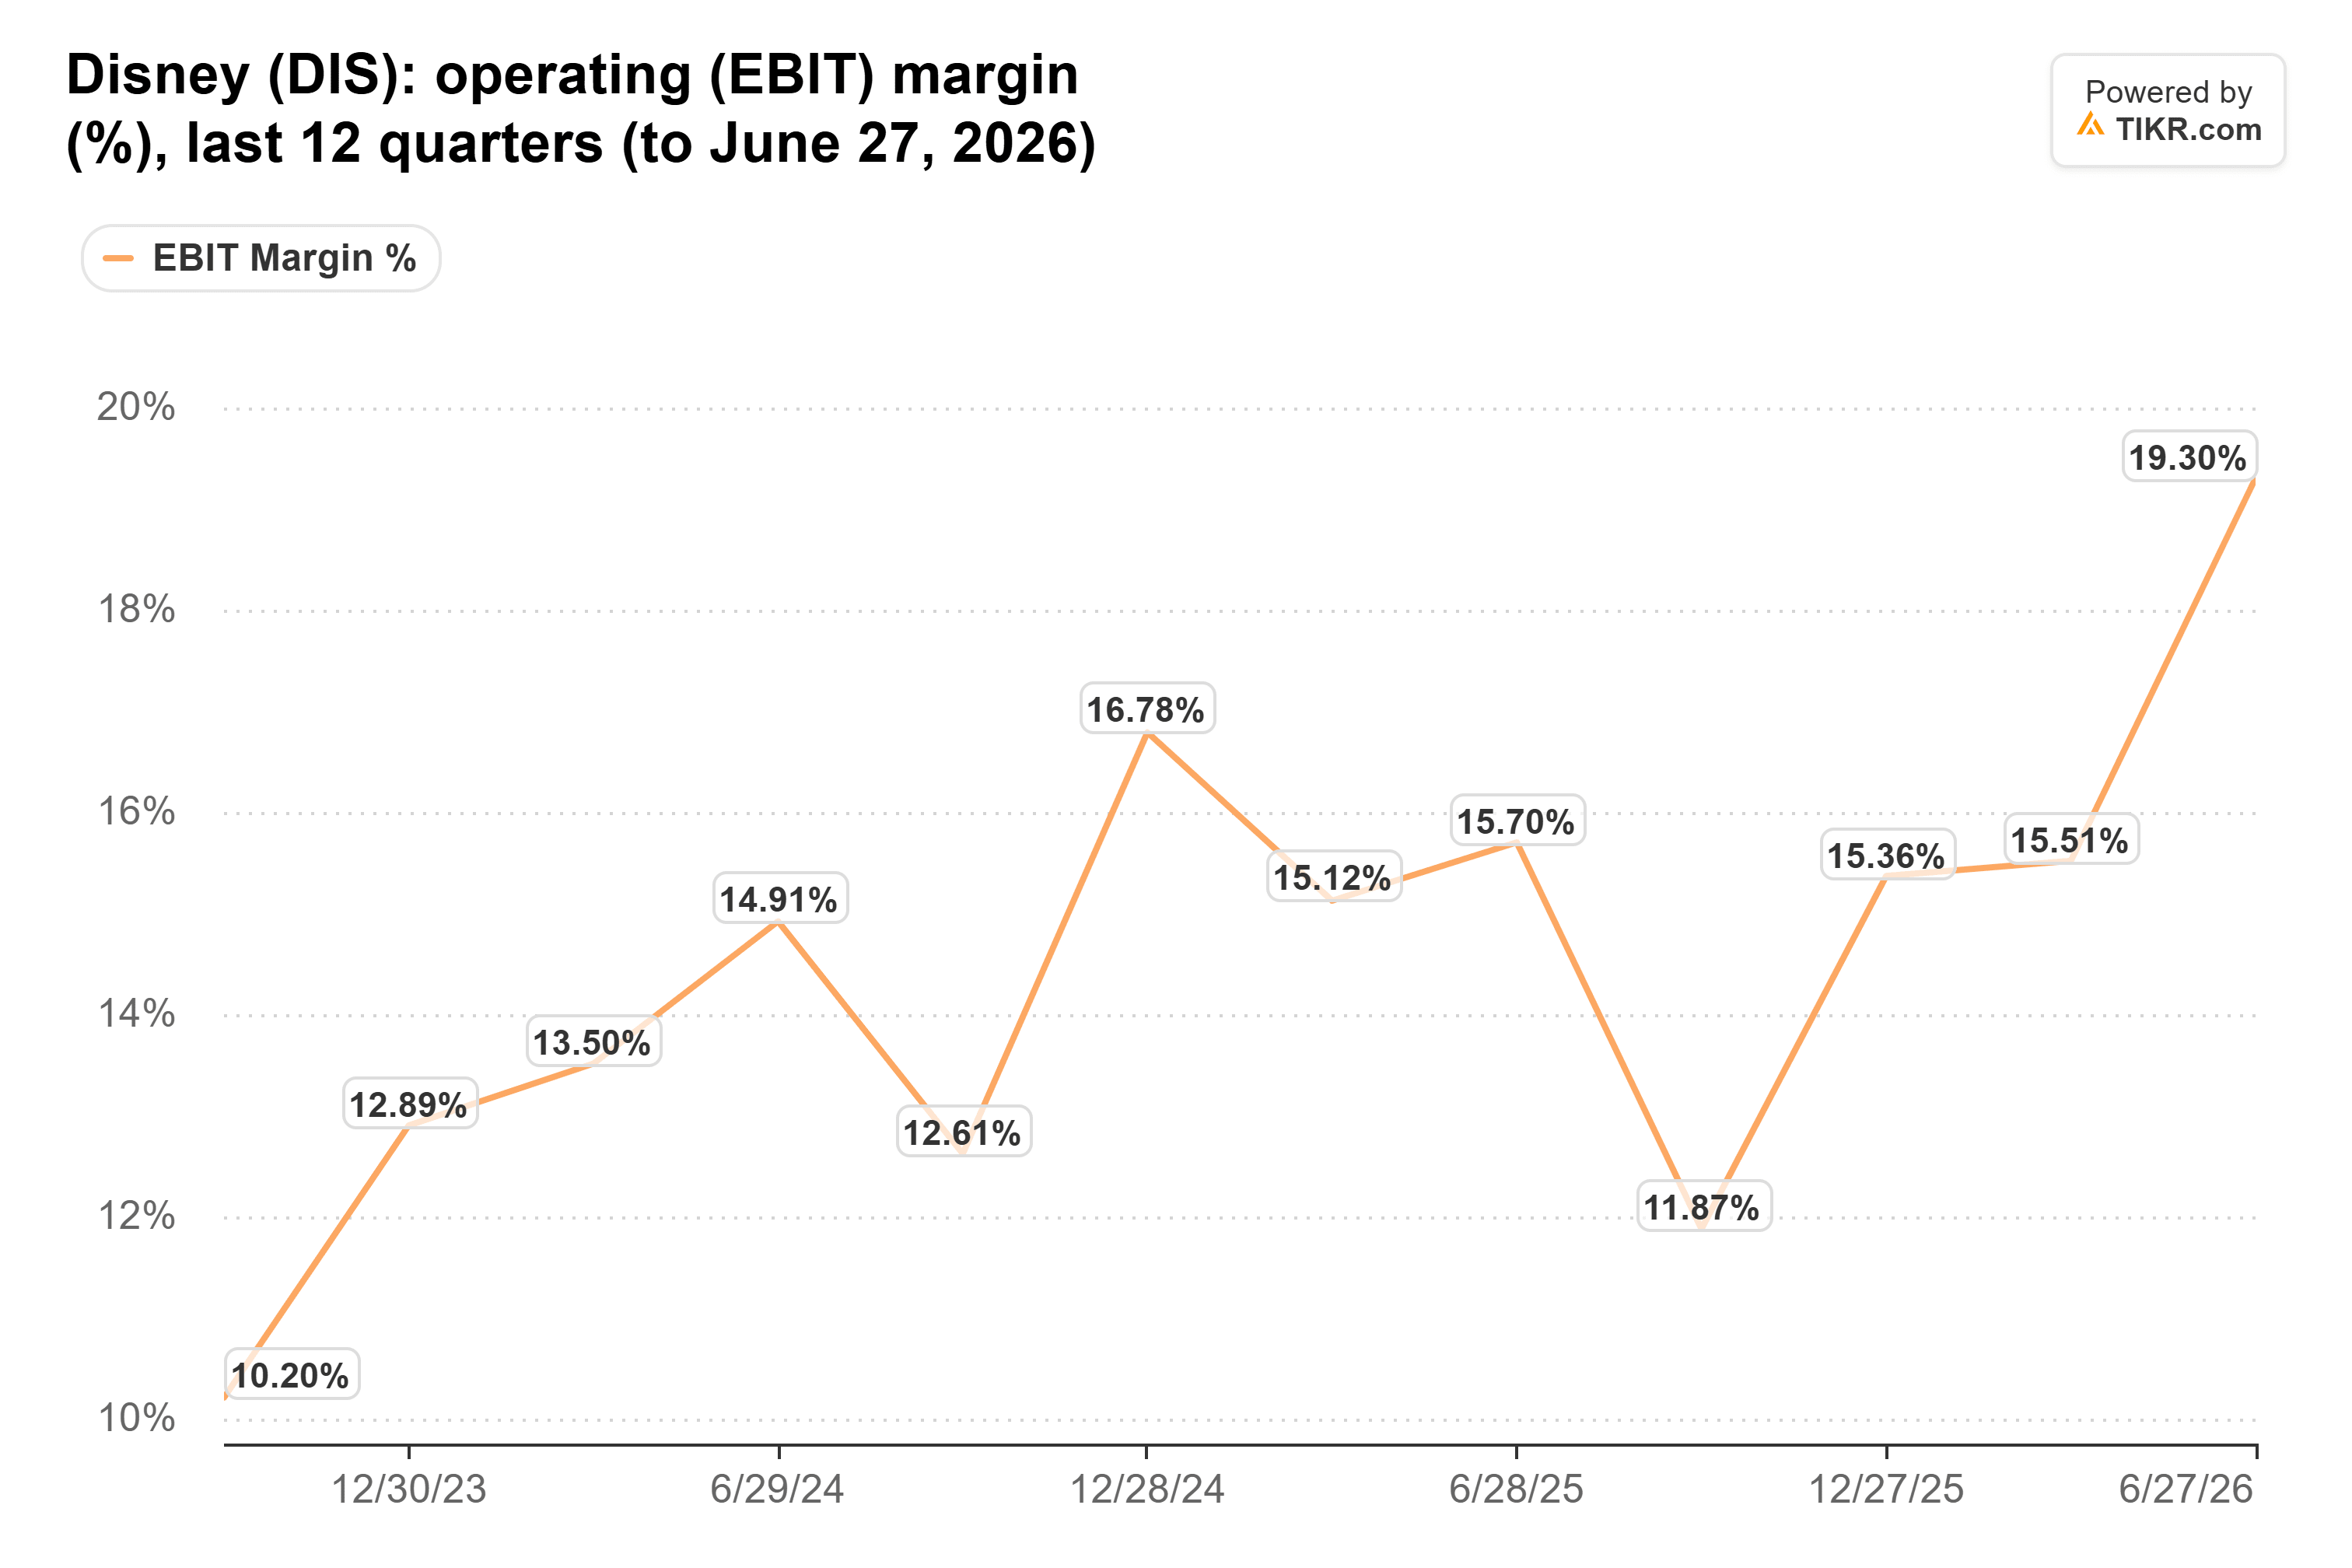
Mais le trimestre de septembre est toujours le moins rentable pour Disney : 11,9% l'année dernière et 12,6% l'année précédente. La direction prévoit environ 4,9 milliards de dollars de résultat opérationnel par segment pour le trimestre, y compris la semaine supplémentaire, contre 3,5 milliards un an plus tôt.
Le streaming est la ligne à surveiller. Disney+ et Hulu ont réalisé une marge opérationnelle de 12,9% au trimestre de juin, contre 6,6% auparavant, bien que le communiqué du troisième trimestre de Disney ait indiqué que le calendrier des dépenses de marketing et de programmation avait aidé. La lettre d'octobre de Netflix prévoyait une marge opérationnelle de 26% au quatrième trimestre malgré environ 1,2 point de pourcentage de coûts liés aux effectifs, mais a réduit ses prévisions publicitaires pour 2026 à environ 2,7 milliards de dollars contre 3 milliards, certains produits publicitaires ayant été déployés plus lentement que prévu. Les revenus publicitaires du streaming de Disney n'ont augmenté que de 3%.
TIKR suit 32 analystes sur Disney. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Disney, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Disney
Les parcs et les croisières peuvent encore faire bouger l'action
Les expériences ont généré 57% du résultat opérationnel par segment lors de l'exercice 2025, donc des perspectives de voyage moroses pourraient l'emporter sur toute économie. La fréquentation des parcs nationaux a augmenté de 3% au trimestre de juin, mais les parcs internationaux ont rapporté 13% de moins.
Les co-PDG de Comcast ont évoqué des "facteurs défavorables cycliques à court terme dans les parcs à thème" après que l'EBITDA ajusté de ses parcs ait chuté de 17% à 780 millions de dollars. Les croisières semblent plus solides : Royal Caribbean a relevé ses prévisions en octobre, et le PDG Jason Liberty a déclaré que "les réservations pour 2027 progressent à un rythme supérieur aux niveaux historiques, à des taux plus élevés."
Disney peut franchir cette barre
Même après la hausse, Disney se négocie à environ 16 fois les bénéfices anticipés, en dessous de sa moyenne quinquennale de 21x et juste en dessous des 17x de Netflix.
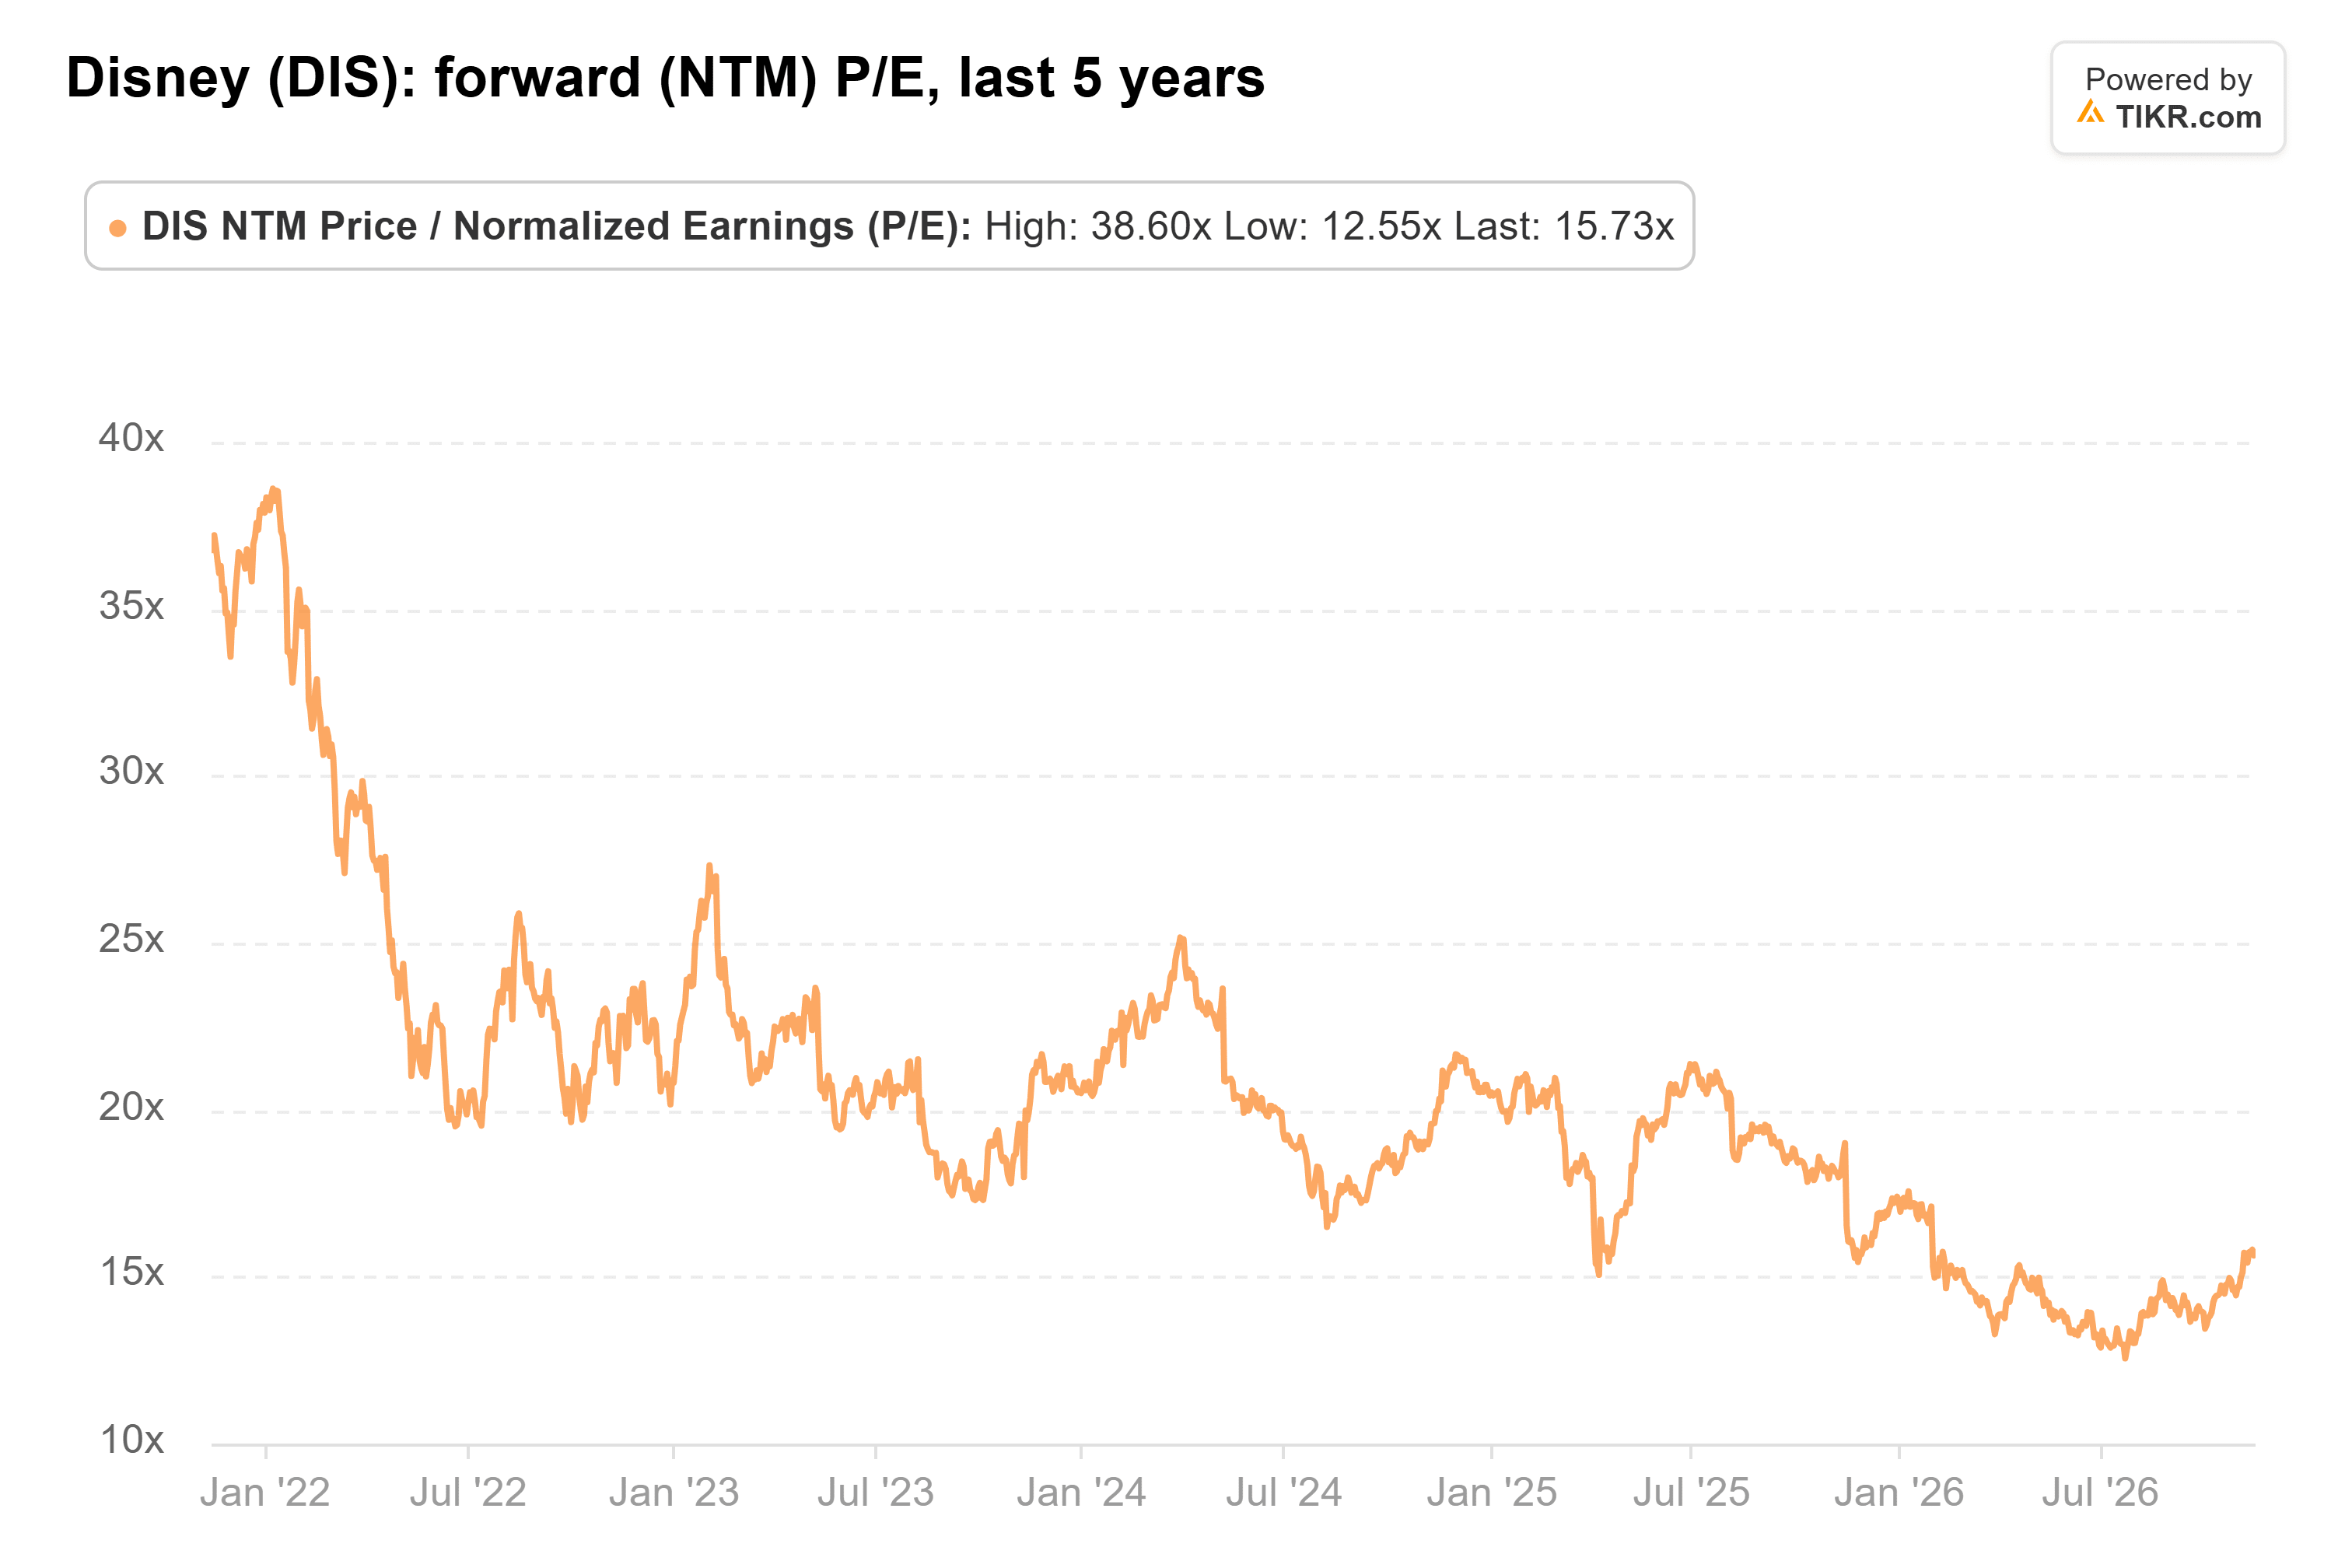
La promesse de croissance à deux chiffres est déjà intégrée, le trimestre d'été a montré que la marge peut bouger, et un multiple de 16x n'intègre pas grand-chose au-delà des chiffres du consensus. Mais après une hausse de 29%, des perspectives qui ne font que répéter les prévisions sans chiffre d'économies entraîneraient probablement un recul partiel des gains. Le 17 novembre est le premier test ; la publication du premier trimestre prévue début février sera plus complète.
Alors, quelle est la valeur réelle de l'action Disney ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Disney pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !