Points clés
- Apple est l'action du groupe des "Magnificent Seven" qui a le mieux performé cette année, et Josh Brown la qualifie de "littéralement le trade de l'année" alors que les investisseurs vendent NVIDIA et les actions du secteur de la mémoire.
- Les dépenses d'investissement d'Apple sont tombées à 9,0 milliards de dollars pour l'exercice 2026, soit moins de 2 % du chiffre d'affaires, tandis que ses pairs de la Big Tech déversent des liquidités dans les centres de données IA.
- Les investisseurs paient 38 fois les bénéfices anticipés pour cette sécurité, un poil en dessous du plus haut sur 10 ans d'Apple, alors que les analystes attendent une croissance du BPA d'environ 5 % pour l'exercice 2027.
- L'entreprise semble aussi fiable que jamais, mais à ce multiple, l'action repose sur une rotation qui pourrait s'inverser si les actions du matériel IA rebondissent.
Chaque fois que le trade sur l'IA a vacillé cette année, les investisseurs ont continué d'acheter la même action : Apple (AAPL).
C'est l'action du groupe des "Magnificent Seven" qui a le mieux performé en 2026, et elle a continué de grimper alors que les investisseurs se débarrassaient de NVIDIA (NVDA) et des actions du secteur de la mémoire.
Josh Brown, PDG de Ritholtz Wealth Management, a résumé la situation le 12 novembre sur le Halftime Report :
"C'est le trade anti-IA sur les grandes capitalisations technologiques et c'est littéralement le trade de l'année."
Son raisonnement : les investisseurs qui souhaitent rester dans la tech sans subir les fluctuations du trade sur les hyperscalers parient que les téléphones d'Apple se vendront et que l'entreprise exécutera son plan. Puis il a lui-même nommé le bémol : "Peut-être qu'elle ne mérite pas le multiple auquel elle s'échange actuellement."
Un multiple quasi-record pour une croissance plus lente
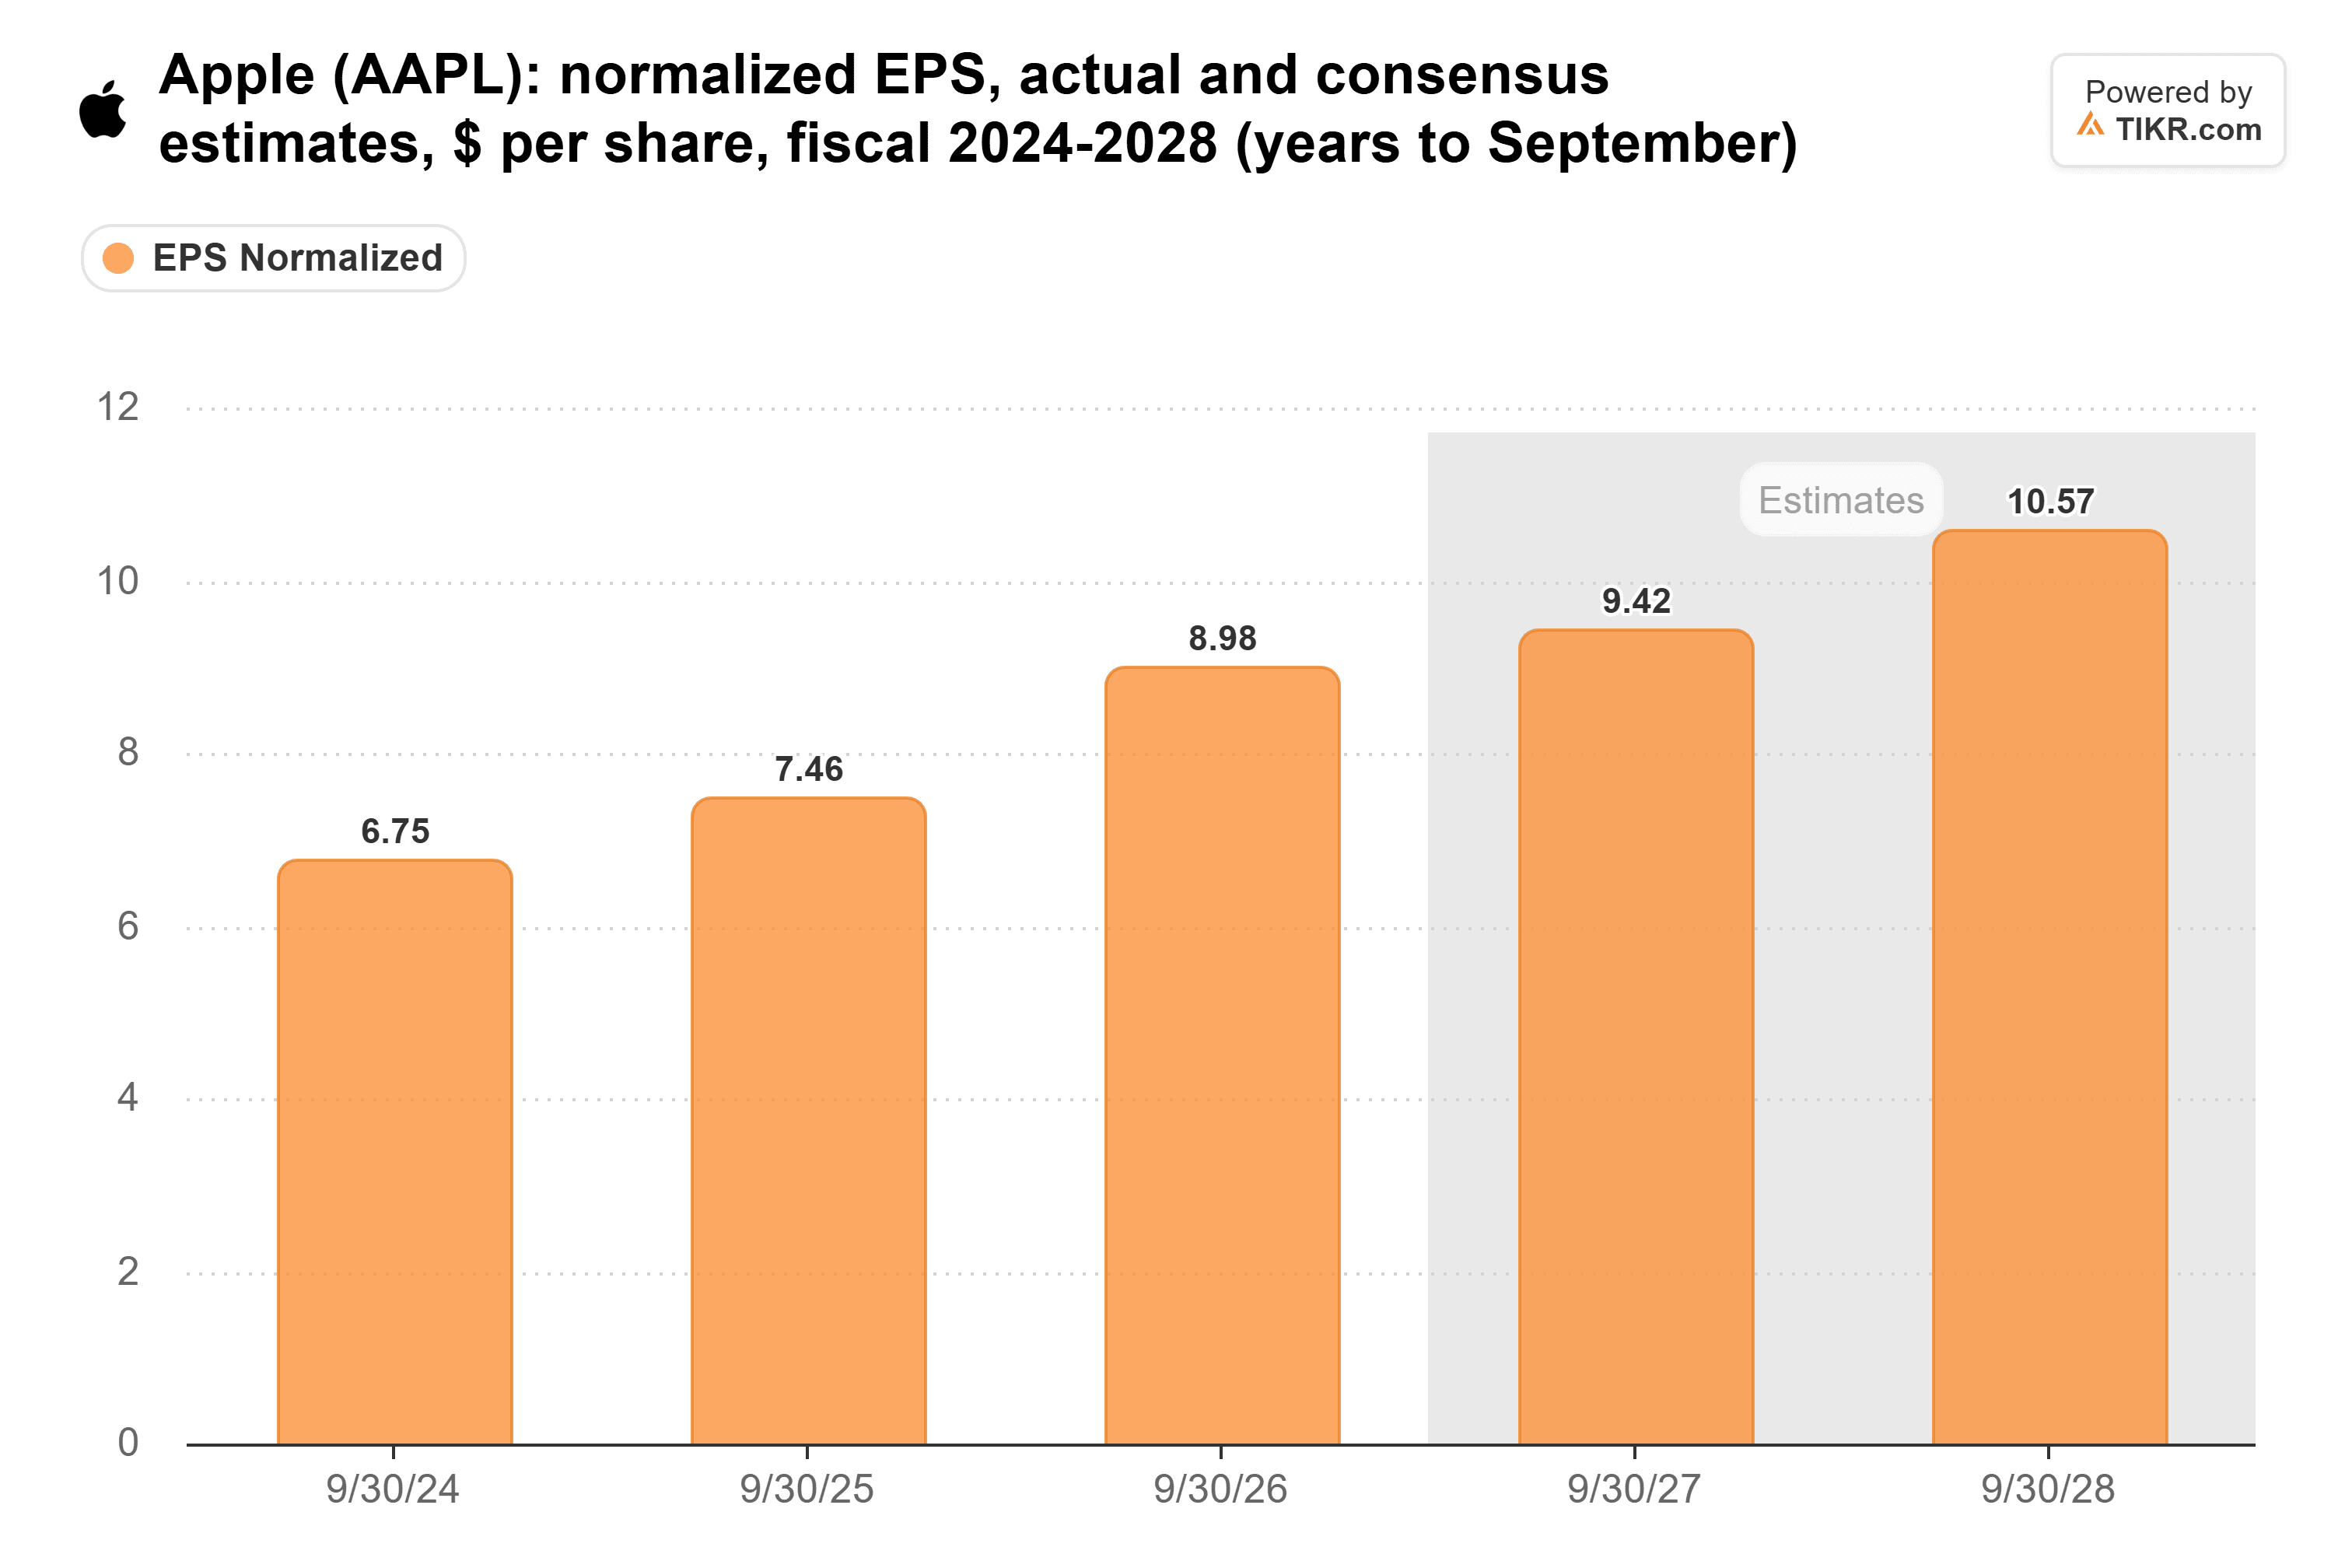
Les bénéfices d'Apple continuent de croître, mais plus lentement. Le BPA normalisé a bondi de 20 % pour atteindre 8,98 $ pour l'exercice 2026 (l'année terminée en septembre). Les analystes attendent une croissance d'environ 5 % pour atteindre 9,42 $ pour l'exercice 2027, puis d'environ 12 % pour atteindre 10,57 $ pour l'exercice 2028.
Les coûts de la mémoire font partie de l'explication. Tim Cook, lors de sa dernière conférence téléphonique de résultats en tant que PDG en juillet, a qualifié la situation de "crue centennale sur les prix de la mémoire".
Le multiple, lui, a évolué dans l'autre sens. Apple s'échange à 38 fois les bénéfices anticipés, un poil en dessous du plus haut sur 10 ans établi le 22 octobre et bien au-dessus de sa moyenne de 25x sur cette période.
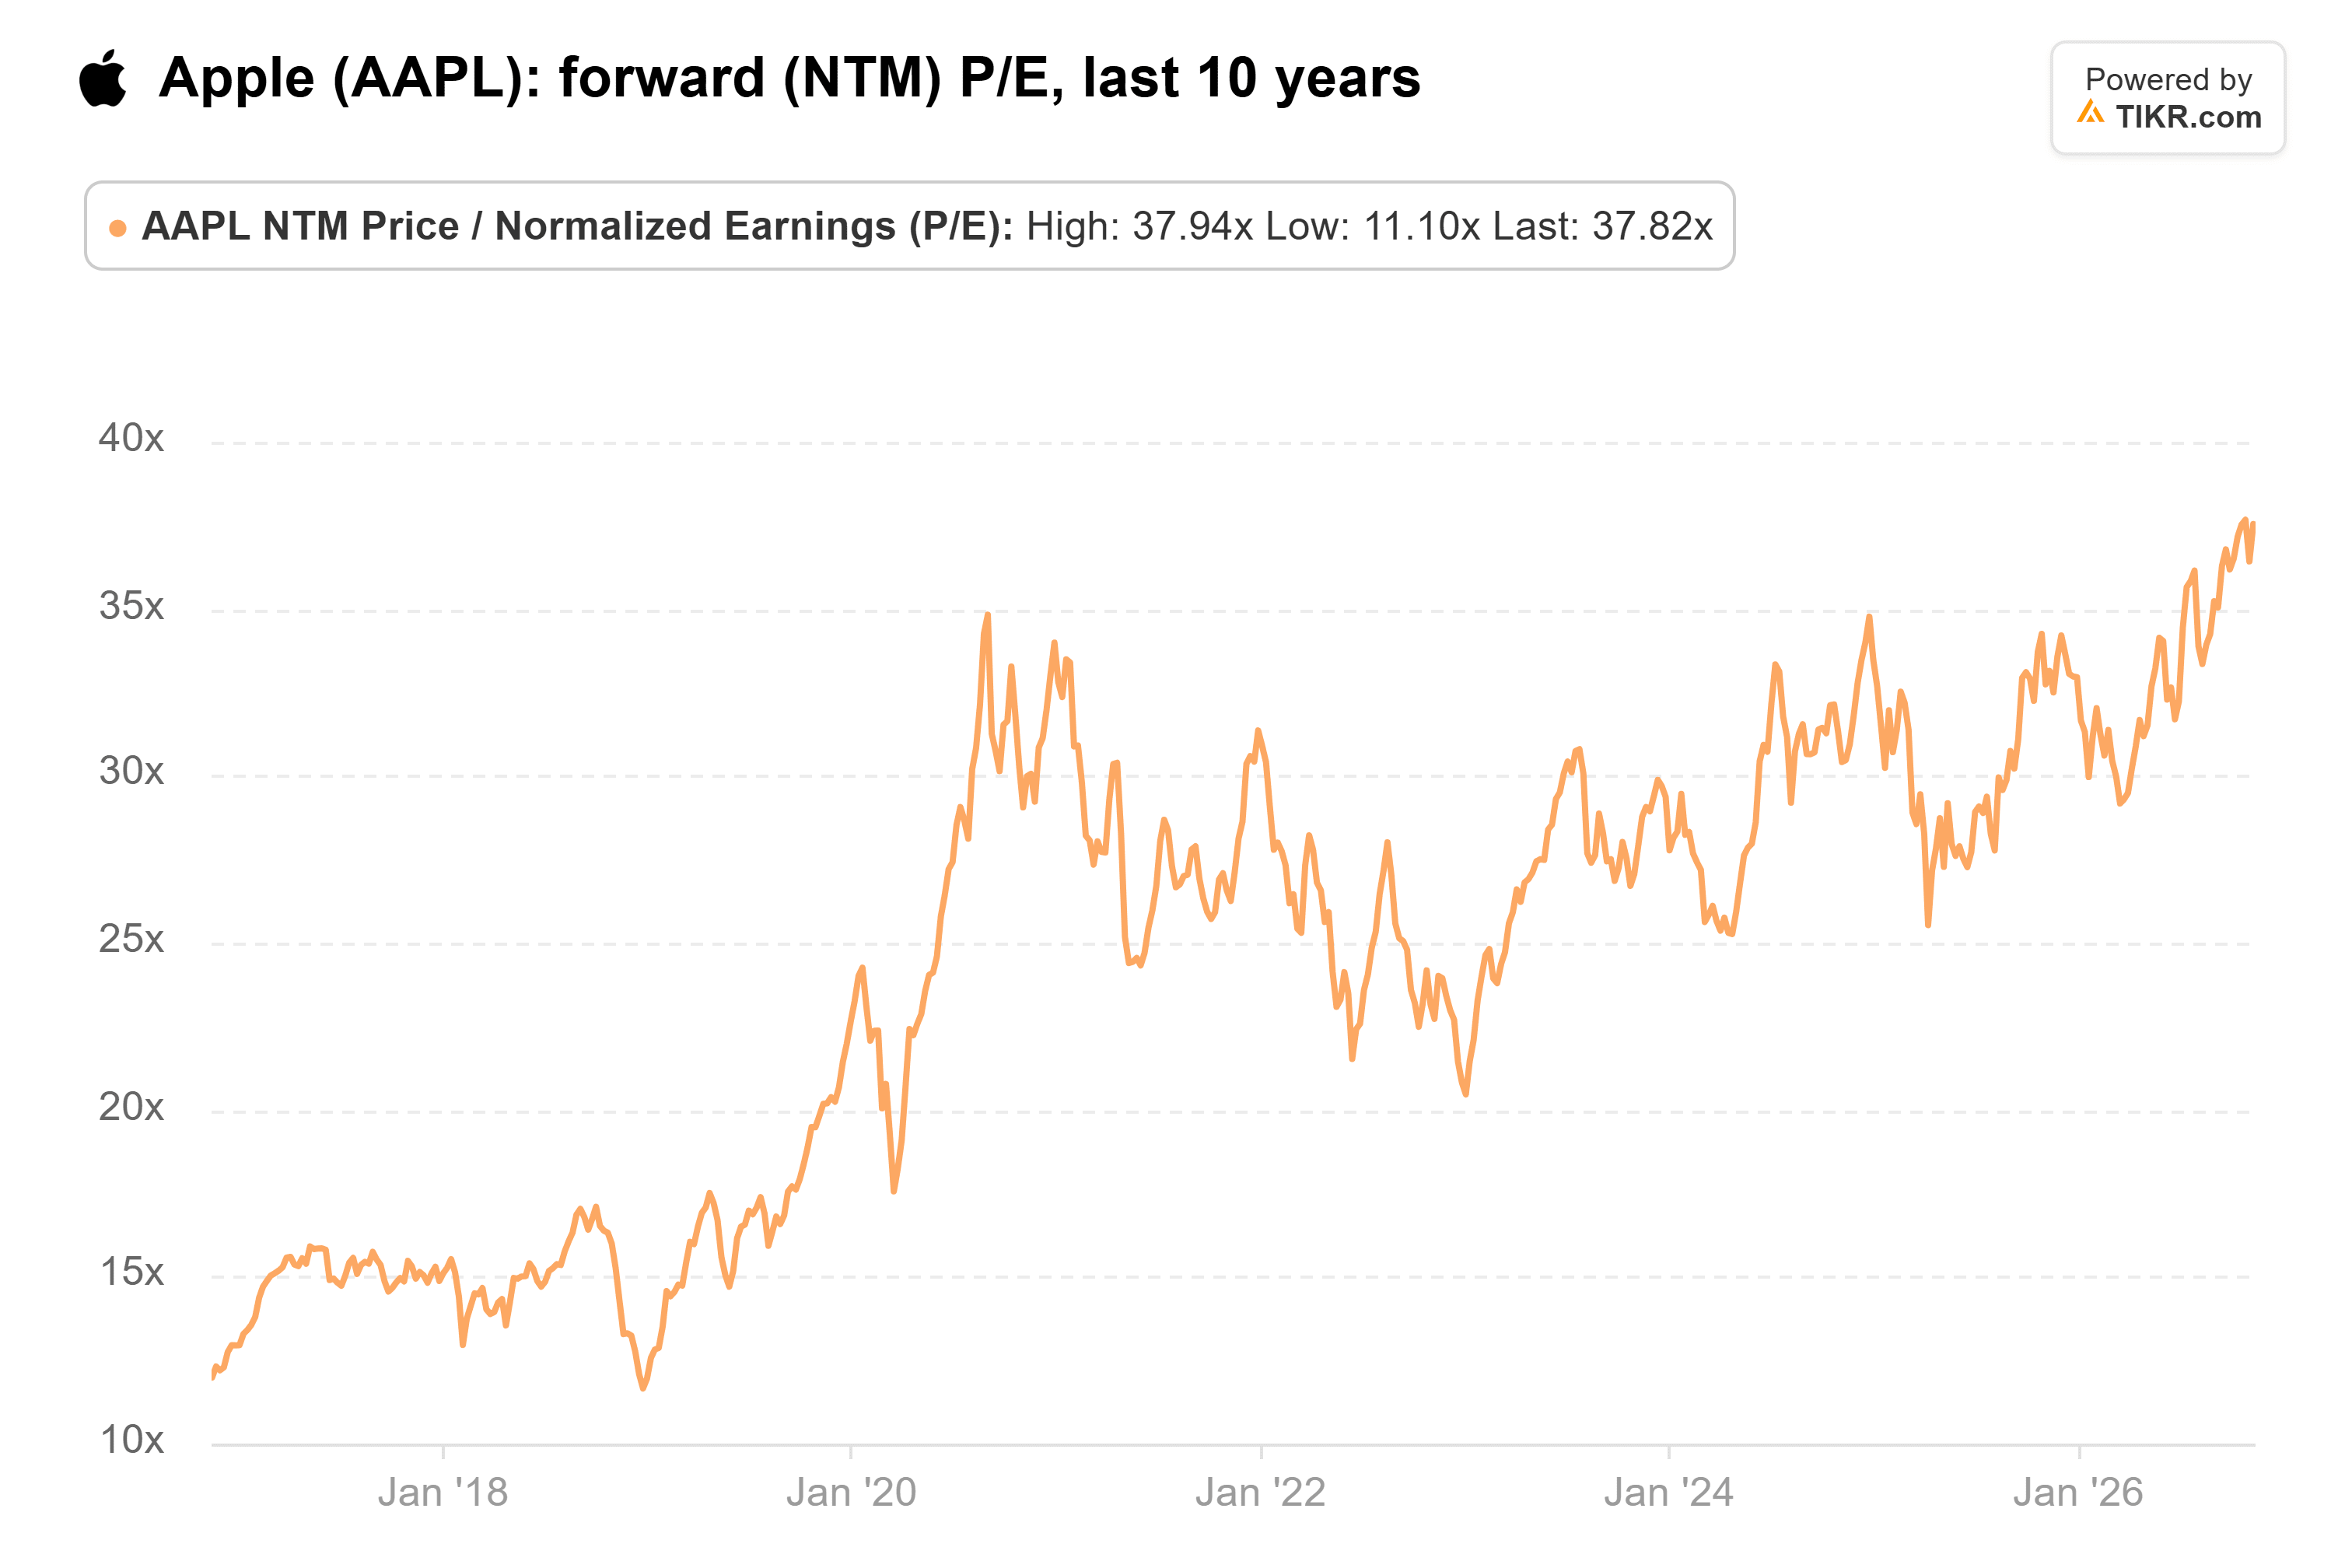
C'est un prix quasi-record pour une croissance du BPA d'environ 8,5 % par an jusqu'à l'exercice 2028, plus lente que les quelque 12 % par an qu'Apple a délivrés sur les 10 exercices jusqu'en 2025.
Les dépenses d'investissement d'Apple ont évolué dans l'autre sens
Ce que la prime paie, c'est une entreprise qui dépense plus pour l'IA tout en dépensant moins en bâtiments et équipements. Les dépenses d'investissement d'Apple ont chuté de 29 % pour atteindre 9,0 milliards de dollars pour l'exercice 2026, le niveau le plus bas en cinq ans et moins de 2 % du chiffre d'affaires.
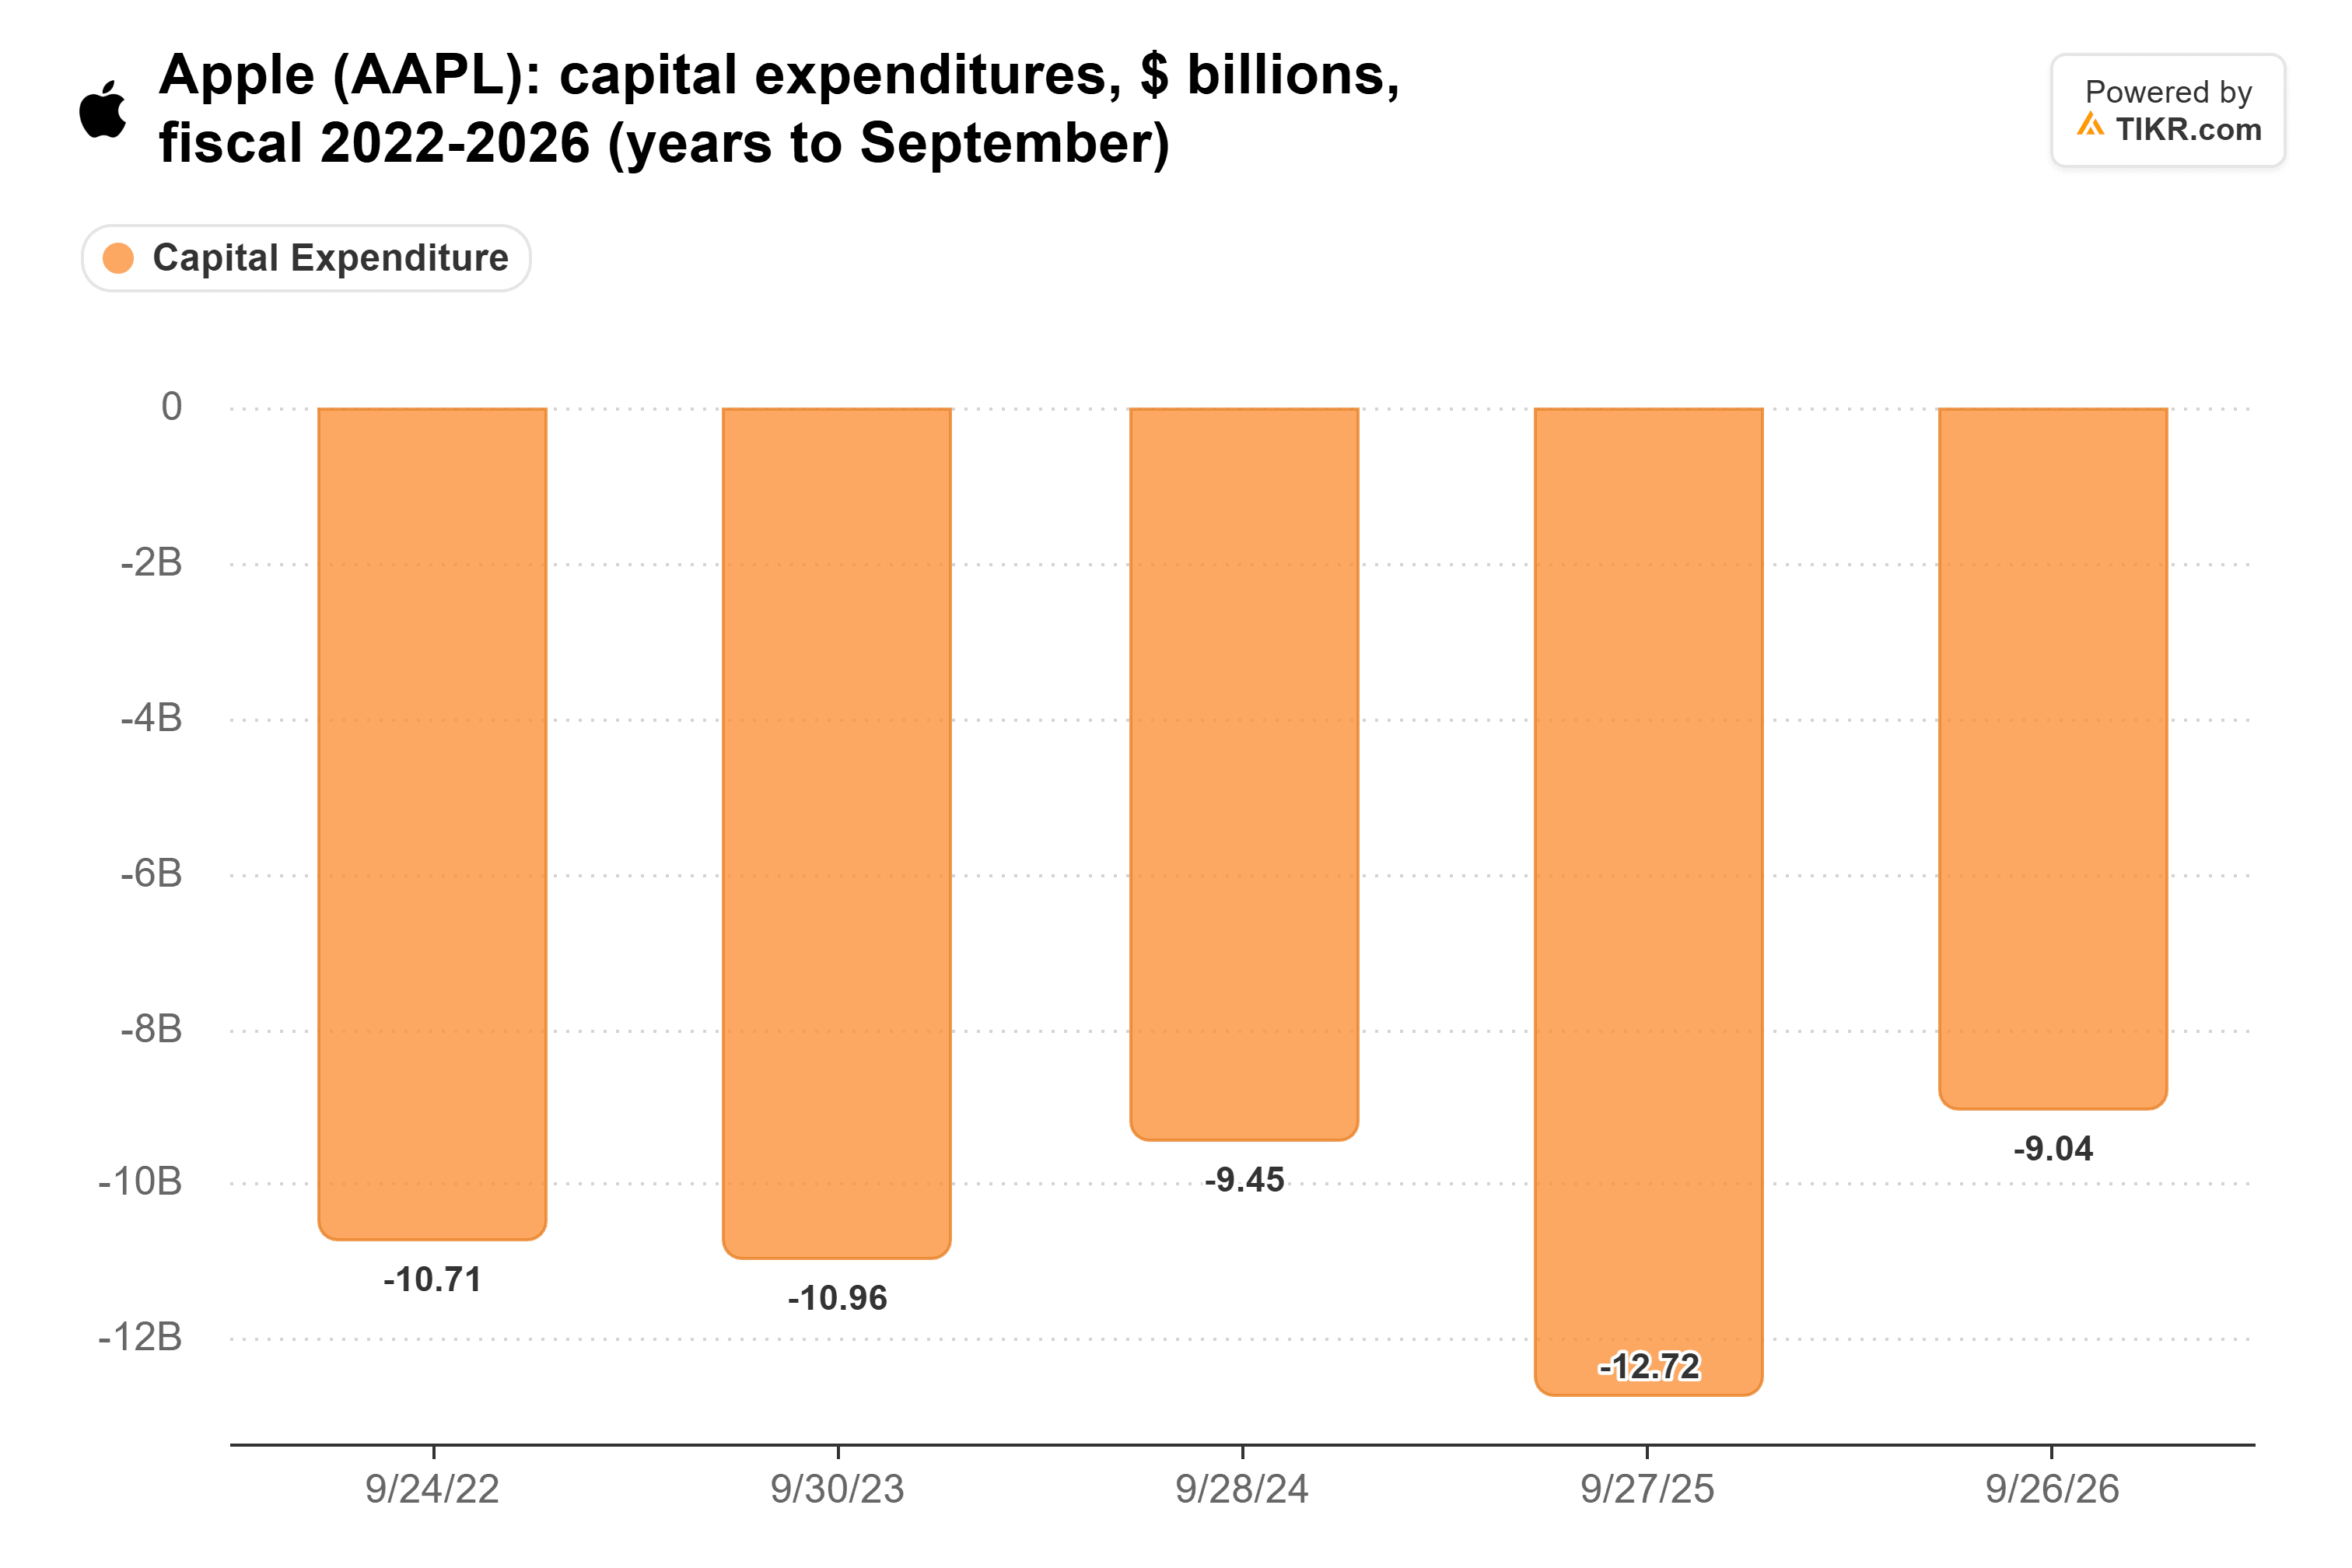
Apple dépense toujours pour l'IA. La R&D a augmenté de 32 % pour atteindre 45,8 milliards de dollars, principalement en raison de coûts d'infrastructure plus élevés incluant l'IA, selon son 10-K, et ses prochains modèles de base sont construits avec Gemini de Google. Malgré cela, le free cash flow (flux de trésorerie opérationnel moins dépenses d'investissement) a augmenté de 38 % pour atteindre 136,1 milliards de dollars. Avec la baisse des dépenses d'investissement, Apple ajoute beaucoup moins d'infrastructures en propriété qui pourraient se déprécier si le développement s'avère excessif.
TIKR suit 45 analystes sur Apple. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Apple, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Apple
Pourquoi je ne chasserais pas Apple à 38x
Une grande partie de cette prime provient d'investisseurs qui fuient autre chose. Brown a également soutenu que NVIDIA a été bon marché pendant trois ans. Une fois que le trade sur l'IA se stabilisera, il ne faudra pas grand-chose pour que cet argent revienne.
L'entreprise d'Apple est aussi fiable que possible dans la Big Tech, mais un multiple de 38x laisse peu de marge pour une année de bénéfices à 5 %. Je voudrais que le multiple redescende vers sa moyenne, ou que la croissance s'accélère, avant d'acheter.
Un bon quatrième trimestre (période des fêtes) aiderait. UBS s'attend à ce que le chiffre d'affaires de l'iPhone au trimestre de décembre augmente de près de 12 % pour atteindre un record de 95 milliards de dollars, même avec des unités en baisse de 3 %. Apple devrait publier ses résultats fin janvier.
Alors, quelle est la valeur réelle de l'action Apple ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il vous suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que pourrait valoir Apple. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !