Principales Statistiques pour l'Action Dell
- Prix Actuel : $462.70
- Prix Cible (Moyen) : ~$630
- Cible du Marché : ~$500
- Rendement Total Potentiel : ~36% (sur ~4,5 ans)
- Rendement Annualisé : ~7% / an
Maintenant en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Dell Technologies (DELL) a clôturé à $462,70 le 5 août, une séance après avoir établi un record historique de clôture à $467,27, clôturant une journée de hausse de 8,92%. Quiconque recherche l'action maintenant se pose la version inconfortable d'une bonne question : les gains faciles semblent partis, en reste-t-il ? Le cours a progressé de plus de 260% depuis le début de l'année, et ce record n'était pas un simple élan vide de sens. Le 4 août, Dell a été désigné comme fournisseur technologique dans le cadre d'un nouveau contrat d'usine d'IA de 10 milliards de dollars, et le secteur plus large du matériel IA a fortement progressé le même jour.
Cette combinaison crée la tension. Trois semaines plus tôt, l'action était tombée à environ $405 sur des craintes liées aux prix de la mémoire, et le 25 juin, une banque l'avait rétrogradée à "Hold" sur des questions de valorisation après une hausse de 200%. Dell n'a pas seulement survécu à ces deux alertes. Il a établi un nouveau record de clôture soutenu par une réelle victoire contractuelle. Les acheteurs d'aujourd'hui paient un prix record pour une entreprise dont le récit de la demande ne cesse de s'amplifier, ce qui rend la question de la valorisation plus difficile, pas plus facile.
Le Record S'Accompagnait d'une Réelle Affaire
Le catalyseur du 4 août était concret. La startup d'IA cloud Volta est sortie de l'ombre avec un partenariat de 10 milliards de dollars pour construire une usine d'IA de 133 mégawatts en Norvège, désignant Dell comme fournisseur technologique, le family office de Michael Dell faisant partie des soutiens. Cela s'est produit lors d'une journée de prise de risque généralisée sur l'infrastructure IA, donc le sentiment a amplifié le mouvement. Mais ce n'était pas le schéma de juillet, lorsque Dell avait progressé de plusieurs pourcents uniquement sur la nouvelle d'une commande d'un concurrent. Cette fois, l'entreprise était sous les projecteurs.
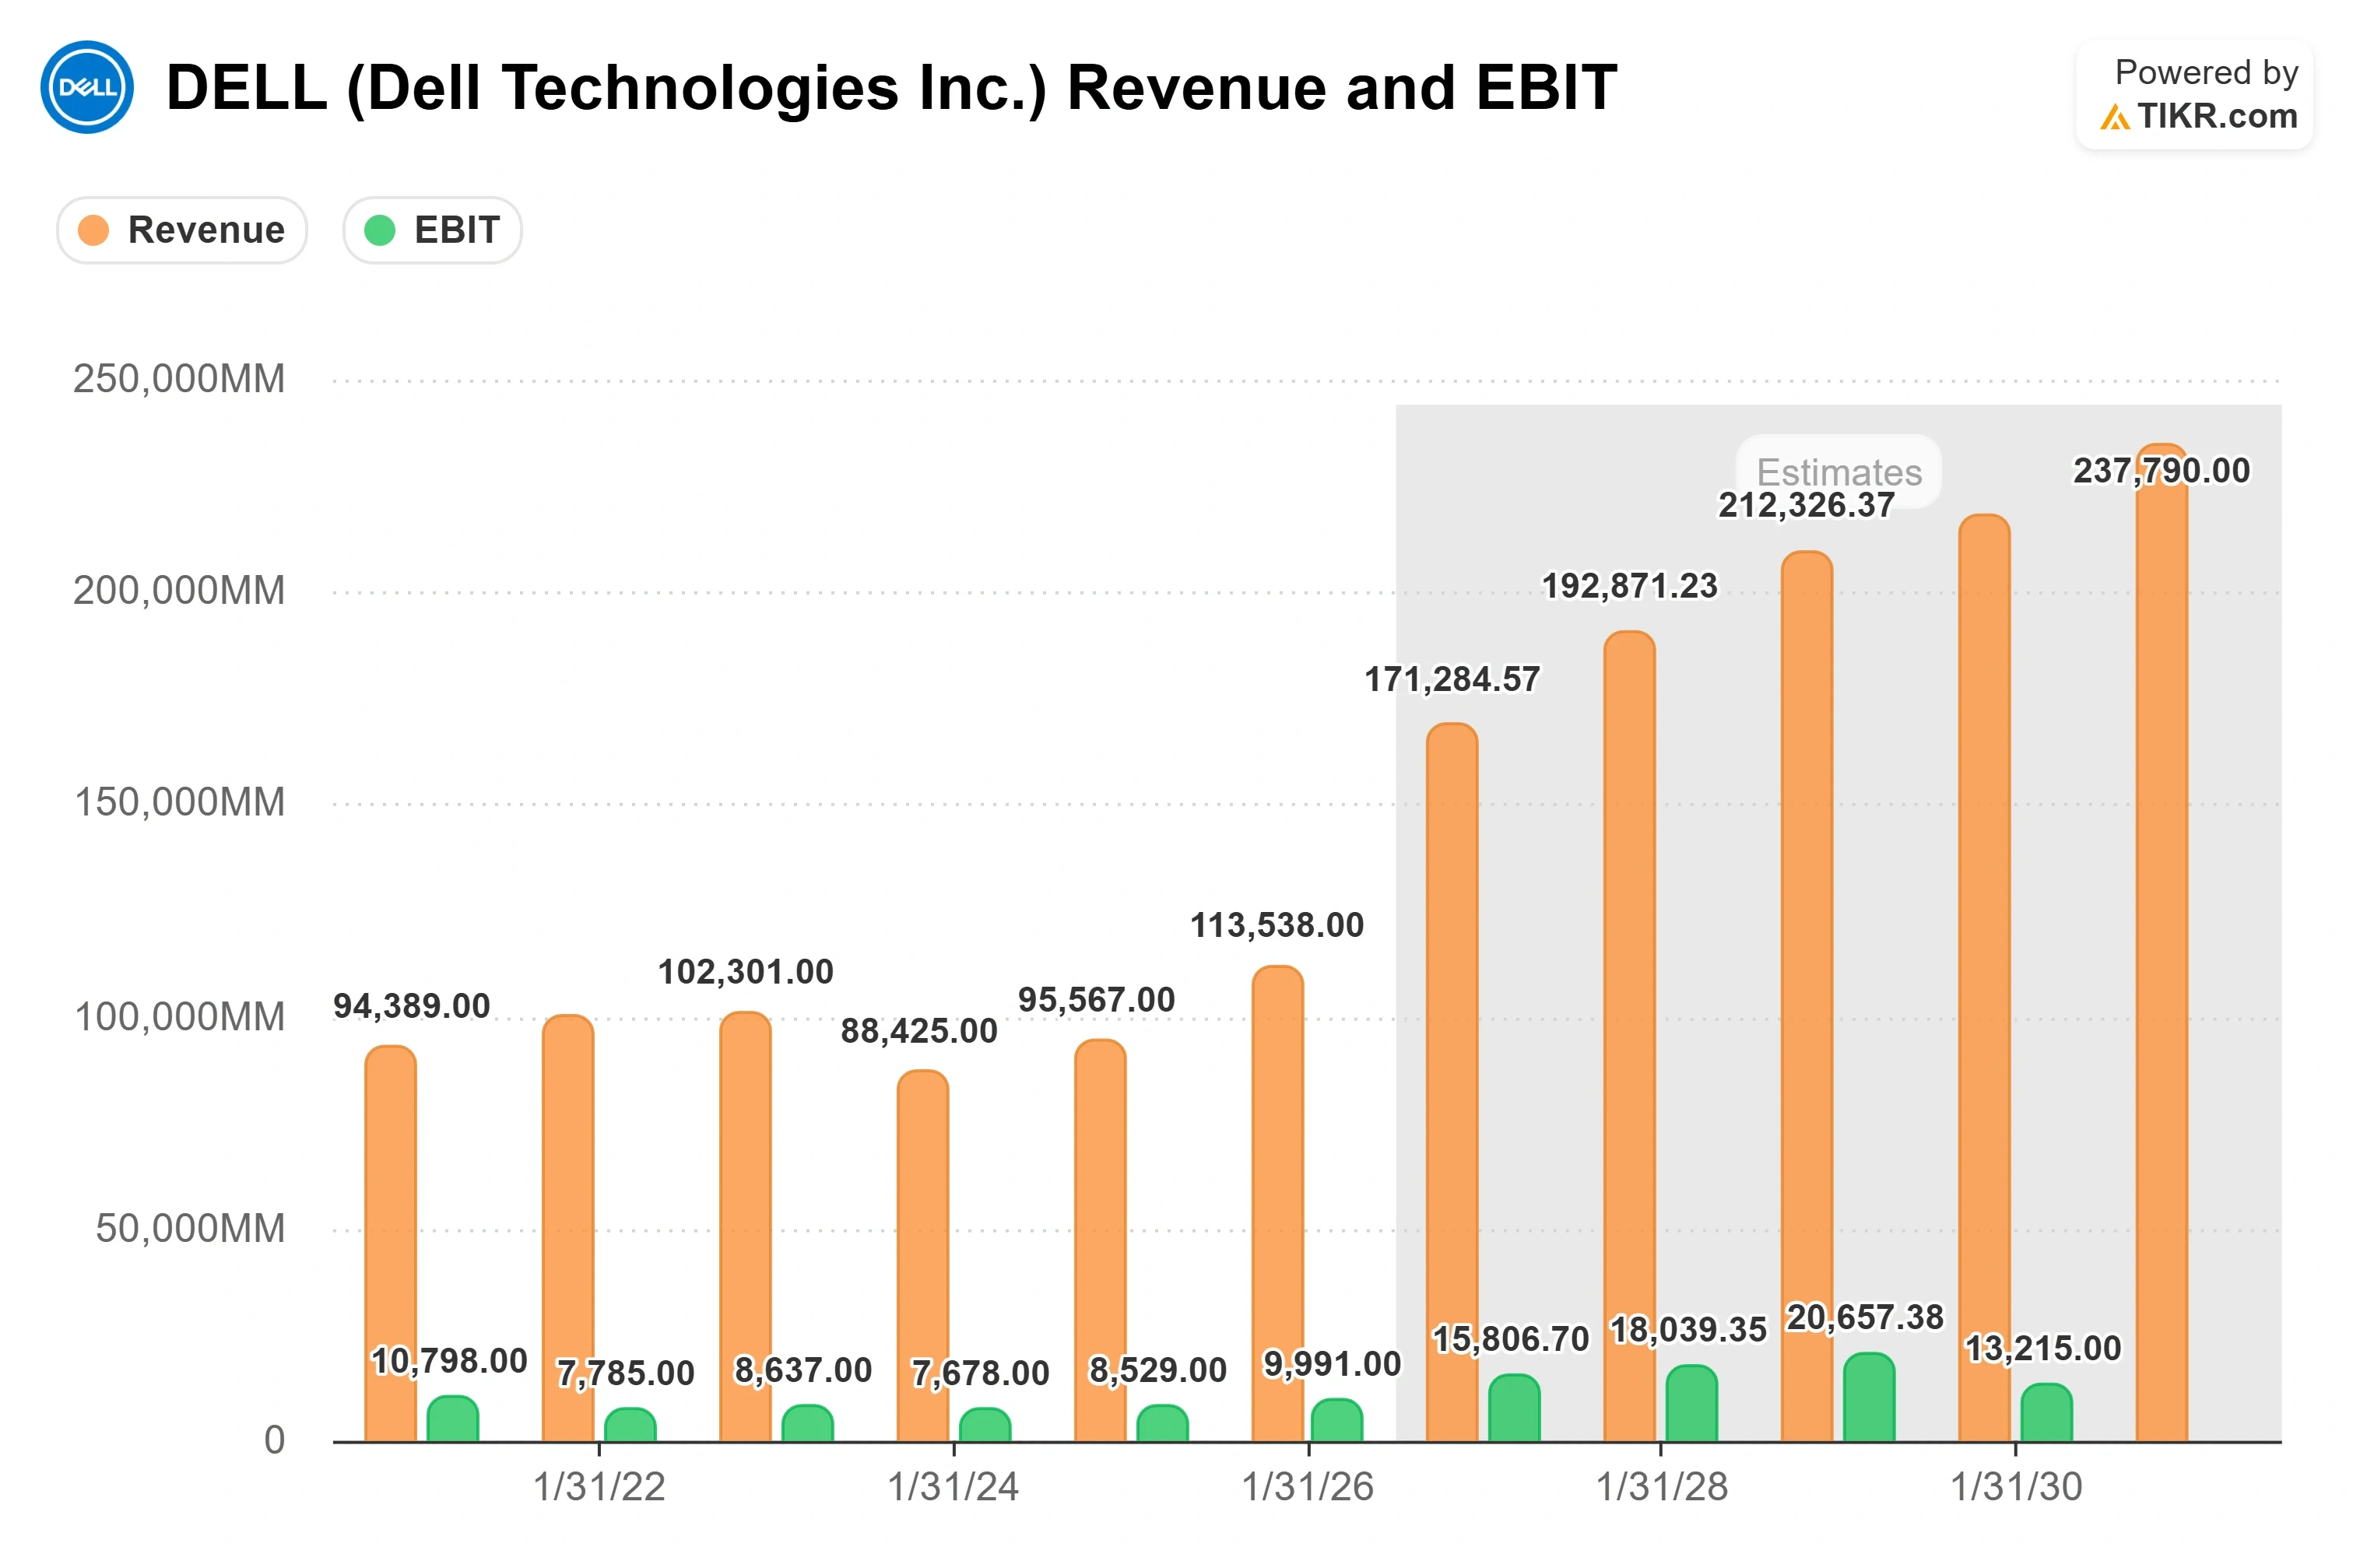
Les résultats sous-jacents sont solides. Le chiffre d'affaires du T1 2027 de 43 842 millions de dollars a augmenté de 87,54% en glissement annuel et a dépassé les attentes du marché de 22,58%, le BPA ajusté de $4,86 a dépassé les attentes d'environ 64%, et l'action a gagné 32,76% sur cette publication. La direction a relevé ses prévisions de chiffre d'affaires annuel vers un niveau de 167 milliards de dollars et attend désormais environ 60 milliards de dollars de revenus de serveurs IA. Ainsi, la question qu'un prix record impose n'est pas de savoir si l'activité est bonne. C'est de savoir si la durabilité est intégrée dans le prix.

Voir les estimations historiques et prospectives pour l'action Dell (C'est gratuit !) >>>
Ce qui Rend la Demande Durable, et Ce qui Pourrait la Briser
Lors de la conférence technologique de Bank of America le 2 juin, le responsable du groupe Infrastructure Solutions, Arthur Lewis, a affirmé que la visibilité sur la demande dépasse tout cycle IA isolé, déclarant aux investisseurs que Dell a désormais une visibilité sur la demande "jusqu'en '26, jusqu'en '27, et dans certaines parties de '28." Deux points structurels soutiennent cela. Premièrement, la majeure partie du parc installé de Dell "repose encore sur des serveurs vieux de 7 ans et plus", une vague de renouvellement qui évolue indépendamment de l'IA. Deuxièmement, les charges de travail agentiques attirent les serveurs CPU traditionnels, pas seulement les GPU, car une tâche agentique avec "50 appels au modèle" peut déclencher "250, 300 appels aux outils" qui fonctionnent mieux sur un CPU. Cela élargit le marché de Dell au-delà du titre sur les serveurs IA.
Le risque se situe là où se trouve le potentiel de hausse : le cycle de la mémoire. Dell a répercuté les coûts plus élevés des composants sur ses clients, donc si les prix de la mémoire se retournent, les comparaisons en glissement annuel deviennent complexes, et le multiple de prime se compresse rapidement. Et la prime est réelle. Dell se négocie près de 24,85 fois le ratio P/E NTM contre des pairs visibles comme NetApp à 20,95 fois, Lenovo à 17,06 fois et HPE à 13,79 fois. Une partie de cet écart est méritée, car Dell prend des parts de marché sur les serveurs IA que ces pairs ne prennent pas, et la marge brute inférieure à 10% du rival Super Micro montre à quel point les économies des systèmes IA sont minces. Mais à un niveau record, les acheteurs paient un multiple de plateforme IA pour une entreprise qui réalise encore la majeure partie de son chiffre d'affaires avec du matériel.
Voir comment Dell se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $462.70
- Prix Cible (Moyen) : ~$630
- Rendement Total Potentiel : ~36%
- Rendement Annualisé : ~7% / an
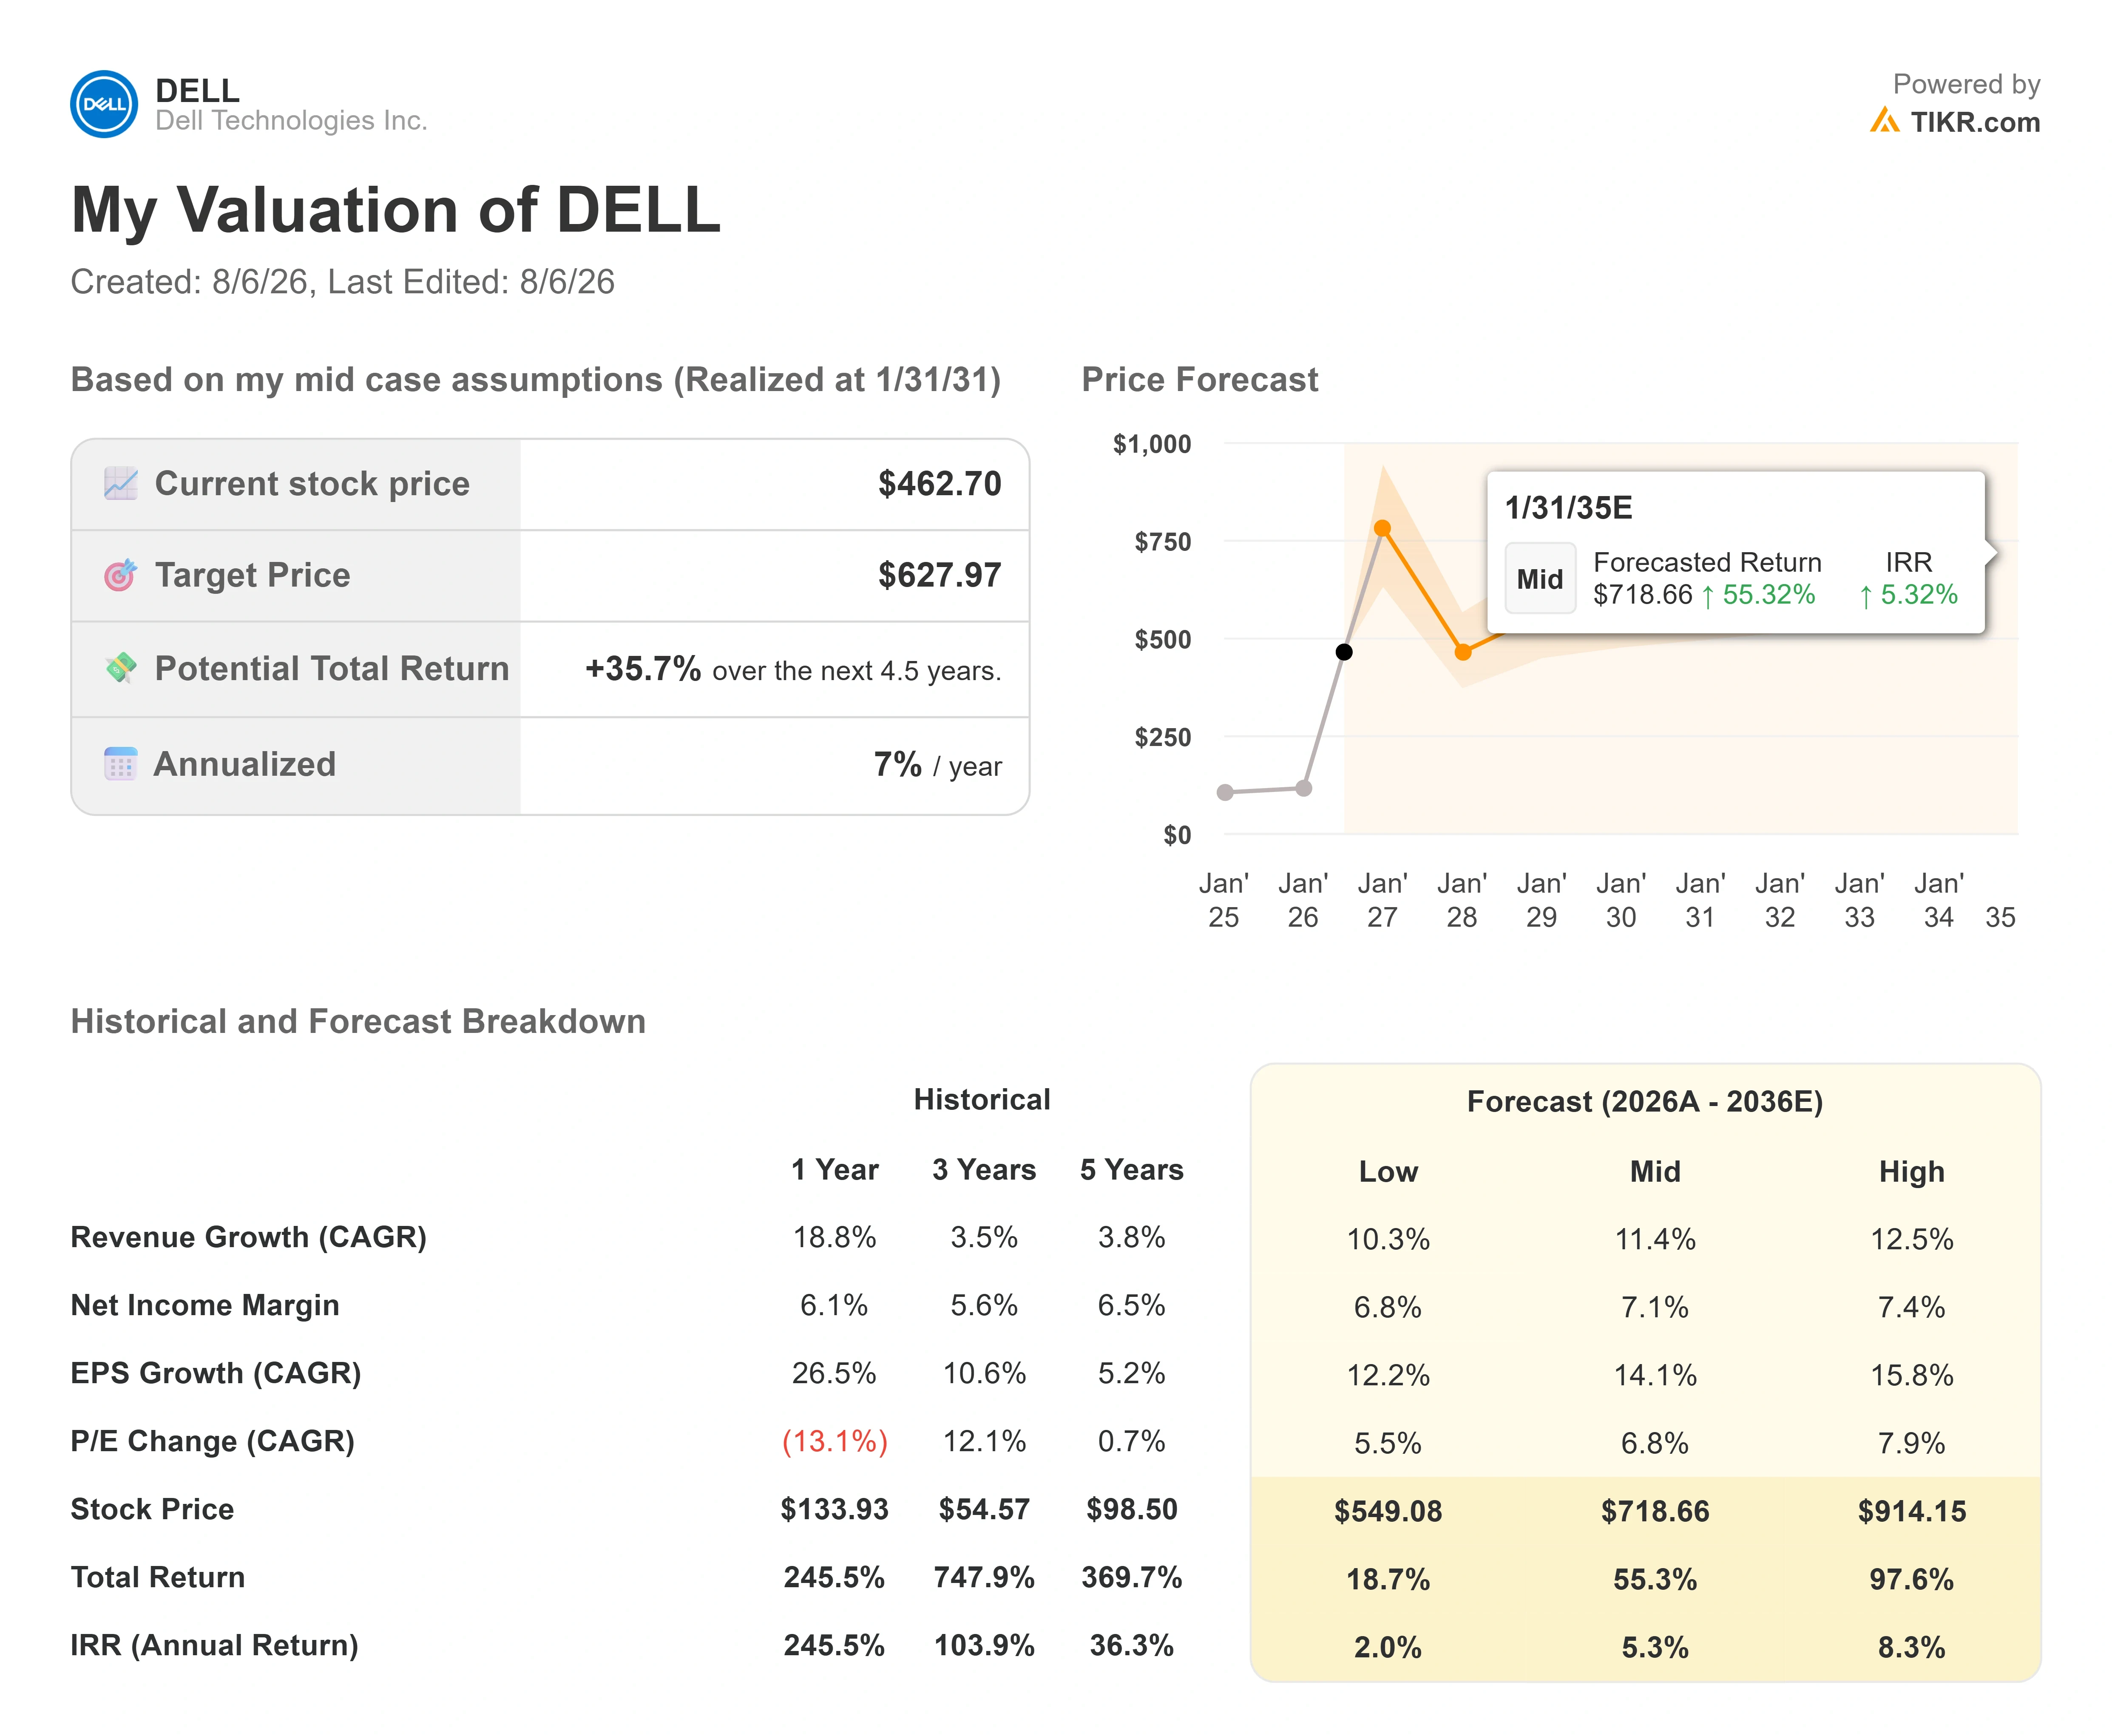
En utilisant le scénario moyen de TIKR, le modèle aboutit à une cible proche de $630, soit environ 36% au-dessus du prix actuel. Le chiffre qui devrait dicter une décision d'achat ici n'est pas la cible mais le rythme : ce rendement se répartit sur environ 4,5 ans, soit seulement environ 7% par an. Une hausse passée de 260% et un rendement futur à un chiffre peuvent coexister, et c'est le cas ici.
Deux moteurs de revenus portent le scénario : la demande de serveurs IA que la direction dit être limitée uniquement par l'offre, et le renouvellement du parc installé attirant à la fois les serveurs CPU et GPU. Le moteur de marge est un mix plus riche de stockage et de services à plus forte valeur ajoutée, faisant passer la marge nette vers environ 7% dans le scénario moyen contre 6,1% l'année dernière. Le risque principal est un retournement du cycle de la mémoire qui comprimerait le multiple de prime.
- Scénario de hausse : une demande limitée par l'offre et un mix plus riche poussent le modèle vers son scénario haut proche de $914 et un rendement annuel à un chiffre faible.
- Scénario de baisse : la prime se normalise vers celle des pairs du matériel tandis que les marges restent minces, approximativement le scénario bas proche de $550 et un rendement annuel à un chiffre très faible.
Conclusion
Le prochain vrai test est le T2, que Dell publiera fin août. Surveillez si les marges opérationnelles se dilatent alors que les revenus IA se dirigent vers l'objectif annuel de 60 milliards de dollars, et si le stockage à plus forte valeur ajoutée maintient sa croissance alors que les contrats de mémoire se renégocient. Des marges qui s'élargissent sur ce mix justifieraient le record et donneraient de la marge de manœuvre au modèle à la hausse. Des marges qui reculent alors que la part des serveurs augmente donneraient des arguments aux baissiers. À près de 25 fois les bénéfices futurs, l'action n'est plus assez bon marché pour pardonner un écart.
Devriez-vous Investir dans Dell ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Ouvrez Dell, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Dell aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Dell sur TIKR Gratuitement →
À la Recherche de Nouvelles Opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !