Points clés
- TotalEnergies a augmenté son dividende pour 2026 de 5,9 % en octobre, un jour avant que Bristol Myers Squibb ne relève ses prévisions de chiffre d'affaires pour 2026 après une hausse de 7 % des ventes au troisième trimestre.
- Les deux dividendes sont largement couverts, représentant 55 % de la trésorerie disponible de Bristol Myers Squibb et 51 % de celle de TotalEnergies sur leurs douze derniers mois.
- Les ventes de Bristol Myers Squibb ont à peine augmenté depuis l'exercice 2021, et son dividende a progressé de 2,9 % en 2025.
- Sur 20 ans, le meilleur revenu dépendra de la capacité de Bristol Myers Squibb à retrouver son taux de croissance du dividende de 6,2 % sur cinq ans.
TotalEnergies (TTE) a accordé une augmentation à ses actionnaires le 28 octobre. Son conseil d'administration a fixé un troisième dividende intérimaire pour 2026 à 0,90 € par action, soit 5,9 % de plus que ses versements pour l'exercice 2025.
Un jour plus tard, Bristol Myers Squibb (BMY) a également publié un trimestre solide. Les ventes ont augmenté de 7 % pour atteindre 13,1 milliards de dollars au troisième trimestre 2026, et la direction a relevé ses prévisions de chiffre d'affaires pour 2026 à une fourchette comprise entre 49,75 et 50,25 milliards de dollars.
Si vous ne pouviez en détenir qu'une seule pour les 20 prochaines années, laquelle choisiriez-vous ?
| Métrique | Bristol Myers Squibb (BMY) | TotalEnergies (TTE) |
|---|---|---|
| Rendement du dividende | 4,1 % | 4,5 % |
| Dividende annuel | 2,52 $ | 4,00 $ (en dollars américains au taux de change actuel) |
| Croissance du dividende, exercices 2020-2025 | 6,2 % par an | 4,9 % par an |
| Taux de distribution en trésorerie, TTM | 55 % (au 30 sept. 2026) | 51 % (au 30 juin 2026) |
| Dette nette / EBITDA | 1,7x | 0,5x |
| Couverture des intérêts | 9,9x | 10,2x |
Source : TIKR, StockAnalysis, aux prix actuels.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une analyse approfondie des investissements exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Bristol Myers court pour rester sur place
Les ventes du portefeuille de croissance de Bristol Myers Squibb ont augmenté de 12 % pour atteindre 7,7 milliards de dollars au troisième trimestre 2026 par rapport à l'année précédente. Mais les génériques continuent de grignoter ses médicaments plus anciens : Revlimid a chuté de 47 % et Pomalyst de 81 % au trimestre. Eliquis perd son exclusivité en Europe ce trimestre, et la direction s'attend à ce que les revenus d'Eliquis diminuent de 1,5 à 2 milliards de dollars en 2027.
De l'exercice 2020 à l'exercice 2025, la trésorerie disponible a oscillé entre 12,0 et 15,2 milliards de dollars par an, tandis que les dividendes versés sont passés de 4,08 à 5,05 milliards de dollars.
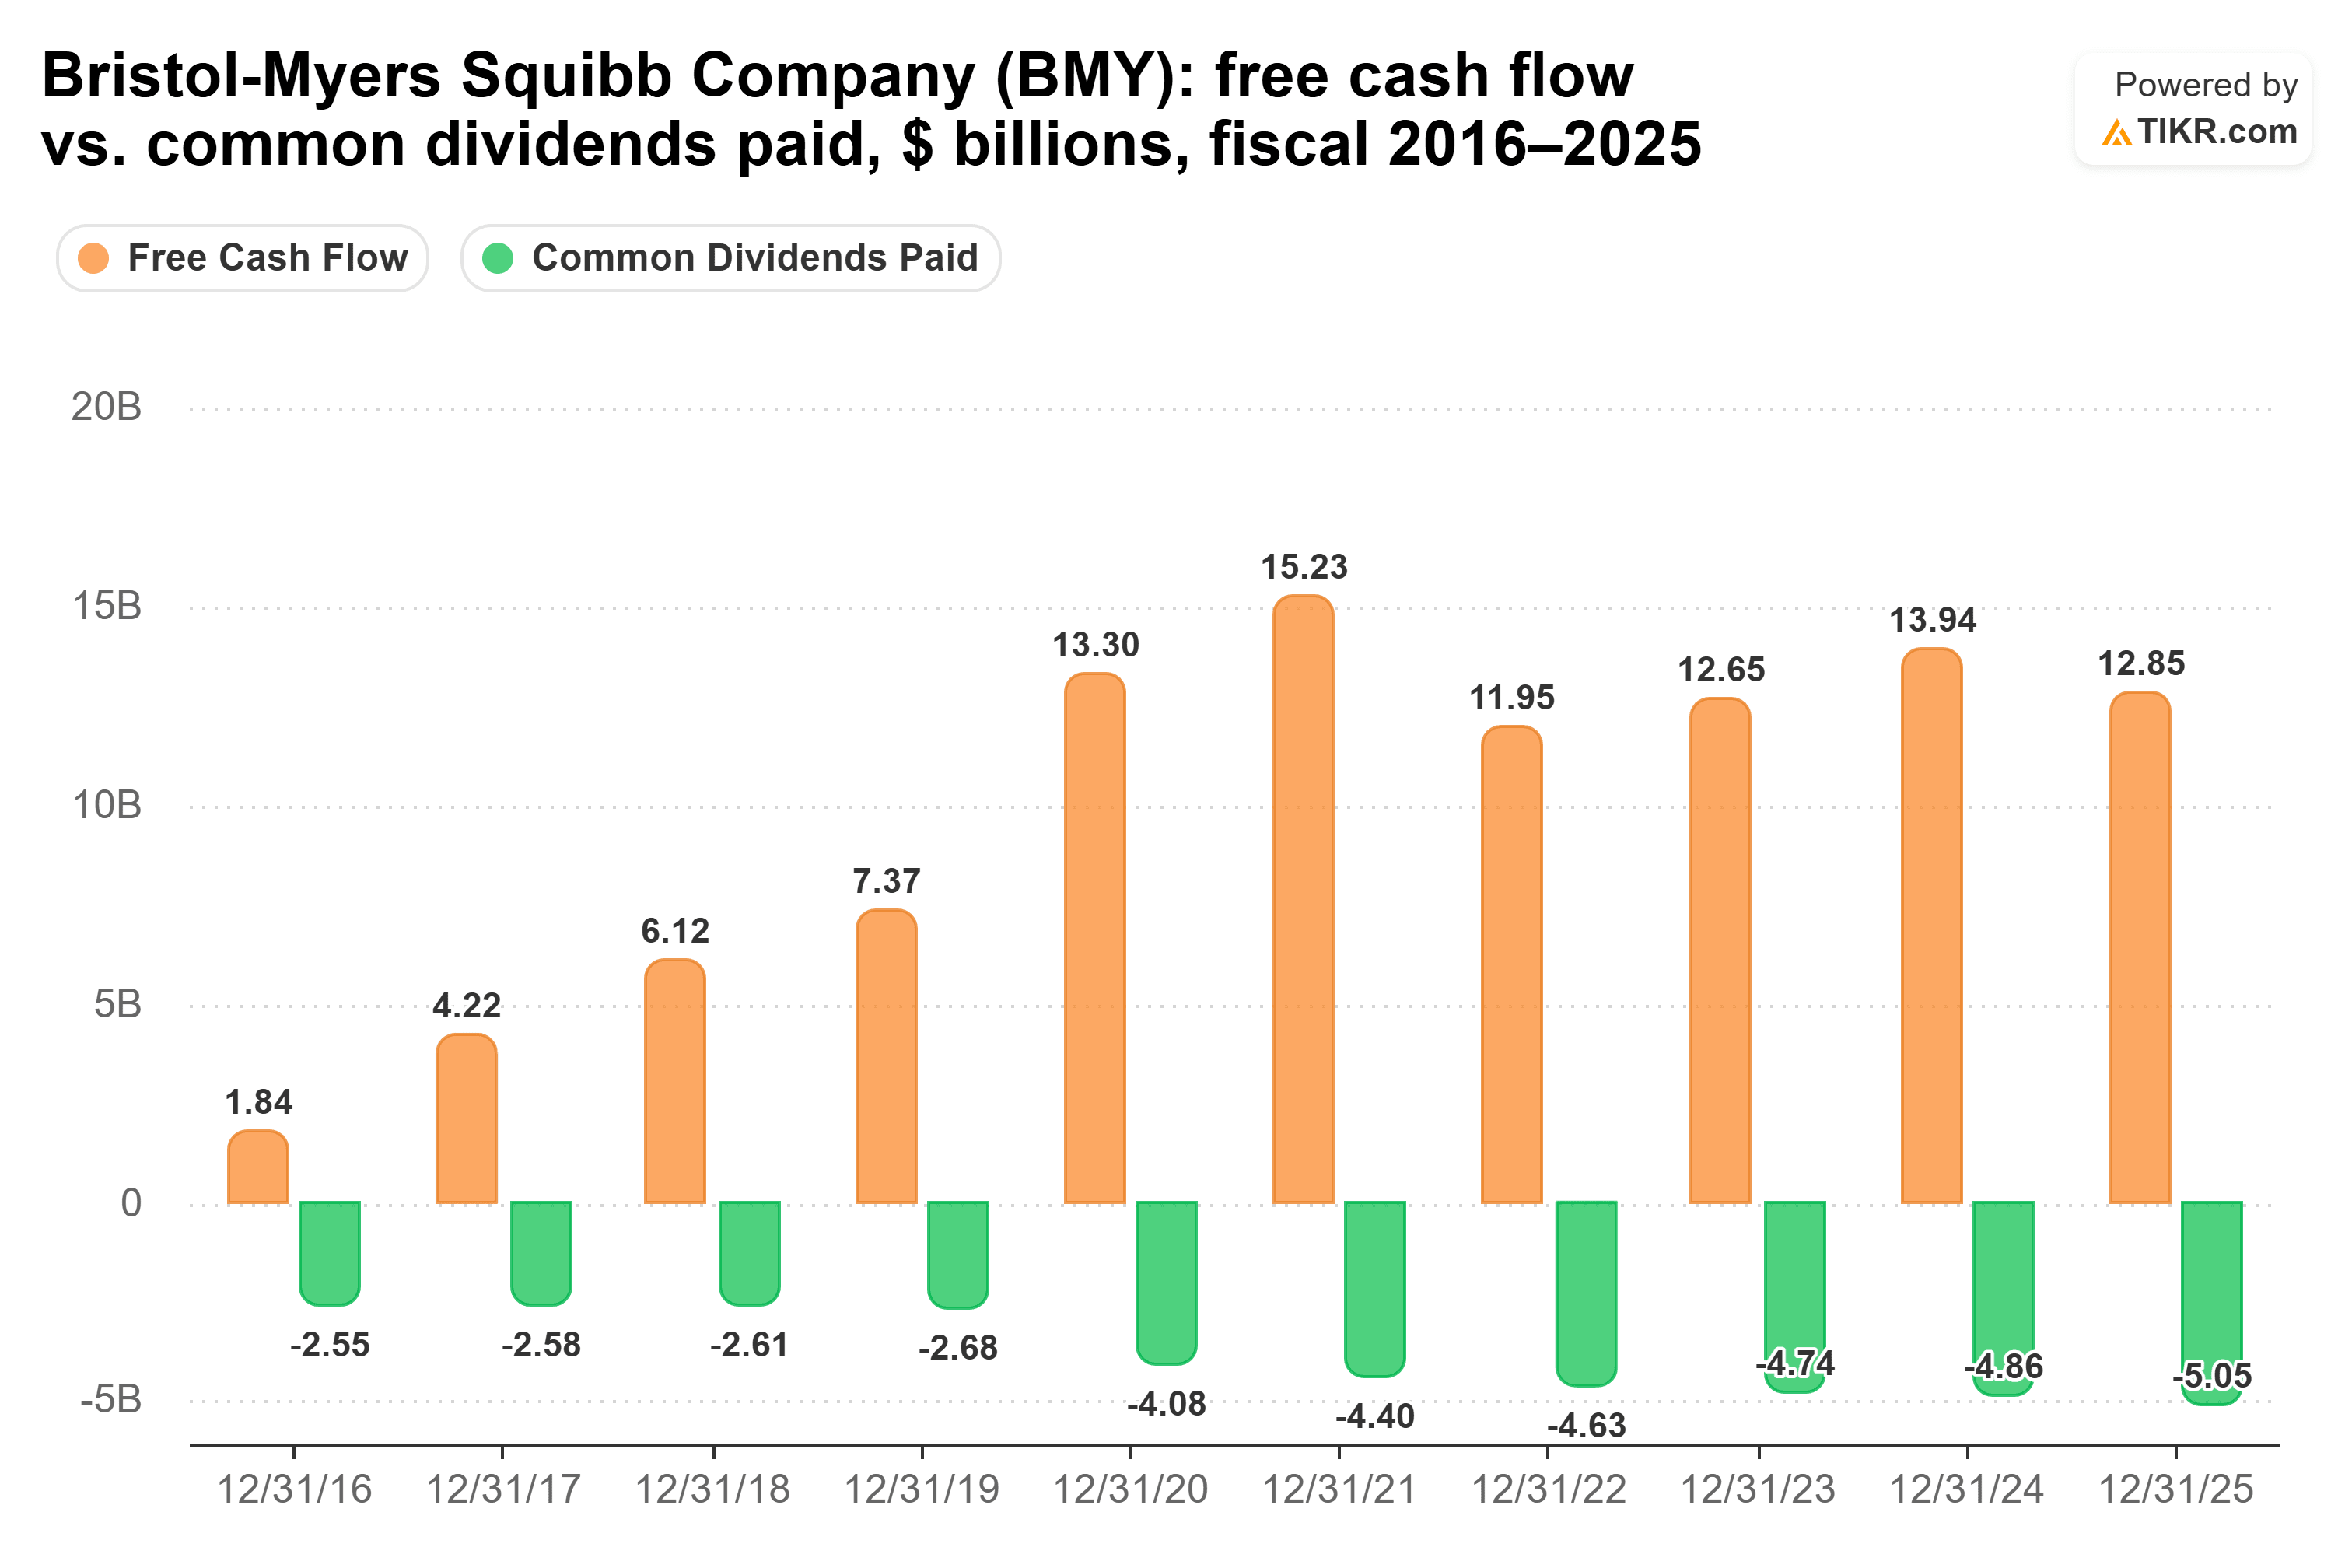
Cela a laissé un taux de distribution bien couvert de 39,3 % en 2025. La trésorerie disponible a été plus faible sur les douze mois se terminant le 30 septembre 2026, à 9,29 milliards de dollars, de sorte que le dividende a représenté 55 %, ce qui laisse encore une marge confortable.
Le directeur financier David Elkins a déclaré lors de la conférence téléphonique du troisième trimestre que "le développement commercial reste une priorité", parallèlement à "notre engagement envers le dividende". Pour un détenteur sur 20 ans, les liquidités que Bristol Myers dépense pour acheter des médicaments afin de remplacer ceux qui déclinent sont des liquidités qu'elle ne peut pas consacrer à des augmentations.
TotalEnergies surfe sur le pétrole, avec un coussin
Bristol Myers combat les fins de brevet, et TotalEnergies vit avec les prix du pétrole et du gaz. Le PDG Patrick Pouyanné a déclaré lors de la conférence téléphonique du troisième trimestre : "Notre stratégie est fondamentalement axée sur l'amont pétrolier et gazier."
Cette stratégie a généré 12,3 milliards de dollars de flux de trésorerie d'exploitation au troisième trimestre 2026. Le 29 octobre, la société a relevé ses prévisions de flux de trésorerie pour l'ensemble de l'année 2026 à plus de 42 milliards de dollars.
Sa trésorerie disponible varie bien plus que celle de Bristol Myers. Elle est passée de -1,59 milliard de dollars en 2016 à 33,7 milliards de dollars en 2022 et 11,6 milliards de dollars en 2025, tandis que les dividendes versés sont passés de 2,79 à 8,42 milliards de dollars.
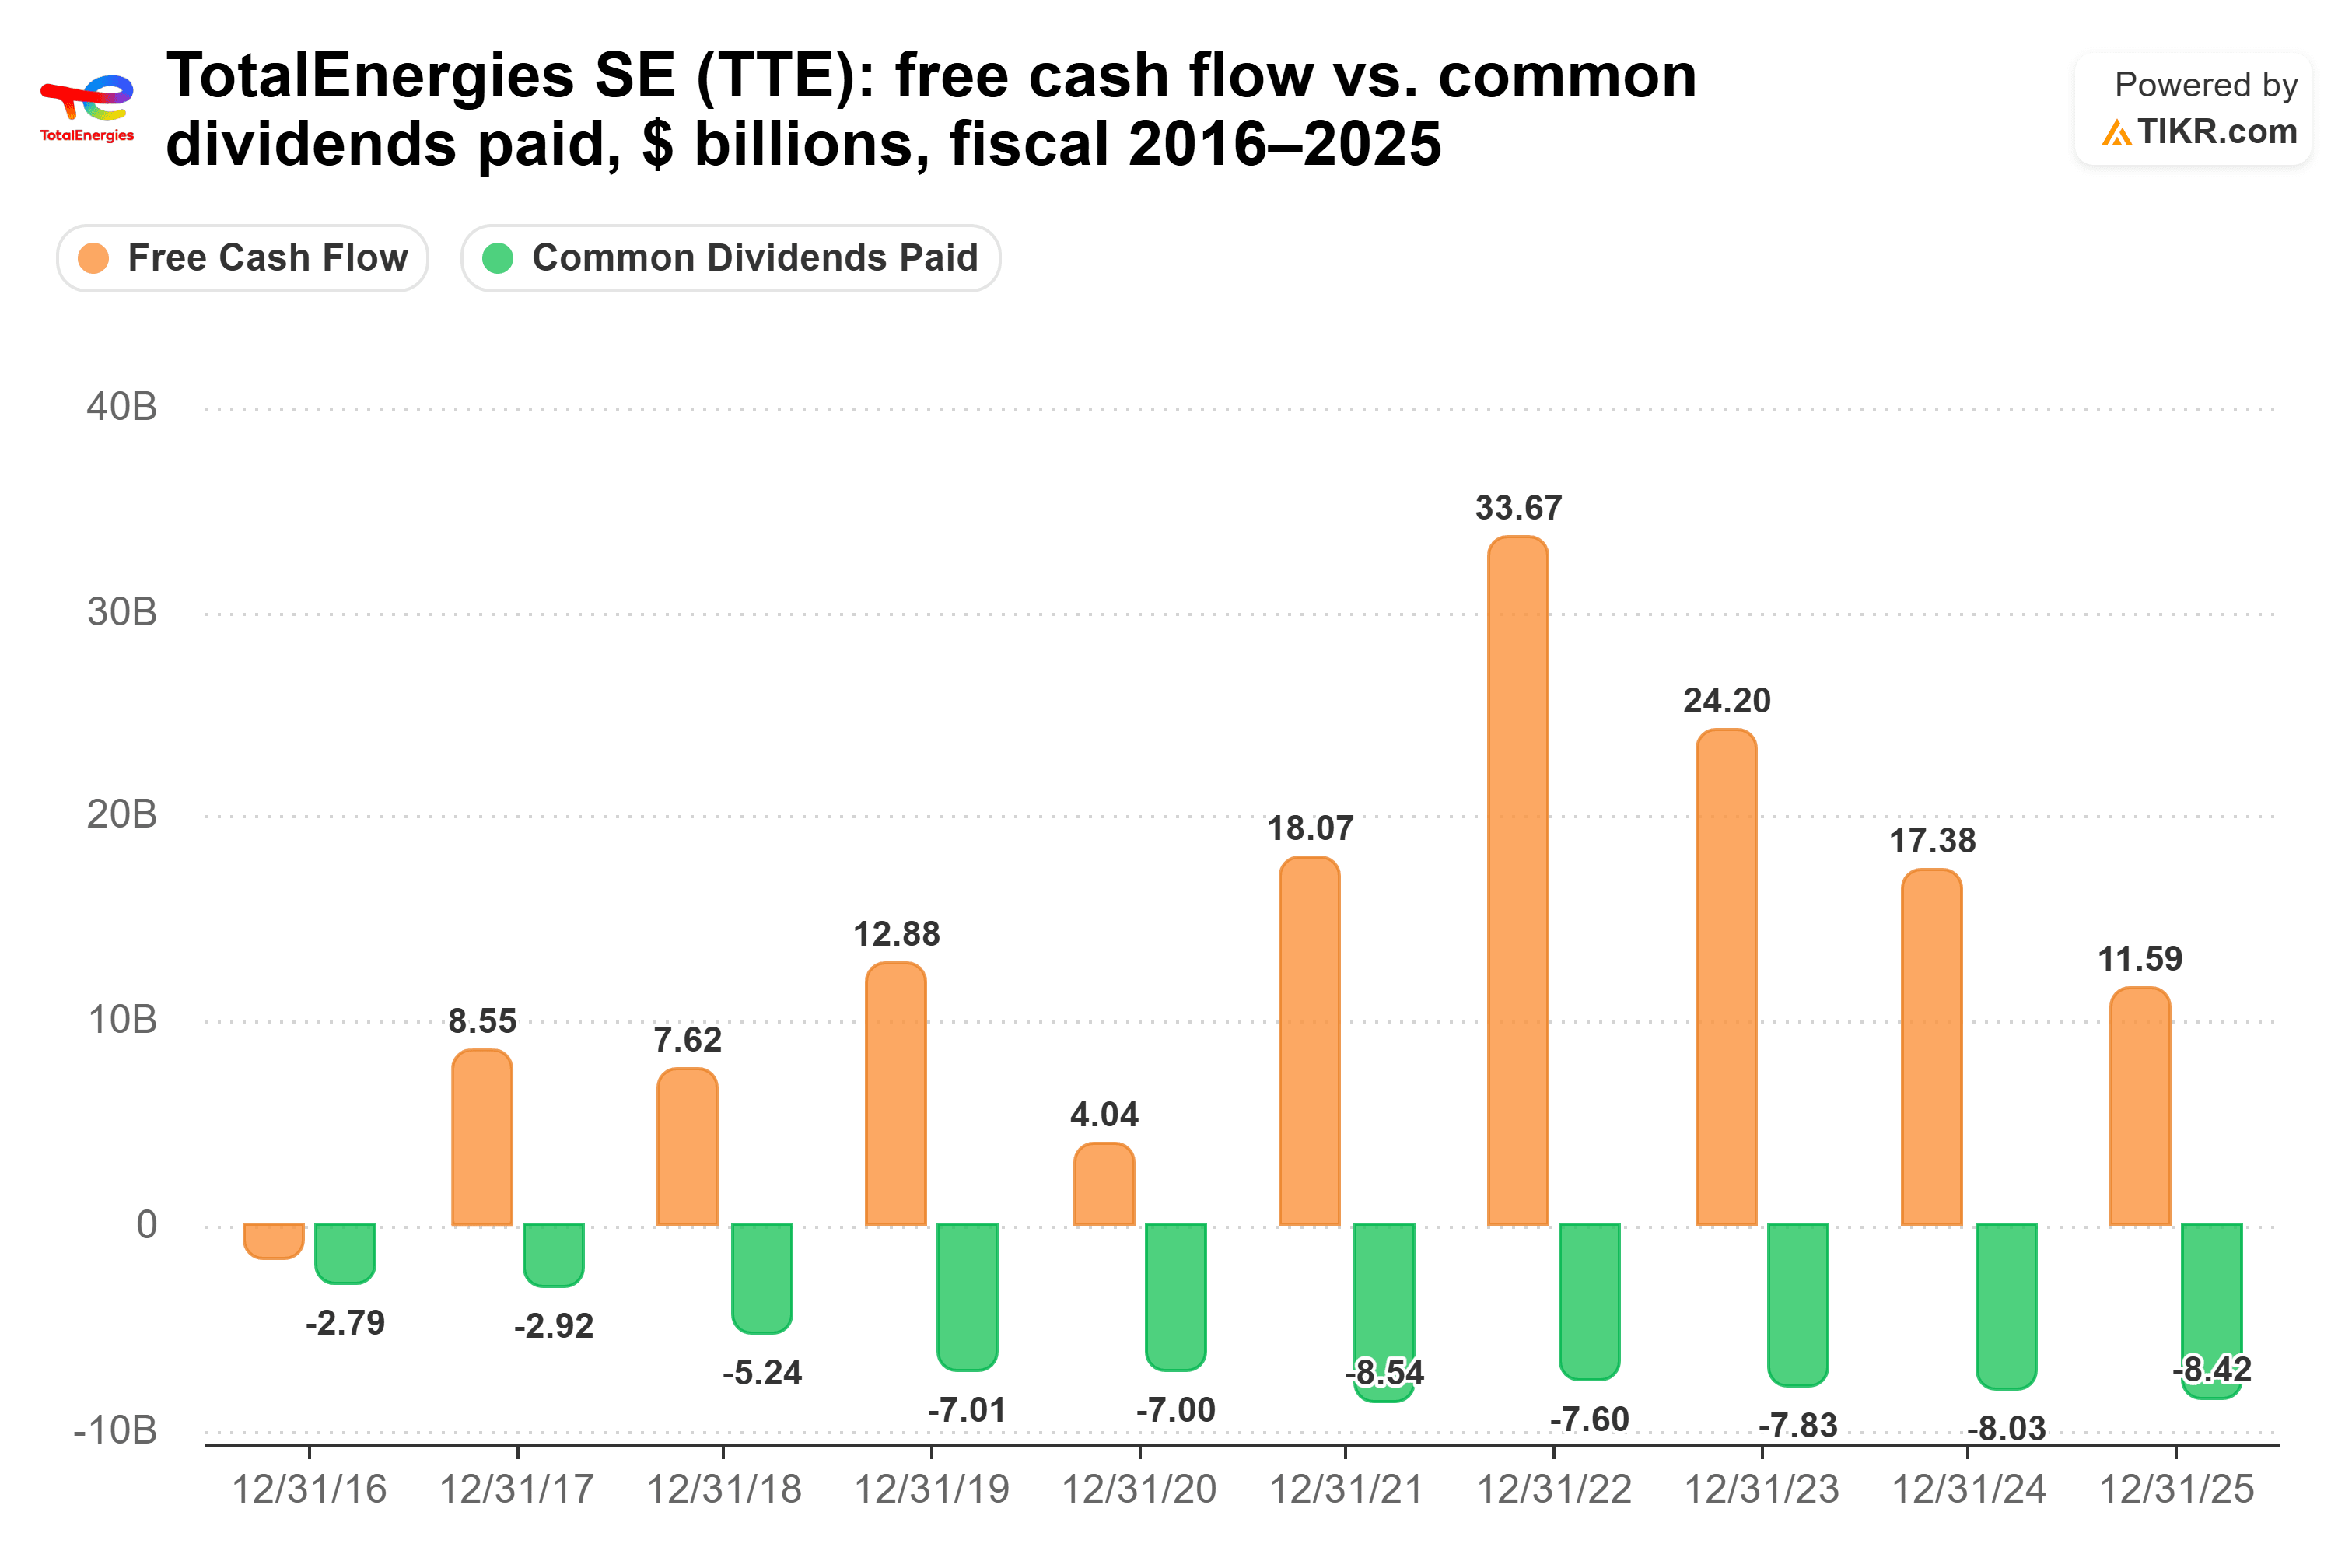
La baisse de 2025 a fait grimper le taux de distribution à un niveau serré de 72,7 %. Sur les douze mois se terminant le 30 juin 2026, le taux de distribution est retombé à 51 %.
La direction a déclaré lors de l'appel qu'elle s'engageait à redistribuer 40 % des flux de trésorerie aux actionnaires, rachats d'actions inclus, et pourrait augmenter le dividende final de 2026 pour y parvenir. TotalEnergies fixe son dividende en euros, donc sa valeur en dollars américains évolue avec le taux de change, et la France prélève un impôt sur les dividendes versés aux détenteurs américains.
Alors, quel dividende l'emporte ?
Je détiendrais TotalEnergies pour les 20 prochaines années. Elle verse le chèque le plus important, son dividende continue de croître à son rythme habituel, et sa dette nette est de 0,5x l'EBITDA, contre 1,7x pour Bristol Myers.
Ce qui fait pencher la balance pour moi, c'est la croissance du dividende. Au taux de croissance sur cinq ans de chaque entreprise, 10 000 $ investis dans Bristol Myers rapportent 410 $ par an aujourd'hui. Ce montant dépasserait les 450 $ de TotalEnergies vers 2034 et rapporterait environ 15 472 $ sur 20 ans, soit environ 824 $ de plus. Mais Bristol Myers n'a augmenté son dividende que de 2,9 % en 2025, et ses ventes en expliquent la raison :
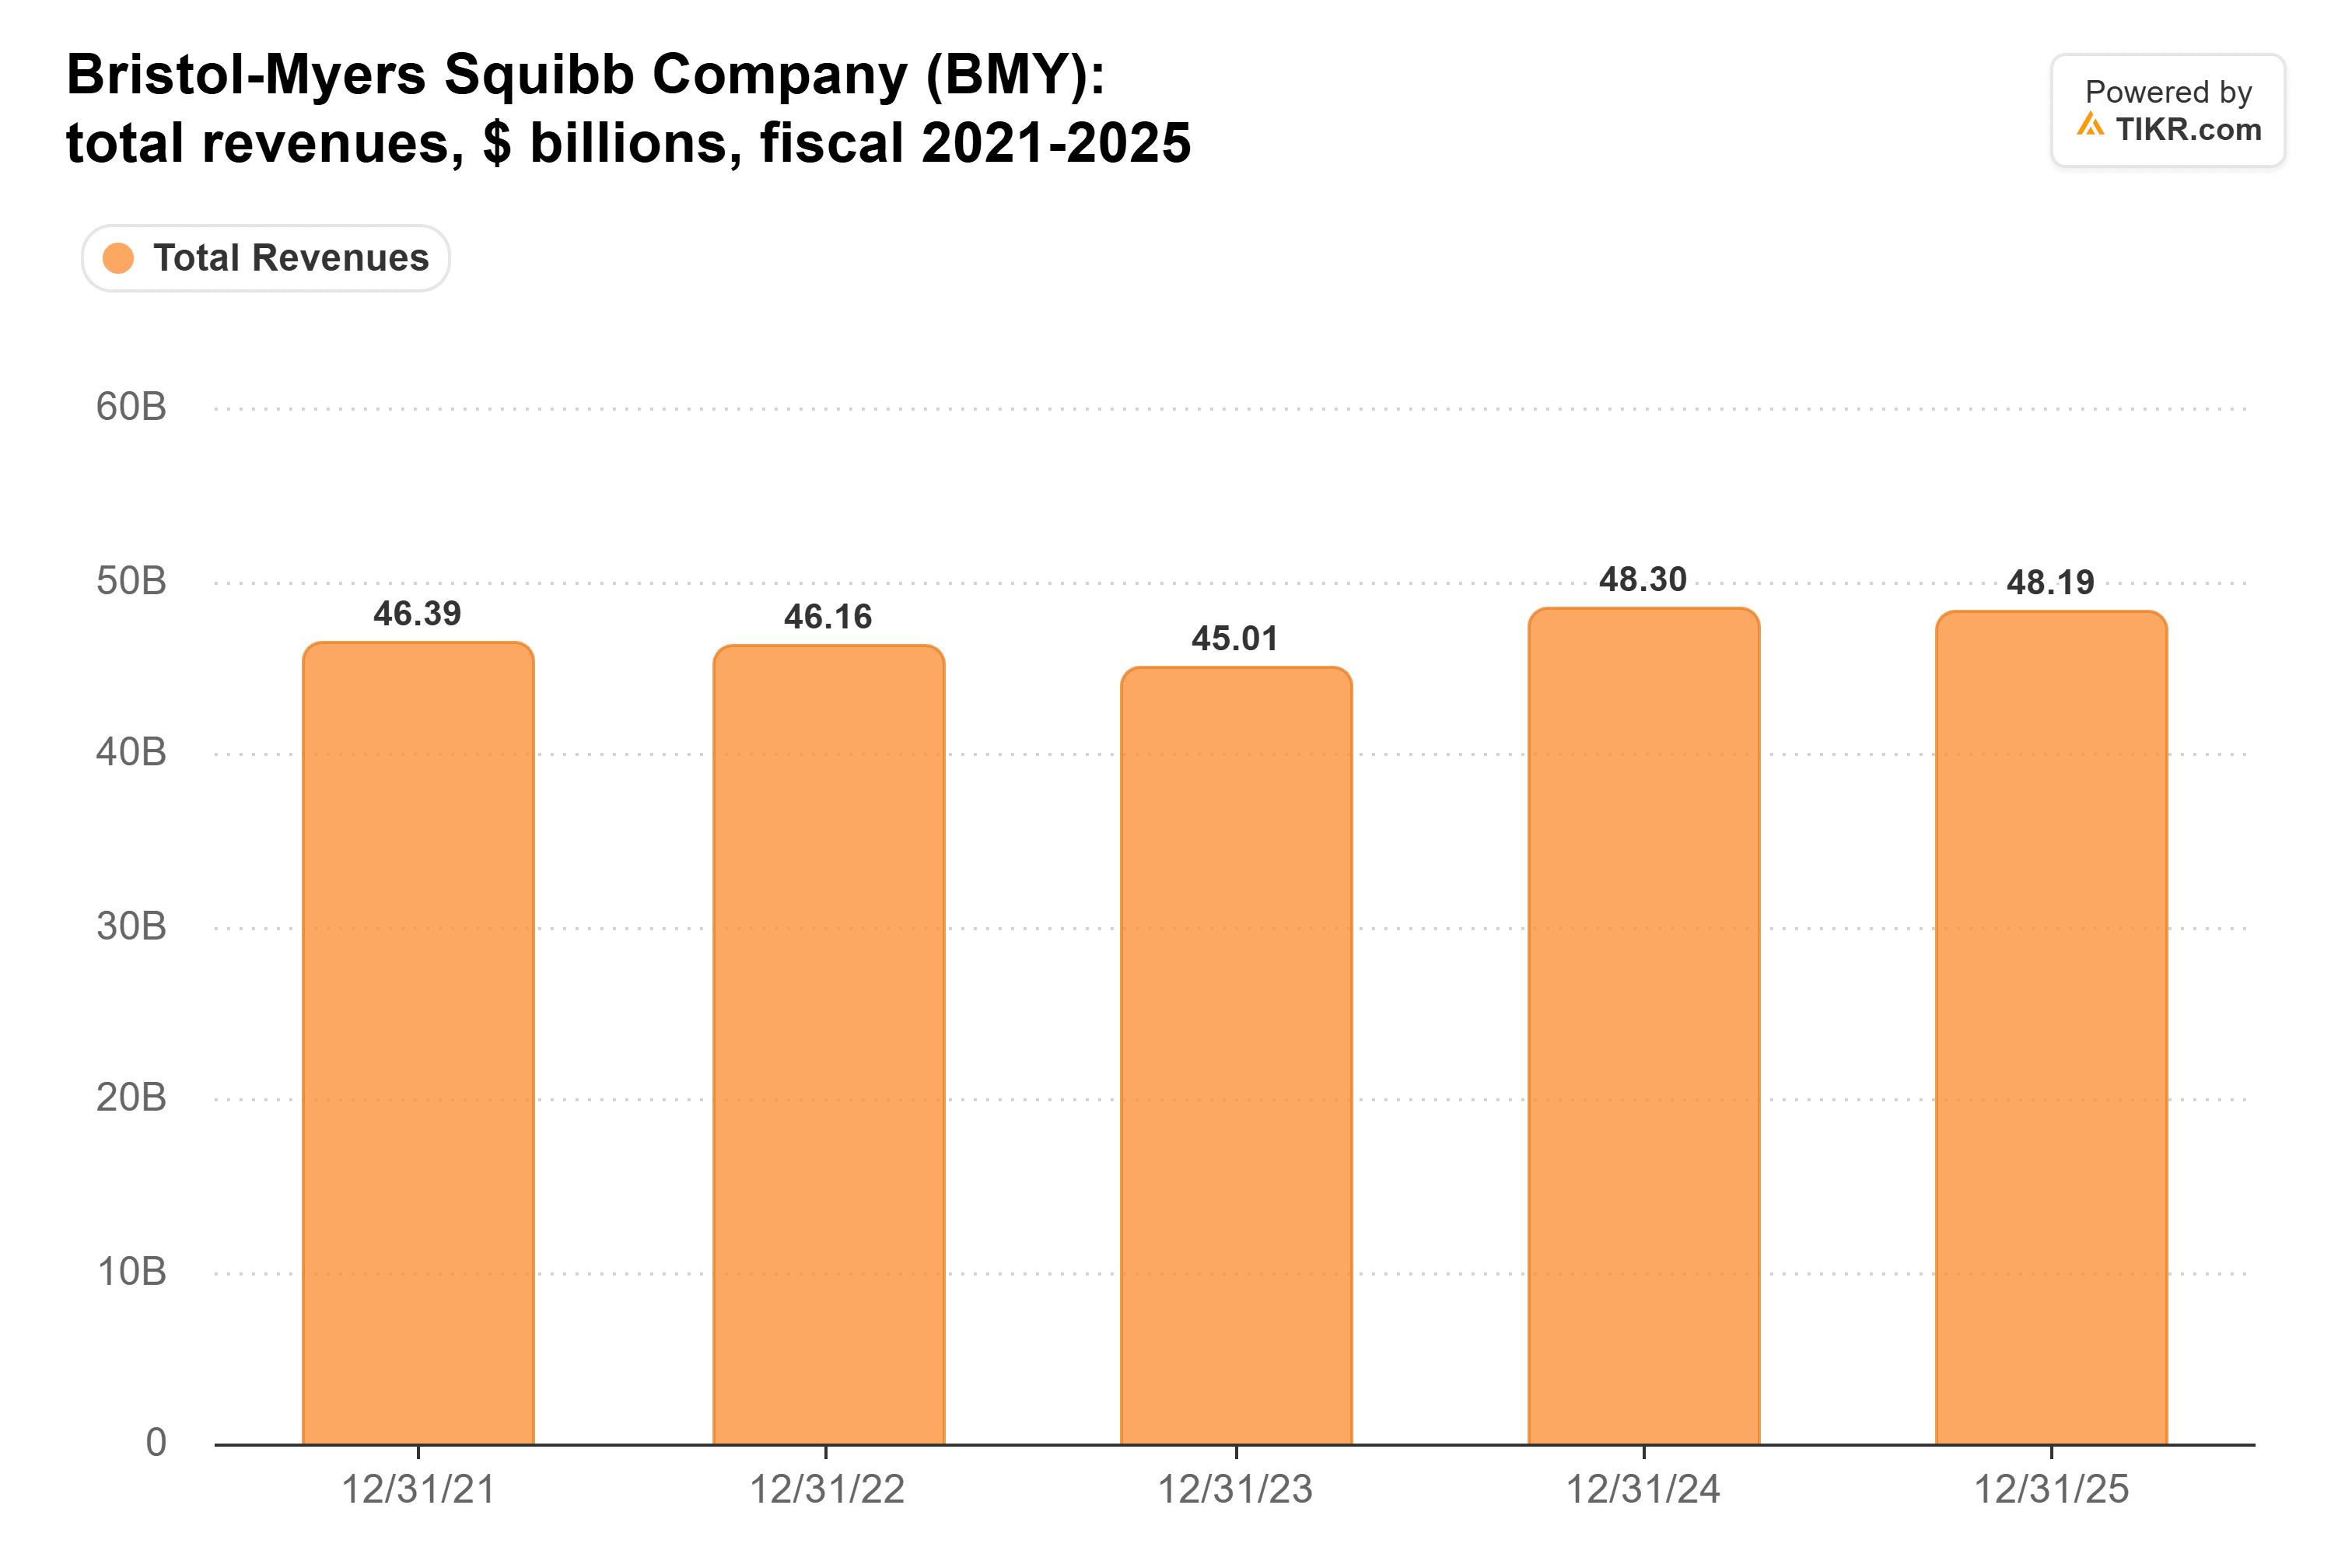
Le chiffre d'affaires total est passé de 46,4 milliards de dollars en 2021 à 48,2 milliards de dollars en 2025, les génériques reprenant une grande partie de ce que les nouveaux médicaments ont ajouté. Au rythme actuel de chaque dividende (2,9 % pour Bristol Myers et 4,9 % pour TotalEnergies en 2025), Bristol Myers ne rattrape jamais son retard. TotalEnergies verse environ 14 713 $ sur les 20 ans, soit environ 3 816 $ de plus.
Cela ne rend pas le dividende de Bristol Myers fragile ; il repose sur des années de trésorerie disponible stable. Sur 20 ans, cependant, je préférerais détenir un dividende qui continue de croître selon le calendrier prévu plutôt que de compter sur un laboratoire pharmaceutique pour continuer à remplacer ses blockbusters.
Bien sûr, Bristol Myers attend des données sur la FA au premier trimestre 2027 pour le milvexian, le médicament qu'elle teste contre Eliquis. Une victoire là-bas pourrait remettre ses augmentations sur une trajectoire plus rapide.
Oubliez TotalEnergies : 6 rendements de dividendes sûrs de 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent détenir la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve... et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et TotalEnergies n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a pas de position dans les actions mentionnées. Merci de votre lecture et bon investissement !